


Globaler Markt für primäre Clostridioides-difficile-Infektionen, nach Behandlung (medikamentös, chirurgisch, andere), Verabreichungsweg (oral, injizierbar, andere), Endbenutzer (Krankenhäuser, häusliche Pflege, Fachkliniken, andere), Vertriebskanal (Krankenhausapotheke, Online-Apotheke, Einzelhandelsapotheke) – Branchentrends und Prognose bis 2029.
Was ist die primäre Clostridioides Difficile Infektion Marktgröße und Übersicht
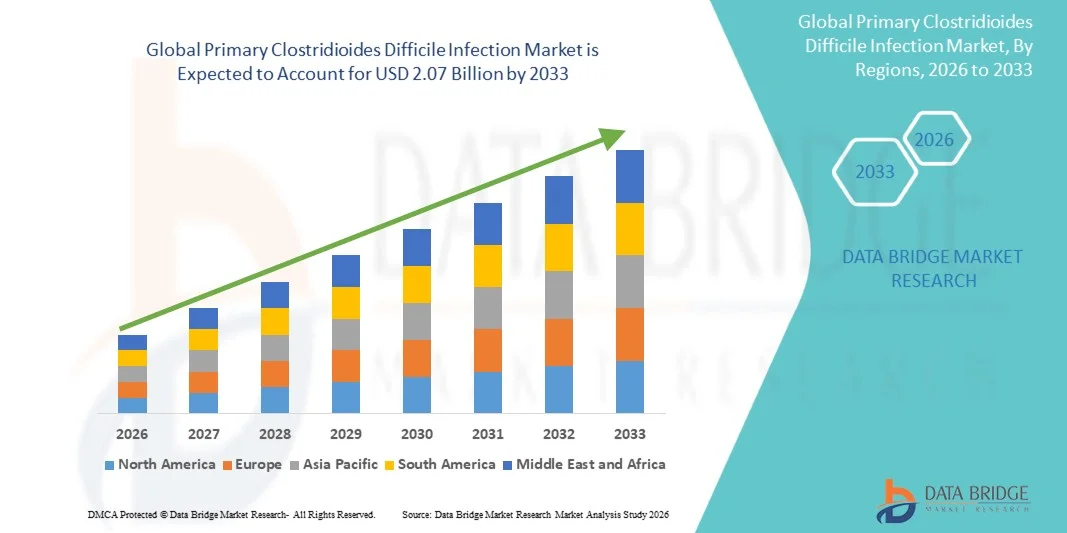
- Wie bei Data Bridge Market Research Analyse Die globale primäre Clostridioide difficile Infektion Marktgröße wurde bei1,27 Milliarden USD in 2025und wird voraussichtlich erreichen2,07 Milliarden USD bis 2033, beiCAGR von 6,30%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Prävalenz von Krankenhaus-benötigten Infektionen, die Erhöhung der Antibiotika-Nutzung und das wachsende Bewusstsein in Bezug aufgastrointestinal gi stentGesundheitsversorgung, die zu einer größeren Nachfrage nach effektiven Diagnose-, Präventions- und Behandlungslösungen in Krankenhäusern, Kliniken und langfristigen Pflegeeinrichtungen führt
- Darüber hinaus stellt die steigende Nachfrage nach einer schnellen Diagnose, gezielten antimikrobiellen Therapien und Infektionsbekämpfungsmaßnahmen primäre Clostridioides Difficile Infektionslösungen als wesentlicher Bestandteil des modernen Gesundheitswesens her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Primary Clostridioides Difficile Infection-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025): 1,27 Mrd. USD
- Voraussichtlicher Marktwert (2033): 2,07 Milliarden USD
- Wettervorhersage CAGR (2026–2033):6.30%
Was sind die großen Takeaways von Primary Clostridioides Difficile Infection Market
- Primäre Clostridioide Difficile Infektionslösungen, einschließlichAntibiotikaMikrobiom-basierte Therapien,Diagnosetests, und Infektionsprävention Produkte sind zunehmend lebenswichtige Bestandteile moderner Gesundheitssysteme in Krankenhäusern, Spezialkliniken und langfristigen Pflegeeinrichtungen aufgrund ihrer Rolle bei der Bewältigung schwerer gastrointestinaler Infektionen und der Verringerung des Wiederauftretensrisikos
- Die eskalierende Nachfrage nach Primary Clostridioides Difficile Infection-Lösungen wird in erster Linie durch steigende Inzidenz von Krankenhaus-benötigten Infektionen, zunehmende Verwendung von Breitband-Antibiotika, wachsende ältere Bevölkerung und erhöhte Fokus auf antimikrobielle Stewardship- und Infektionsbekämpfungspraktiken gefördert.
- Nordamerika dominierte dieprimäre Clostridioide difficile Infektion Marktmit dem größten Umsatzanteil von ca. 44,2% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Diagnostikraten, günstige Rückerstattungssysteme und das Vorhandensein von großen Pharmaunternehmen, mit den USA erleben erhebliches Wachstum in gezielten Therapien, schnelle Diagnostik und Krankenhausinfektionsmanagement-Programme
- Asia-Pacific wird die am schnellsten wachsende Region in derprimäre Clostridioide difficile Infektion Marktwährend der Prognosezeit aufgrund der Verbesserung der Gesundheitsinfrastruktur, der Erhöhung der Krankenhausaufenthalte, des zunehmenden Bewusstseins für medizinisch-assoziierte Infektionen, des steigenden Antibiotikakonsums und der Ausweitung des Zugangs zu fortschrittlichen Diagnose- und Behandlungsoptionen in China, Indien, Japan und Südostasien
- Das Medikamentensegment dominierte den größten Marktanteil von 74,8% im Jahr 2025, angetrieben durch die weit verbreitete Verwendung von erstklassigen Antibiotika-Therapien wie Vancomycin, Fidaxomicin und Metronidazol zur Behandlung von primären Infektionen
Geltungsbereich undPrimär Clostridioides Difficile Infection Market Segmentation
Attribute |
Primary Clostridioides Difficile Infection Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Primary Clostridioides Difficile Infection Market
„Verbessertes Infektionsmanagement durch fortschrittliche Diagnostik und mikrobiombasierte Therapien„
- Ein bedeutender und beschleunigter Trend im globalen Primary Clostridioides Difficile Infection-Markt ist die zunehmende Einführung von schnellen molekularen Diagnostik-, Mikrobiom-Restaurierungs- und Präzisionsinfektions-Management-Strategien. Diese Innovationen verbessern die Früherkennung, Therapieergebnisse und Rekursionsprävention bei Patienten mit primärer C. diffiziler Infektion
- Fortgeschrittene diagnostische Technologien werden zunehmend verwendet, um toxigene C. difficile Stämme schnell und genau zu identifizieren, wodurch schnellere Behandlungsentscheidungen und Infektionsbekämpfungsmaßnahmen möglich sind
- So übernehmen Krankenhäuser weltweit PCR-basierte Hockerdiagnostik-Assays von Unternehmen wie BioMérieux und Cepheid, um C. difficile Infektionen schnell zu bestätigen
- Die zunehmende Verwendung von mikrobiombasierten Therapien ist auch die Umgestaltung der Behandlungswege durch die Wiederherstellung gesunder Darmflora nach antibiotischen Störungen, die Verringerung des Wiederauftretensrisikos und die Verbesserung der Patientenrückgewinnung
- Ein weiterer bemerkenswerter Trend ist der wachsende Schwerpunkt auf antimikrobiellen Stewardship-Programmen in Krankenhäusern, um unnötige Antibiotika-Exposition zu reduzieren, ein großer Risikofaktor für die CDI-Entwicklung. Zum Beispiel implementieren Gesundheitssysteme in den USA und Europa Stewardship-Protokolle, um Antibiotika-Überbenutzung und damit verbundene C. difficile Inzidenz zu senken.
- Darüber hinaus übernehmen Gesundheitsdienstleister zunehmend digitale Überwachungssysteme und Krankenhausinfektions-Monitoring-Tools, um Ausbrüche zu verfolgen, die Einhaltung der Hygiene zu verbessern und Präventionsprogramme zu stärken
- Diese Verschiebung in Richtung schnellere Diagnostik, präventive Pflege und mikrobiom-fokussierte Behandlung ist grundlegend umgestalten CDI-Management und treibende Nachfrage nach innovativen therapeutischen Lösungen
Primary Clostridioides Difficile Infection Market Dynamics
Fahrer
„Rising Hospital-Acquired Infections und zunehmende antibiotische Nutzung“
- Die zunehmende Inzidenz von Krankenhaus-benötigten Infektionen und die weit verbreitete Antibiotika-Nutzung bleiben wichtige Treiber für den Primary Clostridioides Difficile Infection-Markt, da Antibiotika-Exposition eine der führenden Ursachen für Darm-Mikrobiom-Störungen im Zusammenhang mit CDI ist
- Die steigenden Spitalisierungsraten bei älteren und immunkompromisierten Bevölkerungen unterstützen den Marktbedarf weiter
- Zum Beispiel haben alternde Bevölkerungen in den USA, Japan, Deutschland und Italien zu höheren Krankenhausaufenthalten beigetragen, wodurch der Patientenpool mit dem Risiko von primären CDI steigt.
- Die Sensibilisierung für die Infektionsbekämpfung und die frühere Diagnose ist auch eine stärkere Verwendung gezielter Antibiotika, Probiotika und neuartiger Mikrobiomtherapien.
- Darüber hinaus tragen die Ausweitung der Gesundheitsinfrastruktur, verbesserte Labortests und stärkere Infektionspräventionspolitiken weltweit zum Marktwachstum bei
- Die anhaltende Notwendigkeit, Morbidität, Krankenhausaufenthalte und Behandlungskosten im Zusammenhang mit CDI zu reduzieren, wird erwartet, dass die Nachfrage im Voraus
Zurückhaltung/Challenge
„Hohe Behandlungskosten, Rekursrisiken und diagnostische Komplexität„
- Eine der großen Herausforderungen, die den Primary Clostridioides Difficile Infection-Markt zurückhalten, sind die hohen Behandlungskosten, die mit fortgeschrittenen Antibiotika, Mikrobiom-Therapie und längere Krankenhausaufenthalte in schweren Fällen verbunden sind.
- Recurrence-Risiko nach der Erstbehandlung verursacht weiterhin klinische und wirtschaftliche Belastungen für Gesundheitssysteme
- So kann z.B. ein bemerkenswerter Anteil von Patienten, die mit Vancomycin oder Fidaxomicin behandelt werden, immer noch wiederholte Infektionen erfahren, die zusätzliche Eingriffe oder fecal microbiota-basierte Therapien erfordern
- Die diagnostische Komplexität ist eine weitere Herausforderung, da die Unterscheidung der Kolonisierung von aktiver Toxin-produzierenden Infektion geeignete Behandlungsentscheidungen verzögern kann
- Darüber hinaus können begrenzte Sensibilisierung und unzureichende Infektionsbekämpfungspraktiken bei einigen Entwicklung von Gesundheitseinstellungen die rechtzeitige Diagnose und effektives Krankheitsmanagement einschränken
- Überwindung dieser Barrieren durch erschwinglichen Behandlungszugang, bessere Wiederauftreten Präventionsstrategien, verbesserte Diagnostik und erweiterte antimikrobielle Stewardship-Programme werden für nachhaltiges Marktwachstum unerlässlich sein
Wie wird der primäre Clostridioides Difficile Infection Market segmentiert
Der Markt wird auf der Grundlage von Behandlung, Verwaltung, Endverbraucher und Vertriebskanal segmentiert.
• Durch Behandlung
Auf Basis der Behandlung wird der Primary Clostridioides Difficile Infection Markt in Medikamente, Chirurgie und andere segmentiert. Das Medikamentensegment dominierte den größten Marktanteil von 74,8% im Jahr 2025, angetrieben durch die weit verbreitete Verwendung von erstklassigen Antibiotika-Therapien wie Vancomycin, Fidaxomicin und Metronidazol zur Behandlung von primären Infektionen. Die Medikamente bleiben der Standard der Pflege für die meisten diagnostischen Patienten aufgrund ihrer Wirksamkeit bei der Symptomkontrolle und der bakteriellen Tilgung. Das zunehmende Bewusstsein der Gesundheitsexperten in Bezug auf die Frühdiagnose und die schnelle Behandlung unterstützte das Segmentwachstum. Krankenhäuser und ambulante Zentren folgen zunehmend evidenzbasierte Behandlungsrichtlinien für das pharmakologische Management. Auch die zunehmende Inzidenz von Krankenhaus-benötigten Infektionen und antibiotisch-assoziierten Durchfall erweiterten die Patientennachfrage. Die Verfügbarkeit von branded und generischen Behandlungsoptionen verbesserte die Erschwinglichkeit in mehreren Regionen. Wiederkehrende Rezepte für das Follow-up-Management und unterstützende Therapien verstärkten Umsatz. Verbesserte Stuhltests und schnelle Diagnosen ermöglichten eine schnellere Therapieinitiation. Auch die Ausweitung älterer Bevölkerungen mit höherer Infektionsanfälligkeit trug zur Nachfrage bei. Starke Rückzahlungsunterstützung in entwickelten Märkten hat die Barrierefreiheit der Behandlung erhalten. Kontinuierliche Produktinnovation in antiinfektiven Therapien verstärkte Marktführerschaft. Diese Faktoren sorgten im Jahr 2025 gemeinsam für Dominanz.
Das operative Segment wird erwartet, dass die schnellste Wachstumsrate von 8,9 % von 2026 bis 2033, durch zunehmende Verwendung in schweren, fulminanten und behandlungsbeständigen Fällen, die dringende Intervention erfordern, bezeugt wird. Chirurgische Verfahren wie Kolektomie werden für Patienten mit toxischen Megakolon, Perforation oder lebensbedrohlichen Komplikationen betrachtet. Das zunehmende Bewusstsein in Bezug auf eine rechtzeitige Eskalation der Pflege verbessert die Referralraten für die Chirurgie. Fortschritte in minimalinvasiven chirurgischen Techniken reduzieren Erholungszeiten und Komplikationsrisiken. Krankenhäuser erweitern spezialisierte gastrointestinale und colorektale chirurgische Fähigkeiten. Auch die zunehmende Rekursionsbelastung bei komplexen Patienten trägt zur künftigen Verfahrensnachfrage bei. Verbesserte ICU-Unterstützung und perioperatives Management haben die Ergebnisse in kritischen Fällen verbessert. Mehrdisziplinäre Behandlungswege unterstützen schnellere chirurgische Entscheidungen. Aufstrebende Märkte investieren in fortgeschrittene Krankenhausinfrastruktur und erweitern den Zugang. Größere klinische Ausbildung zu schweren Infektionsprotokollen hilft auch Wachstum. Obwohl die Operation im Anteil kleiner ist, bleibt die Operation klinisch wichtig für fortgeschrittene Krankheiten. Diese Faktoren positionieren die Chirurgie als das am schnellsten wachsende Behandlungssegment.
• Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Primary Clostridioides Difficile Infection-Markt in mündliche, injizierbare und andere segmentiert. Das orale Segment hielt den größten Marktanteil von 68,5% im Jahr 2025, angetrieben durch die starke Präferenz für orale Antibiotika wie Vancomycin und Fidaxomicin in der Erstlinientherapie. Die orale Verabreichung ist bequem, nicht-invasive und hochwirksam für die lokalisierte Behandlung im Magen-Darm-Trakt. Ärzte verschreiben häufig orale Therapien für mild-to-moderate und viele schwere Fälle je nach Patientenzustand. Auch die Home-basierte Fortsatztherapie nach der Entladung unterstützte das Segmentwachstum. Höhere Patientenkonformität und einfache Dosierung trugen zur nachhaltigen Adoption bei. Einzelhandel und Krankenhaus-Apotheke Verfügbarkeit von oralen Formulierungen verbesserte Zugänglichkeit. Geringere Verwaltungskosten im Vergleich zu injizierbaren Therapien begünstigten Gesundheitssysteme. Die Wachstumstrends der ambulanten Geschäftsführung haben die oralen Rezepte weiter erhöht. Klinische Richtlinien in mehreren Ländern priorisieren orale Behandlungsregime. Erweitern ältere Patientenpopulationen, die praktische Dosiermöglichkeiten erfordern, fügte auch die Nachfrage hinzu. Kontinuierliche Innovation in Tabletten- und Suspensionsformulierungen unterstützte Usability. Diese Faktoren hielten die orale Segment Dominanz.
Das injizierbare Segment wird erwartet, dass das schnellste CAGR von 2026 bis 2033 von 9,4 % beobachtet wird, das durch zunehmende Verwendung bei krankhaften Patienten, die keine orale Behandlung und schwere systemische Komplikationen tolerieren können, verursacht wird. Injizierbare Therapien werden oft eingesetzt, wenn ein sofortiger medizinischer Eingriff erforderlich ist oder eine gastrointestinale Absorption beeinträchtigt wird. Steigende ICU-Zulassungen bei älteren und immunkompromisierten Patienten unterstützen das Nachfragewachstum. Krankenhäuser halten zunehmend bereite Vorräte von intravenösen Antiinfektiva. Fortschritte in der Krankenhausinfektionsmanagement-Protokolle beschleunigen eine angemessene injizierbare Verwendung. Auch Kombinationsbehandlungsstrategien in kritischen Pflegeeinstellungen tragen zur Expansion bei. Eine verbesserte stationäre Überwachung ermöglicht eine sicherere Verabreichung von potenten Therapien. Aufstrebende Gesundheitsmärkte verbessern die Infusions- und stationäre Fähigkeiten. Physiker bevorzugen injizierbare Routen in ausgewählten Notszenarien zur schnellen Kontrolle. Starke Krankenhaus-Beschaffungsaktivitäten unterstützen weiterhin Einnahmen. Das Wachstum in tertiären Pflegezentren bleibt ein wesentlicher Faktor. Diese Fahrer machen injizierbare Therapien zum am schnellsten wachsenden Streckensegment.
• Von Endnutzern
Auf Basis von Endnutzern wird der Primary Clostridioides Difficile Infection-Markt in Krankenhäuser, Heimpflege, Spezialkliniken und andere segmentiert. Das Segment Krankenhäuser entfiel auf den größten Marktanteil von 63,7% im Jahr 2025, was durch die hohe Häufigkeit von medizinisch-assoziierten Infektionen und die Notwendigkeit einer sofortigen Diagnose und Behandlung verursacht wurde. Krankenhäuser bleiben die primären Zentren für Stuhltests, Isolationsprotokolle, Antibiotika-Administration und Management von schweren Dehydratisierung oder Komplikationen. Große stationäre Populationen und häufige Antibiotika-Nutzung erhöhen das Infektionsrisiko, anhaltende Nachfrage nach Behandlungsdienstleistungen. Die Präsenz von Infektionskrankheiten Spezialisten und Gastroenterologen verbessert die Behandlungsergebnisse. Krankenhäuser verwalten auch wiederkehrende und schwere Fälle, die eine enge Beobachtung erfordern. Starke Beschaffung von antiinfektiven Medikamenten unterstützte Segmenteinnahmen. Infektionspräventionsprogramme und Screening-Protokolle weitere erhöhte Diagnosevolumen. Öffentliche und private Krankenhäuser sind weiterhin zentral für Krankheitsüberwachungssysteme. Die ICU- und Notfallversorgungsfunktionen tragen zu einer strategischen Bedeutung bei. Reimbursement-Systeme bevorzugen häufig das stationäre Management für schwere Fälle. Diese Faktoren sorgten gemeinsam für die Segmentherrschaft.
Das Homecare-Segment wird erwartet, dass die schnellste CAGR von 10,1% von 2026 bis 2033, durch steigende Vorliebe für die Erholung zu Hause nach der anfänglichen Stabilisierung in Krankenhäusern. Viele mild-zu-mäßige Patienten setzen die orale Behandlung und das Hydratationsmanagement in den häuslichen Einstellungen fort. Telegesundheitsnachfolger verbessern die Therapietreue und Symptomüberwachung. Alternde Bevölkerungen bevorzugen zunehmend häusliche Pflege, um längere Krankenhausaufenthalte zu vermeiden. Home Pflegeleistungen für das Medikamentenmanagement erweitern sich in entwickelten Regionen. Geringere Behandlungskosten im Vergleich zur stationären Versorgung fördern die Annahme. Die Verfügbarkeit von Türschwellen-Apotheke verbessert den Zugang zu Arzneimitteln. Digitale Gesundheitstools helfen bei der Frühüberwachung von Rekursionssymptomen. Familienunterstützungssysteme verbessern auch den Patientenkomfort und die Compliance. Die Regierungen fördern die dezentrale Betreuung zur Verringerung der Krankenhausbelastung. Das verbesserte Bewusstsein für Hygieneprotokolle unterstützt die sichere Heimwiederherstellung. Diese Faktoren bewirken ein starkes Wachstum im Bereich der Pflege.
• Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Primary Clostridioides Difficile Infection-Markt in Krankenhaus-Apotheke, Online-Apotheke und Einzelhandels-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den größten Marktanteil von 56,9% im Jahr 2025, angetrieben durch hohe stationäre Behandlungsmengen und sofortigen Zugriffsbedarf für antiinfektive Medikamente. Krankenhaus-Apotheken sind für die Abgabe von Vancomycin, Fidaxomicin, IV-Therapien, Probiotika und unterstützende Pflegeprodukte kritisch. Zentralisierte Inventarsysteme sorgen für eine schnelle Therapieinitiation für neu diagnostische Patienten. Krankenhäuser verlassen sich auch auf kontrollierte antibiotische Stewardship-Programme durch interne Apotheken verwaltet. Starke institutionelle Kaufverträge unterstützten die stetige Umsatzentwicklung. Schwere und wiederkehrende Patienten erhalten häufig Medikamente direkt im Krankenhaus. Die Integration mit elektronischen Gesundheitsdaten verbessert die Dosiergenauigkeit und Compliance. Isolations- und Notfalleinheiten erhöhen den Pharmaziebedarf weiter. Öffentliche Krankenhäuser in den großen Märkten bleiben große Käufer. Erstattungsstrukturen führen häufig über Krankenhauskanäle akute Pflegerezepte durch. Kontinuierlicher Patientenzufluss hielt Segmentführung. Diese Faktoren hielten die Dominanz im Jahr 2025.
Das Online-Apothekensegment wird von 2026 bis 2033 am schnellsten CAGR von 11,3 % bezeugt, was durch die Erhöhung der digitalen Gesundheits-Adoption und die Nachfrage nach komfortablen Rezept-Refills getrieben wird. Patienten, die sich zu Hause erholen, nutzen zunehmend Online-Kanäle, um orale Antibiotika und unterstützende Therapien zu kaufen. Die Doorstep-Lieferung verbessert den Zugang für ältere und mobilitätsbegrenzte Patienten. Telemedizin-Integration beschleunigt die Umrechnungsrate von Rezept-zu-Käufen. Preisvergleichstools und Rabatte ziehen kostenbewusste Verbraucher an. Die wachsende Smartphone-Pension erweitert den Kunden weltweit. Abonnement-Refill-Dienste verbessern die Kontinuität der Pflege und der Einhaltung. Ländliche Patienten profitieren von einer breiteren Verfügbarkeit von Arzneimitteln durch E-Apothekenplattformen. Regulatorische Rahmenbedingungen für Online-Medikament-Verkäufe werden allmählich stärken. Verbesserte Logistiknetze unterstützen schnellere und temperatursichere Lieferungen. Steigende Vorliebe für kontaktloses Einkaufen im Gesundheitswesen erhöht Dynamik. Diese Faktoren machen Online-Apotheke zum am schnellsten wachsenden Vertriebskanal.
Primär Clostridioides Difficile Infection Market Regionale Analyse
- Nordamerika dominierte den primären Clostridioiden diffizilen Infektionsmarkt mit dem größten Umsatzanteil von etwa 44,2% im Jahr 2025,durch fortgeschrittene Gesundheitsinfrastruktur, hohe Diagnoseraten und günstige Rückerstattungssysteme in der gesamten Region
- Die Präsenz großer Pharmaunternehmen und führender Diagnostikhersteller unterstützten die Markterweiterung deutlich. Die zunehmende Inzidenz von Gesundheitswesen-assoziierten Infektionen und wiederkehrenden gastrointestinalen Erkrankungen hat die Nachfrage nach effektiven CDI-Management-Lösungen erhöht. Krankenhäuser und Pflegeeinrichtungen übernehmen zunehmend Infektionspräventionsprotokolle und schnelle Diagnosetests. Starkes ärztliches Bewusstsein für gezielte Antibiotikatherapien und mikrobiombasierte Behandlungen unterstützt das Wachstum
- Darüber hinaus stärken staatliche Gesundheitsausgaben und Qualitätsinitiativen im Krankenhaus den Markt. Kontinuierliche Innovation in der schnellen molekularen Diagnostik und Rekursionspräventionstherapie verbessert die Patientenergebnisse. Hoher Fokus auf antimikrobielle Stewardship-Programme trägt zur frühzeitigen Interventions- und Behandlungsoptimierung bei. Nordamerika wird voraussichtlich seine führende Marktposition während des Prognosezeitraums beibehalten
US Primary Clostridioides Difficile Infection Market Insight
Die USA.primäre Clostridioide difficile Infektion Marktden größten Umsatzanteil erfasst2025 in Nordamerika, durch erhebliches Wachstum in gezielten Therapien, schnelle Diagnostik und Krankenhausinfektionsmanagement-Programme gefördert. Das Land verfügt über eine große krankhafte und ältere Patientenpopulation mit höherem Risiko von CDI, wodurch eine starke Behandlungsnachfrage entsteht. Fortgeschrittene Labornetze und weit verbreitete PCR-basierte Tests verbessern die Frühdiagnoseraten. Starke Erstattungsdeckung unterstützt den Zugang zu branded Therapien und unterstützenden Pflegelösungen. Die zunehmende Akzeptanz von Schmal-Spektrum-Antibiotika, monoklonalen Antikörpern und Mikrobiom-Therapien erhöht das Marktwachstum. Krankenhäuser investieren stark in Infektionskontrollmaßnahmen und Umweltdekontaminationssysteme. Die Sensibilisierung für Recurrence-Prävention und Antibiotika unterstützt die Expansion. Die fortschreitende klinische Forschung und Produkteinführungen stärken die Wettbewerbslandschaft weiter. Die USA bleiben der wichtigste Beitrag zum regionalen Umsatzwachstum.
Europa Primär Clostridioides Difficile Infektion Markt Insight
Das Europaprimäre Clostridioide difficile Infektion Marktwird prognostiziert, um bei einem beträchtlichen CAGR während des gesamten Prognosezeitraums zu erweitern, der durch starke öffentliche Gesundheitssysteme und steigendes Bewusstsein für gesundheitsassoziierte Infektionen verursacht wird. Die steigenden älteren Bevölkerungszahlen und die steigenden Spitalisierungsraten unterstützen die Nachfrage in der gesamten Region. Regierungsgestützte Überwachungsprogramme und Infektionskontrollrichtlinien verbessern die Diagnose- und Behandlungswege. Verfügbarkeit fortgeschrittener Labordiagnostik und gezielte therapeutische Optionen erhöht die Annahme. Länder wie Deutschland, die USA, Frankreich und Italien stärken antimikrobielle Stewardship-Initiativen zur Verringerung der CDI-Bürde. Steigende Investitionen in Krankenhaushygiene und Patientensicherheitsprogramme tragen ebenfalls zum Wachstum bei. Die Ausweitung der klinischen Forschung in Mikrobiomtherapien und Recurrence Prävention unterstützt Innovation. Die Region profitiert von etablierten Rückerstattungsrahmen und der Barrierefreiheit im Gesundheitswesen. Eine ständige Modernisierung der Gesundheitseinrichtungen wird eine langfristige Markterweiterung erwarten.
U.K. Primary Clostridioides Difficile Infection Market Insight
Die U.K.primäre Clostridioide difficile Infektion Marktwird voraussichtlich während der Prognosezeit bei einer bemerkenswerten CAGR wachsen, die von NHS unterstützten Infektionskontrollprogrammen und zunehmendem Fokus auf Krankenhaus-benötigte Infektionsreduktion getrieben wird. Das Land unterhält starke Überwachungssysteme zur Überwachung der CDI-Einfalls- und Wiederauftretenstrends. Die steigende Nachfrage nach schnellen Diagnosen und evidenzbasierten Behandlungsprotokollen unterstützt das Wachstum. Die Regierung betont die antimikrobielle Stewardship und die verantwortliche Antibiotika-Präskribierung reduziert die Infektionsschwere und erhöht die gezielte Therapieannahme. Die Zunahme älterer Bevölkerung und chronischer Krankheitslasten verursachen weiterhin die Nachfrage nach der Behandlung. Die Ausweitung von Krankenhaussanitärprogrammen und Patientensicherheitsinitiativen unterstützt den Markt weiter. Forschungskooperationen zwischen Universitäten und Gesundheitseinrichtungen fördern therapeutische Innovation. Digitale Überwachungssysteme im Gesundheitswesen verbessern die Ergebnisse des Patientenmanagements. Diese Faktoren werden erwartet, dass das Marktwachstum in den USA aufrechterhalten wird.
Deutschland Primär Clostridioides Difficile Infection Market Insight
Deutschlandprimäre Clostridioide difficile Infektion Marktwird erwartet, dass sich während des Prognosezeitraums bei einer beträchtlichen CAGR ausdehnen, die durch eine fortgeschrittene Krankenhausinfrastruktur und ein starkes Bewusstsein für die Infektionsprävention gefördert wird. Deutschland verfügt über einen breiten Zugang zu Diagnostik und Fachpflege und unterstützt die rechtzeitige Erkennung und Behandlung von CDI-Fällen. Die steigenden Spitalisierungsquoten und die zunehmende ältere Bevölkerung tragen zur Marktnachfrage bei. Physiker übernehmen zunehmend leitlinienbasierte Therapien und Rekursionspräventionsstrategien für hochrisikobehaftete Patienten. Starke pharmazeutische Fertigungs- und Gesundheitsforschungsfähigkeiten verbessern die Produktverfügbarkeit. Präventive Gesundheitspolitik und Hygienestandards unterstützen die langfristige Marktentwicklung. Digitale Krankenhausmanagementsysteme verbessern die Infektionsüberwachung und die Patientenversorgung. Der Fokus Deutschlands auf die Qualität der Gesundheitsversorgung wird voraussichtlich weiter ausbauen. Das Land ist nach wie vor einer der bedeutendsten CDI-Behandlungsmärkte Europas.
Asien-Pazifik Primary Clostridioides Difficile Infektionsmarkt Einblick
Das Asien-Pazifikprimäre Clostridioide difficile Infektion Marktwird am schnellsten CAGR wachsenwährend der Prognosezeit von 2026 bis 2033, getrieben durch die Verbesserung der Gesundheitsinfrastruktur und die Erhöhung der Krankenhausaufenthalte. Das zunehmende Bewusstsein für Gesundheitswesen-assoziierte Infektionen und Infektionsbekämpfungspraktiken beschleunigt das regionale Marktwachstum. Die Steigerung des Antibiotikakonsums und der breitere Einsatz von Breitspektrum-Antimikrobiellen erhöhen das CDI-Risiko, wodurch die Nachfrage nach Diagnose und Behandlung steigt. Regierungen in ganz China, Indien, Japan und Südostasien erweitern den Zugang zu fortschrittlichen Gesundheitsdiensten und Laborfunktionen. Mehr Investitionen in Krankenhausmodernisierung und Patientensicherheitsprogramme unterstützen die Markterweiterung. Die wachsende pharmazeutische Fertigungskapazität verbessert die Erreichbarkeit von Behandlungsoptionen. Auch die zunehmende Häufigkeit chronischer Erkrankungen, die eine Krankenhausaufenthalte erfordern, trägt zur Nachfrage bei. Die Erweiterung der privaten Gesundheits- und Diagnostikketten erhöht die Zugänglichkeit. Asia-Pacific wird voraussichtlich während der Prognosezeit den am schnellsten wachsenden regionalen Markt bleiben.
Japan Primär Clostridioides Difficile Infektionsmarkt Einblick
Das Japanprimäre Clostridioide difficile Infektion Marktgewinnt an Dynamik aufgrund der alternden Bevölkerung, des fortgeschrittenen Gesundheitssystems und der starken Infektionsprävention. Japan hat ein hohes Bewusstsein in Bezug auf krankenhausbenötigte Infektionen und routinemäßige Verwendung von diagnostischen Screening in Gesundheitseinrichtungen. Die steigende Nachfrage nach gezielten CDI-Therapien und Recurrence Präventionslösungen unterstützt das Wachstum. Staatliche Gesundheitsprogramme fördern die frühe Diagnose und evidenzbasierte Behandlungswege. Eine zunehmende Krankenhausaufenthalte bei älteren Bevölkerungen schafft zusätzliche Marktnachfrage. Physiker übernehmen fortschrittliche Therapien mit verbesserten Sicherheits- und Wirksamkeitsprofilen. Starke pharmazeutische Innovation und Mikrobiomforschung stärken den Markt weiter. Digitale Monitoring-Tools und integrierte Krankenhaussysteme unterstützen ein besseres Infektionsmanagement. In Japan wird ein stetiges Wachstum im Prognosezeitraum erwartet.
China Primary Clostridioides Difficile Infektion Markt Insight
Das Chinaprimäre Clostridioide difficile Infektion MarktDer größte Marktanteil im asiatisch-pazifischen Raum im Jahr 2025 war auf die große Patientenbasis des Landes zurückzuführen, die Krankenhausinfrastruktur zu erweitern und die Gesundheitsausgaben zu erhöhen. Das zunehmende Bewusstsein für Gesundheitswesen-assoziierte Infektionen verbessert die Diagnoseraten und die Therapieaufnahme. Das rasante Wachstum in der Krankenhaus- und Antibiotikanutzung hat den Fokus auf CDI-Prävention und -Management erhöht. Regierungsinitiativen zur Verbesserung der Krankenhausqualität und zur Überwachung der Infektion unterstützen das Marktwachstum. Starke inländische pharmazeutische Herstellung verbessert die Verfügbarkeit und Erschwinglichkeit der Behandlung. Die Erweiterung der Labortests und der tertiären Krankenhäuser verbessert den Patientenzugang. Die zunehmende Annahme moderner Therapeutika und evidenzbasierter Behandlungsprotokolle ist die Nachfrage. Das Wachstum der privaten Gesundheitsdienste stärkt die Zugänglichkeit. China wird voraussichtlich die Führung auf dem regionalen Markt erhalten.
Primär Clostridioides Difficile Infection Market Share
Die Primary Clostridioides Difficile Infection Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Merck & Co., Inc.(US)
- Pfizer Inc. (USA)
- Ferring Pharmaceuticals (Schweiz)
- Astellas Pharma Inc(Japan)
- Summit Therapeutics Inc. (USA)
- Seres Therapeutics, Inc. (USA)
- Sanofi S.A.(Frankreich)
- AstraZeneca plc (USA)
- GlaxoSmithKline plc (USA)
- Johnson & Johnson (USA)
- Bayer AG (Deutschland)
- AbbVie Inc. (USA)
- Teva Pharmaceutical Industries Ltd.
- Viatris Inc. (USA)
- Sun Pharmaceutical Industries Ltd. (Indien)
- Dr. Reddy’s Laboratories Ltd. (Indien)
- Cipla Ltd. (Indien)
- Lupin Limited (Indien)
- Takeda Pharmaceutical Company Limited (Japan)
- Daewoong Pharmaceutical Co., Ltd. (Südkorea)
Neueste Entwicklungen in Global Primary Clostridioides Difficile Infection Market
- Im Juni 2021 aktualisierten die Infektious Diseases Society of America (IDSA) und die Society for Healthcare Epidemiology of America (SHEA) ihre klinischen Praxisrichtlinien für Clostridioides difficile Infektion, die Fidaxomicin über Vancomycin für anfängliche CDI-Folgen empfehlen, wenn möglich. Das Update hat die Behandlungsstandards für die primäre Clostridioides difficile Infektion deutlich beeinflusst, indem es niedrigere Rekursraten und verbesserte klinische Ergebnisse betonte.
- Im Dezember 2021 betonte Astellas Pharma eine umfassendere globale Adoption von DIFICID/Dificlir (Fidaxomicin) nach erweiterter Leitlinie Unterstützung für Clostridioides diffiziile Infektionsbehandlung. Die Entwicklung verstärkte die Marktnachfrage nach Schmal-Spektrum-Antibiotika, die speziell darauf ausgerichtet sind, das Rekursionsrisiko bei CDI-Patienten zu reduzieren
- Im November 2022 genehmigte die US-Food and Drug Administration Rebyota (fecal microbiota, live-jslm), die erste FDA-genehmigte Mikrobiota-basierte Therapie zur Prävention von wiederkehrenden Clostridioides diffizilen Infektionen bei Erwachsenen nach antibakterielle Behandlung. Obwohl für die wiederkehrende Infektion zugelassen, markierte der Meilenstein einen bedeutenden kommerziellen Durchbruch im breiteren CDI-Behandlungsmarkt und beschleunigte mikrobiombasierte therapeutische Entwicklung
- Im April 2023 genehmigte die US Food and Drug Administration VowstTM, entwickelt von Seres Therapeutics, als erste oral verabreichte fecal microbiota Produkt zur Verhinderung von wiederkehrenden Clostridioides difficile Infektion bei Erwachsenen nach antibakterielle Behandlung. Die kapselbasierte Therapie verbesserte Bequemlichkeit und Zugänglichkeit im Vergleich zu prozessbasierten Mikrobiotatherapien, was eine große Innovation im CDI-Markt darstellt
- Im Mai 2023 berichtete Nature Reviews Drug Discovery, dass die Zulassung von Vowst einen direkten Wettbewerb mit Rebyota schaffte und ein neues Mikrobiom-Therapie-Segment innerhalb des Clostridioides difficile Infektionsmarktes errichtete. Die Einführung von mehrfach zugelassenen Mikrobiota-Produkten signalisiert zunehmende Investitionen in nicht-antibiotische CDI-Präventionsstrategien
- Im Januar 2025, Merck zog Zinplava (bezlotoxumab) aus dem Markt, nach Industriebehandlung Landschaft Berichte. Die Entzugsvorbeugungsstrategien für wiederkehrende CDI und verstärkte kommerzielle Fokus auf Mikrobiota-Therapien und antibiotische Managementoptionen auf dem breiteren Clostridioides difficile Infektionsmarkt
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











