



Global Remanufactured und Refurbished Imaging Equipment Market Segmentation, By Product Type (MRI Systems, CT Scanner, Ultrasound Systems, X-Ray Systems, PET/PET-CT Systems, Mammography Systems, C-Arms & Cath Lab Systems), Refurbishment Grade (OEM-Certified Refurbished, Third-Party Rebuilt)
Was ist die Remanufactured und Refurbished Imaging Equipment Market Größe und Wachstum Rate
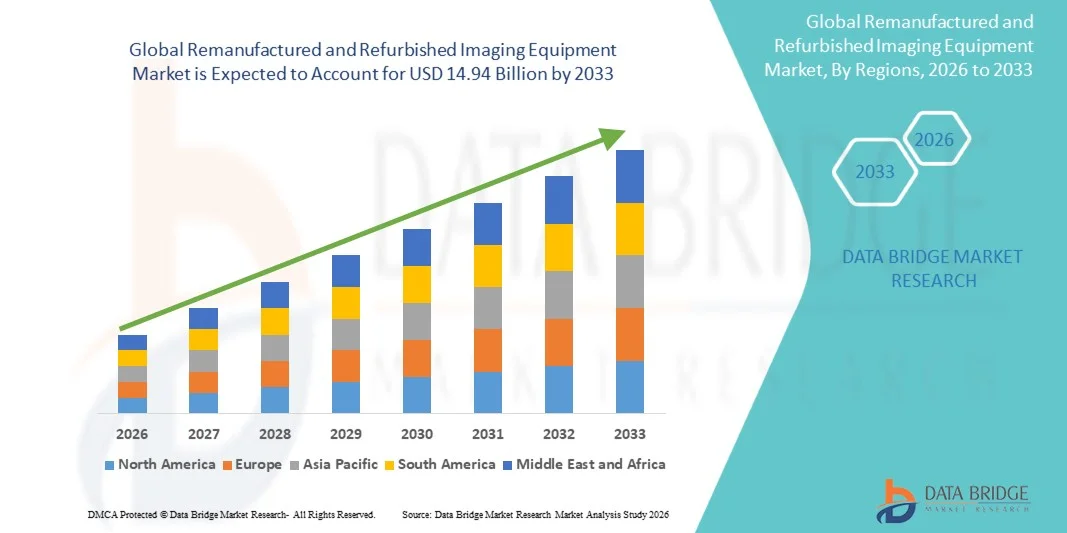
- Wie bei der Data Bridge Market Research Analyse wurde der umgebaute und umgebaute bildgebende Gerätemarkt mit8,42 Milliarden USD in 2025und wird zu erreichen14,94 Milliarden USD bis 2033, in einemCAGR von 7,20% von 2026 bis 2033.
- Der Markt erweitert sich stetig auf der Rückseite der anhaltend hohen Akquisitionskosten für neue diagnostische Bildgebungssysteme, wachsende Budgetzwänge über öffentliche und private Gesundheitsdienstleister und steigende Anerkennung von sanierten Bildgebungsgeräten als klinisch validierte, kostengünstige und immer nachhaltiger ausgerichtete Alternative zu neuen Kapitalanlagenkäufen.
- Umgebaute und renovierte bildgebende Ausrüstung umfasstMRT,CT-, Ultraschall-, Röntgen-, PET- und Mammographiesysteme, die auf die ursprüngliche Herstellerleistung, Sicherheit undKosmetikaSpezifikationen durch zertifizierte Sanierungsverfahren, entweder vom ursprünglichen Gerätehersteller oder von qualifizierten unabhängigen Anbietern. Da Gesundheitssysteme weltweit mit einem gleichzeitigen Druck auf die Erweiterung der diagnostischen bildgebenden Zugriffs- und Steueraufwendungen konfrontiert sind, werden renovierte Systeme zunehmend nicht als Kompromiss positioniert, sondern als validierter Weg zur modernen Bildgebungsfähigkeit, der durch die eigenen zirkulären Wirtschafts- und Nachhaltigkeitsverpflichtungen der ursprünglichen Gerätehersteller weiter verstärkt wird.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 8,42 Milliarden
- Voraussichtlicher Marktwert (2033): USD 14.94 Milliarden
- Prognose CAGR (2026–2033): 7,20%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Remanufactured und Refurbished Imaging Equipment Market
- Nordamerika dominierte den weltweit umgebauten und renovierten bildgebenden Gerätemarkt mit dem größten Umsatzanteil von 36,74% im Jahr 2025, unterstützt von einer großen installierten Basis von alternden bildgebenden Systemen, die für die Sanierung, etablierte OEM-zertifizierte Sanierungsprogramme und ein reifes Netzwerk unabhängiger Drittanbieter geeignet sind.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 9,6% von 2026 bis 2033 sein, angetrieben durch den rasch wachsenden Bedarf an diagnostischen bildgebenden Infrastrukturen in Indien, Südostasien und China, wo sanierte Systeme einen kostengünstigen Weg bieten, um den Zugang zu fortschrittlichen preissensitiven Gesundheitsmärkten zu erweitern.
- Das Segment MRI-Systeme führte die Produktkategorie mit einem Anteil von 28,63% im Jahr 2025 aufgrund der außergewöhnlich hohen Akquisitionskosten von neuen MRI-Systemen, was die Sanierung zu einem besonders attraktiven Weg für Krankenhäuser und Bildgebungszentren macht, die die MRT-Kapazität erhöhen oder verbessern möchten.
- CT-Scannersind die am schnellsten wachsende Produktart, die zur Registrierung eines CAGR von 8,7% prognostiziert wird und den stetigen Ersatzbedarf einer großen weltweit installierten Basis und steigenden diagnostischen Abbildungsvolumina in der Onkologie und Notfallversorgung widerspiegelt.
- Das OEM-zertifizierte Sanierungssegment dominierte die Renovierungsklasse mit einem Umsatzanteil von 54.28% im Jahr 2025, begünstigt für die Herstellergarantieabdeckung, garantierte Teileverfügbarkeit und das klinische Vertrauen, dass OEM-gestützte Programme relativ zu unabhängigen Drittanbieter-Remanufacturing bieten.
- Krankenhäuser entfielen 2025 auf 47,92% des Marktes, was die Konzentration von bildgebenden Geräten im Krankenhaus-Radiologie-Abteilungen widerspiegelte, während diagnostische Bildgebungszentren das am schnellsten wachsende Endverbraucher-Segment bei einem CAGR von 8,9% darstellen, da eigenständige Bildgebungsanbieter die Kapazität kosteneffizient erweitern.
- Das feld-upgradeed/in-place refurbished Segment ist die am schnellsten wachsende Refurbishment-Klasse, mit einem CAGR von 9,3%, angetrieben durch die steigende Annahme von Vor-Ort-modernization-Programmen, die bestehende Systeme auf aktuelle Software- und Hardware-Spezifikationen aktualisieren, ohne dass vollständige Systemersetzung erforderlich ist.
Bericht Umfang und neu erstellte und renovierte Imaging Equipment Market Segmentation
|
Attribute |
Umbaute und renovierte Bildverarbeitungsausrüstung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Remanufactured und Refurbished Imaging Equipment Market
- Original Equipment-Hersteller fördern zunehmend renovierte und in-place-Upgrade-Angebote explizit durch ein Nachhaltigkeits- und Kreislaufwirtschaftsobjektiv, Reframing-Refurbishment von einer kostengünstigen Alternative zu einem Umwelt- und Lebenszyklus-Wert-Proposition in seinem eigenen Recht.
- Diese Repositionierung wird durch formale Partnerschaften mit klinischen und professionellen Körpern verstärkt, die wissenschaftliche Glaubwürdigkeit für den Umweltfall für Sanierung und System-Upgrades verleihen.
- So gaben Siemens Healthineers und die European Society of Radiology im Februar 2025 in Wien eine gemeinsame Erklärung ab, in der betont wurde, dass ein renoviertes CT-System bis zu 86% der werkstoffbezogenen CO2e-Emissionen im Vergleich zu einem neuen System speichern kann, das 24 Tonnen Emissionen entspricht, während ein einziges MRT-System Upgrade auf die neueste Generation die CO2e-Emissionen um bis zu 71% reduzieren kann, was 33.400 kg entspricht.
- Die Hersteller erweitern auch das kreisförmige Modernisierungskonzept über MRT und CT hinaus in die interventionelle Bildgebung und bieten vor Ort Upgrade-Pfade als Alternative zum vollständigen Systemersatz für hochwertige Kapitalanlagen.
- Zum Beispiel hat Siemens Healthineers auf der ECR 2026 im März 2026 sein Fit Upgrade für Angiographiesysteme eingeführt, so dass Kunden mit einem bestehenden Artis Q-System vor Ort auf das neueste ARTIS-Icono upgraden können. Vision-Plattform anstatt das gesamte System zu ersetzen, bietet Zugang zu AI-powered-Bildgebungsfähigkeit und verbesserte Return on Investment durch einen kreisförmigen Hardware- und Softwaremodernisierung Ansatz.
- Da OEMs weiterhin Sanierungs- und In-place-Upgrade-Programme rund um die explizite Nachhaltigkeits- und Lifecycle-Wert-Messaging formalisieren und professionelle Radiologie-Organe die wissenschaftliche Glaubwürdigkeit für diese Ansprüche erhöhen, wird die Nachhaltigkeitspositionierung voraussichtlich durch die Prognoseperiode zu einer immer wichtigeren Kaufbetrachtung im Markt für renovierte Bildgebungsausrüstung werden.
Was sind die Schlüsseltreiber des Rebuilt und wiederhergestellten Bildverarbeitungsmarktes
- Die anhaltend hohen Akquisitionskosten für neue diagnostische Bildgebungssysteme, die je nach Modalität und Konfiguration von mehreren hunderttausend bis mehreren Millionen Dollar reichen können, machen nach wie vor renovierte Geräte zu einer wesentlichen Investitionsplanungsoption für haushaltsbelastete Krankenhäuser, Diagnosezentren und Gesundheitssysteme in entwickelten und aufstrebenden Märkten.
- Original Equipment-Hersteller erweitern aktiv die Breite ihrer zertifizierten Renovierungsangebote, erweitern das Angebot an Systemen und Konfigurationen, die kostenbewussten Käufern zur Verfügung stehen, und stärken das Vertrauen in den sanierten Kanal durch herstellergestützte Qualitätssicherung.
- Zum Beispiel berichtete GE HealthCare in seinem 2025-Jahresbericht, dass sein GoldSeal-Renovierungsprogramm die Lebensdauer von bildgebenden und Ultraschallsystemen erweiterte, indem es im Laufe des Jahres 22 neue, renovierte Angebote hinzufügte, die nachhaltige OEM-Investitionen in den Ausbau der zertifizierten Sanierung als Kerngeschäftskanal widerspiegeln.
- Die zunehmende Nachfrage nach diagnostischen Bildgebungen in aufstrebenden und preissensitiven Märkten, in denen neue Gerätekosten für die Mehrzahl der Gesundheitseinrichtungen untersagt bleiben, erweitert weiterhin die adressierbare Basis von Käufern für renovierte und wieder hergestellte Bildgebungssysteme.
- So kostet beispielsweise ein einziger neuer 128-slice CT-Scanner typischerweise zwischen 800.000 USD und 1,5 Millionen USD, während ein neues 1,5-T-MRT-System von 1,2 Millionen USD bis 3 Millionen USD reicht, eine Kostenstruktur, die eine starke Nachfrage nach zertifizierten sanierten Alternativen zwischen Krankenhäusern, Kliniken und diagnostischen Zentren in Indien, Nigeria, Ghana und der Karibik getrieben hat.
- Mit Kapitalbudgetdruck, der sowohl auf den reifen als auch aufstrebenden Gesundheitsmärkten anhält, und mit OEMs, die ihre zertifizierten Renovierungsportfolios weiter ausbauen und formalisieren, wird die Nachfrage nach remanufactured und refurbished Abbildungsausrüstung im gesamten Prognosezeitraum stetig wachsen.
Welche Faktoren erschweren das Wachstum des neu gefertigten und renovierten Bildverarbeitungsmarktes
- Die Regulierungsunsicherheit hinsichtlich der Unterscheidung zwischen routinemäßiger Wartung und Remanufacturing hat historisch Compliance Mehrdeutigkeit für Drittanbieter und Gesundheitseinrichtungen geschaffen, die Änderungen an bildgebenden Geräten durchführen, mit erheblichen Unterschieden in der regulatorischen Verpflichtung, je nachdem, wie eine Tätigkeit eingestuft wird.
- Diese Mehrdeutigkeit erforderte eine anhaltende regulatorische Aufmerksamkeit, um Verpflichtungen zu klären und das Compliance-Risiko für Unternehmen, die in der Wertschöpfungskette für renovierte Anlagen tätig sind, zu verringern.
- So hat die US Food and Drug Administration im Mai 2024 ihre abschließende Anleitung zur Remanufacturing of Medical Devices herausgegeben, um die Kriterien zu klären, mit denen festgestellt wird, ob die an einem fertigen Gerät durchgeführten Wartungs- oder Sanierungsmaßnahmen, einschließlich Bildgebungssysteme, eine Remanufacturing unter 21 CFR 820.3(w) darstellen und die sich daraus ergebenden Registrierungs-, Vormarktberechtigungs- und Berichtspflichten, die nach dem Übergang dieser Schwelle gelten, detailliert werden.
- Regulatorische Rahmenbedingungen in anderen wichtigen Märkten entwickeln sich weiter und erfordern Renovierungsanbieter, um gebietsspezifische Anforderungen zu verfolgen, da sie international expandieren.
- Eine Änderung der EU Medical Device Regulation von 2026 hat beispielsweise den spezifischen Begriff „voll renovierte medizinische Geräte“ eingeführt, um wiederverarbeitete und wiederverarbeitete Geräte zu beschreiben, die eine terminologische und regulatorische Verschiebung des europäischen Rahmens widerspiegeln, in dem Renovierungsanbieter, die in der Region tätig sind, nachverfolgen und einhalten müssen.
- Die Kombination historischer regulatorischer Mehrdeutigkeit, die Compliance-Bürgschaft im Zusammenhang mit der formalen Remanufacturing-Klassifikation und der anhaltenden gerichtlichen regulatorischen Evolution erhöht weiterhin die Kosten und Komplexität des Betriebs auf dem Markt für renovierte bildgebende Ausrüstungen, insbesondere für kleinere unabhängige Anbieter ohne spezielle regulatorische Angelegenheiten.
Wie wird der neu gefertigte und renovierte Imaging Equipment Market segmentiert
Der umgebaute und umgebaute bildgebende Anlagenmarkt wird auf der Basis von Produkttyp, Sanierungsgrad, Feldstärke, Endverbraucher, Anwendung und Verteilungskanal segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der weltweit umgebaute und umgebaute bildgebende Gerätemarkt in MRI-Systeme, CT-Scanner, Ultraschall-Systeme, Röntgen-Systeme segmentiert,PET/PET-CT-Systeme, Mammographie-Systeme, und C-Arme und C-Kath Labor-Systeme. Das Segment MRI-Systeme dominierte den Markt mit einem Anteil von 28,63% im Jahr 2025, aufgrund der außergewöhnlich hohen Akquisitionskosten neuer MRI-Systeme gegenüber anderen Modalitäten, die eine zertifizierte Sanierung zu einem besonders attraktiven Weg für Krankenhäuser und Bildgebungszentren macht, die MRT-Kapazität erweitern oder ersetzen wollen.
Das CT-Scanner-Segment soll das schnellste Wachstum bei einem CAGR von 8,7% von 2026 bis 2033 registrieren, angetrieben von einem großen, weltweit installierten Basis-Ersatzalter, steigenden diagnostischen Abbildungsvolumen in der Onkologie-Screening und Notfallversorgung und dem relativ kürzeren Renovierungszyklus, der für CT-Systeme im Vergleich zu MRT erreichbar ist.
- Von Refurbishment Grad
Auf der Grundlage der Renovierungsklasse wird der weltweit umgebaute und umgebaute bildgebende Anlagenmarkt in OEM-zertifizierte saniert, von Drittanbietern umgebaut und feldaufgerüstet/in-place renoviert. Das OEM-zertifizierte refurbished Segment dominierte den Markt mit einem Anteil von 54.28% in 2025, begünstigt für den Hersteller Garantieabdeckung, garantierte Teile Verfügbarkeit und klinisches Vertrauen, dass OEM-gestützte Programme wie GoldSeal, Ecoline und Diamond Select relativ zu unabhängigen Drittanbieter-Remanufacturing bieten.
Das feld-upgradeed/in-place refurbished Segment wird erwartet, dass die schnellsten CAGR von 9.3% von 2026 bis 2033, angetrieben durch die steigende Annahme von vor Ort Modernisierungsprogrammen, die bestehende Systeme auf aktuelle Hardware-und Software-Spezifikationen zu aktualisieren, ohne vollständige Systemersatz zu erfordern, reduziert sowohl Kapitalkosten als auch klinische Ausfallzeiten.
- Durch Feldstärke
Auf Basis der Feldstärke, die vor allem auf die Produktkategorie MRI anwendbar ist, wird der weltweit umgebaute und umgebaute Bildverarbeitungsanlagenmarkt in Low-field-, Mid-field- und High-field-Systeme segmentiert. Das Segment Mittelfeld (1.0T–1.5T) dominierte den Markt mit einem Anteil von 58,74% im Jahr 2025, was die etablierte klinische Akzeptanz und die breite diagnostische Anwendbarkeit von 1,5T-Systemen widerspiegelt, die die einzige größte Kategorie innerhalb der weltweit renovierten MRT-Basis darstellen.
Das High-field-Segment (über 1.5T) wird erwartet, dass das schnellste CAGR von 9,8% von 2026 bis 2033, angetrieben durch wachsende Verfügbarkeit von renovierten 3.0T-Systemen, da neuere Generationeneinheiten den Sekundärmarkt erreichen, und steigende klinische Nachfrage nach der höheren Bildauflösung und schneller Scanzeiten diese Systeme bieten.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der weltweit umgebaute und umgebaute bildgebende Gerätemarkt in Krankenhäuser, diagnostische Bildgebungszentren, ambulatorische Operationszentren und akademische und Forschungsinstitute segmentiert. Das Segment Krankenhäuser dominierte den Markt mit einem Anteil von 47,92% im Jahr 2025, was die Konzentration der bildgebenden Geräte Kaufentscheidungen innerhalb der Krankenhaus-Radiologie und diagnostischen Abteilungen in den entwickelten und aufstrebenden Gesundheitssystemen widerspiegelte.
Das Segment der diagnostischen Bildgebungszentren wird von 2026 bis 2033 mit dem schnellsten CAGR von 8,9 % bezeugt, der durch die fortgesetzte Erweiterung von eigenständigen und kettendiagnostischen Bildgebungsanbietern angetrieben wird, die sich auf eine umgerüstete Ausrüstung verlassen, um die Kapazität über mehrere Standorte hinweg kostengünstig zu skalieren.
- Anwendung
Auf der Basis der Anwendung wird der weltweit umgebaute und umgebaute bildgebende Gerätemarkt in Onkologie, Kardiologie, Neurologie, Orthopädie und allgemeine diagnostische Bildgebung segmentiert. Das allgemeine diagnostische Bildgebungssegment dominierte den Markt mit einem Anteil von 34.18% im Jahr 2025, was die breite, Cross-Spezialitätsauslastung von renovierten Röntgen-, Ultraschall- und CT-Systemen über Routine-Diagnostik-Workflows widerspiegelte.
Das Onkologie-Segment wird erwartet, dass das schnellste CAGR von 2026 bis 2033, angetrieben durch steigende globale Krebsinzidenz und die daraus resultierende Nachfrage nach erweiterten CT, PET/PET-CT, und MRI-Bildungskapazitäten zur Unterstützung von Diagnose, Inszenierung und Therapieüberwachung, insbesondere in kostenintensiven Gesundheitssystemen, beobachtet wird.
- Durch den Verteilerkanal
Auf Basis des Distributionskanals wird der weltweit umgebaute und umgebaute Bildverarbeitungs-Ausrüstungsmarkt in OEM-Direktrenovierungsprogramme, unabhängige Drittanbieter-Händler und Online-Auktions-Marktplätze segmentiert. Das Segment OEM-Direktrefurbishment-Programme dominierte den Markt mit einem Anteil von 51,36% im Jahr 2025, was den wachsenden ursprünglichen Equipmenthersteller Investitionen in formalisierte, Markenrenovierungsangebote als Kerngeschäfts- und Nachhaltigkeitsstrategie widerspiegelte.
Das unabhängige Drittanbieter-Händler-Segment wird erwartet, dass die schnellste CAGR von 7,9% von 2026 bis 2033, angetrieben durch die Multi-Marken-Flexibilität, konkurrenzfähige Preise und breitere Inventarauswahl diese Händler bieten relativ zu Einzelmarken OEM-Refurbishment-Programme, insbesondere für Käufer in Schwellenländern, die eine breite Palette von Optionen suchen.
Welche Region hält den größten Teil des Remanufactured und Refurbished Imaging Equipment Market
- Nordamerika dominierte den remanufactured und refurbished Abbildungstechnik-Markt und entfiel auf den größten Umsatzanteil von 36,74% im Jahr 2025, unterstützt durch eine große installierte Basis von alternden Abbildungssystemen, die für die Sanierung, etablierte OEM-zertifizierte Sanierungsprogramme von regional ansässigen Herstellern geeignet sind, und ein reifes, wettbewerbsfähiges Netzwerk unabhängiger Drittanbieter-Händler.
- Die Region profitiert auch von einer etablierten sekundären Marktinfrastruktur, darunter spezialisierte Sanierungsanlagen, Teilelieferanten und Logistiknetzwerke, die effiziente Beschaffung, Restaurierung und Wiedereingliederung gebrauchter Bildgebungssysteme unterstützen. Die Fortsetzung der OEM-Investitionen in den Ausbau von zertifizierten Sanierungsportfolios soll die Führung Nordamerikas durch den Prognosezeitraum stärken.
U.S. Remanufactured und Refurbished Imaging Equipment Market Insight
Der US-Markt für remanufactured und refurbished Abbildungstechnik hält die führende Position in Nordamerika, untermauert durch den Maßstab des inländischen Krankenhaus- und Diagnose-Imaging-Center-Netzwerks und die Konzentration der großen OEM-zertifizierten Sanierungsprogramme und unabhängigen Händlern im Land. Die US-Gesundheitsanbieter zeigen eine starke und anhaltende Nachfrage nach zertifizierten MRT- und CT-Systemen als kapitaleffizienter Weg zur Aufrechterhaltung und Erweiterung der Bildgebungsfähigkeit. Die anhaltende regulatorische Klarheit der FDA hinsichtlich der Remanufacturing-Verpflichtungen trägt zuversichtlichere Beteiligung sowohl von OEM als auch von unabhängigen Refurbishment-Anbietern am Inlandsmarkt bei.
Kanada neu hergestellte und renovierte Imaging Equipment Market Insight
Kanadas neu hergestellter und renovierter bildgebender Ausrüstungsmarkt wächst, angetrieben durch strenge provinzielle Gesundheitsbudgets, alternde Krankenhausinfrastruktur und steigende Diagnostiknachfrage. Restaurierte CT-, MRT- und Ultraschallsysteme bieten einen kosteneffizienten Zugang zu fortschrittlichen diagnostischen Fähigkeiten und unterstützen dabei die Ziele der Nachhaltigkeit und der elektronischen Abfallreduktion. Wachstumszentren auf OEM-zertifizierten Rezertifizierungsprogrammen. Allerdings bleiben streng durchgesetzte Gesundheits-Kanada-Sicherheitsvorschriften, Importtarife auf Ersatzkomponenten und Krankenhauspräferenzen für neue Technologien weiterhin zentrale Marktbeschränkungen.
Asia-Pacific Remanufactured and Refurbished Imaging Equipment Market Insight
Der asiatisch-pazifische, umgebaute und renovierte bildgebende Gerätemarkt wird erwartet, dass er das weltweit schnellste Wachstum bezeugt, das durch den rasch wachsenden Bedarf an diagnostischen bildgebenden Infrastrukturen in Indien, Südostasien und China getrieben wird, wo sanierte Systeme einen kostengünstigen Weg bieten, um den Zugang zu fortschrittlicher Bildverarbeitung in preissensitiven Gesundheitsmärkten zu erweitern. Steigende Investitionen im Gesundheitswesen, wachsende Nachfrage nach diagnostischen Bildgebungen außerhalb der großen Metropolregionen und der Ausbau regionaler Vertriebsnetze von OEM und unabhängigen Renovierungsanbietern beschleunigen das Marktwachstum in der gesamten Region.
China Rebuilt und renovierte Imaging Equipment Market Insight
Chinas neu gefertigter und renovierter bildgebender Ausrüstungsmarkt beschleunigt, angetrieben durch staatliche Gesundheitskosten-Containment-Bemühungen, Krankenhausbudget-Zwänge, und erweitert Tier-2/3 regionale Klinik-Netzwerke. Restaurierte CT-, MRT- und Ultraschallsysteme bieten einen kostengünstigen Zugang zu hochentwickelten Diagnosefunktionen. Wachstumszentren für OEM-zertifizierte Rezertifizierungsprogramme und lokale Renovierungspartnerschaften. Die Adoption steht jedoch vor Reibung von strengen NMPA-Bestimmungsstandards, Importtarifen auf Ersatzkomponenten und einer starken Inlandspräferenz für "Made in China" neue Hardware.
Indien Rebuilt und renovierte Imaging Equipment Market Insight
Der indische Markt für remanufacturierte und renovierte bildgebende Geräte erweitert sich rasant, unterstützt durch die erhebliche Kostenlücke zwischen neuen und renovierten bildgebenden Systemen relativ zu den Haushaltszwängen, denen die Mehrheit der Krankenhäuser und diagnostischen Zentren des Landes gegenübersteht. Die wachsende Zahl von spezialisierten Renovierungsanbietern dient nun dem Inlandsmarkt mit Multi-Marken-Portfolios, die CT-, MRT-, Ultraschall- und Röntgensysteme umfassen, unterstützt von OEM-trainierten Service-Ingenieuren und erweiterten Garantieoptionen, erweiterten Zugang zu fortschrittlichen Diagnose-Imaging-Fähigkeiten in städtischen und halbstädtischen Gesundheitseinrichtungen.
Welche sind die Top-Unternehmen im Rebuilt- und Renovierten Imaging Equipment Market
Die remanufactured und refurbished Abbildungstechnik-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- GE HealthCare Technologies Inc.(US)
- Siemens Healthineers AG(Deutschland)
- Koninklijke Philips N.V.(Niederlande)
- Canon Medical Systems Corporation(Japan)
- Fujifilm Holdings Corporation(Japan)
- Hitachi, Ltd. (Japan)
- Shimadzu Corporation (Japan)
- Mindray Medical International Limited (China)
- United Imaging Healthcare Co., Ltd. (China)
- Neusoft Medical Systems Co., Ltd. (China)
- Agito Medical A/S (Dänemark)
- Block Imaging International, Inc. (USA)
- Soma Technology, Inc. (USA)
- Avante Health Solutions (USA)
- US Med-Equip, LLC (USA)
- Everx Pvt. Ltd. (Indien)
- Integrity Medical Systems, Inc. (USA)
- Radiologie Onkologie Systems, Inc. (USA)
- Master Medizinische Geräte (US)
- Amber Diagnostics (USA)
- DMS Health Technologies (US)
- Centura Imaging (USA)
- Global Diagnostic Imaging, LLC (USA)
- Auxo Medical, LLC (USA)
- Prizmed Imaging (USA)
Was sind die neuesten Entwicklungen im Rebuilt und wiederhergestellten Imaging Equipment Market
- Im März 2026 hat Siemens Healthineers auf der ECR 2026 in Wien sein Fit Upgrade-Programm für Angiographie-Systeme eingeführt, um Kunden mit einem bestehenden Artis Q-System vor Ort auf das neueste ARTIS-Icono zu aktualisieren. Vision-Plattform anstatt das gesamte System zu ersetzen, bietet Zugang zu AI-powered-Bildgebungsfähigkeit, automatisierte Bewegungsreduktion und verbesserte Return on Investment durch einen kreisförmigen Hardware- und Softwaremodernisierung Ansatz.
- Während seines Geschäftsjahres 2025 berichtete GE HealthCare, dass das GoldSeal-Renovierungsprogramm die Lebensdauer von bildgebenden und Ultraschallsystemen erweiterte, indem es 22 neue renovierte Angebote hinzufügte, was die Investitionen des ursprünglichen Geräteherstellers zur Erweiterung der zertifizierten Sanierung als Kerngeschäfts- und Nachhaltigkeitskanal widerspiegelte.
- Im Februar 2025 veröffentlichten Siemens Healthineers und die European Society of Radiology auf der ECR 2025 in Wien eine gemeinsame Pressemitteilung, die den Nachhaltigkeitsfall für renovierte und aufgerüstete Bildgebungsanlagen hervorhebt, indem ein renoviertes CT-System bis zu 86 % der werkstoffbezogenen CO2e-Emissionen im Vergleich zu einem neuen System, das 24 Tonnen Emissionen entspricht, ein einziges MRT-System auf die neueste Generation reduziert werden kann.
- Im Mai 2024 veröffentlichte die US Food and Drug Administration ihre abschließende Anleitung zur Remanufacturing of Medical Devices, um die Kriterien für die Ermittlung, ob die auf einem fertigen Gerät durchgeführten Wartungs- oder Sanierungsmaßnahmen, einschließlich der Abbildungssysteme, eine Remanufacturing darstellen und die daraus resultierenden regulatorischen Verpflichtungen detailliert beschreiben, wobei sowohl OEM- als auch unabhängige Refurbishment-Anbieter, die im US-Markt tätig sind, mehr Compliance Klarheit bieten.
- Im Januar 2026 führte eine vorgeschlagene Änderung der EU Medical Device Regulation den spezifischen Begriff "voll renovierte medizinische Geräte" ein, um wiederverarbeitete und wiederverarbeitete Geräte zu beschreiben, die eine kontinuierliche regulatorische Entwicklung im europäischen Rahmen für den sanierten Bildgebungskanal widerspiegeln.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











