



Global Robot-as-a-Service (RaaS) Marktsegmentierung, Nach Robot-Typ (Professional und Persönliche), Anwendung (Handling, Assembling und Disassembling, Dispensing, Processing, Welding und Soldering Region, and Others), Enterprise Size (Small und Medium Enterprises und Large Enterprises), End-Use Industry (Hersteller, Automotive, Food und Bevercares), Logistik
Was ist der Robot-as-a-Service (RaaS) Marktgröße und Wachstumsrate
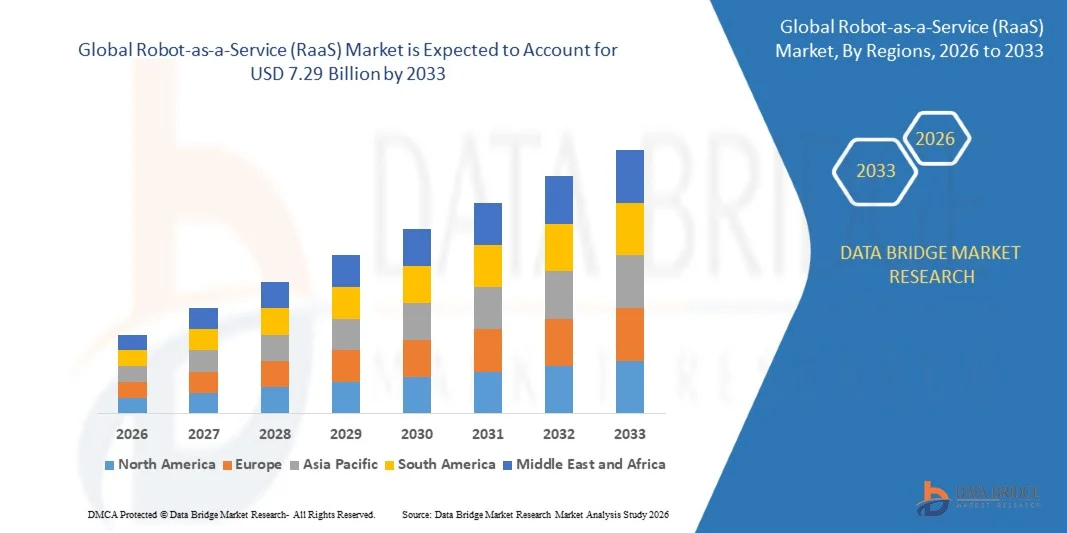
- Nach der Data Bridge Market Research Analyse wurde der Robot-as-a-Service (RaaS) Markt auf1,90 Mrd. USD im Jahr 2025und wird zu erreichen7,29 Milliarden USD bis 2033, in einemCAGR von 18,30% von 2026 bis 2033.
- Der Markt erlebt ein starkes Wachstum, das durch die zunehmende Einführung von Automatisierung, die steigende Nachfrage nach flexiblen und kostengünstigen Roboterlösungen und den wachsenden Bedarf an Robotik in den Bereichen Produktion, Logistik, Gesundheitswesen, Einzelhandel, Lebensmittel und Getränke sowie in anderen Branchen getrieben wird.
- Die zunehmende Nachfrage nach Automatisierung ohne hohen Investitionsaufwand, kombiniert mit Fortschritten in der künstlichen Intelligenz, Cloud Computing, maschinelles Lernen, Sensoren und Konnektivität, ermutigt Unternehmen, Robot-as-a-Service (RaaS)-Lösungen zu übernehmen. Die abonnementbasierten und Pay-per-use-Modelle verbessern auch den Zugang zu fortschrittlichen Robotik-Technologien, ermöglichen es Unternehmen, Automatisierung zu skalieren, die betriebliche Effizienz zu steigern, arbeitsintensive Aktivitäten zu reduzieren und flexible Bereitstellung in verschiedenen Anwendungen zu unterstützen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 1,90 Milliarden
- Voraussichtlicher Marktwert (2033): USD 7,29 Milliarden
- Prognose CAGR (2026–2033): 18,30%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Robot-as-a-Service (RaaS) Marktes
- Nordamerika dominierte den Robot-as-a-Service (RaaS) Markt mit einem Umsatzanteil von 36,8% im Jahr 2025, unterstützt durch die frühe Annahme von Robotik-as-a-Service-Modellen, starke Investitionen in Automatisierung und künstliche Intelligenz, etablierte Robotik-Infrastruktur und das Vorhandensein von großen Technologie- und Robotik-Anbietern.
- Asia-Pacific ist die am schnellsten wachsende Region, registriert einen CAGR von 20.1% von 2026 bis 2033, angetrieben durch schnelle industrielle Automatisierung, Erweiterung von Fertigungs- und Logistik-Operationen, steigende Arbeitskosten und zunehmende Übernahme von Abonnement-basierten Roboterlösungen in China, Japan, Südkorea und Indien.
- Das große Segment der Unternehmen dominierte die Unternehmensgrößenkategorie mit einem Umsatzanteil von 68,5% im Jahr 2025, unterstützt durch höhere Technologie-Investitionskapazitäten, etablierte Automatisierungsinfrastruktur und den zunehmenden Einsatz von Robotersystemen für Materialhandling, Fertigung, Lagerbetrieb und andere repetitive Aktivitäten.
- Das Segment der kleinen und mittleren Unternehmen wird als die am schnellsten wachsende Kategorie der Unternehmensgröße mit einem CAGR von 2026 bis 2033 prognostiziert, da die abonnierten und Pay-per-Use-Modelle die Investitionsanforderungen vor Ort reduzieren und kleinere Unternehmen auf fortgeschrittene Robotertechnologien zugreifen können.
- Das Handling-Segment entfiel auf den größten Anwendungsanteil von 35,8% im Jahr 2025, angetrieben durch den zunehmenden Einsatz von RaaS-Lösungen für Materialbewegung, Picking, Be- und Entladen, Lagerbetrieb und wiederkehrende industrielle Aufgaben. Das Segment wird bei einem CAGR von 18,7% von 2026 bis 2033 wachsen.
- Das Automotive-Segment dominierte die Kategorie Endverwendung mit einem Umsatzanteil von 17,4% im Jahr 2025, unterstützt durch die zunehmende Automatisierung in Montage, Schweißen, Materialhandling, Inspektion und anderen Produktionsaktivitäten.
- Das Logistik- und Lagersegment gehört zu den am schnellsten wachsenden Endbenutzungskategorien und registriert einen CAGR von 2026 bis 2033, der durch den Ausbau von E-Commerce, Lagerautomatisierung, Arbeitsknappheit, die Nachfrage nach schnellerer Auftragserfüllung und die zunehmende Bereitstellung autonomer mobiler und kollaborativer Robotersysteme angetrieben wird.
Report Scope und Robot-as-a-Service (RaaS) Marktsegmentierung
|
Attribute |
Robot-as-a-Service (RaaS) Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Robot-as-a-Service (RaaS) Markt
- RaaS bewegt sich zunehmend in Richtung KI-fähige und Cloud-verbundene Roboterflotten, so dass Unternehmen die Roboterleistung remote überwachen, Routen optimieren, Aufgaben zuordnen und mehrere Robotersysteme über zentrale Plattformen verwalten können.
- Zum Beispiel, im Juni 2026, betonte die Industrieabdeckung die zunehmende Übernahme von künstlicher Intelligenz, maschinellem Lernen, autonomer Navigation und Cloud-Roboter in RaaS-Einsätzen, insbesondere über Lager- und Erfüllungsoperationen.
- Die Integration von KI-, Machine Learning-, IoT- und Echtzeit-Analysen verbessert die autonome Entscheidungsfindung, vorausschauende Wartung, Flottenkoordination und operative Sichtbarkeit und hilft RaaS-Anbietern, die Roboterauslastung zu verbessern und Ausfallzeiten zu reduzieren.
- Abonnement, Miete, Pay-per-use und ergebnisbasierte Modelle werden immer wichtiger, da Unternehmen versuchen, die Operationen zu automatisieren, ohne große Kapitalinvestitionen zu machen. Die International Federation of Robotics berichtete, dass die RaaS-Flotten im Jahr 2024 um 31 % wuchsen, während die RaaS-Adoption in Transport- und Logistikanwendungen um 42 % zunahm.
- RaaS erweitert sich über die traditionelle Fertigung hinaus in Logistik, Lagerhaltung, Gesundheitswesen, Einzelhandel, Gastfreundschaft und andere Serviceanwendungen, unterstützt durch die Nachfrage nach flexibler Automatisierung und Lösungen, die nach betrieblichen Anforderungen skaliert werden können.
- Modulare und rekonfigurierbare Robotersysteme gewinnen an Aufmerksamkeit, da sie es Unternehmen ermöglichen, Robotik-Funktionen zu verändern, zusätzliche Einheiten hinzuzufügen und Automatisierungskapazitäten nach Änderungen in Produktionsvolumen, Lagernachfrage und Belegschaftsanforderungen anzupassen.
- So berichtete die International Federation of Robotics im Jahr 2025, dass der professionelle Service-Roboter-Verkauf 2024 fast 200.000 Einheiten erreichte, wobei Transport und Logistik die größte Anwendungskategorie bei über 102.900 Einheiten darstellen.
- Da Unternehmen zunehmend skalierbare Automation mit geringeren Kapitalanforderungen suchen, wird die Kombination von KI-fähigen Robotik, Cloud-Flottenmanagement, flexiblen Preismodellen, Fernüberwachung und vorausschauender Wartung erwartet, dass RaaS über industrielle und kommerzielle Anwendungen hinweg beschleunigt wird.
Was sind die Schlüsseltreiber des Robot-as-a-Service (RaaS) Marktes
- Die zunehmende Nachfrage nach flexibler Automatisierung mit niedrigeren Investitionen im Vorfeld erhöht die Übernahme von RaaS, da die Abo- und Mietmodelle es Unternehmen ermöglichen, die Robotikausgaben von Kapitalanlagen auf die Betriebsausgaben zu verschieben.
- So haben beispielsweise im Jahr 2025 Logistikautomatisierungsanbieter zunehmend RaaS-Modelle gefördert, die Roboter-Bereitstellung, Systemintegration, Wartung und laufende Unterstützung kombinieren und Lagerbetreibern ermöglichen, die Automatisierung nach Bedarf zu skalieren, ohne komplette Robotersysteme vorn zu kaufen.
- Die Steigerung der Arbeitsknappheit in Logistik, Fertigung, Gesundheitsversorgung und anderen arbeitsintensiven Industrien ermutigt Unternehmen, Robotersysteme für repetitive, körperlich anspruchsvolle und hochauflösende Aktivitäten einzusetzen und gleichzeitig die betriebliche Kontinuität zu erhalten.
- Die Erweiterung der Lagerautomatisierung und der E-Commerce-Compliance stellt eine starke Nachfrage nach RaaS-Lösungen, insbesondere autonomen mobilen Robotern und Material-Handling-Systemen, die für Inventarbewegung, Auftragserfüllung, Transport und Picking eingesetzt werden.
- Fortschritte bei der künstlichen Intelligenz, der autonomen Navigation, der Cloud Computing, der IoT-Konnektivität und der Flottenmanagement-Software verbessern die Roboterautonomie und ermöglichen eine zentrale Überwachung, Echtzeit-Task-Zuordnung, vorausschauende Wartung und Remote-Software-Updates.
- Zum Beispiel identifizierte die Industrieanalyse im Dezember 2025 die KI-Integration, Cloud-basierte Plattformen und kollaborative Robotik als wesentliche Faktoren, die die Flexibilität, Skalierbarkeit und Zugänglichkeit von RaaS-Lösungen im Bereich Logistik, Fertigung, Gesundheitswesen und Einzelhandel verbessern.
- Der zunehmende Bedarf an skalierbarer und schnell einsetzbarer Automatisierung unterstützt die Übernahme von RaaS bei kleinen und mittelständischen Unternehmen, da die Roboterkapazität nach betrieblichen Anforderungen erweitert, reduziert oder neu konfiguriert werden kann, ohne dass die langen Implementierungszyklen mit traditionellen Automatisierungskäufen verbunden sind.
Welche Faktoren erschweren das Wachstum des Robot-as-a-Service (RaaS)-Markts
- RaaS-Anbieter stellen weiterhin hohe Servicekosten für komplexe Robotik-Anwendungen vor, vor allem, wo Bereitstellungen maßgeschneiderte Hardware, Systemintegration, spezialisierte Software, umfangreiche Schulungen und laufende technische Unterstützung benötigen.
- Die Integration von Robotik-Hardware mit bestehenden Enterprise-Systemen, Lagermanagement-Systemen, Fertigungsplattformen, IoT-Infrastruktur und Cloud-Umgebungen kann die Bereitstellungskomplexität erhöhen und ein erhebliches technisches Know-how erfordern.
- Datensicherheit, Cybersicherheit, Sicherheit und Compliance bleiben wichtige Herausforderungen, da vernetzte Roboterflotten die Betriebsdaten zwischen Robotern, Cloud-Plattformen, Unternehmenssystemen und Remote-Management-Umgebungen kontinuierlich austauschen.
- Zum Beispiel identifizierte die RaaS-Marktanalyse im Jahr 2025 die Komplexität des Abomodells, die Skalierbarkeit der Flotte und die Preisfestsetzung der Nachhaltigkeit als zentrale Herausforderungen, da die Anbieter versuchen, wiederkehrende Servicekosten mit den Kundenerwartungen für eine flexible und kostengünstige Automatisierung auszugleichen.
- Die Leistung von RaaS hängt von zuverlässiger Konnektivität, Cloud-Infrastruktur, Sensoren, autonomer Navigations- und Flottenmanagement-Plattformen ab, wodurch die Servicekontinuität in Anlagen mit unzureichender digitaler Infrastruktur oder instabilen Netzwerkumgebungen erschwert wird.
- Die zunehmende Anzahl von Robotern, die an mehreren Standorten eingesetzt werden, schafft Herausforderungen im Zusammenhang mit der Wartung von Fuhrparks, Software-Updates, Interoperabilität, Ersatzteilen und technischer Unterstützung, insbesondere wenn Unternehmen von individuellen Roboterausführungen bis hin zu großen Multi-Site-Flotten skalieren.
- Zum Beispiel, im April 2026, Robot Service Map betonte die zunehmende Annahme von Abonnement- und Pay-per-use RaaS-Modelle, mit Robotersystemen zunehmend gebündelt mit Software, Wartung und Unterstützung.
- Die Kombination aus Integrationskomplexität, Cybersicherheitsanforderungen, wiederkehrenden Servicekosten, Infrastrukturabhängigkeit und dem Bedarf an zuverlässiger Langzeitroboterleistung stellt die RaaS-Marketing weiterhin in Frage, insbesondere für komplexe Anwendungen, die eine hohe Verfügbarkeit, Sicherheit und präzise Betriebssteuerung erfordern.
Wie wird der Robot-as-a-Service (RaaS) Markt segmentiert
Der Roboter-as-a-Service-Markt wird auf der Grundlage von Roboter-Typ, Anwendung, Unternehmensgröße und Endverwendung Industrie segmentiert.
- Von Robotertyp
Auf Basis des Robotertyps wird der Roboter-as-a-Service-Markt zu professionellem und persönlichem segmentiert. Das professionelle Segment dominierte den Markt mit einem Anteil von 67,5% im Jahr 2025, unterstützt durch den weit verbreiteten Einsatz von Roboterlösungen in Logistik, Fertigung, Gesundheitswesen, Einzelhandel und anderen kommerziellen Umgebungen. Zu den professionellen Robotern zählen Industrieroboter, autonome Mobilroboter, Logistik- und Lagerroboter, medizinische Roboter und andere kommerzielle Serviceroboter, die zunehmend durch Abo- und Nutzungsmodelle angeboten werden. Die starke Nachfrage nach Automatisierung, Arbeitsknappheit und die Notwendigkeit, die Investitionsaufwendungen zu reduzieren, fördern Unternehmen, professionelle Robotersysteme durch flexible Serviceverträge zu erreichen. Professionelle RaaS-Einsätze profitieren auch von integriertem Flottenmanagement, Wartung, Software-Updates und technischer Unterstützung, wodurch sie für Großunternehmen geeignet sind. Aktuelle Marktanalyse identifiziert professionelle Robotik als dominantes Typsegment.
Das persönliche Segment wird prognostiziert, um das schnellste Wachstum bei einem CAGR von 24,9% während der Prognosezeit zu registrieren, angetrieben durch die zunehmende Übernahme von Hausreinigungsrobotern, Begleitrobotern, Bildungsrobotern, Unterhaltungsrobotern und Gesundheitswesen-Unterstützungsrobotern durch servicebasierte Modelle. Personal RaaS-Lösungen reduzieren die Notwendigkeit für die Verbraucher, teure Roboter-Ausrüstung zu kaufen und bieten stattdessen Zugang durch Abo-, Miet- oder nutzungsbasierte Arrangements. Verbesserungen in Sprachschnittstellen, künstliche Intelligenz, Smart-Home-Konnektivität und autonome Navigation erhöhen die Funktionalität von persönlichen Robotern. Die zunehmende Akzeptanz des Verbrauchers im Service-basierten Zugang zu Robotik soll zusätzliche Möglichkeiten für dieses Segment schaffen
- Anwendung
Auf Basis der Anwendung wird der Roboter-a-Service-Markt in Handling, Montage und Demontage, Abgabe, Verarbeitung, Schweißen und Löten und andere segmentiert. Das Handlingsegment dominierte den Markt mit einem Anteil von 35,2% im Jahr 2025, unterstützt durch steigende Nachfrage nach automatisierter Materialbewegung, Kommissionierung, Sortierung, Verpackung, Palettierung und Lagerbetrieb. Autonome Mobilroboter und Roboterarme werden zunehmend über RaaS-Modelle eingesetzt, um den Durchsatz und die Betriebsflexibilität zu verbessern, ohne dass Kunden große Investitionen vor Ort tätigen müssen. Die Expansion des E-Commerce, die zunehmende Lagerautomatisierung und Arbeitsknappheit unterstützen die Nachfrage nach robotischen Handlinglösungen weiter. Die Handhabung stellt auch eine der etabliertesten RaaS-Anwendungen in Logistik-, Fertigungs- und Vertriebsumgebungen dar.
Das Assembling- und Dispensing-Segment soll das schnellste Wachstum bei einem CAGR von 25,4% während des Prognosezeitraums registrieren, der durch die steigende Nachfrage nach flexibler und präziser Automatisierung in Fertigungsumgebungen getrieben wird. RaaS-basierte Montageroboter können repetitive Produktionsaufgaben unterstützen und Herstellern erlauben, die Roboterkapazität nach Produktionsanforderungen zu skalieren. Die zunehmende Übernahme von kollaborativen Robotern, KI-fähigen Vision-Systemen und flexiblen Fertigungstechnologien verbessert die Fähigkeit von Robotern, Präzisionsmontage- und Ausgabevorgänge durchzuführen. Die Nachfrage aus Elektronik-, Automobil-, Konsumgüter- und anderen Fertigungsindustrien wird voraussichtlich weiter beschleunigen.
- Nach Unternehmensgröße
Auf der Grundlage der Unternehmensgröße wird der Roboter-as-a-Service-Markt in kleine und mittlere Unternehmen und große Unternehmen segmentiert. Das große Segment der Unternehmen dominierte den Markt mit einem Anteil von 69,0% im Jahr 2025, aufgrund der größeren Verfügbarkeit von Technologiebudgets, etablierter Automatisierungsinfrastruktur und einer höheren Nachfrage nach großräumigen Roboter-Einsätzen. Große Unternehmen übernehmen zunehmend RaaS, um Logistik, Fertigung, Lager, Gesundheitsversorgung und andere operative Prozesse zu automatisieren und gleichzeitig die Robotik-Ausgaben von Investitionsausgaben auf Betriebsausgaben zu verschieben. RaaS-Anbieter bieten auch Anpassungen, Systemintegration, Flottenmanagement, Wartung und technische Unterstützung, die es Großunternehmen ermöglicht, Robotersysteme über mehrere Anlagen hinweg einzusetzen. Die Fähigkeit, Roboterflotten nach betrieblichen Anforderungen zu skalieren, unterstützt die Übernahme von großen Organisationen.
Das Segment der kleinen und mittleren Unternehmen soll das schnellste Wachstum während des Prognosezeitraums erfassen, das durch die zunehmende Verfügbarkeit von Abonnement-basierten, Pay-per-Use und flexiblen Roboter-Bereitstellungsmodellen getrieben wird. KMU stehen traditionell vor Herausforderungen, die mit den hohen Investitions-, Wartungs- und technischem Know-how verbunden sind, die für die konventionelle Roboterannahme erforderlich sind. RaaS reduziert diese Barrieren, indem es Unternehmen ermöglicht, auf Roboterfähigkeiten zuzugreifen, ohne die gesamte Roboterinfrastruktur zu kaufen. Ein zunehmender Wettbewerb zwischen RaaS-Anbietern, modulare Roboterlösungen, vereinfachte Bereitstellung und flexible Preisgestaltung verbessern die Zugänglichkeit für KMU. Die zunehmende Notwendigkeit der Automatisierung, Arbeitsengpässe anzusprechen und die Produktivität zu verbessern, wird erwartet, die KMU-Adoption zu beschleunigen.
- Von End-Use Industrie
Der Roboter-as-a-Service-Markt wird auf Basis der Endverbraucher-Industrie in Produktion, Automotive, Lebensmittel und Getränke, Logistik und Transport, Healthcare, Einzelhandel, Telekommunikation und IT, BFSI, Verteidigung und andere segmentiert. Das Logistik- und Transportsegment dominierte den Markt mit einem Anteil von 30,0% im Jahr 2025, unterstützt durch die zunehmende Übernahme autonomer mobiler Roboter, automatisierter Materialhandling, Lagerpicking, Sortierung, Inventarbewegung und Erfüllungslösungen. Der rasche Ausbau von E-Commerce und zunehmend komplexeren Lieferketten ermutigt Logistikbetreiber, Roboterflotten durch flexible RaaS-Verträge bereitzustellen. RaaS ermöglicht es Logistikunternehmen, die Roboterkapazität nach Auftragsvolumen zu skalieren und dabei Investitions- und Wartungsaufgaben zu reduzieren. Die aktuelle Marktanalyse identifiziert die Logistik als führendes Endbenutzersegment aufgrund der starken Nachfrage nach Lagerautomatisierung und E-Commerce-Compliance.
Das Produktionssegment soll das schnellste Wachstum bei einem CAGR von 23,0 % während des Prognosezeitraums erfassen, das durch die zunehmende Übernahme von Smart Manufacturing, Industrie 4.0-Technologien, Collaborative Robots und automatisierten Produktionsprozessen vorangetrieben wird. Die Hersteller nutzen RaaS zunehmend für Montage, Verarbeitung, Schweißen, Materialhandling, Inspektion und maschinelle Bearbeitung. Besonders attraktiv für Hersteller, die eine flexible Automatisierung in wechselnden Produktionsanforderungen suchen, ist die Möglichkeit, Robotersysteme ohne wesentliche Kapitalinvestitionen einzusetzen. Die Integration von künstlicher Intelligenz, Bildverarbeitung, IoT-Konnektivität und Cloud-basiertem Flottenmanagement verbessert die Roboterleistung und ermöglicht es Herstellern, den Betrieb in Echtzeit zu überwachen und zu optimieren.
Welche Region hält den größten Anteil am Robot-as-a-Service (RaaS) Markt
- Nordamerika dominierte den Roboter-as-a-Service-Markt mit dem größten Umsatzanteil von 35,2% im Jahr 2025, unterstützt durch die Präsenz führender Robotik-Unternehmen, fortschrittliche Automatisierungsinfrastruktur und starke Investitionen in künstliche Intelligenz, Cloud Robotik und autonome Systeme. Die Region profitiert von der frühen Einführung von Robotik-as-a-Service-Modellen über Logistik, Fertigung, Gesundheitswesen, Einzelhandel und Lagerautomatisierung.
- Die Region profitiert auch von steigenden Arbeitsknappheit, starker E-Commerce-Aktivität und wachsender Nachfrage nach flexiblen Automatisierungslösungen, die den Kapitalaufwand senken. Die zunehmende Übernahme autonomer mobiler Roboter, kollaborativer Roboter, robotischer Picking-Systeme und Cloud-basiertes Flottenmanagement verstärkt die Führungsposition Nordamerikas weiter. Die zunehmende Verfügbarkeit von Abonnement-basierten, Pay-per-Use und ergebnisbasierten Robotik-Diensten wird erwartet, dass die weitere Markterweiterung unterstützt wird.
U.S. Robot-as-a-Service (RaaS) Marktaufsicht
Der US-Roboter-as-a-Service-Markt zeigt durch steigende Investitionen in Lagerautomation, autonome mobile Roboter, künstliche Intelligenz und Cloud-basierte Robotik-Plattformen ein starkes Wachstum. Das reife Technologie-Ökosystem und die Präsenz großer Robotik-Anbieter unterstützen den Einsatz von RaaS-Lösungen in Logistik, Fertigung, Gesundheitswesen, Einzelhandel und anderen kommerziellen Anwendungen. Die zunehmende Arbeitsknappheit und die Notwendigkeit, die Lagerproduktivität zu verbessern, fördern Unternehmen, Robotersysteme durch Abo- und Nutzungsmodelle zu übernehmen. Darüber hinaus verbessert die zunehmende Integration von KI, Bildverarbeitung, autonomer Navigation, vorausschauender Wartung und Remote-Flottenüberwachung die Skalierbarkeit und Betriebseffizienz von Roboter-Einsätzen in den USA.
Asien-Pazifik Robot-as-a-Service (RaaS) Marktaufsicht
Der asiatisch-pazifische Roboter-as-a-Service-Markt wird erwartet, dass schnelles Wachstum, angetrieben durch die Ausweitung der Produktionsaktivitäten, die Steigerung der industriellen Automatisierung, steigende Arbeitskosten und wachsende Investitionen in Robotik und künstliche Intelligenz in Ländern wie China, Japan und Südkorea. Die großen Fertigungs- und Logistikbranchen der Region schaffen eine starke Nachfrage nach autonomen mobilen Robotern, Roboterarmen, Lagerautomation und kollaborativen Roboterlösungen. Die zunehmende Einführung flexibler, abobasierter Automatisierung ermöglicht es Unternehmen auch, Robotertechnologien ohne wesentliche Investitionen zu nutzen. Darüber hinaus beschleunigen staatlich unterstützte intelligente Fertigungsinitiativen, der Ausbau des E-Commerce und die Fortschritte in der KI, der Cloud-Konnektivität und dem robotischen Flottenmanagement die Übernahme von Roboter-as-a-Service in Industrie- und Handelssektoren.
Japan Robot-as-a-Service (RaaS) Marktaufsicht
Der Japan-Roboter-as-a-Service-Markt zeigt durch das fortgeschrittene Robotik-Ökosystem des Landes, alternde Arbeitskräfte, Arbeitsknappheit und starkes Fokus auf Automatisierung ein konsistentes Wachstum. Automobilhersteller, Elektronikunternehmen, Logistikbetreiber, Gesundheitsorganisationen und Dienstleister übernehmen zunehmend Robotiksysteme, um die Produktivität zu verbessern und die Arbeitsbedingungen zu beheben. Die zunehmende Integration von künstlicher Intelligenz, autonomer Navigation, Sensoren, Bildverarbeitung und Cloud-basiertem Flottenmanagement unterstützt den Einsatz von RaaS-Lösungen. Darüber hinaus schaffen Japans etablierte Robotik-Produktionsfähigkeiten und die Betonung auf die Mensch-Roboter-Zusammenarbeit günstige Voraussetzungen für die Erweiterung von abo- und serviceorientierten Roboterlösungen.
China Robot-as-a-Service (RaaS) Marktaufsicht
Der China-Roboter-as-a-Service-Markt wächst rasant, angetrieben durch die Erweiterung der Fertigungsinfrastruktur, zunehmende Lagerautomatisierung, steigende Investitionen in künstliche Intelligenz und starke staatliche Unterstützung für fortgeschrittene Robotik-Entwicklung. Die wachsende Nachfrage nach autonomen mobilen Robotern, Roboterarmen, automatisierten geführten Fahrzeugen und intelligenten Lagersystemen erhöht die Übernahme von RaaS in Fertigungs-, Logistik-, Automobil-, Elektronik- und E-Commerce-Anwendungen. Darüber hinaus sind steigende Arbeitskosten und die Notwendigkeit, die Produktionseffizienz zu verbessern, ermutigen Unternehmen, sich auf flexible Roboter-Einsatzmodelle zu verschieben. Schnelle Fortschritte im Bereich KI, Bildverarbeitung, Cloud-Konnektivität und Robotik-Flottenmanagement stellen China als einer der am schnellsten wachsenden Märkte für Roboter-as-a-Service weltweit vor.
U.K. Robot-as-a-Service (RaaS) Marktaufsicht
Der Roboter-as-a-Service-Markt der USA erlebt stetiges Wachstum, unterstützt durch die zunehmende Einführung von Lagerautomatisierung, autonomen mobilen Robotern, Gesundheitsrobotik und flexiblen Fertigungstechnologien. Wachsende Arbeitsknappheiten über Logistik, Fertigung und Gesundheitsversorgung sind ermutigende Organisationen, Robotik durch Abo- und Nutzungsmodelle zu übernehmen. Die Expansion von E-Commerce- und Erfüllungsoperationen erhöht auch die Nachfrage nach robotischen Picking-, Sortier-, Transport- und Inventarmanagement-Lösungen. Darüber hinaus verbessert die zunehmende Integration von künstlicher Intelligenz, Cloud-Plattformen, Bildverarbeitung und Remote-Flottenüberwachung die Anpassungsfähigkeit und Effizienz von RaaS-Einsätzen in den USA.
Deutschland Robot-as-a-Service (RaaS) Marktaufsicht
Der deutsche Roboter-as-a-Service-Markt wächst aufgrund der starken industriellen Fertigungsbasis, der fortschrittlichen Automatisierungsfähigkeit und der zunehmenden Einführung von Industrie 4.0-Technologien stetig. Automobilhersteller, Logistiker, Elektronikunternehmen und Industrieanlagen nutzen zunehmend Robotiksysteme für Materialhandling, Montage, Inspektion, Maschinenneigung und Lagerbetrieb. Die Umstellung von kapitalintensiven Robotikkäufen auf flexible Abo- und Pay-per-use-Modelle schafft zusätzliche Möglichkeiten für RaaS-Anbieter. Kontinuierliche Fortschritte bei der künstlichen Intelligenz, der kollaborativen Robotik, der Bildverarbeitung, dem Cloud-basierten Flottenmanagement und der vorausschauenden Wartung, kombiniert mit dem starken Fokus Deutschlands auf intelligente Fertigung, treiben die Einführung von Roboter-as-a-Service-Lösungen weiter voran.
Welche sind die Top-Unternehmen im Robot-as-a-Service (RaaS) Markt
Die Robot-as-a-Service (RaaS) Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Locus Robotics, Inc. (USA)
- KUKA SE & Co. KGaA (Deutschland)
- ABB Ltd. (Schweiz)
- FANUC CORPORATION (Japan)
- Yaskawa Electric Corporation (Japan)
- Aethon, Inc. (USA)
- inVia Robotics, Inc. (USA)
- Exotec (Frankreich)
- Sarcos Technology and Robotics Corporation (USA)
- 6 River Systems, Inc. (USA)
- Avidbots Corporation (Kanada)
- Mobile Industrieroboter A/S (Dänemark)
- Omron Corporation (Japan)
- Seegrid Corporation (USA)
- GreyOrange Pte. Ltd. (Singapur)
- Starship Technologies (USA)
- Knightscope, Inc. (USA)
- Cobalt Robotics, Inc. (USA)
- Relay Robotics, Inc. (USA)
- Savioke, Inc. (USA)
- Fetch Robotics, Inc. (USA)
- Nuro, Inc. (USA)
- Cyberdyne Inc. (Japan)
- Soft Robotics, Inc. (USA)
- Hirebotics, Inc. (USA)
Was sind die neuesten Entwicklungen im Robot-as-a-Service (RaaS) Markt
- Im Juni 2025, nach Humro, ARAPL RaaS rebrandte als Humro, um seinen Fokus auf human-roboter-Zusammenarbeit und autonome Materialhandling-Lösungen zu stärken. Das Unternehmen betonte die Verwendung von Robotik, um repetitive und arbeitsintensive Aufgaben zu automatisieren und Menschen in betrieblichen Umgebungen zu unterstützen. Die Entwicklung spiegelt die zunehmende Einführung von Roboter-as-a-Service-Modellen zur Verbesserung der Produktivität und zur Bewältigung von Arbeitskräfteengpässen in industriellen Anwendungen wider.
- Im Juni 2024 haben die Unternehmen laut GXO Logistics and Agility Robotics ein mehrjähriges Robot-as-a-Service-Abkommen unterzeichnet, um Digit humanoide Roboter im Logistikbetrieb von GXO einzusetzen. Die Bereitstellung integriert Digit mit Agility Arc, eine Cloud-basierte Plattform für den Einsatz von Flotten, Workflow-Management, operative Überwachung und Fehlerbehebung. Die Entwicklung stellte eine wichtige Weiterentwicklung der RaaS-Adoption für Lager- und Logistikanwendungen dar, die das Potenzial einer servicebasierten Robotik-Bereitstellung bis hin zur Skalenautomatisierung ohne konventionelles Robotereigentum zeigt.
- Im Januar 2023 haben die Unternehmen laut H3 Dynamics und ARO ein gebündeltes Abomodell für DBX Drohnen-in-a-box und Software-Dienste im Rahmen der aufstrebenden Roboter-as-a-Service-Wirtschaft eingeführt. Das Modell ersetzte konventionelle Robotik-Kapitalausgaben mit einer einzigen monatlichen Servicegebühr für die Hardwareinstallation und On-Demand-Aerial-Datendienste. Die Lösung wurde entwickelt, um Navigation, Aufladung, Datenabruf und Verarbeitung für entfernte Industriestandorte wie Solarfarmen zu automatisieren und die Erweiterung von RaaS auf autonome Inspektions- und Fernüberwachungsanwendungen zu demonstrieren.
- Im Februar 2022 erweiterte das Unternehmen nach Verdant Robotics sein Roboter-as-a-Service-Modell, um Spezialkulturbauern den Zugang zu einem autonomen Multi-Agrarroboter zu ermöglichen. Das System kombinierte Millimeter-genaue Sprüh-, Laser- und KI-basierte digitale Kulturmodellierung zur Unterstützung landwirtschaftlicher Betriebe. Die Entwicklung hat gezeigt, wie RaaS Zugang zu fortschrittlichen autonomen Robotiken bieten kann, ohne dass die Landwirte große Investitionen vor Ort tätigen müssen und eine breitere Einführung von Robotik in der Präzisionslandwirtschaft unterstützen.
- Laut Anyware Robotics kündigte das Unternehmen 2024 an, dass der autonome Roboter Pixmo für Container- und Lkw-Entladung sowohl über Direktkauf- als auch Roboter-as-a-Service-Modelle angeboten werden würde. Der KI-betriebene mobile Roboter wurde entwickelt, um Boxen von LKWs und Containern autonom zu entladen und könnte innerhalb von Tagen eingesetzt werden. Die RaaS-Option wurde positioniert, um Logistikunternehmen die Kapazität der Roboterentlade nach betrieblichen Anforderungen zu skalieren und den wachsenden Einsatz flexibler Service-basierter Robotik im Lager- und Logistikbetrieb hervorzuheben.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











