



Globale Marktsegmentierung für Hautersatzmaterialien nach Produkt (azellulär, zellulär und Sonstige), Klasse (Klasse III, Klasse II und Klasse I), Anwendung (Verbrennungen, Geschwüre, kosmetische Chirurgie und Sonstige), Endverbraucher (Wundkliniken und Krankenhäuser, Schönheits- und Kosmetikindustrie und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Hautersetzer und Substitute Marktgröße und Wachstum
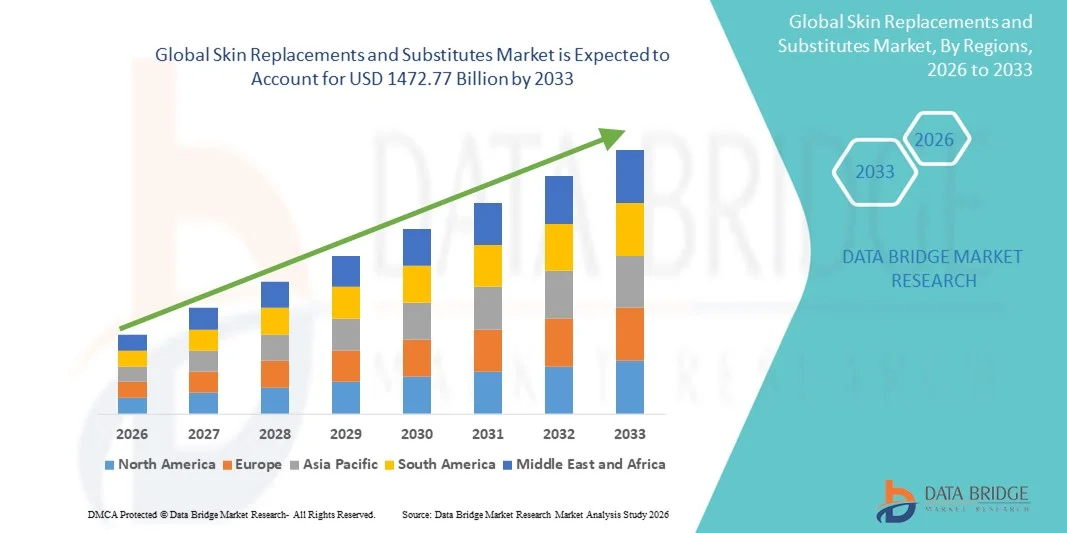
- Wie pro Data Bridge Market Research Analysis Globale Hautersetzungen und Ersatzmarktgröße wurden bei916,40 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen1472,77 Milliarden USD bis 2033, beiCAGR von 6,11%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung fortschrittlicher Wundversorgungstechnologien und schnellen Fortschritten in der Gewebetechnik und regenerativen Medizin, die eine größere Digitalisierung, Innovation und Effizienz im Gesundheitsbereich vorantreiben
- Darüber hinaus stellt die steigende Patientennachfrage nach effektiven, sicheren und minimal invasiven Behandlungslösungen - unter der zunehmenden Vorliebe für biologisch verträgliche und integrierte Hautersatzprodukte - Hautersatz und -ersatzstoffe als bevorzugte Option im modernen Wundmanagement her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Skin Replacements und Substitutes-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 916.40 Milliarden
- Voraussichtlicher Marktwert (2033): USD 1472.77 Billion
- Wettervorhersage CAGR (2026–2033): 6.11%
Was sind die großen Takeaways von Hautersatzungen und Substitutenmarkt
- Hautersatzungen und -ersatzstoffe, die bioengineerierte Haut, Allografts, Xenografts und synthetische Substitute umfassen, sind aufgrund ihrer Fähigkeit, Heilung zu verbessern, Infektionsrisiken zu reduzieren und die Patientenergebnisse in akuten, chronischen und brennbedingten Wunden zu verbessern, immer wichtiger.
- Die eskalierende Nachfrage nach Hautersatzlösungen wird in erster Linie durch die zunehmende Prävalenz von chronischen Wunden, diabetischen Geschwüren, Verbrennungen und Traumataverletzungen, verbunden mit wachsendem Bewusstsein der Gesundheitsexperten über die klinischen Vorteile moderner Hautersatztechnologien, angetrieben.
- Nordamerika dominierte den Hautersatz- und Ersatzmarkt mit dem größten Umsatzanteil von 41,5% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, höhere Behandlungsraten, starke Rückerstattungssysteme und das Vorhandensein führender Biotechnologieunternehmen, die kontinuierliche Innovation vorantreiben
- Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region der Haut sein Ersetzen und Ersatzmarkt während der Prognosezeit, angetrieben durch schnelle Urbanisierung, eine zunehmende diabetische Bevölkerung, Verbesserung der Gesundheitsausgaben und steigende Zugänglichkeit für fortgeschrittene Wundversorgungslösungen
- Das Segment Class III hielt 2025 den größten Marktanteil von 55,4%, da hochmoderne und regulierte biologische Hautersatzstoffe in der kritischen Wundbehandlung weitgehend eingesetzt wurden.
Report Scope und Skin Ersetzungen und Substitutes Marktsegmentierung
|
Attribute |
Skin Ersetzungen und Substitute Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die wichtigsten Trends im Bereich der Hautersatzungen und Substitutenmarkt
Förderungen in Bioengineered Skin und Regenerativen Technologien
- Ein signifikanter und beschleunigender Trend im globalen Hautersatz- und Ersatzmarkt ist die zunehmende Integration fortschrittlicher Bioengineering-Technologien, einschließlich Biomaterialien, gewebetechnischer Konstrukte und stammzellbasierte Therapien. Diese Innovationen helfen, mehr funktionelle, biokompatible und langlebige Hautersatzstoffe zu schaffen, die die Eigenschaften des natürlichen Skis genau nachahmen
- So werden beispielsweise azelluläre Dermalmatrizen der nächsten Generation (ADMs) und kollagenbasierte Gerüste mit verbesserter struktureller Integrität, verbessertem Gefäßbildungspotential und reduzierter Immunogenität entwickelt. Diese Verbesserungen ermöglichen bessere Patientenergebnisse bei Wundheilung, Verbrennungspflege und rekonstruktive Verfahren
- Die Einarbeitung3D-BiodruckTechnologie gewinnt auch Dynamik, so dass die Schaffung von geschichteten Hautgeweben mit präziser Architektur. Unternehmen und Forschungseinrichtungen entwickeln aktiv anpassbare gedruckte Hauttransplantate, die die Heilung beschleunigen und Narben reduzieren
- Darüber hinaus ist der zunehmende Trend zu autologen zellbasierten Ersatzstoffen, wie z.B. kultivierten Epithelautograften (CEA), die Neuformulierung von klinischen Ansätzen, insbesondere für Patienten mit umfangreichen Verbrennungen oder chronischen Geschwüren. Diese Substitute bieten ein reduziertes Abstoßungsrisiko und eine verbesserte Gewebeintegration
- Die kontinuierliche Entwicklung von bioengineerierten Hauttechnologien transformiert grundsätzlich die Erwartungen an Wundmanagement und rekonstruktive Behandlungen, da medizinische Anbieter zunehmend Lösungen priorisieren, die Bequemlichkeit, reduzierte Erholungszeit und langfristige funktionelle Leistungsfähigkeit vereinen
- Infolgedessen steigt die Nachfrage nach innovativen, klinisch effektiven und anpassbaren Hautersatzlösungen in Krankenhäusern, Verbrennungszentren und Spezial Dermatologie-Praktiken weltweit
Skin Ersetzungen und Substitutes Marktdynamik
Fahrer
Wachsende Notwendigkeit für fortgeschrittene Wound Care Amid Rising Burns, Ulcers und chronische Bedingungen
- Die zunehmenden Anfälle von Brandverletzungen, diabetischen Fußgeschwüren, venösen Beingeschwüren, Druckgeschwüren und chirurgischen Wunden treiben die Nachfrage nach effektiven Hautersatzlösungen. Der globale Anstieg bei chronischen Erkrankungen, insbesondere Diabetes und Gefäßerkrankungen, hat die Zahl der Patienten, die eine fortgeschrittene Wundversorgung erfordern, deutlich erhöht.
- Zum Beispiel, im April 2025, erweitert seine Beteiligung an der medizinischen Technologie durch die Erkundung neuer Integrationen von hochpräzisen Sensoren zur Überwachung von Heilungsbedingungen in Wund-Care-Anwendungen – beweist, wie Unternehmen erweitern Fähigkeiten, um Next-Gen-Kliniklösungen in der Hautersatz- und Substitutes-Raum zu unterstützen
- Da Gesundheitsdienstleister die Heilungsraten verbessern, Infektionsrisiken reduzieren und Krankenhausaufenthaltsdauern minimieren wollen, bieten fortgeschrittene Hautersatzstoffe gegenüber herkömmlichen Wundauflagen hervorragende Vorteile. Dazu gehören eine verbesserte Feuchtigkeitsbilanz, eine Unterstützung für die zelluläre Regeneration, eine verbesserte Vaskularisierung und eine reduzierte Narbenbildung
- Darüber hinaus wird durch den zunehmenden Einsatz minimal-invasiver und regenerativer Therapien die gewebeverstärkte Haut in stationärer und ambulanter Einstellung bevorzugt.
- Die zunehmende Annahme von Biologik, das wachsende Bewusstsein für fortgeschrittene Wundversorgung und die Ausweitung der Gesundheitsinfrastruktur – vor allem in Schwellenländern – sind zentrale Faktoren, die die Marktnachfrage beschleunigen
- Darüber hinaus trägt die Verfügbarkeit von gebrauchsfertigen, benutzerfreundlichen Hautersatzprodukten zu einem erhöhten Einsatz in akuten Pflege-, Pflege- und Operationszentren bei.
Zurückhaltung/Challenge
Hohe Behandlungskosten und eingeschränkte Zugänglichkeit in Entwicklungsregionen
- Hohe Kosten, die mit fortgeschrittenen Hautersatzstoffen verbunden sind – insbesondere bioengineered, zellulare und stammzellbasierte Konstrukte – bleiben eine große Herausforderung, die die weit verbreitete Adoption einschränkt. Diese Produkte erfordern oft spezialisierte Lagerung, Handhabung und ausgebildete Kliniker, was die Gesamtbehandlungskosten deutlich erhöht
- So werden z.B. fortgeschrittene gewebevernetzte Hautersatzstoffe wie Apligraf und Dermagraft deutlich höher als herkömmliche Wundauflagen geschätzt, was sie für einen großen Anteil von Patienten in Niedrigeinkommens- und Entwicklungsländern unzumutbar macht. Die hohen Kosten für die Beschaffung und Anwendung entmutigen Krankenhäuser – insbesondere Regierungs- und ländliche Gesundheitszentren – von der Annahme solcher fortschrittlicher Lösungen
- Eine begrenzte Erstattungsdeckung in vielen Regionen ergänzt die finanzielle Belastung, wodurch fortgeschrittene Wundpflege-Therapien unzugänglich für einkommensschwache Patienten sind. Unzureichende Versicherungsunterstützung für chronische Wundbehandlungen führt oft zu verzögerter Pflege oder Vorliebe für billigere, aber weniger effektive Alternativen
- Darüber hinaus schaffen Mangel an ausgebildeten Klinikern, die in der Lage sind, anspruchsvolle Hautersatzprodukte zu verwalten und anzuwenden, Adoptionsbarrieren bei der Entwicklung von Gesundheitssystemen. Viele fortschrittliche Produkte benötigen chirurgisches Know-how, kontrollierte Umgebungen und die Überwachung nach der Applikation, die nicht konsequent in ressourcenbegrenzten Einstellungen verfügbar sind.
- Regulatorische Hürden auch langsame Adoption, da die klinische Bewertung von Biokompatibilität, Immunogenität und langfristige Wundintegration oft lange Zulassungszyklen erfordert
- Darüber hinaus können Bedenken hinsichtlich der Produktstabilität, des Infektionsrisikos und des Potenzials von Immunreaktionen - insbesondere in allogenen oder xenogenen Ersatzstoffen - das Vertrauen der Anbieter in die Annahme dieser Lösungen reduzieren.
- Die Überwindung dieser Herausforderungen erfordert eine breitere Unterstützung bei der Rückerstattung, eine kostengünstige Herstellung, eine verstärkte klinikianische Ausbildung und eine kontinuierliche Forschung, um skalierbare, erschwingliche und hochwertige Hautersatz- und Ersatzlösungen zu entwickeln
Skin Ersetzungen und Substitutes Markt Scope
Der Markt wird auf Basis von Produkt, Klasse, Anwendung und Endbenutzer segmentiert.
- Nach Produkt
Auf der Grundlage des Produkts wird der Markt für Skin Replacements und Substitutes in Acellular, Cellular und Others segmentiert. Das Segment Acellular dominierte den größten Marktanteil von 48,6% im Jahr 2025, angetrieben durch seinen hohen Einsatz in der Verbrennungspflege, chronischer Wundheilung und rekonstruktiver Operationen. Azelluläre Matrizen sind aufgrund ihrer starken Biokompatibilität, geringer Immunogenität und der Fähigkeit, die natürliche Geweberegeneration zu unterstützen, weit verbreitet. Healthcare-Anbieter verlassen sich auf azelluläre Produkte aufgrund ihrer langen Haltbarkeit, reduzierten Infektionsrisiken und starken klinischen Ergebnisse über mehrere Wundtypen. Die steigenden Vorkommnisse von diabetischen Geschwüren und traumatischen Verletzungen erhöhen die Nachfrage weiter, zusammen mit der zunehmenden Annahme in kosmetischen Verfahren. Kontinuierliche Fortschritte in der Decellularisierungstechnik und verbesserte Verarbeitungsstandards erhöhen die Produktsicherheit. Auch die günstige Rückzahlung in großen Märkten und die starke Durchdringung in Krankenhäusern und Wundversorgungszentren tragen zum dominanten Marktanteil des Zellsegments bei.
Das Segment Cellular wird erwartet, dass die schnellste Wachstumsrate von 21,3% von 2026 bis 2033, durch steigende Annahme von fortgeschrittenen biologisch aktiven Hautersatz mit lebenden Zellen. Zelluläre Produkte bieten überlegenes regeneratives Potenzial, wodurch schnellere Wundverschlüsse und eine verbesserte Patientenrückgewinnung ermöglicht werden. Hohe Nachfrage in Volldickenverbrennungen, komplexe Geschwüre und chirurgische Rekonstruktion beschleunigt die Aufnahme. Die laufenden Entwicklungen in der Gewebetechnik, der Stammzellintegration und der Biofabrikation erweitern klinische Anwendungen. Die zunehmende Investition in fortgeschrittene regenerative Medizin und personalisierte Hautersatzstoffe treibt ein starkes Marktwachstum an. Die zunehmende Sensibilisierung der Kliniker, die Erweiterung der Zulassungen und die zunehmende Zugänglichkeit in entwickelten und sich entwickelnden Regionen tragen ebenfalls zur schnellen Expansion des Segments von 2026 bis 2033 bei.
- nach Klasse
Auf der Grundlage der Klasse wird der Markt für Skin Replacements und Substitutes in Klasse III, Klasse II und Klasse I segmentiert. Das Segment Class III hielt 2025 den größten Marktanteil von 55,4%, da hochmoderne und regulierte biologe Hautersatzstoffe in der kritischen Wundbehandlung weitgehend eingesetzt wurden. Die Geräte der Klasse III sind aufgrund ihrer starken klinischen Wirksamkeit, der langfristigen regenerativen Ergebnisse und der Eignung für schwere Verbrennungen und tiefe Gewebeverletzungen weit verbreitet. Die zunehmende Zahl von Trauma-Fällen, chirurgische Eingriffe und chronische Wund-Ereignisse treibt die Nachfrage weiter an. Krankenhäuser und spezialisierte Verbrennungszentren verlassen sich auf Produkte der Klasse III für verbesserte Heilung, reduzierte Komplikationen und bessere Pfropfakzeptanz. Starke FuE-Aktivitäten in biotechnologischen Gewebelösungen und Innovationen im komplexen Wundmanagement verstärken die Segmentherrschaft weiter. Favorable klinische Ergebnisse und regulatorische Zulassungen stärken die langfristige Annahme auf globalen Märkten.
Das Segment Class II wird voraussichtlich die schnellste CAGR von 19,8% von 2026 bis 2033, angetrieben durch die zunehmende Annahme von Zwischenkomplexität Hautersatz für moderate Verbrennungen, Druckgeschwüre und chirurgische Wunden. Diese Produkte bieten eine Balance von Sicherheit, Wirtschaftlichkeit und klinische Leistung, so dass sie sehr attraktiv für Krankenhäuser und ambulante Wundpflegezentren. Technologische Weiterentwicklungen in synthetischen Gerüsten, Zellmatrizen und Hybridprodukten erhöhen den Einsatz. Die Sensibilisierung für die Wundversorgung, die Erweiterung der Gesundheitsinfrastruktur und günstige regulatorische Wege unterstützen ein beschleunigtes Wachstum. Das Segment profitiert auch von zunehmenden chronischen Wundfällen und einer breiteren Verfügbarkeit in Schwellenländern. Die kontinuierliche Innovation in den Materialien der Klasse II stärkt bis 2033 ihr hohes Wachstumspotenzial.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt für Skin Replacements und Substitutes in Burns, Ulcers, Cosmetic Surgery, and Others segmentiert. Das Segment Burns entfiel auf den größten Marktanteil von 41,7% im Jahr 2025, der durch steigende globale Brandeinfälle und die wesentliche Notwendigkeit von Hautersatzstoffen im Notfall-Wund-Management verursacht wurde. Brennende Verletzungen erfordern schnelle und fortgeschrittene rekonstruktive Eingriffe, so dass sowohl zelluläre als auch zelluläre ersetzt kritische Komponenten der Behandlung. Verbesserungen in der Trauma-Pflege-Infrastruktur, zunehmende staatliche Unterstützung bei der Verbrennungsbehandlung und fortschrittliche biologische Pfropfverfügbarkeit sind wichtige Beiträge zur Dominanz. Healthcare-Anbieter bevorzugen diese Produkte zur Reduzierung von Infektionen, zur Förderung einer schnellen Heilung und zur Minimierung von Narben. Starke klinische Erfolgsquoten bei Volldickenverbrennungen und rekonstruktive Verfahren erhöhen die Adoption weiter. Die wachsende Zahl spezialisierter Brennpunkte weltweit unterstützt auch eine hohe Nachfrage im Segment.
Das Ulcers-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, vor allem aufgrund der steigenden Prävalenz von diabetischen Fußgeschwüren, venösen Beingeschwüren und Druckgeschwüren. Chronische Geschwüre stellen langfristige gesundheitliche Herausforderungen, und Hautersatzstoffe spielen eine entscheidende Rolle bei schneller Heilung, reduzierten Komplikationen und verbesserten Patientenergebnissen. Die zunehmende diabetische Bevölkerung, alternde Demografie und sedentäre Lebensstile sind wichtige Wachstumstreiber. Fortgeschrittene biotechnologische Gewebe und regenerative Therapien haben eine starke klinische Wirksamkeit im Geschwürmanagement gezeigt. Ausweitung von Wundpflegezentren, verbesserte Rückerstattungslandschaften und steigende Präferenzen für minimalinvasive Behandlungen beschleunigen das Segmentwachstum weiter. Das wachsende Bewusstsein für chronische Wundkomplikationen unterstützt weiterhin eine robuste Markterweiterung bis 2033.
- Mit dem Endbenutzer
Der Markt für Skin Replacements und Substitutes wird auf Basis des Endbenutzers in Wound Care Clinics und Hospitals, Beauty and Cosmetics Industry und Others segmentiert. Das Segment Wound Care Clinics and Hospitals dominierte den größten Marktanteil von 64,1% im Jahr 2025, angetrieben durch ihre zentrale Rolle bei der Behandlung von Verbrennungen, Trauma, chirurgischen Wunden und chronischen Geschwüren. Gesundheitseinrichtungen verlassen sich aufgrund ihrer starken klinischen Wirksamkeit, standardisierten Protokolle und des Zugangs zu Fachkräften stark auf fortgeschrittene Hautersatzstoffe. Zunehmende Krankenhausaufnahmen für chronische Wunden, steigende Verbrennungsunfälle und höhere chirurgische Volumen unterstützen Segmentführung. Krankenhäuser und spezielle Wundpflege-Kliniken bieten fortschrittliche Wundtherapie-Infrastruktur, so dass sie die primären Benutzer von biologischen und synthetischen Ersatz. Die zunehmende staatliche Unterstützung für das Wundmanagement sowie eine verstärkte Einführung innovativer Hautersatztherapien trägt maßgeblich zur Dominanz des Segments bei.
Das Segment Beauty and Cosmetics Industry wird von 2026 bis 2033 am schnellsten CAGR von 18,9 % bezeugt, das von steigender Nachfrage nach regenerativen ästhetischen Behandlungen und nachverfahrensweisen Hautreparaturen geprägt ist. Hautersatzstoffe werden zunehmend in Narbenreduktion, Anti-Aging-Eingriffen und kosmetische Rekonstruktion eingesetzt, wodurch die Heilqualität und die Hautstruktur verbessert werden. Erweitern ästhetische Kliniken, steigende Konsumausgaben für kosmetische Verbesserung, und wachsende Präferenz für minimalinvasive Verfahren treiben Segmentwachstum. Technologische Fortschritte bei regenerativen Biomaterialien und wachsende Akzeptanz von biotechnologischen Geweben in Schönheitsbehandlungen unterstützen eine rasche Expansion. Medieneinfluss, Lebensstilverbesserungen und die zunehmende Übernahme hochwertiger kosmetischer Lösungen stärken die Wachstumsaussichten bis 2033.
Ersetzungen und Substitute Markt Regionale Analyse
- Nordamerika dominierte den Hautersatz- und Ersatzmarkt mit dem größten Umsatzanteil von 41,5% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, höhere Behandlungsraten, starke Rückerstattungssysteme und das Vorhandensein führender Biotechnologieunternehmen, die kontinuierliche Innovation vorantreiben
- Die zunehmende Prävalenz von chronischen Wunden, diabetischen Fußgeschwüren und Druckverletzungen ist die weitere Nachfrage
- Verbraucher und Gesundheitsdienstleister priorisieren zunehmend fortschrittliche Wund-Care-Lösungen, darunter gewebeverstärkte und biomotorisierte Hautersatzstoffe, um die Patientenergebnisse zu verbessern und Heilungszeiten zu reduzieren
U.S. Skin Ersetzungen und Substitutes Markt Insight
Der US-amerikanische Hautersatz- und Ersatzmarkt eroberte 2025 den größten Umsatzanteil innerhalb Nordamerikas, der durch eine weit verbreitete Einführung fortschrittlicher Wund-Care-Therapien und regenerativer Medizinlösungen gefördert wurde. Krankenhäuser, spezialisierte Kliniken und ambulante Pflegezentren werden zunehmend mit bioengineerierten und gewebeverstärkten Hautersatzmitteln zur Bewältigung chronischer Wunden und Verbrennungen eingesetzt. Die zunehmende Vorliebe für klinisch bewährte, schnellheilende Wund-Care-Lösungen, kombiniert mit einer starken Rückerstattungsdeckung und einer robusten Gesundheitsinfrastruktur, treibt die Markterweiterung in den USA weiter voran.
Europa Skin Ersetzungen und Substitutes Markt Insight
Der Markt für Hautersatz und Ersatzstoffe in Europa soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausdehnen, der durch zunehmende Auftreten von chronischen Wunden, diabetischen Geschwüren und chirurgischen Wunden verursacht wird. Die Sensibilisierung von Gesundheitsdienstleistern über die Vorteile von gewebe- und biologen Hautersatzstoffen fördert die Adoption in Krankenhäusern und spezialisierten Wundpflegezentren. Die zunehmende Urbanisierung, verbunden mit verbesserten Gesundheitsausgaben, unterstützt den Ausbau fortschrittlicher Wundversorgungslösungen in Wohn- und klinischen Anwendungen.
U.K. Skin Ersetzungen und Substitutes Markt Insight
Der US-amerikanische Hautersatz- und Ersatzmarkt wird voraussichtlich während des Prognosezeitraums mit einem bemerkenswerten CAGR wachsen, der durch steigende Nachfrage nach fortschrittlichen Wundpflegetherapien und regenerativen Behandlungslösungen angetrieben wird. Die zunehmende Prävalenz von chronischen Wunden und Druckgeschwüren, verbunden mit Initiativen zur Verbesserung der klinischen Ergebnisse, ist eine stärkere Annahme von gewebeverstärkten und biologen Hautersatzstoffen in Krankenhäusern und Kliniken. Die starke Gesundheitsinfrastruktur und das wachsende klinische Bewusstsein der USA sollen das Marktwachstum weiter anregen.
Deutschland Skin Ersatz und Ersatzmarktaufsicht
Der deutsche Hautersatz- und Ersatzmarkt wird voraussichtlich während der Prognosezeit mit einem erheblichen CAGR expandieren, der durch steigende Anfälle von chronischen Wunden und chirurgischen Verletzungen hervorgerufen wird. Die gut ausgebaute Gesundheitsinfrastruktur des Landes, der starke Fokus auf klinische Innovation und die Vorliebe für hochwertige biomedizinische Produkte treiben die Annahme von gewebeverstärkten und bioverstärkten Hautersatzstoffen. Deutschlands Krankenhäuser und spezialisierte Wundversorgungszentren implementieren zunehmend fortschrittliche Wundversorgungslösungen, um die Patientenergebnisse zu verbessern und Erholungszeiten zu reduzieren.
Asia-Pacific Skin Ersetzen und Substitute Markt Insight
Der asiatisch-pazifische Hautersatz- und -ersatzmarkt wird während der Prognosezeit mit dem schnellsten CAGR wachsen, der durch eine rasche Urbanisierung, zunehmende diabetische Populationen, eine Verbesserung der Gesundheitsausgaben und eine steigende Zugänglichkeit für fortgeschrittene Wundversorgungslösungen verursacht wird. Länder wie China, Japan und Indien erleben eine wachsende Übernahme von gewebeverstärkten und bioverstärkten Hautersatzstoffen in Krankenhäusern, Kliniken und ambulanten Zentren. Die Ausweitung der Gesundheitsinfrastruktur, die staatliche Unterstützung für moderne Wundpflegebehandlungen und das zunehmende Bewusstsein für fortgeschrittene Therapien sind wichtige Faktoren, die das Marktwachstum in der Region fördern.
Japan Skin Ersetzen und Substitute Markt Insight
Der japanische Hautersatz- und Ersatzmarkt gewinnt aufgrund der fortschrittlichen Gesundheitsinfrastruktur, der alternden Bevölkerung und der zunehmenden Verbreitung chronischer Wunden und Geschwüre an Dynamik. Krankenhäuser und spezialisierte Kliniken implementieren zunehmend bioengineerierte und gewebeverstärkte Hautersatz, um die Wundheilung zu verbessern und die Krankenhausaufenthaltszeit zu reduzieren. Die wachsende Nachfrage nach komfortablen, effektiven und klinisch bewiesenen Behandlungen unterstützt die Markterweiterung sowohl im Wohn- als auch im medizinischen Bereich.
China Skin Ersetzen und Substitute Markt Insight
Der China Hautersatz- und Ersatzmarkt entfiel 2025 auf den größten Umsatzanteil im asiatisch-pazifischen Raum, der durch eine rasche Urbanisierung, eine wachsende Mittelklasse und eine hohe Prävalenz chronischer Wunden getrieben wurde. Starke häusliche Fertigungsfähigkeiten, die Erhöhung der Krankenhausinfrastruktur und die zunehmende klinische Übernahme von gewebeverstärkten Hautersatzstoffen fördern das Marktwachstum. Die staatlichen Gesundheitsinitiativen und das zunehmende Bewusstsein für fortgeschrittene Wund-Care-Therapien unterstützen die breite Annahme biotechnologischer Hautersatzstoffe in klinischen Einstellungen weiter.
Skin Ersetzungen und Substitutes Marktanteil
Die Skin Replacements and Substitutes-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Smith & Nephew (USA)
- Organogenese (US)
- MiMedx Gruppe (USA)
- AlloSource (US)
- Vericel Corporation (USA)
- Molnlycke Health Care (Schweden)
- Kerecis (Island)
- 3M Gesundheitspflege (US)
- Regenicin (USA)
- Avita Medical (Australien)
- BSN Medical (Deutschland)
- Exsurco Medical (USA)
- BioTissue (US)
- Human Biosciences (USA)
- Stryker (USA)
- Zimmer Biomet (USA)
- Teijin Pharma (Japan)
- Gunze Limited (Japan)
- Tissue Regenix Group (USA)
Aktuelle Entwicklungen im globalen Hautersatz und Substitute Markt
- Im Oktober 2021 erhielt Kerecis die FDA-Ermächtigung, sein Omega3 SurgiBind-Fischhaut-Pfropf zu vermarkten, seine Verwendung in plastischen und rekonstruktiven Verfahren zu erweitern und die Präsenz von biologen Hautersatzstoffen im US-Markt zu stärken
- Im Januar 2022 entwickelten Forscher der University of Birmingham und der University of Huddersfield eine neue 3D-Bioprinting-Technik – SLAM (Suspended Layer Additive Manufacturing) – die erfolgreich die Haut der Dickdarmhaut produzierte und einen bedeutenden Schritt nach vorne für bioengineerierte Hautersatzstoffe der nächsten Generation markierte.
- Im Januar 2023, Kerecis eingeführt GraftGuide Mano und GraftGuide Micro, zwei spezialisierte Fisch-Skin Haut-Substitute-Pfropfe speziell für die Verbrennungsbehandlung entwickelt, besonders Verbesserung Ergebnisse für Verbrennungen an Händen und empfindlichen Bereich
- Im April 2023 startete Kerecis MariGen Shield, ein Fischhaut-Pfropf der nächsten Generation, kombiniert mit einer Silikon-Kontaktschicht, um eine schnellere Heilung in chronischen und komplexen Wunden zu unterstützen und die klinische Anwendung zu vereinfachen
- Im Juli 2023 kündigte Coloplast seinen Erwerb von Kerecis für bis zu 1,3 Milliarden US-Dollar an, einen bedeutenden Industriezweig, der darauf abzielte, sein Biologik-Wund-Care-Portfolio zu stärken und Fischhaut-Pfropftechnologie weltweit zu skalieren
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











