



Global System Basis Chip (SBC) Marktsegmentierung, Nach Fahrzeugtyp (Passagierwagen, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge), Anwendung (Powertrain, Sicherheitssysteme, Karosserieelektronik, Chassis, Telematik & Infotainment), Kommunikationsschnittstelle (CAN, LIN, FlexRay, CAN FD), Aktuelles Rating (150 mA, 250 mA, 500 mA), Fahrzeugantrieb (Internal Combustion Engines)
Was ist der System Basis Chip (SBC) Marktgröße und Wachstum Rate
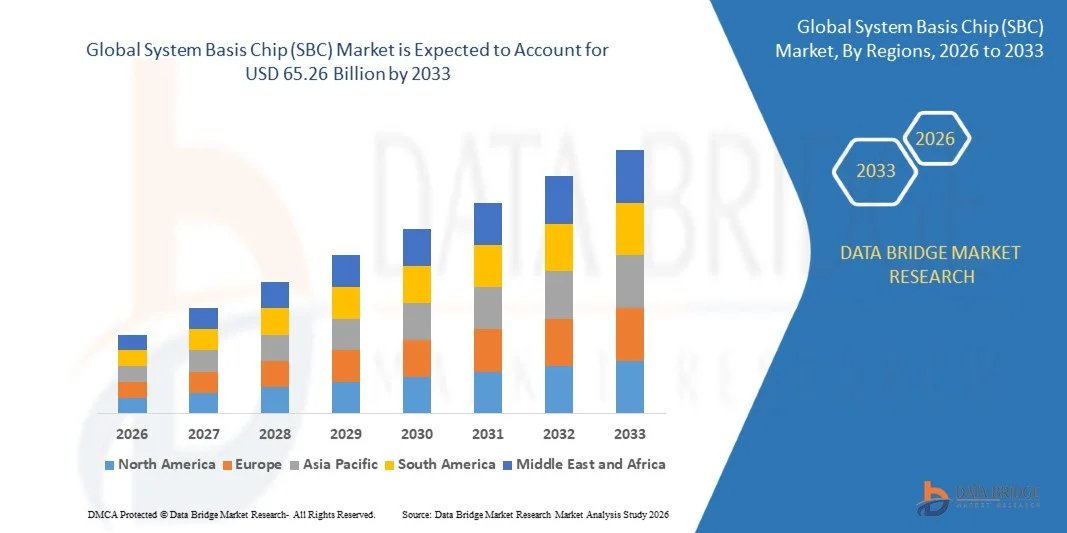
- Nach der Data Bridge Market Research Analyse wurde der System-Basis-Chip (SBC) Markt auf29,79 Mrd. USD im Jahr 2025und wird zu erreichen65,26 Milliarden USD bis 2033, in einemCAGR von 10,30% von 2026 bis 2033.
- Ein System-Basischip ist eine integrierte Schaltung, die Spannungsregelung, Kommunikationsschnittstellen wie CAN und LIN, Diagnostik, Watchdog-Funktionen und Wake-up-Logik auf eine einzelne Matrize konsolidiert, die Bauteilzählung reduziert und die Zuverlässigkeit über die Kfz-Elektronik-Steuereinheiten (ECU) verbessert.
- Der Markt wächst rasant, da Fahrzeuge mehr elektronische Steuergeräte integrierenFortgeschrittene Fahrerassistenzsysteme (ADAS), Elektroantriebe und Fahrzeug-zu-allem (V2X)-Konnektivität, die alle kompakte, zuverlässige und immer schnellere Kommunikationschips wie SBCs zur Funktion benötigen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 29.79 Milliarden
- Voraussichtlicher Marktwert (2033): USD 65.26 Milliarden
- Prognose CAGR (2026–2033): 10,30%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des System Basis Chip (SBC) Markt
- Asia-Pacific dominierte den globalen System-Basis-Chip (SBC)-Markt mit dem größten Umsatzanteil von 41,28% im Jahr 2025, unterstützt durch die Position der Region als weltweit größte Fahrzeug-Produktions-Hub und schnelles Wachstum in der heimischen Elektrofahrzeugfertigung.
- Asia-Pacific wird auch weiterhin die am schnellsten wachsende Region mit einem CAGR von 12,4% von 2026 bis 2033, angetrieben durch die anhaltende Expansion der EV-Produktion in China, wachsende Adoption von ADAS und steigenden inländischen Halbleiterproduktionsinvestitionen.
- Das Pkw-Segment führte den Markt mit einem Anteil von 68,42% im Jahr 2025, angetrieben durch die hohe elektronische Steuerung in modernen Pkw-Fahrzeugen, die Körper, Sicherheit, Infotainment und Powertrain-Systeme.
- Leichte Nutzfahrzeuge sind das am schnellsten wachsende Fahrzeugtypsegment, das für die Registrierung eines CAGR von 11,8% projiziert wird, was die steigende Elektrifizierung und die zunehmende Übernahme fortschrittlicher Sicherheits- und Telematiksysteme in Liefer- und Logistikflotten widerspiegelt.
- Das Segment Body-Elektronik-Anwendung dominierte den Markt mit einem Umsatzanteil von 32,84% in 2025, führte durch die hohe Anzahl der SBCs, die über Karosseriesteuermodule, Türmodule, Sitzsteuerungen undHVACSysteme.
- Das Anwendungssegment Sicherheitssysteme ist das am schnellsten wachsende, mit einem CAGR von 12,9%, angetrieben durch ein rasches Wachstum der ADAS-Adoption und strengere globale Fahrzeugsicherheitsregelungen, die redundante, fehlersichere elektronische Architekturen erfordern.
- Das CAN-FD-Kommunikationsschnittstellensegment ist das am schnellsten wachsende, mit einem CAGR von 13,2%, da Automakers in-vehicle-Netzwerke aktualisieren, um die höheren Daten-Transmissions-Geschwindigkeiten zu unterstützen, die von vernetzten und zunehmend softwaredefinierten Fahrzeugen benötigt werden.
Report Scope und System Basis Chip (SBC) Marktsegmentierung
|
Attribute |
System Basis Chip (SBC) Markt Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im System Basis Chip (SBC) Markt
- Chipmakers entwickeln zunehmend Mini- und hochintegrierte SBC-Varianten, die mehr Funktionen auf kleinere Werkzeuggrößen konsolidieren, um die Nachfrage der Automobilhersteller nach reduziertem PCB-Fußabdruck und geringeren Systemkosten zu decken.
- So stellte NXP Semiconductors im Juni 2024 den FS24 SBC vor, einen Sicherheits-Mini CAN FD SBC, der für hohe Zuverlässigkeit in sicherheitskritischen Anwendungen konzipiert ist, mit einem batteriegekoppelten Schaltregler, der bis zu 400 mA liefert und für eine breite Palette von Mikrocontrollern und Kommunikationsgeräten unterstützt.
- Automakers und Tier-1-Lieferanten werden auch CAN-FD-fähige SBCs zunehmend begünstigen, um die höheren Datenübertragungsgeschwindigkeiten zu unterstützen, die durch vernetzte, softwaredefinierte Fahrzeugarchitekturen erforderlich sind.
- Da Fahrzeugelektronik-Architekturen weiterhin um weniger, leistungsfähigere Zanal- und Domänensteuerungen konsolidieren, wird die Nachfrage nach hochintegrierten, hochintegrierbaren SBCs voraussichtlich weiter beschleunigen.
Was sind die Schlüsseltreiber des Systems Basis Chip (SBC) Markt
- Die schnelle globale Expansion der Elektrofahrzeugproduktion ist ein wichtiger Treiber der SBC-Anforderung, da EVs zusätzliche SBCs für Batteriemanagement, Stromverteilung und elektrische Antriebssteuerung benötigen, die in konventionellen Fahrzeugen nicht vorhanden sind.
- So entwickeln Chiphersteller im Juni 2024 weiterhin Mini-CAN FD SBC-Geräte wie die FS24 SBC von NXP, die speziell zur Verbesserung der Fahrzeugkommunikationssicherheit und zur Unterstützung der wachsenden elektrischen Komplexität moderner und elektrifizierter Fahrzeuge eingesetzt werden.
- Die zunehmende Übernahme fortschrittlicher Fahrerassistenzsysteme (ADAS) erhöht die Anzahl sicherheitskritischer elektronischer Steuergeräte pro Fahrzeug, die jeweils eine hochzuverlässige SBC zur Steuerung von Leistung und Kommunikation benötigen.
- Der weitere Übergang von Automakers zu softwaredefinierten Fahrzeugarchitekturen erhöht die Nachfrage nach SBCs, die höhere Kommunikationsprotokolle wie CAN FD unterstützen und die Echtzeit-Datenübertragung dieser Architekturen ermöglichen.
- Da sich die globalen Inhalte der Fahrzeugelektronik in den entwickelten und aufstrebenden Automobilmärkten weiter ausbreiten, wird die anhaltende Nachfrage nach Systembasischips in den Bereichen Karosserie, Sicherheit, Antriebsstrang und Infotainment-Anwendungen erwartet.
Welche Faktoren erschweren das Wachstum des Systems Basis Chip (SBC) Markt
- Die Automobil-Halbleiterindustrie ist nach wie vor einem periodischen Chipmangel und einer Unterbrechung der Lieferkette ausgesetzt, was die Verfügbarkeit von SBC und die Verzögerung der Fahrzeugproduktionspläne einschränken kann.
- Steigende Entwicklungskosten für immer komplexere, hochintegrierte SBCs, die funktionelle Sicherheitsstandards wie ASIL-D unterstützen können, addieren Preisdruck in der gesamten Automobilzulieferkette.
- Internationale Handelsspannungen und -tarife auf Automotive-integrierte Schaltungen können die Kosten und Verfügbarkeit von SBCs direkt beeinflussen, insbesondere in Schlüsselproduktionszentren wie Deutschland und Malaysia.
- Die Notwendigkeit, sowohl ältere Kommunikationsprotokolle, wie klassische CAN und LIN, kontinuierlich zu unterstützen, erfordert neben neueren Standards wie CAN FD Hersteller, breitere und komplexere Produktportfolios aufrechtzuerhalten, wodurch die Komplexität der Technik und der Inventarität erhöht wird.
Wie wird der System Basis Chip (SBC) Marktsegmentiert
Der Systembasis-Chip (SBC)-Markt wird auf Basis von Fahrzeugtyp, Anwendung, Kommunikationsschnittstelle, aktuellem Rating, Fahrzeugantrieb segmentiert.
- Nach Fahrzeugtyp
Auf Basis des Fahrzeugtyps wird der globale Systembasis-Chip (SBC)-Markt in Pkw, Light Commercial Vehicles, Heavy Commercial Vehicles segmentiert. Das Pkw-Segment dominierte den Markt mit einem Anteil von 68,42% in 2025 aufgrund moderner Pkw-Fahrzeuge integrieren eine hohe Anzahl elektronischer Steuergeräte, die Körper-, Sicherheits-, Infotainment- und Antriebssysteme überspannen, die jeweils mindestens eine SBC erfordern. Darüber hinaus erhöht die steigende Nachfrage nach angeschlossenen und Komfortmerkmalen in Pkw den durchschnittlichen SBC-Gehalt pro Fahrzeug weiter.
Das Segment der leichten Nutzfahrzeuge wird von 2026 bis 2033 am schnellsten CAGR von 11,8% bezeugen, was durch steigende Elektrifizierung von Liefer- und Logistikflotten die Anzahl der elektronischen Steuergeräte und damit verbundenen SBCs pro Fahrzeug erhöht. Darüber hinaus erweitert die zunehmende Einführung fortschrittlicher Sicherheits- und Telematiksysteme in leichten Nutzfahrzeugen die SBC-Inhalte in diesem Segment weiter.
- Anwendung
Auf Basis der Anwendung wird der globale Systembasis-Chip (SBC) Markt in Powertrain, Safety Systems, Body Electronics, Chassis, Telematics & Infotainment segmentiert. Das Segment Karosserieelektronik dominierte den Markt mit einem Anteil von 32,84% in 2025 aufgrund von Karosseriesteuermodulen, Türmodulen, Sitzsteuerungen und HVAC-Systemen, die in der Regel eine dedizierte SBC benötigen, um Strom und Kommunikation zu verwalten, was dieser Anwendung die höchste Gesamtnachfrage nach SBC gibt. Zusätzlich, steigenden Fahrzeugkomfort und Komfort-Funktion zählt weiterhin die Anzahl der Karosserie-Elektronik-Module pro Fahrzeug zu erweitern.
Das Sicherheitssystem-Segment wird erwartet, dass die schnellsten CAGR von 2026 bis 2033, angetrieben durch schnelles Wachstum in ADAS Adoption erhöht die Zahl der sicherheitskritischen elektronischen Steuergeräte, die hohe Zuverlässigkeit erfordern, sicherheitssichere SBCs. Darüber hinaus drängen strengere globale Fahrzeugsicherheitsvorschriften Autohersteller auf mehr redundante elektronische Architekturen, was die SBC-Anforderung in Sicherheitssystemen weiter erhöht.
- Durch die Kommunikationsschnittstelle
Auf Basis der Kommunikationsschnittstelle wird der globale Systembasis-Chip (SBC)-Markt in CAN, LIN, FlexRay, CAN FD segmentiert. Das CAN-Segment dominierte den Markt mit einem Anteil von 46,75% in 2025 aufgrund von CAN bleibt das am weitesten verbreitete In-Fahrzeug-Kommunikationsprotokoll über Körper-, Antriebs- und Chassis-Anwendungen aufgrund seiner Reife, Zuverlässigkeit und Wirtschaftlichkeit. Darüber hinaus unterstützt die große installierte Basis von CAN-basierten Fahrzeugarchitekturen weiterhin eine starke anhaltende Nachfrage nach CAN-Interface SBCs.
Das CAN-FD-Segment wird erwartet, dass das schnellste CAGR von 2026 bis 2033 von 13,2% beobachtet wird, das von Autoherstellern an CAN FD zunehmend in-vehicle-Netzwerke aufgerüstet wird, um die höheren, von vernetzten und softwaredefinierten Fahrzeugen benötigten Datenübertragungsgeschwindigkeiten zu unterstützen. Zudem beschleunigt die steigende Übernahme von CAN FD SBCs für hochzuverlässige sicherheitskritische Anwendungen das Wachstum dieses Schnittstellensegments weiter.
- Von Aktueller Bewertung
Auf Basis der aktuellen Bewertung wird der globale Systembasis-Chip (SBC) Markt in 150 mA, 250 mA, 500 mA segmentiert. Das 250-mA-Segment dominierte den Markt mit einem Anteil von 38,64% im Jahr 2025 aufgrund von 250 mA-Strom-Ratings bietet eine praktische Balance von Strom Lieferung und Effizienz, die für die Mehrheit der Körper und Komfort elektronische Steuergeräte geeignet ist. Darüber hinaus unterstützt die breite Verfügbarkeit von 250 mA SBC-Varianten über die Produktfamilien der großen Hersteller ihre dominante Position.
Das 500-mA-Segment wird erwartet, dass das schnellste CAGR von 2026 bis 2033 von 12,6% beobachtet wird, das von höheren stromführenden SBCs angetrieben wird, um energiehungrige Elektro- und Hybrid-Fahrzeug-Subsysteme, einschließlich Batteriemanagement und Antriebsaggregate, zu unterstützen. Zusätzlich erhöht die zunehmende Integration zusätzlicher Peripheriegeräte pro elektronischem Steuergerät die Leistungsbereitstellungsanforderungen, die höhere stromführende SBCs bevorzugen.
- Durch Fahrzeugantrieb
Auf Basis der Fahrzeugantriebe wird der globale Systembasis-Chip (SBC)-Markt in die interne Verbrennungskraftmaschine (ICE), Elektro- und Hybridfahrzeuge segmentiert. Das Segment Verbrennungsmotor (ICE) dominierte den Markt mit einem Anteil von 58,36% im Jahr 2025, da ICE-Fahrzeuge weiterhin die Mehrheit der globalen Fahrzeugklasse und die neue Fahrzeugproduktion repräsentieren und eine starke anhaltende SBC-Anforderung aus dieser Antriebskategorie erhalten. Zusätzlich benötigen ICE-Fahrzeuge, auch wenn die Elektrifizierung beschleunigt, noch umfangreiche Körper-, Sicherheits- und Infotainment-Elektronik, die sich auf SBCs verlassen.
Das Segment Elektro-Hybrid-Fahrzeuge wird von 2026 bis 2033 am schnellsten CAGR von 13,8% bezeugt, angetrieben von Elektro- und Hybridfahrzeugen benötigen zusätzliche SBCs für Batteriemanagement, Stromverteilung und elektrische Antriebssteuerung, die nicht in konventionellen ICE-Fahrzeugen vorhanden sind. Darüber hinaus erweitert das rasante globale Wachstum der Elektrofahrzeugproduktion den Anteil des gesamten SBC-Anforderungen.
Welche Region hält den größten Teil des Systems Basis Chip (SBC) Markt
- Asia-Pacific dominierte den globalen System-Basis-Chip (SBC)-Markt mit dem größten Umsatzanteil von 41,28% im Jahr 2025, unterstützt durch die Position der Region als weltweit größte Fahrzeug-Produktions-Hub und schnelles Wachstum in der heimischen Elektrofahrzeugfertigung.
- Asia-Pacific wird auch weiterhin die am schnellsten wachsende Region mit einem CAGR von 12,4% von 2026 bis 2033, angetrieben durch die anhaltende Expansion der EV-Produktion in China, wachsende Adoption von ADAS und steigenden inländischen Halbleiterproduktionsinvestitionen.
China System Basis Chip (SBC) Markt Insight
Der China-System-Basis-Chip (SBC)-Markt wächst rasant, angetrieben von der Position des Landes als der weltweit größte Elektrofahrzeug-Hersteller und wachsende inländische Halbleiter-Produktion Investitionen. Die zunehmende staatliche Unterstützung für die Selbstversorgung der Automobilelektronik beschleunigt das Marktwachstum in China weiter.
Deutschland System Basis Chip (SBC) Market Insight
Der deutsche Systembasis-Chip (SBC)-Markt wächst stetig, untermauert durch die starke Präsenz führender europäischer Automobil-Halbleiterhersteller und Premium-Autohersteller, die hohe elektronische Inhalte pro Fahrzeug betreiben. Die anhaltende Innovation in funktionssicheren SBCs verstärkt die Position Deutschlands als ein wichtiger europäischer Hub für Automobilhalbleiter.
US System Basis Chip (SBC) Marktaufsicht
Der US-System-Basischip (SBC)-Markt wächst stetig, unterstützt durch den Ausbau von inländischen Halbleiter-Produktionsinvestitionen und die steigende Adoption von ADAS in der gesamten Fahrzeugflotte des Landes. Die weitere Zusammenarbeit zwischen Autoherstellern und Chipherstellern auf der nächsten Generation, Software-definierte Fahrzeugarchitekturen verstärkt das Marktwachstum.
Japan System Basis Chip (SBC) Market Insight
Der Japan-System-Basischip (SBC)-Markt zeigt ein konsequentes Wachstum, unterstützt durch die starke Präsenz von großen inländischen Automobil-Halbleiter-Herstellern und einer etablierten Automobilzulieferkette. Die Steigerung der Produktion von Elektrofahrzeugen trägt weiter zum Marktwachstum in Japan bei.
Südkorea System Basis Chip (SBC) Markt Insight
Der südkoreanische System-Basischip (SBC) Markt wächst mit einem gesunden Tempo, angetrieben durch starkes inländisches Elektrofahrzeug-Produktionswachstum und expandierende Investitionen in häusliche Halbleiter-Produktionskapazität. Die zunehmende Übernahme fortschrittlicher Fahrerassistenzsysteme unter heimischen Autoherstellern unterstützt das Marktwachstum weiter.
Welche sind die Top-Unternehmen im System Basis Chip (SBC) Markt
Der Systembasis-Chip (SBC)-Markt wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- NXP Halbleiter N.V.v (Niederlande)
- Infineon Technologies AG(Deutschland)
- STMicroelectronics N.V.(Schweiz)
- Instrumente in Texas(US)
- Renesas Electronics Corporation(Japan)
- Onsemi (USA)
- Microchip Technology Inc. (USA)
- Analog Devices, Inc. (USA)
- ROHM Co., Ltd. (Japan)
- Melexis NV
- Elmos Semiconductor SE (Deutschland)
- Robert Bosch GmbH (Deutschland)
- Toshiba Corporation (Japan)
- Marvell Technology, Inc. (USA)
- ams OSRAM AG (Österreich)
- Denso Corporation (Japan)
- Continental AG (Deutschland)
- Qualcomm Technologies, Inc. (USA)
- Broadcom Inc. (USA)
- Dioden eingebaut (US)
Was sind die neuesten Entwicklungen im System Basis Chip (SBC) Markt
- Im Juni 2024 stellte NXP Semiconductors die FS24 SBC vor, eine Sicherheits-Mini CAN FD SBC für hohe Zuverlässigkeit in sicherheitskritischen Automotive-Anwendungen, mit einem batteriegekoppelten Schaltregler mit bis zu 400 mA und einem linearen Regler mit bis zu 150 mA, die eine breite Palette von Mikrocontrollern und Kommunikationsgeräten zur Verbesserung der Fahrzeugkommunikationssicherheit unterstützen.
- Im August 2023 führte Infineon Technologies die TLE988x und TLE989x MOTIX Embedded Power IC-Familien ein, um das Portfolio von hochintegrierten Automotive-System-on-Chip-Lösungen zu erweitern, die einen Gate-Treiber, Mikrocontroller, CAN-FD-Kommunikationsschnittstelle und eine Stromversorgung auf einem einzigen Chip für Karosserie-, Komfort- und Wärmemanagement-Anwendungen kombinieren.
- Im Januar 2026 haben Infineon und Flex ein Zone-Controller-Entwicklungskit für softwaredefinierte Fahrzeuge eingeführt. Die Plattform nutzt modulare Bausteine und verfügt über mehrere CAN-FD-, LIN- und Ethernet-Schnittstellen neben Power-Control- und Cybersicherheitsfunktionen. Der Entwicklungsansatz unterstützt konfigurierbare Zonen-Controller-Designs und demonstriert die breitere Verschiebung in Richtung zentraler Fahrzeugelektronik, wodurch die Nachfrage nach integrierten Power-Management- und Kommunikationskomponenten wie SBCs entsteht.
- Im August 2026 hob NXP seine FS23-Sicherheits-SBC-Familie hervor, um Körper und Komfort-Controller sowie Batterie-Management-System-Anwendungen anzusprechen. Die Familie verbindet Power-Management, CAN- und LIN-Kommunikation, Systemmanagement und Sicherheitsfunktionen, unterstützt Skalierbarkeit und Hardware/Software-Kompatibilität über Automotive-Plattformen. NXP gibt an, dass die FS23-Familie nach dem ISO 26262-Prozess entwickelt wird und ASIL B erreicht.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR SYSTEMBASISCHIPS (SBC)
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ANKUNFT AUF DEM GLOBALEN MARKT FÜR SYSTEMBASISCHIPS (SBC)
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 MARKTFÜHRER
2.2.4 UNTERNEHMENSPOSITIONIERUNGSRASTER
2.2.5 UNTERNEHMENSMARKTANTEILSANALYSE
2.2.6 MULTIVARIATE MODELLIERUNG
2.2.7 TOP-TO-BOTTOM-ANALYSE
2.2.8 MESSSTANDARDS
2.2.9 ANALYSE DES LIEFERANTENANTEILS
2.2.10 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.11 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER SYSTEM BASIS CHIP (SBC)-MARKT: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 DIE FÜNF KRÄFTE DES PORTERS
5.2 GESETZLICHE STANDARDS
5.3 TECHNOLOGISCHE TRENDS
5.4 PATENTANALYSE
5.5 FALLSTUDIE
5.6 WERTSCHÄTZUNGSKETTENANALYSE
5.7 VERGLEICHENDE UNTERNEHMENSANALYSE
5.8 KOMMUNIKATIONSPROTOKOLLE FÜR SYSTEMBASISCHIP
5.8.1 Controller Area Network (CAN)
5.8.1.1. CAN-TRANSCEIVER
5.8.2 LOKALES VERBINDUNGSNETZ (LIN)
5.8.2.1. LIN-TRANSCEIVER
5.8.3 PERIPHERIESENSOREN-SCHNITTSTELLE (PSI5)
5.8.4 FLEXRAY
5.8.5 ETHERNET
6 GLOBALER SYSTEM BASIS CHIP (SBC)-MARKT, NACH BRANCHENTYP
6.1 ÜBERBLICK
6.2 AUTOMOBIL
6.2.1 NACH TYP
6.2.1.1. PKW
6.2.1.1.1. NACH TYP
6.2.1.1.1.1 SCHRÄGHECK
6.2.1.1.1.2 Limousine
6.2.1.1.1.3 SUV
6.2.1.1.1.4 COUPÉ
6.2.1.1.1.5 MUV
6.2.1.1.1.6 Sportwagen
6.2.1.1.1.7 Cabrio
6.2.1.1.1.8 SONSTIGES
6.2.1.2. Nutzfahrzeug
6.2.1.2.1. LEICHTE NUTZFAHRZEUGE (LCV)
6.2.1.2.1.1 NACH TYP
6.2.1.2.1.1.1. Transporter
6.2.1.2.1.1.2. Kleintransporter
6.2.1.2.1.1.3. KLEINBUS
6.2.1.2.1.1.4. SONSTIGES
6.2.1.2.2. SCHWERES NUTZFAHRZEUG (HCV)
6.2.1.2.2.1 NACH TYP
6.2.1.2.2.1.1. BUS
6.2.1.2.2.1.2. LKW
6.2.1.3. Fahrerlose Transportfahrzeuge (FTF)
6.3 INDUSTRIE
7 GLOBALER MARKT FÜR SYSTEM BASIS CHIPS (SBC), NACH LEISTUNGSBEREICH
7.1 ÜBERSICHT
7.2 NIEDRIGER LEISTUNGSSTAND
7.3 MITTLERE LEISTUNG
7.4 HOHE LEISTUNG
8 GLOBALER MARKT FÜR SYSTEMBASISCHIPS (SBC), NACH ANWENDUNG
8.1 ÜBERSICHT
8.2 LEISTUNG
8.2.1 MOTORSTEUERMODUL
8.2.2 HEV/EV-MOTOR
8.2.3 GETRIEBE
8.3 SICHERHEIT
8.3.1 AIRBAGS
8.3.2 ELEKTRONISCHE STABILITÄTSKONTROLLE (ESC)
8.3.3 ADAPTIVE GESCHWINDIGKEITSREGELUNG (ACC)
8.3.4 NACHTSICHT
8.3.5 REIFENDRUCKÜBERWACHUNGSSYSTEM (TPMS)
8.3.6 PARKASSISTENT
8.4 Karosserieelektronik
8.4.1 Karosseriesteuergeräte (BCM)
8.4.2 TÜRSTEUEREINHEIT (DCU)
8.4.3 LED-BELEUCHTUNG
8.4.4 SPIEGEL- UND FENSTERSTEUERUNG
8.4.5 HLK-SYSTEM
8.5 FAHRGESTELL
8.5.1 BREMSSTEUERMODUL
8.5.2 LENKSTEUERMODUL
8.5.3 Federungssteuermodul
8.5.4 Traktionskontrollmodul (TCS)
8.5.5 FAHRDYNAMIKMANAGEMENT
8.6 TELEMATIK & INFOTAINMENT
8.6.1 DASHBOARDS
8.6.2 NAVIGATION
8.6.3 KONNEKTIVITÄTSGERÄTE
8.6.4 AUDIO-VIDEO-SYSTEM
8.7 SONSTIGES
9 GLOBALER MARKT FÜR SYSTEMBASISCHIPS (SBC) NACH GEOGRAFIE
GLOBALER MARKT FÜR SYSTEMBASISCHIPS (SBC) (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
9.1 NORDAMERIKA
9.1.1 USA
9.1.2 KANADA
9.1.3 MEXIKO
9.2 EUROPA
9.2.1 DEUTSCHLAND
9.2.2 FRANKREICH
9.2.3 Vereinigtes Königreich
9.2.4 ITALIEN
9.2.5 SPANIEN
9.2.6 RUSSLAND
9.2.7 TÜRKEI
9.2.8 BELGIEN
9.2.9 NIEDERLANDE
9.2.10 NORWEGEN
9.2.11 FINNLAND
9.2.12 SCHWEIZ
9.2.13 DÄNEMARK
9.2.14 SCHWEDEN
9.2.15 POLEN
9.2.16 RESTLICHES EUROPA
9.3 ASIEN-PAZIFIK
9.3.1 JAPAN
9.3.2 CHINA
9.3.3 SÜDKOREA
9.3.4 INDIEN
9.3.5 AUSTRALIEN
9.3.6 NEUSEELAND
9.3.7 SINGAPUR
9.3.8 THAILAND
9.3.9 MALAYSIA
9.3.10 INDONESIEN
9.3.11 PHILIPPINEN
9.3.12 TAIWAN
9.3.13 VIETNAM
9.3.14 RESTLICHER ASIEN-PAZIFIK-RAUM
9.4 SÜDAMERIKA
9.4.1 BRASILIEN
9.4.2 ARGENTINIEN
9.4.3 RESTLICHES SÜDAMERIKA
9.5 NAHER OSTEN UND AFRIKA
9.5.1 SÜDAFRIKA
9.5.2 ÄGYPTEN
9.5.3 SAUDI-ARABIEN
9.5.4 VAE
9.5.5 OMAN
9.5.6 BAHRAIN
9.5.7 ISRAEL
9.5.8 KUWAIT
9.5.9 KATAR
9.5.10 RESTLICHER NAHER OSTEN UND AFRIKA
9.6 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
10 GLOBALER SYSTEM BASIS CHIP (SBC)-MARKT, UNTERNEHMENSLANDSCHAFT
10.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
10.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
10.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
10.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
10.5 FUSIONEN UND ÜBERNAHMEN
10.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
10.7 ERWEITERUNGEN
10.8 ÄNDERUNGEN DER VORSCHRIFTEN
10.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
11 GLOBALER SYSTEM BASIS CHIP (SBC)-MARKT, SWOT- UND DBMR-ANALYSE
12 GLOBALER MARKT FÜR SYSTEMBASISCHIPS (SBC), FIRMENPROFIL
12.1 INFINEON TECHNOLOGIES AG
12.1.1 UNTERNEHMENSÜBERSICHT
12.1.2 Umsatzanalyse
12.1.3 GEOGRAFISCHE PRÄSENZ
12.1.4 PRODUKTPORTFOLIO
12.1.5 JÜNGSTE ENTWICKLUNG
12.2 STMICROELECTRONICS
12.2.1 UNTERNEHMENSÜBERSICHT
12.2.2 Umsatzanalyse
12.2.3 GEOGRAFISCHE PRÄSENZ
12.2.4 PRODUKTPORTFOLIO
12.2.5 JÜNGSTE ENTWICKLUNG
12.3 DAIFUKU
12.3.1 UNTERNEHMENSÜBERSICHT
12.3.2 Umsatzanalyse
12.3.3 GEOGRAFISCHE PRÄSENZ
12.3.4 PRODUKTPORTFOLIO
12.3.5 JÜNGSTE ENTWICKLUNG
12.4 NXP SEMICONDUCTORS
12.4.1 UNTERNEHMENSÜBERSICHT
12.4.2 Umsatzanalyse
12.4.3 GEOGRAFISCHE PRÄSENZ
12.4.4 PRODUKTPORTFOLIO
12.4.5 JÜNGSTE ENTWICKLUNG
12.5 ROBERT BOSCH GMBH
12.5.1 UNTERNEHMENSÜBERSICHT
12.5.2 Umsatzanalyse
12.5.3 GEOGRAFISCHE PRÄSENZ
12.5.4 PRODUKTPORTFOLIO
12.5.5 JÜNGSTE ENTWICKLUNG
12.6 RENESAS ELECTRONICS CORPORATION.
12.6.1 UNTERNEHMENSÜBERSICHT
12.6.2 Umsatzanalyse
12.6.3 GEOGRAFISCHE PRÄSENZ
12.6.4 PRODUKTPORTFOLIO
12.6.5 JÜNGSTE ENTWICKLUNG
12.7 ELMOS SEMICONDUCTOR SE
12.7.1 UNTERNEHMENSÜBERSICHT
12.7.2 Umsatzanalyse
12.7.3 GEOGRAFISCHE PRÄSENZ
12.7.4 PRODUKTPORTFOLIO
12.7.5 JÜNGSTE ENTWICKLUNG
12.8 Halbleiterkomponentenindustrie, LLC
12.8.1 UNTERNEHMENSÜBERSICHT
12.8.2 Umsatzanalyse
12.8.3 GEOGRAFISCHE PRÄSENZ
12.8.4 PRODUKTPORTFOLIO
12.8.5 JÜNGSTE ENTWICKLUNG
12.9 MICROCHIP TECHNOLOGY INC.
12.9.1 UNTERNEHMENSÜBERSICHT
12.9.2 UMSATZANALYSE
12.9.3 GEOGRAFISCHE PRÄSENZ
12.9.4 PRODUKTPORTFOLIO
12.9.5 NEUESTE ENTWICKLUNG
12.1 TEXAS INSTRUMENTS INCORPORATED.
12.10.1 UNTERNEHMENSÜBERSICHT
12.10.2 Umsatzanalyse
12.10.3 GEOGRAFISCHE PRÄSENZ
12.10.4 PRODUKTPORTFOLIO
12.10.5 NEUESTE ENTWICKLUNG
12.11 MELEXIS
12.11.1 UNTERNEHMENSÜBERSICHT
12.11.2 Umsatzanalyse
12.11.3 GEOGRAFISCHE PRÄSENZ
12.11.4 PRODUKTPORTFOLIO
12.11.5 NEUESTE ENTWICKLUNG
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
13 SCHLUSSFOLGERUNG
14 FRAGEBOGEN
15 VERWANDTE BERICHTE
16 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











