



Global Viral Vector Analytical Testing Market Segmentation, By Vector Type (Adeno-Associated Virus, Lentivirus, Adenovirus, and Others), Testtyp (Titer and Capsid Characterization, Potency, Purity and Impurity, Safety, and Others), Anwendung (Gene Therapy, Cell Therapy, Vaccinology, and Others), End User (Pharmaceutical Development &
Was ist der Viral Vector Analytical Testing Market Size and Growth Rate
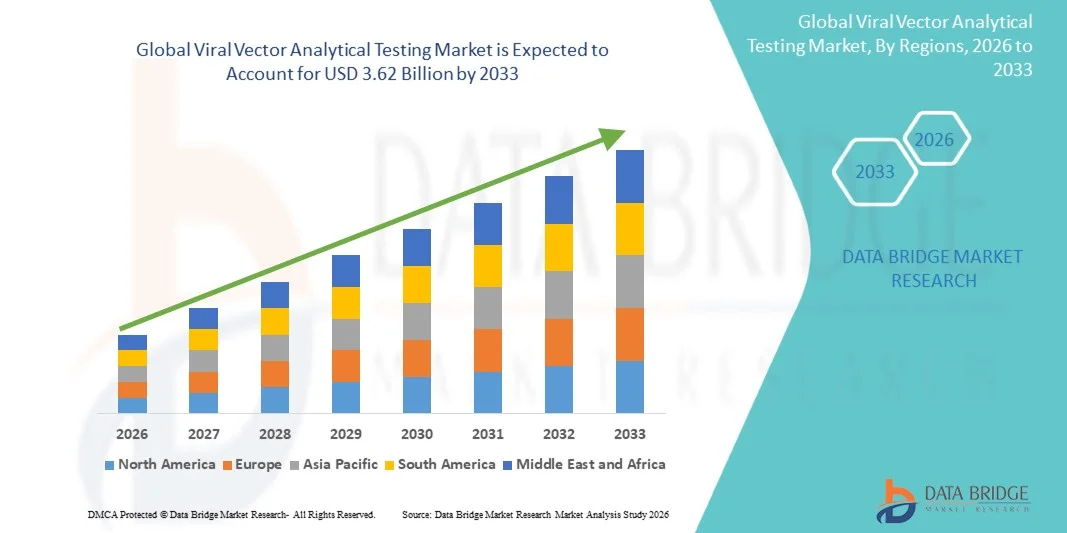
- Der virale vektoranalytische Testmarkt wurde nach der Analyse von Data Bridge Market Research bewertet.1,28 Milliarden USD im Jahr 2025und wird zu erreichen3,62 Milliarden USD bis 2033, in einemCAGR von 13,90 % von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch die steigende Anzahl von Gen- und Zelltherapieprogrammen, strenge regulatorische Erwartungen an die Vektorqualität und die zunehmende Auslagerung von Freisetzungs- und Charakterisierungstests an spezialisierte Laboratorien und Auftragsentwicklungs- und Fertigungsorganisationen in pharmazeutischen, biotechnologischen und akademischen Bereichen verursacht wird.
- Die zunehmende Zulassung von AAV-basierten Gentherapien, die Erweiterung von klinischen Pipelines und die wachsende Notwendigkeit standardisierter Assays für Capsid-Inhalte, Potenz, Reinheit und Sicherheit, kombiniert mit der Annahme von orthogonalen und hochauflösenden analytischen Technologien, unterstützt die Marktakzeptanz. Analytische Tests werden überall angewandtviraler VektorHerstellung,GentherapieEntwicklung undGenombearbeitungProgramme, bietet Entwicklern zuverlässige Daten, um Release, Vergleichbarkeit und regulatorische Einreichungen zu unterstützen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 1.28 Milliarden
- Voraussichtlicher Marktwert (2033): USD 3.62 Milliarden
- Wettervorhersage CAGR (2026–2033): 13.90%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Viral Vector Analytical Testing Market
- Nordamerika dominierte den viralen vektoranalytischen Testmarkt mit dem größten Umsatzanteil von 42,62% im Jahr 2025, unterstützt von einer großen Konzentration von Gen- und Zelltherapie-Entwicklern, spezialisierten CDMOs und Vertragstestlabors.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 16,93% von 2026 bis 2033 sein, die durch den Ausbau von Zell- und Gentherapie-Pipelines, steigenden Biomanufacturing-Investitionen und wachsende Outsourcing von Tests betrieben wird.
- Das adeno-assoziierte Virus (AAV) Segment führte den Markt mit einem Anteil von 52,71% im Jahr 2025, angetrieben durch seine Position als führende Plattform für in vivo Gentherapie und eine wachsende Liste zugelassener Produkte.
- Lentivirus ist der am schnellsten wachsende Vektortyp, der zur Registrierung eines CAGR von 16,28% projiziert wird und die Erweiterung von CAR-T und anderen genmodifizierten Zelltherapieprogrammen widerspiegelt.
- Das Reinheits- und Verunreinigungssegment dominierte die Testtypkategorie mit einem Anteil von 33,66% im Jahr 2025, der durch den regulatorischen Fokus auf leere Capsids, Rest DNA und andere produkt- und verfahrensbedingte Verunreinigungen geleitet wurde.
- Die Genetherapie ergab 58,92% des Marktanteils im Jahr 2025, bevorzugt durch die steigende Zahl der zugelassenen und klinisch-stufigen vektorbasierten Therapien für seltene und genetische Erkrankungen.
- Das Zelltherapie-Segment ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 16,58%, angetrieben durch die zunehmende Verwendung von Lentiviral Vektoren bei der Transduktion von CAR-T und anderen Ingenieurzellen.
Report Scope und Viral Vector Analytical Testing Market Segmentation
|
Attribute |
Viral Vector Analytical Testing Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Viral Vector Analytical Testing Market
- Virale vektoranalytische Tests entwickeln sich zunehmend aus Single-Assays zu orthogonalen, plattformbasierten analytischen Paketen, die Capsid-Gehalt, Genomintegrität, Potenz, Unreinheitlichkeit und Sicherheitsbewertungen kombinieren, unterstützt durch Technologien wie Ladungserkennung Massenspektrometrie, Massenphotometrie, Droplet Digital PCR und Sequenzierung der nächsten Generation.
- So startete das Unternehmen im Mai 2024 nach Charles River Laboratories AAV und Lentiviral Vektor Referenzmaterialien mit Unterstützung von Fallstudiendaten, um den Übergang von Zell- und Gentherapieprogrammen zu GMP zu optimieren, so dass Entwickler Analysemethoden vergleichen und Vergleichbarkeit mit gemeinsamen Materialien zeigen
- Qualifizierte Referenzmaterialien und harmonisierte Methoden werden zentral für die analytische Strategie, da Entwickler und Labore versuchen, die Variabilität zwischen Standorten und zwischen Techniken zu reduzieren.
- Outsourced-Testanbieter erweitern Kapazitäts-, Automatisierungs- und Methodenportfolios, während CDMOs die analytische Entwicklung mit der Fertigung integrieren, um Zeitlinien von der Prozessentwicklung bis zur GMP-Release zu verkürzen.
- So wurden im Oktober 2025 laut Waters Corporation leere und volle AAV-Capsids über Serotypen mit mittleren Massen von 3.73 MDa bzw. 5.08 MDa und einen Massenüberschuss unter 1.1% gemessen, was den Übergang zur hochauflösenden direkten Partikelmessung für die Capsid-Gehaltsanalyse verdeutlicht.
- Da die Gentherapie-Zulassungen zunehmen und die Regulatoren gut charakterisierte Vektorprodukte erwarten, wird erwartet, dass sich virale vektoranalytische Tests von der Grundfreisetzungsprüfung in umfassende Charakterisierung, Vergleichbarkeit und Lebenszyklusunterstützung erweitern.
Was sind die Haupttreiber des Viral Vector Analytical Testing Market
- Die zunehmende Zahl der zugelassenen und latenten viralen vektorbasierten Therapien erhöht die Nachfrage nach validierten analytischen Methoden, die Identität, Stärke, Reinheit, Potenz und Sicherheit jedes Vektoransatzes bestätigen.
- So wurde Otarmeni (lunsotogene parvec-cwha), die als erste duale AAV-vektorbasierte Gentherapie bezeichnet wurde, im April 2026 für OTOF-genassoziierten Hörverlust zugelassen, mit einer Zulassung, die 61 Tage nach der Einreichung von Biologenlizenzen im Rahmen des nationalen Priority Voucher-Pilotprogramms des Kommissars erteilt wurde.
- Gene-Therapie-Entwickler, Zelltherapie-Unternehmen und CDMOs investieren in umfassende analytische Pakete, um Release, Vergleichbarkeit nach Prozessänderungen, Stabilitätsstudien und regulatorischen Einreichungen zu unterstützen.
- So wurde im September 2026 nach der US-FDA Fayuvi eine einmalige intravenöse AAV9-basierte Gentherapie, die eine Arbeitskopie des SGSH-Gens liefert, als erste Gentherapie für pädiatrische Patienten mit Sanfilippo-Syndrom Typ A zugelassen und der wachsenden Liste der kommerziellen AAV-Produkte hinzugefügt, die validierte Freisetzungstests erfordern.
- Mit den Regulatoren, die erwarten, dass produkt- und prozessbezogene Verunreinigungen identifiziert und gemeldet werden, setzen Entwickler zunehmend auf spezialisierte Labors und fortschrittliche analytische Technologien, um Qualitätsanforderungen zu erfüllen.
Welche Faktoren erschweren das Wachstum des Viral Vector Analytical Testing Market
- Virale vektoranalytische Tests erfordern spezialisierte Instrumentierung, qualifizierte Referenzmaterialien und hoch ausgebildete Wissenschaftler, und Assays für Potenz, Capsid-Gehalt und Infektivität sind komplex zu entwickeln, zu qualifizieren, und Transfer zwischen Laboren.
- So hat beispielsweise im Dezember 2024 nach der Human Gene Therapy eine interlaborative Studie des National Institute of Standards and Technology mit Industrie- und Pharmakoppartnern festgestellt, dass die analytische Ultrazentrifugation etwa 25% Standardabweichung zwischen Laboren für 50:50 Mischungen von vollen und leeren AAV-Kapseln zeigte, während optische Methoden wie UV-Spektroskopie und SEC-MALS weniger als 10% zeigten, was die Notwendigkeit standardisierter Methoden hervorhe.
- Mangelnde harmonisierte Methoden und begrenzte Verfügbarkeit allgemein anerkannter Referenzstandards können zu unterschiedlichen Ergebnissen in Laboratorien führen, die Vergleichbarkeit und regulatorische Diskussionen komplizieren.
- Begrenzte Probenvolumina, kurze Zeiträume für klinische Programme und Kapazitätsengpässe an spezialisierten Testlabors können auch die Freisetzungstests verzögern und die Kosten erhöhen, insbesondere für kleine Entwickler.
- So berichteten die Forscher im Februar 2024 nach Gene Therapy, dass AAV-Präparate Voll-, Zwischen- und Leer-Capsid enthalten und die Auswirkungen von Zwischen-Capsids, die Sub-genomische Spezies, Plasmid-Fragmente oder Rest-Wirt-Cell-DNA enthalten können, auf Potenz ausgewertet haben, was darauf hindeutet, dass zusätzliche orthogonale Methoden benötigt werden, um sie zu charakterisieren.
- Die Kombination von Methodenvariabilität, spezialisierten Qualifikationsanforderungen, langen Validierungszeitpunkten und Kapazitätslimits kann die Annahme bei kostensensitiven Entwicklern behindern und die Einführung neuer Analysetechnologien verlangsamen.
Wie wird der Viral Vector Analytical Testing Market segmentiert
Der virale vektoranalytische Testmarkt wird auf der Grundlage von Vektortyp, Testtyp, Anwendung und Endverbraucher segmentiert.
- Typ des Vektors
Anhand des Vektortyps wird der virale vektoranalytische Testmarkt in adeno-assoziiertes Virus (AAV), Lentivirus, Adenovirus und andere segmentiert. Das Segment AAV dominierte den Markt mit 52,71% Anteil im Jahr 2025, unterstützt durch seine Position als führende Plattform für in vivo Gentherapie und eine wachsende Liste zugelassener Produkte. AAV-Programme benötigen umfangreiche Tests von Genomtiter, Capsid-Gehalt, Reinheit, Potenz und replikationskompetenten Virus, wodurch eine hohe analytische Nachfrage pro Charge. Produktbezogene Verunreinigungen wie leere und mittlere Capsid müssen quantifiziert werden, und Regler erwarten, dass diese als Verhältnisse gemeldet werden. Die steigende Anzahl an klinischen Programmen und kommerziellen Produkten erweitert weiterhin Testvolumen.
Das Lentivirus-Segment wird in einem CAGR von 16,28% von 2026 bis 2033 das schnellste Wachstum registriert, das durch seine Verwendung in ex vivo genmodifizierten Zelltherapien, einschließlich CAR-T. Lentiviral Vektoren, umhüllt und anfällig zu verlieren Infektivität, erfordert sorgfältige infektiöse Titer, Integration und replikationskompetente Lentivirus-Tests. Wachsende CAR-T-Pipelines und die Einführung standardisierter lentiviraler Fertigungsplattformen durch CDMOs erhöhen die Nachfrage nach zugehörigen analytischen Dienstleistungen. Vektorkopiennummer, Transgenexpression und Potenztests sind zentral, um das Endzellenprodukt freizugeben, wodurch die Nachfrage in Entwicklungsstufen entsteht.
- Mit Prüftyp
Auf der Grundlage des Testtyps wird der virale vektoranalytische Testmarkt in Titer und Capsid Charakterisierung, Potenz, Reinheit und Verunreinigung, Sicherheit und andere segmentiert. Das Reinheits- und Verunreinigungssegment dominierte die Testtypkategorie mit 33,66% Anteil im Jahr 2025, unterstützt durch regulatorische Fokus auf prozess- und produktbezogene Verunreinigungen, einschließlich leerer Capsids, Rest Wirt-Zell-DNA und Protein, Plasmid-DNA und Helferviren. Zur Profilverunreinigung werden Methoden wie Chromatographie, analytische Ultrazentrifugation, Elektronenmikroskopie, Massenphotometrie und Massenspektrometrie verwendet. Die Notwendigkeit, Batch-zu-Batch-Konsistenz zu demonstrieren und orthogonale Bestätigung zu liefern, führt zu wiederholten Tests über Prozessentwicklung, Freisetzung und Stabilitätsstudien.
Das Potenzsegment soll das schnellste Wachstum bei einem CAGR von 15,80% von 2026 bis 2033 registrieren, das durch regulatorische Erwartungen angesetzt wird, dass Potenzanalysen biologische Aktivität widerspiegeln, wie Transduktion, Transgenexpression und Funktionseffekt. Die Entwicklung von Matrixansätzen, die Infektivität und aktivitätsbasierte Assays kombinieren, erhöht die analytische Komplexität. Zellbasierte Assays erfordern spezialisierte Expertise, qualifizierte Referenzmaterialien und Validierung, fördern Outsourcing für spezialisierte Labors. Da sich die Produkte der Kommerzialisierung nähern, steigt die Nachfrage nach validierten, freisetzenden Potenztests stark an und unterstützt das Wachstum dieses Segments.
- Anwendung
Auf Basis der Anwendung wird der virale vektoranalytische Testmarkt in Gentherapie, Zelltherapie, Impfung und andere segmentiert. Das Gentherapie-Segment dominierte die Anwendungskategorie mit 58,92% Anteil im Jahr 2025, unterstützt durch die wachsende Zahl der zugelassenen AAV-basierten Produkte für seltene und genetische Erkrankungen und eine große Pipeline an klinischen Programmen. Systemische und lokale Förderprogramme verwenden hohe Vektordosen, erhöhen die Betonung auf Reinheit, Genomintegrität und Sicherheitstests. Regulatorische Genehmigungen und beschleunigte Überprüfungsprogramme fördern Sponsoren frühzeitig in robuste analytische Pakete zu investieren. Langfristige Nachfolge- und Vergleichbarkeitsanforderungen nach Fertigungswechseln führen auch zu wiederholten Tests.
Das Zelltherapie-Segment soll das schnellste Wachstum bei einem CAGR von 16,58% von 2026 bis 2033 registrieren, angetrieben durch Wachstum von CAR-T und anderen genmodifizierten Zelltherapie-Programmen, die sich auf lentivirale und retrovirale Vektoren für die Transduktion verlassen. Die Vektorqualität beeinflusst direkt die Transduktionseffizienz und die Sicherheit des Endprodukts, so dass Entwickler Infektivität, Kopiernummer und replikationskompetente Virustests benötigen. Die Erweiterung autologer und allogener Programme, einschließlich derer, die Gen-Edizierschritte verwenden, erhöht die Anforderungen an die Tests in klinischen Phasen. Ausgelagerte analytische Unterstützung ermöglicht Entwicklern, Timelines zu verkürzen, ohne spezialisierte Labors zu bauen.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der virale vektoranalytische Testmarkt in Pharma- und Biotechnologie-Unternehmen, Vertragsentwicklungs- und Fertigungsorganisationen, akademische und Forschungsinstitute und andere segmentiert. Das Segment Pharma- und Biotechnologie dominierte die Endbenutzerkategorie mit 49,44% Anteil im Jahr 2025, unterstützt durch die wachsende interne und partnerschaftliche Gentherapiepipeline und die Notwendigkeit validierter Release-Assays zur Unterstützung regulatorischer Einreichungen. Unternehmen kombinieren zunehmend interne Qualitätskontrolle mit ausgelagerten Spezialtests, um Kapazität und technische Komplexität zu verwalten. Vergleichbarkeitsstudien nach Prozessänderungen, Stabilitätsprogrammen und Lot-Release-Tests erzeugen wiederkehrende Nachfrage.
Das Segment Vertragsentwicklungs- und Fertigungsorganisationen soll das schnellste Wachstum bei einem CAGR von 16,01% von 2026 bis 2033 registrieren, das durch die Integration von analytischen Entwicklungs- und Qualitätskontrolltests innerhalb von Fertigungsangeboten zur Verkürzung von Zeitlinien angetrieben wird. CDMOs investieren in Plattform-Assays, Referenzmaterialien und erweiterte Laborkapazität, so dass Kunden von Prozessentwicklung zu GMP-Release unter einem einzigen Qualitätssystem bewegen können. Die Nachfrage von kleinen und mittelständischen Entwicklern ohne interne analytische Infrastruktur steigt, und schnell-track-Angebote, die Entwicklungszeitlinien komprimieren, hängen von der internen beschleunigten analytischen Entwicklung und Qualifizierung ab.
Welche Region hält den größten Teil des Viral Vector Analytical Testing Market
- Nordamerika dominierte den viralen vektoranalytischen Testmarkt mit dem größten Umsatzanteil von 42,62% im Jahr 2025, unterstützt von einer großen Konzentration von Gen- und Zelltherapie-Entwicklern, spezialisierten CDMOs und Vertragstestlabors.
- Die Region profitiert auch von einer aktiven regulatorischen Orientierung zur Vektorcharakterisierung, der Beteiligung nationaler Mess- und Normenorganisationen an der Methodenharmonisierung, starken Risiko- und öffentlichen Finanzierungen und einem stetigen Fluss von Produktzulassungen. Die zunehmende Nutzung fortschrittlicher Analysetechnologien und ausgelagerter Tests verstärkt weiterhin die Position Nordamerikas im globalen Markt.
US Viral Vector Analytical Testing Market Insight
Der US-amerikanische virale vektoranalytische Testmarkt zeigt ein starkes Wachstum aufgrund der Anwesenheit einer Vielzahl von Gen- und Zelltherapie-Entwicklern, spezialisierten CDMOs und Vertragstestlabors. FDA-Zulassungen von AAV-basierten Therapien, zusammen mit Leitlinien, die eine Charakterisierung von Verunreinigungen wie leeren Capsids erwarten, sind ermutigende Investitionen in analytische Fähigkeiten. Darüber hinaus beschleunigen die Beteiligung nationaler Normen und Messorganisationen an der Methodenharmonisierung und die breite Verfügbarkeit von Risiko- und öffentlichen Finanzierungen die Übernahme fortschrittlicher Vektortestdienste.
Asia-Pacific Viral Vector Analytical Testing Market Insight
Der asiatisch-pazifische virale virale Vektor-Analyse-Testmarkt wird erwartet, dass schnelles Wachstum, angetrieben durch die Erweiterung von Zell- und Gentherapie-Pipelines, steigenden Bio-Hersteller-Investitionen und wachsende Outsourcing von Tests in Ländern wie China, Japan und Indien. Die zunehmende regulatorische Konvergenz mit internationalen Richtlinien und die Entwicklung lokaler CDMOs und Testlabors verbessern den Zugang zu GMP-Qualität Analysedienstleistungen. Darüber hinaus schaffen steigende klinische Studien von CAR-T und AAV-basierten Therapien in der Region eine anhaltende Nachfrage nach Titer, Potenz, Reinheit und Sicherheitstests.
Japan Viral Vector Analytical Testing Market Insight
Der japanische virale vektoranalytische Testmarkt zeigt durch unterstützende regulatorische Rahmenbedingungen für die regenerative Medizin, die aktive Gentherapieforschung und eine starke analytische Instrumentierungsindustrie ein konsequentes Wachstum. Pharmazeutische Unternehmen, akademische Institutionen und CDMOs investieren zunehmend in Capsid Charakterisierung, Potenz und Sicherheitstests. Darüber hinaus trägt der Schwerpunkt auf Qualität, Präzision und Zuverlässigkeit sowie auf steigenden inländischen und internationalen Kooperationen zum Wachstum von viralen Vektoranalysen in Japan bei.
China Viral Vector Analytical Testing Market Insight
Der China virale vektoranalytische Testmarkt wächst rasant, angetrieben durch eine schnell wachsende Pipeline von AAV und lentiviralen Therapien, starke staatliche Unterstützung für die Biotechnologie und Wachstum von heimischen CDMOs. Entwickler bauen in-house analytische Labors, während spezialisierte Assays an qualifizierte Dienstleister auslagern. Darüber hinaus stellen zunehmende klinische Studien von CAR-T-Therapien und steigende Investitionen in die Gentherapieherstellung China als Schlüsselwachstumsmarkt für virale vektoranalytische Tests in ganz Asien-Pazifik.
U.K. Viral Vector Analytical Testing Market Insight
Der US-amerikanische virale vektoranalytische Testmarkt erlebt stetiges Wachstum, unterstützt durch etablierte virale Vektorhersteller, Zell- und Gentherapie-Innovationszentren und starke akademische Forschung. Unternehmen im Land bieten integrierte Entwicklungs-, Fertigungs- und Analysedienstleistungen, einschließlich beschleunigter Entwicklungsprogramme für AAV und lentivirale Vektoren. Darüber hinaus unterstützen die Teilnahme an internationalen Konsortien und das wachsende Interesse an analytischen Plattformen wie Massenphotometrie eine breitere Übernahme von viralen Vektortests in den USA.
Deutschland Viral Vector Analytical Testing Market Insight
Der deutsche virale vektoranalytische Testmarkt wächst aufgrund der starken biopharmazeutischen Produktionsbasis, des fortgeschrittenen analytischen Instrumentierungssektors und der etablierten Life Science Lieferanten stetig. Gene-Therapie-Entwickler, CDMOs und Forschungsinstitute verwenden zunehmend orthogonale Methoden für Capsid-Inhalte, Genomintegrität und Unreinheitsprofilierung. Kontinuierliche Fortschritte bei der Chromatographie, der Massenspektrometrie und der Sequenzierung sowie der Schwerpunkt Deutschlands auf Qualität und Regulierungskonformität treiben das Wachstum von viralen Vektoranalysetests weiter voran.
Welche sind die Top-Unternehmen im Viral Vector Analytical Testing Market
Die virale vektoranalytische Testindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Charles River Laboratories International, Inc.(US)
- Eurofins Wissenschaftliche SE(Luxemburg)
- Lonza Group AG(Schweiz)
- OXB plc(USK)
- Andelyn Biowissenschaften(US)
- Minaris (USA)
- SGS SA (Schweiz)
- WuXi AppTec Co., Ltd. (China)
- Thermo Fisher Scientific Inc. (USA)
- Merck KGaA (Deutschland)
- Catalent, Inc. (USA)
- UBriGene (USA)
- Bio-Rad Laboratories, Inc. (USA)
- Waters Corporation (USA)
- Agilent Technologies, Inc. (USA)
- Refeyn Ltd (U.K.)
- Sartorius AG (Deutschland)
- Revvity, Inc. (USA)
- SK pharmteco (Südkorea)
- Danaher Corporation (USA)
Was sind die neuesten Entwicklungen im Viral Vector Analytical Testing Market
- Im September 2026, Minaris kündigte die Hinzufügung einer gewidmeten Viral Vectors Business Unit, Umstrukturierung seiner Operationen in drei Einheiten, Cell Therapies, Viral Vectors und Advanced Testing, am 1. Oktober 2026, um mehr Fokus auf virale Vektorprozess und analytische Entwicklung und Testing-Services für Zell- und Gentherapie-Entwickler.
- Im Mai 2026 kündigte Andelyn Biosciences die Einführung seiner LVV Kurator-Plattform an, einer standardisierten lentiviralen Vektor-Herstellungslösung, die auf dem modularen Ansatz basiert, der mehr als 100 AAV-Programme unterstützt hat, um Zelltherapie-Entwicklern dabei zu helfen, von forschungsfähigen Methoden zur GMP-Herstellung überzugehen.
- Im April 2026 hat OXB ein schnelles Entwicklungs- und Herstellungsangebot für AAV- und lentivirale Vektoren ins Leben gerufen, das den Weg zur GMP-Herstellung von AAV-Vektoren von einem Industriestandard von etwa 15 Monaten auf bis zu sieben Monate verkürzen kann, unterstützt durch die interne beschleunigte analytische Entwicklung und Qualifizierung.
- Im November 2025 genehmigte die US FDA Itvisma, eine adeno-assoziierte Virusvektor-basierte Gentherapie für die spinale Muskelatrophie von Novartis Gene Therapies, erweiterte Behandlung über eine breite Palette von Alters- und Motorfunktionsstufen und anhaltende Nachfrage nach validierten AAV-Freisetzungstests.
- Im Januar 2025 führte Bio-Rad Laboratories Vericheck ddPCR Empty-Full Capsid Kits für AAV-Serotypen 2 und 8 ein und fügte seinen bestehenden Kits für Serotypen 5 und 9 hinzu und ermöglicht die Bestimmung von Capsid-Titer, Genom-Titer und Prozentanteil an Vollcapsid in gereinigten oder ungereinigten Proben.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











