



Globale virtuelle Zahlung (POS) Terminals Marktsegmentierung, von Komponente (Software Platform and Services), Typ (Cloud-Based POS, Online POS, and Mobile (SoftPOS) POS), Anwendung (Payment Processing, Inventory & Order Management, Customer Engagement & Loyalty, and Others), End User (Retail & E-Commerce, Hospitality, BFSI, Healthcare, Transport & Logistics, Trends und andere Prognosen)
Was ist die virtuelle Zahlung (POS) Terminals Marktgröße und Wachstum Rate
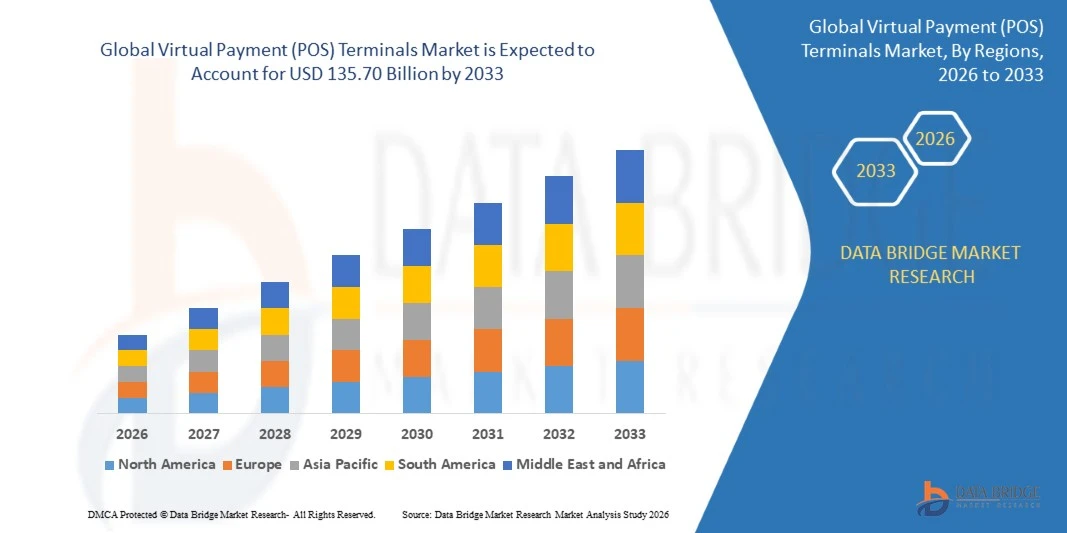
- Nach der Data Bridge Market Research Analyse wurde der Markt für virtuelle Zahlungsterminals (POS) auf dem Markt bewertet.17,16 Milliarden USD in 2025und wird zu erreichen135,70 Milliarden USD bis 2033, in einemCAGR von 29,5% von 2026 bis 2033.
- Der Markt erlebt ein rasantes Wachstum, das durch die steigende Annahme digitaler und kontaktloser Zahlungen, die zunehmende Nachfrage nach hardwarefreier Zahlungsannahme und den Ausbau der Nutzung im Einzelhandel, in der Gastlichkeit, im BFSI-Bereich, im Gesundheitswesen und im Transport- und Logistikbereich verursacht wird.
- Die zunehmende Umstellung von Bargeld auf digitale Zahlungen, die wachsende Smartphone-Pension und die steigende Präferenz für Cloud-basierte Handelsplattformen unterstützen die Marktakzeptanz.Kontaktlose ZahlungDie Technologie wird über den In-store-Checkout, mobile Point-of-Sale-Einsätze, Lieferung und Feldservice angewendet, bietet Händlern mehr Flexibilität bei der Akzeptanzdigitale Zahlungenohne dedizierte Terminals.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 17.16 Milliarden
- Voraussichtlicher Marktwert (2033): USD 135,70 Milliarden
- Prognose CAGR (2026–2033): 29,5%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Virtual Payment (POS) Terminals Market
- Nordamerika dominierte den virtuellen Zahlungs- (POS)-Terminalmarkt mit dem größten Umsatzanteil von 36,12% im Jahr 2025, unterstützt durch die frühe Annahme von kontaktlosen Zahlungen, Tap to Pay-Technologien, und starke Händler-Digitalisierung über Einzelhandel und Gastfreundschaft.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 33,8% von 2026 bis 2033 sein, die durch Echtzeit-Zahlungsnetze, schnelles Smartphone-Pension und eine große Basis von kleinen Händlern bewegt sich von Bargeld zu digitaler Akzeptanz.
- Das Software-Plattform-Segment führte den Markt mit einem Anteil von 68,74% im Jahr 2025, angetrieben durch wachsende Nachfrage nach Cloud-basierten Zahlungsannahme, integriertem Handel und Abonnement-basierter Händlersoftware.
- Die Dienstleistungen sind die am schnellsten wachsende Komponente, die eine CAGR von 32,1% registriert, was die steigende Nachfrage nach Integration, Compliance, verwalteten Zahlungen und die Unterstützung von Händlern widerspiegelt.
- Das Cloud-basierte POS-Segment dominierte die Typkategorie mit einem Umsatzanteil von 47,31 % im Jahr 2025, geführt von skalierbaren Einsatz und einfacher Integration mit E-Commerce- und Inventarsystemen.
- Die Zahlungsabwicklung entfiel auf 54.18% des Marktanteils im Jahr 2025, bevorzugt für seine zentrale Rolle bei der Freigabe von Karten-, Brief- und QR-Transaktionen über Kanäle.
- Das Kundenengagement- und Loyalitätssegment ist die am schnellsten wachsende Anwendungskategorie mit einem CAGR von 33,2%, der durch die zunehmende Nutzung von Zahlungsdaten für Personalisierung und Retention angetrieben wird.
Report Scope und Virtual Payment (POS) Terminals Marktsegmentierung
|
Attribute |
Virtuelle Zahlung (POS) Terminals Market Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Virtual Payment (POS) Terminals Market
- Virtuelle Zahlungsterminals wechseln von dedizierten, hardwarebasierten Kartenlesern bis hin zur softwaredefinierten Akzeptanz, wobei NFC-fähige Smartphones, Tablets und Cloud-Plattformen als zertifizierte Zahlungsterminals für In-Person und Remote-Transaktionen fungieren.
- Zum Beispiel, im September 2026, nach Reuters, Indiens National Payments Corporation of India (NPCI) startete eine Tap-and-Pay-Option auf der Unified Payments Interface (UPI), die an Point-of-Sale-Terminals funktioniert, ohne die App zu öffnen, während UPI 24.51 Milliarden Transaktionen im Wert von INR 29.82 Trillion im August 2026 verarbeitet, die Skala der mobilen Zahlungen.
- Contactless-first checkout wird das Standard-Verbraucherverhalten und ermutigt Händler jeder Größe, Tap-to-Pay-Software zu übernehmen, die auf Geräten funktioniert, die sie bereits besitzen.
- Cloud-basierte virtuelle Terminals werden zunehmend mit Inventar-, Order-Management-, Loyalitäts- und Analysetools integriert, um die Zahlungsannahme in eine einheitliche Handelsplattform für Händler, Restaurants und Service-Unternehmen zu verwandeln.
- So wurden im Dezember 2024, nach Magnati, über 95% der In-Personen-Transaktionen in den Vereinigten Arabischen Emiraten bereits über kontaktlose Methoden durchgeführt, wie das Unternehmen eingeführt Tap to Pay auf iPhone, so dass Händler zu akzeptieren Zahlungen mit nur einem iPhone und einer Zahlungs-App.
- Als SoftPOS-Zertifizierung, biometrische Authentifizierung und eingebettete Finanzdienstleistungen reifen, virtuelle Zahlungsterminals (POS) werden erwartet, über die Kartenakzeptanz hinaus in Omnichannel-Handel, Abonnements und Handelsfinanzierung zu erweitern.
Was sind die Schlüsseltreiber des Virtual Payment (POS) Terminals Market
- Die Migration von Bargeld zu digitalen Zahlungen erhöht die Nachfrage nach einer flexiblen Akzeptanz-Infrastruktur, die es Händlern ermöglicht, Karten-, Geldbörse- und QR-Zahlungen zu übernehmen, ohne in aufwendige Terminals zu investieren.
- So hielten beispielsweise im Juli 2025, laut Weltbank, 79% der Erwachsenen weltweit 2024 ein Finanzkonto, von 74% im Jahr 2021, während 42% der Erwachsenen in Niedrig- und Mitteleinkommenswirtschaften Händler digital bezahlten, was eine große Basis der Verbraucher für die digitale Akzeptanz anzeigte.
- Kleine Kaufleute, Pop-up-Händler, Lieferflotten und Dienstleister bevorzugen zunehmend kostengünstige, softwarebasierte Terminals, die schnell an Bord, nach Bedarf skaliert und in bestehende Point-of-Sale-, Buchhaltungs- und E-Commerce-Systeme integrieren.
- Zum Beispiel, im Oktober 2020, nach Visa, weniger als 10% der weltweit 180 Millionen Mikro- und Kleinhändler in vielen Schwellenmärkten akzeptierte digitale Zahlungen, während 63% der befragten Händler sagten, sie würden wahrscheinlich Tap to Phone annehmen, und bis zu zwei Milliarden Android-Geräte könnten softPOS-Terminals werden.
- Da Zahlungsnetzwerke und Plattformen die softwarebasierte Akzeptanz weiter bestätigen, gewinnen virtuelle Zahlungsterminals (POS) bei Unternehmen, die zuvor auf proprietäre Hardware vertraut waren, an Zugkraft.
Welche Faktoren erschweren das Wachstum des Virtual Payment (POS) Terminals Market
- Virtuelle Zahlungsterminals (POS) hängen von sicherer Software, Geräteintegrität und kontinuierlicher Konnektivität, zunehmender Exposition gegenüber Cyber-Bedrohungen, nicht-präsentem Betrug und Compliance-Verpflichtungen im Vergleich zu herkömmlichen Offline-Terminals ab.
- So stiegen im Juni 2026, laut UK Finance, Fernkarten-nicht-präsenter Kaufbetrug in den USA um 13 % in Fällen auf 3,2 Mio. in 2025, mit Verlusten von 423,5 Mio. £, was den Betrugsdruck hervorhebt, der der digitalen Zahlungsannahme entgegensteht.
- Gerätefragmentierung, Zertifizierungsanforderungen und unterschiedliche nationale Regeln für softwarebasierte PIN-Eingabe und kontaktlose Akzeptanz können Rollouts verlangsamen, insbesondere für multinationale Händler und Zahlungsdienstleister, die über Regionen tätig sind.
- Cash dominiert weiterhin Kleinwerttransaktionen in vielen Märkten, und Händler mit unzuverlässiger Konnektivität oder begrenzter digitaler Alphabetisierung können zögern, von virtuellen Terminals für den täglichen Betrieb abzuhängen.
- So wurde im Dezember 2024 nach Angaben der Europäischen Zentralbank (EZB) im Euro-Währungsgebiet im Jahr 2024 noch Bargeld in 52 % der Verkaufspunkte im Euro-Währungsgebiet eingesetzt, von 59 % im Jahr 2022, und 62 % der Verbraucher hielten es für wichtig, Bargeld als Zahlungsoption zu haben, was zeigt, dass die Cash-Abhängigkeit weiterhin moderate digitale Akzeptanz aufweist.
- Die Kombination von Cyber-Sicherheitsrisiko, regulatorische Komplexität, intensiver Preiswettbewerb zwischen Zahlungsplattformen und anhaltender Cash-Präferenz kann die Adoption und Margen, insbesondere bei kostensensitiven Händlern in Schwellenmärkten, einschränken.
Wie wird der Virtual Payment (POS) Terminals Market segmentiert
Der Markt für virtuelle Zahlungsterminals (POS) wird auf Basis von Komponenten, Typ, Anwendung und Endbenutzer segmentiert.
- Von der Komponente
Auf Basis der Komponente wird der virtuelle Zahlungs- (POS)-Terminalsmarkt in Softwareplattform und Services segmentiert. Das Software-Plattform-Segment dominierte den Markt mit 68,74% Anteil im Jahr 2025, unterstützt durch die zunehmende Annahme von Cloud-basierten Zahlungsannahme, integrierten Handels-Tools und Abonnement-basierten Händler-Software. Software-Plattformen ermöglichen es Händlern, Karten-, Geldbörse- und QR-Zahlungen auf Smartphones, Tablets und Browsern ohne eigene Hardware zu akzeptieren. Sie werden zunehmend in den Bereichen Einzelhandel, Gastfreundschaft, Gesundheitswesen und Feldservice eingesetzt. Kontinuierliche Updates, API-basierte Integrationen und Unterstützung für mehrere Zahlungsmethoden verstärken die Nachfrage. Die Integration mit Buchhaltungs-, Inventar- und Kundenmanagementsystemen ermöglicht es Händlern auch, Zahlungen und Operationen von einer einzigen Plattform auszuführen.
Das Dienstleistungssegment soll das schnellste Wachstum bei einem CAGR von 32,1% von 2026 bis 2033 registrieren, das durch steigende Nachfrage nach Implementierung, Integration, Compliance und verwalteter Zahlungsunterstützung getrieben wird. Merchants und Unternehmen benötigen häufig Hilfe bei Bord, Gerätezertifizierung, Betrugskontrollen, Aussöhnung und Mehrländer-Rollouts. Managed Services reduzieren die technische Belastung für kleine Unternehmen und geben großen Einzelhändlern einen schnelleren Weg zur Omnichannel-Annahme. Die steigenden regulatorischen Anforderungen, einschließlich Sicherheitsstandards für die softwarebasierte Akzeptanz, schaffen zusätzliche Nachfrage nach Beratungs- und Support-Services. Weitergehende Optimierung, Analytik und Kundenunterstützung erweitern wiederkehrende Umsatzmöglichkeiten für Anbieter.
- Typ
Auf Basis des Typs wird der virtuelle Zahlungs- (POS)-Terminalsmarkt in Cloud-basierte POS, Online POS und mobile (SoftPOS) POS segmentiert. Das Cloud-basierte POS-Segment dominierte die Typkategorie mit 47,31% Anteil im Jahr 2025, unterstützt durch skalierbare Bereitstellung, niedrigere Investitionen im Vorfeld und einfache Integration mit E-Commerce-, Inventar- und Loyalitätssystemen. Cloud-basierte Plattformen ermöglichen eine zentralisierte Verwaltung mehrerer Steckdosen, Echtzeit-Reporting und schnelle Feature-Updates. Sie werden weit verbreitet von Einzelhändlern, Restaurants und Dienstleistungsunternehmen verwendet, die eine flexible und remote verwaltete Zahlungsannahme suchen. Abonnementpreismodelle machen auch Cloud-basierte Lösungen attraktiv für kleine und mittlere Händler.
Das mobile (SoftPOS) POS-Segment wird mit einem CAGR von 36,4% von 2026 bis 2033 das schnellste Wachstum registrieren, unterstützt durch das Rollout von Tap to Pay auf iPhone und Android-basierte kontaktlose Akzeptanz in vielen Ländern. SoftPOS entfernt die Notwendigkeit von externen Kartenlesern und ermöglicht es Händlern, Zahlungen innerhalb von Minuten mit Geräten zu akzeptieren, die sie bereits besitzen. Es ist besonders nützlich für Mikro-Händler, mobile Anbieter, Lieferdienste und Pop-up-Stores. Die zunehmende Zertifizierung von softwarebasierten Lösungen durch Zahlungsnetzwerke und die zunehmende Unterstützung von Acquisitoren verstärken die Übernahme in den entwickelten und aufstrebenden Märkten.
- Anwendung
Auf Basis der Anwendung wird der virtuelle Zahlungsterminalmarkt (POS) in die Zahlungsabwicklung, das Inventar- und Bestellmanagement, das Kundenengagement und die Loyalität und andere segmentiert. Das Segment Zahlungsverarbeitung dominierte die Anwendungskategorie mit 54.18% Anteil im Jahr 2025, unterstützt durch die zentrale Rolle von Karte, Geldbörse und QR Akzeptanz in jedem Kaufmann-Workflow. Virtuelle Endgeräte bieten eine sichere Berechtigung, Abwicklung, Rückerstattung und Aussöhnung über Online- und Remote-Kanäle. Die Unterstützung mehrerer Währungen und Zahlungsmethoden ermöglicht es Händlern, verschiedene Kunden zu bedienen. Die Integration mit Erwerbern, Gateways und Tokenization Services stärkt auch Sicherheit und Zuverlässigkeit.
Das Kundenengagement- und Loyalitätssegment soll das schnellste Wachstum bei einem CAGR von 33,2% von 2026 bis 2033 registrieren, das durch die zunehmende Nutzung von Zahlungsdaten für Personalisierung, Werbeaktionen und Retention angetrieben wird. Merchants verbinden Transaktionen mit Treueprogrammen, digitalen Quittungen und Kundenprofilen, um Wiederholungskäufe zu verbessern. Unified Commerce-Plattformen ermöglichen konsistente Kundenerlebnisse über Stores, Apps und Online-Kanäle. Analytics aus dem Zahlungsverhalten helfen Händlern und Restaurants, Preise, Inventar und Marketing zu optimieren. Die wachsende Konkurrenz für die Kundenbindung ist eine größere Akzeptanz dieser Fähigkeiten.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der virtuelle Zahlungs- (POS)-Terminalsmarkt in Einzelhandel und E-Commerce, Gastfreundschaft, BFSI, Gesundheitswesen, Transport und Logistik und andere segmentiert. Das Einzelhandels- und E-Commerce-Segment dominierte die Endbenutzer-Kategorie mit 42,63% Anteil im Jahr 2025, unterstützt durch die Notwendigkeit einer flexiblen Kasse über Geschäfte, Pop-ups, Marktplätze und Online-Kanäle. Händler nutzen virtuelle Terminals, um Warteschlangen zu reduzieren, unterstützten Verkauf zu ermöglichen und In-store und Online-Zahlungen zu vereinheitlichen. Die Integration mit Inventar- und Kundensystemen verbessert die betriebliche Effizienz. Das Wachstum des Omnichannel-Handels und des sozialen Handels erhöht weiterhin die Nachfrage nach softwarebasierter Akzeptanz.
Das Hospitality-Segment wird das schnellste Wachstum bei einem CAGR von 33,1% von 2026 bis 2033, angetrieben durch die Nachfrage nach Tischzahlungen, mobile Bestellung und schnelleren Check-out in Restaurants, Hotels und Unterhaltungsmöglichkeiten. Handheld- und Smartphone-basierte Endgeräte reduzieren Wartezeiten und verbessern die Mitarbeiterproduktivität. Die Integration mit Reservierungs-, Bestell- und Kipp-Workflows verbessert das Gästeerlebnis. Saisonale und ereignisgetriebene Unternehmen profitieren von skalierbaren, hardware-leichten Lösungen. Die Steigerung der Kundenerwartungen für kontaktlose und geteilte Zahlungen beschleunigt die Adoption im gesamten Sektor.
Welche Region hält den größten Teil des Virtual Payment (POS) Terminals Markt
- Nordamerika dominierte den virtuellen Zahlungs- (POS)-Terminalmarkt mit dem größten Umsatzanteil von 36,12% im Jahr 2025, unterstützt durch die frühe Annahme von kontaktlosen Zahlungen, Tap to Pay-Technologien, und starke Händler-Digitalisierung über Einzelhandel und Gastfreundschaft.
- Die Region profitiert auch von der hohen Karten- und mobilen Geldbörsenpenetration, der Präsenz führender Zahlungsnetze und Technologieanbieter und der starken Nachfrage nach Cloud-basierten Handelsplattformen. Die zunehmende Nutzung virtueller Terminals bei kleinen Unternehmen, Felddienstleistern und Lieferbetreibern verstärkt weiterhin die Position Nordamerikas auf dem Weltmarkt.
U.S. Virtuelle Zahlung (POS) Terminals Markt Insight
Der US-amerikanische Virtual Payment (POS)-Terminalsmarkt zeigt ein starkes Wachstum aufgrund der steigenden Annahme von kontaktlosen Zahlungen, mobilen Geldbörsen und softwarebasierten Akzeptanz in Einzelhandels-, Gastgewerbe-, Gesundheits- und Außendienstgeschäften. Das reife Payment-Ökosystem des Landes, zusammen mit der Verfügbarkeit von Tap to Pay-Lösungen von großen Technologie- und Zahlungsunternehmen, ist die Nachfrage nach hardwarefreien Endgeräten. Darüber hinaus beschleunigen die zunehmende Small-Business-Bildung, die E-Commerce-Erweiterung und die Integration von Zahlungen mit Business-Software die Übernahme von virtuellen Terminals über kommerzielle Anwendungen.
Asia-Pacific Virtual Payment (POS) Terminals Markt Insight
Der asiatisch-pazifische virtuelle Zahlungsverkehr (POS)-Terminalsmarkt wird erwartet, dass schnelles Wachstum, angetrieben durch Echtzeit-Zahlungsnetze, steigendes Smartphone-Pension, und die Digitalisierung von kleinen und kleinen Kaufleuten in Ländern wie China, Indien und Japan, beobachtet wird. Die wachsende Nachfrage nach QR- und Tap-basierten Zahlungen, erschwinglichen Akzeptanzlösungen und Super-App-Handel unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigen staatliche Finanzinklusionsprogramme und zunehmende Investitionen in die digitale Infrastruktur die Nachfrage nach virtuellen Zahlungsterminals über Einzelhandel, Transport und Dienstleistungen hinweg.
Japan Virtual Payment (POS) Terminals Market Insight
Der japanische virtuelle Zahlungsverkehr (POS)-Terminalsmarkt zeigt durch Regierungsbemühungen, bargeldlose Zahlungen zu fördern, die kontaktlose Karten- und mobile Geldbörsennutzung zu erhöhen, und die Notwendigkeit, Arbeitsengpässe im Einzelhandel und Gastgewerbe zu beheben. Merchants übernehmen Smartphone und Tablet-basierte Endgeräte für mobile Bestellung, Lieferung und Events. Darüber hinaus trägt die starke Nachfrage nach Zuverlässigkeit, Sicherheit und Integration mit bestehenden Vertriebssystemen zu einem Marktwachstum in Japan bei.
China Virtuelle Zahlung (POS) Terminals Markt Insight
Der China Virtual Payment (POS)-Terminalsmarkt wächst rasant, angetrieben durch die weit verbreitete Verwendung von QR-Code und mobilen Geldbörsenzahlungen, großformatige Smartphone-Adoption und eine riesige Basis von kleinen Händlern. Die zunehmende Nutzung von Cloud-basierter Point-of-Sale-Software im Einzelhandel, Gastronomie und Dienstleistungen erhöht den Marktbedarf deutlich. Darüber hinaus stellen starke inländische Zahlungstechnologie-Fähigkeiten, schnelle Innovation in der Terminal-Software und die Erweiterung des grenzüberschreitenden Handels China als Schlüsselwachstumsmarkt für virtuelle Zahlungslösungen in ganz Asien-Pazifik.
U.K. Virtuelle Zahlung (POS) Terminals Markt Insight
Der virtuelle US-Zahlungsmarkt (POS) erlebt ein stetiges Wachstum, unterstützt durch eine hohe kontaktlose Zahlungsnutzung, ein pulsierendes Fintech-Ökosystem und eine zunehmende Übernahme von SoftPOS unter kleinen Unternehmen. Händler, Restaurants, Händler und Marktverkäufer nutzen zunehmend Smartphones als Zahlungsterminals, um die Hardwarekosten zu senken. Darüber hinaus unterstützt die zunehmende Integration von Zahlungen mit Buchhaltungs- und E-Commerce-Tools zusammen mit einem starken regulatorischen Fokus auf Betrugsprävention eine breitere Übernahme von virtuellen Zahlungslösungen in den USA.
Deutschland Virtuelle Zahlung (POS) Terminals Markt Insight
Der deutsche Virtual Payment (POS)-Terminalsmarkt wächst aufgrund der starken Einzelhandels- und Gastfreundlichkeitsbasis, der wachsenden Akzeptanz von Karten- und mobilen Zahlungen und des steigenden Interesses an Hardware-Licht-Lösungen stetig. Merchants übernehmen SoftPOS und Cloud-basierte Plattformen, um traditionelle Endgeräte zu ergänzen und mobile Anwendungsfälle zu bedienen. Kontinuierliche Fortschritte bei der Zahlungssicherheit, zunehmende kontaktlose Nutzung und der Fokus Deutschlands auf Datenschutz und Compliance treiben das Marktwachstum im Land weiter voran.
Welche sind die Top-Unternehmen im Virtual Payment (POS) Terminals Market
Die Virtual Payment (POS) Terminals Marktwirtschaft wird in erster Linie von etablierten Unternehmen geführt, darunter:
- PayPal Holdings, Inc.(US)
- Block, Inc.(US)
- Stripe, Inc.(US)
- Adyen N.V.(Niederlande)
- Fiserv, Inc.(US)
- Global Payments Inc. (USA)
- Worldline SA (Frankreich)
- Shopify Inc. (Kanada)
- Apple Inc. (USA)
- Visa Inc. (USA)
- Mastercard Incorporated (USA)
- Toast, Inc. (USA)
- Lightspeed Commerce Inc. (Kanada)
- Verifone, Inc. (USA)
- PAX Technology Limited (China)
- Nexi S.p.A. (Italien)
- Fujian Newland Payment Technology Co., Ltd. (China)
- Castles Technology Co., Ltd. (Taiwan)
- Samsung Electronics Co., Ltd. (Südkorea)
- One 97 Communications Limited (Paytm) (Indien)
Was sind die neuesten Entwicklungen in der virtuellen Zahlung (POS) Terminals Markt
- Im September 2026 kündigte die Saudi-Zentralbank (SAMA) bei Money20/20 Middle East in Riyadh an, dass Tap to Pay on iPhone bald in Saudi-Arabien verfügbar sein wird, damit Händler mada Karten, andere kontaktlose Karten und digitale Geldbörsen direkt auf kompatiblen iPhones mit NFC-Technologie ohne zusätzliche Hardware akzeptieren können, die auf dem SoftPOS-Service im Land in 2021.
- Im Juli 2026 startete Datacap Systems SureTap, eine SoftPOS-Mitarbeiter-Lösung, die Point-of-Sale-Anbieter und ihre Händler akzeptieren kontaktlose Tap-Zahlungen auf NFC-fähige Android-Geräte ohne dedizierte Zahlungshardware, mit der gleichen Payment-Gateway-Integration bereits für Countertop-, Mobile- und unattended-Geräte eingesetzt.
- Im März 2026, London-basierte Fintech payabl. startete ein SoftPOS Tap zu Pay-Lösung, die NFC-fähige Android-Smartphones in Zahlungsterminals für KMU-Händler, Unterstützung PIN-Eintrag, e-Receipts, Rückerstattungen, Umkehrungen und Tipps, und Integration mit seinem payabl.one Dashboard, so dass Händler Online- und In-Person-Transaktionen von einer einzigen Plattform verwalten können.
- Im Juni 2025 kündigte Westpay AB den offiziellen Start seiner SoftPOS-Lösung an, eine Tap-to-Pay-Anwendung, die jedes Android-Gerät in ein zertifiziertes kontaktloses Zahlungsterminal verwandelt, das Visa, Mastercard, American Express und Swish-Zahlungen akzeptiert, die als Erweiterung der SaaS-Transformation des Unternehmens positioniert sind.
- Im März 2025 kündigte Apple die Einführung von Tap to Pay auf iPhone in Bulgarien, Finnland, Ungarn, Liechtenstein, Polen, Portugal, Slowakei, Slowenien und der Schweiz an, so dass Händler kontaktlose Zahlungen von Karten, Apple Pay und anderen digitalen Geldbörsen mit nur einem iPhone und einer Partner iOS App akzeptieren können.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR VIRTUELLE ZAHLUNGSTERMINALS (POS)
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ANKUNFT AUF DEM GLOBALEN MARKT FÜR VIRTUAL PAYMENT (POS) TERMINALS
2.3 LIEFERANTENPOSITIONIERUNGSRASTER
2.4 TECHNOLOGIE-LEBENSLINIENKURVE
2.5 MARKTFÜHRER
2.6 MULTIVARIATE MODELLIERUNG
2.7 ANALYSE VON OBEN NACH UNTEN
2.8 MESSSTANDARDS
2.9 ANALYSE DES LIEFERANTENANTEILS
2.1 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.11 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.12 GLOBALER MARKT FÜR VIRTUAL PAYMENT (POS) TERMINALS: FORSCHUNGSÜBERSICHT
2.13 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 WERTSCHÄTZUNGSKETTENANALYSE
5.2 MARKENANALYSE
5.3 Marktkarte des Ökosystems
5.4 TECHNOLOGISCHE TRENDS
5.5 TOP-GEWINNSTRATEGIEN
5.6 PORTERS FÜNF-KRÄFTE-ANALYSE
6 GLOBALER MARKT FÜR VIRTUAL PAYMENT (POS) TERMINALS, DURCH ANGEBOT
6.1 ÜBERBLICK
6.2 SOFTWAREPLATTFORMEN
6.2.1 GERÄTEBASIERT
6.2.2 WEBBASIERT
6.3 DIENSTLEISTUNGEN
6.3.1 PROFESSIONELLE DIENSTLEISTUNGEN
6.3.1.1. BERATUNG
6.3.1.2. EINSATZ UND INTEGRATION
6.3.1.3. SUPPORT & WARTUNG
6.3.2 MANAGED SERVICES
7 GLOBALER MARKT FÜR VIRTUEELLE ZAHLUNGSTERMINALS (POS) NACH BEREITSTELLUNGSMODUS
7.1 ÜBERSICHT
7.2 CLOUD
7.3 VOR ORT
8 GLOBALER MARKT FÜR VIRTUAL PAYMENT (POS) TERMINALS, NACH UNTERNEHMENSGRÖSSE
8.1 ÜBERSICHT
8.2 KLEINE UNTERNEHMEN
8.3 MITTELSTÄNDISCHE UNTERNEHMEN
8.4 GROSSUNTERNEHMEN
9 GLOBALER MARKT FÜR VIRTUAL PAYMENT (POS) TERMINALS, NACH ANWENDUNG
9.1 ÜBERSICHT
9.2 GESUNDHEITSWESEN
9.2.1 Durch das Anbieten
9.2.1.1. SOFTWAREPLATTFORMEN
9.2.1.1.1. Gerätebasiert
9.2.1.1.2. WEBBASIERT
9.2.1.2. DIENSTLEISTUNGEN
9.2.1.2.1. PROFESSIONELLE DIENSTLEISTUNGEN
9.2.1.2.1.1 BERATUNG
9.2.1.2.1.2 Bereitstellung und Integration
9.2.1.2.1.3 SUPPORT & WARTUNG
9.2.1.2.2. Managed Services
9.3 UNTERHALTUNGSELEKTRONIK
9.3.1 DURCH ANGEBOT
9.3.1.1. SOFTWAREPLATTFORMEN
9.3.1.1.1. Gerätebasiert
9.3.1.1.2. WEBBASIERT
9.3.1.2. DIENSTLEISTUNGEN
9.3.1.2.1. PROFESSIONELLE DIENSTLEISTUNGEN
9.3.1.2.1.1 BERATUNG
9.3.1.2.1.2 Bereitstellung und Integration
9.3.1.2.1.3 Support und Wartung
9.3.1.2.2. VERWALTETE DIENSTE
9.4 ESSEN & GETRÄNKE
9.4.1 DURCH ANGEBOT
9.4.1.1. SOFTWAREPLATTFORMEN
9.4.1.1.1. Gerätebasiert
9.4.1.1.2. WEBBASIERT
9.4.1.2. DIENSTLEISTUNGEN
9.4.1.2.1. PROFESSIONELLE DIENSTLEISTUNGEN
9.4.1.2.1.1 BERATUNG
9.4.1.2.1.2 Bereitstellung und Integration
9.4.1.2.1.3 Support und Wartung
9.4.1.2.2. VERWALTETE DIENSTE
9.5 MEDIEN & UNTERHALTUNG
9.5.1 DURCH ANGEBOT
9.5.1.1. SOFTWAREPLATTFORMEN
9.5.1.1.1. Gerätebasiert
9.5.1.1.2. WEBBASIERT
9.5.1.2. DIENSTLEISTUNGEN
9.5.1.2.1. PROFESSIONELLE DIENSTLEISTUNGEN
9.5.1.2.1.1 BERATUNG
9.5.1.2.1.2 Bereitstellung und Integration
9.5.1.2.1.3 Support und Wartung
9.5.1.2.2. VERWALTETE DIENSTE
9.6 LAGER & GASTGEWERBE
9.6.1 DURCH ANGEBOT
9.6.1.1. SOFTWAREPLATTFORMEN
9.6.1.1.1. Gerätebasiert
9.6.1.1.2. WEBBASIERT
9.6.1.2. DIENSTLEISTUNGEN
9.6.1.2.1. PROFESSIONELLE DIENSTLEISTUNGEN
9.6.1.2.1.1 BERATUNG
9.6.1.2.1.2 Bereitstellung und Integration
9.6.1.2.1.3 Support und Wartung
9.6.1.2.2. VERWALTETE DIENSTE
9.7 EINZELHANDEL
9.7.1 DURCH ANGEBOT
9.7.1.1. SOFTWAREPLATTFORMEN
9.7.1.1.1. Gerätebasiert
9.7.1.1.2. WEBBASIERT
9.7.1.2. DIENSTLEISTUNGEN
9.7.1.2.1. PROFESSIONELLE DIENSTLEISTUNGEN
9.7.1.2.1.1 BERATUNG
9.7.1.2.1.2 Bereitstellung und Integration
9.7.1.2.1.3 Support und Wartung
9.7.1.2.2. VERWALTETE DIENSTE
9.8 SONSTIGES
9.8.1 DURCH ANGEBOT
9.8.1.1. SOFTWAREPLATTFORMEN
9.8.1.1.1. Gerätebasiert
9.8.1.1.2. WEBBASIERT
9.8.1.2. DIENSTLEISTUNGEN
9.8.1.2.1. PROFESSIONELLE DIENSTLEISTUNGEN
9.8.1.2.1.1 BERATUNG
9.8.1.2.1.2 Bereitstellung und Integration
9.8.1.2.1.3 Support und Wartung
9.8.1.2.2. VERWALTETE DIENSTE
10 GLOBALER MARKT FÜR VIRTUEELLE ZAHLUNGSTERMINALS (POS) NACH REGION
10.1 GLOBALER MARKT FÜR VIRTUAL PAYMENT (POS) TERMINALS (ALLE OBEN ANGEGEBENEN SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
10.1.1 Nordamerika
10.1.1.1. USA
10.1.1.2. KANADA
10.1.1.3. MEXIKO
10.1.2 EUROPA
10.1.2.1. DEUTSCHLAND
10.1.2.2. FRANKREICH
10.1.2.3. Vereinigtes Königreich
10.1.2.4. ITALIEN
10.1.2.5. SPANIEN
10.1.2.6. RUSSLAND
10.1.2.7. TÜRKEI
10.1.2.8. BELGIEN
10.1.2.9. NIEDERLANDE
10.1.2.10. SCHWEIZ
10.1.2.11. DÄNEMARK
10.1.2.12. SCHWEDEN
10.1.2.13. POLEN
10.1.2.14. NORWEGEN
10.1.2.15. FINNLAND
10.1.2.16. RESTLICHES EUROPA
10.1.3 ASIEN-PAZIFIK
10.1.3.1. JAPAN
10.1.3.2. CHINA
10.1.3.3. SÜDKOREA
10.1.3.4. INDIEN
10.1.3.5. AUSTRALIEN
10.1.3.6. SINGAPUR
10.1.3.7. THAILAND
10.1.3.8. MALAYSIA
10.1.3.9. INDONESIEN
10.1.3.10. PHILIPPINEN
10.1.3.11. NEUSEELAND
10.1.3.12. TAIWAN
10.1.3.13. VIETNAM
10.1.3.14. RESTLICHER ASIEN-PAZIFIK-RAUM
10.1.4 SÜDAMERIKA
10.1.4.1. BRASILIEN
10.1.4.2. ARGENTINIEN
10.1.4.3. RESTLICHES SÜDAMERIKA
10.1.5 NAHER OSTEN UND AFRIKA
10.1.5.1. SÜDAFRIKA
10.1.5.2. ÄGYPTEN
10.1.5.3. BAHRAIN
10.1.5.4. KATAR
10.1.5.5. KUWAIT
10.1.5.6. OMAN
10.1.5.7. Saudi-Arabien
10.1.5.8. Vereinigte Arabische Emirate
10.1.5.9. ISRAEL
10.1.5.10. RESTLICHER NAHER OSTEN UND AFRIKA
10.2 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
11 GLOBALER MARKT FÜR VIRTUAL PAYMENT (POS) TERMINALS, UNTERNEHMENSLANDSCHAFT
11.1 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
11.2 UNTERNEHMENSAKTIENANALYSE: EUROPA
11.3 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
11.4 FUSIONEN UND ÜBERNAHMEN
11.5 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
11.6 ERWEITERUNGEN
11.7 ÄNDERUNGEN DER VORSCHRIFTEN
11.8 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
12 GLOBALER MARKT FÜR VIRTUEELLE ZAHLUNGSTERMINALS (POS), SWOT-ANALYSE
13 GLOBALER MARKT FÜR VIRTUELLE ZAHLUNGSTERMINALS (POS), FIRMENPROFIL
13.1 GOOGLE
13.1.1 UNTERNEHMENSÜBERSICHT
13.1.2 Umsatzanalyse
13.1.3 GEOGRAFISCHE PRÄSENZ
13.1.4 PRODUKTPORTFOLIO
13.1.5 JÜNGSTE ENTWICKLUNGEN
13.2 INGENICO-GRUPPE
13.2.1 UNTERNEHMENSÜBERSICHT
13.2.2 Umsatzanalyse
13.2.3 GEOGRAFISCHE PRÄSENZ
13.2.4 PRODUKTPORTFOLIO
13.2.5 JÜNGSTE ENTWICKLUNGEN
13.3 VERIFONE, INC
13.3.1 UNTERNEHMENSÜBERSICHT
13.3.2 Umsatzanalyse
13.3.3 GEOGRAFISCHE PRÄSENZ
13.3.4 PRODUKTPORTFOLIO
13.3.5 JÜNGSTE ENTWICKLUNGEN
13.4 FIRST DATA CORPORATION
13.4.1 UNTERNEHMENSÜBERSICHT
13.4.2 Umsatzanalyse
13.4.3 GEOGRAFISCHE PRÄSENZ
13.4.4 PRODUKTPORTFOLIO
13.4.5 JÜNGSTE ENTWICKLUNGEN
13.5 NCR CORPORATION
13.5.1 UNTERNEHMENSÜBERSICHT
13.5.2 Umsatzanalyse
13.5.3 GEOGRAFISCHE PRÄSENZ
13.5.4 PRODUKTPORTFOLIO
13.5.5 JÜNGSTE ENTWICKLUNGEN
13.6 EICHHÖRNCHENSYSTEME
13.6.1 UNTERNEHMENSÜBERSICHT
13.6.2 Umsatzanalyse
13.6.3 GEOGRAFISCHE PRÄSENZ
13.6.4 PRODUKTPORTFOLIO
13.6.5 JÜNGSTE ENTWICKLUNGEN
13.7 AMAZON WEB SERVICES
13.7.1 UNTERNEHMENSÜBERSICHT
13.7.2 Umsatzanalyse
13.7.3 GEOGRAFISCHE PRÄSENZ
13.7.4 PRODUKTPORTFOLIO
13.7.5 JÜNGSTE ENTWICKLUNGEN
13.8 DIEBOLD NIXDORF INCORPORATED
13.8.1 UNTERNEHMENSÜBERSICHT
13.8.2 Umsatzanalyse
13.8.3 GEOGRAFISCHE PRÄSENZ
13.8.4 PRODUKTPORTFOLIO
13.8.5 JÜNGSTE ENTWICKLUNGEN
13.9 ELAVON, INC
13.9.1 UNTERNEHMENSÜBERSICHT
13.9.2 UMSATZANALYSE
13.9.3 GEOGRAFISCHE PRÄSENZ
13.9.4 PRODUKTPORTFOLIO
13.9.5 JÜNGSTE ENTWICKLUNGEN
13.1 BURGENTECHNIK
13.10.1 UNTERNEHMENSÜBERSICHT
13.10.2 Umsatzanalyse
13.10.3 GEOGRAFISCHE PRÄSENZ
13.10.4 PRODUKTPORTFOLIO
13.10.5 JÜNGSTE ENTWICKLUNGEN
13.11 EGIDE
13.11.1 UNTERNEHMENSÜBERSICHT
13.11.2 Umsatzanalyse
13.11.3 GEOGRAFISCHE PRÄSENZ
13.11.4 PRODUKTPORTFOLIO
13.11.5 JÜNGSTE ENTWICKLUNGEN
13.12 EHOPPER
13.12.1 UNTERNEHMENSÜBERSICHT
13.12.2 Umsatzanalyse
13.12.3 GEOGRAFISCHE PRÄSENZ
13.12.4 PRODUKTPORTFOLIO
13.12.5 JÜNGSTE ENTWICKLUNGEN
13.13 CITIXSYS TECHNOLOGIES
13.13.1 UNTERNEHMENSÜBERSICHT
13.13.2 Umsatzanalyse
13.13.3 GEOGRAFISCHE PRÄSENZ
13.13.4 PRODUKTPORTFOLIO
13.13.5 JÜNGSTE ENTWICKLUNGEN
13.14 PAX-TECHNOLOGIE
13.14.1 UNTERNEHMENSÜBERSICHT
13.14.2 Umsatzanalyse
13.14.3 GEOGRAFISCHE PRÄSENZ
13.14.4 PRODUKTPORTFOLIO
13.14.5 JÜNGSTE ENTWICKLUNGEN
13.15 NEWLAND ZAHLUNGSTECHNOLOGIE
13.15.1 UNTERNEHMENSÜBERSICHT
13.15.2 Umsatzanalyse
13.15.3 GEOGRAFISCHE PRÄSENZ
13.15.4 PRODUKTPORTFOLIO
13.15.5 NEUESTE ENTWICKLUNGEN
13.16 PANASONIC CORPORATION
13.16.1 UNTERNEHMENSÜBERSICHT
13.16.2 Umsatzanalyse
13.16.3 GEOGRAFISCHE PRÄSENZ
13.16.4 PRODUKTPORTFOLIO
13.16.5 NEUESTE ENTWICKLUNGEN
13.17 GEWINNLINIENDATEN
13.17.1 UNTERNEHMENSÜBERSICHT
13.17.2 Umsatzanalyse
13.17.3 GEOGRAFISCHE PRÄSENZ
13.17.4 PRODUKTPORTFOLIO
13.17.5 NEUESTE ENTWICKLUNGEN
13.18 QUICKBOOKS-ZAHLUNG
13.18.1 UNTERNEHMENSÜBERSICHT
13.18.2 Umsatzanalyse
13.18.3 GEOGRAFISCHE PRÄSENZ
13.18.4 PRODUKTPORTFOLIO
13.18.5 NEUESTE ENTWICKLUNGEN
13.19 QUADRATISCHE POS
13.19.1 UNTERNEHMENSÜBERSICHT
13.19.2 UMSATZANALYSE
13.19.3 GEOGRAFISCHE PRÄSENZ
13.19.4 PRODUKTPORTFOLIO
13.19.5 JÜNGSTE ENTWICKLUNGEN
13.2 ZAHLUNGSDEPOT
13.20.1 UNTERNEHMENSÜBERSICHT
13.20.2 Umsatzanalyse
13.20.3 GEOGRAFISCHE PRÄSENZ
13.20.4 PRODUKTPORTFOLIO
13.20.5 JÜNGSTE ENTWICKLUNGEN
13.21 KLEE
13.21.1 UNTERNEHMENSÜBERSICHT
13.21.2 UMSATZANALYSE
13.21.3 GEOGRAFISCHE PRÄSENZ
13.21.4 PRODUKTPORTFOLIO
13.21.5 JÜNGSTE ENTWICKLUNGEN
13.22 PAYPAL ZETTLE
13.22.1 UNTERNEHMENSÜBERSICHT
13.22.2 Umsatzanalyse
13.22.3 GEOGRAFISCHE PRÄSENZ
13.22.4 PRODUKTPORTFOLIO
13.22.5 JÜNGSTE ENTWICKLUNGEN
13.23 STAX
13.23.1 UNTERNEHMENSÜBERSICHT
13.23.2 Umsatzanalyse
13.23.3 GEOGRAFISCHE PRÄSENZ
13.23.4 PRODUKTPORTFOLIO
13.23.5 NEUESTE ENTWICKLUNGEN
13.24 VERFOLGUNG
13.24.1 UNTERNEHMENSÜBERSICHT
13.24.2 Umsatzanalyse
13.24.3 GEOGRAFISCHE PRÄSENZ
13.24.4 PRODUKTPORTFOLIO
13.24.5 NEUESTE ENTWICKLUNGEN
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
14 VERWANDTE BERICHTE
15 FRAGEBOGEN
16 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











