


Indien Gourmet- und Medicinal Pilzmarkt Von Pilz (Button Mushroom, Cordyceps militaris, Shiitake, Reishi, Lion’s Mane, King Oyster, Black Fungus / Wood Ear, Snow Fungus, Turkey Tail), By Product Kategorie (Wet / Fresh, Dry, and Extract), By Business Model (B2B, and B2C), By Sales Channel (B2B Verkaufstrends
Was ist die Indien Gourmet und Medicinal Pilz Markt Größe und Wachstum Rate
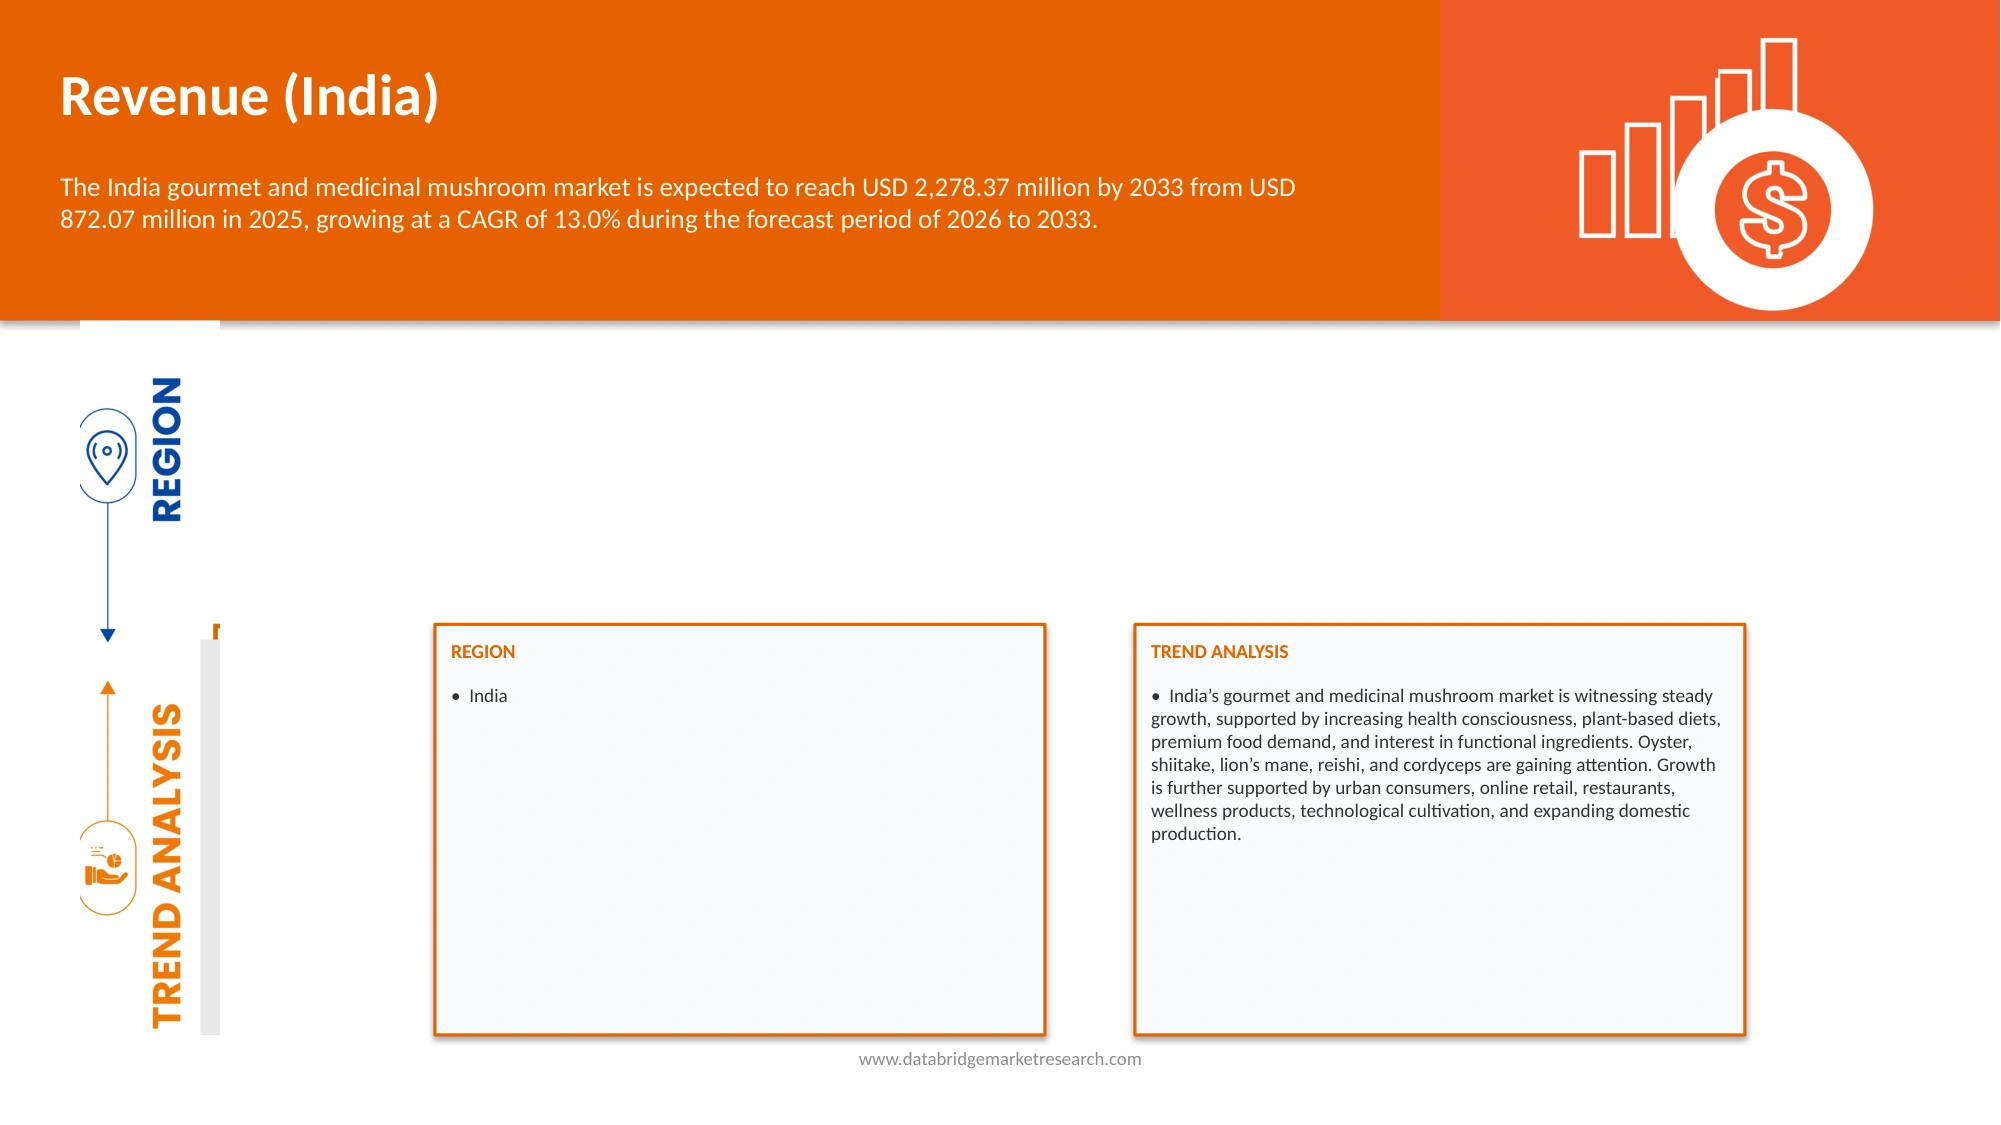
Der indische Gourmet- und Heilpilzmarkt wurde bei872.07 Mio. USD 2025und wird zu erreichen2,278,37 Mio. USD bis 2033, in einemCAGR von 13,0 % von 2026 bis 2033Die zunehmende Nachfrage nach nahrhaften, funktionellen und gesundheitsorientierten Lebensmitteln ist ein wesentlicher Faktor für das Marktwachstum. Die Sensibilisierung der Verbraucher in Bezug auf die ernährungsphysiologischen und potenziellen Wellness-Vorteile der Pilze ist eine größere Akzeptanz von Gourmet und medizinischen Sorten. Die Nachfrage steigt auch von Restaurants, Hotels, Lebensmittelverarbeitern, nutraceutischen Herstellern und gesundheitsbewussten Verbrauchern, die natürliche Inhaltsstoffe und pflanzenbasierte Alternativen suchen. Gourmetpilze wieiitake,Austern, König Austern und Löwenmännchen gewinnen aufgrund ihrer kulinarischen Anwendungen und Nährwert Popularität, während medizinische Sorten wieReishi,Cordyceps, Truthahnschwanz und Tremella werden zunehmend in Ergänzungen, funktionelle Getränke und Wellness-Produkte integriert.
Darüber hinaus unterstützen die Ausweitung der Urbanisierung, die Verbesserung der Kälte- und Verteilungsinfrastruktur, die E-Commerce-Durchdringung und die Entstehung von kontrollierten Umweltanbau die Marktzugangs- und Lieferkonsistenz. Das wachsende Interesse an Immunität, vorbeugender Wellness, sauberen Produkten und nachhaltigen Nahrungsmitteln wird voraussichtlich zusätzliche Möglichkeiten schaffen. Für die Marktteilnehmer bleiben jedoch begrenztes Verbraucherbewusstsein, Verderblichkeit, uneinheitliche Qualität, höhere Produktionskosten und eingeschränkte Kultivierungskompetenz wichtige Herausforderungen.
Marktgröße und Prognose
- Marktwert (2025): USD 872.07 Millionen
- Voraussichtlicher Marktwert (2033): USD 2.278.37 Millionen
- Prognose CAGR (2026–2033): 13,0%
Was sind die großen Takeaways von Indien Gourmet und Medicinal Mushroom Market
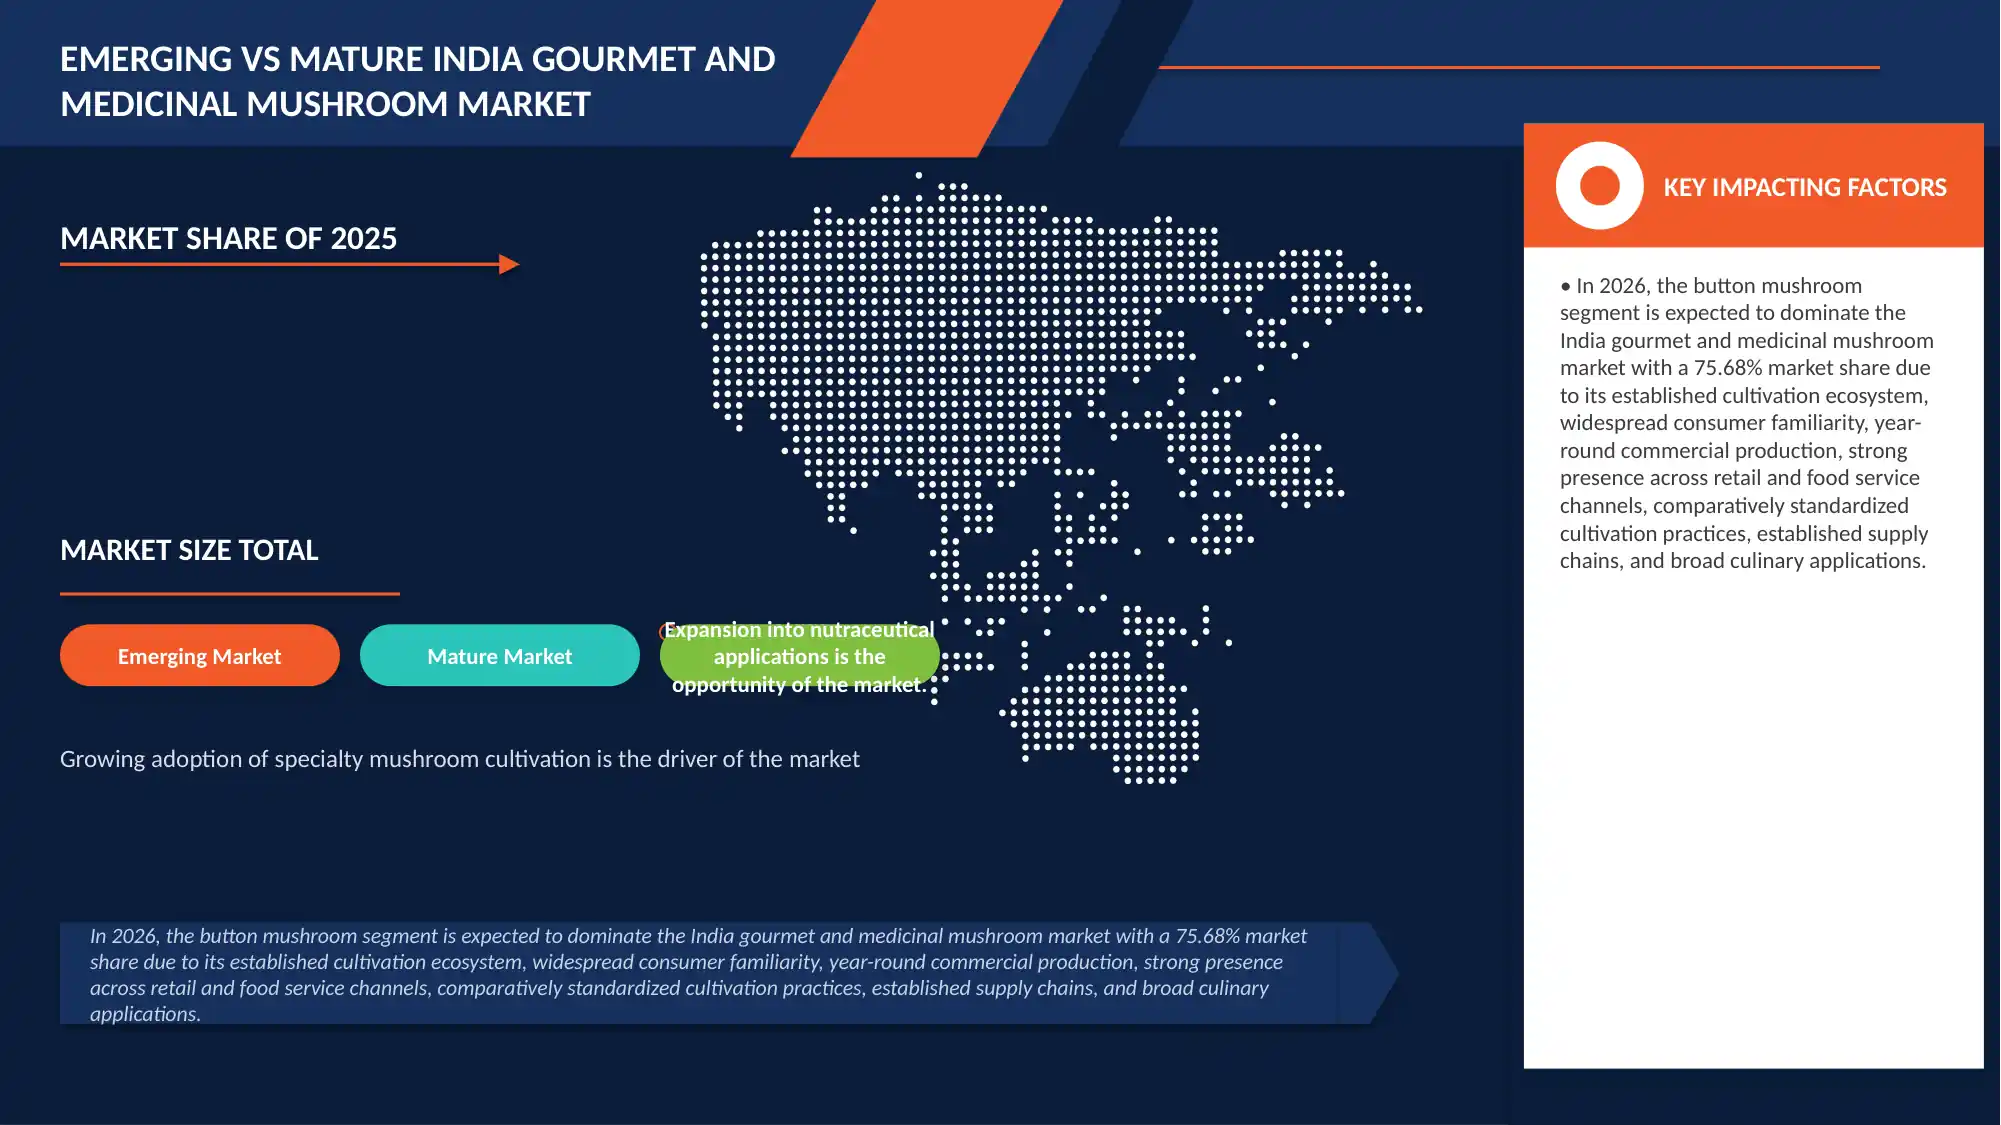
- Das Segment Knopfpilz führte den Markt mit einem Anteil von 75,86% im Jahr 2025, aufgrund seiner weit verbreiteten Akzeptanz, Erschwinglichkeit, etablierten Anbaupraktiken und umfangreichen Nutzung in Haushalten, Restaurants, Hotels, Foodservice-Einrichtungen und Verarbeitungs-Food-Anwendungen. Knopfpilze sind leicht über etablierte Einzelhandels- und Großhandelsnetze verfügbar und profitieren von einer starken Inlandsproduktion.
- Das Segment Reishi wird mit einem CAGR von 14,6% während der Prognosezeit als der am schnellsten wachsende Materialtyp prognostiziert, der das wachsende Interesse der Verbraucher an medizinischen Pilzen und funktionellen Wellnessprodukten widerspiegelt.
- Das nasse / frische Segment dominierte den Markt mit einem Umsatzanteil von 65,54% im Jahr 2025, angetrieben durch seine starke Verbraucherpräferenz, breite kulinarische Anwendungen, ernährungsphysiologische Attraktivität und umfangreiche Nutzung in Haushalten und Lebensmittelbetrieben. Frische Pilze werden häufig in den täglichen Mahlzeiten verzehrt und werden zunehmend über Supermärkte, moderne Verkaufsstellen, lokale Einzelhändler und Online-Kräfte zur Verfügung gestellt.
- Das Extrakt-Segment wird als der am schnellsten wachsende Materialtyp mit einem CAGR von 13,9% während der Prognosezeit prognostiziert, aufgrund seiner zunehmenden Verwendung in Nussraceuticals, Nahrungsergänzungsmitteln, funktionellen Lebensmitteln, Getränken, Kosmetika und Wellness-Formulierungen. Pilzextrakte bieten konzentrierte funktionelle Verbindungen und bieten bequeme Einarbeitung in verschiedene Produkte.
- Das B2B-Segment dominierte den Markt mit einem Umsatzanteil von 68,14% im Jahr 2025, angetrieben durch starke Nachfrage von Restaurants, Hotels, Lebensmittelverarbeitern, Großhändlern, Einzelhändlern, institutionellen Käufern und nutraceutical Herstellern. Großauftrag, wiederkehrende Aufträge, etablierte Vertriebsnetze und langfristige Lieferantenbeziehungen unterstützen die führende Position des Segments. Kommerzielle Lebensmittelservice- und Verarbeitungsanwendungen erfordern eine konsequente Pilzversorgung, eine weitere Stärkung der B2B-Anforderung in ganz Indien.
- Das B2C-Segment soll der am schnellsten wachsende Materialtyp sein, mit einem CAGR von 13,6% während des Prognosezeitraums, aufgrund von steigenden Direktverbrauchern, steigendem Gesundheitsbewusstsein, wachsender E-Commerce-Adoption und wachsendem Konsum von Gourmet und medizinischen Pilzen.
- Das Online-Händler-Segment wird als der am schnellsten wachsende Materialtyp konzipiert, mit einem CAGR von 14,0% während der Prognosezeit, aufgrund der zunehmenden Internetdurchdringung, des komfortorientierten Shopping-Verhaltens, der breiteren Produktverfügbarkeit und der wachsenden Akzeptanz von Online-Käufen und Wellness-Käufen.
Report Scope und Indien Gourmet und Medicinal Mushroom Segmentation
|
Attribute |
Gourmet und Medicinal Pilz Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Indien Gourmet- und Medicinal Pilzmarkt
Trend: Rising Adoption von medizinischen und funktionalen Pilzen
Der indische Gourmet- und Heilpilzmarkt bewegt sich zunehmend auf medizinische und funktionale Pilzprodukte, unterstützt durch das wachsende Bewusstsein der Verbraucher für Wellness, Ernährung, Immunität und natürliche Gesundheit Zutaten. Reishi, Lion’s Mane, Cordyceps und andere Spezial-Sorten gewinnen Aufmerksamkeit über Nussraceuticals, Nahrungsergänzungsmittel, funktionelle Getränke und Wellness-Formulierungen. Dieser Trend ist es, Züchter und Unternehmen zu ermutigen, über herkömmliche Knopfpilze hinweg zu diversifizieren und hochwertige Produkte zu entwickeln.
Zum Beispiel
- Im April 2026 eröffnete ICAR-KVK Namsai in Arunachal Pradesh ein Pilz-Spawn-Produktionslabor, um den Zugang der Bauern zu Qualitätsspawn und Unterstützung organisierter Pilzzucht zu verbessern.
- Im Juni 2026 betonte der XXVIII AICRP-Mushroom Workshop in Guwahati Spezialpilze, nachhaltige Produktionstechnologien, Qualitätspreichen und preisgefütterte Pilzprodukte, die den zunehmenden Fokus auf Diversifizierung und Kommerzialisierung hervorheben.
Die zunehmende Betonung auf Heil- und Spezialpilze soll die Produktinnovation, den fortgeschrittenen Anbau und den Ausbau der funktionellen Pilzindustrie Indiens fördern.
Indien Gourmet- und Medicinale Pilzmarktdynamik
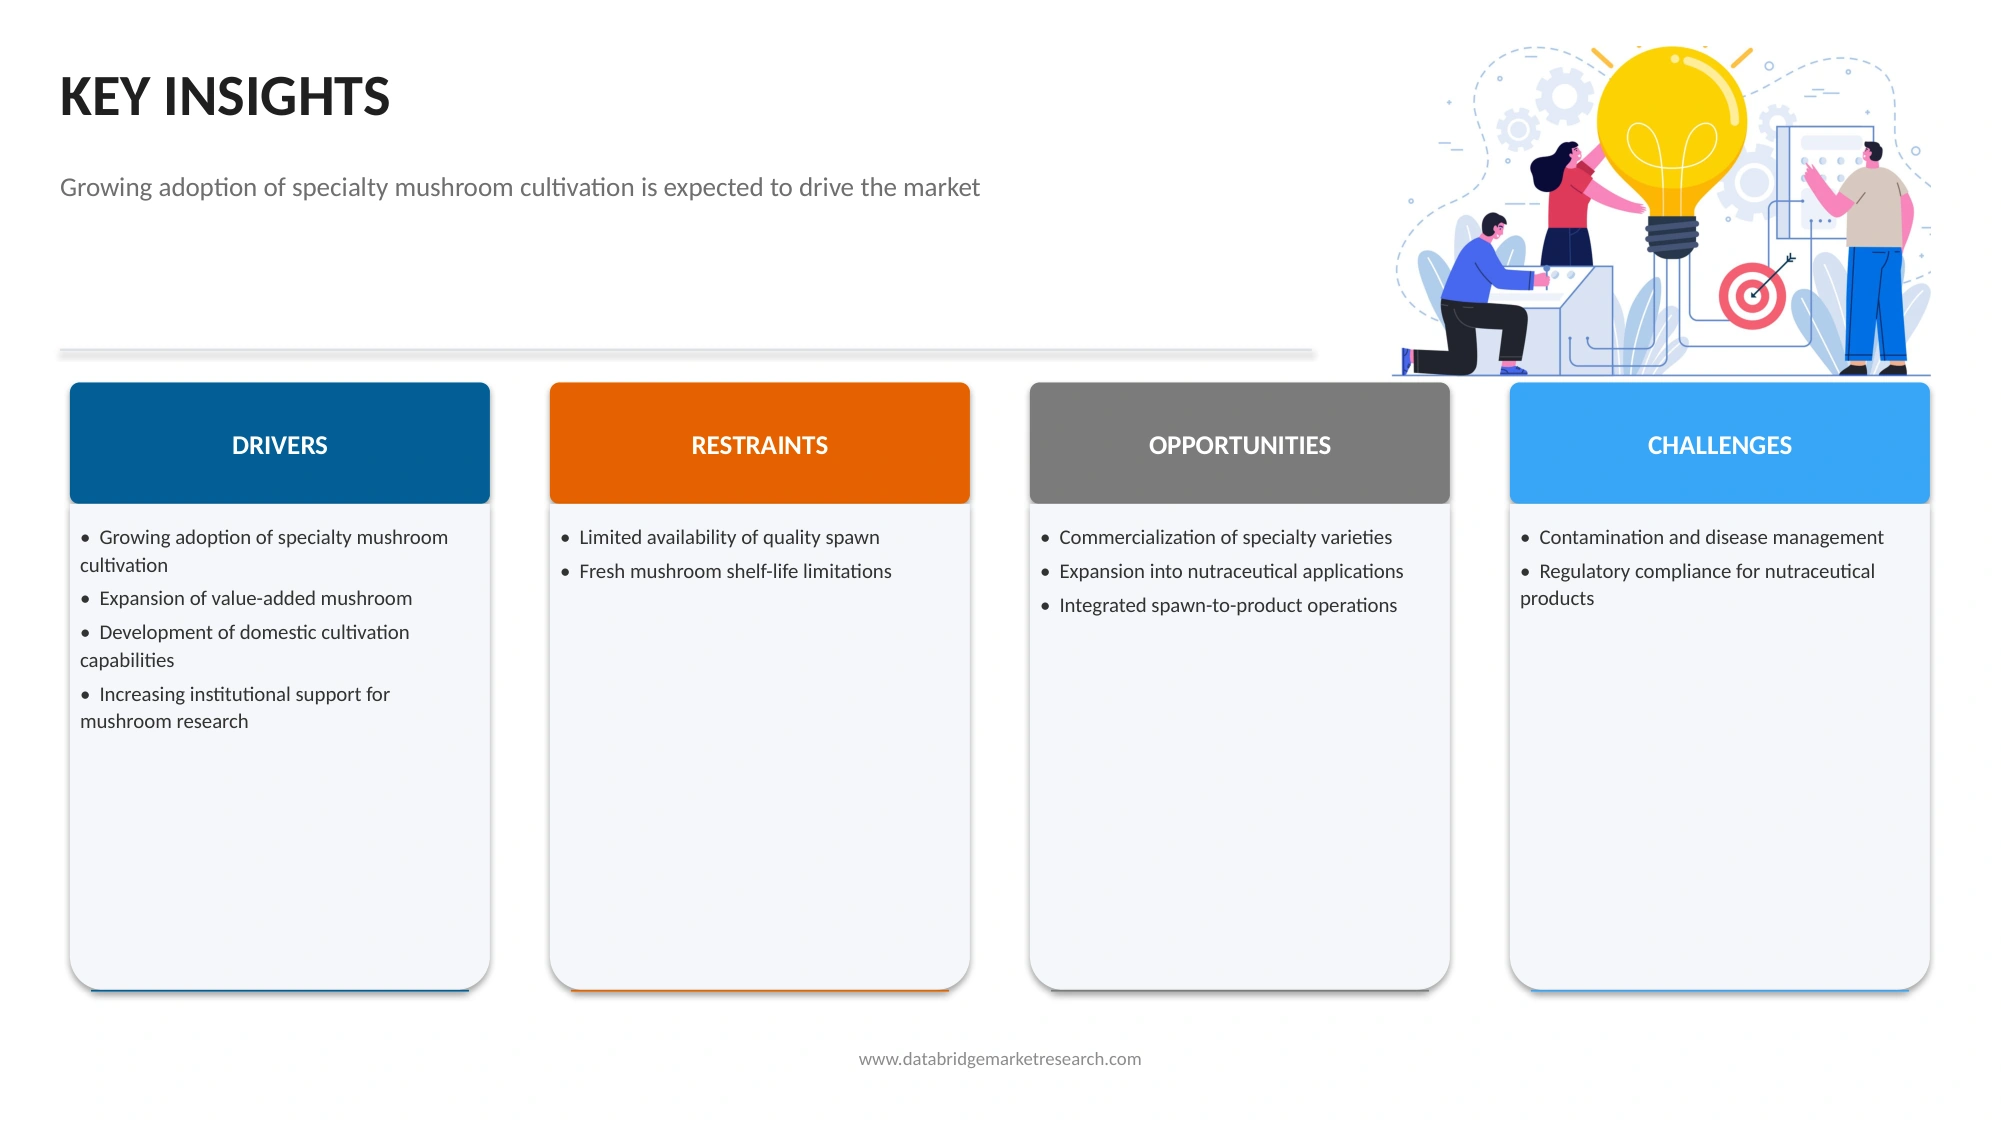
Key Market Driver: Growing Adoption von Spezial Pilzkultivation
Die zunehmende Adoption von Spezialpilzen ist ein wichtiger Treiber der Diversifizierung in der indischen Pilzzuchtindustrie. Traditionell ist die indische Pilzproduktion stark mit Knöpfenpilzen verbunden; aber zunehmendes Interesse an Austern, Shishake, Milch, König Austern, Löwenmann, Ganoderma, Cordyceps und anderen Spezialsorten erweitert die adressierbare Anbaubasis. Spezialpilze bieten den Züchtern die Möglichkeit, ihre Produktion auf der Grundlage lokaler agroklimatischer Bedingungen, kulinarischer Anwendungen, Nährwerte und hochwertiger Positionierung zu unterscheiden. Dies ist besonders für kleine und marginale Landwirte von Bedeutung, da mehrere Spezialsorten mit lokal verfügbaren Agrarrückständen und vergleichsweise geringer Produktionsinfrastruktur angebaut werden können. Die Entwicklung regionspezifischer Kultivierungstechnologien verringert auch die technischen Barrieren, die mit der Spezialpilzproduktion verbunden sind.
Das institutionellen Ökosystem unterstützt diesen Übergang zunehmend. ICAR's Direktion für Pilzforschung (DMR), Solan hat historisch an verbesserten Austern und Shijitake Sorten, medizinischen Pilzen und anderen Spezialarten gearbeitet. Das Technologie-Portfolio umfasst verbesserte Sorten von Austern und Shijitake-Pilz sowie Anbautechnologien für Heilpilze wie Cordyceps militaris. Dies schafft eine stärkere technologische Grundlage für kommerzielle Züchter über den konventionellen Knöpfen Pilzanbau zu bewegen.
- Eine jüngste Indien-spezifische Instanz ist Arunachal Pradesh, wo ICAR im Januar 2026 den erfolgreichen Anbau des Königs Austernpilzes (Pleurotus eryngii) unter bergigen Bedingungen berichtete. Der Pilz wurde unter kontrollierten Umweltbedingungen auf Paddelstroh angebaut und zeigte eine gesunde und gleichmäßige Befruchtung, was das Potenzial für Spezialpilzdiversifizierung in der Region anzeigt.
- Ein weiteres Beispiel kommt aus Uttarakhand, wo ein Unternehmer durch das KVK-Ökosystem unterstützt diversifiziert von der konventionellen Pilzzucht in Shijitake und Ganoderma, zusammen mit der Entwicklung einer Jahres-Produktionsoperation. Das Unternehmen entwickelte anschließend Mehrwertprodukte wie Pilz-Pickle, Kekse, Nuggets, Suppe, Proteinpulver, Tee und Padpad. Die wachsende institutionelle Betonung auf Spezialpilze zeigt sich auch aus der 2026 AICRP-Mushroom-Workshop in Guwahati, wo ICAR speziell Nord-Ost-Zentren ermutigt, Spezialpilze zu fördern, weil die begrenzte Verfügbarkeit von Weizenstroh für den Knackpilzanbau erforderlich ist.
Daher wird der Spezialpilzanbau durch die Diversifizierung von Kulturen, erstklassige Produktchancen, regionale agroklimatische Eignung, die Verfügbarkeit alternativer Substrate, die Positionierung von Nahrungs- und Futtermitteln und den Technologietransfer angetrieben. Diese Faktoren werden erwartet, dass Indiens Pilzproduktion Portfolio über Knopfpilze schrittweise erweitert.
Key Restraint/Challenge: Limited Verfügbarkeit von Qualität Spawn
Eine begrenzte Verfügbarkeit von qualitativen, kontaminationsfreien und lokal zugänglichen Pilzspawnen bleibt eine strukturelle Zurückhaltung für die Expansion der indischen Pilzzuchtindustrie. Spawn ist der kritische biologische Eingang, von dem die kommerzielle Pilzproduktion beginnt, und seine Qualität beeinflusst direkt die Kolonisierung, Ertrag, Ernte Uniformität und Kontaminationsrisiko. Im Gegensatz zu herkömmlichen landwirtschaftlichen Samen erfordert der Pilzspawn eine kontrollierte Laborproduktion und eine entsprechende Lagerung und Handhabung. Infolgedessen müssen die Landwirte in Regionen ohne zuverlässige Laichlabore von entfernten Lieferanten spawnen, die Beschaffungskosten, die Transportzeit und das Risiko einer Qualitätsverschlechterung erhöhen. Diese Einschränkung ist besonders wichtig für die aufstrebenden pilzproduzierenden Regionen, wo der Anbau schneller als die lokale Input-Infrastruktur ausbaut.
Das Problem wird ausdrücklich durch das indische institutionelle Pilz-Ökosystem erkannt. ICAR hat die Notwendigkeit hervorgehoben, die Laichproduktion zu stärken und Zertifizierungsmechanismen für die Laichqualität für Pilzzüchter zu etablieren.
- Auf dem XXVIII AICRP-Mushroom Workshop, der 2026 in Guwahati stattfand, forderte ICAR speziell die Stärkung der Laichproduktion in den nordöstlichen Zentren und die Errichtung eines robusten Zertifizierungsmechanismus. Die Regierung von Assam betonte auch die Notwendigkeit, die Verfügbarkeit von Laichen zu stärken und berichtete finanzielle Unterstützung für die Errichtung von Laichlaboratorien.
- Ein klares Indien-spezifisches Beispiel stammt aus Nalanda, Bihar. ICAR dokumentierte die Erfahrung eines Pilzunternehmers, der ursprünglich aus Delhi und Ranchi zu hohen Kosten spawnen musste, weil es kein Pilz spawn Labor in Nalanda Distrikt gab. Diese Versorgungsbeschränkung wurde anschließend die Motivation für die Einrichtung des Buddha Mushroom Spawn Laboratory in Rajgir mit technischer Unterstützung von KVK Nalanda und ICAR-DMR, Solan. Das Labor skalierte schließlich seine Produktion auf ca. 700 kg und lieferte Laich über Bihar, Jharkhand, östliche Uttar Pradesh und Chhattisgarh.
- Eine ähnliche Herausforderung wurde in Meghalaya dokumentiert, wo ICAR die Verfügbarkeit von Qualitätsspawn als eine wesentliche Voraussetzung für eine nachhaltige Austernpilzzucht identifizierte. Ein Unternehmer aus dem Bezirk Ri-Bhoi hat speziell die Ausbildung in der Laichproduktion nach der Feststellung der Lücke in der Qualität laichen Versorgung.
- Das Problem ist auch in Namsai, Arunachal Pradesh, wo ICAR-KVK Namsai im April 2026 ein dediziertes Pilz-Spawn-Labor eingerichtet hat, um die langjährige Notwendigkeit für zeitnahe, zuverlässige und erschwingliche Qualität Laich und reduzieren die Abhängigkeit der Bauern von externen Quellen.
Daher schafft eine unzureichende regionale Laichinfrastruktur eine Kette von Einschränkungen, die höhere Inputkosten, verzögerte Produktionszyklen, Kontaminationsrisiko, uneinheitliche Erträge und geographische Einschränkungen des Anbaus beinhalten. Bis dezentrale Laichlabore, Qualitätsstandards, Zertifizierungssysteme und effiziente Vertriebsnetze weiter verbreitet werden, bleibt die Laichverfügbarkeit ein wesentlicher Engpass für die indische Pilzindustrie.
Key Market Opportunity: Kommerzialisierung von Spezialvarianten
Die Kommerzialisierung von Spezialpilzsorten stellt für Indien eine bedeutende Gelegenheit dar, über die traditionell dominanten Knopf- und Austernpilzsegmente hinweg zu diversifizieren und hochwertige Produktkategorien zu entwickeln. Spezielle Sorten wie Löwe Mane, Shijitake, König Austern, Milchpilz, Reishi und Cordyceps können aufgrund ihrer unverwechselbaren kulinarischen Eigenschaften, Ernährungsprofile und, in einigen Fällen, funktionale oder medizinische Positionierung differenzierte Preise vorweisen. Die Kommerzialisierung kann die Industrie daher von einem überwiegend volumenorientierten Frisch-Mushroom-Modell in ein Portfolio mit hochwertigen frischen Pilzen, getrockneten Produkten, Pulvern, Extrakten und funktionellen Lebensmittelzutaten verschieben. Diese Gelegenheit ist besonders relevant für die vielfältigen agroklimatischen Bedingungen Indiens, wo verschiedene Pilzarten mit speziellen regionalen Produktionsumgebungen abgestimmt werden können.
Indien besitzt bereits eine institutionelle Grundlage für diese Gelegenheit. ICAR hat mehrere Spezialpilze entwickelt und dokumentiert, darunter Macrocybe gigantea, Pleurotus tuber-regium, Hericium erinaceus (lion's mane), Lentinula edodes (shiitake) und Ganoderma lucidum (reishi) mit lokal verfügbaren Substraten. ICARs markenvariety Portfolio umfasst auch Arka Lion's Mane, beschrieben als essbarer und medizinischer Pilz mit Beta-Glucan-Polysacchariden und Mineralstoffen wie Zink, Kalium und Calcium.
- Eine besonders relevante jüngste Instanz ist Arunachal Pradesh, wo ICAR erfolgreich den kommerziellen Anbau des Königs Austernpilzes (Pleurotus eryngii) unter bergigen Bedingungen nachgewiesen hat. Der Kulturzyklus wurde innerhalb von 30–35 Tagen abgeschlossen und erreichte eine biologische Effizienz von 80–85 %. ICAR betonte auch, dass das AICRP Mushroom Center in Basar für interessierte Züchter Schulungen und Qualität bietet und die Grundlage für die Skalierung der Vielfalt jenseits von Forschungsstudien schafft.
- Eine weitere wichtige Kommerzialisierungsmöglichkeit ist die Entwicklung von gebietsspezifischen Spezialpilzclustern. Nordostindien besitzt beispielsweise erhebliche landwirtschaftliche Rückstände, die möglicherweise als Anbausubstrate dienen können. ICAR hat speziell Spezialpilze als Chance für die Region hervorgehoben, wo konventioneller Knöpfchenpilzanbau durch Substratverfügbarkeit eingeschränkt werden kann. In der 2026 AICRP Mushroom-Workshop in Guwahati haben Forscher, Politiker, Mitarbeiter und Landwirte zusammengebracht, um nachhaltige Produktion und Innovation in der Branche voranzubringen.
Die Kommerzialisierung kann auch von differenzierten Kanälen wie Premium-Restaurants, modernen Einzelhandels-, Health-Food-Stores, E-Commerce- und Direkt-to-Consumer-Plattformen unterstützt werden. Für die Hersteller schafft dies die Möglichkeit, durch Artendifferenzierung, kontrollierte Umweltanbau, Premium-Verpackungen, Branding und verarbeitete Spezial-Mushroom-Produkte einen größeren Wert zu erfassen.
Die indische Spezial-Mushroom-Möglichkeit erstreckt sich somit über zunehmende Anbaumengen. Es kann eine neue Wertschöpfungskette schaffen, die spezielle Laichen, kontrollierte Kultivierung, hochwertige Frischprodukte, getrocknete/pulverisierte Produkte, funktionelle Lebensmittel, Markenprodukte umfasst, wodurch die Wertschöpfung für Züchter und Verarbeiter erhöht.
Wie wird der indische Gourmet- und Medicinal-Mischraummarkt segmentiert
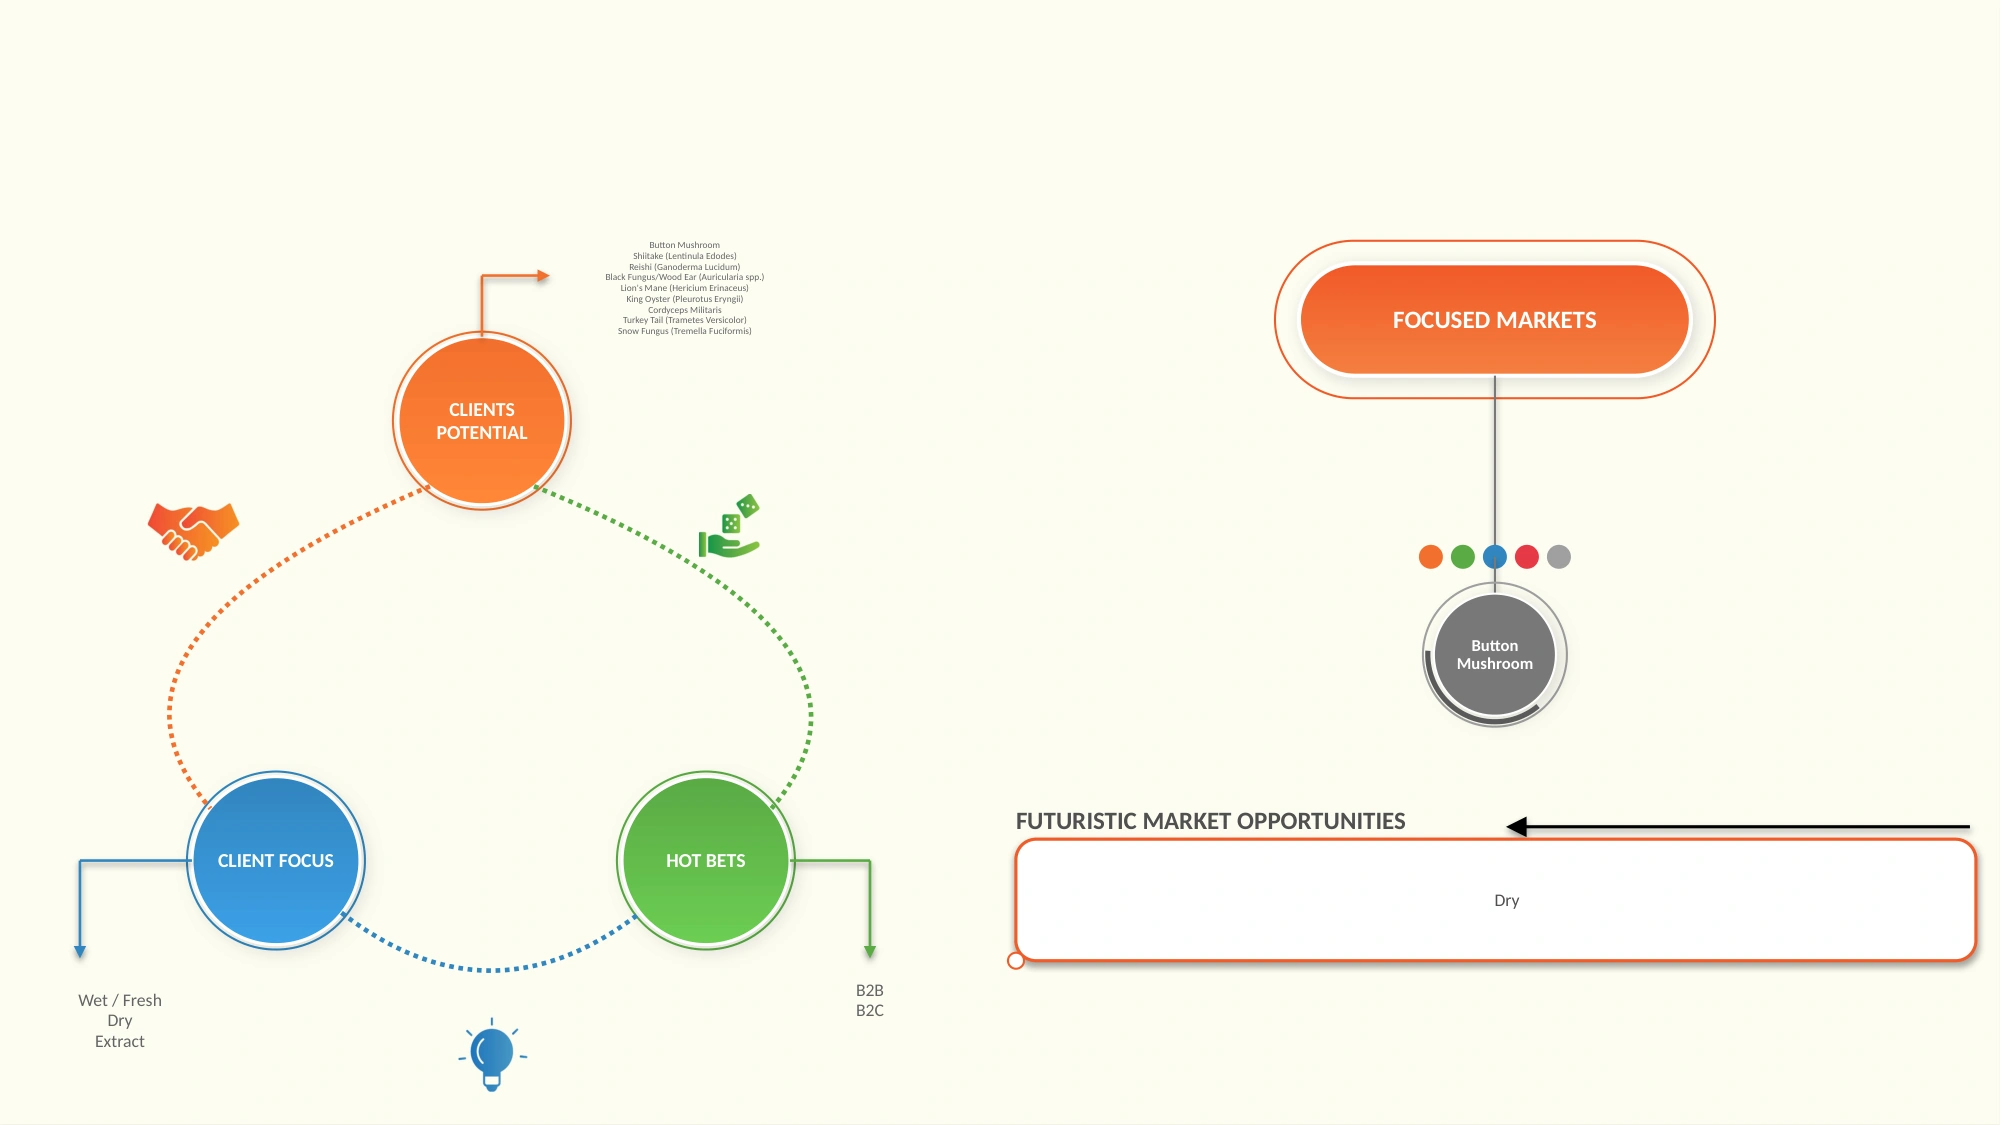
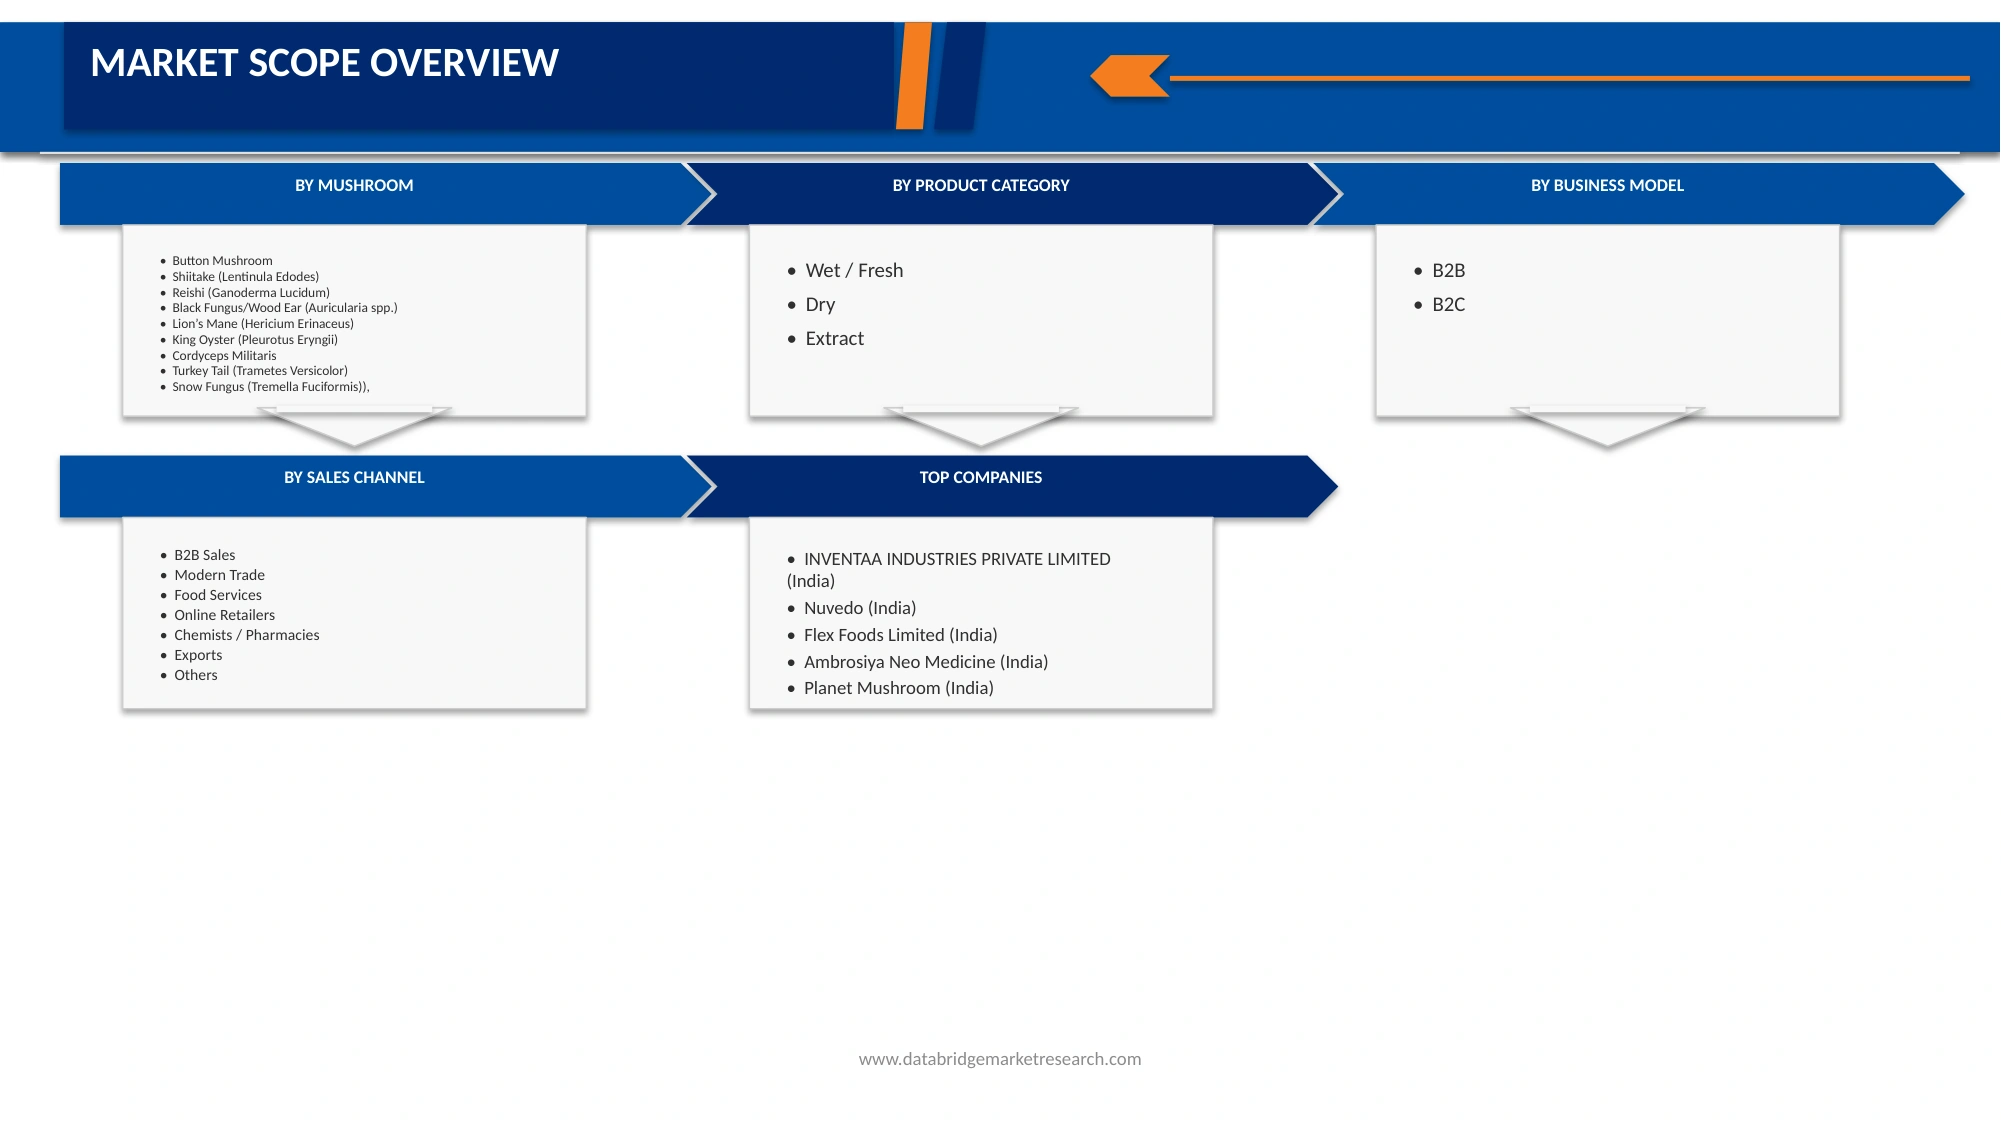
Der Gourmet- und Heilpilzmarkt ist in vier bemerkenswerte Segmente auf Basis von Pilzen, Produktkategorien, Geschäftsmodellen und Verkaufskanal unterteilt.
- von Mushroom
Auf Basis von Pilzen wird der Markt in Button Mushroom, Shiitake (Lentinula Edodes), Reishi (Ganoderma Lucidum) Black Fungus/Wood Ear (Auricularia spp.), Lion’s Mane (Hericium Erinaceus), King Oyster (Pleurotus Eryngii), Cordyceps Militaris, Turkey Tail (Trametes) segmentiert. Im Jahr 2025 wird erwartet, dass das Segment Knopfpilz den indischen Gourmet- und Heilpilzmarkt mit einem Marktanteil von 75,86% durch seine weit verbreitete Akzeptanz, Erschwinglichkeit, etablierte Anbaupraktiken, die jährliche Verfügbarkeit, den Nährwert und den umfangreichen Einsatz in Haushalten, Restaurants, Hotels, Foodservice und Verarbeitungs-Food-Anwendungen dominieren wird. Starke heimische Produktion und etablierte Vertriebsnetze tragen weiter zu seiner bedeutenden Marktpräsenz in ganz Indien bei.
Das Segment Reishi (Ganoderma Lucidum) wird von 2026 bis 2033 das schnellste CAGR von 14,6% registrieren. Das Wachstum wird durch eine breite Akzeptanz der Verbraucher, die Erschwinglichkeit, die etablierten Anbaupraktiken, die jährliche Verfügbarkeit, den Nährwert und den umfangreichen Einsatz in Haushalten, Restaurants, Hotels, Foodservice und Verarbeitungs-Food-Anwendungen getrieben. Starke heimische Produktion und etablierte Vertriebsnetze tragen weiter zu seiner bedeutenden Marktpräsenz in ganz Indien bei.
- vonProduktkategorie
Auf Basis der Produktkategorie wird der Markt in nass / frisch, trocken und Extrakt segmentiert. Im Jahr 2025 wird erwartet, dass das nasse / frische Segment den Markt mit einem Anteil von 65,54% aufgrund seiner starken Verbraucherpräferenz für frische Produkte, umfangreiche kulinarische Anwendungen, ernährungsphysiologische Vorteile und steigenden Verbrauch unter Haushalten und Lebensmittelservice-Einrichtungen dominiert. Die zunehmende Verfügbarkeit durch Supermärkte, moderner Einzelhandel, lokale Läden und Online-Kräfte, sowie steigende Nachfrage nach minimal verarbeiteten Lebensmitteln, unterstützt das Segmentwachstum.
Das Extrakt-Segment soll die schnellste CAGR von 2026 bis 2033 von 13,9% registrieren. Das schnelle Wachstum wird hauptsächlich durch die zunehmende Nutzung von Pilzextrakten in nutraceuticals, Nahrungsergänzungsmittel, funktionelle Getränke, Wellness-Produkte, Kosmetika und gesundheitsfokussierten Formulierungen angetrieben. Extrakte liefern konzentrierte funktionelle Verbindungen und eine bequeme Einarbeitung in verschiedene Produkte. Das zunehmende Interesse der Verbraucher an natürlichen Inhaltsstoffen, vorbeugenden Wellness-, Immunitäts-orientierten Produkten und funktioneller Ernährung wird erwartet, dass die Hersteller dazu ermutigen, pilzbasierte Extrakte in ganz Indien zu erweitern.
- Von Business Modell
Auf Basis des Geschäftsmodells wird der Markt in B2B und B2C segmentiert. Im Jahr 2025 wird erwartet, dass das B2B-Segment den Markt mit einem Anteil von 68,14% aufgrund seiner erheblichen Nachfrage von Restaurants, Hotels, Lebensmittelverarbeitern, Großhändlern, Händlern, institutionellen Käufern und nutraceutical Herstellern dominiert. Großauftrag, wiederkehrende Aufträge, etablierte Vertriebsnetze und kommerzielle Anforderungen unterstützen das Segment. Die zunehmende Pilzauslastung in Lebensmittel-, Verarbeitungs- und Zutatanwendungen stärkt die B2B-Anforderung in ganz Indien.
Das B2C-Segment wird voraussichtlich die schnellste CAGR von 2026 bis 2033 erleben, die durch die Erhöhung des Verbrauchergesundheitsbewusstseins, den steigenden Konsum von Haushaltspilz, die Ausweitung der E-Commerce-Adoption und eine größere Verfügbarkeit von Gourmet- und Heilpilzprodukten verursacht wird. Verbraucher suchen zunehmend bequemen Zugang zu frischen, getrockneten, pulverförmigen und funktionellen Pilzprodukten. Direkt-zu-Verbraucher-Plattformen, digitales Marketing, Heimlieferung und wechselnde Präferenzen gegenüber nahrhaften und pflanzenbasierten Lebensmitteln werden voraussichtlich die B2C-Erweiterung weiter unterstützen.
- Von Sales Channel
Auf Basis des Verkaufskanals wird der Markt in B2B-Verkäufe, modernen Handel, Lebensmitteldienstleistungen, Online-Händler, Chemiker / Apotheken, Exporte und andere segmentiert. Im Jahr 2025 wird das B2B-Vertriebssegment mit einem Anteil von 28,36% aufgrund des Großauftrags von Großhändlern, Händlern, Restaurants, Hotels, Lebensmittelverarbeitern, Einzelhändlern und institutionellen Käufern den Markt dominieren. Wiederkehrende Aufträge, etablierte Lieferantenbeziehungen, größere Transaktionsmengen und effiziente Vertriebsnetze tragen zu einer starken kommerziellen Nachfrage bei. Die Erweiterung von Foodservice- und Verarbeitungsanwendungen stärkt den B2B-Verkauf in ganz Indien.
Das Online-Händler-Segment wird voraussichtlich die schnellste CAGR von 14,0% von 2026 bis 2033 erleben, unterstützt durch die zunehmende Internet- und Smartphonedurchdringung, steigende Verbraucherpräferenz für bequeme Einkaufsmöglichkeiten, erweiterte E-Commerce-Plattformen und breitere Verfügbarkeit von Gourmet- und Heilpilzprodukten. Online-Kanäle bieten Zugang zu frischen, getrockneten, gepulverten und funktionellen Pilzprodukten und ermöglichen die Heimlieferung und digitale Produktentdeckung. Es wird erwartet, dass die zunehmende digitale Vermarktung und die sich ändernden Kaufgewohnheiten die Einführung des Online-Handels beschleunigen.
Welche sind die Top-Unternehmen in Indien Gourmet- und Medicinal Pilzmarkt
Die indische Gourmet- und Heilpilzindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- INVENTAA INDUSTRIE PRIVATE LIMI(Indien)
- Nuvedo (Indien)
- Flex Foods Limited (Indien)
- Ambrosiya Neo Medizin(Indien)
- Planet Mushroom (Indien)
- Himalaya Food International Ltd. (Indien)
- Ace Blend (Indien)
- Schroomerie (Indien)
- Soma (Indien)
- Bombay Farming Co(Indien)
- Gourmet Mushroom Company (Indien)
- Octarine Organics Private Limited (Indien)
- Azoth Biotech (Indien)
- The Fungamental Co. (Indien)
- Grüne Apron Bauernhöfe(Indien)
- AL Baraka Pilze (Indien)
- Mycelium Indien Biotech (Indien)
- BM Pilz (Indien)
- Regenschirm Agro Tech (Indien)
- Verma Mushroom House (Indien)
- Guter Pilz PVT LTD (Indien)
Was sind die neuesten Entwicklungen in Indien Gourmet- und Medicinal Pilzmarkt
- Im März 2026 erweiterte Himalaya Food International seine internationale Präsenz durch die Einführung von Frozen Cinnamon French Toast Sticks in Großbritannien und die Sicherung des regulären anerkannten Vendor-Status mit US Foods. Die Entwicklung stärkt den Zugang des Unternehmens zu europäischen und nordamerikanischen Foodservice-Märkten und unterstützt eine breitere Exportdiversifizierung und zukünftige Möglichkeiten, sein gefrorenes Lebensmittelportfolio über internationale Vertriebsnetze zu erweitern.
- Im Februar 2026 erhielt Himani Garg, Gründer von SomaShrooms, den SIWAA „Outstanding Entrepreneur“ Award für ihren Beitrag zur funktionellen Pilzindustrie Indiens. Die Entwicklung unterstreicht den Fokus von SomaShrooms auf technologiegetriebene Kultivierung, Produktinnovation, Farmerpowerment und nachhaltige Landwirtschaft. Garg erhielt auch die ICAR-IIHR Produkte. “Best Farmer of India 2025” Anerkennung, die ihre Rolle bei der Förderung der Pilzzucht und funktionalen Wellness
- Im Jahr 2025 erweiterte Planet Mushroom sein Pilz-Portfolio durch Diversifizierung über Knopfpilze in exotische Sorten wie Shiitake, Cordyceps, Lion’s Mane, Reishi und King Oyster. Das Unternehmen erzielte auch einen bedeutenden Kultivierungs Meilenstein durch kommerziell wachsende wilde Gucchi Pilze im Innenbereich in Uttarakhand, markiert eine bemerkenswerte Entwicklung in der exotischen Pilzindustrie Indiens und Stärkung der Position von Planet Mushroom in der Spezialpilzkultivierung.
- Im April 2022 eröffnete Mycelium Sona Biotech sein erstes Labor in Salem, um medizinische Pilze zu kultivieren und nutraceutical Produkte zu entwickeln. Die Anlage plant, 16 medizinische Pilzstämme zu kultivieren, bioaktive Verbindungen zu extrahieren und Lebensmittel- und nutraceutical-grade Produkte herzustellen. Das Unternehmen gab auch Partnerschaften für Forschung und globale Expansion bekannt, mit Plänen, Zertifizierungen zu erhalten, die Exporte nach Australien, den USA und Europa ermöglichen.
- Im Februar 2022 betonte Ambrosiya Neo-Medicine Indiens aktualisierte Lebensmittelsicherheits- und Standardbestimmungen zur obligatorischen Befestigung von Pflanzenölen und Milch mit ätherischen Mikronährstoffen. Das Unternehmen betonte sein veganes Vitamin D3 als heimische Alternative für Lebensmittelhersteller, vor allem unter wechselnden Importbedingungen, Positionierung seiner pflanzenbasierten Lösung zur Unterstützung der regulatorischen Compliance und der wachsenden Nachfrage nach nachhaltiger Vitaminbefestigung.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKET DEFINITION
1.3 ÜBERBLICK ÜBER GOURMET UND MEDIZINALER MUSHROOMMARKT
1.4 KURZ UND PREISUNG
1.5 LIMITATIONEN
1.6 MARKEITEN
2 MARKET SEGMENTATION
2.1 REGIERUNGEN
2.2 GEOGRAPHISCHE ANWENDUNGSBEREICH
2.3 JAHRE FÜR DIE STUDIE
2.4 DBMR TRIPOD DATENWERTUNG MODEL
2.5 PRIMARY INTERVIEWS MIT STELLUNGNAHMEN
2.6 DBMR MARKET POSITION GRID
2.7 VENDOR SHARE ANALYSE
2.8 MULTIVARIAT
2.9 UNTERNEHMEN
2.1 VERBRAUCHUNGEN
3 ZUSAMMENFASSUNG
4 VORSCHRIFTEN
4.1 PORTER’s FIVE FORCES
4.2 BRAND OUTLOOK
4.3 RAW MATERIAL COVERAGE
4.4 VALUE CHAIN ANALYSE
4.5 CLIMATE CHANGE SCENARIO
4.5.1 UMWELTBEDINGUNGEN
4.5.2 INDUSTRIERESPONIEN
4.5.3 GOVERNMENT's ROLE
4.5.4 ANALYST EMPFEHLUNGEN
4.6 VERBRAUCHERPREISUNG
4.7 KONSUMER und KONSUMERANALYSE
4.7.1 ÜBERBLICK
4.7.2 INDIEN GOURMET UND MEDIZINISCHES MUSHROOM-MARKET ZUM ECOSYSTEM
4.7.2.1 GEWERBE
4.7.2.2 PROZESSOREN
4.7.2.3 INGREDIENT SUPPLIERS
4.7.2.4 VERTEILUNGEN
4.7.2.5 HORECA
4.7.2.6 ETAILS
4.7.2.7 E-COMMERCE
4.7.2.8 END ÄNDERUNGEN
4.7.3 INDIEN GOURMET UND MEDIZINAL MUSHROOM MARKET B2B BUYERANALYSE
4.7.3.1 WETTBEWERB
4.7.3.2 EVOLVING BUYING PREFERENZEN
4.7.3.3 BUYERS MAPPING
4.7.4 ÜBERBLICK: B2B CUSTOMER KATEGORIE ANALYSE
4.7.4.1 LEBENSMITTEL & BEVERAGE
4.7.4.2 NUTRACEUTICAL & SUPPLEMENT COMPANES
4.7.4.3 PHARMAZEUTISCHE GEMEINSCHAFTEN
4.7.4.4 ZUSAMMENFASSUNG UND PERSONALKARE
4.7.4.5 HOTELS, RESTAURANTS & CAFES (HORECA)
4.7.4.6 INGREDIENT DISTRIBUTOREN & TRADERS
4.7.4.7 AUSFUHREN UND LÄNDERN
4.7.4.8 SONSTIGE
4.7.5 ÜBERBLICK: B2C VERBRAUCHERKATEGORIEN
4.7.5.1 GESUNDHEITSSCHUTZ
4.7.5.2 VEGANS UND VEGETARIANS
4.7.5.3 FITNESS-ENTHUSIASTEN
4.7.5.4 ARBEITSBESTIMMUNGEN
4.7.5.5 ELDERLY CONSUMERS SEEKT IMMUNITY SUPPORT
4.7.5.6 PREMIUM UND GOURMET FOOD CONSUMERS
4.7.5.7 MILLENNIALIEN UND GEN Z BUYERS
4.7.5.8 SONSTIGE
4.8 ZUR MARKTSTRATEGIE
4.8.1 MARKTENTWICKLUNG
4.8.1.1 PREMIUM SPEZIALTY MUSHROOM POSITIONEN
4.8.1.2 METROPOLITAN UND URBAN MARKET FOCUS
4.8.1.3 B2B-LED-MARKET
4.8.1.4 D2C und DIGITAL MARKTENTRIE
4.8.1.5 ANALYST EMPFEHLUNG UND SCHLUSSFOLGERUNG
4.8.2 ERZEUGNISSE
4.8.2.1 FRESH GOURMET MUSHROOMS
4.8.2.2 MUSHROOMS
4.8.2.3 MUSHROOM POWDER UND EXTRACTS
4.8.2.4 ANALYST EMPFEHLUNG UND SCHLUSSFOLGERUNG
4.8.3 PRICINGSTRATEGIE
4.8.3.1 PREMIUM PRICING
4.8.3.2 VALUE-BASED PRICING
4.8.3.3 VOLUME-BASED UND BULK PRICING
4.8.3.4 SUBSCRIP und RECURRING-ORDER MODELS
4.8.3.5 ANALYST EMPFEHLUNG UND SCHLUSSFASSUNG
4.8.4 VERTEILUNGSSTRATEGIE
4.8.4.1 DIREKT B2B VERTEILUNG
4.8.4.2 HORECA VERTEILUNG
4.8.4.3 MODERRETAIL UND PREMIUM GROCERY
4.8.4.4 E-COMMERCE UND D2C VERTEILUNG
4.8.4.5 SPEZIALTY UND ORGANISCHE STOREN
4.8.4.6 PHARMACY UND GESUNDHEITSPRODUKTE
4.8.4.7 AUSFUHRVERTEILUNG
4.8.4.8 ANALYST EMPFEHLUNG UND SCHLUSSFOLGERUNG
4.8.5 MARKTSTRATEGIE
4.8.5.1 VERBRAUCHER UND BUYER BILDUNG
4.8.5.2 DIGITAL MARKT
4.8.5.3 CHEF und EXPERT-LED-PROMOTION
4.8.5.4 WISSENSCHAFTLICHE UND QUALITÄTSWERTUNG
4.8.5.5 SUSTAINABILITY POSITIONEN
4.8.5.6 ANALYST EMPFEHLUNG UND SCHLUSSFOLGERUNG
4.8.6 KEY MARKET ENTRY CHALLENGES
4.8.6.1 LIMITED AWARENESS DER SPEZIALTY-VARIETEN
4.8.6.2 HIGER PREIS UND COST SENSITIVITÄT
4.8.6.3 REGULATOR UND CLAIMS COMPLIANCE
4.8.6.4 ZULIEFER UND ERZEUGNISSE INHALT
4.8.6.5 ANALYST EMPFEHLUNG UND SCHLUSSFOLGERUNG
4.8.7 ZUM STRATEGIE
4.8.7.1 GESUNDHEITSSCHUTZ
4.8.7.2 FITNESS UND RECHTSWEISE
4.8.7.3 GERICHTSHOF
4.8.7.4 VEGETARIAN UND PLANTBASED CONSUMERS
4.8.7.5 B2B INGREDIENT BUYERS
4.8.7.6 ANALYST EMPFEHLUNG UND SCHLUSSFOLGERUNG
STRATEGISCHE EMPFEHLUNGEN
4.8.8.1 ADOPT A FRESH PLUS VALUE-ADDED PORTFOLIO
4.8.2 BUILD B2B ANCHOR ACCOUNS
4.8.3 DEVELOP REGIONALE VERTEILUNG HUBS
4.8.8.4 STANDARDIZE PRODUKTSPEZIFIKATIONEN
4.8.5 DEVELOP AN OMNICHANNEL PRESENCE
4.8.8.6 INVESTITIONEN IN ZULTIVATION, VERARBEITUNG UND POST-HARVEST TECHNOLOGIE
4.8.7 ANALYST EMPFEHLUNG UND SCHLUSSFOLGERUNG
4.9 IMPACT of WAR ON SUPPLY CHAIN, GEOGRAPHIC FOOTPRINT & STRUCTURAL SHIFTS UND ADAPTIVE STRATEGIES
4.9.1 HIGHER INTERNATIONALE FREIGHT COSTEN UND LONGER LEAD TIMES
4.9.2 GRÜNDUNGSAUSGABEN IMPORTED SPEZIALTY MUSHROOMS UND FUNKTIONEN
4.9.3 SHIFT TOWARD DOMESTISCHE ULTIVATION VON SPEZIALTY MUSHROOMS
4.9.4 GEOGRAPHISCHE DIVERSIFIKATION INDIAN MUSHROOM PRODUKTION
4.9.5 EINFUHRUNG VON MUSHROOMS, POWDER UND EXTRACTS
4.9.6 AUSFUHRUNG DER REGIONALEN VERTEILUNG UND KOLD-CHAIN INFRASTRUKTUR
4.9.7 SUPPLIER DIVERSIFICATION UND HIGHER DOMESTISCHES GERICHT
4.9.8 ENERGIE KOSTEN UND KONTROLLE UMWELTPRODUKTION
4.1 INNOVATION TRACKER UND STRATEGISCHE ANALYSE
4.10.1 MAJOR DEALEN UND STRATEGISCHE ALLIANCEn ANALYSE
4.10.2 GEMEINSAME AUSGABEN
4.10.3 LIZENZ UND PARTNERSCHAFT
4.10.4 TECHNOLOGIE SAMMLUNGEN
4.10.5 ANZAHL DER PRODUKTE IN ENTWICKLUNG
4.10.6 STAGE DER ENTWICKLUNG
4.10.7 TIMELINE UND MILESTONES
4.10.8 INNOVATIONSSTRATEGIE UND METHODIK
4.10.9 RISIKOBEWERTUNG UND MITIGUNG
4.10.10 AUSBAU
4.11 EINFUHR & AUSFUHRSANALYSE
4.12 PRODUKTION & ERWÄGUNG, 2025
4.12.1 INDIEN GOURMET UND MEDIZINISCHE MUSHROOM-MARKT – ERZEUGNISSE
4.12.2 ESTIMAIERTE PRODUKTION VOLUMEN
4.12.3 WETTBEWERBSRECHT
4.12.4 VORSCHRIFTEN
4.12.5 EINFUHR DEPENDENCYANALYSE
4.12.6 KAPAZITÄT UTILIZIERUNG
4.13 ERZEUGNISSE & BENCHMARKING ANALYSE, 2025
4.13.1 PREISIERUNG
4.13.1.1 ÜBERPRÜFUNG NACH UNTERNEHMEN
4.13.1.2 ÜBERPRÜFUNG NACH PRODUKTKATEGORIE
4.13.1.3 INDIENPREIBENCHMARKT NACH UNTERNEHMEN UND PRODUKTKATEGORIE
4.13.2 INDIA VS CHINA VS GLOBAL MUSHROOM PRICING
4.13.2.1 INDIA VS CHINA VS GLOBAL PREISUNG NACH PRODUKTEN UND KATEGORIE
4.13.2.1.1 CORDYCEPS MILITARIS
4.13.2.1.2 SHIITAKE
4.13.2.1.3 TURKEY TAIL
4.13.2.1.4 BUTTON MUSHROOM
4.13.2.1.5 REISHI
LION's MANE
4.13.2.1.7 KING OYSTER
4.13.2.1.8 JETZT
4.13.2.1.9 BLACK FUNGUS/WOOD EAR
4.13.3 ERZEUGNISSE UND KATEGORIE ANALYSE: INDIEN VS CHINA VS GLOBAL
4.13.4 VERPFLICHTUNGSANALYSE NACH PRODUKTEN UND KATEGORIEPER REGION
4.13.4.1 NORTH AMERIKA
4.13.4.2 EUROPA
4.13.4.3 ASIEN-PAKIFIK (APAC)
4.13.4.4 AUSSCHUSS
4.13.4.5 MIDDLE EAST & AFRICA
4.14 EINFUHRLICHE DATEN
4.14.1 INDIAN IMPORTER DATENBANK FÜR GOURMET UND MEDIZINAL MUSHROOMS
4.14.2 EINFUHRER KONTAKT
4.14.3 ERZEUGNISSE IMPORT PREISE ANALYSE
4.14.4 GLOBAL SOURCEN LANDSCAPE
4.14.5 VERGLEICHENDE VORSCHRIFTEN
4.14.6 AUSFUHR PRÜFUNGEN UND UNTERSUCHUNGEN
4.14.7 COMPANY-LEVEL IMPORT/EXPORT INTELLIGENCE
4.14.8 ZERTIFIZIERUNGEN, ZUSAMMENFASSUNG, BIOACTIVE PROFILES NACH B2B BUYERS
4.15 SUPPLY CHAIN ANALYSE
4.15.1 ÜBERBLICK
4.15.2 LOGISTIC COST SCENARIO
4.15.3 EINFUHRUNG VON LOGISTIC SERVICE PROVIDERS
4.16 TECHNOLOGISCHE ZUSAMMENFASSUNGEN
4.16.1 KONTROLLE-ENVIRONMENT MUSHROOM CULTIVATION
4.16.2 VERWALTUNGSTECHNOLOGIE
4.16.3 ULTRASONATION-BEWERTUNG
4.16.4 LIPOSOMAL MUSHROOM EXTRACT TECHNOLOGIE
4.16.5 HPLC STANDARDISIERUNG UND BATCH TRACEABILITÄT
TECHNOLOGIE
4.16.7 CLIMATE-CONTROLLED UND COMPUTERIZED CULTIVATION SYSTEME
TECHNOLOGIE
4.16.9 BIOFORTIFIKATION UND FUNKTIONEN
4.16.10 POST-HARVEST- UND KOLDCHAIN-TECHNOLOGIEN
4.16.11 AUTOMATION UND SMART MUSHROOM FARMING
4.16.12 FORSCHUNG UND BIOTECHNOLOGIE PLATFORMEN FÜR MEDIZINELLE MUSHROOMS
4.17 VENDOR ABSCHNITT CRITERIEN
4.17.1 PRODUKTQUALITÄT UND MUSROOM-GRADE
4.17.2 KULTIVIERUNG UND ERZEUGNISSE
4.17.3 SICHERHEIT UND ERZEUGNISSE INHALT
4.17.4 PRODUKTE SICHERHEIT UND KONTAMINIERUNG
4.17.5 ZERTIFIZIERUNGEN UND REGULATORY COMPLIANCE
4.17.6 PREIS UND GESAMTVERFAHREN
4.17.7 VARIET UND PRODUKTPORTFOLIO
4.17.8 TRACEABILITÄT UND BATCH INHALT
4.17.9 VERARBEITUNG UND VALUE-ADDITION
4.17.10 DELIVERY CAPABILITY UND GEOGRAPHISCHE REGIERUNG
4.17.11 FuE und INNOVATION
4.17.12 SCALABILITÄT UND FUTURE KAPAZITÄT
5 TARIFFE & IMPACT IM MARKT
5.1 URRENT TARIFF RATE(S) BY SOURCE COUNRY
5.2 OUTLOOK: LOCAL PRODUCTION VS. IMPORTRELIANCE
5.3 VENDOR SELECTION CRITERIA DYNAMICS
5.4 IMPACT ON SUPPING CHAIN
5,5 RECHTSSACHE
5.6 VERFAHREN UND PRODUKTION
5.7 LOGISTICS UND VERTEILUNG
5.8 BESCHÄFTIGUNG ÜBER PRICAT UND MARKTPOLITIK
5.9 INDUSTRIE- UND STRATEGISCHE ADAPTAGE
5.1 WEITERBILDUNGSBILANZ
5.11 STRATEGISCHE PARTNERSCHAFTEN UND TECHNOLOGIE
5.12 IMPACT ÜBER PRICES
5.13 UMWELT- UND WETTBEWERBSANFORDERUNGEN
5.14 GEOPOLITISCHE SITUATION
5.15 HANDELSPARTNERSCHAFTEN ZWISCHEN LÄNDER
5.16 MFN STATUS UND PREFERENTIAL TARIFF ELIGIBILITÄT
5.17 INDUSTRIEPOLITIK UND INFRASTRUKTUR
5.18 LEBENSMITTEL- UND WERTSCHÖPFUNG IN ZIELE
5.19 ERGEBNISSE UND INDUSTRIE INFRASTRUKTUR
6 VERORDNUNG COVERAGE
6.1 ERZEUGNISSE UND KLASSIFIZIERUNG
6.2 VERWALTUNGSSTANDARD UND ZERTIFIZIERUNG
6.3 SAFETY STANDARDS
6.3.1 MATERIAL HANDLUNG & STORAGE
6.3.2 VERKEHR & PREISE
6.3.3 LABELLing, CLAIMS & PRODUCT CLASSIFIC
6.3.4 HAZARD-IDENTIFIZIERUNG
7 MARKET ÜBERBLICK
7.1 DRIVER
7.1.1 BERUFSBILDUNG DER SPEZIALTY MUSHROOM ZULTIVATION
7.1.2 AUSSCHUSS DER WERTPAPIERZEUGNISSE
7.1.3 ENTWICKLUNG DER ENTWICKLUNG DER ENTWICKLUNG DER ENTWICKLUNG DER GEMEINSCHAFT
7.1.4 INKREISIEREN INSTITUTIONELLES ZUSAMMENFUHR FÜR MUSHROOM FORSCHUNG
7.2 ENTWICKLUNG
7.2.1 LIMITED AVAILABILITY OF QUALITY SPAWN
7.2.2 FRESH MUSHROOM SHELF-LIFE LIMITATIONEN
7.3 BERICHT
7.3.1 COMMERCIALISIERUNG DER SONDERZIEHUNGEN
7.3.2 EXPANSION IN DER NUTRACEUTISCHEN ANWENDUNGEN
7.3.3 INTEGRATED SPAWN-TO-PRODUKT-Operationen
7.4 HANDELN
7.4.1 VERWALTUNG UND DISEAGEN VERWALTUNG
7.4.2 REGULATORY COMPLIANCE FÜR NUTRACEUTISCHE ERZEUGNISSE
8 INDIEN GERICHTSHOF UND MEDIZINISCHE MUSHROOM-MARKT, NACH MUSHROOM
8.1 ÜBERBLICK
8.2 BUTTON MUSHROOM
8.3 CORDYCEPS MILITARIS
8.4 SHIITAKE
8.5 REISHI
8.6 LION’s MANE
8.7 KING OYSTER
8.8 BLACK FUNGUS / WOOD EAR
8.9 SNOW FUNGUS
8.1 TÜRKEY TAIL
9 INDIA GERICHTS- UND MEDIZINISCHE MUSHROOM-MARKT, NACH PRODUKTKATEGORIE
9.1 ÜBERBLICK
9.2 WET / FRESH
9.3 DRY
9.4 AUSTRAG
10 INDIA GOURMET UND MEDIZINAL MUSHROOM MARKET, NACH UNTERNEHMEN MODEL
10.1 ÜBERBLICK
10.2 B2B
10.3 B2C
10.4 LEBENSMITTEL & BEVERAGE
10,5 NUTRACEUTICAL & SUPPLEMENT COMPANES
10.6 HOTELS, RESTAURANTS & CAFES (HORECA)
10.7 INGREDIENT DISTRIBUTOREN & TRADERS
10.8 AUSFUHREN & LÄNDER
10.9 PHARMACEUTISCHE GEMEINSCHAFTEN
10.1 KOSMETISCHE UND PERSONALKARE
10.11 SONSTIGE
10.12 GESUNDHEITSSCHUTZ
10.13 VEGANS & VEGETARIANS
10.14 ARBEITSBESTIMMUNGEN
10.15 FITNESS-ENTHUSIASTEN
10.16 ELDERLY CONSUMERS SEEKTOR IMMUNITY SUPPORT
10.17 SONSTIGE
11 INDIEN GOURMET UND MEDIZINAL MUSHROOM MARKET, BY SALES CHANNEL
11.1 ÜBERBLICK
11.2 B2B SALES
11.3 MODERN HANDEL
11.4 LEBENSMITTEL
11.5 ONLINE RETAILS
11.6 CHEMISTEN / PHARMACIES
11.7 AUSFUHR
11.8 SONSTIGE
12 SCHLUSSANTRÄGE
13 GESELLSCHAFTSPROFIL
13.1 NUVEDO
13.1.1 WETTBEWERBSPOLITIK
13.1.2 WETTBEWERBSPOLITIK
ENTWICKLUNG
13.2 INVENTAA schaltet PRIVATE ein. LIMITED.
13.2.1 WETTBEWERBSPOLITIK
13.2.2 WETTBEWERBSPOLITIK
13.2.3 ENTWICKLUNG
13.3 FLEX FOODS LIMITED.
13.3.1 WETTBEWERBSPOLITIK
13.3.2 REVENTIONSANALYSE
13.3.3 ERZEUGNISSE
ENTWICKLUNG/ NACHRICHTEN
13.4 AMBROSIY NEO MEDICINE
13.4.1 WETTBEWERBSPOLITIK
13.4.2 ERZEUGNISSE
ENTWICKLUNG DES VERTRAGS
13.5 PLANET MUSHROOM
13.5.1 WETTBEWERBSPOLITIK
13.5.2 ERZEUGNISSE
ENTWICKLUNG DES GERICHTSHOFES
13.6 HIMALAYA FOOD INTERNATIONAL LTD.
13.6.1 VERGLEICHEN SNAPSHOT
ANALYSE
13.6.3 ERZEUGNISSE
ENTWICKLUNG/ NACHRICHTEN
13.7 Das UNGAMENTAL CO.
13.7.1 WETTBEWERBSPOLITIK
13.7.2 ERZEUGNISSE
13.7.3 RECENT ENTWICKLUNG
13.8 AZOTH BIOTECH
13.8.1 VERGLEICHEN SNAPSHOT
13.8.2 ERZEUGNISSE
ENTWICKLUNG
13.9 UMBRELLA AGRO TECH
13.9.1 GESELLSCHAFTSSCHUTZ
13.9.2 ERZEUGNISSE
ENTWICKLUNG
13.1 OCTARINE ORGANICS PRIVATE LIMI
13.10.1 WETTBEWERBSPOLITIK
13.10.2 ERZEUGNISSE
ENTWICKLUNG DES VERTRAGS
13.11 ACE BLEND
13.11.1 VEREINIGTES SNAPSHOT
13.11.2 ERZEUGNISSE
13.11.3 RECENT DEVELOPTION
13.12 SOMA
13.12.1 WETTBEWERBSPOLITIK
13.12.2 ERZEUGNISSE
ENTWICKLUNG DES GERICHTSHOFS
13.13 VERMA MUSHROOM HAUSHALT
13.13.1 WETTBEWERBSPOLITIK
13.13.2 ERZEUGNISSE
ENTWICKLUNG
13.14 SCHREIEN
13.14.1 WETTBEWERBSPOLITIK
13.14.2 ERZEUGNISSE
13.14.3 ENTWICKLUNG
13.15 GREEN APRON FARM
13.15.1 VERGLEICHEN SNAPSHOT
13.15.2 ERZEUGNISSE
13.15.3 RECENT ENTWICKLUNG
13.16 BOMBAY FARMING CO
13.16.1 GESUNDHEITSSCHUTZ
13.16.2 ERZEUGNISSE
13.16.3 RECENT ENTWICKLUNG
13.17 AL BARAKA MUSHROO
13.17.1 WETTBEWERBSPOLITIK
13.17.2 ERZEUGNISSE
13.17.3 ENTWICKLUNG
13.18 MYCELIUM INDIA BIOTECH
13.18.1 GESELLSCHAFTSSCHUTZ
13.18.2 ERZEUGNISSE
13.18.3 ENTWICKLUNG
13.19 MUSHROOM
13.19.1 GESUNDHEITSSCHUTZ
13.19.2 ERZEUGNISSE
13.19.3 ENTWICKLUNG
13.2 GERICHTSHOF
13.20.1 COMPANY SNAPSHOT
13.20.2 ERZEUGNISSE
13.20.3 VERÖFFENTLICHUNG
13.21 GOOD MUSHROOM PVT LTD ·
13.21.1 WETTBEWERBSPOLITIK
13.21.2 ERZEUGNISSE
13.21.3 RECENT DEVELOPTIONEN
14 QUESTIONNAIRE
15 BERICHTE
Tabellenverzeichnis
TABELLE 1 ESTIMAIERTE PRODUKTIONSBILDUNG
TABELLE 2 MAJOR-PROZESSOURCen NACH MUSHROOM TYPE
TABELLE 3 INDIAN IMPORTER DATABASE
TABELLE 4 INDIAN GOURMET & MEDICINAL MUSHROOM KONTAKT DATENBANK
TABELLE 5 INDIKATIVE B2B PREISSTRUKTUR
TABELLE 6 MAJOR GLOBAL SOURCEN
TABELLE 7 LANDWIRTSCHAFTLICHE PREISE
TABELLE 8 PRINCIPAL EXPORT DESTINATIONEN
TABELLE 9 VEREINIGUNGSDATEN
TABELLE 10 WETTBEWERBSEINFUHR/AUSFUHR UND ZUSAMMENARBEIT
TABELLE 11 ERZEUGNISSE UND ENDES MAPPING
TABELLE 12 BIOACTIVE PROFILE
TABELLE 13 INDIEN GOURMET UND MEDIZINAL MUSHROOM MARKET, BY MUSHROOM, 2018-2033 (USD THOUSAND)
TABELLE 14 INDIA GERICHTS- UND MEDIZINAL-MUSHROOM-MARKT, NACH PRODUKTKATEGORIE, 2018-2033 (USD THOUSAND)
TABELLE 15 INDIEN GOURMET UND MEDIZINAL MUSHROOM MARKET, BY BUSINESS MODEL, 2018-2033 (USD THOUSAND)
TABELLE 16 INDIEN B2B IN GOURMET UND MEDIZINAL MUSHROOM MARKET, NACH ZUSTÄNKENKATEGORIE, 2018-2033 (USD THOUSAND)
TABELLE 17 INDIA B2C IN GOURMET UND MEDIZINAL MUSHROOM MARKET, BY CONSUMER CATEGORY, 2018-2033 (USD THOUSAND)
TABELLE 18 INDIA GOURMET UND MEDIZINAL MUSHROOM MARKET, BY SALES CHANNEL, 2018-2033 (USD THOUSAND)
Abbildungsverzeichnis
Abbildung 1 INDIA GOURMET UND MEDIZINAL MUSHROOMMARKT: SEGIERUNG
Abbildung 2 INDIA GOURMET UND MEDIZINAL MUSHROOM-MARKET: DATA TRIANGULATION
Abbildung 3 INDIA GOURMET UND MEDIZINAL MUSHROOMMARKT: DROC ANALYSE
Abbildung 4 GOURMET UND MEDIZINAL MUSHROOM MARKET: GLOBAL VS REGIONAL MARKET ANALYSE
Abbildung 5 GOURMET UND MEDIZINALER MUSHROOM-MARKET: GESUNDHEITSFORSCHUNG
Abbildung 6 GOURMET- UND MEDIZINAL-MUSHROOM-MARKT: INTERVIEW DEMOGRAPHICS
Abbildung 7 GOURMET UND MEDIZINAL MUSHROOM MARKET: DBMR MARKET POSITION GRID
Abbildung 8 INDIA GOURMET UND MEDICINAL MUSHROOM MARKET: VENDOR SHARE ANALYSE
Abbildung 9 GERICHTS- UND MEDIZINAL-MUSHROOM-MARKT: MULTIVARIVATE MODELING
Abbildung 10 INDIA GOURMET UND MEDIZINAL MUSHROOMMARKT: SEGIERUNG
Abbildung 11 NINE RECHTSSACHEN ZWISCHEN UNTERNEHMEN UND MEDIZINAL MUSHROOM MARKET, NACH MUSHROOM (2025)
Abbildung 12 INDIA GOURMET UND MEDIZINAL MUSHROOM-MARKT: EXECUTIVE ZUSAMMENFASSUNG
Abbildung 13 STRATEGISCHE ENTSCHEIDUNGEN
Abbildung 14 ENTWICKLUNG DER SONDERE MUSHROOM-KULTIVATION wird auf die INDIA GOURMET und MEDICINAL MUSHROOM MARKET DURCHFÜHRUNG DER FORECAST-PERIOD von 2026 bis 2033 ausgeweitet
Abbildung 15 BUTTON-MUSHROOM-SEGMENT wird auf ACCOUNT für den LARGEST SHARE des INDIA GOURMET UND MEDICINAL MUSHROOM-MARKTES in 2026 & 2033
Abbildung 16 INDIA GOURMET UND MEDIZINAL MUSHROOM-MARKET: B2B KUNDENKATEGORIE SHARE, 2025
Abbildung 17 INDIA GOURMET UND MEDIZINAL MUSHROOM IMPORT & EXPORT, 2018–2025
Abbildung 18 DROC-ANALYSE: INDIA GOURMET UND MEDICINAL MUSHROOM MARKET
Abbildung 19 INDIA GOURMET UND MEDIZINAL MUSHROOM MARKET, BY MUSHROOM, 2025
Abbildung 20 INDIA GOURMET UND MEDIZINAL MUSHROOMMARKT, NACH PRODUKTKATEGORIE, 2025
Abbildung 21 INDIA GOURMET UND MEDIZINAL MUSHROOM MARKET, BY BUSINESS MODEL, 2025
Abbildung 22 INDIA GOURMET UND MEDIZINAL MUSHROOM MARKET, BY SALES CHANNEL, 2025

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











