


Middle East and Africa Paper Bags Market Segmentation, Nach Produkt (Flat Paper Bags, Multi-Wall Paper Sacks, Open Mouth, Pasted Valve, Lock Paper Bag, Self-Opening-Style (SOS) Bags, Stand Up Pouch, and Others), Verwendung (Single-Use, and Re-Usable), Kapazität (Les Than 1 Kg, 1kg-5g
Was ist die Mittlerer Osten und Afrika Papiertaschen Marktgröße und Wachstum Rate
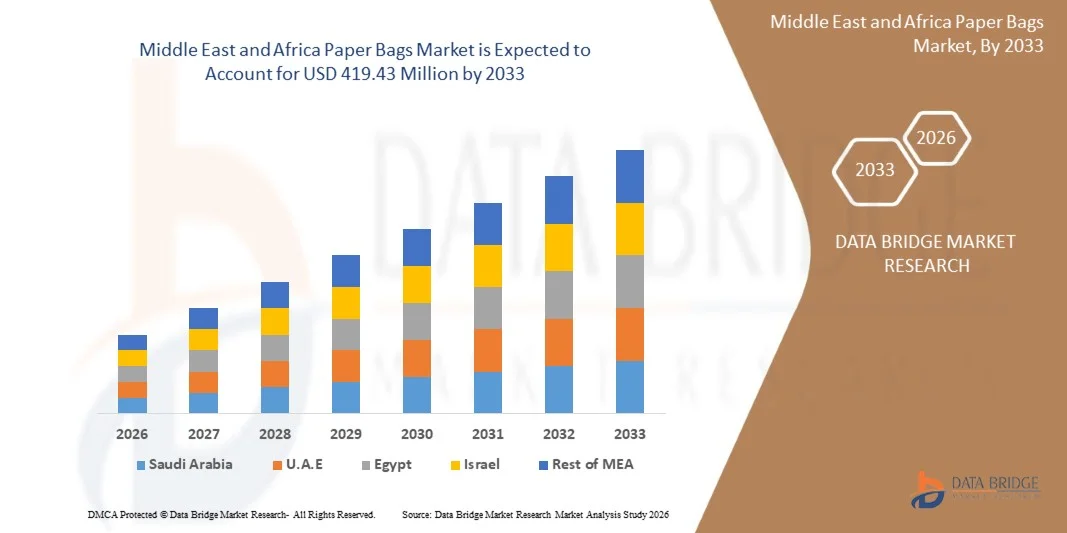
- Wie die Data Bridge Market Research Analyse, der Markt für Papiertüten im Nahen Osten und Afrika wurde auf313,64 Mio. USD 2025und wird zu erreichen419,43 Mio. USD bis 2033, in einemCAGR von 3,7% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das durch steigende Nachfrage nachnachhaltige VerpackungAlternativen, die Ausweitung der Einzelhandels- und Lebensmitteldienstleistungen, die wachsende E-Commerce- und Lebensmittellieferung sowie das zunehmende Umweltbewusstsein in der gesamten Region.
- Die zunehmende Umsetzung von Beschränkungen für Einweg-Kunststoffe in den Ländern des Nahen Ostens und Afrikas in Verbindung mit der Erweiterung des modernen Einzelhandels, Restaurants, Hotels, Cafés und der Lieferung von Online-Food und Lebensmittelgeschäften ermutigt Unternehmen, papierbasierte Verpackungslösungen zu übernehmen. Papiertüten gewinnen Traktion als recycelbare und umweltbevorzugte Alternative zu herkömmlichen Plastiktüten, während Nachfrage von Einzelhandel, Lebensmittel,Landwirtschaft,Bau und chemische Anwendungen unterstützen eine breitere Markterweiterung.
Marktgröße und Prognose
- Globaler Marktwert (2025): 313,64 Mio. USD
- Voraussichtlicher Marktwert (2033): 419,43 Mio. USD
- Prognose CAGR (2026–2033): 3,7%
- Führendes Land in 2025: Saudi-Arabien
- Schnellster Anbauland: Vereinigte Arabische Emirate
Was sind die großen Takeaways des Middle East und Africa Paper Bags Market
- Saudi-Arabien dominierte den Markt für Papiertüten im Nahen Osten und Afrika mit dem größten Umsatzanteil von 42,76% im Jahr 2025, unterstützt durch starke Nachfrage aus dem Zement,Petrochemie,Lebensmittel-, Einzelhandels- und Infrastruktursektor
- Vereinigte Arabische Emirate wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 10,08% von 2026 bis 2033 sein, die von Initiativen zur Reduzierung von Kunststoffen, der Ausweitung von E-Commerce-, Einzelhandels- und Food-Service-Aktivitäten betrieben wird.
- Das offene Maulsegment führte den Markt mit einem Anteil von 35 % im Jahr 2025, angetrieben durch seinen weit verbreiteten Einsatz für Verpackungen von Lebensmitteln, landwirtschaftlichen Waren,Tierfutter, Chemikalien, und Baumaterialien.
- Pasted-Ventil ist die am schnellsten wachsende Produktart, projiziert, um eine CAGR von 9,0% zu registrieren, was den Anstieg der Eignung für die automatisierte Befüllung und effiziente Schließung von Schüttgütern widerspiegelt.
- Das Single-Use-Segment dominierte die Nutzungskategorie mit einem Umsatzanteil von 63% in 2025, führte durch umfangreichen Verbrauch über Lebensmitteleinzelhandel, Lebensmittelservice, Bäckereien, Takeaway-Restaurants und Convenience-Stores.
- Mittlere Größe entfielen auf 36 % des Marktanteils im Jahr 2025, bevorzugt durch umfangreiche Verwendung in Lebensmittel, Einzelhandel, Lebensmittelservice, Bäckerei, Kosmetik und allgemeine Einkaufsmöglichkeiten
- Das verdrehte Griffsegment ist die am schnellsten wachsende Dichtungs- & Handling-Kategorie mit einem CAGR von 6,8%, angetrieben durch steigende Nachfrage nach Premium-, langlebigen und visuell ansprechenden Einzelhandelsverpackungen.
Bericht Umfang und Mittlerer Osten und Afrika Papiertaschen Marktsegmentierung
|
Attribute |
Mittlerer Osten und Afrika Papiertaschen Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Naher Osten und Afrika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchbare Übersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen |
Was ist der Haupttrend im Nahen Osten und Afrika Papiertaschenmarkt
- Die Verlagerung auf nachhaltige und recycelbare Verpackungen beschleunigt im Nahen Osten und Afrika, da Einzelhändler, Lebensmittelunternehmer und Hersteller auf die Politik der Kunststoffreduzierung reagieren und die Verbraucherpräferenzen für umweltverträgliche Verpackungen verändern.
- So haben die VAE im Januar 2024 ein bundesweites Verbot von Import, Produktion und Handel von Einweg-Kunststoff-Einkaufstaschen umgesetzt, das den Übergang zu wiederverwendbaren und alternativen Verpackungslösungen unterstützt.
- Händler und Lebensmittel-Service-Unternehmen nehmen zunehmend Papier-basierte Taschen und maßgeschneiderte Verpackungen an, um die Abhängigkeit von konventionellem Kunststoff zu reduzieren und gleichzeitig bequeme Formate für Einkaufs-, Takeaway- und Lieferanwendungen zu erhalten.
- Der Trend wird durch Investitionen in die regionale Papier- und Verpackungsinfrastruktur weiter unterstützt, wodurch die Hersteller die lokale Versorgung verbessern, recycelbare Lösungen entwickeln und den wachsenden Bedarf an Einzelhandels- und Industrieverpackungen decken können.
- So eröffnete Smurfit Westrock im Januar 2025 ein Innovationszentrum in Marokko und lancierte nach einer Investition von 51,8 Mio. MAD eine neue qualitativ hochwertige Druckproduktionslinie, die nachhaltige Verpackungsfähigkeiten auf dem afrikanischen Markt stärkt.
- Da die Regierungen die Umweltvorschriften und die Unternehmen zunehmend priorisieren recycelbare Verpackungen, wird erwartet, dass die Annahme von Papiertüten über Einzelhandels-, Lebensmittel-, E-Commerce- und Industrieanwendungen im Nahen Osten und in Afrika zu erweitern.
Was sind die Haupttreiber des Mittleren Ostens und Afrika Papiertaschen Markt
- Die Umsetzung von Kunststoff-Beutel-Restriktionen und Nachhaltigkeitspolitiken in den Ländern Mittel- und Osteuropas erhöht die Nachfrage nach alternativen Verpackungsformaten, einschließlich Papiertüten, insbesondere im Einzelhandel, Lebensmittelservice und Lebensmittelanwendungen.
- So berichtete die Umweltagentur Abu Dhabi im Dezember 2024, dass ihr Einweg-Plastik-Beutelverbot seit Juni 2022 364 Millionen Plastiktüten daran gehindert habe, dass sie etwa 2400 Tonnen Kunststoff entspricht und die Ausmaße von Kunststoffreduzierungsinitiativen in der Region bewiesen.
- Eine schnelle Erweiterung des modernen Einzelhandels, Restaurants, Cafés, Lebensmittelzustellung, E-Commerce und Industriesektoren schafft zusätzliche Nachfrage nach langlebigen Papiertüten für Einkaufs-, Takeaway-, Lebensmittel- und Großproduktverpackungen.
- Die steigenden Nachhaltigkeitsverpflichtungen der Verpackungshersteller fördern auch Investitionen in Kraftpapier, recycelbare Materialien und leistungsfähige Papierbeutellösungen, die Kunststoff in immer vielfältigeren Anwendungen ersetzen können.
- Zum Beispiel hat der Fonds für öffentliche Investitionen Saudi-Arabien im Januar 2024 eine Investition von 23,08% in die Middle East Paper Company (MEPCO) abgeschlossen, um die Produktions- und Betriebseffizienz in recycelbaren Papierprodukten auszubauen, die durch schnell wachsende Verpackungs- und Baustoffe genutzt werden.
- Die Nachfrage nach Papiertüten wird durch die Politik der Kunststoffreduktion, die Ausweitung der verbraucherorientierten Industrien und die Investitionen in die Recycling-Papier-Infrastruktur, die sich in der gesamten Region fortsetzt, sowohl im Verbraucher- als auch im Industriebereich unterstützt.
Welche Faktoren erschweren das Wachstum des Mittleren Ostens und Afrikas Papiertaschenmarkt
- Papiertüten beinhalten in der Regel höhere Material- und Produktionskosten als herkömmliche Plastiktüten, während Schwankungen in Kraftpapier, Zellstoff, Energie, Transport und andere Eingangskosten die Herstellungskosten erhöhen und Druck auf Gewinnspannen setzen können.
- So kündigte Mondi im Februar 2024 Preiserhöhungen über seine Papierqualitätsprodukte an, während berichtete, dass die Inputkosten im Vergleich zu den historischen Niveaus erhöht blieben, was den anhaltenden Kostendruck für Papier- und Verpackungshersteller illustrierte.
- Diese Kostendrucke können die Annahme von preisempfindlichen Einzelhändlern, kleinen Unternehmen, Lebensmittelunternehmern und Industrieanwendern begrenzen, insbesondere dann, wenn preiswerte Kunststoff- oder wiederverwendbare Alternativen ohne weiteres verfügbar sind.
- Papiertüten bieten auch Leistungsbegrenzungen bei Anwendungen, die eine hohe Feuchtigkeitsbeständigkeit, längere Haltbarkeit oder eine schwere Tragfähigkeit erfordern. Hersteller müssen Beschichtungen und stärkere Kraftpapierstrukturen entwickeln, die die Produktionskomplexität und die Kosten erhöhen können.
- Eine begrenzte Recycling-Infrastruktur und eine ungleichmäßige Verfügbarkeit hochwertiger recycelter Fasern in ganz Afrika können die Entwicklung vollständig kreisförmiger Papier-Beutel-Versorgungsketten weiter einschränken und die Abhängigkeit von nativen Faser- oder importierten Papiermaterialien erhöhen.
- Zum Beispiel kündigte die Navigator Company im März 2025 eine Steigerung der Verpackungspapierpreise um 4–7% an, die mit Wirkung vom 1. April einen deutlichen Anstieg der Zellstoff- und Energiekosten führte; so können höhere Inputkosten die Produktionskosten für Papierbeutel erhöhen und die Übernahme von Preis-sensitiven Kunden behindern.
- Diese Kosten-, Leistungs- und Infrastrukturzwänge können die Papierbeuteldurchdringung in preissensitiven Märkten verlangsamen, obwohl der Regulierungsdruck gegen Einweg-Kunststoffe weiterhin die Nachfrage nach alternativen Verpackungslösungen schafft.
Wie wird der Middle East und Africa Paper Bags Market segmentiert
Der Markt für Papiertüten im Nahen Osten und Afrika wird auf der Grundlage von Produkt, Nutzung, Kapazität, Größe, Abdichtung & Handling und Endbenutzer segmentiert.
- Nach Produkt
Auf der Basis des Produkts wird der Markt für Papiertüten in flache Papiertüten, mehrwandige Papiertüten, offenem Mund, Gebäck, Schlosspapierbeutel, Selbstöffner-Stil (SOS) Säcke, Stehbeutel und andere segmentiert. Das offene Maulsegment dominierte den Markt mit 35 % Anteil im Jahr 2025, aufgrund seiner weit verbreiteten Verwendung für Verpackungen von Lebensmitteln, landwirtschaftlichen Waren, Futtermitteln, Chemikalien und Baustoffen. Diese Beutel bieten bequeme Füll- und Handhabungseigenschaften für Schütt- und Halbwölbungsprodukte. Ihr relativ einfacher Aufbau unterstützt kostengünstige Fertigungs- und Füllvorgänge. Die wachsende Nachfrage nach kraftbasierten Industrieverpackungen in der gesamten Region verstärkt ihre Annahme. Die Erhöhung der Agrar-, Lebensmittel- und Bauaktivitäten unterstützt die Nachfrage nach offenen Formaten. Ihre Vielseitigkeit gegenüber Verbraucher- und Industrieanwendungen unterstützt weiterhin ihre führende Position.
Das gepflasterte Ventilsegment soll das schnellste Wachstum bei einem CAGR von 9,0 % von 2026 bis 2033 registrieren, das durch seine Eignung für automatisiertes Befüllen und effizientes Verschließen von Schüttgütern angetrieben wird. Diese Beutel sorgen für eine kontrollierte Befüllung durch eine integrierte Ventilstruktur, wodurch Produktspritzen während der Verpackung reduziert werden. Sie werden zunehmend für Zement, Baustoffe, Chemikalien, landwirtschaftliche Produkte und Lebensmittelzutaten verwendet. Die wachsenden Bau- und Infrastruktursektoren im Nahen Osten unterstützen die Nachfrage nach langlebigen Industriesäcken. Ihre starke Konstruktion macht sie auch für Produkte geeignet, die einen zuverlässigen Transport und Lagerung erfordern. Die zunehmende Automatisierung in der industriellen Verpackung beschleunigt die Annahme von Alt-Valve-Formaten.
- Von der Nutzung
Auf der Grundlage der Verwendung wird der Markt für Papiertüten im Nahen Osten und Afrika zu Ein- und Wiederverwendbarkeit segmentiert. Das Single-Use-Segment dominierte den Markt mit 63% Anteil im Jahr 2025, unterstützt durch umfangreichen Verbrauch über Lebensmitteleinzelhandel, Lebensmittelservice, Bäckereien, Takeaway-Restaurants und Convenience-Stores. Einwegpapiersäcke bieten bequeme Verpackungen für Unternehmen, die eine effiziente Verteilung und Entsorgung erfordern. Ihr Austausch konventioneller Kunststoff-Einkaufstaschen wird durch Verordnungen unterstützt, die auf verschiedenen regionalen Märkten Einweg-Kunststoffe abzielen. Lebensmittelzuliefer- und -abholservices erzeugen auch wiederkehrende Nachfrage nach leichten Papiertüten. Händler nutzen diese Taschen zunehmend für Markenverpackungen und Kundenkäufe. Ihre Erschwinglichkeit, Komfort und breite Verfügbarkeit unterstützen weiterhin ihre führende Position.
Das wiederverwendbare Segment wird erwartet, dass das schnellste Wachstum bei einem CAGR von 6,0 % von 2026 bis 2033 beobachtet wird, das durch die zunehmende Umweltbewusstsein und die Bemühungen zur Verringerung von Verpackungsabfällen getrieben wird. Wiederverwendbare Papiertüten gewinnen die Annahme unter Premium-Händler und Marken suchen dauerhafte Alternativen zu Einwegverpackungen. Ihre stärkere Konstruktion ermöglicht es den Verbrauchern, die gleiche Tasche für mehrere Einkaufsausflüge zu verwenden. Regierungsinitiativen zur Förderung nachhaltiger Verpackungen fördern auch den Einzelhändlern, länger anhaltende Papierformate zu berücksichtigen. Premium-Mode, Kosmetik, Lebensmittel und Gastfreundschaft Unternehmen werden zunehmend mit langlebigen maßgeschneiderten Papiertüten. Eine weitere Betonung auf kreisförmige Verpackung und verantwortungsvollem Verbrauch wird erwartet, dass die Annahme wiederverwendbarer Formate beschleunigt wird.
- Durch Kapazität
Der Markt für Papiertüten im Nahen Osten und Afrika wird auf Basis der Kapazität in weniger als 1 kg, 1 kg–5 kg, 5 kg–10 kg und mehr als 10 kg segmentiert. Das Segment 1 kg–5 kg dominierte den Markt mit 34 % Anteil im Jahr 2025, unterstützt durch seine Eignung für den täglichen Einzelhandel, Lebensmittel, Bäckerei, Takeaway und allgemeine Einkaufsmöglichkeiten. Diese Kapazität bietet eine praktische Balance zwischen Tragvolumen, Portabilität und Materialverbrauch. Es ist weit verbreitet für verpackte Lebensmittel, Bekleidung, Kosmetik und Haushaltskäufe. Lebensmittel-Service-Unternehmen nutzen diese Kapazitätspalette auch für Abholgerichte und Lebensmittellieferungen. Händler profitieren von dem Format, weil es gemeinsame Kaufmengen ohne übermäßige Materialnutzung aufnimmt. Seine breite Anwendbarkeit gegenüber verbraucherorientierten Unternehmen unterstützt seine führende Position.
Das über 10 kg-Segment wird mit einem CAGR von 6.5% von 2026 bis 2033 am schnellsten wachsen, unterstützt durch den Ausbau industrieller Anwendungen, die eine hochladende Verpackung erfordern. Diese Beutel sind für Zement, Baustoffe, landwirtschaftliche Produkte, Tierfutter und Chemikalien relevant. Das Wachstum der Infrastrukturentwicklung und der landwirtschaftlichen Produktion erhöht die Anforderungen an dauerhafte Schüttgüterverpackungen. Mehrschichtige Kraftstrukturen bieten die für schwerere Produkte und Transport erforderliche Festigkeit. Auch die zunehmende Industrialisierung in den Entwicklungsländern Afrikas erhöht die Nachfrage nach Papiersäcken mit großen Kapazitäten. Die zunehmende Substitution konventioneller Verpackungen mit recycelbaren Papierformaten unterstützt dieses Segment weiter.
- Nach Größe
Auf der Grundlage der Größe wird der Markt für Papiertüten im Nahen Osten und Afrika in kleine Größe, mittlere Größe, große Größe, extra große Größe und andere segmentiert. Das Segment mittlerer Größe dominierte den Markt mit 36% Anteil im Jahr 2025, unterstützt durch umfangreichen Einsatz in Lebensmittel, Einzelhandel, Lebensmittelservice, Bäckerei, Kosmetik und allgemeine Einkaufsmöglichkeiten. Mittlere Beutel bieten ausreichend Tragfähigkeit, während die Verbraucher bequem zu handhaben. Sie sind weit verbreitet für den täglichen Einkauf über Supermärkte, Convenience-Shops, Restaurants und Spezialhändler. Ihre Vielseitigkeit ermöglicht es Unternehmen, verschiedene Produktkategorien aufzunehmen, ohne übermäßige Verpackungsvorräte zu erhalten. Maßgeschneidertes Drucken und Branding kann auch in mittelgroße Formate integriert werden. Die breite Palette von Verbraucher- und Handelsanwendungen unterstützt die anhaltende Nachfrage nach dieser Größenkategorie.
Das große Segment wird erwartet, dass das schnellste Wachstum bei einem CAGR von 6,5% von 2026 bis 2033 zu beobachten ist, was durch steigende Anforderungen an höhervolumige Einzelhandels- und Industrieverpackungen bedingt ist. Große Beutel eignen sich für Lebensmittel, landwirtschaftliche Produkte, Futtermittel, Baustoffe und andere Produkte, die eine größere Tragfähigkeit erfordern. Ihr Einsatz wird durch den Ausbau von Supermärkten, Großhandels- und Industrienetzen unterstützt. Stärkere Kraft-Papier-Strukturen ermöglichen es diesen Taschen, schwerere Lasten zu tragen und gleichzeitig die Transporteffizienz zu erhalten. Das Wachstum in der Bau- und Landwirtschaft in verschiedenen Ländern des Nahen Ostens und Afrikas unterstützt die Nachfrage nach größeren Verpackungsformaten. Eine zunehmende Vorliebe für recycelbare Schüttgüter wird erwartet, dass die Annahme von großformatigen Papiertüten weiter gefördert wird.
- Durch Versiegelung und Handhabung
Der Markt für Papiertüten aus dem Nahen Osten und Afrika wird auf der Grundlage der Versiegelung, des Handgriffs, des Ziplocks, des verdrehten Griffs, des flachen Griffs und anderer Segmente segmentiert. Das Hand-Länge-Handgriff-Segment dominierte den Markt mit 31% Anteil im Jahr 2025, unterstützt durch weit verbreitete Annahme im Einzelhandel, Lebensmittel, Lebensmittel-Service, Mode und Spezialanwendungen. Diese Griffe bieten bequemes Tragen und verbessern die Verwendbarkeit von Papiertüten für Verbraucher. Sie eignen sich besonders für Einkaufstaschen, die während des Transports wiederholt behandelt werden müssen. Händler bevorzugen auch behandelte Papiertüten, weil sie zusätzlichen Platz für Branding und Werbedruck bieten. Der zunehmende Austausch von Kunststoff-Einkaufstaschen unterstützt die Nachfrage nach bequemen gehandhabten Formaten. Ihre Kombination aus Funktionalität, Zugänglichkeit und Anpassung unterstützt eine breite regionale Adoption.
Das Twisted Griff Segment wird erwartet, dass das schnellste Wachstum bei einem CAGR von 6,8% von 2026 bis 2033, unterstützt durch steigende Nachfrage nach Premium-, langlebigen und visuell ansprechenden Einzelhandelsverpackungen. Gedrehte Papiergriffe bieten einen verbesserten Tragekomfort bei gleichzeitiger Aufrechterhaltung der recycelbaren Eigenschaften von Papierverpackungen. Mode, Kosmetik, Food Service und Spezialhandel nutzen dieses Format zunehmend für Markentaschen. Das Griffdesign bietet zudem ein hochwertiges Aussehen, das für kundenspezifische Verpackungen geeignet ist. Die zunehmende Verbraucherpräferenz für nachhaltige Einzelhandelsverpackungen ermutigt Unternehmen, Plastiktüten mit Papier Alternativen zu ersetzen. Die Ausweitung der organisierten Einzelhandels- und Gastgewerbedienste in der ganzen Region wird voraussichtlich zusätzliche Wachstumschancen für Twisted-Handle-Taschen bieten.
- Von End-User
Auf der Grundlage des Endverbrauchers wird der Markt für Papiertüten im Nahen Osten und Afrika in Lebensmittel und Getränke, Tierfutter, Kosmetikprodukte, Landwirtschaft, Bau, Pharmazeutika, Chemikalien und andere segmentiert. Das Segment Lebensmittel & Getränke dominierte den Markt mit 29 % Anteil im Jahr 2025, unterstützt durch umfangreiche Verwendung von Papiertüten über Lebensmittel, Bäckerei, Takeaway, Restaurants, Cafés und Lebensmittel-Lieferung Anwendungen. Data Bridge Market Research identifiziert Food & Beverages als prominentes Endbenutzersegment auf dem regionalen Markt. Die Erweiterung von Food-Service und modernen Retail-Kanälen erhöht die Nachfrage nach komfortablen Papierverpackungen. Das zunehmende Bewusstsein der Verbraucher für recycelbare Verpackungen ermutigt Lebensmittelunternehmen, die Abhängigkeit von Kunststoff zu reduzieren. Papiertüten können auch mit Branding und Druck für Restaurants und Einzelhändler angepasst werden. Die anhaltende Ausweitung der Nahrungsmittellieferung und des Konsums von Takeaway unterstützt die anhaltende Nachfrage.
Das Bausegment wird erwartet, dass das schnellste Wachstum bei einem CAGR von 6,5% von 2026 bis 2033, angetrieben durch die Nachfrage nach hochfesten Papiersäcken für Zement, Trockenmörtel, Mineralien und andere Baumaterialien. Infrastrukturentwicklung und Großbauprojekte im Nahen Osten erhöhen die Anforderungen an langlebige Industrieverpackungen. Mehrwandige und ventilartige Papiersäcke bieten die für schwere Bauprodukte erforderliche Festigkeit und Fülleffizienz. Papierbasierte Säcke bieten auch Vorteile bei Lagerung, Transport und Handhabung für pulverförmige Materialien. Die zunehmende Investition in die regionale Infrastruktur und die Stadtentwicklung unterstützt den Verbrauch von Industrieverpackungen. Die zunehmende Verschiebung auf recycelbare Verpackungsmaterialien verstärkt das Potenzial für Papiersäcke in Bauanwendungen weiter.
Welches Land hält den größten Teil des Mittleren Ostens und Afrikas Papiertaschenmarkt
- Saudi-Arabien dominierte den Markt für Papiertüten im Nahen Osten und Afrika mit dem größten Umsatzanteil von 42,76% im Jahr 2025, unterstützt von einer starken Nachfrage aus den Bereichen Zement, Petrochemie, Lebensmittel-Service, Einzelhandel und Infrastruktur
- Das Land profitiert auch von Initiativen, die darauf abzielen, den einmaligen Kunststoffverbrauch, den wachsenden modernen Einzelhandels- und Lebensmittellieferungsaktivitäten und die Investitionen in nachhaltige Verpackungslösungen zu reduzieren. Saudi-Arabiens starke Retail-Infrastruktur und expandierende Industriebasis unterstützen zudem die Einführung von papierbasierten Verpackungen in mehreren Endverwendungsbereichen.
Vereinigte Arabische Emirate Naher Osten und Afrika Papiertaschen Markt Insight
Der Papiertütenmarkt der VAE erlebt ein stetiges Wachstum, unterstützt durch die Erhöhung des Umweltbewusstseins, Einschränkungen von Einweg-Kunststoffprodukten und den Ausbau von Einzelhandels- und Lebensmitteldienstleistungen. Die zunehmende Annahme nachhaltiger Verpackungen unter Supermärkten, Restaurants, Gaststättenunternehmen und E-Commerce-Unternehmen trägt zur Markterweiterung bei. Darüber hinaus beschleunigen weitere Investitionen in umweltverträgliche Verpackungslösungen und der Fokus des Landes auf Nachhaltigkeit den Austausch konventioneller Plastiktüten mit recycelbaren papierbasierten Alternativen.
Katar Naher Osten und Afrika Papiertaschen Markt Insight
Der Markt für Papiertüten in Qatar wächst aufgrund steigender Nachhaltigkeitsbewusstsein, zunehmender Einzelhandelsaktivitäten und wachsender Nachfrage nach umweltverträglichen Verpackungslösungen. Supermärkte, Restaurants, Gastfreundschaft und Lebensmittel-Service-Unternehmen nehmen zunehmend Papiertüten als Alternative zu konventionellen Kunststoffverpackungen an. Darüber hinaus unterstützen Nachhaltigkeitsinitiativen, der Ausbau des Tourismus und der Gastlichkeit sowie die Entwicklung moderner Einzelhandelsinfrastrukturen die breitere Übernahme von Papiertüten über kommerzielle und Verbraucheranwendungen.
Kuwait Naher Osten und Afrika Papiertaschen Markt Insight
Der Markt für Papiertüten in Kuwait erlebt durch die steigende Nachfrage nach nachhaltigen Verpackungen im Einzelhandel, in Lebensmitteln und Getränken und in der Gastgewerbe-Anwendung. Das zunehmende Bewusstsein für Kunststoffabfälle und die zunehmende Vorliebe für recycelbare Verpackungslösungen fördern Unternehmen, papierbasierte Alternativen zu übernehmen. Darüber hinaus unterstützt die Ausweitung der organisierten Einzelhandels-, Lebensmittel- und verbraucherorientierten Unternehmen die Nachfrage nach Papiertüten in Supermärkten, Restaurants, Cafés und anderen kommerziellen Einrichtungen.
Oman Middle East and Africa Paper Bags Market Insight
Der Markt für Papiertüten von Oman wächst stetig, unterstützt durch die zunehmende Umweltbewusstsein, die Ausweitung der Einzelhandelsaktivitäten und die zunehmende Einführung nachhaltiger Verpackungslösungen. Händler, Food-Service-Unternehmen und Gaststätten nutzen immer mehr Papiertüten, um wechselnden Verbraucherpräferenzen und Nachhaltigkeitsanforderungen gerecht zu werden. Darüber hinaus trägt das Wachstum der Tourismus-, Lebensmittel- und Getränkedienstleistungen sowie der modernen Einzelhandelsinfrastruktur zu einer erhöhten Nachfrage nach recycelbaren und umweltverträglichen papierbasierten Verpackungslösungen bei.
Welche sind die Top-Unternehmen im Nahen Osten und Afrika Papiertaschen Markt
Die Papiertaschenindustrie im Nahen Osten und Afrika wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Mondi (U.K.)
- Napco National(Saudi-Arabien)
- Hotpack Packaging Industries LLC(U.A.E.)
- Al Bayader International(U.A.E.)
- Golf Paper Manufacturing Company(Kuwait)
- Cement Product Industry Co. Ltd. (Saudi Arabien)
- Paperbags Ltd (Kenya)
- Palm Tree (Kenya) Limited (Kenya)
- Dune Packaging (Kenya)
- Krafto Co. Printing & Packaging (Ägypten)
- Moderne Druckerei (Ägypten)
- NaturePack Packaging Industries LLC (U.A.E.)
- Sharjah Zementfabrik (U.A.E.)
- Arabische Verpackung (U.A.E.)
- Nampak (Südafrika)
- Huhtamaki (Finnland)
- Smurfit Westrock (Insel)
- Sappi (Südafrika)
- Stora Enso (Finnland)
- Internationales Papier (US)
Was sind die neuesten Entwicklungen im Nahen Osten und Afrika Paper Bags Markt
- Im Juni 2025 startete Mondi seine Papier-Plus-Tasche Advanced, eine leistungsstarke Papiertasche für feuchtigkeitsempfindliche Produkte in der Bau- und Bauindustrie. Die Lösung verwendet eine dünnere Barrierefolie, um den Kunststoffgehalt zu reduzieren und gleichzeitig den Feuchtigkeitsschutz und die Recyclierbarkeit zu gewährleisten und den regionalen Wandel in Richtung nachhaltiger Industrie-Papier-Lösungen zu unterstützen.
- Im November 2024 kündigte Green Bags Saudi die Eröffnung eines neuen Büros in Riad und eine engagierte Produktionsstätte für umweltfreundliche Taschen und nachhaltige Werbeprodukte an. Die neue Anlage erweitert die Fertigungsfähigkeiten des Unternehmens für nachhaltige Taschen und unterstützt die wachsende Nachfrage nach umweltverträglichen Alternativen in Saudi-Arabien.
- Im Januar 2024 hat der Public Investment Fund (PIF) seine Investition in die Middle East Paper Company (MEPCO) abgeschlossen und eine Beteiligung von 23,08% an dem saudischen Papierhersteller übernommen. Die Investitionen sollen die Produktionsausweitung, die operative Effizienz, die Recyclingaktivitäten und nachhaltige Produkte auf Papierbasis unterstützen, die lokale Lieferkette stärken, die Verpackungen und verwandte Branchen in Saudi-Arabien bedient.
- Im Dezember 2022 startete Mondi in seinem neuen Papierbeutelwerk in Tanger, Marokko, nach einer Investition von 16 Millionen Euro. Die Anlage kann jährlich 100 Millionen Papiertüten produzieren und die gesamte Papiertüte von Mondi in Westafrika auf mehr als 500 Millionen Beutel pro Jahr erhöhen und die lokale Versorgung für die Bauindustrie der Region stärken.
- Im September 2021 entwickelten Mondi und Taurus Packaging eine nassfeste Papiereinkaufstasche für SPAR und Food Lover’s Market in Südafrika. Die wiederverwendbare Papiertasche wurde entworfen, um anspruchsvollen Einzelhandelsbedingungen, einschließlich Feuchtigkeit und kalten Produkten, standzuhalten und bietet eine recycelbare Alternative zu konventionellen Kunststoff-Einkaufstaschen und unterstützt die Nachhaltigkeitsinitiativen des Einzelhandels.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 Übersicht über den Markt für Papiertüten im Nahen Osten und in Afrika
1.4 EINSCHRÄNKUNGEN
1.5 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 ABGEDECKTE MÄRKTE
2.2 GEOGRAFISCHER UMFANG
2,3 JAHRE FÜR DIE STUDIE
2.4 WÄHRUNG UND PREISE
2.5 DBMR-Dreibeindatenvalidierungsmodell
2.6 PRODUKTLEBENSLINIENKURVE
2.7 MULTIVARIATE MODELLIERUNG
2.8 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.9 DBMR-Marktpositionsraster
2.1 Marktprodukttyp-Abdeckungsraster
2.11 DBMR-MARKT-HERAUSFORDERUNGSMATRIX
2.12 ANALYSE DES LIEFERANTENANTEILS
2.13 IMPORT-EXPORT-DATEN
2.14 SEKUNDÄRQUELLEN
2.15 ANNAHMEN
3 ZUSAMMENFASSUNG
4 PREMIUM-EINBLICKE
4.1 IMPORT-EXPORT-SZENARIO
4.2 LISTE DER WICHTIGSTEN KÄUFER
4.3 PORTERS FÜNF-KRÄFTE-ANALYSE
4.3.1 VERHANDLUNGSMACHT DER KUNDEN
4.3.2 Verhandlungsmacht der Lieferanten
4.3.3 Bedrohung durch neue Marktteilnehmer
4.3.4 Bedrohung durch Ersatzstoffe
4.3.5 Rivalität unter bestehenden Wettbewerbern
4.4 PREISTRENDANALYSE
4.5 PRODUKTIONS- UND VERBRAUCHSANALYSE (PAPIER)
4.6 ABDECKUNG DER ROHSTOFFPRODUKTION
4.7 Regulierungsumfang
4.8 LIEFERKETTENANALYSE
4.8.1 ÜBERSICHT
4.8.2 Logistikkostenszenario
4.8.3 Bedeutung der Logistikdienstleister
4.9 TECHNOLOGISCHE FORTSCHRITTE DER HERSTELLER AUF DEM MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA
4.1 Kriterien für die Lieferantenauswahl
4.10.1 DIE AUSWAHLKRITERIEN FÜR LIEFERANTEN SIND WIE FOLGT:
4.11 PESTEL-ANALYSE
5 MARKTÜBERSICHT
5.1 TREIBER
5.1.1 Zunehmende Bevorzugung umweltfreundlicher und biologisch abbaubarer Verpackungen
5.1.2 Steigerung des Bewusstseins für die Vorteile von Papiertüten durch Kampagnen
5.1.3 Steigende Nachfrage nach nachhaltigen Papiertütenverpackungen im E-Commerce-Sektor
5.1.4 VERBOT VON EINWEGPLASTIK DURCH STAATLICHE STELLEN
5.2 EINSCHRÄNKUNGEN
5.2.1 Geringe Rohstoffverfügbarkeit
5.2.2 Deponien aufgrund gebrauchter Papiertüten
5.3 CHANCEN
5.3.1 Steigendes Bewusstsein für soziale Probleme und zunehmende Verwendung biologisch abbaubarer Produkte
5.3.2 VERWENDUNG VON RECYCELTEN PAPIERTÜTEN
5.3.3 Innovationen im Design und Herstellungsprozess
5.4 HERAUSFORDERUNGEN
5.4.1 ERHALT DER STANDARDQUALITÄT
5.4.2 Preisschwankungen bei Zellstoff
6 Papiertütenmarkt im Nahen Osten und Afrika, nach Produkt
6.1 ÜBERBLICK
6.2 OFFENER MUND
6.2.1 OFFENER MUND, NACH MATERIAL
6.2.1.1 BRAUNES KRAFT
6.2.1.1.1 BIOLOGISCH ABBAUBBAR
6.2.1.1.2 ERNEUERBARE ENERGIEN
6.2.1.1.3 NATURAL
6.2.1.2 WHITE KRAFT
6.2.1.2.1 BIODEGRADABLE
6.2.1.2.2 RENEWABLE
6.2.1.2.3 NATURAL
6.2.1.3 OTHERS
6.3 PASTED VALVE
6.3.1 PASTED VALVE, BY MATERIAL
6.3.1.1 BROWN KRAFT
6.3.1.1.1 BIODEGRADABLE
6.3.1.1.2 RENEWABLE
6.3.1.1.3 NATURAL
6.3.1.2 WHITE KRAFT
6.3.1.2.1 BIODEGRADABLE
6.3.1.2.2 RENEWABLE
6.3.1.2.3 NATURAL
6.3.1.3 OTHERS
6.4 FLAT PAPER BAG
6.4.1 FLAT PAPER BAGS, BY MATERIAL
6.4.1.1 BROWN KRAFT
6.4.1.1.1 BIODEGRADABLE
6.4.1.1.2 RENEWABLE
6.4.1.1.3 NATURAL
6.4.1.2 WHITE KRAFT
6.4.1.2.1 BIODEGRADABLE
6.4.1.2.2 RENEWABLE
6.4.1.2.3 NATURAL
6.4.1.3 OTHERS
6.5 STAND-UP POUCH
6.5.1 STAND-UP POUCH, BY TYPE
6.5.1.1 THREE SIDE SEALED
6.5.1.2 K - SEAL BOTTOM TYPE
6.5.1.3 SIDE GUSSET TYPE
6.5.1.4 ROUND BOTTOM GUSSET TYPE
6.5.1.5 FOUR SIDE SEALED
6.5.1.6 PLOW BOTTOM TYPE
6.5.1.7 OTHERS
6.5.2 STAND-UP POUCH, BY MATERIAL
6.5.2.1 BROWN KRAFT
6.5.2.1.1 BIODEGRADABLE
6.5.2.1.2 RENEWABLE
6.5.2.1.3 NATURAL
6.5.2.2 WHITE KRAFT
6.5.2.2.1 BIODEGRADABLE
6.5.2.2.2 RENEWABLE
6.5.2.2.3 NATURAL
6.5.2.3 OTHERS
6.6 SELF-OPENING-STYLE (SOS) BAGS
6.6.1 SELF-OPENING-STYLE (SOS) BAGS, BY TYPE
6.6.1.1 1-PLY
6.6.1.2 2-PLY
6.6.1.3 3-PLY
6.6.1.4 OTHERS
6.6.2 SELF-OPENING-STYLE (SOS) BAGS, BY MATERIAL
6.6.2.1 BROWN KRAFT
6.6.2.1.1 BIODEGRADABLE
6.6.2.1.2 RENEWABLE
6.6.2.1.3 NATURAL
6.6.2.2 WHITE KRAFT
6.6.2.2.1 BIODEGRADABLE
6.6.2.2.2 RENEWABLE
6.6.2.2.3 NATURAL
6.6.2.3 OTHERS
6.7 MULTI-WALL PAPER SACKS
6.7.1 MULTI-WALL PAPER SACKS, BY MATERIAL
6.7.1.1 BROWN KRAFT
6.7.1.1.1 BIODEGRADABLE
6.7.1.1.2 RENEWABLE
6.7.1.1.3 NATURAL
6.7.1.2 WHITE KRAFT
6.7.1.2.1 BIODEGRADABLE
6.7.1.2.2 RENEWABLE
6.7.1.2.3 NATURAL
6.7.1.3 OTHERS
6.8 LOCK PAPER BAG
6.8.1 LOCK PAPER BAG, BY MATERIAL
6.8.1.1 BROWN KRAFT
6.8.1.1.1 BIODEGRADABLE
6.8.1.1.2 RENEWABLE
6.8.1.1.3 NATURAL
6.8.1.2 WHITE KRAFT
6.8.1.2.1 BIODEGRADABLE
6.8.1.2.2 RENEWABLE
6.8.1.2.3 NATURAL
6.8.1.3 OTHERS
6.9 OTHERS
6.9.1 OTHERS, BY MATERIAL
6.9.1.1 BROWN KRAFT
6.9.1.1.1 BIODEGRADABLE
6.9.1.1.2 RENEWABLE
6.9.1.1.3 NATURAL
6.9.1.2 WHITE KRAFT
6.9.1.2.1 BIODEGRADABLE
6.9.1.2.2 RENEWABLE
6.9.1.2.3 NATURAL
6.9.1.3 OTHERS
7 MIDDLE EAST AND AFRICA PAPER BAGS MARKET, BY USAGE
7.1 OVERVIEW
7.2 RE-USABLE
7.3 SINGLE USE
8 MIDDLE EAST AND AFRICA PAPER BAGS MARKET, BY CAPACITY
8.1 OVERVIEW
8.2 1 KG - 5 KG
8.3 LESS THAN 1 KG
8.4 5 KG - 10 KG
8.5 MORE THAN 10 KG
9 MIDDLE EAST AND AFRICA PAPER BAGS MARKET, BY SIZE
9.1 OVERVIEW
9.2 MEDIUM SIZE
9.3 LARGE SIZE
9.4 SMALL SIZE
9.5 EXTRA LARGE SIZE
9.6 OTHERS
10 MIDDLE EAST AND AFRICA PAPER BAGS MARKET, BY SEALING AND HANDLING
10.1 OVERVIEW
10.2 HEAT SEAL
10.3 HAND LENGTH HANDLE
10.4 ZIPLOCK
10.5 TWISTED HANDLE
10.6 FLAT HANDLE
10.7 OTHERS
11 MIDDLE EAST AND AFRICA PAPER BAGS MARKET, BY SHAPE
11.1 OVERVIEW
11.2 RECTANGLE
11.3 SQUARE
11.4 CIRCULAR
11.5 OTHERS
12 MIDDLE EAST AND AFRICA PAPER BAGS MARKET, BY DISTRIBUTION CHANNEL
12.1 OVERVIEW
12.2 SUPERMARKETS/HYPERMARKETS
12.3 CONVENIENCE STORES
12.4 SPECIALTY STORES
12.5 E-COMMERCE
12.6 OTHERS
13 MIDDLE EAST AND AFRICA PAPER BAGS MARKET, BY END-USER
13.1 OVERVIEW
13.2 FOOD AND BEVERAGES
13.2.1 FOOD & BEVERAGES, BY END-USER
13.2.1.1 FRUITS
13.2.1.2 VEGETABLES
13.2.1.3 Backwaren
13.2.1.3.1 KUCHEN
13.2.1.3.2 GEBÄCK
13.2.1.3.3 KEKSE
13.2.1.3.4 BROT
13.2.1.3.5 SONSTIGES
13.2.1.4 GEKOCHTE LEBENSMITTEL
13.2.1.4.1 SANDWICHES
13.2.1.4.2 BURGER
13.2.1.4.3 PIZZA
13.2.1.4.4 SONSTIGES
13.2.1.5 FLEISCH, MEERESFRÜCHTE UND GEFLÜGEL
13.2.1.6 MILCHPRODUKTE
13.2.1.7 MEHL
13.2.2 LEBENSMITTEL UND GETRÄNKE, NACH PRODUKT
13.2.2.1 Offener Mund
13.2.2.2 Eingeklebtes Ventil
13.2.2.3 FLACHE PAPIERTÜTE
13.2.2.4 Standbeutel
13.2.2.5 Selbstöffnende Beutel (SOS)
13.2.2.6 MEHRWANDIGE PAPIERSÄCKE
13.2.2.7 Papiertüte verschließen
13.2.2.8 SONSTIGES
13.3 TIERFUTTER
13.3.1 TIERFUTTER NACH ENDVERBRAUCHER
13.3.1.1 Heimtierfutter
13.3.1.2 AQUAFUTTER
13.3.1.3 SONSTIGES
13.3.2 TIERFUTTER, NACH PRODUKT
13.3.2.1 Offener Mund
13.3.2.2 EINGEPASTETES VENTIL
13.3.2.3 FLACHE PAPIERTÜTE
13.3.2.4 Standbeutel
13.3.2.5 Selbstöffnende Beutel (SOS)
13.3.2.6 MEHRWANDIGE PAPIERSÄCKE
13.3.2.7 Papiertüte verschließen
13.3.2.8 SONSTIGES
13.4 PHARMAZEUTIKA
13.4.1 PHARMAZEUTIKA, NACH PRODUKT
13.4.1.1 OFFENER MUND
13.4.1.2 EINGEPASTETES VENTIL
13.4.1.3 FLACHE PAPIERTÜTE
13.4.1.4 Standbeutel
13.4.1.5 Selbstöffnende Beutel (SOS)
13.4.1.6 MEHRWANDIGE PAPIERSÄCKE
13.4.1.7 Papiertüte verschließen
13.4.1.8 SONSTIGES
13.5 KOSMETIKPRODUKTE
13.5.1 KOSMETIKPRODUKTE NACH ENDVERBRAUCHER
13.5.1.1 HAUT- UND SONNENPFLEGEPRODUKTE
13.5.1.2 Haarpflegeprodukte
13.5.1.3 Make-up und Farbkosmetik
13.5.1.4 SONSTIGES
13.5.2 KOSMETIKPRODUKTE, NACH PRODUKT
13.5.2.1 Offener Mund
13.5.2.2 EINGEPASTETES VENTIL
13.5.2.3 FLACHE PAPIERTÜTE
13.5.2.4 Standbeutel
13.5.2.5 Selbstöffnende Beutel (SOS)
13.5.2.6 MEHRWANDIGE PAPIERSÄCKE
13.5.2.7 Papiertüte verschließen
13.5.2.8 SONSTIGES
13.6 LANDWIRTSCHAFT
13.6.1 LANDWIRTSCHAFT, NACH PRODUKTEN
13.6.1.1 Offener Mund
13.6.1.2 EINGEPASTETES VENTIL
13.6.1.3 FLACHE PAPIERTÜTE
13.6.1.4 Standbeutel
13.6.1.5 Selbstöffnende Beutel (SOS)
13.6.1.6 MEHRWANDIGE PAPIERSÄCKE
13.6.1.7 Papiertüte verschließen
13.6.1.8 SONSTIGES
13.7 KONSTRUKTION
13.7.1 KONSTRUKTION, NACH PRODUKT
13.7.1.1 Offener Mund
13.7.1.2 EINGEPASTETES VENTIL
13.7.1.3 FLACHE PAPIERTÜTE
13.7.1.4 Standbeutel
13.7.1.5 Selbstöffnende Beutel (SOS)
13.7.1.6 MEHRWANDIGE PAPIERSÄCKE
13.7.1.7 Papiertüte verschließen
13.7.1.8 SONSTIGES
13.8 CHEMIKALIEN
13.8.1 CHEMIKALIEN, NACH PRODUKT
13.8.1.1 OFFENER MUND
13.8.1.2 EINGEPASTETES VENTIL
13.8.1.3 FLACHE PAPIERTÜTE
13.8.1.4 Standbeutel
13.8.1.5 Selbstöffnende (SOS) Beutel
13.8.1.6 MEHRWANDIGE PAPIERSÄCKE
13.8.1.7 Papiertüte verschließen
13.8.1.8 SONSTIGES
13.9 SONSTIGES
13.9.1 SONSTIGES, NACH PRODUKT
13.9.1.1 OFFENER MUND
13.9.1.2 EINGEPASTETES VENTIL
13.9.1.3 FLACHE PAPIERTÜTE
13.9.1.4 Standbeutel
13.9.1.5 Selbstöffnende Beutel (SOS)
13.9.1.6 MEHRWANDIGE PAPIERSÄCKE
13.9.1.7 Papiertüte verschließen
13.9.1.8 SONSTIGES
14 Markt für Papiertüten im Nahen Osten und Afrika, nach Ländern
14.1 VAE
14.2 Saudi-Arabien
14.3 SÜDAFRIKA
14.4 ISRAEL
14.5 KUWAIT
14.6 ÄGYPTEN
14.7 IRAN
14.8 ÄTHIOPIEN
14.9 RESTLICHER NAHER OSTEN UND AFRIKA
15 Markt für Papiertüten im Nahen Osten und Afrika, Unternehmenslandschaft
15.1 UNTERNEHMENSAKTIENANALYSE: NAHER OSTEN UND AFRIKA
15.1.1 FUSIONEN UND ÜBERNAHMEN
15.1.2 ERWEITERUNGEN
16 SWOT-ANALYSE
17 FIRMENPROFIL
17.1 MONDI
17.1.1 UNTERNEHMENSÜBERSICHT
17.1.2 Umsatzanalyse
17.1.3 PRODUKTPORTFOLIO
17.1.4 NEUESTES UPDATE
17.2 INTERNATIONALES PAPIER
17.2.1 UNTERNEHMENSÜBERSICHT
17.2.2 Umsatzanalyse
17.2.3 PRODUKTPORTFOLIO
17.2.4 NEUESTE UPDATES
17.3 SHUAIBA INDUSTRIAL COMPANY (KPSC)
17.3.1 UNTERNEHMENSÜBERSICHT
17.3.2 Umsatzanalyse
17.3.3 PRODUKTPORTFOLIO
17.3.4 NEUESTES UPDATE
17.4 PAPYRUS PAPER PRODUCTS LTD
17.4.1 UNTERNEHMENSÜBERSICHT
17.4.2 PRODUKTPORTFOLIO
17.4.3 NEUESTES UPDATE
17.5 NAHER OSTEN EINWEG
17.5.1 UNTERNEHMENSÜBERSICHT
17.5.2 PRODUKTPORTFOLIO
17.5.3 NEUESTES UPDATE
17.6 LANPACK
17.6.1 UNTERNEHMENSÜBERSICHT
17.6.2 PRODUKTPORTFOLIO
17.6.3 NEUESTES UPDATE
17.7 CLASSYPAC NAHER OSTEN
17.7.1 UNTERNEHMENSÜBERSICHT
17.7.2 PRODUKTPORTFOLIO
17.7.3 NEUESTES UPDATE
17.8 GOLDEN PACK FÜR DIE VERPACKUNGSINDUSTRIE
17.8.1 UNTERNEHMENSÜBERSICHT
17.8.2 PRODUKTPORTFOLIO
17.8.3 NEUESTES UPDATE
17.9 GREEN AGE PARTNERS
17.9.1 UNTERNEHMENSÜBERSICHT
17.9.2 PRODUKTPORTFOLIO
17.9.3 NEUESTES UPDATE
17.1 Gulf East Paper and Plastic Industries LLC
17.10.1 UNTERNEHMENSÜBERSICHT
17.10.2 PRODUKTPORTFOLIO
17.10.3 NEUESTES UPDATE
17.11 HOTPACK PACKAGING INDUSTRIES LLC
17.11.1 UNTERNEHMENSÜBERSICHT
17.11.2 PRODUKTPORTFOLIO
17.11.3 NEUESTE UPDATES
17.12 HUHTAMAKI
17.12.1 UNTERNEHMENSÜBERSICHT
17.12.2 UMSATZANALYSE
17.12.3 PRODUKTPORTFOLIO
17.12.4 NEUESTE UPDATES
17.13 KIKI-TASCHEN
17.13.1 UNTERNEHMENSÜBERSICHT
17.13.2 PRODUKTPORTFOLIO
17.13.3 NEUESTES UPDATE
17.14 PACKTECK
17.14.1 UNTERNEHMENSÜBERSICHT
17.14.2 PRODUKTPORTFOLIO
17.14.3 NEUESTES UPDATE
17.15 RETQA-PAPIERTÜTEN
17.15.1 UNTERNEHMENSÜBERSICHT
17.15.2 PRODUKTPORTFOLIO
17.15.3 NEUESTES UPDATE
18 FRAGEBOGEN
19 VERWANDTE BERICHTE
Tabellenverzeichnis
TABELLE 1 IMPORTDATEN FÜR SÄCKE UND BEUTEL AUS PAPIER, PAPPE, ZELLSTOFFWATTE ODER VLIESEN AUS ZELLSTOFFFASER, MIT EINER BREITE VON >= 40 CM); HS-CODE: 481930 (TAUSEND USD)
TABELLE 2: EXPORTDATEN FÜR SÄCKE UND BEUTEL AUS PAPIER, PAPPE, ZELLSTOFFWATTE ODER VLIESEN AUS ZELLSTOFFFASER, MIT EINER BREITE VON >= 40 CM; HS-CODE: 481930 (TAUSEND USD)
TABELLE 3 EXPORTDATEN FÜR PAPIER UND PAPPE; ARTIKEL AUS PAPIERZELLSTOFF, PAPIER ODER PAPPE (IN TAUSEND USD)-
TABELLE 4 IMPORTDATEN AUS INDONESIEN IN DIE VAE (2020)-
TABELLE 5 IMPORT VON PAPIERTÜTEN AUS INDIEN (2016)-
TABELLE 6 IMPORT VON PAPIERTÜTEN AUS INDIEN (2016)-
TABELLE 7 IMPORTDATEN VON PAPIERTÜTEN AUS INDIEN NACH KUWAIT (2016)-
TABELLE 8 LISTE DER WICHTIGSTEN KÄUFER
TABELLE 9 BRAUNER PAPIERBEUTEL (SUP) MIT REISSVERSCHLUSS:
TABELLE 10 WEISSE PAPIERBEUTEL (SUP) MIT REISSVERSCHLUSS:
TABELLE 11 SUP-BEUTEL MIT REISSVERSCHLUSS (BRAUNES PAPIER) TÜTEN MIT OVALEM FENSTER:
TABELLE 12 SUPPENTASCHE AUS BRAUNEM PAPIER UND WEISSEM PAPIER MIT REISSVERSCHLUSS:
TABELLE 13 EINE SEITE AUS BRAUNEM PAPIER UND EINE SEITE AUS TRANSPARENTEM SUP-BEUTEL MIT REISSVERSCHLUSS:
TABELLE 14 BRAUNE PAPIERTÜTEN MIT SEITENFALTEN:
TABELLE 15 BEUTEL MIT FLACHEM BODEN OHNE REISSVERSCHLUSS (BRAUNES PAPIER):
TABELLE 16: PAPIER- UND KARTONPRODUKTION UND -VERBRAUCH IN KUWAIT (2019) (IN MILLIONEN TONNEN)-
TABELLE 17: PAPIER- UND KARTONPRODUKTION UND -VERBRAUCH IN SAUDI-ARABIEN (2019) (IN MILLIONEN TONNEN)-
TABELLE 18: PAPIER- UND KARTONPRODUKTION UND -VERBRAUCH IN DEN VAE (2019) (IN MILLIONEN TONNEN)-
TABELLE 19: PAPIER- UND KARTONPRODUKTION UND -VERBRAUCH IN ÄGYPTEN (2019) (IN MILLIONEN TONNEN)-
TABELLE 20: PAPIER- UND KARTONPRODUKTION UND -VERBRAUCH IN KATAR (2019) (IN MILLIONEN TONNEN)-
TABELLE 21: PAPIER- UND KARTONPRODUKTION UND -VERBRAUCH IN BAHRAIN (2019) (IN MILLIONEN TONNEN)-
TABELLE 22 HOLZZELLSTOFFPRODUKTION UND -VERBRAUCH IN KUWAIT (2019) (IN MILLIONEN TONNEN)-
TABELLE 23 HOLZZELLSTOFFPRODUKTION UND -VERBRAUCH IN SAUDI-ARABIEN (2019) (IN MILLIONEN TONNEN)-
TABELLE 24: PRODUKTION UND VERBRAUCH VON ZELLSTOFF IN DEN VAE (2019) (IN MILLIONEN TONNEN)-
TABELLE 25 HOLZZELLSTOFFPRODUKTION UND -VERBRAUCH IN ÄGYPTEN (2019) (IN MILLIONEN TONNEN)-
TABELLE 26 HOLZZELLSTOFFPRODUKTION UND -VERBRAUCH IN BAHRAIN (2019) (IN MILLIONEN TONNEN)-
TABELLE 27: MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 28: MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKT, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 29: MARKT FÜR OFFENE MÜNDE IN PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 30: MARKT FÜR BRAUNES KRAFT IN PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 31: MARKT FÜR WEISSES KRAFTPAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 32: MARKT FÜR OFFENE MÜNDE IN PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 33: MARKT FÜR BRAUNES KRAFTPAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 34: MARKT FÜR WEISSES KRAFTPAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH MATERIAL, 2020–2029 (MIO. USD)
TABLE 35 MIDDLE EAST AND AFRICA FLAT PAPER BAG IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 36 MIDDLE EAST AND AFRICA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 37 MIDDLE EAST AND AFRICA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 38 MIDDLE EAST AND AFRICA STAND-UP POUCH IN PAPER BAGS MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 39 MIDDLE EAST AND AFRICA STAND-UP POUCH IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 40 MIDDLE EAST AND AFRICA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 41 MIDDLE EAST AND AFRICA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 42 MIDDLE EAST AND AFRICA SELF-OPENING-STYLE (SOS) BAGS IN PAPER BAGS MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 43 MIDDLE EAST AND AFRICA SELF-OPENING-STYLE (SOS) BAGS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 44 MIDDLE EAST AND AFRICA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 45 MIDDLE EAST AND AFRICA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 46 MIDDLE EAST AND AFRICA MULTI-WALL PAPER SACKS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 47 MIDDLE EAST AND AFRICA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 48 MIDDLE EAST AND AFRICA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 49 MIDDLE EAST AND AFRICA LOCK PAPER BAG IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 50 MIDDLE EAST AND AFRICA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 51 MIDDLE EAST AND AFRICA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 52 MIDDLE EAST AND AFRICA OTHERS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 53 MIDDLE EAST AND AFRICA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 54 MIDDLE EAST AND AFRICA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 55 MIDDLE EAST AND AFRICA PAPER BAGS MARKET, BY USAGE, 2020-2029 (USD MILLION)
TABLE 56 MIDDLE EAST AND AFRICA PAPER BAGS MARKET, BY USAGE, 2020-2029 (MILLION UNITS)
TABLE 57 MIDDLE EAST AND AFRICA PAPER BAGS MARKET, BY CAPACITY, 2020-2029 (USD MILLION)
TABLE 58 MIDDLE EAST AND AFRICA PAPER BAGS MARKET, BY CAPACITY, 2020-2029 (MILLION UNITS)
TABLE 59 MIDDLE EAST AND AFRICA PAPER BAGS MARKET, BY SIZE, 2020-2029 (USD MILLION)
TABLE 60 MIDDLE EAST AND AFRICA PAPER BAGS MARKET, BY SIZE, 2020-2029 (MILLION UNITS)
TABLE 61 MIDDLE EAST AND AFRICA PAPER BAGS MARKET, BY SEALING AND HANDLING, 2020-2029 (USD MILLION)
TABLE 62 MIDDLE EAST AND AFRICA PAPER BAGS MARKET, BY SEALING AND HANDLING, 2020-2029 (MILLION UNITS)
TABLE 63 MIDDLE EAST AND AFRICA PAPER BAGS MARKET, BY SHAPE, 2020-2029 (USD MILLION)
TABLE 64 MIDDLE EAST AND AFRICA PAPER BAGS MARKET, BY SHAPE, 2020-2029 (MILLION UNITS)
TABELLE 65: MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 66: MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 67: MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 68: MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 69: MARKT FÜR LEBENSMITTEL UND GETRÄNKE IN PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 70: BACKWAREN IM MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 71: MARKT FÜR GEKOCHTE LEBENSMITTEL IN PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 72: MARKT FÜR LEBENSMITTEL UND GETRÄNKE IN PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 73: MARKT FÜR TIERFUTTER IN PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 74: MARKT FÜR TIERFUTTER IN PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 75: MARKT FÜR PHARMAZEUTIKA IN PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 76: MARKT FÜR KOSMETIKPRODUKTE IM NAHEN OSTEN UND IN AFRIKA IN PAPIERTÜTEN, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 77: MARKT FÜR KOSMETIKPRODUKTE IM NAHEN OSTEN UND IN AFRIKA IN PAPIERTÜTEN, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 78: LANDWIRTSCHAFT IM NAHEN OSTEN UND IN AFRIKA AUF DEM MARKT FÜR PAPIERTÜTEN, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 79: BAUWEISE IM MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND AFRIKA, NACH PRODUKT, 2020–2029 (MIO. USD)
TABELLE 80: CHEMIKALIEN IM MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 81 NAHER OSTEN UND AFRIKA, ANDERE MARKTTEILNEHMER FÜR PAPIERTÜTEN, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 82: MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND AFRIKA, NACH LÄNDERN, 2020–2029 (MILLIONEN USD)
TABELLE 83 MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND AFRIKA, NACH LÄNDERN, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 84: MARKT FÜR PAPIERTÜTEN IN DEN VAE, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 85: MARKT FÜR PAPIERTÜTEN IN DEN VAE, NACH PRODUKT, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 86 MARKT FÜR OFFENE MÜNDEN IN PAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 87 MARKT FÜR BRAUNES KRAFTPAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 88 MARKT FÜR WEISSES KRAFTPAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 89 MARKT FÜR IN PAPIERTÜTEN EINGEKLEBTE VENTILE IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 90 MARKT FÜR BRAUNES KRAFTPAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 91 MARKT FÜR WEISSES KRAFTPAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 92: FLACHE PAPIERTÜTEN IN DEN VAE AUF DEM MARKT FÜR PAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 93 MARKT FÜR BRAUNES KRAFTPAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 94: MARKT FÜR WEISSES KRAFTPAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 95 MARKT FÜR STANDBEUTEL IN PAPIERTÜTEN IN DEN VAE, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 96 MARKT FÜR STANDBEUTEL IN PAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 97 MARKT FÜR BRAUNES KRAFTPAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 98 MARKT FÜR WEISSES KRAFTPAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 99 MARKT FÜR SELBSTÖFFNENDE (SOS) TÜTEN IN PAPIERTÜTEN IN DEN VAE, NACH TYP, 2020–2029 (MIO. USD)
TABELLE 100 MARKT FÜR SELBSTÖFFNENDE (SOS) TÜTEN IN PAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 101 MARKT FÜR BRAUNES KRAFTPAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 102 MARKT FÜR WEISSES KRAFTPAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 103: MEHRWANDIGE PAPIERSÄCKE AUF DEM MARKT FÜR PAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 104 MARKT FÜR BRAUNES KRAFTPAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 105 MARKT FÜR WEISSES KRAFTPAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 106 VAE-VERSCHLUSS-PAPIERTÜTEN AUF DEM PAPIERTÜTENMARKT, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 107 MARKT FÜR BRAUNES KRAFTPAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 108 MARKT FÜR WEISSES KRAFTPAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 109 ANDERE MARKTTEILNEHMER IN DEN VAE FÜR PAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 110 MARKT FÜR BRAUNES KRAFTPAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 111 MARKT FÜR WEISSES KRAFTPAPIERTÜTEN IN DEN VAE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 112 MARKT FÜR PAPIERTÜTEN IN DEN VAE, NACH VERWENDUNG, 2020–2029 (MIO. USD)
TABELLE 113 MARKT FÜR PAPIERTÜTEN IN DEN VAE, NACH VERWENDUNG, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 114 MARKT FÜR PAPIERTÜTEN IN DEN VAE, NACH KAPAZITÄT, 2020–2029 (MIO. USD)
TABELLE 115 MARKT FÜR PAPIERTÜTEN IN DEN VAE, NACH KAPAZITÄT, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 116: MARKT FÜR PAPIERTÜTEN IN DEN VAE, NACH GRÖSSE, 2020–2029 (MILLIONEN USD)
TABELLE 117 MARKT FÜR PAPIERTÜTEN IN DEN VAE, NACH GRÖSSE, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 118 MARKT FÜR PAPIERTÜTEN IN DEN VAE, NACH VERSIEGELUNG UND HANDHABUNG, 2020–2029 (MILLIONEN USD)
TABELLE 119 MARKT FÜR PAPIERTÜTEN IN DEN VAE, NACH VERSIEGELUNG UND HANDHABUNG, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 120 MARKT FÜR PAPIERTÜTEN IN DEN VAE, NACH FORM, 2020–2029 (MIO. USD)
TABELLE 121 MARKT FÜR PAPIERTÜTEN IN DEN VAE, NACH FORM, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 122: MARKT FÜR PAPIERTÜTEN IN DEN VAE, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 123 MARKT FÜR PAPIERTÜTEN IN DEN VAE, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 124: MARKT FÜR PAPIERTÜTEN IN DEN VAE, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 125: MARKT FÜR PAPIERTÜTEN IN DEN VAE, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 126 MARKT FÜR LEBENSMITTEL UND GETRÄNKE IN PAPIERTÜTEN IN DEN VAE, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 127: MARKT FÜR BACKWAREN IM PAPIERTÜTENBEUTELN IN DEN VAE, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 128 MARKT FÜR GEKOCHTE LEBENSMITTEL IN PAPIERTÜTEN IN DEN VAE, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 129 MARKT FÜR LEBENSMITTEL UND GETRÄNKE IN PAPIERTÜTEN IN DEN VAE, NACH PRODUKT, 2020–2029 (MIO. USD)
TABELLE 130 MARKT FÜR TIERFUTTER IN PAPIERTÜTEN IN DEN VAE, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 131 MARKT FÜR TIERFUTTER IN PAPIERTÜTEN IN DEN VAE, NACH PRODUKT, 2020–2029 (MIO. USD)
TABLE 132 U.A.E. PHARMACEUTICALS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 133 U.A.E. COSMETIC PRODUCTS IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 134 U.A.E. COSMETIC PRODUCTS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 135 U.A.E. AGRICULTURE IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 136 U.A.E. CONSTRUCTION IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 137 U.A.E. CHEMICALS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 138 U.A.E. OTHERS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 139 SAUDI ARABIA PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 140 SAUDI ARABIA PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (MILLION UNITS)
TABLE 141 SAUDI ARABIA OPEN MOUTH IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 142 SAUDI ARABIA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 143 SAUDI ARABIA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 144 SAUDI ARABIA PASTED VALVE IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 145 SAUDI ARABIA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 146 SAUDI ARABIA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 147 SAUDI ARABIA FLAT PAPER BAG IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 148 SAUDI ARABIA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 149 SAUDI ARABIA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 150 SAUDI ARABIA STAND-UP POUCH IN PAPER BAGS MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 151 SAUDI ARABIA STAND-UP POUCH IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 152 SAUDI ARABIA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 153 SAUDI ARABIA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 154 SAUDI ARABIA SELF-OPENING-STYLE (SOS) BAGS IN PAPER BAGS MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 155 SAUDI ARABIA SELF-OPENING-STYLE (SOS) BAGS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 156 SAUDI ARABIA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 157 SAUDI ARABIA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 158 SAUDI ARABIA MULTI-WALL PAPER SACKS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 159 SAUDI ARABIA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 160 SAUDI ARABIA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 161 SAUDI ARABIA LOCK PAPER BAGS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 162 SAUDI ARABIA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 163 SAUDI ARABIA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 164 SAUDI ARABIA OTHERS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 165 SAUDI ARABIA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 166 SAUDI ARABIA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 167 SAUDI ARABIA PAPER BAGS MARKET, BY USAGE, 2020-2029 (USD MILLION)
TABLE 168 SAUDI ARABIA PAPER BAGS MARKET, BY USAGE, 2020-2029 (MILLION UNITS)
TABLE 169 SAUDI ARABIA PAPER BAGS MARKET, BY CAPACITY, 2020-2029 (USD MILLION)
TABLE 170 SAUDI ARABIA PAPER BAGS MARKET, BY CAPACITY, 2020-2029 (MILLION UNITS)
TABLE 171 SAUDI ARABIA PAPER BAGS MARKET, BY SIZE, 2020-2029 (USD MILLION)
TABLE 172 SAUDI ARABIA PAPER BAGS MARKET, BY SIZE, 2020-2029 (MILLION UNITS)
TABLE 173 SAUDI ARABIA PAPER BAGS MARKET, BY SEALING AND HANDLING, 2020-2029 (USD MILLION)
TABLE 174 SAUDI ARABIA PAPER BAGS MARKET, BY SEALING AND HANDLING, 2020-2029 (MILLION UNITS)
TABLE 175 SAUDI ARABIA PAPER BAGS MARKET, BY SHAPE, 2020-2029 (USD MILLION)
TABLE 176 SAUDI ARABIA PAPER BAGS MARKET, BY SHAPE, 2020-2029 (MILLION UNITS)
TABLE 177 SAUDI ARABIA PAPER BAGS MARKET, BY DISTRIBUTION CHANNEL, 2020-2029 (USD MILLION)
TABLE 178 SAUDI ARABIA PAPER BAGS MARKET, BY DISTRIBUTION CHANNEL, 2020-2029 (MILLION UNITS)
TABLE 179 SAUDI ARABIA PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 180 SAUDI ARABIA PAPER BAGS MARKET, BY END-USER, 2020-2029 (MILLION UNITS)
TABLE 181 SAUDI ARABIA FOOD & BEVERAGE IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 182 SAUDI ARABIA BAKERY PRODUCTS IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 183 SAUDI ARABIA COOKED FOOD IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 184 SAUDI ARABIA FOOD & BEVERAGE IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 185 SAUDI ARABIA ANIMAL FEED IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 186 SAUDI ARABIA ANIMAL FEED IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 187 SAUDI ARABIA PHARMACEUTICALS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 188 SAUDI ARABIA COSMETIC PRODUCTS IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 189 SAUDI ARABIA COSMETIC PRODUCTS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 190 SAUDI ARABIA AGRICULTURE IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 191 SAUDI ARABIA CONSTRUCTION IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 192 SAUDI ARABIA CHEMICALS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 193 SAUDI ARABIA OTHERS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 194 SOUTH AFRICA PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 195 SOUTH AFRICA PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (MILLION UNITS)
TABLE 196 SOUTH AFRICA OPEN MOUTH IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 197 SOUTH AFRICA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 198 SOUTH AFRICA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 199 SOUTH AFRICA PASTED VALVE IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 200 SOUTH AFRICA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 201 SOUTH AFRICA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 202 SOUTH AFRICA FLAT PAPER BAG IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 203 SOUTH AFRICA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 204 SOUTH AFRICA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 205 SOUTH AFRICA STAND-UP POUCH IN PAPER BAGS MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 206 SOUTH AFRICA STAND-UP POUCH IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 207 SOUTH AFRICA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 208 SOUTH AFRICA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 209 SOUTH AFRICA SELF-OPENING-STYLE (SOS) BAGS IN PAPER BAGS MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 210 SOUTH AFRICA SELF-OPENING-STYLE (SOS) BAGS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 211 SOUTH AFRICA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 212 SOUTH AFRICA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 213 SOUTH AFRICA MULTI-WALL PAPER SACKS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 214 SOUTH AFRICA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 215 SOUTH AFRICA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 216 SOUTH AFRICA LOCK PAPER BAGS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 217 SOUTH AFRICA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 218 SOUTH AFRICA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 219 SOUTH AFRICA OTHERS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 220 SOUTH AFRICA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 221 SOUTH AFRICA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 222 SOUTH AFRICA PAPER BAGS MARKET, BY USAGE, 2020-2029 (USD MILLION)
TABLE 223 SOUTH AFRICA PAPER BAGS MARKET, BY USAGE, 2020-2029 (MILLION UNITS)
TABLE 224 SOUTH AFRICA PAPER BAGS MARKET, BY CAPACITY, 2020-2029 (USD MILLION)
TABLE 225 SOUTH AFRICA PAPER BAGS MARKET, BY CAPACITY, 2020-2029 (MILLION UNITS)
TABLE 226 SOUTH AFRICA PAPER BAGS MARKET, BY SIZE, 2020-2029 (USD MILLION)
TABLE 227 SOUTH AFRICA PAPER BAGS MARKET, BY SIZE, 2020-2029 (MILLION UNITS)
TABLE 228 SOUTH AFRICA PAPER BAGS MARKET, BY SEALING AND HANDLING, 2020-2029 (USD MILLION)
TABLE 229 SOUTH AFRICA PAPER BAGS MARKET, BY SEALING AND HANDLING, 2020-2029 (MILLION UNITS)
TABLE 230 SOUTH AFRICA PAPER BAGS MARKET, BY SHAPE, 2020-2029 (USD MILLION)
TABELLE 231 SÜDAFRIKANISCHER MARKT FÜR PAPIERTÜTEN, NACH FORM, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 232 SÜDAFRIKANISCHER MARKT FÜR PAPIERTÜTEN, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 233 SÜDAFRIKANISCHER MARKT FÜR PAPIERTÜTEN, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 234 SÜDAFRIKANISCHER MARKT FÜR PAPIERTÜTEN, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 235 SÜDAFRIKANISCHER MARKT FÜR PAPIERTÜTEN, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 236 SÜDAFRIKANISCHER MARKT FÜR LEBENSMITTEL UND GETRÄNKE IN PAPIERTÜTEN, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 237 SÜDAFRIKANISCHER MARKT FÜR BACKWAREN IM PAPIERTÜTEN, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 238 SÜDAFRIKANISCHER MARKT FÜR GEKOCHTE LEBENSMITTEL IN PAPIERTÜTEN, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 239 SÜDAFRIKANISCHER MARKT FÜR LEBENSMITTEL UND GETRÄNKE IN PAPIERTÜTEN, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 240 SÜDAFRIKANISCHER MARKT FÜR TIERFUTTER IN PAPIERTÜTEN, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 241 SÜDAFRIKANISCHER MARKT FÜR TIERFUTTER IN PAPIERTÜTEN, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 242 SÜDAFRIKANISCHER MARKT FÜR PHARMAZEUTIKA IN PAPIERTÜTEN, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 243 SÜDAFRIKANISCHER MARKT FÜR KOSMETIKPRODUKTE IM PAPIERTÜTENVERPACKUNG, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 244 SÜDAFRIKANISCHER MARKT FÜR KOSMETIKPRODUKTE IM PAPIERTÜTEN, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 245 SÜDAFRIKA: LANDWIRTSCHAFT IM MARKT FÜR PAPIERTÜTEN, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 246 SÜDAFRIKA: BAUWESEN IM MARKT FÜR PAPIERTÜTEN, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 247 SÜDAFRIKANISCHER MARKT FÜR CHEMIKALIEN IM PAPIERTÜTEN, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 248 SÜDAFRIKA – ANDERE MARKTTEILNEHMER FÜR PAPIERTÜTEN, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 249 ISRAELISCHER MARKT FÜR PAPIERTÜTEN, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 250: ISRAELISCHER MARKT FÜR PAPIERTÜTEN, NACH PRODUKT, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 251 ISRAELISCHER MARKT FÜR OFFENE MÜNDE IN PAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 252 ISRAELISCHER MARKT FÜR BRAUNES KRAFTPAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 253 ISRAELISCHER MARKT FÜR WEISSES KRAFTPAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 254 ISRAELISCHER MARKT FÜR IN PAPIERTÜTEN EINGEKLEBTE VENTILE, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 255 ISRAELISCHER MARKT FÜR BRAUNES KRAFTPAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 256 ISRAELISCHER MARKT FÜR WEISSES KRAFTPAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 257 ISRAEL: FLACHE PAPIERTÜTEN AUF DEM MARKT FÜR PAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 258 ISRAELISCHER MARKT FÜR BRAUNES KRAFTPAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 259 ISRAELISCHER MARKT FÜR WEISSES KRAFTPAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 260 ISRAELISCHER MARKT FÜR STANDBEUTEL IN PAPIERTÜTEN, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 261 ISRAELISCHER MARKT FÜR STANDBEUTEL IN PAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 262 ISRAELISCHER MARKT FÜR BRAUNES KRAFTPAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 263 ISRAELISCHER MARKT FÜR WEISSES KRAFTPAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 264 ISRAELISCHER MARKT FÜR SELBSTÖFFNENDE (SOS) TÜTEN IN PAPIERTÜTEN, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 265 ISRAELISCHER MARKT FÜR SELBSTÖFFNENDE (SOS) TÜTEN IN PAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 266 ISRAELISCHER MARKT FÜR BRAUNES KRAFTPAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 267 ISRAELISCHER MARKT FÜR WEISSES KRAFTPAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 268 ISRAEL: MEHRWANDIGE PAPIERSÄCKE AUF DEM MARKT FÜR PAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 269 ISRAELISCHER MARKT FÜR BRAUNES KRAFTPAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 270 ISRAELISCHER MARKT FÜR WEISSES KRAFTPAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 271 ISRAEL – PAPIERTÜTEN MIT VERSCHLUSS AUF DEM MARKT FÜR PAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 272 ISRAELISCHER MARKT FÜR BRAUNES KRAFTPAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 273 ISRAELISCHER MARKT FÜR WEISSES KRAFTPAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 274 ISRAEL – ANDERE MARKTTEILNEHMER FÜR PAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 275 ISRAELISCHER MARKT FÜR BRAUNES KRAFTPAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MIO. USD)
TABELLE 276 ISRAELISCHER MARKT FÜR WEISSES KRAFTPAPIERTÜTEN, NACH MATERIAL, 2020–2029 (MILLIONEN USD)
TABELLE 277 ISRAELISCHER MARKT FÜR PAPIERTÜTEN, NACH VERWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 278 ISRAELISCHER MARKT FÜR PAPIERTÜTEN, NACH VERWENDUNG, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 279 ISRAELISCHER MARKT FÜR PAPIERTÜTEN, NACH KAPAZITÄT, 2020–2029 (MILLIONEN USD)
TABELLE 280 ISRAELISCHER MARKT FÜR PAPIERTÜTEN, NACH KAPAZITÄT, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 281 ISRAELISCHER MARKT FÜR PAPIERTÜTEN, NACH GRÖSSE, 2020–2029 (MILLIONEN USD)
TABELLE 282 ISRAELISCHER MARKT FÜR PAPIERTÜTEN, NACH GRÖSSE, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 283 ISRAELISCHER MARKT FÜR PAPIERTÜTEN, NACH VERSIEGELUNG UND HANDHABUNG, 2020–2029 (MILLIONEN USD)
TABELLE 284 ISRAELISCHER MARKT FÜR PAPIERTÜTEN, NACH VERSIEGELUNG UND HANDHABUNG, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 285 ISRAELISCHER MARKT FÜR PAPIERTÜTEN, NACH FORM, 2020–2029 (MILLIONEN USD)
TABELLE 286 ISRAELISCHER MARKT FÜR PAPIERTÜTEN, NACH FORM, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 287 ISRAELISCHER MARKT FÜR PAPIERTÜTEN, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 288 ISRAELISCHER MARKT FÜR PAPIERTÜTEN, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 289 ISRAELISCHER MARKT FÜR PAPIERTÜTEN, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 290 ISRAELISCHER MARKT FÜR PAPIERTÜTEN, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN EINHEITEN)
TABELLE 291 ISRAELISCHER MARKT FÜR LEBENSMITTEL UND GETRÄNKE IN PAPIERTÜTEN, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 292 ISRAELISCHER MARKT FÜR BACKWAREN IM PAPIERTÜTEN, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 293 ISRAELISCHER MARKT FÜR GEKOCHTE LEBENSMITTEL IN PAPIERTÜTEN, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 294 ISRAELISCHER MARKT FÜR LEBENSMITTEL UND GETRÄNKE IN PAPIERTÜTEN, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 295 ISRAELISCHER MARKT FÜR TIERFUTTER IN PAPIERTÜTEN, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 296 ISRAELISCHER MARKT FÜR TIERFUTTER IN PAPIERTÜTEN, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 297 ISRAELISCHER MARKT FÜR PHARMAZEUTIKA IN PAPIERTÜTEN, NACH PRODUKT, 2020–2029 (MILLIONEN USD)
TABELLE 298 ISRAELISCHER MARKT FÜR KOSMETIKPRODUKTE IM PAPIERTÜTEN, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABLE 299 ISRAEL COSMETIC PRODUCTS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 300 ISRAEL AGRICULTURE IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 301 ISRAEL CONSTRUCTION IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 302 ISRAEL CHEMICALS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 303 ISRAEL OTHERS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 304 KUWAIT PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 305 KUWAIT PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (MILLION UNITS)
TABLE 306 KUWAIT OPEN MOUTH IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 307 KUWAIT BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 308 KUWAIT WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 309 KUWAIT PASTED VALVE IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 310 KUWAIT BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 311 KUWAIT WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 312 KUWAIT FLAT PAPER BAG IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 313 KUWAIT BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 314 KUWAIT WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 315 KUWAIT STAND-UP POUCH IN PAPER BAGS MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 316 KUWAIT STAND-UP POUCH IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 317 KUWAIT BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 318 KUWAIT WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 319 KUWAIT SELF-OPENING-STYLE (SOS) BAGS IN PAPER BAGS MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 320 KUWAIT SELF-OPENING-STYLE (SOS) BAGS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 321 KUWAIT BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 322 KUWAIT WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 323 KUWAIT MULTI-WALL PAPER SACKS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 324 KUWAIT BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 325 KUWAIT WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 326 KUWAIT LOCK PAPER BAGS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 327 KUWAIT BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 328 KUWAIT WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 329 KUWAIT OTHERS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 330 KUWAIT BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 331 KUWAIT WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 332 KUWAIT PAPER BAGS MARKET, BY USAGE, 2020-2029 (USD MILLION)
TABLE 333 KUWAIT PAPER BAGS MARKET, BY USAGE, 2020-2029 (MILLION UNITS)
TABLE 334 KUWAIT PAPER BAGS MARKET, BY CAPACITY, 2020-2029 (USD MILLION)
TABLE 335 KUWAIT PAPER BAGS MARKET, BY CAPACITY, 2020-2029 (MILLION UNITS)
TABLE 336 KUWAIT PAPER BAGS MARKET, BY SIZE, 2020-2029 (USD MILLION)
TABLE 337 KUWAIT PAPER BAGS MARKET, BY SIZE, 2020-2029 (MILLION UNITS)
TABLE 338 KUWAIT PAPER BAGS MARKET, BY SEALING AND HANDLING, 2020-2029 (USD MILLION)
TABLE 339 KUWAIT PAPER BAGS MARKET, BY SEALING AND HANDLING, 2020-2029 (MILLION UNITS)
TABLE 340 KUWAIT PAPER BAGS MARKET, BY SHAPE, 2020-2029 (USD MILLION)
TABLE 341 KUWAIT PAPER BAGS MARKET, BY SHAPE, 2020-2029 (MILLION UNITS)
TABLE 342 KUWAIT PAPER BAGS MARKET, BY DISTRIBUTION CHANNEL, 2020-2029 (USD MILLION)
TABLE 343 KUWAIT PAPER BAGS MARKET, BY DISTRIBUTION CHANNEL, 2020-2029 (MILLION UNITS)
TABLE 344 KUWAIT PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 345 KUWAIT PAPER BAGS MARKET, BY END-USER, 2020-2029 (MILLION UNITS)
TABLE 346 KUWAIT FOOD & BEVERAGE IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 347 KUWAIT BAKERY PRODUCTS IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 348 KUWAIT COOKED FOOD IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 349 KUWAIT FOOD & BEVERAGE IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 350 KUWAIT ANIMAL FEED IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 351 KUWAIT ANIMAL FEED IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 352 KUWAIT PHARMACEUTICALS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 353 KUWAIT COSMETIC PRODUCTS IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 354 KUWAIT COSMETIC PRODUCTS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 355 KUWAIT AGRICULTURE IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 356 KUWAIT CONSTRUCTION IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 357 KUWAIT CHEMICALS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 358 KUWAIT OTHERS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 359 EGYPT PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 360 EGYPT PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (MILLION UNITS)
TABLE 361 EGYPT OPEN MOUTH IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 362 EGYPT BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 363 EGYPT WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 364 EGYPT PASTED VALVE IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 365 EGYPT BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 366 EGYPT WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 367 EGYPT FLAT PAPER BAG IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 368 EGYPT BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 369 EGYPT WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 370 EGYPT STAND-UP POUCH IN PAPER BAGS MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 371 EGYPT STAND-UP POUCH IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 372 EGYPT BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 373 EGYPT WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 374 EGYPT SELF-OPENING-STYLE (SOS) BAGS IN PAPER BAGS MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 375 EGYPT SELF-OPENING-STYLE (SOS) BAGS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 376 EGYPT BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 377 EGYPT WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 378 EGYPT MULTI-WALL PAPER SACKS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 379 EGYPT BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 380 EGYPT WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 381 EGYPT LOCK PAPER BAGS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 382 EGYPT BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 383 EGYPT WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 384 EGYPT OTHERS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 385 EGYPT BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 386 EGYPT WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 387 EGYPT PAPER BAGS MARKET, BY USAGE, 2020-2029 (USD MILLION)
TABLE 388 EGYPT PAPER BAGS MARKET, BY USAGE, 2020-2029 (MILLION UNITS)
TABLE 389 EGYPT PAPER BAGS MARKET, BY CAPACITY, 2020-2029 (USD MILLION)
TABLE 390 EGYPT PAPER BAGS MARKET, BY CAPACITY, 2020-2029 (MILLION UNITS)
TABLE 391 EGYPT PAPER BAGS MARKET, BY SIZE, 2020-2029 (USD MILLION)
TABLE 392 EGYPT PAPER BAGS MARKET, BY SIZE, 2020-2029 (MILLION UNITS)
TABLE 393 EGYPT PAPER BAGS MARKET, BY SEALING AND HANDLING, 2020-2029 (USD MILLION)
TABLE 394 EGYPT PAPER BAGS MARKET, BY SEALING AND HANDLING, 2020-2029 (MILLION UNITS)
TABLE 395 EGYPT PAPER BAGS MARKET, BY SHAPE, 2020-2029 (USD MILLION)
TABLE 396 EGYPT PAPER BAGS MARKET, BY SHAPE, 2020-2029 (MILLION UNITS)
TABLE 397 EGYPT PAPER BAGS MARKET, BY DISTRIBUTION CHANNEL, 2020-2029 (USD MILLION)
TABLE 398 EGYPT PAPER BAGS MARKET, BY DISTRIBUTION CHANNEL, 2020-2029 (MILLION UNITS)
TABLE 399 EGYPT PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 400 EGYPT PAPER BAGS MARKET, BY END-USER, 2020-2029 (MILLION UNITS)
TABLE 401 EGYPT FOOD & BEVERAGE IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 402 EGYPT BAKERY PRODUCTS IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 403 EGYPT COOKED FOOD IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 404 EGYPT FOOD & BEVERAGE IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 405 EGYPT ANIMAL FEED IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 406 EGYPT ANIMAL FEED IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 407 EGYPT PHARMACEUTICALS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 408 EGYPT COSMETIC PRODUCTS IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 409 EGYPT COSMETIC PRODUCTS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 410 EGYPT AGRICULTURE IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 411 EGYPT CONSTRUCTION IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 412 EGYPT CHEMICALS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 413 EGYPT OTHERS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 414 IRAN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 415 IRAN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (MILLION UNITS)
TABLE 416 IRAN OPEN MOUTH IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 417 IRAN BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 418 IRAN WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 419 IRAN PASTED VALVE IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 420 IRAN BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 421 IRAN WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 422 IRAN FLAT PAPER BAG IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 423 IRAN BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 424 IRAN WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 425 IRAN STAND-UP POUCH IN PAPER BAGS MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 426 IRAN STAND-UP POUCH IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 427 IRAN BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 428 IRAN WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 429 IRAN SELF-OPENING-STYLE (SOS) BAGS IN PAPER BAGS MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 430 IRAN SELF-OPENING-STYLE (SOS) BAGS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 431 IRAN BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 432 IRAN WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 433 IRAN MULTI-WALL PAPER SACKS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 434 IRAN BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 435 IRAN WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 436 IRAN LOCK PAPER BAGS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 437 IRAN BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 438 IRAN WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 439 IRAN OTHERS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 440 IRAN BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 441 IRAN WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 442 IRAN PAPER BAGS MARKET, BY USAGE, 2020-2029 (USD MILLION)
TABLE 443 IRAN PAPER BAGS MARKET, BY USAGE, 2020-2029 (MILLION UNITS)
TABLE 444 IRAN PAPER BAGS MARKET, BY CAPACITY, 2020-2029 (USD MILLION)
TABLE 445 IRAN PAPER BAGS MARKET, BY CAPACITY, 2020-2029 (MILLION UNITS)
TABLE 446 IRAN PAPER BAGS MARKET, BY SIZE, 2020-2029 (USD MILLION)
TABLE 447 IRAN PAPER BAGS MARKET, BY SIZE, 2020-2029 (MILLION UNITS)
TABLE 448 IRAN PAPER BAGS MARKET, BY SEALING AND HANDLING, 2020-2029 (USD MILLION)
TABLE 449 IRAN PAPER BAGS MARKET, BY SEALING AND HANDLING, 2020-2029 (MILLION UNITS)
TABLE 450 IRAN PAPER BAGS MARKET, BY SHAPE, 2020-2029 (USD MILLION)
TABLE 451 IRAN PAPER BAGS MARKET, BY SHAPE, 2020-2029 (MILLION UNITS)
TABLE 452 IRAN PAPER BAGS MARKET, BY DISTRIBUTION CHANNEL, 2020-2029 (USD MILLION)
TABLE 453 IRAN PAPER BAGS MARKET, BY DISTRIBUTION CHANNEL, 2020-2029 (MILLION UNITS)
TABLE 454 IRAN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 455 IRAN PAPER BAGS MARKET, BY END-USER, 2020-2029 (MILLION UNITS)
TABLE 456 IRAN FOOD & BEVERAGE IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 457 IRAN BAKERY PRODUCTS IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 458 IRAN COOKED FOOD IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 459 IRAN FOOD & BEVERAGE IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 460 IRAN ANIMAL FEED IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 461 IRAN ANIMAL FEED IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 462 IRAN PHARMACEUTICALS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 463 IRAN COSMETIC PRODUCTS IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 464 IRAN COSMETIC PRODUCTS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 465 IRAN AGRICULTURE IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 466 IRAN CONSTRUCTION IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 467 IRAN CHEMICALS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 468 IRAN OTHERS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 469 ETHIOPIA PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 470 ETHIOPIA PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (MILLION UNITS)
TABLE 471 ETHIOPIA OPEN MOUTH IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 472 ETHIOPIA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 473 ETHIOPIA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 474 ETHIOPIA PASTED VALVE IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 475 ETHIOPIA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 476 ETHIOPIA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 477 ETHIOPIA FLAT PAPER BAG IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 478 ETHIOPIA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 479 ETHIOPIA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 480 ETHIOPIA STAND-UP POUCH IN PAPER BAGS MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 481 ETHIOPIA STAND-UP POUCH IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 482 ETHIOPIA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 483 ETHIOPIA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 484 ETHIOPIA SELF-OPENING-STYLE (SOS) BAGS IN PAPER BAGS MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 485 ETHIOPIA SELF-OPENING-STYLE (SOS) BAGS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 486 ETHIOPIA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 487 ETHIOPIA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 488 ETHIOPIA MULTI-WALL PAPER SACKS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 489 ETHIOPIA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 490 ETHIOPIA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 491 ETHIOPIA LOCK PAPER BAGS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 492 ETHIOPIA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 493 ETHIOPIA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 494 ETHIOPIA OTHERS IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 495 ETHIOPIA BROWN KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 496 ETHIOPIA WHITE KRAFT IN PAPER BAGS MARKET, BY MATERIAL, 2020-2029 (USD MILLION)
TABLE 497 ETHIOPIA PAPER BAGS MARKET, BY USAGE, 2020-2029 (USD MILLION)
TABLE 498 ETHIOPIA PAPER BAGS MARKET, BY USAGE, 2020-2029 (MILLION UNITS)
TABLE 499 ETHIOPIA PAPER BAGS MARKET, BY CAPACITY, 2020-2029 (USD MILLION)
TABLE 500 ETHIOPIA PAPER BAGS MARKET, BY CAPACITY, 2020-2029 (MILLION UNITS)
TABLE 501 ETHIOPIA PAPER BAGS MARKET, BY SIZE, 2020-2029 (USD MILLION)
TABLE 502 ETHIOPIA PAPER BAGS MARKET, BY SIZE, 2020-2029 (MILLION UNITS)
TABLE 503 ETHIOPIA PAPER BAGS MARKET, BY SEALING AND HANDLING, 2020-2029 (USD MILLION)
TABLE 504 ETHIOPIA PAPER BAGS MARKET, BY SEALING AND HANDLING, 2020-2029 (MILLION UNITS)
TABLE 505 ETHIOPIA PAPER BAGS MARKET, BY SHAPE, 2020-2029 (USD MILLION)
TABLE 506 ETHIOPIA PAPER BAGS MARKET, BY SHAPE, 2020-2029 (MILLION UNITS)
TABLE 507 ETHIOPIA PAPER BAGS MARKET, BY DISTRIBUTION CHANNEL, 2020-2029 (USD MILLION)
TABLE 508 ETHIOPIA PAPER BAGS MARKET, BY DISTRIBUTION CHANNEL, 2020-2029 (MILLION UNITS)
TABLE 509 ETHIOPIA PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 510 ETHIOPIA PAPER BAGS MARKET, BY END-USER, 2020-2029 (MILLION UNITS)
TABLE 511 ETHIOPIA FOOD & BEVERAGE IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 512 ETHIOPIA BAKERY PRODUCTS IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 513 ETHIOPIA COOKED FOOD IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 514 ETHIOPIA FOOD & BEVERAGE IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 515 ETHIOPIA ANIMAL FEED IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 516 ETHIOPIA ANIMAL FEED IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 517 ETHIOPIA PHARMACEUTICALS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 518 ETHIOPIA COSMETIC PRODUCTS IN PAPER BAGS MARKET, BY END-USER, 2020-2029 (USD MILLION)
TABLE 519 ETHIOPIA COSMETIC PRODUCTS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 520 ETHIOPIA AGRICULTURE IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 521 ETHIOPIA CONSTRUCTION IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 522 ETHIOPIA CHEMICALS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 523 ETHIOPIA OTHERS IN PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 524 REST OF MIDDLE EAST & AFRICA PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (USD MILLION)
TABLE 525 REST OF MIDDLE EAST & AFRICA PAPER BAGS MARKET, BY PRODUCT, 2020-2029 (MILLION UNITS)
Abbildungsverzeichnis
FIGURE 1 MIDDLE EAST AND AFRICA PAPER BAGS MARKET: SEGMENTATION
FIGURE 2 MIDDLE EAST AND AFRICA PAPER BAGS MARKET: DATA TRIANGULATION
FIGURE 3 MIDDLE EAST AND AFRICA PAPER BAGS MARKET: DROC ANALYSIS
FIGURE 4 MIDDLE EAST AND AFRICA PAPER BAGS MARKET: REGIONAL VS COUNTRY MARKET ANALYSIS
FIGURE 5 MIDDLE EAST AND AFRICA PAPER BAGS MARKET: COMPANY RESEARCH ANALYSIS
FIGURE 6 MIDDLE EAST AND AFRICA PAPER BAGS MARKET: THE PRODUCT LIFE LINE CURVE
FIGURE 7 MIDDLE EAST AND AFRICA PAPER BAGS MARKET: INTERVIEW DEMOGRAPHICS
FIGURE 8 MIDDLE EAST AND AFRICA PAPER BAGS MARKET: DBMR MARKET POSITION GRID
FIGURE 9 MIDDLE EAST AND AFRICA PAPER BAGS MARKET: MARKET PRODUCT TYPE COVERAGE GRID
FIGURE 10 MIDDLE EAST AND AFRICA PAPER BAGS MARKET: THE MARKET CHALLENGE MATRIX
FIGURE 11 MIDDLE EAST AND AFRICA PAPER BAGS MARKET: VENDOR SHARE ANALYSIS
FIGURE 12 MIDDLE EAST AND AFRICA PAPER BAGS MARKET: SEGMENTATION
FIGURE 13 SURGING DEMAND FOR SUSTAINABLE PAPER BAG PACKAGING IN E-COMMERCE SECTOR IS EXPECTED TO DRIVE THE MIDDLE EAST AND AFRICA PAPER BAGS MARKET IN THE FORECAST PERIOD
FIGURE 14 OPEN MOUTH SEGMENT IS EXPECTED TO ACCOUNT FOR THE LARGEST SHARE OF THE MIDDLE EAST AND AFRICA PAPER BAGS MARKET IN 2022 AND 2029
FIGURE 15 VENDOR SELECTION CRITERIA:
FIGURE 16 PESTEL ANALYSIS
FIGURE 17 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES OF THE MIDDLE EAST AND AFRICA PAPER BAGS MARKET
FIGURE 18 MIDDLE EAST AND AFRICA PAPER BAGS MARKET: BY PRODUCT, 2021
FIGURE 19 MIDDLE EAST AND AFRICA PAPER BAGS MARKET: BY USAGE, 2021
FIGURE 20 MIDDLE EAST AND AFRICA PAPER BAGS MARKET: BY CAPACITY, 2021
ABBILDUNG 21 MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA: NACH GRÖSSE, 2021
ABBILDUNG 22 MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA: NACH VERSIEGELUNG UND HANDHABUNG, 2021
ABBILDUNG 23 MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA: NACH FORM, 2021
ABBILDUNG 24 MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA: NACH VERTRIEBSKANAL, 2021
ABBILDUNG 25 MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA: NACH ENDVERBRAUCHER, 2021
ABBILDUNG 26 MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND AFRIKA: ÜBERSICHT (2021)
ABBILDUNG 27 MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA: NACH LÄNDERN (2021)
ABBILDUNG 28 MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA: NACH LÄNDERN (2022 UND 2029)
ABBILDUNG 29 MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA: NACH LÄNDERN (2021 UND 2029)
ABBILDUNG 30 MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA: NACH PRODUKT (2022–2029)
ABBILDUNG 31 MARKT FÜR PAPIERTÜTEN IM NAHEN OSTEN UND IN AFRIKA: UNTERNEHMENSANTEIL 2021 (%)

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











