


Middle East and Africa Transplant Diagnostics Market, By Product Type (Transplant Diagnostic Instrument, Transplant Diagnostic Software, Transplant Diagnostic Reagent), Technology (PCR-Based Molecular Assays, Sequencing-Based Molecular Assays), Transplant Type (Solid Organ Transplantation, Stem Cell Transplantation, Soft Tissue Transplantation, Bone Marrow Transplantation, Other), Application (Diagnostic Applications, Research Applications), End User (Research Laboratories and Academic Institutes, Hospital and Transplant Centers, Commercial Service Providers, Others), Distribution Channel (Direct Tender, Retail Sales and Others) - Industry Trends and Forecast to 2029.
Was ist der Nahe Osten und Afrika Transplant Diagnostics Markt Größe und Wachstum Rate
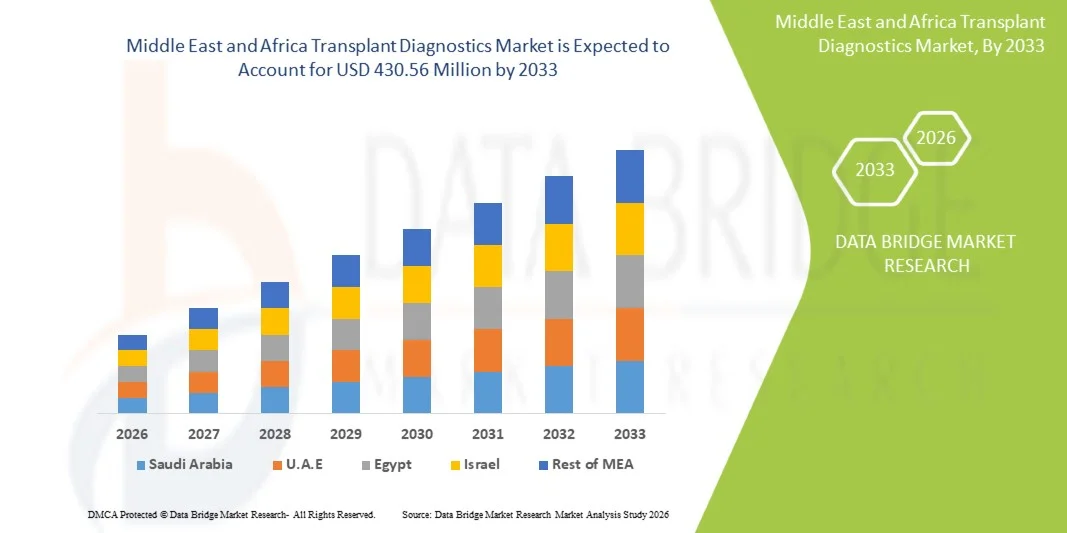
- Wie pro Data Bridge Market Research Analysis wurde die Marktgröße des Nahen Ostens und Afrikas für Transplantationen geschätzt298,17 Mio. USD im Jahr 2025und wird voraussichtlich erreichen430,56 Mio. USD bis 2033, beiCAGR von 4,7%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend von der steigenden Prävalenz chronischer Krankheiten wie Nierenversagen und Lebererkrankungen, der steigenden Nachfrage nach Organtransplantationen und der Verbesserung der Gesundheitsinfrastruktur in der gesamten Region angetrieben, was zu einer stärkeren Einführung fortschrittlicher Diagnoselösungen führt
- Darüber hinaus sind zunehmendes Bewusstsein für Frühkompatibilitätstests, Fortschritte in der molekularen Diagnostik und zunehmende staatliche und private Investitionen in Transplantationsprogramme die Einrichtung von Transplantationsdiagnostik als kritischer Bestandteil erfolgreicher Transplantationsprozeduren. Diese konvergierenden Faktoren beschleunigen die Aufnahme von transplantatdiagnostischen Lösungen, wodurch das Marktwachstum deutlich erhöht wird
Marktgröße und Prognose:
- Marktwert (2025):298,17 Mio. USD
- Voraussichtlicher Marktwert (2033):430,56 Mio. USD
- Wettervorhersage CAGR (2026–2033):4.7%
Was sind die großen Takeaways des Nahen Ostens und Afrika Transplant Diagnostics Market
- Transplantate-Diagnostik, die fortgeschrittene Testmethoden wie molekulare Assays und Histokompatibilitätstests umfassen, um die Donor-Recipient-Kompatibilität zu gewährleisten, werden in modernen Gesundheitssystemen sowohl in öffentlichen als auch in privaten Krankenhäusern aufgrund ihrer Rolle bei der Verbesserung der Transplantationserfolge und der Patientenergebnisse zunehmend kritischer.
- Die eskalierende Nachfrage nach Transplantationsdiagnostik wird in erster Linie durch die steigende Belastung chronischer Krankheiten, die zu Organversagen, zunehmender Anzahl von Transplantationsprozeduren und zunehmendem Bewusstsein über die Bedeutung der Vor- und Nachtransplantationsüberwachung führen, gefördert.
- Saudi-Arabien dominierte den Markt mit dem größten Umsatzanteil von 28,6% im Jahr 2025, gekennzeichnet durch die Verbesserung der Gesundheitsinfrastruktur, höhere Ausgaben im Gesundheitswesen und die Erweiterung von Transplantationsprogrammen, wobei das Land ein erhebliches Wachstum erlebte, das durch starke Regierungsinitiativen und die Einführung fortschrittlicher Diagnostiktechnologien verursacht wurde.
- Südafrika wird voraussichtlich das am schnellsten wachsende Land im Nahen Osten und Afrika-Transplantationsdiagnostikmarkt während der Prognosezeit sein, da der Gesundheitszugang, die steigenden Investitionen in die medizinische Infrastruktur und die zunehmende Konzentration auf die Stärkung der Organtransplantationsstrukturen verbessert werden
- Das Segment der PCR-basierten molekularen Assays dominierte den Markt für Transplantationsdiagnostik mit einem signifikanten Marktanteil von 46,3 % im Jahr 2025, der durch ihre hohe Genauigkeit, Empfindlichkeit und zunehmende Akzeptanz bei der Kompatibilitätsprüfung und der Nachtransplantationsüberwachung getrieben wurde.
Geltungsbereich undMittlerer Osten und Afrika Transplantat Diagnostik Marktsegmentierung
|
Attribute |
Naher Osten und Afrika Transplantat Diagnostik Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Naher Osten und Afrika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die Trends im Nahen Osten und Afrika Transplant Diagnostics Market
„Advancement in molekularen und Precision-Based Diagnostic Technologies“
- Ein bedeutender und beschleunigter Trend im Nahen Osten und im Afrika-Transplantat-Diagnostikmarkt ist die zunehmende Einführung fortschrittlicher molekularer Diagnostiktechniken wieSequenzierung der nächsten Generation(NGS) und PCR-basierte Assays, Verbesserung der Donor-Recipient Kompatibilitätsbewertung und Transplantationserfolgsraten
- So nutzen zum Beispiel mehrere Transplantationszentren in Saudi-Arabien und den VAE zunehmend NGS-basierte HLA-Typing-Plattformen, um die Genauigkeit zu verbessern und die Turnaround-Zeit in Kompatibilitätstests zu reduzieren Workflows
- Die Integration der molekularen Diagnostik ermöglicht eine frühzeitige Erkennung von Transplantationsabstoßungsrisiken und infektiösen Komplikationen und verbessert die Überwachung nach der Transplantation durch präzisere und datengesteuerte Erkenntnisse
- Die Einführung zentralisierter Labornetze und digitaler Meldesysteme ermöglicht eine bessere Koordination zwischen Transplantationszentren und diagnostischen Laboren, die Effizienz und Standardisierung von Prüfprozessen
- Diese Verschiebung zu hochpräzisen, technologiegetriebenen Diagnoselösungen verwandelt die klinische Entscheidungsfindung, da Gesundheitsdienstleister zunehmend auf fortschrittliche Tools für verbesserte Patientenergebnisse bei Transplantationsvorgängen vertrauen
- Die zunehmende Zusammenarbeit zwischen diagnostischen Unternehmen und Transplantationszentren zur Entwicklung von kundenspezifischen Testfeldern wird die Einführung von maßgeschneiderten Diagnoselösungen in komplexen Transplantationsfällen weiter verbessern
Middle East und Africa Transplant Diagnostics Market Dynamics
Fahrer
„Rising Organ Failure Cases und Erweiterung der Transplantationsprogramme“
- Die zunehmende Prävalenz von chronischen Erkrankungen wie Nierenversagen, Diabetes und Lebererkrankungen, verbunden mit der allmählichen Expansion von Organtransplantationsprogrammen, ist ein wichtiger Treiber für die wachsende Nachfrage nach Transplantationsdiagnostik in der Region
- So haben beispielsweise in den letzten Jahren Länder wie Saudi-Arabien nationale Transplantationsinitiativen und Registrierungssysteme erweitert, um die Organspende- und Transplantationsraten zu verbessern, die Notwendigkeit von Kompatibilitätstests und verwandten Diagnostik zu verbessern.
- Da Gesundheitssysteme das Bewusstsein für die Organspende verbessern, werden mehr Patienten in Transplantationsprozeduren, die vor und nach der Transplantation eine zuverlässige und genaue Diagnoseunterstützung benötigen
- Darüber hinaus unterstützen wachsende Investitionen in die Gesundheitsinfrastruktur, die Einrichtung spezialisierter Transplantationszentren und die zunehmende Verfügbarkeit qualifizierter Fachkräfte die Einführung fortschrittlicher Diagnostiktechnologien
- Die steigende Nachfrage nach einer frühzeitigen und präzisen Donor-Recipient-Anpassung sowie einer verbesserten Nachtransplantation-Überwachung treiben die Aufnahme von transplantatdiagnostischen Lösungen in Krankenhäusern und Labors deutlich voran
- Regierungsgeführte Sensibilisierungskampagnen und öffentlich-private Partnerschaften zur Erhöhung der Organspendequoten verstärken die Nachfrage nach transplantierten Diagnosediensten
Zurückhaltung/Challenge
„Limited Access to Advanced Infrastructure and High Cost of Diagnostic Procedures“
- Der begrenzte Zugang zu fortgeschrittener Laborinfrastruktur und die ungleichmäßige Verteilung spezialisierter Transplantationszentren in bestimmten Ländern im Nahen Osten und in Afrika stellt eine bedeutende Herausforderung für das Marktwachstum dar
- So verlassen sich viele Gesundheitseinrichtungen in Teilen Afrikas immer noch auf grundlegende diagnostische Fähigkeiten, was die weit verbreitete Einführung fortschrittlicher molekularer und histokompatibilitäts-Testtechnologien einschränkt.
- Hohe Kosten im Zusammenhang mit Transplantationsdiagnostiktests, einschließlich molekularer Assays und HLA-Typing, können ihre Zugänglichkeit insbesondere in öffentlichen Gesundheitssystemen und preissensitiven Märkten begrenzen
- Darüber hinaus behindern der Mangel an qualifizierten Laborexperten und der Mangel an standardisierten diagnostischen Rahmenbedingungen in einigen Ländern die konsequente Umsetzung fortschrittlicher transplantierter Diagnoselösungen
- Die Bewältigung dieser Herausforderungen durch verstärkte Gesundheitsinvestitionen, die Erweiterung der diagnostischen Infrastruktur und kosteneffektive Testlösungen wird entscheidend für die Verbesserung der Zugänglichkeit und die Unterstützung langfristiger Marktentwicklung sein.
- Darüber hinaus wirken sich logistische Zwänge im Zusammenhang mit der Probentransport- und Kaltkettenwartung in entfernten Bereichen zeitnah und zuverlässig diagnostische Testergebnisse aus.
Mittlerer Osten und Afrika Transplantat Diagnostics Market Scope
Der Markt wird auf der Grundlage von Produkttyp, Technologie, Transplantation Typ, Anwendung, Endverbraucher und Vertriebskanal segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Transplantationsdiagnostikmarkt in Transplantationsdiagnostikinstrumente, Transplantationsdiagnostiksoftware und Transplantationsdiagnostikreagenzien segmentiert. Das Segment Transplant-Diagnosereagenzien dominierte den Markt mit dem größten Marktanteil von 52,4% im Jahr 2025, der durch ihre wiederkehrende Nutzung in Labortestverfahren wie HLA-Typing, Crossmatching und molekularen Assays getrieben wurde. Reagenzien sind wesentliche Verbrauchsmaterialien sowohl bei Routine- als auch bei fortgeschrittenen Transplantat-Kompatibilitätsprüfungen, die eine gleichbleibende Nachfrage in diagnostischen Labors und Krankenhäusern gewährleisten. Die zunehmende Anzahl von Transplantationsprozeduren und wiederholte Prüfanforderungen für die Vor- und Nachtransplantationsüberwachung unterstützen die Dominanz dieses Segments weiter. Darüber hinaus erhöht die Verfügbarkeit einer breiten Palette von standardisierten Reagenzienkits, die auf verschiedene Transplantationsanwendungen zugeschnitten sind, ihre Übernahme über Gesundheitseinrichtungen hinweg. Das Segment profitiert von kontinuierlichen Nachfüllzyklen, so dass es ein stetiger Umsatzgenerator für Marktteilnehmer.
Das Segment Transplant Diagnostik-Software wird voraussichtlich die schnellste Wachstumsrate von 19,8% von 2026 bis 2033 beobachten, die durch den wachsenden Bedarf an Datenmanagement, Workflow Automation und Integration von Diagnoseergebnissen mit Krankenhausinformationssystemen getrieben wird. Softwarelösungen ermöglichen eine effiziente Interpretation komplexer molekularer Daten, verbessern die Laboreffizienz und unterstützen die Entscheidungsfindung bei der Transplantatkompatibilitätsbeurteilung. Die zunehmende Übernahme digitaler Pathologie, AI-fähige Analytik und Cloud-basierter Plattformen beschleunigt die Aufnahme von Softwarelösungen in die Transplant-Diagnostik weiter. Auch die zunehmende Betonung auf Interoperabilität und zentralisierte Datenplattformen trägt zur schnellen Expansion dieses Segments bei.
- Von der Technik
Auf Basis der Technik wird der Transplantationsdiagnostikmarkt in PCR-basierte molekulare Assays und sequencing-basierte molekulare Assays segmentiert. Das auf PCR basierende Segment der molekularen Assays hielt 2025 den größten Marktanteil von 46,3 %, der durch den weit verbreiteten Einsatz in HLA-Typing, Pathogen-Detektion und Kompatibilitätstests aufgrund ihrer Wirtschaftlichkeit, hohen Empfindlichkeit und etablierten klinischen Nutzen verursacht wurde. PCR-basierte Methoden werden in Laboren in der ganzen Region aufgrund ihres relativ einfacheren Workflows, schnellerer Turnaround-Zeit und Kompatibilität mit vorhandener Laborinfrastruktur weit verbreitet. Ihre bewährte Zuverlässigkeit in der Routine-Transplantations-Diagnostik macht sie weiterhin in vielen Gesundheits-Einstellungen die bevorzugte Wahl. Darüber hinaus stärkt die geringere betriebliche Komplexität und Verfügbarkeit von Fachkräften ihre Dominanz weiter. Das Segment profitiert auch von etablierten regulatorischen Akzeptanz und standardisierten Protokollen.
Das Sequenzierungs-basierte Molekular-Assays-Segment wird erwartet, dass die schnellsten CAGR von 21,3% von 2026 bis 2033, angetrieben durch die zunehmende Annahme von Sequenzierungs-Technologien der nächsten Generation (NGS) für hochauflösende HLA-Typing und umfassende genetische Analyse. Sequencing-basierte Methoden bieten eine größere Genauigkeit, tiefere Einblicke in die genetische Verträglichkeit und eine verbesserte Erkennung seltener Allele, was sie für komplexe Transplantationsfälle hervorragend geeignet macht. Wachsende Investitionen in fortgeschrittene Laborinfrastrukturen und die Umstellung auf Präzisionsmedizin unterstützen das rasche Wachstum dieses Segments weiter. Auch die steigende Nachfrage nach personalisierten Transplantatanpassungen und verbesserten Transplantat-Überlebensergebnissen beschleunigt die Adoption.
- Durch die Transplantation
Auf der Grundlage des Transplantationstyps wird der Markt in feste Organtransplantation, Stammzelltransplantation, Weichgewebetransplantation, Knochenmarktransplantation und andere segmentiert. Das solide Organtransplantationssegment dominierte den Markt mit dem größten Umsatzanteil von 48,9 % im Jahr 2025, angetrieben durch die hohe Prävalenz von Nieren-, Leber- und Herztransplantationsprozeduren in der gesamten Region. Das zunehmende Auftreten chronischer Erkrankungen wie Nierenversagen und Leberzirrhose trägt maßgeblich zur Forderung nach Transplantationsdiagnostik in festen Organprozeduren bei. Diese Verfahren erfordern strenge Kompatibilitätsprüfungen und kontinuierliche Nachtransplantationsüberwachung, die die Dominanz dieses Segments weiter unterstützt. Erhöhung der Verfügbarkeit von Transplantationszentren und verbesserte chirurgische Ergebnisse sind auch die Erhöhung der Prozedur Volumen. Das Segment profitiert weiterhin von einer starken klinischen Nachfrage und etablierten Diagnoseprotokollen.
Das Segment Stammzelltransplantation wird erwartet, dass die schnellste Wachstumsrate von 18,6% von 2026 bis 2033, durch die zunehmende Annahme von hämatopoietischen Stammzelltherapien zur Behandlung von Bluterkrankungen wie Leukämie und Lymphom. Fortschritte in der Spenderanpassungstechniken und wachsendes Bewusstsein für Stammzelltherapien fördern mehr Patienten und Gesundheitsdienstleister, um diese Verfahren zu optimieren. Darüber hinaus verbessern die diagnostischen Techniken für die Immunverträglichkeit und die genetische Profilierung die Erfolgsraten von Stammzelltransplantationen, das Wachstum des Segments. Die Ausweitung der klinischen Forschung und die zunehmende Verfügbarkeit der Behandlung unterstützen die Adoption.
- Anwendung
Auf Basis der Anwendung wird der Markt in diagnostische Anwendungen und Forschungsanwendungen segmentiert. Das Segment der diagnostischen Anwendungen dominierte den Markt mit dem größten Umsatzanteil von 68,1% im Jahr 2025, der von der kritischen Rolle der Transplantationsdiagnostik bei der Vortransplantationskompatibilitätsprüfung, der Donorauswahl und der Nachtransplantationsüberwachung angetrieben wurde. Krankenhäuser und Transplantationszentren verlassen sich stark auf diagnostische Lösungen, um eine genaue Anpassung zu gewährleisten und das Risiko der Organabweisung zu verringern. Die zunehmende Anzahl von Transplantationsprozeduren und steigender Bedarf an präziser und zeitnaher Diagnostik verstärken die Dominanz dieses Segments weiter. Auch die starke klinische Nachfrage und die routinemäßige Nutzung in Patientenversorgungs-Workflows tragen zur Führung bei. Das Segment profitiert von einer kontinuierlichen Nutzung über alle Phasen des Transplantationsprozesses.
Das Segment der Forschungsanwendungen wird voraussichtlich die schnellste Wachstumsrate von 17,4% von 2026 bis 2033 bezeugen, die durch die Erhöhung der klinischen Forschungsaktivitäten auf die Verbesserung der Transplantationsergebnisse, Immunologiestudien und die Entwicklung fortgeschrittener Diagnostikmethoden abzielt. Wissenschaftliche Institutionen und Forschungslabore investieren in innovative Technologien, um Transplantationsabstoßungsmechanismen besser zu verstehen und Kompatibilitätstests zu verbessern. Auch die wachsende Zusammenarbeit zwischen Forschungsorganisationen und diagnostischen Unternehmen unterstützen Fortschritte in diesem Segment. Die Ausweitung der Fördermittel für biomedizinische Forschung und Translationsstudien beschleunigt das Wachstum.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Forschungslabore und akademische Institute, Krankenhaus- und Transplantationszentren, kommerzielle Dienstleister und andere segmentiert. Das Segment Krankenhaus- und Transplantationszentren dominierte den Markt mit dem größten Umsatzanteil von 61,7% im Jahr 2025, angetrieben durch das hohe Volumen an Transplantationsprozeduren in diesen Einrichtungen und ihre direkte Beteiligung an der Patientenversorgung. Diese Zentren erfordern umfassende diagnostische Lösungen für die Vortransplantations-, Donor-Anpassung und postoperative Überwachung, so dass sie die primären Verbraucher der Transplantationsdiagnostik. Erhöhung der Investitionen in spezialisierte Transplantationszentren und Erweiterung der Gesundheitsinfrastruktur unterstützen die Dominanz dieses Segments weiter. Auch die Verfügbarkeit von Fachkräften und integrierten diagnostischen Workflows verbessern die Adoption. Das Segment bleibt zentral für die klinische Entscheidungsfindung bei der Transplantation.
Das Segment der kommerziellen Dienstleister wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 von 2026 bis 2033 beobachten, die von der steigenden Auslagerung von diagnostischen Dienstleistungen an spezialisierte Laboratorien betrieben wird. Diese Anbieter bieten erweiterte Testmöglichkeiten, Kosteneffizienzen und schnellere Turnaround-Zeiten, so dass sie eine attraktive Option für kleinere Krankenhäuser und Kliniken. Die zunehmende Nachfrage nach zentralisierten Testdiensten und das Wachstum unabhängiger Diagnostiklabore tragen zur schnellen Expansion dieses Segments bei. Eine verbesserte Logistik, digitale Berichterstattung und skalierbare Infrastruktur unterstützen auch das Wachstum.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in direkte Ausschreibungen, Einzelhandelsverkäufe und andere Segmente segmentiert. Das direkte Angebotssegment dominierte den Markt mit dem größten Umsatzanteil von 74,3 % im Jahr 2025, angetrieben durch Massenbeschaffung von diagnostischen Instrumenten, Reagenzien und Software von Krankenhäusern, Regierungseinrichtungen und Transplantationszentren durch formale Bidding-Prozesse. Direkte Ausschreibungen gewährleisten standardisierte Preise, langfristige Liefervereinbarungen und zuverlässigen Zugang zu kritischen Diagnoseprodukten, wodurch sie in institutionellem Rahmen bevorzugt werden. Regierungsgeführte Gesundheitsinitiativen und zentralisierte Einkaufssysteme verstärken die Dominanz dieses Segments weiter. Auch großvolumige Einkäufe und vertragliche Liefervereinbarungen tragen zur nachhaltigen Umsatzerzeugung bei. Das Segment profitiert von strukturierten Beschaffungsrahmen für öffentliche Gesundheitssysteme.
Das Segment Retail-Vertrieb wird erwartet, dass die schnellste Wachstumsrate von 16,9 % von 2026 bis 2033, angetrieben durch steigende Nachfrage von kleineren diagnostischen Labors, Privatkliniken und Forschungseinrichtungen, die Produkte durch Händler und Online-Kanäle. Die Erweiterung der Vertriebsnetze, die Verbesserung der Produktverfügbarkeit und das Wachstum von E-Commerce-Plattformen für Laborbedarf tragen zur steigenden Einführung von Vertriebskanälen im Einzelhandel in der Region bei. Eine größere Zugänglichkeit und Flexibilität in Kaufoptionen unterstützen auch die Segmenterweiterung. Das zunehmende Eindringen von Drittanbietern verbessert die Marktreichweite.
Naher Osten und Afrika Transplantat Diagnostik Markt Regionale Analyse
- Saudi-Arabien dominierte den Markt mit dem größten Umsatzanteil von 28,6% im Jahr 2025, gekennzeichnet durch die Verbesserung der Gesundheitsinfrastruktur, höhere Ausgaben im Gesundheitswesen und die Erweiterung von Transplantationsprogrammen, wobei das Land ein erhebliches Wachstum erlebte, das durch starke Regierungsinitiativen und die Einführung fortschrittlicher Diagnostiktechnologien verursacht wurde.
- Healthcare-Anbieter im Land hochwertig fortschrittliche molekulardiagnostische Technologien, standardisierte Kompatibilitätstests und integrierte Laborsysteme zur Verbesserung der Transplantationserfolgsraten und Patientenergebnisse
- Diese weit verbreitete Adoption wird durch steigende Gesundheitsausgaben, staatliche Initiativen zur Ausweitung von Organspendeprogrammen und die wachsende Verfügbarkeit qualifizierter Fachkräfte unterstützt, die Transplantationsdiagnostik als kritischer Bestandteil der modernen Transplantationspflege
Die Saudi-Arabien Transplantat Diagnostics Market Insight
Der Markt für Transplantationsdiagnostik in Saudi-Arabien eroberte den größten Umsatzanteil im Jahr 2025 in der Region Naher Osten und Afrika, der durch die rasche Ausweitung von Transplantationsprogrammen und wachsende Investitionen in fortgeschrittene Gesundheitsinfrastrukturen gefördert wurde. Healthcare-Anbieter priorisieren zunehmend präzise Kompatibilitätstests durch molekulare Diagnostik, um Transplantationserfolgsraten und Patientenergebnisse zu verbessern. Die zunehmende Übernahme von NGS-basierten HLA-Typing, zusammen mit etablierten Transplantationszentren, unterstützt das Marktwachstum. Darüber hinaus tragen staatliche Initiativen zur Sensibilisierung von Organspenden und zur Stärkung nationaler Gesundheitskompetenzen maßgeblich zur Ausweitung der Transplantationsdiagnostik im Land bei.
Vereinigte Arabische Emirate Transplantate Diagnostics Market Insight
Der Transplantationsdiagnostikmarkt der Vereinigten Arabischen Emirate erlebt durch die fortschrittliche Gesundheitsinfrastruktur des Landes ein starkes Wachstum und den Fokus auf den medizinischen Tourismus. Die VAE zeugen von der steigenden Annahme modernster molekulardiagnosischer Technologien zur Unterstützung von Organtransplantationsverfahren. Hohe Gesundheitsausgaben, zusammen mit der Präsenz von international akkreditierten Krankenhäusern und Transplantationszentren, sind weiterhin gefragt. Darüber hinaus unterstützen staatliche Initiativen zur Sensibilisierung der Organspende und zur Stärkung der Transplantationsstrukturen die Ausweitung der Transplantationsdiagnostik im Land.
Katar Transplantat Diagnostics Markt Insight
Der Qatar-Transplantationsdiagnostikmarkt wächst stetig, angetrieben durch Investitionen in die Gesundheitsinfrastruktur und den Ausbau spezialisierter medizinischer Einrichtungen. Das Land konzentriert sich auf die Verbesserung der Transplantationspflege durch die Annahme fortschrittlicher Diagnosetechnologien für eine genaue Spender-Empfänger-Anpassung. Die Sensibilisierung für die Organspende sowie staatliche Unterstützung für die Innovation im Gesundheitswesen trägt zum Marktwachstum bei. Darüber hinaus wird durch die Präsenz von gut ausgestatteten Krankenhäusern und Kooperationen mit internationalen Gesundheitsdienstleistern die Einführung von transplantierten Diagnoselösungen in Katar verbessert.
Südafrika Transplantat Diagnostics Markt Insight
Der Markt für Transplantationsdiagnostik zeigt ein allmähliches Wachstum, unterstützt durch die Verbesserung der Gesundheitsinfrastruktur und die Erhöhung der Verfügbarkeit spezialisierter Diagnostiklabore. Das Land konzentriert sich auf den Ausbau des Zugangs zu Transplantationsprozeduren, insbesondere für Nieren- und Knochenmarktransplantationen, was die Nachfrage nach Kompatibilitätstests und molekularer Diagnostik treibt. Die zunehmende Sensibilisierung für die Organspende und die zunehmende Beteiligung privater Gesundheitsdienstleister tragen zur Marktentwicklung bei. Darüber hinaus helfen Kooperationen zwischen öffentlichen und privaten Sektoren, diagnostische Fähigkeiten zu verbessern und Transplantationsergebnisse im ganzen Land zu verbessern.
Welche sind die Top-Unternehmen im Nahen Osten und Afrika Transplant Diagnostics Market
Die Branche der Transplantatdiagnostik im Nahen Osten und Afrika wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- QIAGEN(Niederlande)
- Thermo Fisher Scientific Inc(US)
- BIOMÉRIEUX(Frankreich)
- SAMMLUNG(US)
- Luminex Corporation(US)
- BD (US)
- Bio-Rad Laboratories, Inc. (USA)
- Illumina, Inc. (USA)
- Abbott Laboratories (USA)
- Immucor Transplant Diagnostics, Inc. (USA)
- GenDx (Niederlande)
- Siemens Healthineers AG (Deutschland)
- Danaher (USA)
- Sysmex Corporation (Japan)
- Hologic, Inc. (USA)
- Bruker Corporation (USA)
- Werfen Group (Spanien)
- Diasorin S.p.A. (Italien)
- Seegene, Inc. (Südkorea)
Was sind die jüngsten Entwicklungen im Nahen Osten und Afrika Transplant Diagnostics Market
- Im März 2026 berichtete Dubai Health im Jahr 2025 einen Anstieg der Nierentransplantationsverfahren um 46 % und betonte die zunehmende Sensibilisierung und Erweiterung der Organspende- und Transplantationsdienste, die indirekt die Nachfrage nach transplantierter Diagnostik und Kompatibilitätstests in den VAE unterstützt
- Im Februar 2026 kündigte Medcare Pläne an, mit einem neuen Organtransplantationszentrum in Sharjah, VAE, eine strategische Entwicklung in Transplantat-Pflegeanlagen in der Region zu erweitern, die sich auf verbesserte Diagnose- und Kompatibilitätstests zur Unterstützung von Transplantationsprozeduren verlassen wird
- Im Dezember 2025 startete PureHealth das größte Diagnoselabor der Vereinigten Arabischen Emirate mit AI-powered Standalone in Abu Dhabi, das im Rahmen seiner umfassenden Diagnostik-Dienste für Organ- und Knochenmarktransplantationen fortgeschrittene Histokompatibilitätstests durchführte. Diese Anlage integriert KI, Robotik und Automatisierung, um Millionen von Proben jährlich zu verarbeiten und die Infrastruktur der Transplantationsdiagnostik der VAE deutlich zu stärken
- Im Oktober 2025 präsentierte ein wegweisender medizinischer Workshop in Südafrika Maschinenperfusionstechnologie, die Spenderorgane länger funktionsfähig hält, Transplantationsergebnisse verbessert und den Spenderpool erweitert und den Spenderpool mit Implikationen für Transplant-Diagnostik und Patientenanpassungsprotokolle in der Region erweitert.
- Im April 2025 gewann das Organtransplantationszentrum für Exzellenz (OTCoE) am King Faisal Specialist Hospital & Research Centre in Saudi-Arabien den ADGHW Innovation Award für seine Exzellenz in der Transplantat-Pflege und fortgeschrittene chirurgische Meilensteine, was das Wachstum in transplantatbezogenen klinischen Dienstleistungen und den damit verbundenen diagnostischen Bedürfnissen widerspiegelt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERBLICK ÜBER DEN MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNGEN
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 ABGEDECKTE MÄRKTE
2.2 GEOGRAFISCHER UMFANG
2,3 JAHRE FÜR DIE STUDIE
2.4 DBMR-Dreibeindatenvalidierungsmodell
2.5 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.6 MULTIVARIATE MODELLIERUNG
2.7 Marktanwendungs-Abdeckungsraster
2.8 QUELLE LEBENSLINIENKURVE
2.9 DBMR-Marktpositionsraster
2.1 ANALYSE DES ANBIETERANTEILS
2.11 SEKUNDÄRQUELLEN
2.12 ANNAHMEN
3 ZUSAMMENFASSUNG
3.1 EPIDEMOLOGIE
3.2 PESTEL_ANALYSE
3.3 PORTERS FÜNF KRÄFTE
3.4 TECHNOLOGISCHE INNOVATIONEN
4 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA: VORSCHRIFTEN
5 WICHTIGE STRATEGISCHE INITIATIVEN
6 INDUSTRIELLE EINBLICKE:
7 MARKTÜBERSICHT
7.1 TREIBER
7.1.1 Steigende Zahl von Transplantationen
7.1.2 Zunahme des technologischen Fortschritts im Bereich der Transplantationen
7.1.3 STEIGENDE GESUNDHEITSAUSGABEN
7.1.4 EINFÜHRUNG VON KREUZVERBINDUNGEN UND CHIMÄRISMUSTESTS VOR UND NACH DER TRANSPLANTATION
7.2 EINSCHRÄNKUNGEN
7.2.1 HOHE KOSTEN DER ORGANTRANSPLANTATION
7.2.2 RISIKEN UND SCHWIERIGKEITEN DER ORGANTRANSPLANTATION
7.3 CHANCEN
7.3.1 STRATEGISCHE INITIATIVEN DER MARKTPLATZIERER
7.3.2 Anstieg der öffentlichen, privaten und staatlichen Mittel für Organtransplantationen
7.3.3 Steigendes Bewusstsein für die Bedeutung der Organtransplantation
7.4 HERAUSFORDERUNGEN
7.4.1 ETHISCHE HERAUSFORDERUNGEN BEI ORGANTRANSPLANTATIONEN
7.4.2 MANGEL AN ORGANSPENDERN ODER LÜCKE ZWISCHEN ORGANSPENDER UND JÄHRLICH BENÖTIGTER ORGANMENGE
8. Markt für Transplantationsdiagnosen im Nahen Osten und Afrika, nach Produkttyp
8.1 ÜBERSICHT
8.2 Instrumente zur Transplantationsdiagnose
8.2.1 AUTOMATISCHE PIPETTOREN UND DISPENSATOREN
8.2.2 AUTOMATISIERTE SYSTEME
8.2.2.1 NUKLEINSÄURE-EXTRAKTIONSYSTEM
8.2.2.2 PCR-SETUP
8.2.2.3 SONSTIGES
8.2.3 NGS-INSTRUMENTE
8.2.4 LESER & ANALYSATOREN
8.2.5 TRANSPLANTATIONSDIAGNOSE-KITS
8.2.5.1 ASPERGILLUS SPP-KITS
8.2.5.2 P. JIROVECII-KITS
8.2.5.3 CMV-KITS
8.2.5.4 EBV-KITS
8.2.5.5 BKV-KITS
8.2.5.6 VZV-KITS
8.2.5.7 HSV1-KITS
8.2.5.8 HSV2-KITS
8.2.5.9 PARVOVIRUS B19-KITS
8.2.5.10 Adenovirus-Kits
8.2.5.11 ENTEROVIRUS-KITS
8.2.5.12 JCV-KITS
8.2.5.13 HHV6-KITS
8.2.5.14 HHV7-KITS
8.2.5.15 HHV8-KITS
8.2.5.16 TOXOPLASMA GONDII-KITS
8.2.5.17 HEPATITIS E-KITS
8.2.5.18 ANDERE KITS
8.2.6 ANDERE KITS
8.3 Software zur Transplantationsdiagnose
8.3.1 DNA-SOFTWARE
8.3.2 NGS-SOFTWARE
8.3.3 DATENMANAGEMENT-SOFTWARE
8.3.4 ANDERE SOFTWARE
8.4 REAGENZIEN ZUR TRANSPLANTATIONSDIAGNOSE
8.4.1 MONOKLONALE ANTIKÖRPER
8.4.2 ZYTOTOXISCHE KONTROLLEN
8.4.3 Menschliches Serum
8.4.4 ANDERE REAGENZIEN
9 Markt für Transplantationsdiagnosen im Nahen Osten und Afrika, nach Technologie
9.1 ÜBERSICHT
9.2 PCR-BASIERTE MOLEKULARE ASSAYS
9.2.1 ECHTZEIT-PCR
9.2.2 Sequenzspezifische Primer-PCR
9.2.3 Sequenzspezifische Oligonukleotid-PCR
9.2.4 Restriktionsfragmentlängenpolymorphismus (RFLP)
9.2.5 ANDERE PCR-BASIERTE MOLEKULARE ASSAYS
9.3 Sequenzierungsbasierte molekulare Tests
9.3.1 SANGER-SEQUENZIERUNG
9.3.2 Sequenzierung der nächsten Generation
9.3.3 ANDERE AUF SEQUENZIERUNG BASIERENDE MOLEKULARE ASSAYS.
10 Markt für Transplantationsdiagnose im Nahen Osten und Afrika, nach Transplantationstyp
10.1 ÜBERSICHT
10.2 Transplantation fester Organe
10.2.1 Nierentransplantation
10.2.2 Lebertransplantation
10.2.3 HERZTRANSPLANTATION
10.2.4 Lungentransplantation
10.2.5 Pankreas-Transplantation
10.2.6 ANDERE ORGANTRANSPLANTATIONEN
10.3 STAMMZELLTRANSPLANTATION
10.3.1 Knochenmarktransplantation (BMT)
10.3.2 Transplantation peripherer Blutstammzellen
10.3.3 NACKENKORDELBLUTTRANSPLANTATION
10.3.4 ANDERE STAMMZELLTRANSPLANTATIONEN
10.4 Weichteiltransplantation
10.4.1 Hauttransplantat
10.4.2 Knorpeltransplantation
10.4.3 Nebennieren-Autotransplantat
10.4.4 ANDERE WEICHTEILTRANSPLANTATIONEN.
10.5 Knochenmarktransplantation
10.5.1 AUTOLOGE KNOCHENMARKTRANSPLANTATION
10.5.2 ALLOGENE KNOCHENMARKTRANSPLANTATION
10.5.3 NABELSCHNURBLUTTRANSPLANTATION.
10.6 SONSTIGES
11 Markt für Transplantationsdiagnosen im Nahen Osten und Afrika, nach Anwendung
11.1 ÜBERBLICK
11.2 DIAGNOSTISCHE ANWENDUNGEN
11.2.1 TRANSPLANTATIONSDIAGNOSEINSTRUMENT
11.2.1.1 AUTOMATISCHE PIPETTOREN UND DISPENSATOREN
11.2.1.2 AUTOMATISIERTE SYSTEME
11.2.1.3 NGS-INSTRUMENTE
11.2.1.4 Lese- und Analysegeräte
11.2.1.5 Transplantationsdiagnose-Kits
11.2.1.6 SONSTIGES
11.2.2 TRANSPLANTATIONSDIAGNOSE-SOFTWARE
11.2.2.1 DNA-SOFTWARE
11.2.2.2 NGS-SOFTWARE
11.2.2.3 DATENMANAGEMENT-SOFTWARE
11.2.2.4 ANDERE SOFTWARE
11.2.3 TRANSPLANTATIONSDIAGNOSTIKREAGENZ
11.2.3.1 MONOKLONALE ANTIKÖRPER
11.2.3.2 Zytotoxische Kontrollen
11.2.3.3 Menschliches Serum
11.2.3.4 ANDERE REAGENZIEN
11.3 FORSCHUNGSANWENDUNGEN
11.3.1 TRANSPLANTATIONSDIAGNOSEINSTRUMENT
11.3.1.1 AUTOMATISCHE PIPETTOREN UND DISPENSATOREN
11.3.1.2 AUTOMATISIERTE SYSTEME
11.3.1.3 NGS-INSTRUMENTE
11.3.1.4 Lese- und Analysegeräte
11.3.1.5 Transplantationsdiagnose-Kits
11.3.1.6 SONSTIGES
11.3.2 TRANSPLANTATIONSDIAGNOSE-SOFTWARE
11.3.2.1 DNA-SOFTWARE
11.3.2.2 NGS-SOFTWARE
11.3.2.3 DATENMANAGEMENT-SOFTWARE
11.3.2.4 ANDERE SOFTWARE
11.3.3 TRANSPLANTATIONSDIAGNOSTIKREAGENZ
11.3.3.1 MONOKLONALE ANTIKÖRPER
11.3.3.2 Zytotoxische Kontrollen
11.3.3.3 Menschliches Serum
11.3.3.4 ANDERE REAGENZIEN
12 Markt für Transplantationsdiagnosen im Nahen Osten und Afrika, nach Endverbraucher
12.1 ÜBERSICHT
12.2 KRANKENHÄUSER UND TRANSPLANTATIONSZENTREN
12.3 KOMMERZIELLE DIENSTLEISTER
12.4 FORSCHUNGSLABORATORIEN UND AKADEMISCHE INSTITUTE
12.5 SONSTIGES
13 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND AFRIKA, NACH VERTRIEBSKANAL
13.1 ÜBERSICHT
13.2 DIREKTE ANGEBOTE
13.3 EINZELHANDELSUMSATZ
13.4 SONSTIGES
14 Markt für Transplantationsdiagnosen im Nahen Osten und Afrika, nach Regionen
14.1 NAHER OSTEN UND AFRIKA
14.1.1 SÜDAFRIKA
14.1.2 SAUDI-ARABIEN
14.1.3 VAE
14.1.4 ÄGYPTEN
14.1.5 ISRAEL
14.1.6 RESTLICHER NAHER OSTEN UND AFRIKA
15 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND AFRIKA: UNTERNEHMENSLANDSCHAFT
15.1 UNTERNEHMENSAKTIENANALYSE: NAHER OSTEN UND AFRIKA
16 SWOT-ANALYSE
17 FIRMENPROFIL
17.1 ABBOTT
17.1.1 UNTERNEHMENSÜBERSICHT
17.1.2 Umsatzanalyse
17.1.3 UNTERNEHMENSAKTIENANALYSE
17.1.4 PRODUKTPORTFOLIO
17.1.5 JÜNGSTE ENTWICKLUNGEN
17.2 THERMO FISHER SCIENTIFIC INC.
17.2.1 UNTERNEHMENSÜBERSICHT
17.2.2 Umsatzanalyse
17.2.3 UNTERNEHMENSAKTIENANALYSE
17.2.4 PRODUKTPORTFOLIO
17.2.5 JÜNGSTE ENTWICKLUNGEN
17.3 F. HOFFMANN LA ROCHE LTD
17.3.1 UNTERNEHMENSÜBERSICHT
17.3.2 Umsatzanalyse
17.3.3 UNTERNEHMENSAKTIENANALYSE
17.3.4 PRODUKTPORTFOLIO
17.3.5 JÜNGSTE ENTWICKLUNG
17.4 TAKARA BIO INC.
17.4.1 UNTERNEHMENSÜBERSICHT
17.4.2 Umsatzanalyse
17.4.3 UNTERNEHMENSAKTIENANALYSE
17.4.4 PRODUKTPORTFOLIO
17.4.5 JÜNGSTE ENTWICKLUNGEN
17.5 HOLOGIC, INC
17.5.1 UNTERNEHMENSÜBERSICHT
17.5.2 Umsatzanalyse
17.5.3 UNTERNEHMENSAKTIENANALYSE
17.5.4 PRODUKTPORTFOLIO
17.5.5 JÜNGSTE ENTWICKLUNGEN
17.6 ADAPTIVE BIOTECHNOLOGIEN
17.6.1 UNTERNEHMENSÜBERSICHT
17.6.2 Umsatzanalyse
17.6.3 PRODUKTPORTFOLIO
17.6.4 JÜNGSTE ENTWICKLUNG
17.7 ALTONA DIAGNOSTICS
17.7.1 UNTERNEHMENSÜBERSICHT
17.7.2 PRODUKTPORTFOLIO
17.7.3 JÜNGSTE ENTWICKLUNGEN
17.8 ARQUER DIAGNOSTICS LTD
17.8.1 UNTERNEHMENSÜBERSICHT
17.8.2 PRODUKTPORTFOLIO
17.8.3 JÜNGSTE ENTWICKLUNGEN
17.9 BAG DIAGNOSTICS GMBH
17.9.1 UNTERNEHMENSÜBERSICHT
17.9.2 PRODUKTPORTFOLIO
17.9.3 JÜNGSTE ENTWICKLUNGEN
17.1 BIOFORTUNA LIMITED
17.10.1 UNTERNEHMENSÜBERSICHT
17.10.2 PRODUKTPORTFOLIO
17.10.3 JÜNGSTE ENTWICKLUNG
17.11 BIOMÉRIEUX
17.11.1 UNTERNEHMENSÜBERSICHT
17.11.2 Umsatzanalyse
17.11.3 PRODUKTPORTFOLIO
17.11.4 JÜNGSTE ENTWICKLUNGEN
17.12 BIO-RAD LABORATORIES, INC.
17.12.1 UNTERNEHMENSÜBERSICHT
17.12.2 UMSATZANALYSE
17.12.3 PRODUKTPORTFOLIO
17.12.4 NEUESTE ENTWICKLUNG
17.13 BIOTYPE GMBH
17.13.1 UNTERNEHMENSÜBERSICHT
17.13.2 PRODUKTPORTFOLIO
17.13.3 NEUESTE ENTWICKLUNGEN
17.14 CAREDX INC.
17.14.1 UNTERNEHMENSÜBERSICHT
17.14.2 Umsatzanalyse
17.14.3 PRODUKTPORTFOLIO
17.14.4 NEUESTE ENTWICKLUNGEN
17.15 CLONIT SRL
17.15.1 UNTERNEHMENSÜBERSICHT
17.15.2 PRODUKTPORTFOLIO
17.15.3 NEUE ENTWICKLUNG
17.16 DIAGNOSTICA LONGWOOD SL
17.16.1 UNTERNEHMENSÜBERSICHT
17.16.2 PRODUKTPORTFOLIO
17.16.3 NEUESTE ENTWICKLUNGEN
17.17 DIASORIN SPA
17.17.1 UNTERNEHMENSÜBERSICHT
17.17.2 Umsatzanalyse
17.17.3 PRODUKTPORTFOLIO
17.17.4 NEUE ENTWICKLUNG
17.18 ELITECHGROUP
17.18.1 UNTERNEHMENSÜBERSICHT
17.18.2 PRODUKTPORTFOLIO
17.18.3 JÜNGSTE ENTWICKLUNGEN
17.19 EUROFINS VIRACOR
17.19.1 UNTERNEHMENSÜBERSICHT
17.19.2 PRODUKTPORTFOLIO
17.19.3 JÜNGSTE ENTWICKLUNGEN
17.2 HORIBA LTD
17.20.1 UNTERNEHMENSÜBERSICHT
17.20.2 Umsatzanalyse
17.20.3 PRODUKTPORTFOLIO
17.20.4 NEUESTE ENTWICKLUNG
17.21 ILLUMINA, INC.
17.21.1 UNTERNEHMENSÜBERSICHT
17.21.2 UMSATZANALYSE
17.21.3 PRODUKTPORTFOLIO
17.21.4 NEUESTE ENTWICKLUNGEN
17.22 IMMUCOR
17.22.1 UNTERNEHMENSÜBERSICHT
17.22.2 PRODUKTPORTFOLIO
17.22.3 JÜNGSTE ENTWICKLUNGEN
17.23 LABORATORY CORPORATION OF AMERICA HOLDINGS.
17.23.1 UNTERNEHMENSÜBERSICHT
17.23.2 Umsatzanalyse
17.23.3 PRODUKTPORTFOLIO
17.23.4 NEUESTE ENTWICKLUNGEN
17.24 LUMINEX CORPORATION. (EINE TOCHTERGESELLSCHAFT VON DIASORIN)
17.24.1 UNTERNEHMENSÜBERSICHT
17.24.2 Umsatzanalyse
17.24.3 PRODUKTPORTFOLIO
17.24.4 NEUESTE ENTWICKLUNG
17.25 NANOSTRING
17.25.1 UNTERNEHMENSÜBERSICHT
17.25.2 Umsatzanalyse
17.25.3 PRODUKTPORTFOLIO
17.25.4 NEUE ENTWICKLUNG
17.26 Pathonostik
17.26.1 UNTERNEHMENSÜBERSICHT
17.26.2 PRODUKTPORTFOLIO
17.26.3 JÜNGSTE ENTWICKLUNGEN
17.27 PRESERVATION SOLUTIONS, INC.
17.27.1 UNTERNEHMENSÜBERSICHT
17.27.2 PRODUKTPORTFOLIO
17.27.3 JÜNGSTE ENTWICKLUNGEN
17.28 QIAGEN
17.28.1 UNTERNEHMENSÜBERSICHT
17.28.2 UMSATZANALYSE
17.28.3 PRODUKTPORTFOLIO
17.28.4 NEUESTE ENTWICKLUNGEN
17,29 RANDOX LABORATORIES LTD.
17.29.1 UNTERNEHMENSÜBERSICHT
17.29.2 PRODUKTPORTFOLIO
17.29.3 JÜNGSTE ENTWICKLUNGEN
17.3 STRYKER
17.30.1 UNTERNEHMENSÜBERSICHT
17.30.2 UMSATZANALYSE
17.30.3 PRODUKTPORTFOLIO
17.30.4 NEUESTE ENTWICKLUNG
17.31 TRANSMEDICS
17.31.1 UNTERNEHMENSÜBERSICHT
17.31.2 UMSATZANALYSE
17.31.3 PRODUKTPORTFOLIO
17.31.4 NEUESTE ENTWICKLUNGEN
17.32 TRANSSONISCH.
17.32.1 UNTERNEHMENSÜBERSICHT
17.32.2 PRODUKTPORTFOLIO
17.32.3 JÜNGSTE ENTWICKLUNG
17.33 ZIMMER BIOMET
17.33.1 UNTERNEHMENSÜBERSICHT
17.33.2 Umsatzanalyse
17.33.3 PRODUKTPORTFOLIO
17.33.4 NEUESTE ENTWICKLUNGEN
18 FRAGEBOGEN
19 VERWANDTE BERICHTE
Tabellenverzeichnis
TABELLE 1: MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 2: TRANSPLANTATIONSDIAGNOSEINSTRUMENTE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSE IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 3: TRANSPLANTATIONSDIAGNOSEINSTRUMENTE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSE IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 4: AUTOMATISIERTE SYSTEME IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 5: TRANSPLANTATIONSDIAGNOSE-KITS IM MARKT FÜR TRANSPLANTATIONSDIAGNOSE IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 6: TRANSPLANTATIONSDIAGNOSE-SOFTWARE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSE IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 7: TRANSPLANTATIONSDIAGNOSESOFTWARE IM NAHEN OSTEN UND IN AFRIKA AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 8: NAHER OSTEN UND AFRIKA: REAGENZIEN FÜR DIE TRANSPLANTATIONSDIAGNOSE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 9: NAHER OSTEN UND AFRIKA – REAGENZIEN FÜR DIE TRANSPLANTATIONSDIAGNOSE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 10: MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 11: PCR-BASIERTE MOLEKULARE ASSAYS IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 12: PCR-BASIERTE MOLEKULARE ASSAYS IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND AFRIKA, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 13: NAHER OSTEN UND AFRIKA – SEQUENZIERUNGSBASIERTE MOLEKULARE ASSAYS IM MARKT FÜR TRANSPLANTATDIAGNOSTIK, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 14: NAHER OSTEN UND AFRIKA – SEQUENZIERUNGSBASIERTE MOLEKULARE ASSAYS IM MARKT FÜR TRANSPLANTATDIAGNOSTIK, NACH TECHNOLOGIE, 2020–2029 (MIO. USD)
TABELLE 15: MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH TRANSPLANTATIONSTYP, 2020–2029 (MILLIONEN USD)
TABELLE 16: NAHER OSTEN UND AFRIKA – MARKT FÜR FESTE ORGANTRANSPLANTATIONEN IM TRANSPLANTATIONSDIAGNOSTIKBEREICH, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 17: NAHER OSTEN UND AFRIKA – TRANSPLANTATION FESTER ORGANE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSTYP, 2020–2029 (MIO. USD)
TABELLE 18: STAMMZELLTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 19: STAMMZELLTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH TRANSPLANTATIONSTYP, 2020–2029 (MILLIONEN USD)
TABELLE 20: WEICHTEILTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 21: WEICHTEILTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH TRANSPLANTATIONSTYP, 2020–2029 (MIO. USD)
TABELLE 22: KNOCHENMARKTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 23: KNOCHENMARKTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND AFRIKA, NACH TRANSPLANTATIONSTYP, 2020–2029 (MILLIONEN USD)
TABELLE 24 NAHER OSTEN UND AFRIKA – ANDERE MARKTTEILNEHMER FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 25: MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 26: DIAGNOSTISCHE ANWENDUNGEN IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 27 DIAGNOSTISCHE ANWENDUNGEN IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 28 – TRANSPLANTATIONSDIAGNOSEINSTRUMENTE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSE IM NAHEN OSTEN UND AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 29 TRANSPLANTATIONSDIAGNOSESOFTWARE IM NAHEN OSTEN UND AFRIKA AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE IM NAHEN OSTEN UND AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 30: REAGENZIEN FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND AFRIKA AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 31: FORSCHUNGSANWENDUNGEN IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 32: FORSCHUNGSANWENDUNGEN IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 33 – TRANSPLANTATIONSDIAGNOSEINSTRUMENTE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSE IM NAHEN OSTEN UND AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 34: TRANSPLANTATIONSDIAGNOSE-SOFTWARE IM NAHEN OSTEN UND AFRIKA AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE IM NAHEN OSTEN UND AFRIKA, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 35: REAGENZIEN FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND AFRIKA AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 36: MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 37: KRANKENHÄUSER UND TRANSPLANTATIONSZENTREN IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 38: Anbieter kommerzieller Dienstleistungen im Nahen Osten und Afrika auf dem Markt für Transplantationsdiagnosen, nach Region, 2020–2029 (in Mio. USD)
TABELLE 39: FORSCHUNGSLABORE UND AKADEMISCHE INSTITUTE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 40 NAHER OSTEN UND AFRIKA – ANDERE MARKTTEILNEHMER FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 41 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 42 DIREKTE AUSSCHREIBUNGEN IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 43: EINZELHANDELSUMSATZ IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 44 NAHER OSTEN UND AFRIKA – ANDERE MARKTTEILNEHMER FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 45: MARKT FÜR TRANSPLANTATIONSDIAGNOSE IM NAHEN OSTEN UND IN AFRIKA, NACH LÄNDERN, 2020–2029 (MIO. USD)
TABELLE 46 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 47 – TRANSPLANTATIONSDIAGNOSTIKINSTRUMENTE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 48: MARKT FÜR AUTOMATISIERTE SYSTEME IM NAHEN OSTEN UND IN AFRIKA FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 49: TRANSPLANTATIONSDIAGNOSE-KITS IM MARKT FÜR TRANSPLANTATIONSDIAGNOSE IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 50: TRANSPLANTATIONSDIAGNOSESOFTWARE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSE IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 51 NAHER OSTEN UND AFRIKA – TRANSPLANTATIONSDIAGNOSTIK-REAGENZIEN AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 52 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 53: PCR-BASIERTE MOLEKULARE ASSAYS IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 54: NAHER OSTEN UND AFRIKA – SEQUENZBASIERTE MOLEKULARE ASSAYS IM MARKT FÜR TRANSPLANTATDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 55: MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH TRANSPLANTATIONSTYP, 2020–2029 (MILLIONEN USD)
TABELLE 56: NAHER OSTEN UND AFRIKA – TRANSPLANTATION FESTER ORGANE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSTYP, 2020–2029 (MIO. USD)
TABELLE 57: STAMMZELLTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH TRANSPLANTATIONSTYP, 2020–2029 (MIO. USD)
TABELLE 58: WEICHTEILTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH TRANSPLANTATIONSTYP, 2020–2029 (MILLIONEN USD)
TABELLE 59: KNOCHENMARKTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH TRANSPLANTATIONSTYP, 2020–2029 (MIO. USD)
TABELLE 60 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH ANWENDUNG, 2020–2029 (MIO. USD)
TABELLE 61 – MARKT FÜR DIAGNOSTIKANWENDUNGEN IM NAHEN OSTEN UND IN AFRIKA – TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 62 – TRANSPLANTATIONSDIAGNOSTIKINSTRUMENTE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 63: TRANSPLANTATIONSDIAGNOSESOFTWARE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSE IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 64 NAHER OSTEN UND AFRIKA – TRANSPLANTATIONSDIAGNOSTIK-REAGENZIEN AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 65 – MARKT FÜR FORSCHUNGSANWENDUNGEN IM NAHEN OSTEN UND IN AFRIKA FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 66 – TRANSPLANTATIONSDIAGNOSTIKINSTRUMENTE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 67: TRANSPLANTATIONSDIAGNOSESOFTWARE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSE IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 68 NAHER OSTEN UND AFRIKA – TRANSPLANTATIONSDIAGNOSTIK-REAGENZIEN AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 69 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 70: MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 71 SÜDAFRIKANISCHER MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 72 SÜDAFRIKA – INSTRUMENTE FÜR TRANSPLANTATIONSDIAGNOSTIK AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 73 SÜDAFRIKA AUTOMATISCHE PIPETTOREN UND DISPENSATOREN, NACH PRODUKTTYP, 2020–2029 VOLUMEN (EINHEITEN)
TABELLE 74 SÜDAFRIKA AUTOMATISCHE PIPETTOREN UND DISPENSATOREN, NACH PRODUKTTYP, 2020-2029 ASP (USD)
TABELLE 75: SÜDAFRIKANISCHER MARKT FÜR AUTOMATISIERTE SYSTEME IN DER TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 76 SÜDAFRIKA – TRANSPLANTATIONSDIAGNOSTIKINSTRUMENTE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 – VOLUMEN (EINHEITEN)
TABELLE 77 SÜDAFRIKA: TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 78 SÜDAFRIKA – TRANSPLANTATIONSDIAGNOSTIKINSTRUMENTE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 – VOLUMEN (EINHEITEN)
TABELLE 79 SÜDAFRIKA: TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 80 SÜDAFRIKA: TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 81 SÜDAFRIKA: TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029, MENGEN (EINHEITEN)
TABELLE 82 SÜDAFRIKA: TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 83 SÜDAFRIKA: TRANSPLANTATIONSDIAGNOSE-SOFTWARE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 84 SÜDAFRIKA: TRANSPLANTATIONSDIAGNOSTIK-REAGENZIEN AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 85 SÜDAFRIKA: REAGENZIEN ZUR TRANSPLANTATIONSDIAGNOSTIK AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029, VOLUMEN (EINHEITEN)
TABELLE 86 SÜDAFRIKA: REAGENZIEN ZUR TRANSPLANTATIONSDIAGNOSTIK AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 87 SÜDAFRIKANISCHER MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 88 SÜDAFRIKA: PCR-BASIERTE MOLEKULARE ASSAYS IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 89 SÜDAFRIKA: SEQUENZBASIERTE MOLEKULARE ASSAYS IM MARKT FÜR TRANSPLANTATDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 90 SÜDAFRIKANISCHER MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSTYP, 2020–2029 (MILLIONEN USD)
TABELLE 91 SÜDAFRIKA: TRANSPLANTATION FESTER ORGANE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSTYP, 2020–2029 (MILLIONEN USD)
TABELLE 92 SÜDAFRIKA: STAMMZELLTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSTYP, 2020–2029 (MIO. USD)
TABELLE 93 SÜDAFRIKA: WEICHTEILTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSTYP, 2020–2029 (MILLIONEN USD)
TABELLE 94 SÜDAFRIKA: KNOCHENMARKTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSTYP, 2020–2029 (MIO. USD)
TABELLE 95 SÜDAFRIKANISCHER MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 96 SÜDAFRIKANISCHER MARKT FÜR DIAGNOSTIKANWENDUNGEN UND TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 97 SÜDAFRIKA – INSTRUMENTE FÜR TRANSPLANTATIONSDIAGNOSTIK AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 98 SÜDAFRIKA: TRANSPLANTATIONSDIAGNOSE-SOFTWARE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 99 SÜDAFRIKA: TRANSPLANTATIONSDIAGNOSTIK-REAGENZIEN AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 100 SÜDAFRIKANISCHER MARKT FÜR FORSCHUNGSANWENDUNGEN UND TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 101 SÜDAFRIKA – INSTRUMENTE FÜR TRANSPLANTATIONSDIAGNOSTIK AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 102 SÜDAFRIKA: TRANSPLANTATIONSDIAGNOSE-SOFTWARE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 103 SÜDAFRIKA: TRANSPLANTATIONSDIAGNOSTIK-REAGENZIEN AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 104 SÜDAFRIKANISCHER MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 105 SÜDAFRIKANISCHER MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 106 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IN SAUDI-ARABIEN, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 107 SAUDI-ARABIEN – INSTRUMENTE FÜR TRANSPLANTATIONSDIAGNOSTIK AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 108 SAUDI-ARABIEN: AUTOMATISCHE PIPETTOREN UND DISPENSATOREN, NACH PRODUKTTYP, 2020–2029, VOLUMEN (EINHEITEN)
TABELLE 109 SAUDI-ARABIEN: AUTOMATISCHE PIPETTOREN UND DISPENSATOREN, NACH PRODUKTTYP, ASP 2020–2029 (USD)
TABELLE 110 SAUDI-ARABIEN: MARKT FÜR AUTOMATISIERTE SYSTEME IM TRANSPLANTATIONSDIAGNOSTIKBEREICH, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 111 SAUDI-ARABIEN – TRANSPLANTATIONSDIAGNOSTIKINSTRUMENTE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 – VOLUMEN (EINHEITEN)
TABELLE 112 SAUDI-ARABIEN – TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 113 SAUDI-ARABIEN – TRANSPLANTATIONSDIAGNOSTIKINSTRUMENTE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 – VOLUMEN (EINHEITEN)
TABELLE 114 SAUDI-ARABIEN – TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 115 SAUDI-ARABIEN – TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 116 SAUDI-ARABIEN – TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 – MENGEN (EINHEITEN)
TABELLE 117 SAUDI-ARABIEN – TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 118 SAUDI-ARABIEN: TRANSPLANTATIONSDIAGNOSE-SOFTWARE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 119 SAUDI-ARABIEN – TRANSPLANTATIONSDIAGNOSTIK-REAGENZIEN AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 120 SAUDI-ARABIEN – REAGENZIEN FÜR DIE TRANSPLANTATIONSDIAGNOSTIK AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 – VOLUMEN (EINHEITEN)
TABELLE 121 SAUDI-ARABIEN – REAGENZIEN FÜR DIE TRANSPLANTATIONSDIAGNOSTIK AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 122 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IN SAUDI-ARABIEN, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 123 SAUDI-ARABIEN: PCR-BASIERTE MOLEKULARE ASSAYS IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 124 SAUDI-ARABIEN: SEQUENZBASIERTE MOLEKULARE ASSAYS IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 125 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IN SAUDI-ARABIEN, NACH TRANSPLANTATIONSART, 2020–2029 (MIO. USD)
TABELLE 126 SAUDI-ARABIEN – TRANSPLANTATION FESTER ORGANE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSART, 2020–2029 (MIO. USD)
TABELLE 127 SAUDI-ARABIEN: STAMMZELLTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSTYP, 2020–2029 (MILLIONEN USD)
TABELLE 128 WEICHTEILTRANSPLANTATION IN SAUDI-ARABIEN AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSTYP, 2020–2029 (MIO. USD)
TABELLE 129 SAUDI-ARABIEN: KNOCHENMARKTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSART, 2020–2029 (MIO. USD)
TABELLE 130 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IN SAUDI-ARABIEN, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 131 SAUDI-ARABIEN – MARKT FÜR DIAGNOSTIKANWENDUNGEN UND TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 132 SAUDI-ARABIEN – INSTRUMENTE FÜR TRANSPLANTATIONSDIAGNOSTIK AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 133 SAUDI-ARABIEN: TRANSPLANTATIONSDIAGNOSE-SOFTWARE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 134 SAUDI-ARABIEN – TRANSPLANTATIONSDIAGNOSTIK-REAGENZ AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 135 SAUDI-ARABIEN – MARKT FÜR FORSCHUNGSANWENDUNGEN UND TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 136 SAUDI-ARABIEN – INSTRUMENTE FÜR TRANSPLANTATIONSDIAGNOSTIK AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 137 SAUDI-ARABIEN: TRANSPLANTATIONSDIAGNOSE-SOFTWARE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 138 SAUDI-ARABIEN – TRANSPLANTATIONSDIAGNOSTIK-REAGENZIEN AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 139 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IN SAUDI-ARABIEN, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 140 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IN SAUDI-ARABIEN, NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 141 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IN DEN VAE, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 142 INSTRUMENTE FÜR TRANSPLANTATIONSDIAGNOSTIK IN DEN VAE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 143 AUTOMATISCHE PIPETTOREN UND DISPENSATOREN IN DEN VAE, NACH PRODUKTTYP, 2020–2029, VOLUMEN (EINHEITEN)
TABELLE 144 AUTOMATISCHE PIPETTOREN UND DISPENSATOREN IN DEN VAE, NACH PRODUKTTYP, ASP 2020–2029 (USD)
TABELLE 145: MARKT FÜR AUTOMATISIERTE SYSTEME IN DER TRANSPLANTATIONSDIAGNOSTIK IN DEN VAE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 146 TRANSPLANTATIONSDIAGNOSTIKINSTRUMENTE IN DEN VAE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029, VOLUMEN (EINHEITEN)
TABELLE 147 TRANSPLANTATIONSDIAGNOSE-KITS IN DEN VAE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 148 TRANSPLANTATIONSDIAGNOSTIKINSTRUMENTE IN DEN VAE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029, VOLUMEN (EINHEITEN)
TABELLE 149 TRANSPLANTATIONSDIAGNOSE-KITS IN DEN VAE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 150 TRANSPLANTATIONSDIAGNOSE-KITS IN DEN VAE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 151 TRANSPLANTATIONSDIAGNOSE-KITS IN DEN VAE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029, MENGEN (EINHEITEN)
TABELLE 152 TRANSPLANTATIONSDIAGNOSE-KITS IN DEN VAE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 153 TRANSPLANTATIONSDIAGNOSESOFTWARE IN DEN VAE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 154 TRANSPLANTATIONSDIAGNOSTISCHE REAGENZIEN IN DEN VAE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 155 REAGENZIEN FÜR DIE TRANSPLANTATIONSDIAGNOSE IN DEN VAE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029, VOLUMEN (EINHEITEN)
TABELLE 156 REAGENZIEN FÜR DIE TRANSPLANTATIONSDIAGNOSE IN DEN VAE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 157 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IN DEN VAE, NACH TECHNOLOGIE, 2020–2029 (MIO. USD)
TABELLE 158: PCR-BASIERTE MOLEKULARE ASSAYS IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IN DEN VAE, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 159: VAE-MARKT FÜR SEQUENZBASIERTE MOLEKULARE ASSAYS IM TRANSPLANTATDIAGNOSTIKBEREICH, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 160 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IN DEN VAE, NACH TRANSPLANTATIONSART, 2020–2029 (MIO. USD)
TABELLE 161: TRANSPLANTATION FESTER ORGANE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IN DEN VAE, NACH TRANSPLANTATIONSTYP, 2020–2029 (MIO. USD)
TABELLE 162: STAMMZELLTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IN DEN VAE, NACH TRANSPLANTATIONSTYP, 2020–2029 (MIO. USD)
TABELLE 163 WEICHTEILTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IN DEN VAE, NACH TRANSPLANTATIONSTYP, 2020–2029 (MIO. USD)
TABELLE 164 KNOCHENMARKTRANSPLANTATION IN DEN VAE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSTYP, 2020–2029 (MIO. USD)
TABELLE 165 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IN DEN VAE, NACH ANWENDUNG, 2020–2029 (MIO. USD)
TABELLE 166 MARKT FÜR DIAGNOSTISCHE ANWENDUNGEN IN DEN VAE FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 167: TRANSPLANTATIONSDIAGNOSTIKINSTRUMENTE IN DEN VAE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 168 TRANSPLANTATIONSDIAGNOSESOFTWARE IN DEN VAE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 169 TRANSPLANTATIONSDIAGNOSTISCHE REAGENZIEN IN DEN VAE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 170 MARKT FÜR FORSCHUNGSANWENDUNGEN IN DEN VAE FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 171: TRANSPLANTATIONSDIAGNOSTIKINSTRUMENTE IN DEN VAE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 172 TRANSPLANTATIONSDIAGNOSESOFTWARE IN DEN VAE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 173 TRANSPLANTATIONSDIAGNOSTISCHE REAGENZIEN IN DEN VAE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 174 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IN DEN VAE, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 175 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IN DEN VAE, NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 176 ÄGYPTEN-MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 177 ÄGYPTEN – INSTRUMENTE FÜR TRANSPLANTATIONSDIAGNOSTIK AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 178 ÄGYPTEN AUTOMATISCHE PIPETTOREN UND DISPENSATOREN, NACH PRODUKTTYP, 2020–2029 VOLUMEN (EINHEITEN)
TABELLE 179 ÄGYPTEN AUTOMATISCHE PIPETTOREN UND DISPENSATOREN, NACH PRODUKTTYP, 2020-2029 ASP (USD)
TABELLE 180 ÄGYPTEN: MARKT FÜR AUTOMATISIERTE SYSTEME IM TRANSPLANTATIONSDIAGNOSTIKBEREICH, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 181 ÄGYPTEN – TRANSPLANTATIONSDIAGNOSTIKINSTRUMENTE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 – VOLUMEN (EINHEITEN)
TABELLE 182 ÄGYPTEN: TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 183 ÄGYPTEN – TRANSPLANTATIONSDIAGNOSTIKINSTRUMENTE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 – VOLUMEN (EINHEITEN)
TABELLE 184 ÄGYPTEN: TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 185 ÄGYPTEN: TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 186 ÄGYPTEN: TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029, MENGEN (EINHEITEN)
TABELLE 187 ÄGYPTEN: TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 188 ÄGYPTEN: TRANSPLANTATIONSDIAGNOSE-SOFTWARE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 189 ÄGYPTEN – TRANSPLANTATIONSDIAGNOSTIK-REAGENZ AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 190 ÄGYPTEN – REAGENZIEN FÜR DIE TRANSPLANTATIONSDIAGNOSE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029, VOLUMEN (EINHEITEN)
TABELLE 191 ÄGYPTEN – REAGENZIEN FÜR DIE TRANSPLANTATIONSDIAGNOSE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 192 ÄGYPTEN-MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 193 ÄGYPTEN: PCR-BASIERTE MOLEKULARE ASSAYS IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 194 ÄGYPTEN: SEQUENZBASIERTE MOLEKULARE ASSAYS IM MARKT FÜR TRANSPLANTATDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 195 ÄGYPTEN-MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSART, 2020–2029 (MILLIONEN USD)
TABELLE 196 ÄGYPTEN – TRANSPLANTATION FESTER ORGANE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSTYP, 2020–2029 (MILLIONEN USD)
TABELLE 197 ÄGYPTEN – STAMMZELLTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSTYP, 2020–2029 (MIO. USD)
TABELLE 198 WEICHTEILTRANSPLANTATION IN ÄGYPTEN AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSTYP, 2020–2029 (MIO. USD)
TABELLE 199 ÄGYPTEN: KNOCHENMARKTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSTYP, 2020–2029 (MILLIONEN USD)
TABELLE 200 ÄGYPTEN-MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 201 ÄGYPTEN – MARKT FÜR DIAGNOSTIKANWENDUNGEN UND TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 202 ÄGYPTEN – INSTRUMENTE FÜR TRANSPLANTATIONSDIAGNOSTIK AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 203 ÄGYPTEN: TRANSPLANTATIONSDIAGNOSE-SOFTWARE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 204 ÄGYPTEN – TRANSPLANTATIONSDIAGNOSTIK-REAGENZ AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 205 – ÄGYPTEN – MARKT FÜR FORSCHUNGSANWENDUNGEN UND TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 206 ÄGYPTEN – INSTRUMENTE FÜR TRANSPLANTATIONSDIAGNOSTIK AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 207 ÄGYPTEN: TRANSPLANTATIONSDIAGNOSE-SOFTWARE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 208 ÄGYPTEN – TRANSPLANTATIONSDIAGNOSTIK-REAGENZ AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 209 ÄGYPTEN-MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH ENDBENUTZER, 2020–2029 (MILLIONEN USD)
TABELLE 210 ÄGYPTEN-MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 211 ISRAELISCHER MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 212 ISRAELISCHES INSTRUMENT FÜR TRANSPLANTATIONSDIAGNOSTIK AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 213 ISRAEL AUTOMATISCHE PIPETTOREN UND DISPENSATOREN, NACH PRODUKTTYP, 2020–2029 VOLUMEN (EINHEITEN)
TABELLE 214 ISRAEL AUTOMATISCHE PIPETTOREN UND DISPENSATOREN, NACH PRODUKTTYP, 2020-2029 ASP (USD)
TABELLE 215 ISRAEL: MARKT FÜR AUTOMATISIERTE SYSTEME IM TRANSPLANTATIONSDIAGNOSTIKBEREICH, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 216 ISRAEL – TRANSPLANTATIONSDIAGNOSTIKINSTRUMENTE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 – VOLUMEN (EINHEITEN)
TABELLE 217 ISRAELISCHE TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 218 ISRAEL – TRANSPLANTATIONSDIAGNOSTIKINSTRUMENTE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029, VOLUMEN (EINHEITEN)
TABELLE 219 ISRAELISCHE TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 220 ISRAELISCHE TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 221 ISRAEL – TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 – MENGEN (EINHEITEN)
TABELLE 222 ISRAELISCHE TRANSPLANTATIONSDIAGNOSE-KITS AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 223 ISRAEL – TRANSPLANTATIONSDIAGNOSESOFTWARE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 224 ISRAEL – TRANSPLANTATIONSDIAGNOSTIK-REAGENZ AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 225 ISRAEL – REAGENZIEN FÜR DIE TRANSPLANTATIONSDIAGNOSTIK AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029, VOLUMEN (EINHEITEN)
TABELLE 226 ISRAEL – REAGENZIEN FÜR DIE TRANSPLANTATIONSDIAGNOSE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 ASP (USD)
TABELLE 227 ISRAELISCHER MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 228 ISRAEL: PCR-BASIERTE MOLEKULARE ASSAYS IM MARKT FÜR TRANSPLANTATDIAGNOSTIK, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 229 ISRAEL – SEQUENZBASIERTE MOLEKULARE ASSAYS IM MARKT FÜR TRANSPLANTATDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 230 ISRAELISCHER MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSART, 2020–2029 (MILLIONEN USD)
TABELLE 231 ISRAEL – TRANSPLANTATION FESTER ORGANE IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSTYP, 2020–2029 (MILLIONEN USD)
TABELLE 232 ISRAEL – STAMMZELLTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSTYP, 2020–2029 (MILLIONEN USD)
TABELLE 233 ISRAEL – WEICHTEILTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSTYP, 2020–2029 (MILLIONEN USD)
TABELLE 234 ISRAEL: KNOCHENMARKTRANSPLANTATION IM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH TRANSPLANTATIONSTYP, 2020–2029 (MILLIONEN USD)
TABELLE 235 ISRAELISCHER MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 236 ISRAELISCHER MARKT FÜR DIAGNOSTIKANWENDUNGEN UND TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 237 ISRAELISCHES INSTRUMENT FÜR TRANSPLANTATIONSDIAGNOSTIK AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 238 ISRAEL – TRANSPLANTATIONSDIAGNOSESOFTWARE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 239 ISRAEL – TRANSPLANTATIONSDIAGNOSTIK-REAGENZ AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 240 ISRAELISCHER MARKT FÜR FORSCHUNGSANWENDUNGEN UND TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 241 ISRAEL – INSTRUMENTE FÜR TRANSPLANTATIONSDIAGNOSTIK AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 242 ISRAEL – TRANSPLANTATIONSDIAGNOSE-SOFTWARE AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 243 ISRAEL – TRANSPLANTATIONSDIAGNOSTIK-REAGENZ AUF DEM MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 244 ISRAELISCHER MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH ENDBENUTZER, 2020–2029 (MILLIONEN USD)
TABELLE 245 ISRAELISCHER MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK, NACH VERTRIEBSKANAL, 2020–2029 (MILLIONEN USD)
TABELLE 246 RESTLICHER MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
Abbildungsverzeichnis
ABBILDUNG 1 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA: SEGMENTIERUNG
ABBILDUNG 2 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA: DATENTRIANGULATION
FIGURE 3 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET: DROC ANALYSIS
FIGURE 4 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET: MIDDLE EAST & AFRICA VS REGIONAL MARKET ANALYSIS
FIGURE 5 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET: COMPANY RESEARCH ANALYSIS
FIGURE 6 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET: INTERVIEW DEMOGRAPHICS
FIGURE 7 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET: MARKET APPLICATION COVERAGE GRID
FIGURE 8 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET: DBMR MARKET POSITION GRID
FIGURE 9 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET: VENDOR SHARE ANALYSIS
FIGURE 10 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET: SEGMENTATION
FIGURE 11 INCREASING USE OF TRANSPLANT DIAGNOSTICS IS EXPECTED TO DRIVE THE MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET IN THE FORECAST PERIOD
FIGURE 12 TRANSPLANT DIAGNOSTIC INSTRUMENT SEGMENT IS EXPECTED TO ACCOUNT FOR THE LARGEST SHARE OF THE MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET IN 2022 & 2029
FIGURE 13 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES OF THE MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET
FIGURE 14 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET: BY PRODUCT TYPE, 2021
FIGURE 15 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET: BY PRODUCT TYPE, 2022-2029 (USD MILLION)
FIGURE 16 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET: BY PRODUCT TYPE, CAGR (2022-2029)
FIGURE 17 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET: BY PRODUCT TYPE, LIFELINE CURVE
FIGURE 18 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET : BY TECHNOLOGY, 2021
FIGURE 19 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET : BY TECHNOLOGY, 2022-2029 (USD MILLION)
FIGURE 20 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET : BY TECHNOLOGY, CAGR (2022-2029)
FIGURE 21 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET : BY TECHNOLOGY, LIFELINE CURVE
FIGURE 22 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET : BY TRANSPLANT TYPE, 2021
FIGURE 23 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET : BY TRANSPLANT TYPE, 2022-2029 (USD MILLION)
FIGURE 24 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET : BY TRANSPLANT TYPE, CAGR (2022-2029)
FIGURE 25 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET : BY TRANSPLANT TYPE, LIFELINE CURVE
FIGURE 26 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET: BY APPLICATION, 2021
FIGURE 27 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET: BY APPLICATION, 2022-2029 (USD MILLION)
FIGURE 28 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET: BY APPLICATION, CAGR (2022-2029)
FIGURE 29 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET: BY APPLICATION, LIFELINE CURVE
FIGURE 30 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET : BY END USER, 2021
FIGURE 31 MIDDLE EAST & AFRICA TRANSPLANT DIAGNOSTICS MARKET : BY END USER, 2022-2029 (USD MILLION)
ABBILDUNG 32 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA: NACH ENDBENUTZER, CAGR (2022–2029)
ABBILDUNG 33 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA: NACH ENDBENUTZER, LIFELINE-KURVE
ABBILDUNG 34 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA: NACH VERTRIEBSKANAL, 2021
ABBILDUNG 35 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA: NACH VERTRIEBSKANAL, 2022–2029 (MILLIONEN USD)
ABBILDUNG 36 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA: NACH VERTRIEBSKANAL, CAGR (2022–2029)
ABBILDUNG 37 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA: NACH VERTRIEBSKANAL, LIFELINE-KURVE
ABBILDUNG 38 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA: ÜBERBLICK (2021)
ABBILDUNG 39 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA: NACH LÄNDERN (2021)
ABBILDUNG 40 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA: NACH LÄNDERN (2022 UND 2029)
ABBILDUNG 41 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA: NACH LÄNDERN (2021 UND 2029)
ABBILDUNG 42 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA: NACH PRODUKTTYP (2022–2029)
ABBILDUNG 43 MARKT FÜR TRANSPLANTATIONSDIAGNOSTIK IM NAHEN OSTEN UND IN AFRIKA: UNTERNEHMENSANTEIL 2021 (%)

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











