


Boiler de agua industrial de Asia-Pacífico, Presión de vapor, Boilers de alta presión, Boilers de agua de alta presión, Boilers de alta presión, etc.
¿Cuál es el tamaño y tasa de crecimiento de los boilers industriales de Asia y el Pacífico
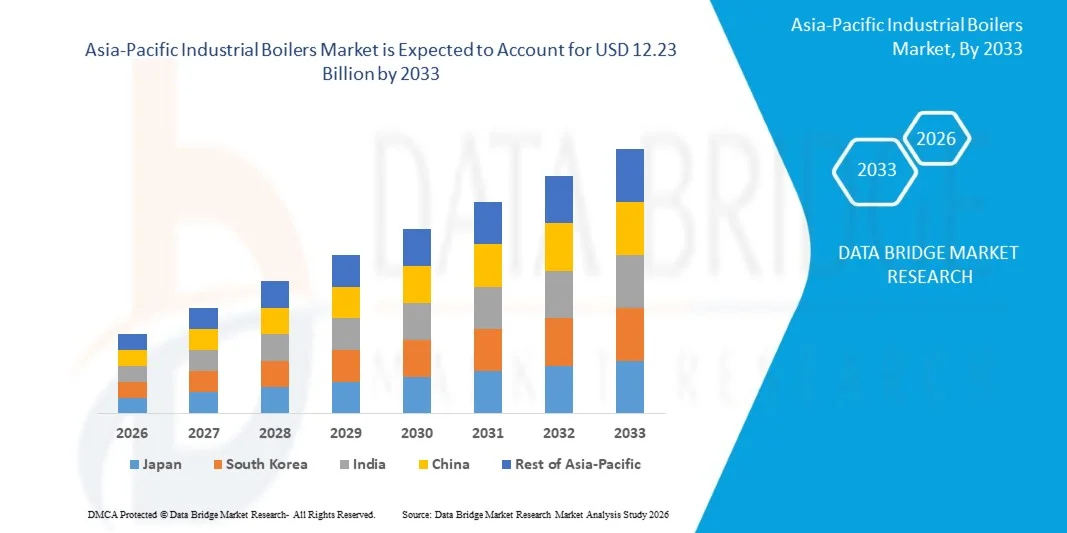
- Según el análisis de Data Bridge Market Research, se valoró el mercado de calderas industriales de Asia y el PacíficoUSD 7.28 billion in 2025y se prevé que alcanceUSD 12.23 mil millones en 2033, creciendo en unCAGR of 6.70% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por la rápida industrialización, la expansión de las actividades de fabricación, el aumento de la demanda de energía y el aumento de las inversiones en infraestructura industrial en las principales economías de Asia y el Pacífico.
- La creciente necesidad de sistemas eficientes de vapor y energía térmica, combinados con normas ambientales más estrictas y la modernización de las instalaciones de calderas de envejecimiento, es alentador que las industrias adopten tecnologías de alta eficiencia y de calderas más limpias. Los productos químicos y petroquímicos representaron el segmento de aplicación más grande en 2025, mientras que se prevé que el papel y la pulpa registrarán el crecimiento más rápido durante el período previsto.
Tamaño del mercado
- Valor mundial del mercado (2025): 7,28 dólares
- Valor de mercado esperado (2033): USD 12.23 millones
- CAGR prefabricado (2026-2033): 6.70%
- País líder en 2025: China
- País de cultivo más rápido: India
¿Cuáles son los principales Takeaways del mercado de boilers industriales Asia-Pacífico
- China dominaba el mercado de calderas industriales de Asia y el Pacífico con la mayor cuota de ingresos del 34% en 2025, apoyada por su gran base de fabricación, amplia infraestructura industrial y alta demanda de sistemas de calefacción por vapor y procesos.
- Se espera que la India sea el país de mayor crecimiento en un CAGR de 4,9% de 2026 a 2033, alimentado por la rápida industrialización, la ampliación de la capacidad de fabricación, el desarrollo de la infraestructura y el aumento de las inversiones en sistemas de calefacción industrial eficientes en la energía.
- El segmento de calderas de tubo de agua llevó al mercado con un 55% de participación en 2025, impulsado por su idoneidad para la generación de vapor de alta presión y aplicaciones industriales a gran escala
- Las calderas de tubo de fuego portadoras son el tipo de tubos de mayor crecimiento, proyectado para registrar un CAGR de 5,5%, lo que refleja el aumento de la demanda de sistemas de caldera compactos y rentables en pequeñas y medianas instalaciones industriales
- El segmento de calderas de alta presión dominaba la categoría de presión de vapor con una cuota de ingresos del 45% en 2025, liderada por una fuerte demanda de operaciones industriales de gran escala e intensivo de energía.
- Las calderas de procesos representaron el 55% de la cuota de mercado en 2025, preferida por el amplio requisito de energía térmica y de vapor en los procesos de fabricación.
- El segmento de calderas de biomasa es la categoría de combustible de más rápido crecimiento, con un CAGR del 7,0%, impulsado por el aumento de los esfuerzos para reducir la dependencia de combustibles fósiles y utilizar combustibles industriales renovables.
Report Scope and Asia-Pacific Industrial Boilers Market Segmentation
|
Atributos |
Asia-Pacific Industrial Boilers Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Asia y el Pacífico
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de boilers industriales de Asia y el Pacífico
- La tecnología industrial de calderas en Asia-Pacífico está cambiando hacia una mayor eficiencia y una menor emisión, y los operadores están reemplazando cada vez más las unidades de envejecimiento e integrando combustibles más limpios, recuperación de calor y controles avanzados de combustión en Asia.
- Por ejemplo, en mayo de 2024, Valmet anunció una actualización de la caldera de recuperación en Kuantum Papers Limited en Punjab, India. La modernización incluye una reconstrucción de menor caldera, nuevo economizador, sistemas de aire rediseñados y otras modificaciones de caldera destinadas a mejorar la eficiencia y la generación de vapor, lo que refleja el creciente cambio hacia la mejora de las calderas industriales existentes en lugar de depender únicamente de nuevas instalaciones.
- El monitoreo digital y los controles inteligentes son cada vez más importantes a medida que los fabricantes buscan eficiencia, emisiones y gestión de seguridad en tiempo real, apoyado por el programa de renovación de China, que mejoró 20 millones de unidades de equipo en 2024 y ahorrado en total 25 millones de toneladas de carbón estándar.
- Por ejemplo, en septiembre de 2024, Mitsubishi Heavy Industries reportó el desarrollo exitoso y la prueba de la tecnología de fibra de amoníaco para calderas de carbón, incluyendo la tecnología capaz de convertir más del 50% de combustible de caldera a amoníaco. Las pruebas confirmaron una combustión estable y redujeron las emisiones de NOx en comparación con la operación de carbón solo, demostrando el movimiento de la industria hacia tecnologías de calderas bajas en carbono en Japón y sobremar
- Los procesos de calor y vapor de baja temperatura representan aproximadamente el 70% del consumo mundial de energía industrial, fomentando la electrificación en Asia.
- Se están expandiendo los sistemas de biomasa, combustibles derivados de desechos y cogeneración, utilizando residuos locales y desechos municipales para producir vapor y energía para la industria.
¿Cuáles son los controladores clave del mercado de boilers industriales de Asia y el Pacífico
- La expansión industrial en Asia-Pacífico está aumentando la demanda de vapor y calor de procesos, especialmente en productos químicos, procesamiento de alimentos, papel, textiles, metales y fabricación automotriz, donde las calderas siguen siendo críticas. El valor añadido de fabricación de China aumentó 6,4% solo en 2025.
- Por ejemplo, en septiembre de 2024, Valmet anunció una orden de sistema de automatización para una nueva planta de cogeneración de 18 MW para una importante compañía de fertilizantes en la India occidental. El proyecto incluye una caldera fluida circulante y automatización integrada que cubre la caldera, la turbina y el equilibrio de la planta, lo que refleja la creciente demanda industrial de sistemas eficientes de cogeneración y de energía de procesos fiables.
- El aumento de la electricidad industrial y los requisitos de calor están apoyando la demanda de caldera, ya que los procesos de calor y vapor de baja temperatura representan aproximadamente el 70% del consumo mundial de energía industrial. China, la India y la ASEAN siguen mostrando importantes aumentos.
- Por ejemplo, en febrero de 2025, Bharat Heavy Electricals Limited (BHEL) obtuvo un pedido de la Corporación Damodar Valley para el paquete Isla Steam Generator (Boiler) para el paquete 2×660 MW Raghunathpur Thermal Power Station Phase-II en Bengala Occidental, incluyendo tecnología de calderas supercriticas y equipos de control de emisiones SOx de alta eficiencia. El proyecto demuestra una inversión continua en infraestructuras de calderas de mayor eficiencia a gran escala para satisfacer las crecientes necesidades de electricidad y energía industrial de la India.
- Los programas gubernamentales de eficiencia energética abarcan 1.333 industrias indias de gran densidad de energía e informan 25.78 millones de toneladas de ahorros, fomentando la modernización, la eficiencia y las operaciones industriales más limpias en todos los sectores manufactureros.
¿Qué factores están reforzando el crecimiento del mercado de los boilers industriales de Asia y el Pacífico
- Los altos costos de capital y las limitaciones de financiación pueden retrasar la modernización de las calderas, especialmente cuando el control de la contaminación, la conversión de combustible, la automatización y las mejoras de eficiencia requieren inversiones simultáneas a escala
- Por ejemplo, en noviembre de 2025, la Agencia Internacional de Energía informó que 2024 precios de energía industrial eran aproximadamente USD 3–10/GJ para carbón, USD 4–25/GJ para gas natural, y USD 20–60/GJ para electricidad. La gran diferencia de costes puede hacer que la adopción de pilas eléctricas sea menos atractiva económicamente para los usuarios industriales intensivos en energía, especialmente cuando los precios de la electricidad siguen siendo sustancialmente superiores a los costos convencionales de combustible de caldera.
- La economía de combustible también puede desalentar el cambio de carbón a energía eléctrica o combustibles limpios en operaciones sensibles a los precios. El IEA reporta 2024 precios de energía industrial de USD 3-10/GJ para carbón, USD 4–25/GJ para gas natural, y USD 20–60/GJ para electricidad.
- Por ejemplo, en febrero de 2026, la Comisión para la Gestión de la Calidad del Aire (CAQM) emitió requisitos más estrictos para las industrias de todo Delhi-NCR, incluidas las industrias que operan calderas y calentadores de fluido térmico. La dirección establece un límite de emisión de 50 mg/Nm3 PM para industrias especificadas, con cumplimiento a partir del 1 de agosto de 2026, para industrias grandes y medianas, que requieren instalaciones afectadas para instalar o reequilibrar equipos de control de aire. Este requisito reglamentario puede aumentar la carga de capital y cumplimiento asociada a operaciones y mejoras industriales de caldera.
- Tales necesidades de reacondicionamiento pueden aumentar la complejidad de los proyectos y ampliar los períodos de ejecución, en particular para las plantas operativas con ventanas de cierre limitado y presupuestos de inversión.
¿Cómo se aumenta el mercado de los boilers industriales de Asia y el Pacífico
El mercado de calderas industriales de Asia y el Pacífico se segmenta sobre la base de métodos de tubería, presión de vapor, uso de vapor, tipo de combustible, tipo de producto, potencia de caldera, e industria.
- Mediante Métodos de Tubing
Sobre la base de los métodos de tubería, el mercado de calderas industriales de Asia y el Pacífico se segmenta en calderas de tubo de fuego portadoras y calderas de tubo de agua. El segmento de calderas de tubo de agua dominaba el mercado con 55% de participación en 2025, debido a su idoneidad para la generación de vapor de alta presión y aplicaciones industriales a gran escala. Estas calderas son ampliamente utilizadas en todo tipo de productos químicos, petroquímicos, manufactura, procesamiento de alimentos y otras industrias de vapor. Su configuración permite una transferencia de calor eficiente y soporta operaciones de alta capacidad que requieren disponibilidad continua de vapor. El aumento de la modernización industrial también fomenta la sustitución de los sistemas de calderas más antiguos con tecnologías más eficientes para el agua. Su capacidad para integrar sistemas avanzados de combustión, recuperación de calor y control de emisiones está apoyando aún más la adopción. La amplia aplicabilidad de los sistemas de tubos de agua sigue reforzando su posición de liderazgo en el mercado regional.
Se prevé que el segmento de calderas de tubos de fuego portadores registrará el crecimiento más rápido en CAGR del 5,5% durante el período previsto, impulsado por el aumento de la demanda de sistemas de caldera compactos y eficientes en costos en instalaciones industriales pequeñas y medianas. Estas calderas ofrecen una construcción comparativamente sencilla y una instalación sencilla. Su idoneidad para aplicaciones de baja y media presión los hace atractivos para el procesamiento de alimentos, hospitales, lavanderías y fabricación de luz. El aumento de la sustitución de las unidades de calderas de envejecimiento está creando una demanda adicional de sistemas de tubos de fuego empaquetados. Las mejoras en la tecnología de quemadores y los controles digitales también están mejorando la eficiencia operativa. Se espera que la creciente industrialización en las economías emergentes de Asia y el Pacífico apoye la adopción continua de esta configuración de calderas.
- Por presión de vapor
Sobre la base de la presión de vapor, el mercado de calderas industriales de Asia y el Pacífico se segmenta en calderas de alta presión, calderas de presión media y calderas de baja presión. El segmento de calderas de alta presión dominaba el mercado con una cuota del 45% en 2025, respaldada por una fuerte demanda de operaciones industriales de gran escala e intensivo de energía. Las calderas de alta presión son esenciales cuando los procesos de producción requieren volúmenes sustanciales de vapor a presión elevada y temperatura. Los productos químicos, petroquímicos, refinerías, metales y grandes instalaciones de fabricación son usuarios importantes de estos sistemas. Su capacidad para producir vapor estable es compatible con procesos industriales continuos y exigentes. La expansión de la capacidad industrial aumenta aún más el requisito de sistemas de vapor de alto rendimiento. El creciente énfasis en la eficiencia térmica también fomenta la inversión en tecnologías avanzadas de calderas de alta presión.
Se prevé que el segmento de calderas de presión media registrará el crecimiento más rápido en la CAGR del 5,2% durante el período previsto, con el apoyo de la creciente demanda de instalaciones de fabricación y procesamiento de tamaño mediano. Estos sistemas proporcionan un equilibrio entre la capacidad de vapor, la eficiencia operativa y el costo de instalación. Son muy adecuados para industrias que requieren vapor de proceso fiable sin los requisitos de presión más altos de las principales instalaciones de energía y petroquímica. El crecimiento en productos farmacéuticos, procesamiento de alimentos, textiles y fabricación general está creando nuevas aplicaciones. Los sistemas de presión media también son adecuados para los proyectos de modernización que implican la sustitución de equipo antiguo. Se espera que sus características operacionales flexibles apoyen el aumento de la adopción en toda la región.
- Por Steam Usage
Sobre la base del uso de vapor, el mercado de calderas industriales de Asia y el Pacífico se segmenta en calderas de proceso, calderas de utilidad y calderas marinas. El segmento de calderas de proceso dominaba el mercado con 55% de participación en 2025, impulsado por el amplio requisito de vapor y energía térmica a través de procesos de fabricación. Las calderas de proceso son ampliamente utilizadas para calefacción, secado, cocina, esterilización, evaporación y procesamiento químico. El procesamiento de alimentos, productos farmacéuticos, productos químicos, pulpa y papel y textiles representan aplicaciones importantes. La producción industrial continua requiere disponibilidad de vapor confiable, apoyando la inversión en sistemas de carga de procesos dedicados. El aumento de la actividad manufacturera en Asia y el Pacífico está fortaleciendo aún más la demanda de vapor de proceso. Su amplia base de aplicaciones hace calderas de proceso la categoría de uso de vapor líder en el mercado regional.
Se prevé que el segmento de calderas de utilidad registrará el crecimiento más rápido en la CAGR del 5,0%, con el apoyo del aumento del desarrollo de instalaciones industriales integradas y sistemas de utilidad centralizados. Las calderas Utility pueden suministrar vapor y energía térmica a múltiples procesos dentro de grandes complejos de fabricación. La expansión de parques industriales y grupos de procesamiento está creando requisitos adicionales para la infraestructura centralizada de generación de vapor. Los sistemas de utilidad modernos pueden incorporar tecnologías de automatización, recuperación de calor y control de emisiones mejoradas. La creciente demanda de servicios fiables y eficientes de plantas está apoyando nuevas instalaciones y proyectos de sustitución. Se espera que el desarrollo de grandes instalaciones industriales en las economías emergentes de Asia y el Pacífico fortalezca aún más este segmento.
- Por tipo de combustible
Sobre la base del tipo de combustible, el mercado de calderas industriales de Asia y el Pacífico se segmenta en calderas de carbón, calderas de aceite, calderas de gas, calderas de biomasa y otras. El segmento de calderas disparadas de gas dominaba el mercado con 35% de participación en 2025, apoyado por el aumento de la preferencia por la combustión limpia y la eficiente generación de vapor industrial. Los sistemas alimentados por gas generalmente proporcionan emisiones más bajas que los sistemas convencionales de carbón y aceite, permitiendo un control preciso de la combustión. Se aplican ampliamente en el procesamiento de alimentos, productos químicos, productos farmacéuticos, fabricación y otras instalaciones industriales. La expansión de la infraestructura de gas en las principales economías asiáticas está mejorando el acceso al gas natural para los usuarios industriales. Las normas ambientales también alientan a las industrias a la transición hacia combustibles de baja emisión. Estos factores siguen fortaleciendo el papel de las calderas a gas en todo el mercado regional.
Se prevé que el segmento de calderas de biomasa registrará el crecimiento más rápido en la CAGR del 7,0% durante el período previsto, impulsado por el aumento de los esfuerzos para reducir la dependencia de combustibles fósiles y utilizar combustibles industriales renovables. Asia-Pacífico tiene importantes residuos agrícolas y forestales adecuados para la combustión de biomasa industrial. Las cáscaras de arroz, el bagazo, los residuos de madera y otros recursos de biomasa pueden proporcionar combustible disponible localmente para la generación de vapor. Las empresas industriales están evaluando cada vez más la biomasa como parte de sus estrategias de descarbonización y costos energéticos. Las mejoras en la combustión, el manejo de combustible y las tecnologías de alimentación automatizadas también están mejorando la fiabilidad de funcionamiento. Se espera que el aumento del apoyo gubernamental a las operaciones industriales de energía renovable y menos carbono acelere la adopción de biomasa.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado de calderas industriales Asia-Pacífico se segmenta en caldera de agua caliente condensada, caldera de agua caliente integrada, caldera de vapor integrada condensada, caldera de vapor de condensación dividida, caldera de vapor eléctrica calentado, calderas eléctricas de agua caliente y otros. El segmento de calderas de agua caliente de condensación dominaba el mercado con un 30% de participación en 2025, apoyado por la creciente demanda de sistemas eficientes de energía térmica. Condensing technology enables recovery of heat from exhaust gases, improving fuel use and overall operating efficiency. Estas calderas son cada vez más consideradas en proyectos de modernización donde los usuarios industriales buscan reducir el consumo energético. Su configuración compacta admite la instalación en instalaciones con espacio limitado de equipo. Los controles avanzados pueden mejorar aún más la gestión de la temperatura y el rendimiento del sistema. El enfoque en la eficiencia energética y los menores costos de funcionamiento sigue apoyando la demanda de soluciones de condensación de calderas.
Se proyecta que el segmento de caldera de vapor calentado eléctrico registrará el crecimiento más rápido en la CAGR del 8,0%, impulsado por el aumento de la electrificación industrial y los esfuerzos para reducir las emisiones de combustión in situ. Las calderas de vapor eléctricas pueden proporcionar una generación de vapor precisa y rápidamente controlable para aplicaciones industriales seleccionadas. Son particularmente relevantes cuando se dispone de electricidad fiable y se está reduciendo la combustión directa de combustibles fósiles. Los diseños compactos también pueden simplificar la instalación en comparación con ciertos sistemas convencionales de combustible. La integración con electricidad baja en carbono puede mejorar aún más su perfil ambiental. Se espera que cada vez más iniciativas de descarbonización industrial apoyen una adopción más fuerte de tecnologías de generación de vapor eléctrico.
- By Boiler Horsepower
Sobre la base de la potencia de la caldera, el mercado de calderas industriales de Asia y el Pacífico se segmenta en 10-150 BHP, 151-300 BHP y 301-600 BHP. El segmento 10-150 BHP dominaba el mercado con un porcentaje del 45% en 2025, apoyado por una amplia demanda de pequeñas y medianas instalaciones industriales. Estos sistemas son ampliamente utilizados para aplicaciones de calefacción de procesos, generación de vapor, saneamiento y agua caliente. Las instalaciones de procesamiento de alimentos, farmacéuticas, hospitales, lavanderías y manufacturas más pequeñas representan importantes usuarios. Su configuración relativamente compacta admite la instalación donde se limita la disponibilidad espacial. Los diseños estandarizados también pueden simplificar las actividades de mantenimiento y sustitución. La amplia gama de aplicaciones y requisitos de inversión comparativamente manejables siguen apoyando la posición líder del segmento.
Se prevé que el segmento de 301-600 BHP registrará el crecimiento más rápido en la CAGR del 5,8% durante el período previsto, impulsado por la expansión de las instalaciones de fabricación y procesamiento industrial a gran escala. Estos sistemas proporcionan mayor capacidad de generación de vapor para las operaciones con requisitos sustanciales y continuos de energía térmica. Los productos químicos, el procesamiento de alimentos, la pulpa y el papel, los productos farmacéuticos y la fabricación automotriz pueden requerir calderas de mayor capacidad para apoyar la expansión de la producción. Las inversiones industriales en las economías emergentes de Asia y el Pacífico están creando nuevas oportunidades para sistemas más grandes. La modernización de las instalaciones existentes también genera demanda de sustitución de equipo de mayor capacidad. Se espera que cada vez más hincapié en la generación de vapor centralizada y eficiente acelere la adopción en esta categoría.
- Por industria
Sobre la base de la industria, el mercado de calderas industriales de Asia y el Pacífico se centra en la industria alimentaria, cervecerías, lavanderías y empresa de limpieza, construcción, farmacéutica, automotriz, pulpa y papel, hospitales, agricultura, embalaje y otros. El segmento de la industria alimentaria dominó el mercado con un 25% de participación en 2025, con el apoyo de un amplio uso de vapor y agua caliente para cocinar, esterilizar, secar, limpiar y procesar alimentos. El creciente consumo de alimentos procesados en Asia y el Pacífico está aumentando la capacidad de producción y aumentando la demanda de sistemas fiables de energía térmica. Los fabricantes de alimentos requieren un suministro estable de vapor para mantener la eficiencia de producción y la calidad de los productos consistentes. La automatización y modernización de las instalaciones de procesamiento están apoyando aún más las instalaciones de calderas. Las tecnologías de caldera eficientes en la energía también están adquiriendo atención a medida que los productores de alimentos tratan de gestionar los costos operativos. Por lo tanto, la Industria Alimentaria sigue siendo una importante esfera de aplicación dentro del mercado regional de trabajadores industriales.
Se prevé que el segmento de pulpa y papel registrará el crecimiento más rápido en la CAGR del 6,0% durante el período previsto, impulsado por la creciente demanda de papel, tejido, papel especial y productos de embalaje en Asia-Pacífico. La producción de papel depende en gran medida del vapor para la pulpación, secado, evaporación y otras actividades de procesamiento. La expansión del comercio electrónico y el embalaje de bienes de consumo está aumentando la demanda regional de materiales de embalaje basados en papel. Los modernos molinos de papel también están invirtiendo en sistemas eficientes de caldera y soluciones de recuperación de calor para reducir el consumo de energía. Las tecnologías de la biomasa y la recuperación son cada vez más importantes para los molinos que buscan fuentes de energía más sostenibles. Se espera que la ampliación y modernización continuas de la capacidad de fabricación de papel apoyen el rápido crecimiento de este segmento.
¿Qué país posee la mayor parte del mercado de boletines industriales de Asia y el Pacífico
- China dominaba el mercado de calderas industriales de Asia y el Pacífico con la mayor cuota de ingresos del 34% en 2025, apoyada por su gran base de fabricación, amplia infraestructura industrial y alta demanda de sistemas de calefacción por vapor y procesos.
- El país también se beneficia de la infraestructura industrial a gran escala, la continua expansión de la capacidad de fabricación y la modernización de las instalaciones de calderas de envejecimiento. El aumento de la adopción de tecnologías de calderas energéticamente eficientes y de baja emisión, junto con la creciente demanda de sistemas de calefacción de procesos fiables, sigue fortaleciendo la posición líder de China en el mercado de calderas industriales de Asia y el Pacífico
India Industrial Boilers Market Insight
El mercado de calderas industriales de la India se está expandiendo debido al aumento de la industrialización, la actividad manufacturera y la creciente demanda de calor de procesos en industrias de gran densidad energética. El procesamiento de alimentos, productos farmacéuticos, productos químicos, textiles, papel y otros sectores manufactureros requieren sistemas fiables de generación de vapor para operaciones continuas de producción. Las iniciativas de eficiencia energética industrial del país también fomentan las industrias para modernizar el equipo y mejorar el rendimiento energético. El programa de desarrollo, achieve y comercio de la India abarca actualmente industrias de gran densidad de energía y promueve reducciones en el consumo de energía industrial. Además, el creciente interés por los combustibles más limpios, la biomasa y los sistemas eficientes de calderas está apoyando la modernización de la tecnología en instalaciones industriales.
Japón Industrial Boilers Market Insight
El mercado de calderas industriales de Japón es testigo de un desarrollo constante debido a la fuerte insistencia en la eficiencia energética, la modernización industrial y las tecnologías de energía térmica con bajas emisiones de carbono. Las empresas industriales están explorando cada vez más sistemas avanzados de caldera y tecnologías de conversión de combustible para mejorar el rendimiento energético y reducir las emisiones. Japón también está desarrollando tecnologías de fijación de amoníaco para calderas con carbón como parte de su transición más amplia hacia sistemas de energía con bajas emisiones de carbono. Mitsubishi Heavy Industries ha estado desarrollando tecnologías de conversión de combustible de amoníaco para calderas con carbón y ha reportado avances hacia aplicaciones prácticas de calderas. Estos avances tecnológicos contribuyen a la modernización del panorama tecnológico de calderas de Japón y apoyan la demanda de soluciones avanzadas de calefacción industrial.
Corea del Sur Industrial Boilers Market Insight
El mercado de calderas industriales de Corea del Sur cuenta con el apoyo del sector manufacturero avanzado del país, incluidos los productos químicos, la automoción, la electrónica, el procesamiento de alimentos y otras industrias que requieren mucha energía. Las instalaciones industriales requieren sistemas fiables de vapor y agua caliente para las operaciones de fabricación y utilidad, sosteniendo la demanda de tecnologías eficientes de calderas. La Agencia de Energía de Corea mantiene normas específicas de eficiencia de la caldera que abarcan la medición del rendimiento de la caldera, cálculos de equilibrio térmico, gestión de la eficiencia y pruebas de rendimiento. La agencia también opera un programa de certificación de alta eficiencia para calderas industriales y de construcción de gas, alentando a los fabricantes a desarrollar y comercializar equipos más eficientes. Estas normas y actividades de certificación centradas en la eficiencia están apoyando la modernización continua de los sistemas de calderas industriales en Corea del Sur.
Indonesia Industrial Boilers Market Insight
El mercado de calderas industriales de Indonesia se desarrolla junto con la expansión y transición de fabricación del país hacia sistemas de energía industrial de menor carbono. Las industrias que incluyen procesamiento de alimentos, pulpa y papel, productos químicos, textiles y otras actividades de fabricación dependen de calderas para el vapor de proceso y la energía térmica. El Gobierno también está examinando alternativas más limpias para las operaciones de calderas como parte de su programa más amplio de transición energética. En mayo de 2025, el Ministerio de Energía y Recursos Minerales de Indonesia, junto con JICA, organizó un taller técnico centrado específicamente en la cofiación de amoníaco y biomasa para calderas, destacando el creciente interés en tecnologías de calderas de menor carbono. Esas iniciativas están prestando cada vez más atención a la diversificación del combustible y a la generación de vapor industrial más sostenible en Indonesia.
¿Cuáles son las mejores empresas del mercado de boilers industriales Asia-Pacífico
La industria de calderas industriales de Asia y el Pacífico está dirigida principalmente por empresas bien establecidas, entre ellas:
- Thermax Limited(India)
- Forbes Marshall Pvt. Ltd. (India)
- Bharat Heavy Electricals Limited(India)
- Isgec Heavy Engineering Ltd. (India)
- Mitsubishi Heavy Industries, Ltd. (Japón)
- IHI Corporation (Japón)
- TAKUMA Co. (Japón)
- MIURA CO., LTD. (Japón)
- Kawasaki Heavy Industries, Ltd. (Japón)
- Doosan Enerbility. (Corea del Sur)
- Hangzhou Boiler Group Industrial Boiler Co., Ltd (China)
- ZOZEN caldera Co., Ltd. (China)
- Valmet (Finlandia)
- ANDRITZ (Austria)
- Bosch Industriekessel GmbH (Alemania)
- Babcock & Wilcox Enterprises, Inc. (U.S.)
- Fulton (U.S.)
- Clayton Industries (U.S.)
- Hurst Boiler " Welding Company, Inc. (Estados Unidos)
- Boiler superior (U.S.)
¿Cuáles son los últimos desarrollos en Asia-Pacífico Industrial Boilers Market
- En septiembre de 2025, Mitsubishi Heavy Industries (MHI) anunció la terminación del desarrollo de la tecnología de conversión de combustible de amoníaco para calderas de carbón, incluyendo los quemadores de amoníaco monocombustible diseñados para sistemas de calderas circulares y opuestos. El desarrollo tiene por objeto permitir una sustitución más alta del combustible de amoníaco manteniendo una combustión estable y apoyando el funcionamiento de la infraestructura de caldera existente en Japón y en el extranjero. Este desarrollo pone de relieve el creciente interés en la conversión de combustible amoniaco como vía para descarbonizar los sistemas convencionales de calderas.
- En febrero de 2025, Bharat Heavy Electricals Limited (BHEL) obtuvo un pedido importante de Damodar Valley Corporation para el paquete Steam Generator (Boiler) Island basado en la tecnología supercritica para el 2×660 MW Raghunathpur Thermal Power Station Phase-II en West Bengal, India. El alcance de BHEL abarca el diseño, ingeniería, fabricación, suministro, erección, pruebas y puesta en marcha de la isla de caldera y auxiliares asociados, junto con equipos de control de emisiones SOx altamente eficientes. El orden pone de relieve la inversión continua en sistemas de calderas de alta eficiencia y gran capacidad y tecnologías de control de emisiones en el sector energético de la India.
- En mayo de 2024, Valmet anunció una actualización de la caldera de recuperación en Kuantum Papers Limited en Punjab, India. El proyecto consiste en reconstruir el horno inferior, instalar un nuevo economizador, y mejorar los sistemas de aire y otros auxiliares de caldera para mejorar el rendimiento de la pila de recuperación y aumentar la generación de vapor específica. La actualización demuestra la modernización creciente de los activos de calderas industriales existentes en el sector de la pulpa y papel de la India para mejorar la eficiencia y el rendimiento operativo.
- En junio de 2023, Valmet anunció una orden para suministrar tecnologías clave de molino de pulpa, incluyendo una caldera de recuperación, al nuevo molino de pulpa de Shandong Huatai Paper en la provincia de Shandong, China. La instalación está diseñada para producir volúmenes sustanciales de pulpa e incluye una caldera de recuperación como parte del paquete de tecnología de molino integrado. El proyecto refleja la inversión continua en sistemas de calderas industriales modernos dentro del sector manufacturero de pulpa y papel en expansión de China, con énfasis en el rendimiento energético y el cumplimiento de los estrictos requisitos de emisión.
- En diciembre de 2021, Valmet anunció que suministraría una caldera de cama fluidizada y un sistema de limpieza de gases de efecto invernadero a Tahara Biomass Power LLC en Japón. La nueva caldera está diseñada para proporcionar una generación de energía estable a alta eficiencia térmica al tiempo que reduce las emisiones de dióxido de carbono, con pellets de madera como el principal combustible. El proyecto ilustra la creciente adopción por Japón de tecnología de calderas basadas en la biomasa como parte de su cambio hacia la generación de energía de baja emisión.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











