



Segmentación del mercado de dispositivos de inflado en Asia-Pacífico por tipo (dispositivo de inflado analógico y dispositivo de inflado digital), capacidad (dispositivo de inflado de 20 ml, dispositivo de inflado de 25 ml, dispositivo de inflado de 30 ml y dispositivo de inflado de 60 ml), aplicación (cardiología intervencionista, procedimientos vasculares periféricos, radiología intervencionista, procedimientos urológicos, procedimientos gastroenterológicos y otros), presión (30 atm, 40 atm, 55 atm y otros), función (despliegue de stents y administración de fluidos), usuario final (hospitales, laboratorios intervencionistas y clínicas), canal de distribución (licitación directa, ventas minoristas y distribuidores externos): tendencias y pronóstico del sector hasta 2033.
¿Cuál es el mercado de dispositivos de inflación Asia-Pacífico Tamaño y tasa de crecimiento
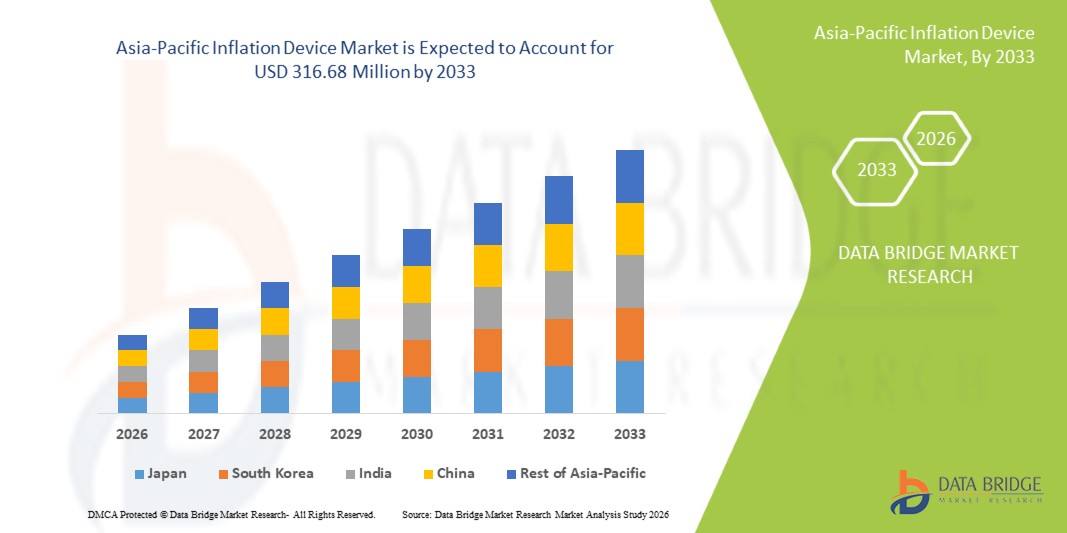
- El tamaño del mercado de dispositivos de inflación de Asia y el Pacífico se valoró enUSD 197.19 millones en 2025y se espera que alcanceUSD 316.68 million by 2033, aCAGR of 6.10%durante el período previsto
- La expansión del mercado está impulsada principalmente por el creciente número de procedimientos cardiovasculares, gastrointestinales y de intervención vascular en países importantes como China, India, Japón y Corea del Sur, lo que da lugar a una creciente demanda de sistemas de inflación precisos y fiables
- Además, mejoras rápidas en la infraestructura sanitaria, aumento de la adopción decirugías mínimamente invasivas, y mayores inversiones en herramientas avanzadas de cardiología intervencionista están acelerando la penetración del mercado
¿Cuáles son los principales Takeaways of Asia-Pacific Inflation Device Market
- Los dispositivos de inflación críticos para la inflación controlada de globos durante la cardiología intervencional, la radiología, los procedimientos vasculares y gastrointestinales son cada vez más integrales para el panorama de tratamiento mínimamente invasivo de la región debido a su precisión, características de seguridad y compatibilidad con diversos catéteres y sistemas de stent
- La creciente demanda en Asia y el Pacífico se debe principalmente a la creciente carga de las enfermedades cardiovasculares y vasculares, la rápida adopción de cirugías mínimamente invasivas y las mejoras continuas en la infraestructura sanitaria en los principales mercados como China, India, Japón y Corea del Sur
- China dominaba el mercado de dispositivos de inflación de Asia y el Pacífico con una cuota de ingresos del 38,5% en 2025, respaldada por altos volúmenes de procedimientos, una fuerte inversión en laboratorios avanzados de catequesis y una mayor disponibilidad de sistemas de inflación a través de fabricantes nacionales y mundiales, mientras que Japón mantiene una demanda significativa debido a su ecosistema de salud intervencionista maduro
- Se espera que la India sea la región de mayor crecimiento durante el período previsto, impulsada por el aumento de los procedimientos de angioplastia, la ampliación de las redes de atención terciaria y la creciente penetración de las herramientas quirúrgicas digitales en los dominios de cardiología y radiología
- El segmento de los dispositivos de inflación analógica dominaba el mercado de Asia y el Pacífico con una cuota de mercado del 52,9% en 2025, impulsada por su eficacia en función de los costos, fiabilidad y adopción generalizada en hospitales y laboratorios de intervención, lo que los convierte en la opción preferida para procedimientos cardiovasculares y radiológicos de alto volumen
Report Scope and Asia-Pacific Inflation Device Market Segmentation
|
Atributos |
Asia-Pacific Inflation Device Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Asia y el Pacífico
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuáles son las tendencias del mercado de dispositivos de inflación de Asia y el Pacífico
“Precisión mejorada a través de la integración digital y el monitoreo inteligente”
- Una tendencia significativa y aceleradora en el mercado de dispositivos de inflación Asia-Pacífico es la profundización de la integración de los medidores de presión digital y los sistemas de monitoreo inteligente que mejoran la precisión procesal y el control clínico durante las aplicaciones de intervención
- Por ejemplo, avanzados dispositivos de inflación digital lanzados por empresas como Medtronic y Boston Scientific cuentan con pantallas de alta resolución, retroalimentación de presión en tiempo real exacta y ergonomía mejorada, lo que permite a los clínicos realizar inflación de globos con mayor consistencia y confianza
- La integración digital en dispositivos de inflación permite capacidades como la estabilización automática de presión, ciclos optimizados de deflación y alertas inteligentes para una resistencia anormal. Por ejemplo, varios sistemas nuevos utilizansensores inteligentesmejorar la precisión de detección de presión y apoyar a los clínicos identificando irregularidades durante el despliegue de stent o angioplastia
- La integración ininterrumpida de los dispositivos de inflación con sistemas de imagen de laboratorio de cath y plataformas de intervención más amplias facilita la gestión centralizada de los datos de procedimiento. Mediante una interfaz unificada, los médicos pueden supervisar las métricas de inflación junto con las imágenes y las vitales de los pacientes, permitiendo un entorno procesal más sincronizado
- Esta tendencia hacia sistemas de inflación más avanzados, intuitivos e interconectados está remodelando las expectativas de precisión procesal en hospitales y laboratorios de catequería. En consecuencia, empresas como Terumo están desarrollando soluciones de inflación digital con controles automáticos de presión, mayor visibilidad y mayor compatibilidad con el flujo de trabajo
- La demanda de dispositivos de inflación que ofrecen una integración digital perfecta y una mayor precisión está creciendo rápidamente tanto en hospitales de alto volumen como en laboratorios de intervención, ya que los proveedores de atención médica priorizan la eficiencia, la seguridad y mejores resultados de los pacientes
Dinámica del mercado de dispositivos de inflación Asia-Pacífico
Conductor
“La necesidad de crecimiento debido al aumento de los volúmenes de procedimientos intervencionales y la adopción mínimamente invasiva”
- La creciente prevalencia de las condiciones cardiovasculares, vasculares periféricas y gastrointestinales en las naciones de Asia y el Pacífico, junto con la aceleración de la adopción de procedimientos mínimamente invasivos, es un factor importante que alimenta la demanda de dispositivos de inflación
- Por ejemplo, en marzo de 2025, varios de los principales hospitales terciarios de China y la India ampliaron sus unidades de cardiología y radiología intervencionistas, adoptando dispositivos de inflación de nueva generación para apoyar el creciente volumen de angioplastia y procedimientos de despliegue de stent, lo que motivó el crecimiento del mercado durante el período previsto
- A medida que los médicos buscan una mayor precisión y una mayor seguridad procesal, los dispositivos de inflación proporcionan una presión controlada, un seguimiento preciso y una mayor fiabilidad en comparación con las herramientas convencionales, convirtiéndolos en un componente esencial de los flujos de trabajo intervencionistas modernos
- Además, el creciente uso de catéteres de balón, sistemas de stent y herramientas terapéuticas mínimamente invasivas está fortaleciendo la necesidad de dispositivos de inflación fiables que garanticen una expansión óptima del balón y reducen las complicaciones procesales
- La comodidad de la visibilidad de la presión digital, la ergonomía mejorada para los médicos y la compatibilidad con una amplia gama de catéteres de intervención son factores clave que impulsan la adopción de dispositivos de inflación en hospitales y laboratorios de intervención en la región
- La tendencia a mejorar la infraestructura de laboratorio de catequería, aumentar la disponibilidad de equipo avanzado, y el creciente interés en las intervenciones basadas en precisión contribuyen aún más al crecimiento sostenido del mercado de dispositivos de inflación de Asia y el Pacífico
Restraint/Challenge
“Device Reliability Concerns and Regulatory Compliance Hurdle”
- Las preocupaciones relativas a la fiabilidad de los dispositivos, las limitaciones de precisión de la presión en los modelos de bajo costo y los riesgos potenciales asociados con el mal funcionamiento del equipo plantean un reto importante para una mayor penetración de los mercados de los dispositivos de inflación en la región de Asia y el Pacífico
- Por ejemplo, los informes de lecturas de presión incoherentes o fugas en dispositivos de inflación obsoletos o de baja calidad han hecho que algunas instituciones sanitarias tengan dudas sobre la adopción de sistemas avanzados, especialmente en entornos limitados por recursos
- Abordar estas preocupaciones mediante normas estrictas de calidad de fabricación, mejores tecnologías de calibración de presión y actualizaciones continuas de productos es crucial para fomentar la confianza entre los médicos. Empresas como Terumo y Cook Medical enfatizan mayor durabilidad y precisión de presión en sus carteras de dispositivos para fortalecer la adopción
- Además, el mayor costo de los dispositivos avanzados de inflación digital en comparación con los modelos analógicos básicos puede ser una barrera para los hospitales y clínicas sensibles al presupuesto en los mercados emergentes de Asia y el Pacífico
- Si bien los precios se están volviendo cada vez más competitivos, la carga de costos percibida para los sistemas de inflación tecnológicamente avanzados puede seguir obstaculizando la adopción, especialmente para las instalaciones que priorizan la funcionalidad básica sobre las capacidades digitales
- La disponibilidad de dispositivos de inflación reacondicionados y reutilizables también contribuye a reducir la dependencia de opciones de uso único y premium. La creciente preferencia por estas alternativas asequibles afecta directamente a la demanda de dispositivos de inflación convencionales, creando presiones de precios y limitando oportunidades de crecimiento para los jugadores de mercado establecidos
- La superación de estos desafíos mediante la mejora de la fiabilidad de los dispositivos, la capacitación integral de los médicos y la disponibilidad más amplia de modelos digitales eficaces en función de los costos será esencial para asegurar una expansión sostenida del mercado en la región de Asia y el Pacífico
Ámbito de aplicación del mercado de dispositivos Asia-Pacífico
El mercado se segmenta por tipo, capacidad, aplicación, presión, función, usuario final y canal de distribución.
- Por tipo
Sobre la base del tipo, el mercado de dispositivos de inflación Asia-Pacífico se segmenta en dispositivos de inflación analógicos y dispositivos de inflación digital. El segmento de dispositivos de inflación analógica dominaba el mercado con la mayor cuota de ingresos del mercado del 52,9% en 2025, impulsada por su asequibilidad, sencillez y adopción generalizada en hospitales y laboratorios de intervención. Se prefieren dispositivos analógicos para los procedimientos estándar de inflación de globos debido a su rendimiento fiable sin componentes electrónicos. Los clínicos favorecen dispositivos analógicos en intervenciones vasculares cardiacas y periféricas de alto volumen, especialmente en regiones sensibles al costo. Su diseño mecánico garantiza un funcionamiento fiable, un mantenimiento mínimo y una rápida preparación para procedimientos repetidos. La compatibilidad con diversos catéteres y globos apoya su dominio. La familiaridad de larga data entre los médicos refuerza aún más el liderazgo del mercado de este segmento.
Se prevé que el segmento de dispositivos de inflación digital sea testigo de la tasa de crecimiento más rápida del 19,8% entre 2026 y 2033, alimentada por la creciente demanda de control de presión preciso, vigilancia en tiempo real e integración con flujos de trabajo intervencionarios avanzados. Los sistemas digitales proporcionan estabilización automática de presión, alertas inteligentes y pantallas de alta resolución que mejoran la seguridad procesal y la eficiencia. Por ejemplo, los dispositivos con sensores integrados optimizan la inflación de globos e identifican la resistencia anormal durante el despliegue de stent. La adopción está acelerando en la modernización digital de los laboratorios de catequesis en China, India y Asia sudoriental. Los dispositivos digitales avanzados reducen el error manual y aumentan la confianza durante procedimientos mínimamente invasivos. La integración con plataformas de imagen es compatible con la eficiencia del flujo de trabajo y la rápida expansión.
- Por Capacidad
Sobre la base de la capacidad, el mercado se segmenta en 20 ml, 25 ml, 30 ml y 60 ml dispositivos de inflación. El segmento de dispositivos de inflación de 20 ml dominaba el mercado con la mayor cuota en 2025, impulsado por su idoneidad para la angioplastia coronaria y el despliegue de stents rutinarios. Estos dispositivos son compactos, fáciles de manejar y permiten una rápida inflación y deflación en procedimientos de alto volumen. Su asequibilidad los hace ampliamente accesibles en hospitales de países emergentes de Asia y el Pacífico. Los clínicos favorecen dispositivos de 20 ml debido a la fiabilidad, requisitos mínimos de entrenamiento y compatibilidad amplia con catéteres estándar. Múltiples fabricantes producen infladores de 20 ml, asegurando un suministro consistente. Su adopción clínica generalizada refuerza el dominio en este segmento.
Se espera que el segmento de dispositivos de inflación de 60 ml sea testigo de la tasa de crecimiento más rápida del 18,7% de 2026 a 2033, con el apoyo de la creciente demanda en intervenciones vasculares y gastroenterológicas periféricas que requieren mayores volúmenes de inflación. Estos dispositivos permiten inflaciones de globos de alta presión y alto volumen para procedimientos complejos. Los hospitales y centros especializados prefieren cada vez más dispositivos de 60 ml para su versatilidad. Los avances tecnológicos en los catéteres y globos están impulsando la adopción. La expansión de las instalaciones de intervención en la India, China y Japón impulsa aún más el crecimiento del segmento. La preferencia clínica para sistemas de gran capacidad garantiza una rápida absorción.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en cardiología intervencionista, procedimientos vasculares periféricos, radiología intervencionista, procedimientos urológicos, procedimientos gastroenterológicos y otros. El segmento de cardiología intervencionista dominó el mercado en 2025, impulsado por el alto volumen de angioplastia, colocación de stents y procedimientos de dilatación de globos. El aumento de la prevalencia de la enfermedad coronaria en China y la India aumenta considerablemente la demanda. Los dispositivos de inflación son esenciales para una inflación precisa de los balones durante el despliegue de stent, garantizando el éxito procesal. Los programas gubernamentales para mejorar la infraestructura de atención cardiaca han ampliado el acceso a los servicios de intervención. Mejoras tecnológicas en stents y catéteres más consumo de impulso. La fuerte presencia de hospitales centrados en cardiología refuerza el dominio. La preferencia de los clínicos por dispositivos probados y fiables contribuye a una cuota de mercado estable.
Se espera que el segmento de radiología intervencionista sea testigo de la CAGR más rápida del 20,2% entre 2026 y 2033, con el apoyo de la adopción creciente de procedimientos mínimamente invasivos guiados por imágenes. Los catéteres de globo se utilizan cada vez más para la dilatación de buques, la entrega de líquidos y las intervenciones terapéuticas que requieren una presión precisa. Los dispositivos de inflación proporcionan precisión esencial para los procedimientos de radiología. La expansión de la infraestructura radiológica en Asia-Pacífico apoya la adopción. La preferencia de los clínicos por técnicas mínimamente invasivas impulsa el crecimiento. La inversión en unidades de radiología intervencionista especializada acelera aún más la demanda. La creciente conciencia de los beneficios de seguridad y precisión contribuye a la rápida expansión del mercado.
- Presión
Sobre la base de la presión, el mercado se segmenta en 30 atm, 40 atm, 55 atm y otros. El segmento de 30 atm dominaba el mercado en 2025, impulsado por el uso generalizado en procedimientos coronarios y periféricos estándar. Estos dispositivos cumplen la mayoría de los requisitos de procedimiento y son eficaces en función de los costos, garantizando una adopción amplia en todos los hospitales. Los clínicos favorecen dispositivos de 30 atm para la confiabilidad y la familiaridad. Múltiples fabricantes proporcionan suministro constante, soportando el dominio. La compatibilidad con los catéteres de globo estándar refuerza el liderazgo del mercado. El menor costo en relación con las variantes de alta presión garantiza una preferencia constante en los mercados emergentes.
Se prevé que el segmento de 55 munición será testigo de la tasa de crecimiento más rápida del 21,5% entre 2026 y 2033, impulsada por la demanda de globos de alta presión en complejas intervenciones coronarias y periféricas. Los dispositivos de alta presión son críticos para lesiones calcificadas, enfermedad arterial periférica y estenosis resistente. Los hospitales que realizan intervenciones especializadas invierten en estos sistemas para seguridad y precisión. Los avances tecnológicos en los catéteres de alta presión aumentan la adopción. La expansión de los centros vasculares especializados apoya el crecimiento rápido del segmento. La preferencia de los clínicos por herramientas de precisión refuerza la creciente cuota de mercado.
- Por función
Sobre la base de la función, el mercado se segmenta en el despliegue de stent y la entrega de fluidos. El segmento de despliegue de stent dominaba el mercado en 2025 debido al alto volumen de procedimientos coronarios y periféricos de stent. Los dispositivos de inflación son esenciales para la expansión controlada del globo y la colocación precisa del stent. La creciente incidencia de enfermedades cardiovasculares exige. Las mejoras tecnológicas en los stents aumentan los volúmenes de procedimiento. Los clínicos dependen de dispositivos de inflación para el éxito procesal. La amplia aplicabilidad en los procedimientos de intervención refuerza el dominio. Los hospitales y los laboratorios siguen prefiriendo dispositivos de despliegue de stent para intervenciones rutinarias.
Se espera que el segmento de suministro de fluidos sea testigo de la CAGR más rápida del 19,9% de 2026 a 2033, con el apoyo de aumentar el uso en intervenciones guiadas por imágenes que requieren un contraste preciso o una administración de fluidos terapéuticos. Los dispositivos de inflación con medición precisa mejoran la seguridad procesal. La adopción está aumentando en procedimientos de radiología mínimamente invasivos, gastroenterología y urología. Los dispositivos multifuncionales que apoyan la inflación de presión y la gestión de fluidos aceleran el crecimiento. La expansión de los procedimientos de intervención impulsa la demanda del mercado. La preferencia clínica por dispositivos precisos y versátiles contribuye a la adopción rápida.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en hospitales, laboratorios de intervención y clínicas. El segmento de hospitales dominaba el mercado en 2025, impulsado por altos volúmenes de intervenciones cardiacas, vasculares y radiológicas. Los hospitales han avanzado laboratorios de catequería y personal capacitado, aumentando la dependencia de los dispositivos de inflación. Aumentar las hospitalizaciones por enfermedades cardiovasculares demanda de combustible. La adquisición en gran escala garantiza un suministro constante. Las inversiones gubernamentales en los centros de atención terciaria refuerzan el dominio. Los cardiólogos y los radiólogos intervencionistas fortalecen el liderazgo del segmento. Los hospitales siguen siendo el principal comprador de dispositivos analógicos y digitales.
Se prevé que el segmento de laboratorios intervencionistas sea testigo de la tasa de crecimiento más rápida del 20,5% entre 2026 y 2033, debido al aumento del establecimiento de laboratorios de catequesis especializados y centros mínimamente invasivos. Estos laboratorios se centran en intervenciones de precisión que requieren dispositivos de inflación fiables. El crecimiento en los procedimientos de intervención ambulatoria impulsa la adopción. Equipo avanzado en nuevos laboratorios soporta la penetración rápida del mercado. Las asociaciones de hospitales privados con fabricantes de dispositivos aceleran la expansión. La sensibilización sobre las prestaciones de seguridad procesal contribuye a la adopción en los laboratorios de intervención.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en licitación directa, ventas al por menor y distribuidores externos. El segmento de licitación directa dominó el mercado en 2025, debido a la adquisición de alto volumen por hospitales e instituciones de salud pública en Asia-Pacífico. Las compras basadas en tender garantizan la eficacia en función de los costos, la oferta coherente y las ventajas de la adquisición a granel. Los hospitales públicos y grandes privados prefieren licitaciones para reducir los costos de adquisición. Múltiples fabricantes nacionales apoyan las ventas de licitación. La fiabilidad y escalabilidad de este canal refuerzan el dominio. La adquisición de tender es ampliamente utilizada para dispositivos digitales analógicos y estándar.
Se espera que el segmento de distribuidores de terceros sea testigo del CAGR más rápido de 21.0% de 2026 a 2033, impulsado por la creciente penetración de marcas internacionales y la distribución flexible en diversos mercados. Los distribuidores permiten el acceso a hospitales más pequeños, clínicas y centros de intervención especializados. Aumentar la adopción de dispositivos de inflación digital aumenta la dependencia del apoyo a los distribuidores. La expansión de las clínicas privadas y los laboratorios intervencionarios demanda. Los fabricantes están fortaleciendo las asociaciones regionales para mejorar el alcance del mercado. El rápido crecimiento de la infraestructura sanitaria acelera aún más la adopción de segmentos.
Asia-Pacific Inflation Device Market Regional Analysis
- China dominaba el mercado de dispositivos de inflación de Asia y el Pacífico con una cuota de ingresos del 38,5% en 2025, respaldada por altos volúmenes de procedimientos, una fuerte inversión en laboratorios avanzados de catequesis y una mayor disponibilidad de sistemas de inflación a través de fabricantes nacionales y mundiales, mientras que Japón mantiene una demanda significativa debido a su ecosistema de salud intervencionista maduro
- Los proveedores de atención médica en China valoran altamente la precisión, fiabilidad y versatilidad de los dispositivos de inflación, que son fundamentales para la cardiología intervencionista, los procedimientos vasculares periféricos e intervenciones radiológicas guiadas por imágenes en hospitales y laboratorios especializados
- Esta adopción generalizada está respaldada además por el aumento del gasto sanitario, la modernización de los hospitales y los laboratorios de intervención, y la creciente preferencia por dispositivos avanzados que mejoren la seguridad y eficiencia procesales, estableciendo dispositivos de inflación como herramientas esenciales tanto en las intervenciones rutinarias como complejas en todo el país
El mercado de dispositivos de inflación de China
El mercado de dispositivos de inflación de China capturó la mayor cuota de ingresos del 38,5% en 2025 dentro de Asia-Pacífico, alimentada por la rápida expansión de la cardiología intervencionista y los procedimientos vasculares periféricos. Los hospitales y los laboratorios de intervención especializados están priorizando cada vez más los dispositivos de inflación avanzados para el despliegue preciso de stent y la entrega de fluidos. La creciente adopción de tratamientos mínimamente invasivos, junto con las iniciativas gubernamentales para modernizar la infraestructura sanitaria, está impulsando el crecimiento del mercado. Además, el aumento de la conciencia sobre la seguridad procesal, la integración con los sistemas de imagen y la disponibilidad de dispositivos analógicos y digitales contribuyen significativamente a la expansión del mercado.
Japan Inflation Device Market Insight
El mercado de dispositivos de inflación de Japón está cobrando impulso debido al ecosistema sanitario de alta tecnología del país, el énfasis en la seguridad procesal y la demanda de precisión en los procedimientos de intervención. Los hospitales avanzados y los centros cardíacos están adoptando cada vez más dispositivos de inflación digital para mejorar la eficiencia y precisión del flujo de trabajo. La integración con sistemas de imagen y diagnóstico, junto con la población envejecida que requiere tratamientos mínimamente invasivos, está alimentando el crecimiento del mercado. Además, la infraestructura sanitaria bien desarrollada de Japón y su fuerte enfoque en la innovación permiten la adopción de sofisticados sistemas de inflación tanto en hospitales públicos como privados.
India Inflation Device Market Insight
El mercado de dispositivos de inflación de la India representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, impulsada por la clase media, urbanización y la prevalencia creciente de enfermedades cardiovasculares y periféricas. Los hospitales y los laboratorios intervencionistas están adoptando rápidamente dispositivos de inflación analógicos y digitales para procedimientos coronarios, periféricos y radiológicos. Las iniciativas gubernamentales que promueven hospitales inteligentes y la inversión en infraestructura sanitaria, junto con la disponibilidad de dispositivos rentables, son factores clave que impulsan el crecimiento del mercado. La expansión de centros de intervención especializados aumenta aún más la adopción de dispositivos en todo el país.
Corea del Sur Inflation Device Market Insight
El mercado de dispositivos de inflación de Corea del Sur está presenciando un crecimiento constante debido a la infraestructura sanitaria avanzada del país, la adopción elevada de procedimientos mínimamente invasivos y el énfasis en la precisión en los tratamientos intervencionistas. Los hospitales y centros cardíacos especializados están integrando cada vez más dispositivos de inflación digital para asegurar un despliegue preciso de stent y una gestión de fluidos. El apoyo gubernamental a las tecnologías médicas avanzadas, junto con el aumento del gasto sanitario y la modernización de los laboratorios de intervención, está impulsando la expansión del mercado. Además, la colaboración con los fabricantes internacionales y la creciente preferencia por los dispositivos con capacidad de vigilancia en tiempo real contribuyen a aumentar la adopción en los hospitales públicos y privados.
¿Cuáles son las mejores empresas del mercado de dispositivos de inflación Asia-Pacífico
La industria de dispositivos de inflación de Asia y el Pacífico está dirigida principalmente por empresas bien establecidas, entre ellas:
- Boston Scientific Corporation(U.S.)
- Merit Medical Systems, Inc(U.S.)
- Teleflex Incorporated(U.S.)
- CONMED Corporation(U.S.)
- Olympus Corporation(Japón)
- B. Braun SE (Estados Unidos)
- Medtronic (Irlanda)
- BD (U.S.)
- Johnson and Johnson Services, Inc. (Estados Unidos)
- Cook (U.S.)
- Vygon SAS (Francia)
- Atrion Medical (U.S.)
- Spectrum Medtech Pvt. Ltd (India)
- Medorah Meditek Pvt. Ltd. (India)
- SMT (India)
- SURETECH MEDICAL INC. (India)
- Elite Medtek (Jiangsu) Co., Ltd (China)
- Advin Health Care (India)
- US Endovascular, LLC (U.S.)
¿Cuáles son los desarrollos recientes en el mercado de dispositivos de inflación Asia-Pacífico
- En enero de 2025, Olympus Latinoamérica adquirió el negocio de distribución de Sur Medical SpA en Chile, estableciendo Olympus Corporation Chile. Esta adquisición permite el acceso directo al creciente mercado sanitario de Chile, racionalizando la distribución de productos Olympus y mejorando el servicio y el apoyo al cliente en la región
- En noviembre de 2024, Merit Medical Systems ha completado la adquisición de la cartera de gestión principal de Cook Medical por aproximadamente USD 210 millones. Esta adquisición mejora el negocio de electrofisiología y gestión del ritmo cardíaco de Merit añadiendo una amplia gama de dispositivos utilizados en procedimientos de eliminación de plomo y reemplazo para marcapasos y desfibriladores implantables. La integración de estos productos refuerza la posición de Merit en el mercado de dispositivos de inflación
- En abril de 2024, Integra LifeSciences Corporation ha completado la adquisición de Acclarent, Inc., una empresa especializada en soluciones ENT (tierra, nariz y garganta). Esta adquisición mejora la cartera de Integra en el mercado ENT, ampliando sus capacidades en tecnologías médicas innovadoras para tratamientos sinusales, auditivos y nasales, impulsando un mayor crecimiento en el sector sanitario
- En mayo de 2024, Merit Medical Systems anunció la liberación comercial estadounidense del Dispositivo de Inflación BasixSKY. Este dispositivo analógico está diseñado para intervenciones endovasculares como angioplastia de globos y colocación de stent. Cuenta con una empuñadura para la preparación de una mano y minimiza el par rotacional y maneja revoluciones para alcanzar la presión. El dispositivo está disponible como solución independiente y en kits con Merit Angioplasty Packs, configurados para ofrecer complementos de válvulas AccessPLUS, Honor y Hemostasis PhD
- En enero de 2022, Medtronic ha adquirido Affera, una compañía de tecnología cardíaca especializada en sistemas de mapeo, navegación y ablación para tratar arritmias como fibrilación auricular. La adquisición marca la entrada de Medtronic en el segmento de mapeo cardíaco, ampliando su cartera de ablación cardíaca
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











