



Mercado de dispositivos de cirugía plástica en Asia-Pacífico, por tipo (instrumentos, consumibles e implantes ), usuario final (clínica, spa médico y centros de belleza, hospital , clínicas dermatológicas , etc.), canal de distribución (licitación directa y venta minorista): tendencias y pronóstico de la industria hasta 2033.
¿Cuál es el tamaño y tasa de crecimiento de los dispositivos de cirugía plástica Asia-Pacífico
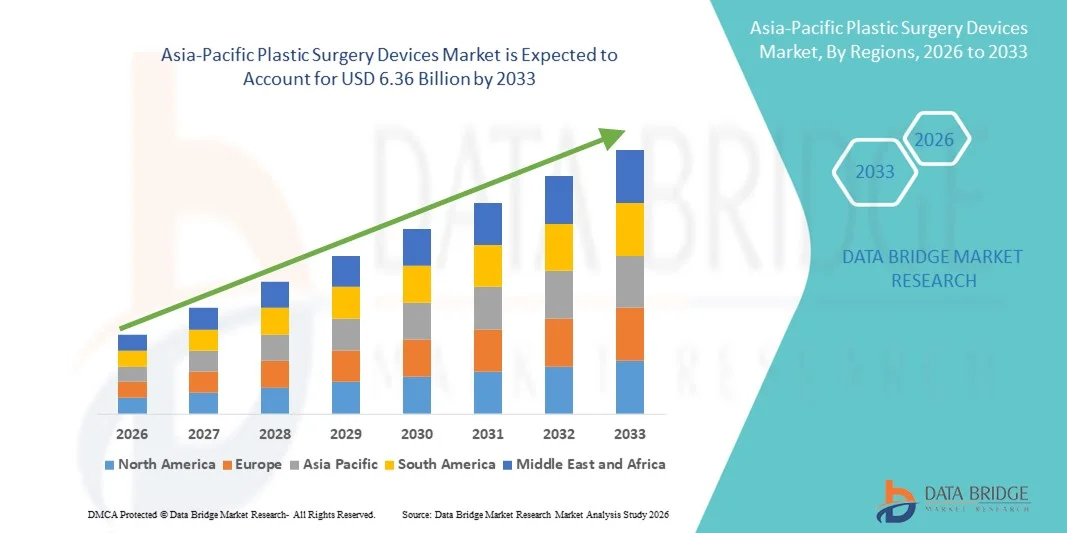
- Según el análisis de Data Bridge Market Research, el tamaño del mercado de los dispositivos de cirugía plástica Asia-Pacífico fue valorado enUSD 2.74 billion in 2025y se espera que alcance6.36 millones de dólares en 2033, aCAGR of 11.10%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente adopción y el progreso tecnológico en los dispositivos domésticos conectados y la tecnología doméstica inteligente, lo que lleva a una mayor digitalización tanto en entornos residenciales como comerciales
- Además, el aumento de la demanda de consumidores de soluciones seguras, fáciles de usar e integradas para sus hogares y empresas está estableciendo cerraduras inteligentes como el moderno sistema de control de acceso de elección. Estos factores convergentes están acelerando la captación de soluciones de Dispositivos de Cirugía Plástica, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 2.74 billion
- Valor de mercado esperado (2033):6.36 millones de dólares
- Predicción de CAGR (2026-2033):11.10%
¿Cuáles son los principales Takeaways of Asia-Pacific Plastic Surgery Devices Market
- Dispositivos de cirugía plástica, incluidos dispositivos implantables y basados en energía, son componentes cada vez más vitales de procedimientos cosméticos y reconstructivos modernos tanto en hospitales como en clínicas especializadas debido a su mayor precisión, seguridad y capacidades mínimamente invasivas
- La creciente demanda de dispositivos de cirugía plástica se alimenta principalmente por la creciente conciencia de los procedimientos estéticos, el aumento de los ingresos desechables y la preferencia por soluciones mínimamente invasivas y basadas en la tecnología entre los pacientes a nivel mundial
- China dominó el mercado de dispositivos de cirugía plástica con la mayor cuota de ingresos del 28,6% en 2025, con el apoyo de una industria de cirugía estética de rápida expansión, volúmenes altos de pacientes, infraestructura sanitaria avanzada y fuerte adopción de dispositivos estéticos innovadores en hospitales, clínicas especializadas y centros de belleza médica. El liderazgo del país se ve reforzado aún más por la creciente demanda de estética facial, contorno corporal y procedimientos mínimamente invasivos
- Se espera que la India sea el mercado de más rápido crecimiento en la industria de los dispositivos de cirugía plástica durante el período previsto, impulsado por el aumento de los ingresos desechables, la creciente conciencia de los procedimientos cosméticos y reconstructivos, la expansión del turismo médico y la mejora del acceso a tecnologías avanzadas de cirugía plástica en las regiones urbanas y semiurbanas
- El segmento Instruments dominó la mayor cuota de ingresos del mercado de 44.5% en 2025, impulsada por su papel esencial en los procedimientos invasivos y no invasivos
Informe Scope and Plastic Surgery Devices Market Segmentation
|
Atributos |
Dispositivos de cirugía plástica |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Asia y el Pacífico
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de dispositivos de cirugía plástica Asia-Pacífico
Demanda creciente para procedimientos mínimamente invasivos y estéticos
- Una tendencia importante y aceleradora en el mercado mundial de dispositivos de cirugía plástica es la creciente preferencia por procedimientos cosméticos mínimamente invasivos y no invasivos, como rellenos dermales, tratamientos basados en láser y dispositivos de contorno asistido por energía
- Estos procedimientos reducen los tiempos de recuperación, minimizan la cicatrización y ofrecen a los pacientes mayor comodidad en comparación con las intervenciones quirúrgicas tradicionales
- Por ejemplo, la adopción de dispositivos de contorno corporal basados en energía como CoolSculpting y lipolisis asistido por radiofrecuencia se ha expandido rápidamente tanto en clínicas como en medspas en todo el mundo, reflejando la tendencia hacia soluciones estéticas no quirúrgicas
- Los fabricantes están desarrollando cada vez más dispositivos con mayor precisión, ergonomía y interfaces fáciles de usar para satisfacer las crecientes demandas de pacientes y médicos. La tendencia también está respaldada por el aumento de la conciencia de los procedimientos estéticos a través de las redes sociales y los avalados a la celebridad, así como los avances en tecnologías de imagen y simulación que mejoran la planificación preoperatoria
- El enfoque cada vez mayor en los planes de tratamiento personalizados, períodos de recuperación más cortos e innovaciones de seguridad en el diseño de dispositivos está remodelando el paisaje competitivo. Las clínicas están invirtiendo en plataformas multimodales capaces de realizar múltiples procedimientos estéticos, que atienden a la creciente demanda de pacientes para soluciones integrales y eficientes
- Esta tendencia está impulsando la innovación continua en dispositivos de cirugía plástica, con empresas destacando herramientas compactas, versátiles y eficientes que abordan aplicaciones terapéuticas y cosméticas
Dinámica del mercado de dispositivos de cirugía plástica Asia-Pacífico
Conductor
Mayor popularidad de los procedimientos cosméticos y reconstructivos
- El aumento global de los ingresos desechables, el cambio de las preferencias de estilo de vida y el aumento de la conciencia de las mejoras estéticas son los principales impulsores del mercado de Dispositivos de Cirugía Plástica. Los pacientes buscan mejoras cosméticas e intervenciones reconstructivas, alimentando la demanda de dispositivos avanzados
- Por ejemplo, en marzo de 2024, Allergan Aesthetics anunció la expansión global de su cartera de dispositivos inyectables y contornos corporales, con el objetivo de satisfacer la creciente demanda de procedimientos estéticos no invasivos en mercados emergentes como India y Brasil
- Además, el aumento de las cirugías reconstructivas tras traumas, quemaduras o defectos congénitos contribuye a la expansión del mercado, con instituciones sanitarias cada vez más invirtiendo en equipos quirúrgicos y basados en láser de última generación
- Los avances tecnológicos en la navegación quirúrgica, la imagen y los instrumentos de precisión están mejorando la precisión procesal, la seguridad de los pacientes y los resultados, motivando aún más las clínicas y hospitales para mejorar sus dispositivos existentes
- La creciente aceptación de tratamientos estéticos entre la demografía más joven, junto con campañas de marketing selectivas y el turismo médico, sigue impulsando la adopción en todas las regiones desarrolladas y en desarrollo
Restraint/Challenge
Altos costos y barreras regulatorias
- El costo relativamente alto de los dispositivos avanzados de cirugía plástica y los consumibles asociados presenta un reto para la adopción más amplia, en particular en los países en desarrollo o para las pequeñas clínicas con presupuestos limitados. Los dispositivos Premium como herramientas quirúrgicas con ayuda robótica, sistemas láser y plataformas de imagen 3D a menudo requieren importantes costos de inversión de capital y mantenimiento
- Por ejemplo, en los informes de 2023 se puso de relieve que la clínica más pequeña del Asia sudoriental retrasaba la adopción de equipo de liposucción asistido por láser debido a los gastos iniciales de inversión y capacitación necesarios para el personal
- Además, los estrictos requisitos regulatorios para la aprobación y certificación de dispositivos en múltiples regiones frenan la entrada del mercado de las nuevas tecnologías. El cumplimiento normativo de organismos como la FDA, CE o TGA puede ampliar los plazos de lanzamiento de productos y añadir costos sustanciales
- La necesidad de capacitación especializada para operar con seguridad dispositivos complejos también puede limitar la adopción en algunas regiones. Las clínicas deben invertir en programas de educación médica y formación continua para asegurar un uso adecuado, lo que puede ser una barrera para los proveedores de atención médica más pequeños
- La superación de estos desafíos requerirá estrategias tales como ofrecer dispositivos modulares, programas de arrendamiento o versiones rentables de sistemas avanzados, junto con apoyo regulatorio continuo e iniciativas de formación profesional
¿Cómo se aumenta el mercado de dispositivos de cirugía plástica en Asia y el Pacífico
El mercado se segmenta sobre la base de tipo, usuario final y canal de distribución.
- Por tipo
Sobre la base del tipo, el mercado de Dispositivos de Cirugía Plástica se segmenta en Instrumentos, Consumibles e Implantes. El segmento Instruments dominó la mayor cuota de ingresos del mercado de 44.5% en 2025, impulsada por su papel esencial en los procedimientos invasivos y no invasivos. Estos dispositivos son cruciales para cirugías de alta precisión como aumentos faciales, contorno corporal y procedimientos reconstructivos. Los hospitales y las clínicas priorizan los instrumentos debido a su seguridad, fiabilidad y reutilizabilidad, lo que asegura la eficacia de los costos con el tiempo. La serie de sesiones se beneficia de los canales de adquisiciones establecidos y de los contratos de suministro a largo plazo, especialmente en los hospitales de alto volumen. Los avances tecnológicos en herramientas mínimamente invasivas y diseños ergonómicos refuerzan aún más la demanda. Los instrumentos son ampliamente adoptados en los spas médicos, clínicas de dermatología y centros cosméticos para aplicaciones quirúrgicas y no quirúrgicas. Los programas de capacitación y las certificaciones también aumentan la confianza del practicante en el uso de estas herramientas. El aumento de la conciencia sobre los procedimientos estéticos en los mercados desarrollados alimenta la adopción constante. Los cirujanos prefieren instrumentos estandarizados para resultados predecibles. El segmento también se beneficia de las aprobaciones reglamentarias y certificaciones de calidad que construyen confianza entre los usuarios finales. Los mercados emergentes están invirtiendo cada vez más en instrumentos quirúrgicos modernos para ampliar la infraestructura sanitaria, contribuyendo al liderazgo del mercado.
Se espera que el segmento Implants sea testigo de la CAGR más rápida de 11,8% de 2026 a 2033, alimentada por la creciente demanda de mejoras cosméticas como aumento de mamas, implantes faciales y procedimientos reconstructivos. El aumento de los ingresos desechables y el aumento de la conciencia de los tratamientos estéticos en las regiones emergentes son factores clave del crecimiento. Los materiales avanzados de implantes y las opciones de personalización permiten a los cirujanos proporcionar resultados de aspecto natural con mayor seguridad. Las campañas de marketing y la influencia de las redes sociales están impulsando la demanda de pacientes, especialmente entre adultos jóvenes. Las aprobaciones regulatorias y los ensayos clínicos están apoyando una adopción más amplia en hospitales y clínicas. La tendencia creciente de cirugías mínimamente invasivas ha ampliado el uso de implantes en clínicas ambulatorias y spas médicos. Innovaciones tecnológicas, como implantes impresos en 3D, un mayor crecimiento del segmento de impulso. El aumento del turismo médico en países como India y Corea del Sur está aumentando los procedimientos de implante. Las preferencias estéticas y la conciencia de la imagen corporal contribuyen a la adopción constante. El segmento se beneficia de colaboraciones entre los fabricantes de implantes y las principales cadenas de cirugía estética. Continuous R plagaD está permitiendo implantes más duraderos y biocompatibles, mejorando aún más su potencial de mercado.
- Por Final-User
Sobre la base del usuario final, el mercado se segmenta en Centros de Clínicas, Spa Médico y Belleza, Hospitales, Clínicas de Dermatología y Otros. Los hospitales dominaron la mayor cuota de ingresos del mercado del 46,2% en 2025, ya que manejan procedimientos cosméticos reconstructivos y electivos complejos. Los hospitales ofrecen suites quirúrgicas avanzadas, personal cualificado y atención postoperatoria integral, apoyando la alta adopción de instrumentos, implantes y consumibles. Los contratos a largo plazo y las adquisiciones a granel de los hospitales garantizan una demanda constante y estabilidad del mercado. El segmento también se beneficia de una fuerte cobertura de seguros en los mercados desarrollados, lo que permite más procedimientos. La confianza del paciente, el alto volumen procesal y las extensas ofertas de procedimiento refuerzan el dominio hospitalario. Los hospitales están equipados para manejar cirugías avanzadas que requieren dispositivos especializados, a diferencia de clínicas más pequeñas. La innovación quirúrgica, los programas de capacitación y las actividades de investigación consolidan aún más el liderazgo hospitalario. Infraestructura hospitalaria y cumplimiento regulatorio apoyan el uso continuo de dispositivos avanzados de cirugía plástica. Las regiones desarrolladas dependen de hospitales para cirugías reconstructivas post-trauma o trastornos congénitos. Los hospitales también sirven como centros de formación para los próximos cirujanos, manteniendo la utilización de instrumentos. Las constantes mejoras tecnológicas en los hospitales mantienen la demanda estable. Las asociaciones con fabricantes de dispositivos garantizan el acceso listo a los últimos dispositivos.
Se espera que el segmento de Centros Médicos de Spa y Belleza sea testigo de la CAGR más rápida del 10,5% entre 2026 y 2033, impulsada por la creciente demanda de procedimientos no invasivos y mínimamente invasivos. La urbanización, el crecimiento de ingresos desechables y la conciencia cosmética están acelerando la adopción. Los consumidores prefieren tiempos de recuperación más cortos y asequibilidad, haciendo spas médicos ideales para tratamientos. El segmento está apoyado por ofertas innovadoras de dispositivos como sistemas láser y relleno. El aumento de la tendencia de los tratamientos estéticos preventivos está impulsando aún más el uso del dispositivo. Las campañas de marketing y las redes sociales influyen en mejorar las visitas de los pacientes. Las aprobaciones reglamentarias para dispositivos no invasivos reducen las barreras para las clínicas. El creciente número de centros cosméticos independientes facilita el acceso a tratamientos. Las mejoras tecnológicas aumentan la seguridad y eficacia de los procedimientos. La colaboración con expertos en dermatología y talleres de capacitación aumenta la adopción de profesionales. La comodidad del paciente, la programación flexible y la preferencia de precios competitivos. Aumentar el turismo de salud enfocando procedimientos cosméticos en Asia-Pacífico y América Latina alimenta la expansión del segmento.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en Direct Tender y Retail Sales. El segmento Direct Tender dominaba la mayor cuota de ingresos del mercado del 52,7% en 2025, principalmente debido a la adquisición masiva por hospitales y clínicas. Los acuerdos directos garantizan un suministro constante, un menor costo por unidad y una garantía de calidad. Hospitales y clínicas grandes prefieren la contratación directa para instrumentos quirúrgicos críticos, implantes y consumibles. Las cadenas de suministro establecidas, los contratos con los fabricantes y las asociaciones a largo plazo contribuyen a una demanda estable. Direct Tender también permite mejores programas de soporte postventa, mantenimiento y entrenamiento. La compra a granel reduce las interrupciones operacionales durante las cirugías. Además, el cumplimiento de los requisitos reglamentarios locales es más fácil mediante la contratación directa. Las instituciones sanitarias más grandes confían en los canales autorizados por el fabricante para la autenticidad. Direct Tender garantiza la entrega oportuna para procedimientos de alto volumen. Los hospitales se benefician de los precios y garantías negociados. Los programas de capacitación y demostración dirigidos por el fabricante refuerzan la adopción. Los usuarios finales de alto volumen en todas las regiones contribuyen al dominio de la cuota de mercado.
Se espera que el segmento de ventas minoristas sea testigo de la CAGR más rápida de 9,8% de 2026 a 2033, impulsada por plataformas de dispositivos médicos en línea y distribuidores especializados. Las clínicas más pequeñas, los centros de dermatología y los spas de belleza utilizan cada vez más canales minoristas para comodidad y eficacia en función del costo. Aumento de la penetración del comercio electrónico, las mejoras logísticas y el crecimiento del segmento de apoyo a la disponibilidad de productos más amplios. Los canales de cola ofrecen fácil acceso a los consumibles e instrumentos quirúrgicos. Marketing y promociones en línea ayudan a las clínicas a descubrir nuevos dispositivos. El número creciente de centros cosméticos de pequeño a medio está aumentando la demanda minorista. Las opciones de pago y entrega flexibles fomentan la adopción en los mercados emergentes. La disponibilidad de minoristas aumenta la competencia y la innovación de productos. Las campañas de sensibilización directas al consumidor están impulsando aún más la demanda. Las ventas minoristas también permiten una introducción más rápida de dispositivos innovadores al mercado. El acceso a productos de calidad profesional sin grandes licitaciones admite usuarios finales más pequeños.
Asia-Pacífico Plastic Surgery Devices Market Regional Analysis
- Se espera que el mercado de los dispositivos de cirugía plástica de Asia y el Pacífico sea la región de más rápido crecimiento durante el período previsto entre 2026 y 2033, impulsado por la rápida urbanización, el aumento de los ingresos desechables y la creciente aceptación de procedimientos cosméticos y reconstructivos
- Aumentar las inversiones sanitarias, ampliar las clínicas estéticas y aumentar la demanda de tratamientos mínimamente invasivos y basados en láser son factores clave del crecimiento en toda la región
- Las iniciativas gubernamentales de apoyo que promueven la atención médica privada y el turismo médico están mejorando el acceso a tecnologías avanzadas de cirugía plástica. China y la India están surgiendo como mercados fundamentales debido a una rápida expansión de la clase media, una mayor conciencia de la salud y la adopción acelerada de procedimientos estéticos y reconstructivos innovadores
China Plastic Surgery Devices Market Insight
El mercado de los dispositivos de cirugía plástica de China dominaba el mercado de los dispositivos de cirugía plástica con la mayor proporción de ingresos del 28,6% en 2025, impulsado por una industria de cirugía cosmética que se expandía rápidamente, volúmenes elevados de pacientes e infraestructura médica avanzada. La fuerte demanda de estética facial, contorno corporal y procedimientos mínimamente invasivos ha acelerado significativamente la adopción de dispositivos láser, tecnologías de modelado del cuerpo no invasivas y herramientas quirúrgicas implantables. La expansión del turismo médico, junto con la disponibilidad de dispositivos domésticos rentables, sigue aumentando la penetración del mercado. Además, las iniciativas gubernamentales que apoyan los centros privados de salud y belleza médica están alentando a los proveedores de atención médica a invertir en plataformas quirúrgicas avanzadas, asegurando un liderazgo sostenido del mercado.
India Plastic Surgery Devices Market Insight
Se espera que el mercado de dispositivos de cirugía plástica de la India sea el mercado de mayor crecimiento en la industria de dispositivos de cirugía plástica durante el período previsto, alimentado por el aumento de los ingresos desechables, el aumento de la conciencia de los procedimientos cosméticos y reconstructivos y la rápida expansión del turismo médico. Mejorar el acceso a tecnologías avanzadas de cirugía plástica en áreas urbanas y semiurbanas, junto con la creciente presencia de clínicas estéticas y profesionales capacitados, está acelerando la adopción de dispositivos. La gran piscina de pacientes y opciones de tratamiento rentables del país posicionan más a la India como un mercado de alto crecimiento para dispositivos de cirugía plástica.
¿Cuáles son las mejores empresas del mercado de dispositivos de cirugía plástica Asia-Pacífico
La industria de dispositivos de cirugía plástica está dirigida principalmente por empresas bien establecidas, incluyendo:
•Johnson(U.S.)
AbbVie Inc. (U.S.)
•Medtronic(Irlanda)
•Stryker Corporation(U.S.)
• BD (U.S.)
•GC Aesthetics(Irlanda)
•Mentor Worldwide LLC(U.S.)
• Sinclair Pharma (U.K.)
• Lumenis Ltd. (Israel)
• Cinosure (U.S.)
• Cutera Inc. (U.S.)
• Hologic Inc. (U.S.)
Venus Concept Inc. (Canadá)
• Alma Lasers (Israel)
• Pollogen Ltd. (Israel)
• Machida Company (Japón)
• Hironic Co. Ltd. (Corea del Sur)
• L’Oreal Medical (Francia)
Últimos desarrollos en Asia-Pacífico Mercado de Dispositivos de Cirugía Plástica
- En septiembre de 2023, Allergan Aesthetics anunció el lanzamiento de Revanesse, un relleno dermal específico desarrollado específicamente para las masas lacrimógenos y pliegues nasolabiales, aprovechando avanzada tecnología de ácido hialurónico para proporcionar resultados estéticos de aspecto natural y duradero con menos efectos secundarios. Este lanzamiento tuvo como objetivo abordar la creciente demanda de procedimientos de rejuvenecimiento no quirúrgico, especialmente en mercados afluentes donde los pacientes buscan mejoras estéticas precisas y personalizables. La introducción de Revanesse amplió la cartera estética de Allergan e intensificó la competencia entre los fabricantes para ofrecer soluciones más refinadas y específicas para tratamientos de contorno facial y anti-envejecimiento, lo que refleja un enfoque más amplio de la industria en la personalización y eficacia en intervenciones cosméticas.
- En abril de 2025, Spectra Medical India Pvt. Ltd., en colaboración con Eufoton de Italia, lanzó EndoliftX en India, un avanzado tratamiento láser no quirúrgico diseñado para estrechar la piel, reducir la grasa y contornar el rostro y el cuerpo con mínima molestia y tiempo de recuperación. Esta innovación demuestra la fuerte tendencia hacia los dispositivos estéticos basados en la energía ganando tracción en mercados emergentes, ya que los practicantes adoptan la tecnología que permite el contorno corporal y facial efectivo sin cirugía invasiva. La entrada de EndoliftX en el mercado indio subraya tanto la expansión geográfica de los dispositivos estéticos de alta tecnología como la preferencia acelerada entre los pacientes para tratamientos mínimamente invasivos que ofrecen mejoras cosméticas significativas con menor tiempo de inactividad
- En junio de 2025, Lynch Regenerative Medicine completó una importante ronda de financiación Serie A para comercializar una tecnología de factor de crecimiento puramente derivada de plaquetas (PDGF) para aplicaciones estéticas, marcando un importante hito de inversión en enfoques regenerativos dentro del espacio de dispositivos de cirugía plástica. El producto Ariessence Pure PDGF+ está diseñado para mejorar los resultados de procedimientos tales como micronecedling y tratamientos láser mejorando la regeneración y curación de tejidos. Este desarrollo refleja la creciente confianza de los inversores en las mejoras estéticas impulsadas biológicamente y la integración de los principios de medicina regenerativa en los dispositivos de cirugía plástica, un cambio que se espera influir en las tuberías de productos y protocolos de tratamiento en los próximos años
- En julio de 2025, XERF, un dispositivo monopolar de radiofrecuencia por Cynosure Lutronic, recibió la aprobación de Health Canada para el tratamiento del contorno facial y laxidad de la piel, con más de 100 unidades contratadas en Corea dentro de cinco meses de lanzamiento. Este hito regulatorio pone de relieve el creciente reconocimiento regulatorio y la adopción internacional de tecnologías estéticas de vanguardia más allá de los mercados occidentales tradicionales. La entrada de XERF en entornos clínicos canadienses y coreanos ilustra cómo la radiofrecuencia de próxima generación y los dispositivos basados en energía están remodelando procedimientos de contorno y endurecimiento no invasivos a nivel mundial, impulsando tanto la adopción clínica como el acceso de pacientes a opciones estéticas avanzadas
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











