



Segmentación del mercado de dispositivos de cierre de heridas en Asia-Pacífico, por tipo de producto (adhesivos, grapas, suturas, selladores y dispositivos mecánicos), tipo de herida (herida aguda y crónica), aplicación (quemaduras, úlceras, heridas quirúrgicas, úlceras por presión, úlceras diabéticas y úlceras arteriales), usuario final (hospitales, proveedores de servicios de salud comunitarios, centros de cirugía ambulatoria y atención domiciliaria): tendencias de la industria y pronóstico hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de los dispositivos de cierre Wound Asia-Pacífico
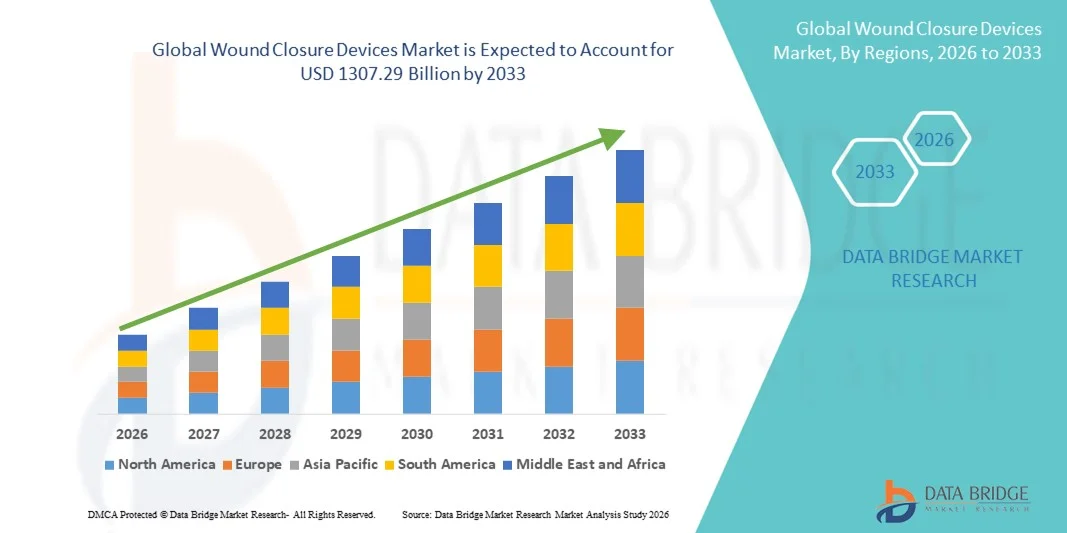
- Los dispositivos de cierre de heridas de Asia y el Pacífico valoraron el tamaño del mercadoUSD 753.50 billion in 2025y se espera que alcanceUSD 1307.29 billion by 2033, aCAGR of 7.13%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por el aumento del número de procedimientos quirúrgicos, el aumento de la incidencia de lesiones traumáticas y la creciente prevalencia de heridas crónicas en todo el mundo, lo que da lugar a una mayor demanda de soluciones eficaces y avanzadas de cierre de heridas en hospitales y centros quirúrgicos ambulatorios
- Además, los avances tecnológicos en suturas, grapas, adhesivos y agentes hemostáticos, junto con la creciente preferencia por cirugías mínimamente invasivas y soluciones curativas más rápidas, están estableciendo dispositivos de cierre de heridas como componentes esenciales en la atención quirúrgica y de emergencia moderna. Estos factores convergentes están acelerando la captación de soluciones de Dispositivos de Cierre de Heridos, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado y pronóstico:
- Valor de mercado (2025):USD 753.50 billion
- Valor de mercado esperado (2033):USD 1307.29 billion
- CAGR prefabricado (2026–2033):7.13%
¿Cuáles son los principales Takeaways of Asia-Pacific Wound Closure Devices Market
- Los dispositivos de cierre de heridas, incluyendo suturas, grapas, adhesivos de tejido y hemostats, son componentes esenciales en los ajustes de atención quirúrgica y trauma debido a su capacidad de promover una curación más rápida, reducir el riesgo de infección y mejorar los resultados cosméticos en una amplia gama de procedimientos médicos
- La creciente demanda de dispositivos de cierre de heridas se ve alimentada principalmente por el creciente número de procedimientos quirúrgicos, la creciente incidencia de lesiones traumáticas, la creciente prevalencia de heridas crónicas y la creciente adopción de cirugías mínimamente invasivas en todo el mundo
- China dominó el mercado de los dispositivos de cierre de heridas con la mayor proporción de ingresos del 34,8% en 2025, impulsado por un alto volumen de procedimientos quirúrgicos, la ampliación de la infraestructura hospitalaria, el aumento del gasto sanitario y la adopción de productos quirúrgicos avanzados en las instalaciones sanitarias públicas y privadas
- Se espera que la India sea la región de mayor crecimiento en el mercado de dispositivos de cierre de heridas durante el período previsto, ampliando en una CAGR de 9,6% de 2026 a 2033, con el apoyo de mejorar el acceso a la atención quirúrgica, aumentar el turismo médico, aumentar la conciencia sobre la gestión avanzada de las heridas e iniciativas gubernamentales para fortalecer la infraestructura sanitaria
- El segmento de la herida aguda mantuvo la mayor proporción de ingresos del mercado del 62,3% en 2025, debido al alto volumen de incisiones quirúrgicas, lesiones traumáticas y laceraciones en todo el mundo
Report Scope and Asia-Pacific Wound Closure Devices Market Segmentation
|
Atributos |
Wound Closure Devices Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Asia y el Pacífico
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Qué ia Asia-Pacífico Wound Closure Devices Market Trends
Avances en tecnologías de cierre de heridas mínimamente invasivas y biocompatibles
- Una tendencia significativa y aceleradora en el mercado de dispositivos de cierre de heridas Asia-Pacífico es la creciente adopción de soluciones de cierre de heridas mínimamente invasivas y biocompatibles diseñadas para mejorar los resultados de la curación, reducir el riesgo de infección y reducir al mínimo la cicatrización. Los proveedores de atención médica prefieren cada vez más suturas avanzadas, grapas quirúrgicas, adhesivos de tejido y selladores que mejoran la eficiencia procesal y la recuperación del paciente.
- Por ejemplo, en 2024, Ethicon (Johnson & Johnson MedTech) amplió su cartera de productos de cierre de heridas absorbibles y avanzados en los hospitales de Asia y el Pacífico, apoyando una mejor precisión quirúrgica y resultados de curación más rápidos postoperatorios.
- El creciente cambio hacia las cirugías ambulatorias y mínimamente invasivas está impulsando la demanda de productos avanzados de cierre de heridas que reducen el tiempo de operación y soportan una descarga más rápida del paciente.
- Aumentar la integración de las suturas antimicrobianos y los adhesivos de tejido bioingeniero está mejorando el control de infecciones y reduciendo las complicaciones postquirúrgicas.
- El creciente enfoque en los resultados cosméticos, en particular en las cirugías plásticas y reconstructivas, fomenta la adopción de dispositivos avanzados de cierre de heridas que minimizan la cicatrización visible y mejoran los resultados estéticos.
Asia-Pacific Wound Closure Devices Market Dynamics
Conductor
Aumento de los procedimientos quirúrgicos y ampliación de la infraestructura sanitaria
- El creciente volumen de procedimientos quirúrgicos, incluyendo cirugías cardiovasculares, ortopédicas, generales y cosméticas, es un importante conductor del mercado de dispositivos de cierre de heridas. Ampliar las redes hospitalarias y aumentar el acceso a la atención quirúrgica contribuyen significativamente a la demanda del mercado
- Por ejemplo, China dominó el mercado de Dispositivos de Cierre de Hierro con la mayor proporción de ingresos del 34,8% en 2025, impulsado por un alto volumen de procedimientos quirúrgicos, la ampliación de la infraestructura hospitalaria, el aumento del gasto sanitario y la creciente adopción de productos quirúrgicos avanzados en las instalaciones sanitarias públicas y privadas
- La creciente prevalencia de enfermedades crónicas y casos de trauma que requieren intervención quirúrgica está acelerando aún más la demanda de soluciones eficaces de cierre de heridas
- El aumento de las inversiones sanitarias en las economías emergentes permite a los hospitales adoptar suturas, grapas y selladores de tejidos tecnológicamente avanzados
- Sensibilizar a los cirujanos acerca de los beneficios de los productos avanzados de cierre de heridas, incluyendo la reducción del tiempo de curación y tasas de infección inferiores, está apoyando una adopción clínica más amplia
- Además, se espera que la India sea la región de más rápido crecimiento en el mercado de dispositivos de cierre de heridas durante el período previsto, ampliando en una CAGR de 9,6% de 2026 a 2033, con el apoyo de mejorar el acceso a la atención quirúrgica, aumentar el turismo médico, aumentar la conciencia sobre la gestión avanzada de las heridas e iniciativas gubernamentales para fortalecer la infraestructura sanitaria
Restraint/Challenge
Costos y riesgo de complicaciones post-quirúrgicas
- El costo relativamente alto de los dispositivos avanzados de cierre de heridas, en particular las suturas especializadas, los sistemas de grapado y los adhesivos de tejido, plantea un desafío a la adopción en entornos de salud sensibles a los costos
- Por ejemplo, suturas antimicrobianas premium y grapas quirúrgicas propulsadas de fabricantes líderes pueden aumentar significativamente los costos de procedimiento, limitando su uso en hospitales más pequeños y centros de salud rurales
- El riesgo de complicaciones post-quirúrgicas como infecciones de herida, deshidratación y reacciones alérgicas a ciertos materiales de cierre puede afectar la preferencia del producto y las decisiones clínicas
- La cobertura limitada de los reembolsos por las tecnologías avanzadas de cierre de heridas en ciertas regiones restringe aún más la penetración del mercado
- La variabilidad de la preferencia del cirujano y la disponibilidad de suturas tradicionales de bajo costo en los países en desarrollo pueden frenar la transición hacia sistemas de cierre de heridas más avanzados
- La superación de estos desafíos requerirá innovaciones de productos eficaces en función de los costos, mejoras de las estructuras de reembolso, aumento de la capacitación clínica y mayor conciencia de los beneficios a largo plazo de las tecnologías avanzadas de cierre de heridas
Asia-Pacific Wound Closure Devices Market Scope
El mercado se segmenta sobre la base del tipo de producto, tipo de herida, aplicación y usuario final.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado Wound Closure Devices se segmenta en adhesivos, grapas, suturas, sellantes y dispositivos mecánicos. El segmento de suturas dominó la mayor cuota de ingresos del mercado del 41,6% en 2025, impulsada por su uso generalizado en una amplia gama de procedimientos quirúrgicos a nivel mundial. Las suturas siguen siendo el método estándar para el cierre de las heridas debido a su fuerte fuerza de tracción, flexibilidad y idoneidad para heridas internas y externas. Aumentar el número de intervenciones quirúrgicas, incluyendo cirugías ortopédicas, cardiovasculares y generales, apoya significativamente la demanda. Los avances continuos como las suturas absorbibles y antimicrobianos mejoran los resultados curativos y reducen los riesgos de infección. Los cirujanos prefieren suturas para aproximación precisa de la herida y rendimiento confiable. La familiaridad clínica establecida y la eficacia en función de los costos refuerzan aún más el dominio del segmento. El aumento de los ingresos hospitalarios y los casos de trauma en todo el mundo también contribuyen a la generación sostenida de ingresos. Los marcos de reembolso favorables en los mercados desarrollados apoyan la adopción continua. Ampliar la infraestructura sanitaria en las economías emergentes aumenta aún más la utilización. Los sólidos oleoductos de innovación de productos de los principales fabricantes aumentan el posicionamiento competitivo. Se proyecta que el segmento de suturas crezca en una CAGR de 7,9% de 2026 a 2033.
Se prevé que el segmento de adhesivos será testigo de la CAGR más rápida de 10,8% de 2026 a 2033, impulsada por el aumento de la preferencia por soluciones de cierre de heridas mínimamente invasivas. Los adhesivos ofrecen un tiempo de aplicación más rápido, una cicatriz reducida y una mejor comodidad del paciente en comparación con las suturas tradicionales. Aumentar la demanda de procedimientos cosméticos y ambulatorios apoya significativamente el crecimiento. Los avances tecnológicos en los productos sellantes basados en cianoacrylate y fibrin aumentan la fuerza de unión y la flexibilidad. La creciente adopción en entornos de atención pediátrica y de emergencia acelera aún más la expansión. El mayor hincapié en reducir el tiempo de procedimiento y mejorar los resultados estéticos contribuye a una rápida penetración de segmentos.
- Por tipo de herida
Sobre la base del tipo de herida, el mercado de dispositivos de cierre de heridas se segmenta en la herida aguda y la herida crónica. El segmento de la herida aguda mantuvo la mayor proporción de ingresos del mercado del 62,3% en 2025, debido al alto volumen de incisiones quirúrgicas, lesiones traumáticas y laceraciones en todo el mundo. Las heridas agudas requieren un cierre inmediato y eficaz para prevenir la infección y promover una curación más rápida. Aumentar el número de procedimientos quirúrgicos electivos y de emergencia requiere considerablemente. El aumento de los casos de accidentes de tránsito y lesiones deportivas contribuye aún más al crecimiento. Los hospitales dependen en gran medida de los dispositivos de cierre avanzados para minimizar el tiempo de curación y reducir las complicaciones. Mejoras tecnológicas en suturas absorbibles y grapas mecánicas aumentan la eficiencia clínica. La fuerte presencia de centros quirúrgicos en todo el mundo sostiene una utilización consistente. La cobertura de reembolso favorable para los procedimientos quirúrgicos refuerza aún más el dominio del segmento. El aumento del gasto sanitario en las economías en desarrollo también contribuye a la expansión. Se prevé que el segmento de la herida aguda crezca en una CAGR de 8,2% durante el período de previsión.
Se espera que el segmento de la herida crónica registre el CAGR más rápido del 11,5% entre 2026 y 2033, impulsado por la creciente prevalencia de diabetes, obesidad y trastornos vasculares. Las heridas crónicas como las úlceras del pie diabético y las úlceras de presión requieren una gestión a largo plazo, aumentando la utilización del dispositivo. El aumento de la población geriátrica contribuye significativamente a aumentar las tasas de incidencia. Aumentar la conciencia sobre soluciones avanzadas de gestión de heridas acelera la adopción. La ampliación de las clínicas especializadas de atención de heridas apoya aún más el crecimiento del segmento.
- By Application
Sobre la base de la aplicación, el mercado de dispositivos de cierre de heridas se segmenta en quemaduras, úlceras, heridas quirúrgicas, úlceras de presión, úlceras diabéticas y úlceras arteriales. El segmento de las heridas quirúrgicas dominó la mayor cuota de ingresos del mercado del 36,8% en 2025, con el apoyo del creciente número de procedimientos quirúrgicos a nivel mundial. El cierre efectivo de incisiones quirúrgicas es fundamental para reducir el riesgo de infección y mejorar el tiempo de recuperación. Aumentar la demanda de cirugías mínimamente invasivas y cosméticas alimenta la adopción. Los hospitales aplican cada vez más tecnologías avanzadas de cierre para mejorar los resultados de los pacientes. Aumentar el gasto sanitario y mejorar la infraestructura quirúrgica fortalecen el crecimiento del mercado. Las innovaciones tecnológicas como suturas antimicrobianos y sellantes bioactivos aumentan la eficiencia curativa. Una fuerte evidencia clínica que apoya resultados mejorados de curación de heridas aumenta aún más la utilización. La expansión del turismo médico en las economías emergentes también contribuye a la expansión de segmentos. Se proyecta que el segmento crezca en una CAGR de 8,4% de 2026 a 2033.
Se prevé que el segmento de úlceras diabéticas sea testigo de la CAGR más rápida del 12,1% de 2026 a 2033, impulsada por la población diabética que crece rápidamente en todo el mundo. Las úlceras diabéticas suelen provocar complicaciones que requieren soluciones avanzadas de cierre de heridas. El aumento de la conciencia sobre las estrategias de intervención temprana y preservación de las extremidades apoya una adopción más elevada. El aumento de las inversiones sanitarias en la gestión crónica de las heridas acelera aún más el crecimiento del segmento. Los avances tecnológicos en los sustitutos de la piel bioengineered y los apósitos avanzados aumentan los resultados curativos.
- Por Usuario final
Sobre la base del usuario final, el mercado Wound Closure Devices se segmenta en hospitales, proveedores comunitarios de servicios de salud, centros quirúrgicos ambulatorios y atención a domicilio. El segmento hospitalario representó la mayor proporción de ingresos del 54,7% en 2025, impulsada por altas admisiones de pacientes y volúmenes de procedimientos quirúrgicos. Los hospitales siguen siendo centros primarios para la gestión compleja de las heridas y la atención de traumas de emergencia. La disponibilidad de cirujanos cualificados e infraestructura médica avanzada soporta la utilización eficaz de dispositivos. Los contratos de adquisiciones sólidos y los sistemas de reembolso refuerzan aún más el liderazgo de los segmentos. Aumentar el número de departamentos quirúrgicos especializados en todo el mundo sostiene la demanda. La adopción continua de tecnologías avanzadas de cierre de heridas mejora los resultados de los pacientes. El aumento de los casos de trauma y accidentes contribuye aún más al crecimiento. Se prevé que el segmento crecerá en un CAGR del 7,8% durante el período de previsión.
Se espera que el segmento de centros quirúrgicos ambulatorios sea testigo de la CAGR más rápida del 10,6% de 2026 a 2033, alimentada por la creciente preferencia por los procedimientos quirúrgicos ambulatorios. Los centros ambulatorios ofrecen una atención quirúrgica eficaz y eficiente, reduciendo la carga hospitalaria. Aumentar el cambio hacia cirugías mínimamente invasivas apoya significativamente la expansión del segmento. Mejorar la accesibilidad sanitaria y tiempos de recuperación de pacientes más cortos mejoran la adopción. El aumento de la preferencia del paciente para los procedimientos de descarga del mismo día acelera aún más la demanda de soluciones eficientes de cierre de heridas en estos ajustes. Los centros quirúrgicos ambulatorios están cada vez más equipados con herramientas quirúrgicas avanzadas y profesionales cualificados, lo que permite una gestión segura y eficaz de las heridas. Los menores costos de procedimiento en comparación con las cirugías hospitalarias hacen que estos centros sean atractivos tanto para pacientes como para aseguradores. Las políticas de reembolso favorables para los procedimientos ambulatorios en varios países desarrollados también contribuyen al crecimiento. El número creciente de cirugías cosméticas, ortopédicas y oftálmicas realizadas en centros ambulatorios aumenta la utilización de dispositivos. Los avances tecnológicos en suturas absorbibles, adhesivos y dispositivos de estancado aumentan la eficiencia procesal. El aumento de las inversiones en la ampliación de la infraestructura de atención ambulatoria refuerza aún más la expansión de los segmentos. Además, el creciente enfoque en la reducción de las infecciones adquiridas por los hospitales apoya el continuo cambio hacia entornos quirúrgicos ambulatorios durante todo el período previsto.
Asia-Pacific Wound Closure Devices Market Regional Analysis
- Se prevé que el mercado de los dispositivos de cierre de heridas de Asia y el Pacífico experimente un fuerte crecimiento durante el período previsto de 2026 a 2033, impulsado por el aumento del número de procedimientos quirúrgicos, la ampliación de la infraestructura sanitaria y el aumento del gasto sanitario en las economías en desarrollo
- La rápida urbanización y la mejora del acceso a la atención hospitalaria en países como China, el Japón y la India contribuyen significativamente a la expansión del mercado. La creciente carga de enfermedades crónicas, lesiones de trauma y procedimientos quirúrgicos electivos aumenta la demanda de productos avanzados de cierre de heridas, incluyendo suturas, grapas quirúrgicas y adhesivos de tejido
- Las iniciativas gubernamentales encaminadas a fortalecer los sistemas de atención de la salud, ampliar la capacidad hospitalaria pública y promover la fabricación de dispositivos médicos nacionales están apoyando aún más el crecimiento regional. Además, la presencia de fabricantes mundiales de dispositivos médicos y la mejora de las redes de distribución están mejorando la accesibilidad de tecnologías avanzadas de cierre de heridas en las instalaciones sanitarias urbanas y semiurbanas
China Wound Closure Devices Market Insight
El mercado de los dispositivos de cierre de heridas de China dominaba el mercado de los dispositivos de cierre de heridas de Asia y el Pacífico con la mayor proporción de ingresos del 34,8% en 2025, impulsada por un alto volumen de procedimientos quirúrgicos, la ampliación de la infraestructura hospitalaria, el aumento del gasto sanitario y la adopción creciente de productos quirúrgicos avanzados en las instalaciones sanitarias públicas y privadas. La rápida expansión de los hospitales terciarios y centros quirúrgicos especializados ha aumentado considerablemente la demanda de suturas, grapas y adhesivos de tejido. El aumento de la prevalencia de enfermedades crónicas y el aumento de los casos de traumatismo contribuyen aún más a la demanda sostenida de productos. Las fuertes inversiones gubernamentales en la modernización de la salud y el apoyo a la fabricación de dispositivos médicos domésticos están mejorando la penetración del mercado. Además, la creciente disponibilidad de productos competitivos en función de los costos de los fabricantes locales está ampliando el acceso a las ciudades metropolitanas y secundarias.
India Wound Closure Devices Market Insight
Se espera que el mercado de dispositivos de cierre de heridas de la India sea el mercado de mayor crecimiento en el sector de los dispositivos de cierre de heridas de Asia y el Pacífico, que se expanda en un CAGR de 9,6% de 2026 a 2033. El crecimiento está respaldado por la mejora del acceso a la atención quirúrgica, el aumento del turismo médico, el aumento de la conciencia sobre la gestión avanzada de las heridas y las iniciativas gubernamentales encaminadas a fortalecer la infraestructura sanitaria. La expansión de hospitales multiespecialistas, el aumento de las inversiones sanitarias privadas y el aumento de los volúmenes quirúrgicos están contribuyendo a una mayor demanda de productos de cierre de heridas. Además, la creciente incidencia de enfermedades relacionadas con el estilo de vida y lesiones causadas por traumas está acelerando la adopción de suturas avanzadas y dispositivos de estancado. A medida que las instalaciones sanitarias sigan modernizando y adoptando normas internacionales de tratamiento, se espera que la demanda de soluciones de cierre de heridas de alta calidad y rentables aumente significativamente durante el período previsto.
¿Cuál es el Mercado de Dispositivos de Cierre de Libras de Asia-Pacífico
La industria Wound Closure Devices está dirigida principalmente por empresas bien establecidas, incluyendo:
- Johnson(U.S.)
- Medtronic plc(Irlanda)
- 3M Company(U.S.)
- B. Braun S.E(Alemania)
- Smith & Nephew plc(U.K.)
- Baxter International Inc. (U.S.)
- Ethicon, Inc. (U.S.)
- Integra LifeSciences Holdings Corporation (Estados Unidos)
- Zimmer Biomet Holdings, Inc. (U.S.)
- Teleflex Incorporated (Estados Unidos)
- ConvaTec Group plc (U.K.)
- Coloplast A/S (Dinamarca)
- Derma Sciences, Inc. (U.S.)
- DemeTECH Corporation (Estados Unidos)
- Peters Surgical (Francia)
- Advanced Medical Solutions Group plc (U.K.)
- Medline Industries, LP (U.S.)
- Meril Life Sciences Pvt. Ltd. (India)
- Apollo Endosurgery, Inc. (U.S.)
- Kikgel S.A. (Polonia)
¿Cuáles son los últimos desarrollos en Asia-Pacífico Wound Closure Devices Market
- En marzo de 2021, Ethicon Endo-Surgery lanzó el ECHELONTM+ Powered Stapler con GST Reloads, un nuevo sistema de grapado quirúrgico diseñado para mejorar la seguridad de la línea básica y la compresión de tejido uniforme en procedimientos difíciles, ayudando a reducir las complicaciones y mejorar los resultados quirúrgicos
- En agosto de 2023, Healthium Medtech anunció el lanzamiento de TRUMAS, una nueva gama de suturas diseñadas específicamente para aplicaciones de cirugía mínimamente invasivas, con combinaciones optimizadas de aguja y sutura para mejorar el manejo y eficiencia quirúrgica
- En octubre de 2024, Corza Medical lanzó su sutura microquirúrgica onatómica en la Conferencia de la Academia Americana de Oftalmología (AAO), introduciendo un producto avanzado de sutura diseñado para procedimientos delicados de cirugía ocular.
- En julio de 2024, el Sistema de Cierre Adhesivo de la Esquía de Connexicon Medical recibió la aprobación de la FDA, marcando la introducción de una tecnología de cierre sin sutura que pretende simplificar el cierre de la herida y reducir el tiempo de procedimiento para heridas quirúrgicas menores y laceraciones
- En diciembre de 2024, H.B. Fuller Company anunció la adquisición de GEM S.r.l. y Medifill Ltd, dos empresas de tecnología adhesiva médica, fortaleciendo su cartera de adhesivos de cierre de heridas y ampliando su posición en tecnologías avanzadas de cierre
- En enero de 2024, Stryker Corporation lanzó Zip® Uno, un dispositivo de cierre de heridas no invasivo que proporciona una opción libre de sutura diseñada para reducir la cicatrización y la curación de velocidad, reflejando la tendencia del mercado hacia soluciones de cierre centradas en el paciente y mínimamente traumáticas
- En febrero de 2025 Stryker recibió la aprobación de la FDA para su nuevo sistema de cierre de heridas VELHOX, una tecnología de cierre con ayuda de vacío única diseñada para mejorar los resultados de la curación de heridas y ampliar la cartera avanzada de cuidado de heridas de Stryker
- En enero de 2025, Cresilon recibió la aprobación de la FDA para Traumagel, un nuevo hidrogel basado en plantas para el severo control de hemorragias que apoya el cierre y la hemostasis como parte de estrategias de gestión de heridas, reforzando la innovación más allá de las suturas tradicionales y las grapas
- En mayo de 2025, Johnson & Johnson Services, Inc. anunció el ECHELON LINEAR Cutter con 3D-Stapling Technology, un dispositivo básico de próxima generación diseñado para mejorar la seguridad de la línea básica y mejorar la precisión quirúrgica en procedimientos complejos
- En noviembre de 2025, Xtant Medical Holdings, Inc. lanzó CollagenX, un producto de partículas de colágeno bovino para el cierre de heridas quirúrgicas diseñado para promover la curación y reducir el riesgo de infección, una notable entrada de mercado a finales de 2025 en productos de cierre
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











