


Europe Electrical Steel Market Segmentation, By Product (No-Grain-Oriented and Grain-Oriented), Thickness (Hasta 0.30 mm, 0.31–0.50 mm, y más allá de 0.50 mm), Application (Motors, Transformers, Generators, and Others), End User (Automotive, Energy & Power, Manufacturing, Household Appliances, Construction & Trend33)
¿Cuál es la tasa de tamaño y crecimiento del mercado de acero eléctrico
- Según el análisis de Data Bridge Market Research, el mercado de acero eléctrico fue valoradoUSD 3.99 billion in 2025y se prevé que alcanceUSD 6.22 billion by 2033, creciendo en unCAGR of 5.7% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por la aceleración de la modernización de la red, la rápida adopción de vehículos eléctricos, el aumento de las instalaciones de energía renovable, y el aumento de la demanda de motores y transformadores de alta eficiencia a través de los sectores de energía, automoción, fabricación, dependencia familiar y construcción.
- El cambio acelerado hacia la expansión de la red, la electrificación de vehículos y la generación de energía renovable, combinado con requisitos de eficiencia más estrictos para motores y transformadores en todo el continente, está apoyando la adopción del mercado. El acero eléctrico se aplica a través de transformadores de energía y distribución, motores de tracción eléctrica, generadores de viento e hidroeléctricos, unidades industriales y electrodomésticos, ofreciendo a los fabricantes bajas pérdidas de núcleo y mayor eficiencia magnética a través de grados orientados al grano y no orientados al grano.
Tamaño del mercado
- Valor del mercado europeo (2025): USD 3.99 millones
- Valor de mercado esperado (2033): USD 6.22 millones
- CAGR prefabricado (2026-2033): 5,7%
- País líder en 2025: Alemania
- País de cultivo más rápido: Turquía
¿Cuáles son los principales Takeaways del mercado de acero eléctrico
- Alemania dominó el mercado de acero eléctrico con la mayor cuota de ingresos del 27,35% en 2025, con el apoyo de su densa base de transformador, motor eléctrico y fabricación de componentes automotrices e inversión sostenida de red e electrificación industrial en todo el país.
- Se espera que Turquía sea el país de más rápido crecimiento en una CAGR del 7,84% entre 2026 y 2033, alimentado por la expansión del equipo eléctrico y la fabricación de implementos, el aumento de la inversión en infraestructura eléctrica y la creciente producción de motores orientados a la exportación.
- El segmento no orientado al grano llevó al mercado con un 61,7% de participación en 2025, impulsado por el aumento del motor de tracción de vehículos eléctricos y la producción de unidades industriales.
- El tipo de producto de mayor crecimiento, proyectado para registrar un CAGR del 6,9%, reflejando el aumento de la demanda de núcleos de transformadores de alta eficiencia y distribución a través de redes eléctricas en expansión.
- El segmento de 0,31–0,50 mm dominó la categoría de espesor con una cuota de ingresos del 46,2% en 2025, dirigida por un uso amplio en motores industriales, generadores, electrodomésticos y transformadores de servicio medio.
- Los motores representaron el 46,8% de la cuota de mercado en 2025, con el apoyo de la creciente electrificación de vehículos, unidades industriales, bombas de calor, bombas, compresores y electrodomésticos.
- El segmento de transformadores es la categoría de aplicación de mayor crecimiento, con un CAGR de 6,6%, impulsado por el aumento de la expansión de la red y la integración de energía renovable.
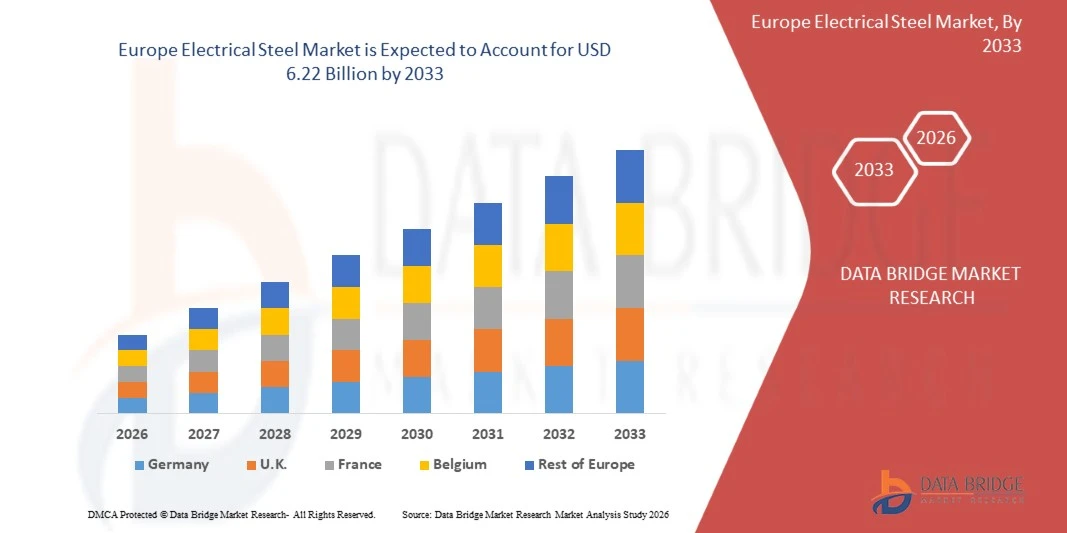
Report Scope and Electrical Steel Market Segmentation
|
Atributos |
Electrical Steel Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Europa
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de acero eléctrico
- Los productores de acero eléctrico están cambiando cada vez más de la oferta de acero de silicio de productos básicos hacia categorías de alto valor y aplicaciones específicas, combinando calibres más finos, farmacias de baja pérdida, recubrimientos avanzados de aislamiento y rutas de producción descarbonizadas para servir motores de vehículos eléctricos, transformadores y generadores renovables.
- Por ejemplo, en marzo de 2026, según ArcelorMittal Europe – Flat Products, la empresa produjo la primera bobina industrial en sus nuevas líneas Mardyck en el norte de Francia, una inversión de 500 millones de euros diseñada para triplicar su capacidad europea de acero eléctrico a 295.000 toneladas al año y apoyar las calificaciones de alta polarización y baja pérdida de iCARe para aplicaciones de e-tracción.
- Los operadores y fabricantes de equipos de rejilla están priorizando los núcleos de transformadores de baja pérdida, haciendo aportes estratégicos para subestaciones, centros de datos, conexiones de viento offshore y proyectos de transmisión transfronterizos.
- La protección del comercio y la seguridad de la oferta están reestructurando estrategias de abastecimiento, con productores, fabricantes de transformadores y responsables de la formulación de políticas que se centran cada vez más en la disponibilidad regional, la trazabilidad de la fusión y la pobreza, y la resiliencia de cadenas de suministro de acero eléctrico orientadas al grano en todo el continente.
- Por ejemplo, en septiembre de 2026, según la Comisión Europea, las medidas provisionales de salvaguardia en el acero eléctrico orientado al grano, las laminaciones conexas y los núcleos entraron en vigor el 25 de septiembre durante 155 días, con umbrales de precios de 2.800 euros a 3.400 euros por tonelada métrica dentro de cuotas, lo que refleja el creciente enfoque de política en la protección de cadenas estratégicas de suministro de acero eléctrico.
- A medida que la inversión en red, la penetración de vehículos eléctricos y la capacidad renovable siguen expandiéndose, se espera que el acero eléctrico evolucione más allá de un material magnético convencional en un facilitador estratégico de los objetivos de electrificación, seguridad energética y de descarbonización industrial de Europa.
¿Cuáles son los controladores clave del mercado de acero eléctrico
- La rápida expansión y modernización de las redes eléctricas europeas está aumentando significativamente la demanda de transformadores de energía y distribución, que dependen del acero eléctrico de baja pérdida de granos para mejorar la eficiencia y reducir las pérdidas.
- Por ejemplo, en diciembre de 2025, según la Comisión Europea, el paquete europeo Grids estimó que las redes eléctricas de la UE requieren una inversión de alrededor de USD 1,341.72 mil millones en 2040, incluyendo USD 816.21 mil millones para redes de distribución, destacando la perspectiva de demanda a largo plazo para núcleos de transformadores, laminaciones y acero eléctrico orientado al grano a través de empresas, desarrolladores de viento y centros de datos.
- Los fabricantes de automóviles, fabricantes de motores y fabricantes de equipos industriales están integrando unidades eléctricas de alta eficiencia para cumplir con objetivos de emisión y regulaciones de eficiencia energética, aumentando el consumo de acero eléctrico delgado y de baja pérdida para motores de tracción, industriales y de aprovisionamiento.
- Por ejemplo, en marzo de 2023, según el tissenkrupp Steel Europe, la compañía anunció una inversión de alrededor de USD 167,72 millones en una nueva línea de aislante y aislamiento en Bochum para el acero eléctrico más delgado y altamente silicoizado, con capacidad de hasta 218.000 toneladas anuales para motores de vehículos eléctricos en Alemania.
- Con la expansión eólica, solar e hidroeléctrica y calefacción, transporte y electrificación de la industria, los productores de acero eléctrico se posicionan para beneficiarse de la demanda sostenida de generadores, transformadores y motores eficientes.
¿Qué factores están afectando el crecimiento del mercado de acero eléctrico
- La producción de acero eléctrico es de gran intensidad de capital y técnicamente exigente, que requiere aleación precisa de silicio, laminado en frío, amasado y recubrimiento, mientras que los costos elevados de energía y carbono pesan sobre la competitividad de los molinos.
- Por ejemplo, en diciembre de 2025, Thyssenkrupp Steel Europe anunció un cierre temporal de la producción de acero eléctrico en Gelsenkirchen, Alemania e Isbergues, Francia, culpando a las importaciones baratas de Asia y advirtiendo que 1.200 puestos adicionales estaban en riesgo en sus operaciones de acero.
- El aumento de las importaciones de bajo precio, la desviación del comercio y el exceso de capacidad mundial pueden deprimir los precios, reducir la utilización de la capacidad y retrasar las decisiones de inversión entre los productores regionales, en particular en las categorías orientadas al grano, donde sólo operan unos pocos proveedores cualificados.
- Los fabricantes de transformadores y motores se enfrentan a una disponibilidad estricta de calificaciones calificadas, ciclos largos de aprobación de clientes y aumento de los costes de entrada, que pueden ampliar los tiempos de plomo y aumentar los costos de proyecto cuando las medidas comerciales restringen el acceso al acero importado especializado.
- Por ejemplo, en septiembre de 2026, según las Perspectivas de la UE, Transmission & Distribution Europe advirtió que la salvaguardia provisional de la UE sobre el acero eléctrico orientado al grano transferiría más de 700 millones de euros al año de la industria transformadora a sólo dos productores nacionales, señalando que los productores de Europa no pueden satisfacer todas las necesidades de la industria, destacando los retos de costo y suministro para los fabricantes de transformadores de aguas abajo y la construcción de red más amplia.
- La combinación de altos costos de producción, la competencia en materia de importación, la incertidumbre en materia de políticas comerciales y la dependencia de un número limitado de proveedores cualificados puede limitar la expansión entre los fabricantes de transformadores, motores y aparatos que tengan en cuenta los costos, en particular cuando se disponga de materiales básicos alternativos o categorías importadas de menor precio.
¿Cómo se aumenta el mercado de acero eléctrico
El mercado de acero eléctrico se segmenta sobre la base de producto, espesor, aplicación y usuario final en toda la región.
- Por producto
Sobre la base del producto, el mercado de acero eléctrico se segmenta en un mercado no orientado a la agricultura y orientado al grano. El segmento no orientado al grano dominaba el mercado con 61,7% de participación en 2025, apoyado por el aumento de la producción de motores de tracción de vehículos eléctricos, unidades industriales, generadores y electrodomésticos. Las calificaciones no orientadas a la cola proporcionan propiedades magnéticas uniformes en todas las direcciones, haciéndolos bien adaptados a las máquinas rotativas. Se utilizan cada vez más a través de aplicaciones de automoción, energía eólica, automatización industrial y de consumo. Las mejoras en los medidores más delgados, la mayor polarización y las bajas pérdidas básicas están fortaleciendo aún más la demanda. La integración con revestimientos avanzados de aislamiento y autoconexión también permite una mayor eficiencia y un mejor rendimiento de apilamiento en los diseños del motor.
Se proyecta que el segmento orientado al grano registre el crecimiento más rápido en una CAGR del 6,9% de 2026 a 2033, impulsado por el aumento de la demanda de núcleos de transformadores de alta eficiencia y distribución. Las calificaciones orientadas a la cola ofrecen pérdidas muy bajas a lo largo de la dirección de rodadura, lo que es esencial para reducir las pérdidas de carga no en transformadores. Sus aplicaciones incluyen transformadores de energía, transformadores de distribución, subestaciones y conexiones de red de energía renovable. El aumento de la expansión de la red y la sustitución de los activos de la red de envejecimiento están generando demanda adicional entre los servicios públicos, los desarrolladores eólicos y solares y los centros de datos. Las mejoras en las categorías de alto rendimiento y refinadas de dominio están mejorando la eficiencia. Las medidas comerciales y el número limitado de productores regionales cualificados también están reformulando las decisiones sobre suministros y recursos.
- Por la cosa
Sobre la base del espesor, el mercado de acero eléctrico se segmenta hasta 0,30 mm, 0,31–0,50 mm y superior a 0,50 mm. El segmento de 0,31–0,50 mm dominó el mercado con un 46,2% de participación en 2025, apoyado por un amplio uso en motores industriales, generadores, electrodomésticos y transformadores de servicio medio. Esta gama de espesores ofrece una combinación equilibrada de rendimiento magnético, fuerza mecánica y eficiencia de costes para la fabricación de alto volumen. El acero eléctrico en esta gama es ampliamente utilizado por fabricantes de motores y generadores que buscan materiales de laminación fiables y estandarizados. La gama también proporciona flexibilidad para estampado, apilado y montaje en núcleo a través de diversos diseños de equipos y volúmenes de producción.
Se proyecta que el segmento de hasta 0.30 mm registrará el crecimiento más rápido en una CAGR del 7,1% de 2026 a 2033, con el apoyo de la adopción creciente de motores de tracción de vehículos eléctricos, unidades de alta velocidad y núcleos de transformadores de baja pérdida. Las laminaciones Thinner reducen las pérdidas actuales de eddy, lo que permite una mayor eficiencia, diseños compactos de motores y un mejor rango de conducción. Las hojas de transformadores orientadas a la medida en esta gama también soportan pérdidas de descargas inferiores a través de redes de energía. Los fabricantes de automóviles y fabricantes de motores están especificando cada vez más grados ultrafina y de alta resistencia para unidades de propulsión eléctrica de próxima generación. Recubrimientos de alto rendimiento y tolerancias más estrechas dimensionales refuerzan aún más el atractivo del segmento y las perspectivas de crecimiento a largo plazo para las categorías premium.
- By Application
Sobre la base de la aplicación, el mercado de acero eléctrico se segmenta en motores, transformadores, generadores y otros. El segmento de motores dominaba la categoría de aplicación con 46,8% de participación en 2025, apoyado por la creciente electrificación de vehículos, unidades industriales, bombas, compresores, bombas de calor y electrodomésticos domésticos. Las laminaciones de acero eléctrico permiten a los motores operar con bajas pérdidas y mayor densidad de par. El enfoque regulatorio de las clases de eficiencia motora y el ahorro energético está aumentando el uso de las categorías premium no orientadas al grano. El crecimiento en la producción de vehículos eléctricos y la automatización de fábrica refuerza aún más la demanda. Los fabricantes de motores también buscan materiales que combinan baja pérdida de núcleo, alta polarización y fuerza mecánica para aplicaciones de alta velocidad.
Se prevé que el segmento de transformadores registrará el crecimiento más rápido en una CAGR del 6,6% entre 2026 y 2033, impulsado por el aumento de la expansión de la red, la integración de la energía renovable y la sustitución de los activos de la red de envejecimiento. Los núcleos transformadores fabricados con acero eléctrico orientado al grano pueden reducir las pérdidas sin carga y mejorar la eficiencia operativa durante la larga vida útil. Las utilidades y los usuarios industriales están invirtiendo en transformadores de potencia, distribución y tracción para apoyar la electrificación y el crecimiento del centro de datos. El aumento de las conexiones eólicas offshore y los interconexores transfronterizos están creando demanda adicional para grandes transformadores de energía, subestaciones y equipos de interconexión. Los largos ciclos de adquisición y los estrictos requisitos de pérdida hacen que el suministro calificado orientado al grano sea particularmente importante.
- Por Usuario final
Sobre la base del usuario final, el mercado de acero eléctrico se segmenta en potencia automotriz, energética, fabricación, electrodomésticos domésticos, infraestructura de construcción y otros. El segmento de energía y energía dominaba la categoría de usuario final con un 34,6% de participación en 2025, apoyado por el aumento de los requisitos para transformadores, generadores y equipos de rejilla. Utilidades, desarrolladores renovables y fabricantes de equipos dependen del acero eléctrico para mejorar la eficiencia y reducir las pérdidas. El material soporta transformadores de energía, transformadores de distribución, generadores de turbina e hidrogeneradores. El aumento de la inversión en la modernización de las redes y la capacidad renovable está creando nuevas oportunidades. La larga vida útil de los activos también hace de los materiales básicos centrados en la eficiencia una consideración importante en las decisiones sobre adquisiciones.
Se proyecta que el segmento automotriz registrará el crecimiento más rápido en CAGR del 7,2% de 2026 a 2033, impulsado por el aumento de la producción de vehículos eléctricos, vehículos híbridos y sistemas auxiliares electrificados. Los motores de tracción, generadores y componentes de potencia a bordo requieren un acero eléctrico delgado, de baja pérdida, de alta resistencia para maximizar la eficiencia y el rango de conducción. Los fabricantes de automóviles y proveedores Tier-1 están ampliando plataformas de transmisión eléctrica y localizando cadenas de suministro de componentes de motor. La colaboración más estrecha con los fabricantes de acero está acelerando el desarrollo de las calificaciones personalizadas y los revestimientos de unión. Las normas más estrictas de emisión de vehículos apoyan aún más la adopción. La seguridad de la oferta, los plazos de calificación y la competitividad de los costos siguen siendo importantes consideraciones para el despliegue.
¿Qué país posee la mayor parte del mercado de acero eléctrico
- Alemania dominó el mercado de acero eléctrico con la mayor cuota de ingresos del 27,35% en 2025, con el apoyo de su densa base de transformador, motor eléctrico y fabricación de componentes automotrices e inversión sostenida de red e electrificación industrial en todo el país.
- El país también se beneficia de una sólida base de suministro de automóviles y maquinaria, fabricación avanzada de equipos eléctricos y presencia de productores e instituciones de investigación de acero establecidos, junto con la creciente demanda de transformadores, generadores de viento y unidades eficientes. El aumento de la expansión de la red, la inversión en movilidad eléctrica y la electrificación industrial siguen fortaleciendo la posición de Alemania en el mercado europeo.
Alemania Mercado de acero eléctrico
El mercado de acero eléctrico de Alemania es testigo de un fuerte crecimiento debido a la creciente inversión en expansión de la red, movilidad eléctrica, energía renovable y electrificación industrial. El ecosistema de fabricación madura del país, junto con la presencia de los principales productores de transformadores, motores y componentes automotrices, impulsa la demanda de grados avanzados orientados al grano y no orientados al grano. Además, el creciente énfasis en los núcleos de baja pérdida, la seguridad de la oferta nacional y la producción de acero descarbonizado, respaldada por fuertes capacidades de investigación e ingeniería, está acelerando la adopción de acero eléctrico de alta eficiencia a través de aplicaciones eléctricas, automotrices e industriales.
Mercado de acero eléctrico de Turquía
Se espera que el mercado de acero eléctrico de Turquía experimente un rápido crecimiento, impulsado por la expansión de la producción de equipos eléctricos, el aumento del rendimiento y las exportaciones de motores, y el aumento de las inversiones en infraestructura eléctrica y energía renovable. La creciente demanda de motores, transformadores y electrodomésticos eficientes está apoyando la expansión del mercado nacional en segmentos industriales y residenciales. Además, la sólida base de fabricación del país, la proximidad a los clientes europeos y la creciente localización de cadenas de suministro industrial están acelerando la demanda de acero eléctrico a través de aplicaciones energéticas, automotrices y de consumo.
France Electrical Steel Market Insight
El mercado de acero eléctrico de Francia es testigo de un crecimiento constante debido al aumento de las inversiones en movilidad electrificada, infraestructura de energía nuclear y renovable y capacidad de acero eléctrico nacional. Los productores, operadores de red, fabricantes de automóviles y usuarios industriales se centran cada vez más en el suministro regional de grados avanzados. Además, la ampliación de la capacidad no orientada a la agricultura en el norte de Francia y la continua demanda de transformadores, respaldada por la insistencia normativa en las cadenas nacionales de suministro industrial, contribuyen aún más al crecimiento del mercado en Francia.
U.K. Electrical Steel Market Insight
El mercado de acero eléctrico de los Estados Unidos está experimentando un crecimiento constante, apoyado por el aumento de la rejilla, la expansión del viento offshore y la electrificación del transporte y la calefacción. Los fabricantes de transformadores, utilidades, desarrolladores renovables y usuarios industriales buscan cada vez más un suministro fiable de materiales básicos eficientes. Además, la creciente inversión en mejoras de red, interconexores y infraestructuras bajas en carbono, junto con el creciente enfoque en el suministro interno seguro de materiales críticos de rejilla, está apoyando una adopción más amplia de acero eléctrico orientado al grano y no orientado al grano en el Reino Unido.
¿Cuáles son las mejores empresas del mercado de acero eléctrico
La industria del acero eléctrico está dirigida principalmente por empresas bien establecidas, incluyendo:
- tissenkrupp Electrical Steel GmbH(Alemania)
- ArcelorMittal S.A.(Luxemburgo)
- voestalpine AG(Austria)
- Tata Steel Limited(India)
- Nippon Steel Corporation(Japón)
- Stalprodukt S.A. (Polonia)
- POSCO Holdings Inc. (South Korea)
- JFE Steel Corporation (Japón)
- Baoshan Iron & Steel Co., Ltd. (China)
- Cogent Power Ltd. (Reino Unido)
- Acciai Speciali Terni S.p.A. (Italia)
- Novolipetsk Steel (Rusia)
- Cleveland-Cliffs Inc. (U.S.)
- Hyundai Steel Company (Corea del Sur)
- Shougang Group Co., Ltd. (China)
- Wuhan Iron and Steel Co., Ltd. (China)
- JSW Steel Limited (India)
- Orb Electrical Steels Ltd. (India)
- Ansteel Group Corporation Limited (China)
- Jindal Inoxidable Limited (India)
¿Cuáles son los últimos desarrollos en el mercado de acero eléctrico
- En septiembre de 2026, la Comisión Europea adoptó medidas provisionales de salvaguardia en acero eléctrico orientado al grano, laminaciones y núcleos conexos y núcleos de acero dentro de transformadores importados, con efecto del 25 de septiembre de 2026 durante 155 días. Las medidas establecen cuotas de importación y umbrales de precios mínimos, con el objetivo de proteger a los productores de la UE cuya cuota de mercado disminuyó del 66% en 2021 al 43% en 2025.
- En abril de 2026, ArcelorMittal reportó la primera bobina de sus nuevas líneas de acero eléctrico en Mardyck, Francia, una inversión de 500 millones de euros y su mayor en Europa en los últimos diez años, excluyendo la descarbonización, elevando la capacidad europea de acero eléctrico a 295.000 toneladas anuales, concentradas en Francia, para motores y generadores en los sectores automotriz, eólico e industrial.
- En marzo de 2026, ArcelorMittal Europe – Flat Products presentó sus últimos aceros eléctricos no agrícolas en Coiltech Alemania 2026 en Augsburg, destacando la expansión de la capacidad de Mardyck en el norte de Francia que, junto con su sitio Saint-Chély-d’Apcher, tiene como objetivo triplicar su oferta de acero eléctrico no gravado para aplicaciones de movilidad y transición energética, mejorando la calidad, la eficiencia y la flexibilidad de los clientes.
- En diciembre de 2025, Thyssenkrupp Steel Europe anunció el cierre temporal de sus centrales de acero eléctrico en Gelsenkirchen, Alemania e Isbergues, Francia, de mediados de diciembre a fin de año, con el sitio francés establecido para operar a 50% de capacidad desde enero de 2026 durante al menos cuatro meses, citando un fuerte aumento en las importaciones de acero eléctrico de bajo precio de grano orientado a la UE, que se triplicó desde 2022.
- En septiembre de 2025, Jindal Steel International presentó una oferta no vinculante para adquirir el tissenkrupp Steel Europe, el mayor productor de acero de Alemania, comprometiéndose a invertir más de USD 2.24 mil millones en hornos eléctricos de arco y la finalización de un proyecto de acero verde en Duisburg, y en octubre de 2025 el tissenkrupp confirmó intensas negociaciones mientras evaluaba la propuesta, destacando la reestructuración en curso en toda la industria del acero.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 VISIÓN GENERAL DEL MERCADO EUROPEO DE ACERO ELÉCTRICO
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL TAMAÑO DEL MERCADO DE ACERO ELÉCTRICO EN EUROPA
2.3 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.4 MERCADOS CUBIERTOS
2.5 ÁMBITO GEOGRÁFICO
2,6 AÑOS CONSIDERADOS PARA EL ESTUDIO
2.7 METODOLOGÍA DE LA INVESTIGACIÓN
2.8 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.9 MODELADO MULTIVARIADO
2.1 ENTREVISTAS PRINCIPALES CON LÍDERES DE OPINIÓN CLAVE
2.11 CUADRÍCULA DE POSICIÓN DE MERCADO DBMR
2.12 CUADRÍCULA DE COBERTURA DE APLICACIONES DEL MERCADO
2.13 MATRIZ DE DESAFÍOS DEL MERCADO DBMR
2.14 DATOS DE IMPORTACIÓN Y EXPORTACIÓN
2.15 FUENTES SECUNDARIAS
2.16 MERCADO EUROPEO DE ACERO ELÉCTRICO: INSTANTÁNEA DE LA INVESTIGACIÓN
2.17 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 COBERTURA DE MATERIA PRIMA
5.2 ANÁLISIS DE PRODUCCIÓN Y CONSUMO
5.3 ESCENARIO DE IMPORTACIÓN Y EXPORTACIÓN
5.4 AVANCES TECNOLÓGICOS DE LOS FABRICANTES
5.5 LAS CINCO FUERZAS DE PORTER
5.6 CRITERIOS DE SELECCIÓN DE PROVEEDORES
5.7 ANÁLISIS PESTEL
5.8 COBERTURA DE LA REGULACIÓN
5.8.1 CÓDIGOS DE PRODUCTO
5.8.2 NORMAS CERTIFICADAS
5.8.3 NORMAS DE SEGURIDAD
5.8.3.1. MANEJO Y ALMACENAMIENTO DE MATERIALES
5.8.3.2. TRANSPORTE Y PRECAUCIONES
5.8.3.3. IDENTIFICACIÓN DE HARAD
6 ÍNDICE DE PRECIOS
7 RESUMEN DE LA CAPACIDAD DE PRODUCCIÓN
8 ANÁLISIS DE LA CADENA DE SUMINISTRO
8.1 DESCRIPCIÓN GENERAL
8.2 ESCENARIO DE COSTOS LOGÍSTICOS
8.3 IMPORTANCIA DE LOS PROVEEDORES DE SERVICIOS LOGÍSTICOS
9 ESCENARIO DE CAMBIO CLIMÁTICO
9.1 PREOCUPACIONES AMBIENTALES
9.2 RESPUESTA DE LA INDUSTRIA
9.3 EL PAPEL DEL GOBIERNO
9.4 RECOMENDACIONES DE LOS ANALISTAS
10 PERSPECTIVAS DE LA INDUSTRIA
11 MERCADO EUROPEO DE ACERO ELÉCTRICO, POR TIPO DE PRODUCTO, (2021-2030), (MILLONES DE USD)
11.1 INFORMACIÓN GENERAL
11.2 ACERO ELÉCTRICO DE GRANO ORIENTADO
11.3 ACERO ELÉCTRICO SIN GRANO ORIENTADO
11.3.1 TOTALMENTE PROCESADO
11.3.2 SEMIPROCESADOS
12 MERCADO EUROPEO DE ACERO ELÉCTRICO, POR ESPESOR, (2021-2030), (MILLONES DE USD)
12.1 INFORMACIÓN GENERAL
12,2 0,23 mm
12.3 0.27 M
12,4 0,30 mm
12,5 0,35 mm
12,6 0,5 mm
12,7 0,65 mm
12.8 OTROS
13 MERCADO EUROPEO DE ACERO ELÉCTRICO, POR PÉRDIDAS PRINCIPALES, (2021-2030), (MILLONES DE USD)
13.1 DESCRIPCIÓN GENERAL
13.2 MENOS DE 0.9 W/KG
13,3 90 W/KG A 0,99 W/KG
13.4 1.00 W/KG A 1.29 W/KG
13,5 1,30 W/KG A 1,39 W/KG
13.6 POR ENCIMA DE 1.39 W/KG
14 MERCADO EUROPEO DE ACERO ELÉCTRICO, POR DENSIDAD DE FLUJO, (2021-2030), (MILLONES DE USD)
14.1 INFORMACIÓN GENERAL
14.2 MENOS DE 1.65 TESLA
14.3 1.65 TESLA A 1.69 TESLA
14.4 1.69 TESLA A 1.73 TESLA
14,5 1,73 TESLA A 1,76 TESLA
14.6 POR ENCIMA DE 1.76 TESLA
15 MERCADO EUROPEO DE ACERO ELÉCTRICO, POR APLICACIÓN, (2021-2030), (MILLONES DE USD)
15.1 INFORMACIÓN GENERAL
15.2 INDUCTORES
15.2.1 POR TIPO DE PRODUCTO
15.2.1.1. ACERO ELÉCTRICO DE GRANO ORIENTADO
15.2.1.2. ACERO ELÉCTRICO SIN GRANO ORIENTADO
15.3 MOTORES
15.3.1 POR TIPO DE PRODUCTO
15.3.1.1. ACERO ELÉCTRICO DE GRANO ORIENTADO
15.3.1.2. ACERO ELÉCTRICO SIN GRANO ORIENTADO
15.3.2 1 HP – 100 HP
15.3.3 101 CV – 200 CV
15.3.4 201 CV – 500 CV
15.3.5 501 CV – 1000 CV
15.3.6 POR ENCIMA DE 1000 HP
15.4 TRANSFORMADORES
15.4.1 POR TIPO DE PRODUCTO
15.4.1.1. ACERO ELÉCTRICO DE GRANO ORIENTADO
15.4.1.2. ACERO ELÉCTRICO SIN GRANO ORIENTADO
15.4.2 TRANSMISIÓN
15.4.3 PORTÁTIL
15.4.4 DISTRIBUCIÓN
16 MERCADO EUROPEO DE ACERO ELÉCTRICO, POR USUARIO FINAL, (2021-2030), (MILLONES DE USD)
16.1 DESCRIPCIÓN GENERAL
16.2 AUTOMOTRIZ
16.2.1 POR TIPO DE PRODUCTO
16.2.1.1. ACERO ELÉCTRICO DE GRANO ORIENTADO
16.2.1.2. ACERO ELÉCTRICO SIN GRANO ORIENTADO
16.3 FABRICACIÓN
16.3.1 POR TIPO DE PRODUCTO
16.3.1.1. ACERO ELÉCTRICO DE GRANO ORIENTADO
16.3.1.2. ACERO ELÉCTRICO SIN GRANO ORIENTADO
16.4 ENERGÍA
16.4.1 POR TIPO DE PRODUCTO
16.4.1.1. ACERO ELÉCTRICO DE GRANO ORIENTADO
16.4.1.2. ACERO ELÉCTRICO SIN GRANO ORIENTADO
16.5 ELECTRODOMÉSTICOS
16.5.1 POR TIPO DE PRODUCTO
16.5.1.1. ACERO ELÉCTRICO DE GRANO ORIENTADO
16.5.1.2. ACERO ELÉCTRICO SIN GRANO ORIENTADO
16.6 CONSTRUCCIÓN
16.6.1 POR TIPO DE PRODUCTO
16.6.1.1. ACERO ELÉCTRICO DE GRANO ORIENTADO
16.6.1.2. ACERO ELÉCTRICO SIN GRANO ORIENTADO
16.7 FABRICACIÓN
16.7.1 POR TIPO DE PRODUCTO
16.7.1.1. ACERO ELÉCTRICO DE GRANO ORIENTADO
16.7.1.2. ACERO ELÉCTRICO SIN GRANO ORIENTADO
17 MERCADO EUROPEO DE ACERO ELÉCTRICO, POR GEOGRAFÍA
17.1 MERCADO EUROPEO DE ACERO ELÉCTRICO (TODA LA SEGMENTACIÓN PROPORCIONADA ANTERIORMENTE SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
17.2 EUROPA
17.2.1 ALEMANIA
17.2.2 Reino Unido
17.2.3 ITALIA
17.2.4 FRANCIA
17.2.5 ESPAÑA
17.2.6 SUIZA
17.2.7 RUSIA
17.2.8 TURQUÍA
17.2.9 BÉLGICA
17.2.10 PAÍSES BAJOS
17.2.11 RESTO DE EUROPA
18 MERCADO EUROPEO DE ACERO ELÉCTRICO, PANORAMA EMPRESARIAL
18.1 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
18.2 FUSIONES Y ADQUISICIONES
18.3 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
18.4 EXPANSIONES
18.5 CAMBIOS REGLAMENTARIOS
18.6 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
19 ANÁLISIS FODA Y ANÁLISIS DE INVESTIGACIÓN DE MERCADO DATA BRIDGE
20 MERCADO EUROPEO DE ACERO ELÉCTRICO - PERFIL DE LA EMPRESA
20.1 AKZONOBEL NV
20.1.1 INSTANTÁNEA DE LA EMPRESA
20.1.2 PORTAFOLIO DE PRODUCTOS
20.1.3 ANÁLISIS FODA
20.1.4 ANÁLISIS DE INGRESOS
20.1.5 ACTUALIZACIONES RECIENTES
20.2 PPG INDUSTRIES INC.
20.2.1 INSTANTÁNEA DE LA EMPRESA
20.2.2 PORTAFOLIO DE PRODUCTOS
20.2.3 ANÁLISIS FODA
20.2.4 ANÁLISIS DE INGRESOS
20.2.5 ACTUALIZACIONES RECIENTES
20.3 LA COMPAÑÍA SHERWIN-WILLIAMS
20.3.1 INSTANTÁNEA DE LA EMPRESA
20.3.2 PORTAFOLIO DE PRODUCTOS
20.3.3 ANÁLISIS FODA
20.3.4 ANÁLISIS DE INGRESOS
20.3.5 ACTUALIZACIONES RECIENTES
20.4 RPM INTERNACIONAL INC.
20.4.1 INSTANTÁNEA DE LA EMPRESA
20.4.2 PORTAFOLIO DE PRODUCTOS
20.4.3 ANÁLISIS FODA
20.4.4 ANÁLISIS DE INGRESOS
20.4.5 ACTUALIZACIONES RECIENTES
20.5 GRUPO NIPSEA
20.5.1 INSTANTÁNEA DE LA EMPRESA
20.5.2 PORTAFOLIO DE PRODUCTOS
20.5.3 ANÁLISIS FODA
20.5.4 ANÁLISIS DE INGRESOS
20.5.5 ACTUALIZACIONES RECIENTES
20.6 ARKEMA
20.6.1 INSTANTÁNEA DE LA EMPRESA
20.6.2 PORTAFOLIO DE PRODUCTOS
20.6.3 ANÁLISIS FODA
20.6.4 ANÁLISIS DE INGRESOS
20.6.5 ACTUALIZACIONES RECIENTES
20.7 CORPORACIÓN CARDOLITE
20.7.1 INSTANTÁNEA DE LA EMPRESA
20.7.2 PORTAFOLIO DE PRODUCTOS
20.7.3 ANÁLISIS FODA
20.7.4 ANÁLISIS DE INGRESOS
20.7.5 ACTUALIZACIONES RECIENTES
20.8 BASF SE
20.8.1 INSTANTÁNEA DE LA EMPRESA
20.8.2 PORTAFOLIO DE PRODUCTOS
20.8.3 ANÁLISIS FODA
20.8.4 ANÁLISIS DE INGRESOS
20.8.5 ACTUALIZACIONES RECIENTES
20.9 EVONIK INDUSTRIES AG
20.9.1 INSTANTÁNEA DE LA EMPRESA
20.9.2 PORTAFOLIO DE PRODUCTOS
20.9.3 ANÁLISIS FODA
20.9.4 ANÁLISIS DE INGRESOS
20.9.5 ACTUALIZACIONES RECIENTES
20.1 REICHHOLD LLC 2
20.10.1 INSTANTÁNEA DE LA EMPRESA
20.10.2 PORTAFOLIO DE PRODUCTOS
20.10.3 ANÁLISIS FODA
20.10.4 ANÁLISIS DE INGRESOS
20.10.5 ACTUALIZACIONES RECIENTES
20.11 DSM
20.11.1 INSTANTÁNEA DE LA EMPRESA
20.11.2 PORTAFOLIO DE PRODUCTOS
20.11.3 ANÁLISIS FODA
20.11.4 ANÁLISIS DE INGRESOS
20.11.5 ACTUALIZACIONES RECIENTES
20.12 CORPORACIÓN QUÍMICA QUALIPOLY
20.12.1 INSTANTÁNEA DE LA EMPRESA
20.12.2 PORTAFOLIO DE PRODUCTOS
20.12.3 ANÁLISIS FODA
20.12.4 ANÁLISIS DE INGRESOS
20.12.5 ACTUALIZACIONES RECIENTES
20.13 INDUSTRIAS QUÍMICAS ARAKAWA, LTD.
20.13.1 INSTANTÁNEA DE LA EMPRESA
20.13.2 PORTAFOLIO DE PRODUCTOS
20.13.3 ANÁLISIS FODA
20.13.4 ANÁLISIS DE INGRESOS
20.13.5 ACTUALIZACIONES RECIENTES
20.14 ALBERDINGK BOLEY
20.14.1 INSTANTÁNEA DE LA EMPRESA
20.14.2 PORTAFOLIO DE PRODUCTOS
20.14.3 ANÁLISIS FODA
20.14.4 ANÁLISIS DE INGRESOS
20.14.5 ACTUALIZACIONES RECIENTES
20.15 MATERIALES ETERNALES CO.,LTD.
20.15.1 INSTANTÁNEA DE LA EMPRESA
20.15.2 PORTAFOLIO DE PRODUCTOS
20.15.3 ANÁLISIS FODA
20.15.4 ANÁLISIS DE INGRESOS
20.15.5 ACTUALIZACIONES RECIENTES
20.16 WACKER CHEMIE AG
20.16.1 INSTANTÁNEA DE LA EMPRESA
20.16.2 PORTAFOLIO DE PRODUCTOS
20.16.3 ANÁLISIS FODA
20.16.4 ANÁLISIS DE INGRESOS
20.16.5 ACTUALIZACIONES RECIENTES
20.17 CORPORACIÓN DIC
20.17.1 INSTANTÁNEA DE LA EMPRESA
20.17.2 PORTAFOLIO DE PRODUCTOS
20.17.3 ANÁLISIS FODA
20.17.4 ANÁLISIS DE INGRESOS
20.17.5 ACTUALIZACIONES RECIENTES
21 CUESTIONARIO
22 CONCLUSIÓN
23 INFORMES RELACIONADOS
24 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











