


Superficie de la industria de la producción de vidrio, sistema de procesamiento electrónico (en inglés)
¿Cuál es la tasa de tamaño y crecimiento del mercado de apilamiento 3D
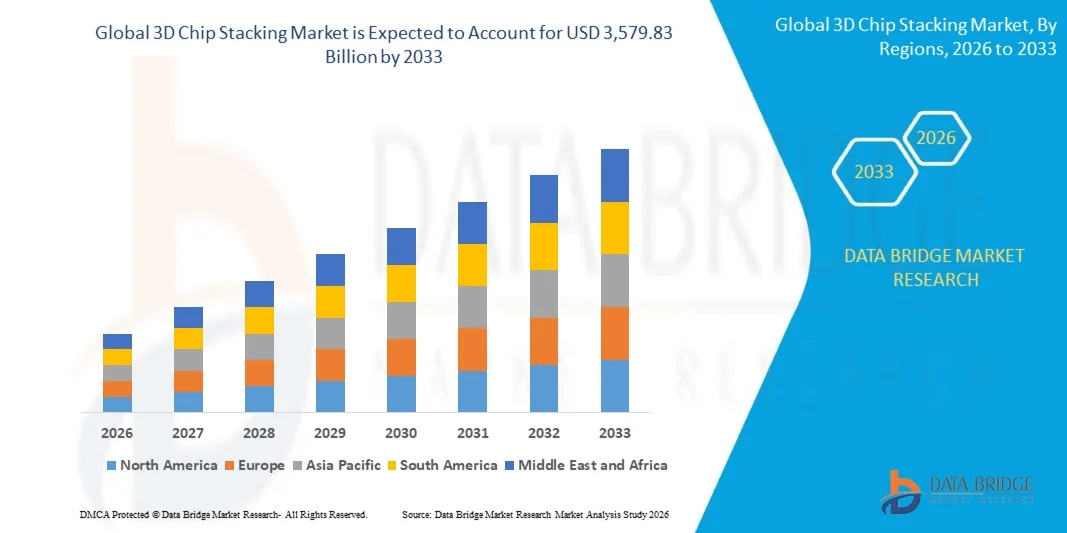
- Según el análisis de Data Bridge Market Research, el mercado de apilamiento de chips 3D fue valorado enUSD 805.30 billion in 2025y se prevé que alcanceUSD 3.579.83 billion by 2033, creciendo en unCAGR of 20.50% from 2026 to 2033.
- El mercado está experimentando un rápido crecimiento impulsado por la demanda de memoria de alta ancho de banda en acelerador de IA y procesadores de centros de datos, aumentando la adopción de envases avanzados como sustituto del escalado continuo de nivel transistor, y la creciente integración de la tecnología de unión híbrida que permite la interconexión más fina y mayor densidad de apilamiento.
- Las crecientes exigencias computacionales de la formación de IA generativa y las cargas de trabajo de inferencia, combinadas con el lento ritmo del escalamiento tradicional de transistores de la ley de Moore, son empresas semiconductoras que compiten con la eliminación vertical de la matriz como vía principal para aumentar la densidad de computación, reducir la la latencia de interconexión y mejorar la eficiencia energética. Aumentar la adopción de pilas de memoria de alta ancho de banda junto con mueres de lógica avanzada está remodelando la arquitectura de la próxima generación AI y procesadores de computación de alto rendimiento.
- Aumentar la colaboración entre fundiciones, fabricantes de memoria y proveedores de montaje y prueba semiconductores externos está acelerando la comercialización de la unión híbrida y de punta fina a través de silicon a través de tecnologías, permitiendo acumulaciones de chips de mayor densidad y menor latencia a través de aplicaciones de la lógica, la memoria y la integración heterogénea.
- La creciente inversión en arquitecturas de diseño basadas en chipletes refuerza aún más la demanda de tecnologías de apilación 3D, ya que las empresas semiconductoras combinan cada vez más mueres especializadas fabricadas en diferentes nodos de proceso en un solo paquete verticalmente integrado para optimizar coste, rendimiento y tiempo a mercado.
Tamaño del mercado
- Valor mundial del mercado (2025): 805,30 dólares
- Valor de mercado esperado (2033): USD 3.579.83 Billion
- CAGR prefabricado (2026–2033): 20,50%
- Región dirigente en 2025: Asia-Pacífico
- Región de crecimiento más rápida: América del Norte
¿Cuáles son los principales Takeaways del 3D Chip Stacking Market
- Asia-Pacífico dominaba el mercado mundial de apilamiento de chips 3D con la mayor cuota de ingresos de 52.37% en 2025, apoyado por fundición semiconductora concentrada y capacidad avanzada de embalaje en Taiwán, Corea del Sur y China.
- Se espera que América del Norte sea la región de más rápido crecimiento en una CAGR de 22,8% de 2026 a 2033, alimentada por la expansión de la inversión nacional avanzada en envases bajo iniciativas nacionales de semiconductores y la creciente actividad de diseño de chips AI entre las empresas tecnológicas estadounidenses.
- El segmento de tecnología a través del satélite (TSV) llevó al mercado con una cuota de 44,62% en 2025, impulsada por su papel establecido como la tecnología de interconexión fundamental para aplicaciones de memoria de alta ancho de banda y apilación lógica-en-lógica.
- El segmento de tecnología de unión híbrida es la categoría de tecnología de mayor crecimiento, proyectada para registrar un CAGR de 25.4%, lo que refleja una creciente adopción de unión directa de cobre a cobre para el apilamiento de chips de alta densidad ultrafino en aceleradores AI.
- El segmento de componentes de la memoria (HBM/3D NAND) dominaba la categoría de componente con una cuota de ingresos de 48,93% en 2025, liderada por demanda creciente de pilas de memoria de alta ancho de banda junto con procesadores de computación AI y alto rendimiento.
- El segmento de aplicación de aceleradores de aprendizaje automático AI " representó el 34,76% de la cuota de mercado en 2025, prefirió su dependencia de arquitecturas de memoria verticalmente apiladas para satisfacer necesidades extremas de ancho de banda y eficiencia energética.
- El enfoque de apilación de die-to-wafer es la categoría de apilamiento de mayor crecimiento, con un CAGR de 23,6%, impulsado por su balance de rendimiento y ventajas de rendimiento para la producción de envases avanzados de alto volumen.
Report Scope and 3D Chip Stacking Market Segmentation
|
Atributos |
3D Chip Stacking Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de apilamiento 3D
- Los fabricantes y fundiciones de semiconductores están adoptando cada vez más tecnología de unión híbrida para lograr los campos de interconexión sub-10-micron, permitiendo una densidad de apilamiento significativamente mayor que los enfoques convencionales de micro-bump.
- Por ejemplo, en abril de 2025, el TSMC amplió su capacidad de embalaje avanzada System-on-Integrated-Chips en Taiwán para apoyar la creciente demanda de clientes para la lógica híbrida y el apilamiento de memoria de alta ancho de banda utilizado en productos de aceleración AI.
- La adopción creciente de pilas de memoria de alta ancho de banda que incorporan configuraciones de ocho y doce capas permite a los fabricantes de memoria ofrecer mayor capacidad y ancho de banda dentro de la misma huella de paquete para las cargas de trabajo de capacitación de AI.
- Los fundadores y proveedores de montaje y prueba semiconductores externos están colaborando cada vez más con los fabricantes de memoria para co-desarrollar plataformas integradas de apilamiento de memoria lógica-moria optimizadas para arquitecturas de procesadores AI de próxima generación.
- Por ejemplo, en enero de 2025, SK hynix y un destacado diseñador de chips AI ampliaron su colaboración en el apilamiento de memoria de alta ancho de banda de próxima generación, con el objetivo de mejorar el rendimiento de ancho de banda por vatio para grupos de capacitación de IA a gran escala.
- A medida que las empresas semiconductoras siguen priorizando la densidad de computación, la eficiencia energética y el ancho de banda interconectado, se espera que se acelere la adopción de tecnologías avanzadas de apilamiento de chips 3D, reforzando su papel como tecnología fundamental para los procesadores de IA de próxima generación, computación de alto rendimiento y centros de datos.
¿Cuáles son los controladores clave del mercado de apilamiento 3D
- Las crecientes exigencias computacionales de la formación de IA generativa y las cargas de trabajo de inferencia han incrementado considerablemente la demanda de tecnologías de apilación de memoria y lógica de alta ancho de banda capaces de entregar datos extremos en los sobres de potencia limitados.
- Por ejemplo, en marzo de 2025, Samsung Electronics amplió su capacidad avanzada de producción de envases en Corea del Sur para satisfacer la creciente demanda de clientes de chip AI que requieren soluciones de memoria de alta ancho de banda y de bloqueo lógico.
- Las empresas semiconductoras están incorporando cada vez más chips 3D apilados en hojas de ruta de productos para superar los rendimientos de escala tradicional de nivel transistor, utilizando la integración vertical para mejorar el rendimiento sin depender únicamente de los nodos de proceso más pequeños.
- Por ejemplo, en octubre de 2024, Applied Materials anunció una inversión en la capacidad adicional de fabricación de equipos híbridos de unión para apoyar pedidos crecientes de clientes de fundición y memoria expandiendo líneas avanzadas de producción de envases.
- Con la industria semiconductora cada vez más dependiendo de los embalajes avanzados para mantener el escalado de rendimiento a medida que las mejoras de nivel transistor sean lentas, el apilado de chips 3D seguirá siendo indispensable en los aceleradores de IA, procesadores de computación de alto rendimiento y productos de memoria de próxima generación.
- Por ejemplo, en junio de 2024, Intel amplió su hoja de ruta de tecnología de embalaje 3D Foveros para apoyar diseños adicionales de clientes que requieren la integración de la lógica y la memoria apilada verticalmente para procesadores cliente y centro de datos.
¿Qué factores están reforzando el crecimiento del mercado de apilamiento 3D
- Los procesos de apilación de chips 3D requieren una inversión de capital significativa en unión especializada, adelgazamiento y a través de silicon a través del equipo, junto con la ingeniería de gestión térmica compleja para abordar los desafíos de disipación de calor en configuraciones de morada densamente apiladas.
- Estos altos costos de capital y complejidad de gestión térmica limitan la adopción entre pequeñas empresas semiconductoras y limitan la entrada de nuevos jugadores en la fabricación avanzada de envases.
- Por ejemplo, en septiembre de 2024, SUSS MicroTec destacó la creciente importancia de la unión híbrida para aplicaciones avanzadas de apilamiento 3D y HBM, al tiempo que tomó nota de los crecientes requisitos de equipo asociados con procesos de adelgazamiento de onda y unión híbrida.
- La alta inversión de capital y la complejidad de la optimización de rendimiento asociada a la acumulación avanzada de chips 3D siguen restringiendo la adopción, especialmente entre las pequeñas empresas semiconductoras y las fundiciones emergentes. Esta barrera de costo y complejidad técnica retrasa la penetración del mercado más allá de los procesadores de vanguardia y las aplicaciones de memoria, limitando el despliegue generalizado de tecnologías de apilamiento 3D a pesar de la creciente demanda de rendimiento.
¿Cómo es segmentado el mercado de apilamiento 3D
El mercado de apilación de chips 3D se segmenta sobre la base de la tecnología, el enfoque de apilación, el tipo de componente, la aplicación, la industria de uso final, el recuento de capas, material de sustrato, tamaño de onda, campo de interconexión y arquitectura de embalaje.
- By Technology
Sobre la base de la tecnología, el mercado global de apilación de chips 3D se segmenta en via (TSV), unión híbrida, apilación de microbump/flip-chip, apilación basada en la unión de alambres y integración monolítica 3D. El segmento a través de la vía (TSV) dominaba el mercado con una cuota de 44,62% en 2025, debido a su papel establecido como la tecnología de interconexión fundamental para aplicaciones de apilamiento de alta ancho de banda y lógica. Estas interconexiones ofrecen conexiones eléctricas verticales probadas y de alta densidad, por lo que son la opción preferida para la producción de memoria y apilación lógica de generación actual.
Se proyecta que el segmento de unión híbrida registrará el crecimiento más rápido en un CAGR de 25,4% de 2026 a 2033, impulsado por la creciente adopción de la unión directa de cobre a cobre para el apilamiento de chips de alta densidad ultrafino en aceleradores AI. Los avances en la preparación de wafer-surface y la precisión de alineación de la unión, junto con la adopción creciente entre las principales fundaciones, están acelerando la expansión de segmentos.
- By Stacking Approach
Sobre la base del enfoque de apilación, el mercado global de apilación de chips 3D se segmenta en wafer-to-wafer, die-to-wafer y die-to-die. El segmento wafer-to-wafer llevó al mercado con una cuota de 39,85% en 2025, respaldada por sus características de producción de alto rendimiento para aplicaciones homogéneas de apilamiento de moros, como sensores de imagen y memoria.
Se espera que el segmento die-to-wafer experimente el crecimiento más rápido en un CAGR de 23,6% de 2026 a 2033, impulsado por la creciente demanda de su balance de rendimiento y ventajas de rendimiento, lo que permite la selección conocida-buena-muerto antes de apilar en aplicaciones de alta-valor lógica y memoria.
- Por tipo de componente
Sobre la base del tipo de componente, el mercado global de apilación de chips 3D se segmenta en memoria (HBM/3D NAND), CIs lógicos, sensores de imagen, sensores MEMS y componentes RF. El segmento de memoria (HBM/3D NAND) dominaba el mercado con una proporción de 48,93% en 2025 debido a su adopción generalizada en pilas de memoria de alta ancho de banda junto con procesadores de computación AI y alto rendimiento, aumentando la demanda de mayor capacidad de memoria dentro de las huellas de paquetes limitadas, y la creciente integración con los dies de lógica avanzada. Además, el creciente enfoque en el ancho de banda de memoria y la eficiencia de la potencia soporta la fuerte adopción de componentes de memoria apilados.
Se prevé que el segmento de los IC lógicos sea testigo de la CAGR más rápida del 22,9% de 2026 a 2033, impulsada por la creciente adopción de la lógica apilada verticalmente muere para superar las ganancias de rendimiento disminuyentes del escalamiento tradicional de los transistores. Los fabricantes están adoptando plataformas de embalaje avanzadas para llevar a cabo una integración lógica-die rentable, escalable y repetible. Además, la integración de la lógica apilada con memoria de alta ancho de banda está mejorando el rendimiento y la eficiencia de los procesadores de IA de próxima generación, mayor crecimiento del segmento de conducción.
- By Application
Sobre la base de la aplicación, el mercado global de apilación de chips 3D se segmenta en computación de alto rendimiento, aceleradores de aprendizaje automático AI, dispositivos de memoria, electrónica de consumo móvil, electrónica automotriz y redes de centro de datos. El segmento de aceleradores de aprendizaje automático de IA dominaba el mercado con una proporción del 34,76% en 2025 debido a su papel fundamental en la habilitación de requisitos de ancho de banda y eficiencia energética extrema para la capacitación de IA a gran escala y las cargas de trabajo de inferencia. La adopción generalizada de la memoria apilada de alta ancho de banda junto con la lógica avanzada muere en las plataformas de aceleración de AI está impulsando una fuerte demanda para esta categoría de aplicación.
Se espera que el segmento de red del centro de datos sea testigo de la CAGR más rápida del 23,1% entre 2026 y 2033, impulsada por la creciente necesidad de interconexión de mayor ancho de banda, menor de latencia dentro de los procesadores del centro de datos y silicio de redes que apoyen la creciente demanda de infraestructura cloud. Los fabricantes están integrando cada vez más componentes apilados en redes y diseños de procesadores de servidores. Además, el creciente énfasis en la eficiencia energética del centro de datos está acelerando aún más la adopción de esta categoría de aplicación.
- Por End-Use Industry
Sobre la base de la industria de uso final, el mercado global de apilación de chips 3D se segmenta en electrónica de consumo, telecomunicaciones IT " , automotriz, atención médica, defensa aeroespacial " e industrial. El segmento de telecomunicaciones IT dominaba el mercado con una proporción de 41,28% en 2025 debido a su papel crítico en el apoyo a la computación en la nube, el centro de datos y la construcción de infraestructuras AI que requieren componentes semiconductores apilados de alto rendimiento. La alta adopción está impulsada por la creciente necesidad de procesadores de alta ancho de banda, eficientes energéticamente, la integración con arquitecturas de centros de datos hiperescala, y una mayor densidad de computación. Además, la creciente inversión de proveedores de servicios en la nube y empresas semiconductoras para mejorar el rendimiento de la infraestructura AI refuerza la posición líder de este segmento en el mercado.
Se espera que el segmento de automoción sea testigo de la CAGR más rápida de 23,8% de 2026 a 2033. Este crecimiento se ve impulsado por la adopción creciente de sistemas avanzados de asistencia al conductor, plataformas de conducción autónomas y procesamiento de IA en vehículos que requieren soluciones semiconductoras compactas y de alto rendimiento. La creciente integración de componentes de sensores y procesamiento apilados en 3D en la electrónica de vehículos de próxima generación está acelerando aún más la expansión del mercado en este segmento.
- Por cuenta de capas
Sobre la base del recuento de capas, el mercado global de apilamiento de chips 3D se segmenta en 2-4 capas, 5-8 capas y 9+ capas. El segmento de 5-8 capas dominaba el mercado con una proporción de 43.67% en 2025 debido a su papel crítico en equilibrar la capacidad de memoria, la gestión térmica y el rendimiento de fabricación para los productos de memoria de alta ancho de banda actual. La adopción generalizada de pilas de memoria de alta ancho de banda de ocho capas a través de plataformas de aceleración AI está impulsando una fuerte demanda para esta categoría de venta de capas.
Se espera que el segmento de capas 9+ sea testigo de la CAGR más rápida del 25,9% de 2026 a 2033, impulsada por la creciente necesidad de pilas de memoria de mayor capacidad capaces de soportar cargas de trabajo de capacitación de IA cada vez más intensas en datos. Los fabricantes están desarrollando cada vez más procesos de apilación de doce capas y mayores para impulsar la capacidad de memoria y ancho de banda más allá. Además, el creciente énfasis en el escalado de tamaño de modelo AI está acelerando aún más la adopción de esta categoría de venta de capas.
- Por Substrate Material
Sobre la base del material de sustrato, el mercado global de apilación de chips 3D se segmenta en silicio, interpositor de vidrio, sustrato orgánico y otros. El segmento de silicio dominaba el mercado con una proporción de 56,84% en 2025 debido a su adopción generalizada como el material de interpuesto y sustrato establecido para la routa de interconexión de alta densidad en aplicaciones avanzadas de embalaje. La adopción alta es apoyada por fundiciones y proveedores de montaje externos que dependen de procesos probados de interposición de silicio para garantizar la consistencia, rendimiento eléctrico y resultados de rendimiento mensurables. Además, la creciente integración con la infraestructura de fabricación de silicio establecida mejora la escalabilidad de fabricación y refuerza el dominio del segmento de sustrato de silicio.
Se espera que el segmento del interpositor de vidrio sea testigo de la CAGR más rápida del 24,7% de 2026 a 2033. Este crecimiento está impulsado principalmente por la creciente demanda de interponentes de mayor formato y menor costo con mejores propiedades eléctricas y térmicas en comparación con el silicio para los paquetes de aceleración de IA de la próxima generación. Al ofrecer una estabilidad dimensional superior y una reducción de la pérdida de señal a escala, este material de sustrato mejora el rendimiento del paquete, la eficiencia del costo y la flexibilidad de fabricación, haciendo que los interponentes de vidrio sean altamente atractivos para aplicaciones de embalaje avanzada de gran formato.
- By Wafer Size
Sobre la base del tamaño de la ola, el mercado global de apilación de chips 3D se segmenta en 200 mm, 300 mm y 450 mm. El segmento de 300 mm dominó el mercado con una proporción de 78,42% en 2025 debido a su adopción generalizada como el tamaño de la ola estándar de la industria en las instalaciones de fabricación semiconductores de vanguardia y embalaje avanzado. Además, los ecosistemas de equipo establecidos, la estandarización de procesos y la compatibilidad amplia de fab-infraestructura están facilitando la adopción continua de 300 mm de wafer entre los fabricantes de semiconductores, mientras que las redes de soporte de cadena de suministro fuertes están mejorando la accesibilidad, fiabilidad y confianza, reforzando aún más la posición de mercado líder de este segmento.
Se espera que el segmento de 200 mm sea testigo de la CAGR más rápida del 12,6% de 2026 a 2033, impulsada por la creciente demanda de capacidad avanzada de embalaje de nodos heredados que soporta las aplicaciones MEMS, RF y sensores de especialidad que no requieren nodos de proceso de vanguardia. Los fabricantes están aprovechando la actual infraestructura de fab de 200 mm para aumentar la eficiencia de los costos, permitir la rápida expansión de la capacidad y apoyar la diversa demanda de envases semiconductores especializados, lo que acelera la adopción en MEMS y aplicaciones avanzadas de embalaje centradas en sensores.
- Por Interconnect Pitch
Sobre la base del campo de interconexión, el mercado global de apilación de chips 3D se segmenta en punta fina ( 10 μm), tono estándar (10-40 μm), y tono grueso ( > 40 μm). El segmento de lanzamiento estándar dominaba el mercado con una proporción de 47,53% en 2025 debido a su uso generalizado a través de la memoria de alta generación de alta ancho de banda actual y aplicaciones de apilación lógica equilibrando la densidad de interconexión con rendimiento y coste de fabricación. Además, la madurez de los procesos establecidos y el apoyo amplio del proveedor de equipo están facilitando la adopción continua de interconexiones de puntas estándar en toda la producción avanzada de embalaje convencional.
Se espera que el segmento de punta fina sea testigo de la CAGR más rápida del 26,3% del 2026 al 2033, impulsada por la creciente demanda de mayor densidad de interconexión activada por la tecnología de unión híbrida en el acelerador de IA de próxima generación y productos de memoria de alta ancho de banda. Los fabricantes están aprovechando las tecnologías avanzadas de onda y alineación para mejorar la densidad de interconexión, permitir mayor ancho de banda por área unidad, y soportar cada vez más compactas pilas de chips de alto rendimiento.
- Por Packaging Architecture
Sobre la base de la arquitectura de embalaje, el mercado global de apilación de chips 3D se segmenta en envases 2.5D y verdadero embalaje 3D. El segmento de empaquetado 2.5D dominaba el mercado con una proporción de 61,72% en 2025 debido a su papel crítico en proporcionar una vía de embalaje comprobada y de alto rendimiento que combina la memoria de alta ancho de banda y la lógica muere en un interpositor compartido sin la complejidad total de la verdadera pila vertical de mora a muerte. Además, la madurez de proceso establecida entre las fundiciones y los proveedores de OSAT está facilitando la adopción continua de envases 2,5D a través del acelerador de IA de generación actual y productos de computación de alto rendimiento.
Se espera que el verdadero segmento de embalaje 3D sea testigo de la CAGR más rápida del 24,9% de 2026 a 2033, impulsada por la creciente demanda de densidad máxima de interconexión y distancia mínima de interconexión alcanzable sólo a través de la eliminación vertical directa de la matriz o de la muerte a la derivación. Los desarrolladores y fundiciones están aprovechando la unión híbrida y técnicas avanzadas de gestión térmica para aumentar la densidad de apilamiento, permitir un mayor rendimiento por volumen de unidad, y apoyar arquitecturas de computación de IA de próxima generación y alto rendimiento, lo que acelera la adopción a través de aplicaciones de semiconductores de vanguardia.
¿Qué región posee la mayor parte del mercado de apilamiento 3D
- Asia-Pacífico dominaba el mercado de apilamiento de chips 3D y representaba la mayor proporción de ingresos del 52,37% en 2025, con el apoyo de fundición semiconductora concentrada y capacidad avanzada de embalaje, fuerte presencia de fabricantes de chips de vanguardia y capacidades de producción competitivas en costos en Taiwán, Corea del Sur y China.
- La región también se beneficia de una extensa infraestructura semiconductora de fabricación y embalaje avanzado, una alta adopción de tecnologías de unión híbrida y TSV, y un creciente uso de chips 3D apilados en aplicaciones de aceleración AI y producción de memoria de alta ancho de banda. La creciente concentración en la fabricación de semiconductores orientados a la exportación y la creciente demanda de chips nacionales de IA sigue fortaleciendo la posición de liderazgo de Asia y el Pacífico en el mercado mundial.
China 3D Chip Stacking Market Insight
El mercado de apilación de chips 3D de China se está expandiendo constantemente, con el apoyo de la creciente inversión nacional de fabricación semiconductora, la creciente demanda de procesadores de IA y centros de datos, y el aumento de la inversión en el desarrollo de equipos avanzados domésticos de embalaje bajo iniciativas nacionales de autosuficiencia semiconductores. Los fabricantes están desarrollando cada vez más capacidades nacionales de TSV y embalaje avanzado para aplicaciones de apilación de memoria y lógica. La expansión continua de la infraestructura nacional de fabricación y el aumento del apoyo gubernamental a la localización avanzada de equipos de embalaje están impulsando el crecimiento del mercado en China.
Japón 3D Chip Stacking Market Insight
El mercado de apilación de chips 3D de Japón es testigo de un crecimiento constante debido al aumento de las inversiones en tecnologías avanzadas de envasado semiconductores, innovación de fabricación de precisión y fuerte enfoque interno en el suministro de materiales y equipos para la cadena mundial avanzada de suministro de envases. Los fabricantes de equipos semiconductores, proveedores de materiales e institutos de investigación están desarrollando cada vez más tecnologías de enlace de alta precisión y potenciación de wafer que apoyan la producción de apilamiento de chips 3D. Además, el aumento de la integración con las cadenas mundiales de suministro de fundición y OSAT y el enfoque del país en la excelencia manufacturera están contribuyendo aún más al crecimiento del mercado.
Europe 3D Chip Stacking Market Insight
El mercado de apilación de chips 3D de Europa se está expandiendo rápidamente, impulsado por AI, computación de alto rendimiento, electrónica automotriz y embalaje semiconductor avanzado. La unión híbrida, los chiplets y la integración heterogénea son tecnologías clave que permiten un mayor ancho de banda, una mayor eficiencia energética y diseños compactos. Europa se beneficia de un fuerte semiconductor R plagaD, experiencia en equipo e iniciativas como la Ley de Chips de la UE. Alemania, Francia, Bélgica y los Países Bajos están surgiendo como importantes centros. A pesar de la competencia de Asia, el aumento de la inversión en envases avanzados crea oportunidades significativas a través de 2031 para equipos, materiales, pruebas y proveedores de integración.
Alemania 3D Chip Stacking Market Insight
El mercado de apilación de chips 3D de Alemania se está expandiendo constantemente debido a la fuerte base de fabricación de equipos semiconductores del país, la creciente demanda de electrónica automotriz e industrial, y la adopción de tecnologías avanzadas de embalaje entre los fabricantes de chips europeos. Los fabricantes de equipos, las empresas semiconductoras y los institutos de investigación están colaborando cada vez más en tecnologías de enlace e interconexión de próxima generación. Los avances continuos en el equipo de procesamiento de ondas, la automatización de procesos y los marcos de certificación de calidad están impulsando el crecimiento del mercado en Alemania.
Francia 3D Chip Stacking Market Insight
Francia es un nuevo centro europeo para el apilado de chips 3D, apoyado por un fuerte semiconductor R plagaD, una experiencia avanzada de embalaje y una inversión respaldada por el gobierno. El crecimiento es impulsado por AI, computación de alto rendimiento, electrónica automotriz y arquitecturas basadas en chiplet. Las instituciones de investigación y las empresas semiconductoras están promoviendo la vinculación híbrida, el embalaje a nivel de las ollas y las tecnologías de integración heterogénea. La participación de Francia en la Ley de Chips de la UE fortalece su posición estratégica y apoya las capacidades nacionales de semiconductores. Las principales oportunidades incluyen equipo avanzado de embalaje, materiales, pruebas, gestión térmica e integración de chiplet.
¿Cuáles son las mejores empresas en 3D Chip Stacking Market
La industria de apilación de chips 3D está dirigida principalmente por empresas bien establecidas, incluyendo:
- Taiwan Semiconductor Manufacturing Company Limited (Taiwan)
- Samsung Electronics Co., Ltd. (South Korea)
- Intel Corporation (Estados Unidos)
- SK hynix Inc. (Corea del Sur)
- Micron Technology, Inc. (U.S.)
- ASE Technology Holding Co., Ltd. (Taiwan)
- Amkor Technology, Inc. (U.S.)
- JCET Group Co., Ltd. (China)
- Applied Materiales, Inc. (U.S.)
- Lam Research Corporation (Estados Unidos)
- KLA Corporation (Estados Unidos)
- Tokyo Electron Limited (Japón)
- BE Semiconductor Industries N.V. (Besi) (Países Bajos)
- EV Group (EVG) (Austria)
- SUSS MicroTec SE (Alemania)
- Onto Innovation Inc. (U.S.)
- GlobalFoundries Inc. (U.S.)
- United Microelectronics Corporation (Taiwan)
- Powertech Technology Inc. (Taiwan)
- DISCO Corporation (Japón)
- Advantest Corporation (Japón)
- Shinko Electric Industries Co., Ltd. (Japón)
- Ibiden Co., Ltd. (Japón)
- Kulicke " Soffa Industries, Inc. (Singapur)
- FormFactor, Inc. (U.S.)
- Brewer Science, Inc. (U.S.)
- Adeia Inc. (Estados Unidos)
¿Cuáles son los últimos desarrollos en 3D Chip Stacking Market
- En septiembre de 2025, el TSMC amplió su capacidad de embalaje avanzada de CoWoS y System-on-Integrated-Chips en Taiwán para satisfacer la demanda surgiendo de clientes aceleradores de IA que requieren soluciones de memoria de alta ancho de banda y de bloqueo lógico.
- En febrero de 2025, Samsung Electronics amplió su capacidad de producción de unión híbrida en Corea del Sur para apoyar la creciente demanda de la nueva generación de memoria de alta ancho de banda apilada de clientes de chip AI.
- En noviembre de 2025, Intel introdujo una plataforma de empaquetado de unión híbrida Foveros Direct que incorpora terrenos de interconexión más finos, mejorando la densidad de apilamiento y la eficiencia de potencia para procesadores cliente y centro de datos de próxima generación. Este desarrollo fortalece la posición de Intel en el mercado de embalaje avanzado ofreciendo a los clientes una alternativa a los enfoques convencionales de apilación de microbombas.
- En octubre de 2024, EV Group amplió su capacidad híbrida de fabricación de equipos de enlace en Europa para incluir líneas de productos adicionales de wafer-alineación y sistema de enlace, mejorando la continuidad de suministro para los clientes de fundición y memoria.
- En junio de 2023, Amkor Technology se asoció con un destacado diseñador de chips AI para co-develop avanzadas soluciones de embalaje 2.5D que combinan la memoria de alta ancho de banda y los mueres lógicos, combinando su experiencia de embalaje avanzada con los requisitos de diseño de chips del socio para apoyar la producción de acelerador AI de próxima generación.
- En marzo de 2023, DISCO Corporation recibió certificación de fabricación para una línea ampliada de producción de equipos de wafer-thinning y dicing dedicada a aplicaciones avanzadas de embalaje, lo que permite a la empresa atender la creciente demanda de fundiciones y proveedores OSAT que requieren procesamiento ultra-thin die para el apilado de alta capa.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











