


Global 3D Through-Silicon Via (TSV) Devices Market Segmentation, By Product Type (Memory, Imaging and Opto-Electronics, MEMS and Sensors, LED y otros productos), Technology (Via-Middle TSV, Via-Last TSV y Via-First TSV), Packaging Type (3D IC Packaging, 2.5D Packaging, Wafer-Levelaging
¿Cuál es la 3D Via de Silicon (TSV) Dispositivos Tamaño del mercado y tasa de crecimiento
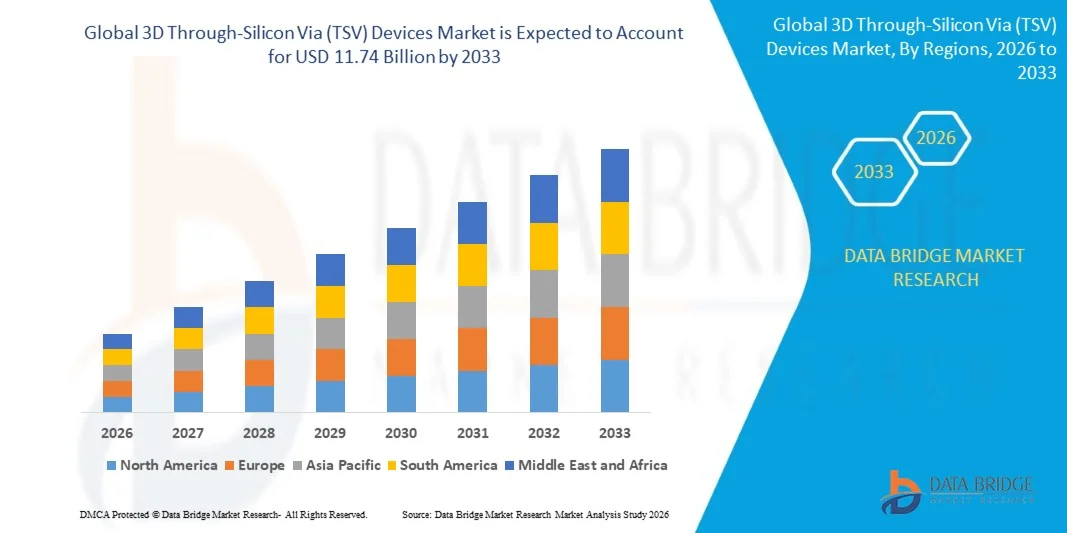
- Según el análisis de Data Bridge Market Research, el mercado de dispositivos 3D a través de silicon (TSV) se valoró enUSD 7.48 mil millones en 2025y se prevé que alcanceUSD 11.74 billion by 2033, creciendo en unCAGR of 5.80% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por la creciente demanda de dispositivos semiconductores de alto rendimiento, avances rápidos en circuitos integrados 3D y tecnologías avanzadas de embalaje, y aplicaciones en expansión en memoria de alta ancho de banda,electrónica de consumo, inteligencia artificial, y computación de alto rendimiento.
- La creciente adopción de la IA y la computación intensiva de datos, junto con la creciente demanda de mayor ancho de banda, menor consumo de energía y arquitecturas semiconductoras compactas, es fabricante de semiconductores convincentes para adoptar tecnologías avanzadas de TSV. Cada vez se utilizan más la memoria, la integración heterogénea y los embalajes a nivel de onda para mejorar el rendimiento de los dispositivos, la conectividad y la densidad de integración en las aplicaciones emergentes de semiconductores.
Tamaño del mercado
- Valor mundial del mercado (2025): 7,48 dólares
- Valor de mercado esperado (2033): USD 11.74 millones
- CAGR prefabricado (2026–2033): 5,80%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del 3D Through-Silicon Via (TSV) Devices Market
- América del Norte dominaba el mercado de dispositivos 3D vía satélite (TSV) con la mayor cuota de ingresos del 34,40% en 2025, apoyado por fuertes inversiones en envases semiconductores avanzados, infraestructura AI, computación de alto rendimiento y capacidad nacional de fabricación semiconductora.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR del 8,56% entre 2026 y 2033, alimentada por la ampliación de la capacidad de fabricación semiconductor, el aumento de la producción de HBM, las inversiones avanzadas de embalaje y la creciente demanda en China, Corea del Sur, Japón, Taiwán e India.
- El segmento de memoria llevó al mercado con una cuota de 45,92% en 2025, impulsada por el amplio uso de la tecnología TSV en memoria de alta ancho de banda, DRAM apilado y arquitecturas de memoria verticalmente integradas
- MEMS y sensores son el tipo de producto de mayor crecimiento, proyectado para registrar una CAGR de 8,57%, lo que refleja el aumento en la adopción de componentes compactos y altamente integrados de detección
- El segmento TSV medio dominaba la categoría de tecnología con una cuota de ingresos del 54,15% en 2025, liderada por su madurez en aplicaciones de sensores de imagen DRAM y CMOS.
- 3D IC packaging representó el 65% de la cuota de mercado en 2025, preferida por la creciente adopción de arquitecturas semiconductoras verticalmente integradas.
- El segmento de empaquetado 2.5D es la categoría de embalaje más rápido, con un CAGR de 14%, impulsado por la adopción creciente de arquitecturas basadas en chiplet y tecnologías avanzadas de interposer.
Report Scope and 3D Through-Silicon Via (TSV) Devices Market Segmentation
|
Atributos |
3D a través de Silicon Via (TSV) Dispositivos clave del mercado |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de dispositivos 3D via silicio (TSV)
- Los fabricantes de semiconductores están adoptando cada vez más el apilado 3D habilitado para TSV para integrar múltiples mueres de memoria y lógica dentro de paquetes compactos, mejorando el ancho de banda, reduciendo las distancias de interconexión y apoyando cargas de trabajo exigentes de computación de IA y alto rendimiento.
- Por ejemplo, en marzo de 2025, SK hynix anunció que había enviado las primeras muestras HBM4 de 12 capas del mundo a los principales clientes, con el producto entregando más de 2 TB/s de ancho de banda y utilizando arquitectura de memoria verticalmente apilada para aplicaciones AI
- El creciente uso de la memoria de alta ancho de banda en los aceleradores de IA aumenta la demanda de interconexiones verticales basados en TSV que proporcionan un alto rendimiento de transferencia de datos manteniendo dimensiones compactas de paquetes.
- Los fabricantes avanzados de semiconductores también combinan el apilado 3D basado en TSV con arquitecturas de chiplet y la integración heterogénea para mejorar el rendimiento de computación, la eficiencia energética y la integración a nivel de sistema.
- Por ejemplo, en febrero de 2024, Micron Technology anunció la producción de volumen de su solución HBM3E, desarrollada con tecnología TSV avanzada, entregando más de 1.2 TB/s de ancho de banda de memoria y apuntando a aceleradores de inteligencia, supercomputadores y centros de datos.
- A medida que se sigan expandiendo las computadoras de IA, HBM, chiplets y embalaje avanzado, se espera que la integración 3D basada en TSV sea cada vez más importante para lograr mayor ancho de banda, menor latencia, mayor eficiencia energética y mayor densidad de integración semiconductora.
¿Cuáles son los controladores clave del mercado de dispositivos 3D Through-Silicon Via (TSV)
- La rápida expansión de la inteligencia artificial y la computación de alto rendimiento ha aumentado considerablemente la demanda de memoria de alta ancho de banda y arquitecturas semiconductoras avanzadas capaces de manejar cargas de trabajo de procesamiento intensivo de datos con mayor velocidad y eficiencia energética.
- Por ejemplo, en febrero de 2024, Micron Technology comenzó la producción de volumen de su solución HBM3E para aplicaciones AI, utilizando tecnología TSV avanzada y apilación 2.5D/3D; el producto 24GB entregó más de 1.2 TB/s de ancho de banda de memoria y fue diseñado para GPU NVIDIA H200.
- Los fabricantes, fundiciones y empresas de memoria de semiconductores están integrando la tecnología TSV en arquitecturas de embalaje cada vez más sofisticadas para conectar dies verticalmente apiladas y mejorar el rendimiento del sistema sin depender únicamente del escalado planar convencional.
- Por ejemplo, en agosto de 2024, SK hynix destacó su inversión de decenio en TSV y tecnologías avanzadas de embalaje para HBM, señalando que HBM basado en TSV conecta múltiples chips DRAM para apoyar el procesamiento de datos de alta velocidad para cargas de trabajo de IA.
- Con la infraestructura de IA, centros de datos, procesadores avanzados y la memoria de alta ancho de banda que se sigue expandiendo, la tecnología TSV seguirá siendo un importante habilitador de la integración de semiconductores 3D, soportando una mayor densidad de computación, un movimiento de datos más rápido y arquitecturas de chips cada vez más complejas.
¿Qué factores están desafiando el crecimiento del mercado de dispositivos 3D a través de Silicon Via (TSV)
- La fabricación avanzada de TSV requiere un procesamiento complejo de ondas, un grabado de precisión, mediante la formación, el relleno de cobre, el adelgazamiento de ondas, la vinculación y los procesos de inspección, aumentando la complejidad de la producción y los costos de fabricación en comparación con el embalaje semiconductor convencional.
- Por ejemplo, en noviembre de 2024, un estudio publicado en Materiales Science in Semiconductor Processing identificó el estrés térmico como un importante desafío de confiabilidad para TSVs llenos de cobre, señalando que las diferencias de expansión térmica entre capas TSV pueden causar extrusión de cobre, daño de interfaz y degradación de rendimiento en IC 3D.
- Estos requerimientos técnicos pueden crear retos relacionados con el rendimiento, la gestión térmica, la onda de cera, la precisión de alineación y la confiabilidad, especialmente a medida que los fabricantes aumentan el número de dies verticalmente apiladas y reducen el espesor de la matriz individual.
- Por ejemplo, en diciembre de 2024, un estudio publicado en Advanced Engineering Materials destacó los desafíos continuos relacionados con la fabricación del TSV, procesos de llenado, fiabilidad, integración, embalaje y costo, demostrando la complejidad técnica implicada en el escalado de arquitecturas semiconductoras 3D basadas en TSV.
- La creciente complejidad de los procesos y los estrictos requisitos de fiabilidad asociados con la integración 3D basada en TSV siguen desafiando a los fabricantes, potencialmente aumentando los costos de desarrollo, reduciendo los rendimientos de fabricación y reduciendo la adopción cuando la infraestructura de embalaje avanzada es limitada.
¿Cómo se aumenta el mercado de dispositivos 3D a través de Silicon Via (TSV)
El mercado de dispositivos 3D a través de (TSV) se segmenta sobre la base del tipo de producto, la tecnología, el tipo de embalaje y el usuario final.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado de dispositivos 3D a través de silicon (TSV) se segmenta en memoria, imagen y optoelectrónica, MEMS y sensores, LED y otros productos. El segmento de memoria dominaba el mercado con una cuota de 45,92% en 2025, debido al amplio uso de la tecnología TSV en la memoria de alta ancho de banda, DRAM apilado y arquitecturas de memoria verticalmente integradas. Los TSV permiten conexiones verticales directas entre la memoria muere, mejorando el ancho de banda y reduciendo las distancias de interconexión. La rápida expansión de la inteligencia artificial y la informática de alto rendimiento aumenta la demanda de soluciones de memoria basadas en HBM. Los procesadores de centro de datos y los aceleradores de IA dependen cada vez más de la memoria de alta ancho de banda para manejar la carga de trabajo de datos intensiva. Los principales fabricantes de memoria están aumentando su enfoque en arquitecturas de memoria apiladas de mayor densidad.
Se prevé que el segmento MEMS y sensores registrarán el crecimiento más rápido en un CAGR del 8,57% durante el período de previsión, impulsado por la adopción creciente de componentes de detección compactos y altamente integrados. La tecnología TSV permite conexiones eléctricas verticales que ayudan a reducir la huella de los paquetes MEMS y sensores. Las aplicaciones automotrices como radar, medición inercial y detección avanzada están creando demanda adicional para arquitecturas habilitadas para TSV. La electrónica de consumo también incorpora un número creciente de sensores de miniatura en dispositivos conectados y portátiles. La integración TSV puede mejorar la conectividad eléctrica al tiempo que admite diseños de dispositivos más pequeños y eficientes. La creciente demanda de soluciones de detección miniaturizadas está ampliando el mercado de tecnología TSV. Se espera que el creciente uso de MEMS y sensores a través de aplicaciones automotrices, industriales, sanitarias y de consumo sostenga un fuerte crecimiento de segmentos.
- By Technology
Sobre la base de la tecnología, el mercado de dispositivos 3D a través de silicon (TSV) se segmenta en TSV vía medio, TSV vía última, y mediante el primer TSV. El segmento TSV medio dominaba el mercado con una cuota del 54,15% en 2025, apoyada por su madurez en DRAM ySensor de imagen CMOSaplicaciones. Los TSV medio se forman después de la fabricación de transistor y antes de completar la estructura de interconexión de back-end. Este posicionamiento permite a los fabricantes incorporar interconexiones verticales manteniendo la compatibilidad con procesos semiconductores establecidos. La tecnología es particularmente adecuada para arquitecturas de memoria apiladas que requieren conexiones verticales densas. Su ecosistema de fabricación establecido y su apoyo de base de aplicaciones probadas continuaron la adopción comercial.
Se prevé que el segmento del TSV a través del primer segmento registrará el crecimiento más rápido en un CAGR del 7,69% durante el período de previsión, impulsado por la adopción creciente de arquitecturas de integración basadas en chiplet y heterogéneas. Las estructuras via-primer se forman anteriormente en el proceso de fabricación semiconductor, permitiendo que las interconexiones verticales se incorporen en la arquitectura del dispositivo desde una etapa de fabricación anterior. Este enfoque adquiere relevancia a medida que los fabricantes de semiconductores persiguen una integración 3D cada vez más densa. Las arquitecturas de Chiplet requieren interconexiones precisas entre múltiples componentes de procesamiento y memoria. Las mejoras en las tecnologías de procesamiento y alineación de la ola están apoyando la aplicación más amplia de los enfoques por vía primera. La tecnología también es relevante para aplicaciones avanzadas que requieren interconexión vertical compacta y de alta densidad. Se espera que el aumento de la demanda de arquitecturas semiconductoras 3D de próxima generación apoye su rápida expansión.
- Por tipo de embalaje
Sobre la base del tipo de embalaje, el mercado de dispositivos 3D a través de silicon a través de (TSV) se segmenta en envases 3D IC, envasado 2.5D, envasado a nivel de onda y otros tipos de embalaje. El segmento de embalaje 3D IC dominaba el mercado con una cuota estimada del 65% en 2025, apoyada por la creciente adopción de arquitecturas semiconductoras verticalmente integradas. El embalaje 3D IC permite apilar múltiples mueres dentro de un paquete compacto, mientras que los TSV proporcionan conexiones eléctricas verticales de alta densidad. Los procesadores HBM, AI y los sistemas de computación de alto rendimiento son aplicaciones importantes que apoyan la demanda de este enfoque de embalaje. La tecnología permite rutas de interconexión más cortas y mayor densidad de integración en comparación con las arquitecturas de embalaje convencionales. Aumentar la demanda de mayor ancho de banda y eficiencia energética es alentar a los fabricantes de semiconductores a adoptar embalaje 3D avanzado.
Se prevé que el segmento de embalaje de 2,5D registrará el crecimiento más rápido en una CAGR del 14% durante el período previsto, impulsado por la adopción creciente de arquitecturas basadas en chiplet y tecnologías avanzadas de interposer. El embalaje 2.5D permite que múltiples mueres heterogéneas se integren dentro de un solo paquete manteniendo la comunicación de alta ancho de banda entre componentes. El enfoque se utiliza cada vez más para los aceleradores de IA, las GPU, los procesadores de alto rendimiento y las aplicaciones de centro de datos. Los interpositores de silicona proporcionan conexiones densas entre procesadores y componentes de memoria sin necesidad de apilación vertical completa de cada muere. Esto proporciona a los fabricantes mayor flexibilidad al integrar componentes fabricados utilizando diferentes tecnologías de procesos. La creciente adopción de chipletes aumenta aún más la demanda de soluciones avanzadas de embalaje basadas en interposer. Se espera que la combinación de alta ancho de banda, integración heterogénea y flexibilidad de diseño genere un fuerte crecimiento en el embalaje 2.5D.
- Por Usuario final
Sobre la base del usuario final, el mercado de dispositivos 3D a través de silicon (TSV) se segmenta en electrónica de consumo, automotriz, TI y telecomunicaciones, sanidad, aeroespacial y defensa, industrial y otros. El segmento de TI y telecomunicaciones dominaba el mercado con una participación del 37,54% en 2025, apoyada por el aumento de la demanda de computadoras de alto rendimiento, procesadores de centro de datos, equipo de redes y memoria de alta ancho de banda. Los dispositivos habilitados para TSV permiten a los fabricantes de semiconductores aumentar la densidad de integración y mejorar el rendimiento de transferencia de datos. La rápida expansión de las cargas de trabajo de IA está generando una demanda significativa de procesadores junto con arquitecturas HBM. Los centros de datos de cloud computing y hiperescala también están aumentando su dependencia en paquetes semiconductores de alto rendimiento. El creciente despliegue de GPU, aceleradores de IA y procesadores avanzados de redes está fortaleciendo la adopción de TSV dentro de esta categoría de usuarios finales.
Se prevé que el segmento automotriz registrará el crecimiento más rápido en un CAGR de 9.08% durante el período de previsión, impulsado por el aumento del contenido de semiconductores en vehículos eléctricos, conectados y definidos por software. Los vehículos modernos requieren procesadores y sensores cada vez más potentes para ADAS, conducción automatizada, infotainment y conectividad del vehículo. La tecnología TSV admite la integración semiconductora compacta y de alto rendimiento para aplicaciones que requieren procesamiento rápido de datos. Aumentar el despliegue de radares automotrices, sensores de imagen y plataformas avanzadas de computación está ampliando la demanda de embalaje semiconductor avanzado. Los vehículos eléctricos también están aumentando el contenido electrónico y los requisitos computacionales en las arquitecturas de los vehículos. Los dispositivos compatibles con TSV pueden ayudar a abordar los requisitos de ancho de banda elevado, dimensiones compactas y una mejor integración. Por lo tanto, se espera que la adopción creciente de electrónica automotriz avanzada haga automotriz el segmento de usuarios finales de mayor crecimiento.
¿Qué región posee la mayor parte del mercado de dispositivos 3D a través de Silicon Via (TSV)
- América del Norte dominaba el mercado de dispositivos 3D vía satélite (TSV) con la mayor cuota de ingresos del 34,40% en 2025, apoyado por fuertes inversiones en envases semiconductores avanzados, infraestructura AI, computación de alto rendimiento y capacidad nacional de fabricación semiconductora.
- La región también se beneficia de importantes inversiones en producción nacional de semiconductores, fabricación avanzada de HBM e iniciativas semiconductoras apoyadas por el Gobierno, junto con la presencia de grandes empresas tecnológicas y semiconductoras. El aumento de la demanda de aceleradores de IA, infraestructura de centro de datos y tecnologías avanzadas de embalaje 3D sigue fortaleciendo la posición de América del Norte en el mercado global
U.S. 3D Through-Silicon Via (TSV) Devices Market Insight
El mercado de dispositivos 3D a través de (TSV) está presenciando un fuerte crecimiento debido al aumento de las inversiones en fabricación avanzada de semiconductores, computación de alto rendimiento y tecnologías de embalaje de próxima generación. El fuerte ecosistema semiconductor del país, junto con la creciente adopción de HBM, ICs 3D y arquitecturas basadas en chiplet, impulsa la demanda en centros de datos, electrónica de consumo, aplicaciones automotrices y aeroespaciales. Además, las crecientes inversiones gubernamentales e industriales en la producción nacional de semiconductores y la infraestructura avanzada de embalaje están acelerando la adopción de TSV en las principales empresas tecnológicas y semiconductoras.
Asia-Pacific 3D Through-Silicon Via (TSV) Devices Market Insight
Se espera que el mercado de dispositivos 3D de Asia y el Pacífico a través de (TSV) sea testigo de un rápido crecimiento, impulsado por la ampliación de las capacidades de fabricación de semiconductores, el aumento de las inversiones en embalajes avanzados y la creciente demanda de memoria de alta ancho de banda en países como China, Japón, Corea del Sur y Taiwán. La creciente adopción de IC 3D, HBM, arquitecturas de chiplet y la integración a nivel de wafer está apoyando la expansión del mercado regional. Además, la fuerte presencia de fundiciones, fabricantes de memoria, proveedores de OSAT y empresas de equipos semiconductores está acelerando la adopción de TSV a través de aplicaciones AI, HPC, electrónica de consumo y automotriz.
Japón 3D a través de Silicon Via (TSV) Devices Market Insight
El mercado de dispositivos Japón 3D a través de silicon (TSV) es testigo de un crecimiento constante debido al aumento de las inversiones en tecnología semiconductora, embalaje avanzado y soluciones de memoria de próxima generación. Los fabricantes de semiconductores, empresas electrónicas e instituciones de investigación están adoptando cada vez más tecnologías TSV para la integración 3D, sensores de imagen, dispositivos de memoria y aplicaciones de alto rendimiento. Además, el aumento de las inversiones en la fabricación nacional de semiconductores y la infraestructura avanzada de embalaje, junto con la creciente demanda de sistemas electrónicos compactos y eficientes en la energía, están contribuyendo aún más al crecimiento del mercado en el Japón.
China 3D a través de Silicon Via (TSV) Devices Market Insight
El mercado de dispositivos China 3D a través de (TSV) está creciendo rápidamente, impulsado por la ampliación de la capacidad de fabricación de semiconductores, el aumento de las inversiones en envases avanzados y la creciente demanda de tecnologías de memoria y computación de alto rendimiento. La creciente adopción de la integración 3D basada en el TSV en memoria, electrónica de consumo, inteligencia artificial y aplicaciones centradas en datos aumenta considerablemente la demanda del mercado. Además, el aumento de los esfuerzos para fortalecer las capacidades nacionales de semiconductores, el aumento de las inversiones en tecnologías de embalaje de chips y el rápido desarrollo de soluciones de memoria avanzadas están posicionando a China como un importante mercado de crecimiento para dispositivos TSV a nivel mundial.
U.K. 3D Through-Silicon Via (TSV) Devices Market Insight
El mercado de dispositivos U.K. 3D a través de silicon (TSV) está experimentando un crecimiento constante, apoyado por la adopción creciente de envases semiconductores avanzados, tecnologías de chiplet y soluciones de computación de alto rendimiento. El aumento de las inversiones en investigación semiconductora, fotonicas, inteligencia artificial y sistemas electrónicos avanzados están contribuyendo al crecimiento del mercado. Además, la integración de las tecnologías de apilamiento 3D, integración heterogénea y embalaje avanzada está mejorando el rendimiento de los dispositivos y la eficiencia energética, posicionando al Reino Unido como un importante centro de investigación e innovación para las tecnologías semiconductoras de próxima generación.
Alemania 3D a través de Silicon Via (TSV) Devices Market Insight
El mercado de dispositivos Alemania 3D a través de (TSV) se está expandiendo constantemente debido al fuerte ecosistema semiconductor del país, las capacidades industriales avanzadas y la adopción creciente de tecnologías de embalaje de próxima generación. Las empresas semiconductoras, fabricantes de automóviles, institutos de investigación y productores de electrónica están utilizando cada vez más envases avanzados e integración 3D para computadoras de alto rendimiento, electrónica automotriz, sensores y aplicaciones industriales. Los avances continuos en la integración heterogénea, las arquitecturas chiplet y las tecnologías de interconexión de alta densidad, junto con una fuerte inversión en innovación semiconductora, están impulsando el crecimiento del mercado en Alemania.
¿Cuáles son las mejores empresas en 3D a través de Silicon Via (TSV) Devices Market
La industria de dispositivos 3D a través de silicon (TSV) está dirigida principalmente por empresas bien establecidas, incluyendo:
- Taiwan Semiconductor Manufacturing Company Limited(Taiwan)
- Samsung Electronics Co., Ltd.(Corea del Sur)
- Intel Corporation(U.S.)
- Micron Technology, Inc(U.S.)
- SK hynix Inc.(Corea del Sur)
- Toshiba Electronic Devices & Storage Corporation (Japón)
- ASE Technology Holding Co., Ltd. (Taiwan)
- Amkor Technology, Inc. (U.S.)
- United Microelectronics Corporation (Taiwan)
- STMicroelectronics N.V. (Suiza)
- Broadcom Inc. (Estados Unidos)
- Texas Instruments Incorporated (U.S.)
- GLOBALFOUNDRIES Inc. (U.S.)
- Advanced Micro Devices, Inc. (U.S.)
- Qualcomm Incorporated (U.S.)
- JCET Group Co., Ltd. (China)
- Powertech Technology Inc. (Taiwan)
- Nanya Technology Corporation (Taiwan)
- NEPES (Corea del Sur)
- BE Semiconductor Industries N.V. (Países Bajos)
¿Cuáles son los últimos desarrollos en 3D a través de Silicon Via (TSV) Devices Market
- En marzo de 2025, SK hynix anunció que había enviado las primeras muestras HBM4 de 12 capas del mundo a los principales clientes, incorporando tecnologías avanzadas de embalaje para la memoria AI de próxima generación. El producto HBM4 utiliza arquitectura DRAM verticalmente apilada y tecnología MR-MUF avanzada, fortaleciendo el papel de integración 3D basada en TSV en aplicaciones de IA de alto rendimiento y centros de datos
- En septiembre de 2024, SK hynix anunció el inicio de la producción de volumen de su HBM3E de 12 capas, con capacidad de 36 GB y chips DRAM verticalmente apilados habilitados por la tecnología TSV. El desarrollo implicaba hacer que los chips DRAM individuales fueran más delgados mientras mantenían la altura del paquete, demostrando avances continuos en el embalaje de memoria 3D de alta densidad basado en TSV para aplicaciones AI.
- En febrero de 2024, Micron anunció el inicio de la producción de volumen de su solución HBM3E, desarrollada mediante tecnología avanzada a través de silicon (TSV) y técnicas de bloqueo 2.5D/3D. La solución HBM3E fue diseñada para aceleradores de IA y aplicaciones de centro de datos, con el producto 24GB previsto para la integración en las GPUs NVIDIA H200 Tensor Core, destacando la creciente adopción de arquitecturas de memoria basadas en TSV.
- En abril de 2023, SK hynix anunció el desarrollo de la primera HBM3 de 12 capas de la industria con capacidad de 24 GB y proporcionó muestras a los clientes para la evaluación del rendimiento. El producto aplicó la tecnología TSV para conectar verticalmente los chips DRAM al reducir el espesor del chip individual, apoyando el embalaje de memoria de mayor densidad para aplicaciones de computación de alto rendimiento y rápida expansión.
- En junio de 2022, SK hynix anunció el inicio de la producción masiva de HBM3 DRAM y su suministro para NVIDIA H100 Tensor Core GPUs. La arquitectura HBM3 interconectó verticalmente múltiples chips DRAM usando la tecnología TSV para ofrecer mayor ancho de banda y densidad, marcando un importante desarrollo comercial para la memoria 3D basada en TSV y embalaje semiconductor avanzado.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











