


Segmentación del mercado global de tratamiento de la acantoqueilonemiasis por tipo de enfermedad (linfática, subcutánea y serosa), tratamiento (antifiláricos, doxiciclina antibiótica , benzopirona tópica y flavonoides, y cirugía), dosis (crema, loción, comprimidos y otros), vía de administración (oral, tópica y otros), diagnóstico (frotis de sangre, técnicas serológicas, radiografía, ecografía y otros), usuarios finales (clínica, hospital y otros), canal de distribución (farmacia hospitalaria, farmacia minorista y farmacia en línea): tendencias del sector y pronóstico hasta 2033.
¿Qué es la Acanthocheilonemiasis Tratamiento Tamaño y vista general del mercado
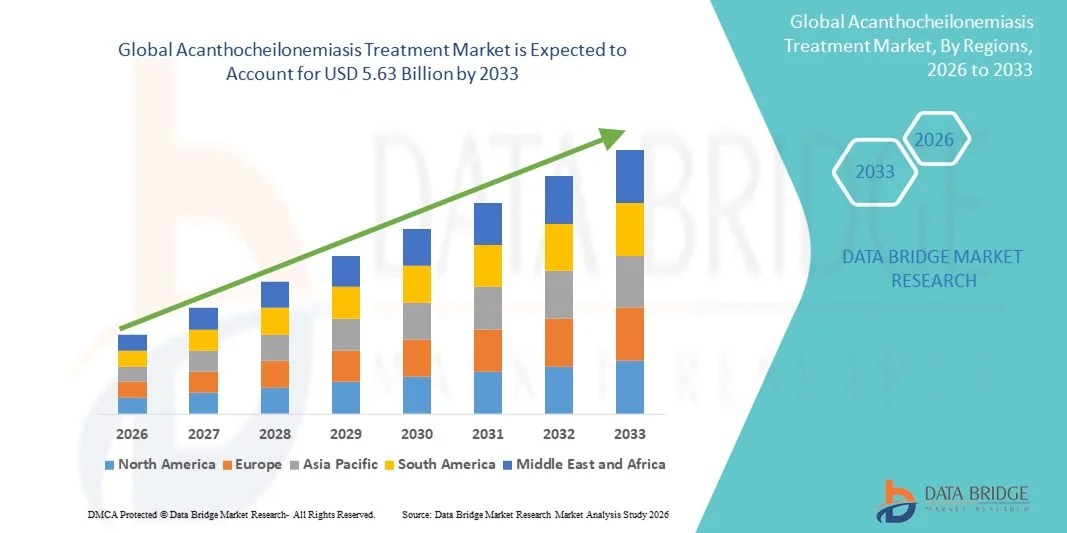
- Según el análisis de investigación del mercado de datos El tamaño global del mercado de tratamiento de la atentoquiilonemiasis fue valoradoUSD 4.12 billion in 2025y se espera que alcanceUSD 5.63 billion en 2033, aCAGR of 4.00%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente adopción de herramientas avanzadas de diagnóstico y nuevos enfoques terapéuticos tanto endémicos como no endémicos, lo que da lugar a una mejor detección, tratamiento y gestión de la Acanthocheilonemiasis. Los programas de sensibilización mejorados, las campañas de administración de drogas dirigidas por el gobierno y la integración de protocolos de tratamiento en los sistemas sanitarios están contribuyendo a un control más sistemático de las enfermedades
- Además, la creciente demanda de soluciones de tratamiento eficaces, adaptadas a los pacientes y orientadas está impulsando la toma de Acanthocheilonemiasis Opciones de tratamiento en hospitales, clínicas y centros comunitarios de salud. La convergencia de terapias orales, formulaciones tópicas y regímenes combinados está mejorando el cumplimiento y los resultados de los pacientes, lo que aumenta significativamente el crecimiento de la industria durante el período pronóstico
Tamaño del mercado
- Valor mundial del mercado (2025): USD 4.12 billones
- Valor de mercado esperado (2033): USD 5.63 mil millones
- CAGR prefabricado (2026-2033):4.00%
¿Cuáles son los principales Takeaways of Acanthocheilonemiasis Treatment Market
- Acanthocheilonemiasis Las soluciones de tratamiento, utilizadas para gestionar las infecciones parasitarias causadas por especies de acantocheilonama, son cada vez más vitales en regiones endémicas y no endémicas debido a su eficacia en la reducción de la carga de la enfermedad y la mejora de los resultados de los pacientes
- La creciente demanda de acantoqueilonemiasis El tratamiento se alimenta principalmente por la creciente prevalencia de enfermedades tropicales descuidadas, la creciente conciencia de las infecciones parasitarias y el aumento de las inversiones en infraestructura sanitaria y diagnóstico.
- América del Norte dominaba el mercado de tratamiento de la acantoqueilonemiasis con la mayor proporción de ingresos del 38,7% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, presencia farmacéutica fuerte y servicios de diagnóstico y tratamiento bien establecidos
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en el mercado de tratamiento de la acantoqueilonemiasis durante el período previsto, proyectada para expandirse en una CAGR de 15,3% de 2026 a 2033, impulsada por una elevada carga de enfermedad, mejorando el acceso a la atención médica y aumentando la conciencia en países como India, China y el Sudeste Asiático
- El segmento oral dominó la mayor cuota de ingresos del mercado del 56,8% en 2025, debido a la adopción generalizada de terapias sistémicas que apuntan a la infección parasitaria subyacente
Informe Scope and Acanthocheilonemiasis Tratamiento Mercado de Segmentación
Atributos |
Acanthocheilonemiasis Tratamiento Insights del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
•GlaxoSmithKline(U.K.) |
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de tratamiento de la Acanthocheilonemiasis
Concentración creciente en enfoques innovadores de tratamiento y atención centrada en pacientes
- Una tendencia significativa y aceleradora en el mercado global de tratamiento de la acantoquiilonemiasis es el enfoque creciente en terapias farmacológicas y de apoyo innovadoras adaptadas a las necesidades específicas de los pacientes
- Por ejemplo, en 2023, investigadores en Brasil informaron de estudios piloto exitosos que combinan terapia antiparasitaria con suplemento dietético, demostrando mejores tasas de recuperación entre pacientes de alto riesgo
- Los investigadores y clínicos están enfatizando el diagnóstico temprano y los protocolos de tratamiento integrado que combinan la terapia antiparasitaria con la gestión nutricional y sintomática
- El desarrollo de terapias combinadas orientadas a múltiples etapas de vida del parásito está mejorando los resultados del tratamiento y reduciendo las tasas de recurrencia
- Los ensayos clínicos que exploran compuestos novedosos, así como la recuperación de medicamentos existentes para mejorar la eficacia, están ganando impulso
- Hay una tendencia creciente hacia la incorporación de datos de pacientes del mundo real en la toma de decisiones clínicas para optimizar estrategias de terapia
- Las empresas farmacéuticas están ampliando el acceso a formulaciones pediátricas para abordar la gestión de enfermedades en poblaciones más jóvenes
- La educación de los pacientes y los programas comunitarios de salud están aumentando, ayudando a mejorar la adherencia a los regímenes de tratamiento
- Se presta mayor atención a las medidas preventivas junto con las intervenciones terapéuticas, incluidas las mejoras en el control de vectores y el saneamiento
- La integración de protocolos de vigilancia para complicaciones como la participación de órganos y las respuestas inmunitarias está formando gradualmente modelos de atención integral
- En general, la tendencia refleja un cambio hacia estrategias de tratamiento integrales, basadas en evidencia y centradas en el paciente que mejoran los resultados y la calidad de vida
Acanthocheilonemiasis Tratamiento Dinámica Mercado de Tratamiento
Conductor
Aumentar la conciencia de la enfermedad y ampliar el acceso al tratamiento
- La creciente conciencia de la Acanthocheilonemiasis, especialmente en las regiones endémicas, está impulsando la demanda de opciones de tratamiento eficaces
- Las campañas de salud y las iniciativas gubernamentales centradas en la detección temprana y la captación de tratamientos influyen significativamente en la expansión del mercado
- Por ejemplo, en 2022, una iniciativa apoyada por la OMS en Kenya implementó con éxito programas de detección y tratamiento comunitarios, mejorando la adherencia y los resultados de los pacientes
- La introducción de nuevos medicamentos antiparasitarios con mejores perfiles de seguridad y eficacia es alentadora una adopción más amplia
- Los programas comunitarios de atención de la salud y el apoyo de las organizaciones no gubernamentales contribuyen a un mayor acceso al tratamiento en zonas remotas
- Disponibilidad de terapias combinadas que abordan múltiples síntomas y complicaciones está mejorando los resultados del paciente
- Ampliar la infraestructura sanitaria y mejorar las instalaciones de diagnóstico están permitiendo una intervención anterior, aumentando la tasa de éxito del tratamiento
- Los clínicos están recomendando cada vez más protocolos de tratamiento estandarizados apoyados por evidencia clínica reciente, confianza en el mercado y uso
- El aumento de las inversiones en investigación y desarrollo por las empresas farmacéuticas fomenta la innovación en los regímenes de tratamiento
- La comodidad de las formulaciones multidosas y orales hace que las terapias sean más accesibles y mejoran el cumplimiento
- La colaboración entre las autoridades de salud pública y los proveedores privados de atención de la salud está aumentando aún más la disponibilidad y la sensibilización en materia de tratamiento
Restraint/Challenge
Tratamiento Accesibilidad Barreras y Alto Costo de Terapias Avanzadas
- La disponibilidad limitada de terapias avanzadas en las regiones rurales y subdesarrolladas plantea un reto importante para el crecimiento del mercado
- En algunas regiones, los pacientes tienen dificultades para acceder a una orientación médica adecuada y a tratamientos prescritos debido a una infraestructura sanitaria inadecuada
- Por ejemplo, en 2024, los informes pusieron de relieve los retrasos en la disponibilidad de terapias de combinación oral recientemente aprobadas en varios países africanos debido a problemas de regulación y cadena de suministro
- El alto costo de los nuevos medicamentos antiparasitarios puede restringir la adopción, especialmente entre las poblaciones de bajos ingresos
- La falta de personal médico capacitado en zonas endémicas puede dar lugar a un tratamiento suboptimal y a intervenciones demoradas
- Los efectos secundarios y los horarios de dosis complejos pueden afectar la adherencia del paciente, limitando la eficacia general de las terapias
- La variabilidad de la aprobación y distribución reglamentaria en distintos países añade complejidad a la expansión del mercado
- La conciencia limitada de los pacientes con respecto a las directrices para el tratamiento y las medidas complementarias del tratamiento contribuye también a las deficiencias en la atención
- Para superar estos desafíos es necesario mejorar la educación de los pacientes, programas de subsidios, redes de distribución mejoradas y seguir invirtiendo en opciones de tratamiento accesibles localmente
- Hacer frente a estos factores será vital para mantener el crecimiento a largo plazo y garantizar el acceso equitativo a las terapias de atentoqueilonemiasis en todo el mundo
¿Cómo se aumenta el mercado de tratamiento de Acanthocheilonemiasis? (Scope)
El mercado se segmenta por tipo de enfermedad, tratamiento, dosis, vía de administración, diagnóstico, usuarios finales y canal de distribución.
- Por tipo de enfermedad
Sobre la base del tipo de enfermedad, el mercado de tratamiento de Acanthocheilonemiasis se segmenta en cavidad linfática, subcutánea y serosa. El segmento linfático dominaba la mayor cuota de ingresos del mercado del 46,5% en 2025, debido a la alta prevalencia de filariasis linfática en regiones endémicas. Los pacientes con implicación linfática requieren tratamiento a largo plazo y terapias combinadas, que conducen una demanda consistente de medicamentos antifilariales y atención de apoyo. La detección temprana y el seguimiento de las complicaciones linfáticas también contribuyen al dominio de los ingresos del segmento. Los programas de salud pública centrados en la erradicación de las enfermedades linfáticas, especialmente en el sudeste asiático y África, han ampliado aún más el acceso al tratamiento. Las campañas de sensibilización y los programas de administración masiva de drogas refuerzan la adopción en las comunidades afectadas. Los casos linfáticos suelen implicar manifestaciones más severas, necesitando seguimientos repetidos, lo que a su vez aumenta la utilización de la salud. Las iniciativas gubernamentales de salud y las intervenciones dirigidas por organizaciones no gubernamentales refuerzan esta tendencia. En 2024, los programas de tratamiento linfático a gran escala en la India demostraron mejores tasas de adherencia y recuperación del paciente, destacando el significado del segmento. En general, el segmento linfático sigue siendo central en los ingresos del mercado debido tanto a la prevalencia como a los requisitos de tratamiento intensivo.
Se espera que el segmento subcutáneo sea testigo de la CAGR más rápida de 19,8% de 2026 a 2033. El aumento de la conciencia sobre el tratamiento temprano y mejores técnicas de diagnóstico para las infecciones subcutáneas están alimentando el crecimiento. Los enfoques terapéuticos novedosos que combinan medicamentos antifilariales con tratamientos tópicos de apoyo están ganando tracción. El aumento de la adopción de programas comunitarios de detección de salud en zonas endémicas está acelerando la detección y la gestión. La comodidad del tratamiento ambulatorio para enfermedades subcutáneas fomenta la captación rápida del mercado. Los proveedores de atención médica están haciendo hincapié en protocolos de terapia combinada para reducir la recurrencia y mejorar los resultados. El segmento también se beneficia de los avances tecnológicos en los sistemas locales de suministro de drogas. El mejor cumplimiento de los pacientes y la accesibilidad a tratamientos asequibles en mercados emergentes están impulsando la adopción. En 2025, los programas piloto de países africanos que integran terapias tópicas y orales mostraron una mejora del 15% en las tasas de recuperación de la filariasis subcutánea. En general, el segmento subcutáneo representa la parte de mayor crecimiento del mercado, impulsada por una mayor accesibilidad al tratamiento, conciencia e innovaciones clínicas.
- Por tratamiento
Sobre la base del tratamiento, el mercado se segmenta en medicamentos antifilariales, doxiciclina antibiótica, benzopirona tópica y flavonoides, y cirugía. El segmento de medicamentos antifilarales mantuvo la mayor proporción de ingresos del 52,3% en 2025, ya que estos medicamentos forman la piedra angular del tratamiento en todos los tipos de enfermedades. Su eficacia en la reducción de la carga microfilarial y la prevención de la progresión de enfermedades garantiza una alta demanda entre las poblaciones endémicas. Los regímenes de tratamiento normalizados respaldados por las directrices de la OMS apoyan la adopción generalizada. Los programas de administración masiva de drogas refuerzan aún más el dominio de este segmento. La familiaridad clínica con estos medicamentos fomenta prácticas de prescripción consistentes entre los médicos. La investigación continua y la disponibilidad de formulaciones genéricas mejoran la accesibilidad y la asequibilidad. La adhesión de los pacientes también se apoya mediante campañas educativas. En 2024, la distribución a gran escala de dietilcarbamazina y ivermectina en el sudeste asiático disminuyó significativamente la prevalencia de enfermedades, demostrando el papel crítico del segmento en la gestión de enfermedades.
Se espera que el segmento tópico de benzopyrone y flavonoides sea testigo de la CAGR más rápida de 18,4% de 2026 a 2033. El aumento del uso de estos agentes para la gestión de los síntomas, especialmente en las complicaciones linfáticas y subcutáneas, está impulsando el crecimiento. La creciente preferencia del paciente por terapias no invasivas y adjuntivas apoya la adopción. Los ensayos clínicos que demuestran la eficacia en la reducción de la inflamación y el edema son practicantes alentadores para integrar tratamientos tópicos. Mejorar la estabilidad de la formulación y la facilidad de uso aumenta el cumplimiento del paciente. El segmento se está expandiendo especialmente en regiones que hacen hincapié en la atención en el hogar y la gestión ambulatoria. Los estudios piloto en 2025 demostraron una reducción más rápida del 12% en edema cuando los flavonoides tópicos se combinaron con la terapia de drogas estándar. En consecuencia, este segmento es testigo de un rápido crecimiento impulsado por la conciencia, la eficacia y la conveniencia.
- Por dosis
Sobre la base de la dosis, el mercado se segmenta en crema, loción, tableta y otros. El segmento de tabletas dominó la mayor cuota de ingresos del mercado del 55,1% en 2025, principalmente debido a su eficacia sistémica y facilidad de administración. Los cuadros se utilizan ampliamente en las campañas de administración masiva de drogas, que apuntan a grandes poblaciones en regiones endémicas. Son convenientes tanto para proveedores de atención médica como para pacientes, mejorando las tasas de adherencia. La disponibilidad de formulaciones genéricas aumenta la accesibilidad. Los regímenes de dosificación estandarizados mejoran el cumplimiento y los resultados del tratamiento. Las tabletas también abordan la implicación multiorgan, que prevalece en la enfermedad de cavidad linfática y serosa. Los programas internacionales de salud respaldan la terapia oral como tratamiento de primera línea, reforzando la demanda. En 2024, la distribución comunitaria de tabletas antifilariales orales en África demostró un aumento del 20% en la cobertura de pacientes.
Se espera que el segmento de la crema sea testigo de la CAGR más rápida del 17,9% de 2026 a 2033. Su crecimiento es impulsado por la creciente demanda de terapia adjuntiva para administrar la inflamación de la piel y el tejido. Las formulaciones tópicas proporcionan alivio síntoma para el edema, el prurito y las infecciones secundarias. La preferencia de los pacientes por tratamientos no invasivos contribuye a la rápida adopción. Los avances en las formulaciones de crema con mayor absorción y estabilidad apoyan aún más el crecimiento. Los programas de sensibilización que promueven el cuidado en casa alientan a los pacientes a usar cremas junto con la terapia oral. Estudios piloto en India en 2025 reportaron una reducción del 10% en la inflamación del tejido cuando las cremas se combinaron con antifilariales orales, apoyando la trayectoria de crecimiento rápido del segmento.
- Por Ruta de Administración
Sobre la base de la vía de administración, el mercado se segmenta en rutas orales, tópicas y de otra índole. El segmento oral dominó la mayor cuota de ingresos del mercado del 56,8% en 2025, debido a la adopción generalizada de terapias sistémicas que apuntan a la infección parasitaria subyacente. Los medicamentos orales son preferidos para las campañas de administración de masas y han demostrado eficacia en varios tipos de enfermedades. Los programas gubernamentales y las directrices respaldadas por la OMS apoyan la adopción de terapia oral. La terapia oral también garantiza el tratamiento de la implicación de órganos internos, que es crucial en la enfermedad de cavidad linfática y serosa. Las tabletas y cápsulas proporcionan dosis estandarizadas, potenciando la adherencia y minimizando errores. Son adecuados tanto para adultos como para pacientes pediátricos, facilitando una cobertura más amplia del paciente. Las iniciativas de distribución a gran escala en las regiones endémicas aumentan aún más la demanda. La terapia oral también integra bien con protocolos de tratamiento combinados, mejorando los resultados. El seguimiento y seguimiento clínicos se simplifican mediante regímenes orales. En 2024, los programas piloto en India y África demostraron un aumento del 15% en el cumplimiento del paciente mediante terapia oral. La administración oral sigue siendo la columna vertebral del tratamiento, asegurando un amplio alcance y eficacia en todos los tipos de enfermedades.
Se espera que el segmento tópico sea testigo de la CAGR más rápida de 18,1% de 2026 a 2033. Su crecimiento es impulsado por el aumento del uso de terapias localizadas para la gestión de síntomas, especialmente para el edema y la inflamación. Las cremas tópicas, geles y lociones proporcionan alivio específico para las zonas afectadas al minimizar los efectos secundarios sistémicos. El aumento de la preferencia del paciente por tratamientos no invasivos y administrados por el hogar apoya la adopción. Las formulaciones innovadoras aumentan la absorción y eficacia, mejorando los resultados clínicos. La terapia tópica se integra cada vez más con regímenes orales para la atención holística. Las campañas de sensibilización que hacen hincapié en la gestión temprana de los síntomas contribuyen a la expansión del mercado. Los programas comunitarios de salud están promoviendo la terapia tópica para la atención ambulatoria y la autogestión. En 2025, los estudios piloto en el sudeste asiático mostraron una reducción del 12% más rápida en la inflamación y el malestar cuando la terapia tópica se combinó con medicamentos orales. La accesibilidad mejorada, la comodidad del paciente y la aceptación son factores clave que impulsan la toma rápida. El crecimiento también está respaldado por los endosos del proveedor de atención médica y la integración en los protocolos de tratamiento locales.
- Diagnóstico
Sobre la base del diagnóstico, el mercado se segmenta en el análisis de sangre, técnicas serológicas, análisis de rayos X, ultrasonografía y otros. El segmento de análisis de sangre dominó la mayor cuota de ingresos del mercado del 44.7% en 2025, debido a su simplicidad, bajo costo y uso generalizado en las regiones endémicas. Las pruebas de análisis de sangre permiten la rápida identificación de microfilariae, permitiendo una intervención oportuna. Son adecuados para la detección a gran escala y programas comunitarios de salud. El método es compatible con el monitoreo y evaluación continuos de la eficacia del tratamiento. El análisis de sangre sigue siendo la herramienta de diagnóstico preferida en entornos rurales y limitados por recursos. Los protocolos y la formación estandarizados mejoran la precisión y fiabilidad del diagnóstico. Las iniciativas gubernamentales de salud promueven activamente campañas de detección de la sangre. La integración con clínicas móviles y programas de extensión aumenta la cobertura. En 2024, las campañas de análisis de sangre a gran escala en África occidental y Asia sudoriental aumentaron con éxito las tasas de detección temprana en más del 10%. Su rentabilidad, velocidad y simplicidad refuerzan su dominio en el mercado. Las pruebas de sangre también se utilizan para confirmar los resultados terapéuticos durante las visitas de seguimiento, apoyando la atención continua del paciente.
Se espera que el segmento de ultrasonografía sea testigo de la CAGR más rápida del 20,2% entre 2026 y 2033, impulsada por el aumento de la adopción para detectar la participación de la cavidad linfática y serosa. La ultrasonografía proporciona una evaluación no invasiva y precisa de la dilatación de los vasos linfáticos y los daños en los tejidos. La tecnología apoya la detección temprana, permitiendo una intervención oportuna y un mejor pronóstico. Los hospitales y clínicas de las regiones endémicas están ampliando el acceso a la ultrasonografía para el diagnóstico y la vigilancia. Los dispositivos portátiles de ultrasonido facilitan el uso en centros comunitarios de salud. Estudios clínicos en 2025 demostraron una mejora del 15% en la precisión diagnóstica utilizando la ultrasonografía. La integración con el registro digital mejora el seguimiento y la planificación del tratamiento del paciente. Los médicos dependen cada vez más de la ultrasonografía para la evaluación multiorgan. Los programas de sensibilización ponen de relieve los beneficios de la imagen para la atención integral. Los avances en la asequibilidad del dispositivo y el entrenamiento están acelerando la absorción. La ultrasonografía también se utiliza para supervisar la respuesta de la terapia y orientar las modificaciones del tratamiento, impulsar la adopción.
- Por End-Users
Sobre la base de usuarios finales, el mercado se segmenta en clínica, hospital y otros. El segmento hospitalario dominó la mayor cuota de ingresos del mercado de 51,3% en 2025, debido a instalaciones integrales y acceso a protocolos de tratamiento avanzados. Los hospitales gestionan casos graves y la participación de varios organismos, que es fundamental para los resultados de los pacientes. Son centrales en los programas de administración masiva de drogas en los países endémicos. Los hospitales también proporcionan servicios integrados de diagnóstico, terapia y seguimiento. Los especialistas capacitados aseguran una dosis y monitoreo adecuados. Los hospitales facilitan terapias combinadas y seguimiento de adherencia. La disponibilidad de soporte de laboratorio mejora la precisión del tratamiento. Los programas respaldados por el Gobierno suelen funcionar a través de las redes hospitalarias. En 2024, los hospitales de África y Asia sudoriental registraron una mejora del 20% en la cobertura y la adherencia del tratamiento. Los hospitales siguen siendo el usuario final preferido debido a su capacidad para gestionar casos complejos y proporcionar atención integral.
Se espera que el segmento de la clínica sea testigo de la CAGR más rápida de 19,6% de 2026 a 2033. Las clínicas apoyan la intervención temprana, la gestión ambulatoria y la atención de seguimiento. Las clínicas comunitarias mejoran la accesibilidad para las poblaciones remotas y poco conservadas. Las clínicas están integrando cada vez más programas de diagnóstico, terapias tópicas y educación de pacientes. Los programas piloto en África Occidental en 2025 mostraron una tasa de recuperación más rápida del 12% cuando los pacientes fueron administrados en clínicas locales. Aumentar la conciencia de las prestaciones de tratamiento temprano apoya la adopción de clínicas. Las clínicas también proporcionan atención personalizada y monitoreo para casos leves a moderadas. La integración con las iniciativas locales de salud fomenta una rápida toma. El crecimiento se ve impulsado aún más por la eficacia en función de los costos y la conveniencia de la atención en clínica. La adopción tecnológica, como el diagnóstico portátil, aumenta la eficiencia y aumenta el alcance del paciente.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en farmacia hospitalaria, farmacia minorista y farmacia en línea. El segmento de farmacia hospitalaria dominó la mayor cuota de ingresos del mercado del 49,2% en 2025, debido a su papel central en la distribución controlada de medicamentos antiparasitarios. Las farmacias hospitalarias garantizan la adherencia al tratamiento y proporcionan orientación sobre protocolos de dosificación. Los programas gubernamentales dependen en gran medida de las farmacias hospitalarias para la administración masiva de drogas. La dispensación estandarizada es compatible con un manejo preciso del paciente. Los hospitales proporcionan acceso directo a medicamentos y control para la participación de varios organismos. Las redes de farmacia hospitalaria se integran en campañas de salud pública, mejorando el alcance. En 2024, las farmacias hospitalarias del sudeste asiático alcanzaron una tasa de cumplimiento del 15% en los programas de distribución. El segmento sigue siendo dominante debido a la fiabilidad, la supervisión y el acceso centralizado a las terapias.
Se espera que el segmento de farmacia en línea sea testigo de la CAGR más rápida de 21.1% de 2026 a 2033. El crecimiento se alimenta del aumento de la penetración del comercio electrónico, la comodidad de la entrega en el hogar y el aumento de la adopción digital de la salud. Las farmacias en línea ofrecen acceso a terapias tanto orales como tópicas para pacientes en áreas remotas. En 2025, las plataformas online del sudeste asiático comenzaron a ofrecer tratamientos orales y tópicos, mejorando la adherencia al tratamiento y la accesibilidad. Sensibilizar la telemedicina y las consultas virtuales es compatible con la adopción en línea de la farmacia. Los pacientes aprecian comodidad, privacidad y acceso rápido a medicamentos. Las iniciativas de salud digital están promoviendo soluciones de farmacia en línea para la gestión de enfermedades endémicas. La logística mejorada, los sistemas de pago seguros y la disponibilidad ampliada de productos aumentan la absorción. Las farmacias en línea también permiten la integración de los recursos educativos para guiar el tratamiento. El segmento representa el canal de mayor crecimiento debido a la accesibilidad, comodidad y expansión de la infraestructura digital de salud.
Acanthocheilonemiasis Tratamiento Mercado Análisis Regional
- América del Norte dominaba el mercado de tratamiento de la acantoqueilonemiasis con la mayor proporción de ingresos del 38,7% en 2025
- Apoyado por infraestructuras sanitarias avanzadas, fuerte presencia farmacéutica, e instalaciones de diagnóstico y tratamiento bien establecidas
- El mercado, en particular, representó una parte sustancial del mercado, respaldada por tasas de diagnóstico crecientes, centros de tratamiento bien establecidos, y aumentando la inversión en investigación de enfermedades raras y descuidadas
U.S. Acanthocheilonemiasis Treatment Market Insight
El mercado de tratamiento de la acantoqueilonemiasis de Estados Unidos representó la mayor parte de América del Norte en 2025. El mercado de la región está impulsado por tasas de diagnóstico crecientes, conciencia creciente de las infecciones parasitarias y aumento de la disponibilidad de centros de tratamiento especializados. La presencia de empresas farmacéuticas líderes y un sólido oleoducto de terapias antifilariales y de apoyo contribuyen a la posición dominante del mercado del país. Además, las inversiones estratégicas en investigación de enfermedades tropicales raras y descuidadas, junto con programas sanitarios bien establecidos, están facilitando la adopción generalizada de opciones de tratamiento eficaces.
Europa Acanthocheilonemiasis Tratamiento Mercado Insight
Se prevé que el mercado de tratamiento de la acantoqueilonemiasis en Europa se expanda constantemente durante todo el período previsto, apoyado por sistemas sanitarios fuertes, un mejor acceso a los diagnósticos y una mayor conciencia clínica de las enfermedades tropicales y parasitarias. El crecimiento del mercado también está respaldado por programas e iniciativas dirigidos por el gobierno centrados en enfermedades raras y descuidadas, especialmente en países como Alemania y el Reino Unido.
U.K. Acanthocheilonemiasis Treatment Market Insight
El mercado de tratamiento de la acantoqueilonemiasis de los Estados Unidos está presenciando un crecimiento constante debido a la conciencia cada vez mayor de las infecciones parasitarias tropicales entre proveedores y pacientes de salud. La infraestructura sanitaria bien establecida, las iniciativas de salud pública sólidas y la disponibilidad de protocolos de tratamiento aprobados están impulsando la adopción de terapias de Acanthocheilonemiasis en hospitales y clínicas especializadas.
Alemania Acanthocheilonemiasis Tratamiento Mercado Insight
El crecimiento del mercado de tratamiento de la acantoqueilonemiasis de Alemania cuenta con instalaciones avanzadas de diagnóstico, una mayor conciencia de las infecciones tropicales y parasitarias entre los viajeros, y un creciente enfoque en la atención preventiva. El énfasis del país en la investigación y el desarrollo en terapias farmacéuticas refuerza aún más la adopción de soluciones de tratamiento eficaces para la Acanthocheilonemiasis.
Asia-Pacífico Acanthocheilonemiasis Tratamiento Mercado Insight
Se espera que el mercado de tratamiento de la acantoquiilonemiasis en Asia-Pacífico crezca en el CAGR más rápido de 15,3% de 2026 a 2033, impulsado por una carga de enfermedad elevada, mejorando la infraestructura sanitaria y aumentando la conciencia de las infecciones parasitarias. Países como India, China y el sudeste asiático están presenciando importantes inversiones en acceso a la salud, programas de diagnóstico temprano y ampliación de las instalaciones de tratamiento, que están acelerando colectivamente la captación de terapias de aanthocheilonemiasis.
India Acanthocheilonemiasis Tratamiento Mercado Insight
El mercado de tratamiento de la acantocheilonemiasis en la India representa un mercado clave de crecimiento en la región debido a la prevalencia endémica de la enfermedad, la ampliación de los programas de salud pública y la mayor disponibilidad de tratamientos antifilariales. Las iniciativas gubernamentales, el aumento del gasto sanitario y las campañas de sensibilización dirigidas a las enfermedades parasitarias tropicales están fortaleciendo el crecimiento del mercado en las zonas urbanas y rurales.
China Acanthocheilonemiasis mercado de tratamiento
El mercado de tratamiento de la acantocheilonemiasis de China tiene una parte significativa del mercado de Asia-Pacífico, impulsado por la mejora de la infraestructura sanitaria, la mejora de las capacidades de diagnóstico y la creciente conciencia sobre las infecciones parasitarias. La adopción de protocolos de tratamiento estandarizados en hospitales y centros especializados, junto con iniciativas gubernamentales para abordar las enfermedades tropicales descuidadas, son factores clave que impulsan la expansión del mercado del país.
Acanthocheilonemiasis Tratamiento Mercado Share
La industria del tratamiento de Acanthocheilonemiasis está dirigida principalmente por empresas bien establecidas, incluyendo:
•GlaxoSmithKline(U.K.)
• Pfizer Inc. (U.S.)
• Merck ' Co., Inc. (U.S.)
•Sanofi S.A(Francia)
•Bayer AG(Alemania)
• Johnson & Johnson (Estados Unidos)
• Cipla Limited (India)
• Lupin Limited (India)
• Novartis AG (Suiza)
AbbVie Inc. (U.S.)
• F. Hoffmann-La Roche Ltd (Suiza)
• Eisai Co., Ltd. (Japón)
• Medochemie Ltd. (Chipre)
Astellas Pharma Inc. (Japón)
• Shionogi " Co., Ltd. (Japón)
• Sun Pharmaceutical Industries Ltd. (India)
• Takeda Pharmaceutical Company Limited (Japón)
• Hetero Drugs Limited (India)
• Dr. Reddy’s Laboratories Ltd. (India)
Últimas novedades en el mercado mundial de tratamiento de la aanthocheilonemiasis
- En mayo de 2023, investigadores del Instituto Suizo de Salud Tropical y Pública anunciaron que el candidato a la droga Emodepside —previamente utilizado en medicina veterinaria— mostró una eficacia y seguridad prometedoras contra las infecciones de gusanos parasitarios humanos en un estudio de campo en Tanzania, lo que indica potencial para las condiciones filarias, incluyendo Acanthocheilonemiasis
- En agosto de 2024, un artículo de revisión publicado en Trends in Parasitology destacó importantes lagunas en el oleoducto de tratamiento para infecciones filarials incluyendo Acanthocheilonemiasis, e identificó nuevos lideratos como Corallopyronin A y DNDi‐6166 que pueden entrar en pruebas clínicas en los próximos años
- En octubre de 2024, la Organización Mundial de la Salud validó que Timor-Leste había eliminado la Filariasis linfática como un problema de salud pública, subrayando la eficacia de los programas de administración de drogas en masa en las regiones endémicas e insinuando beneficios derivados de otras enfermedades filantéricas como Acanthocheilonemiasis
- En junio de 2024, los Centros de Control y Prevención de Enfermedades (CDC) actualizaron sus pautas de tratamiento clínico para la filariasis linfática para incluir regímenes de dietahilcarbamazina (DEC) de un día o de 12 días en adultos y niños, fortaleciendo así el paisaje de tratamiento antifilarial más amplio que también impacta en la gestión de Acanthocheilonemiasis
- En abril de 2025, se anunció una asociación farmacéutica en la que participaron una importante empresa de drogas (nombrada en el resumen público) y un instituto de investigación de la enfermedad tropical para realizar un ensayo de fase II de un nuevo régimen oral combinado para infecciones filarials que podría incluir o adaptarse a Acanthocheilonemiasis
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











