Segmentación del mercado global de tratamientos para la acromatopsia, por tipo (acromatopsia adquirida o discromatopsia, acromatopsia cerebral, acromatopsia congénita y otras), tratamiento (terapia génica, ayudas visuales (Eyeborg) y otras), usuarios finales (hospitales, atención domiciliaria, clínicas especializadas y otras), canal de distribución (farmacia hospitalaria, farmacia en línea, farmacia minorista y otras): tendencias y pronósticos del sector hasta 2033.
Achromatopsia Tratamiento tamaño del mercado
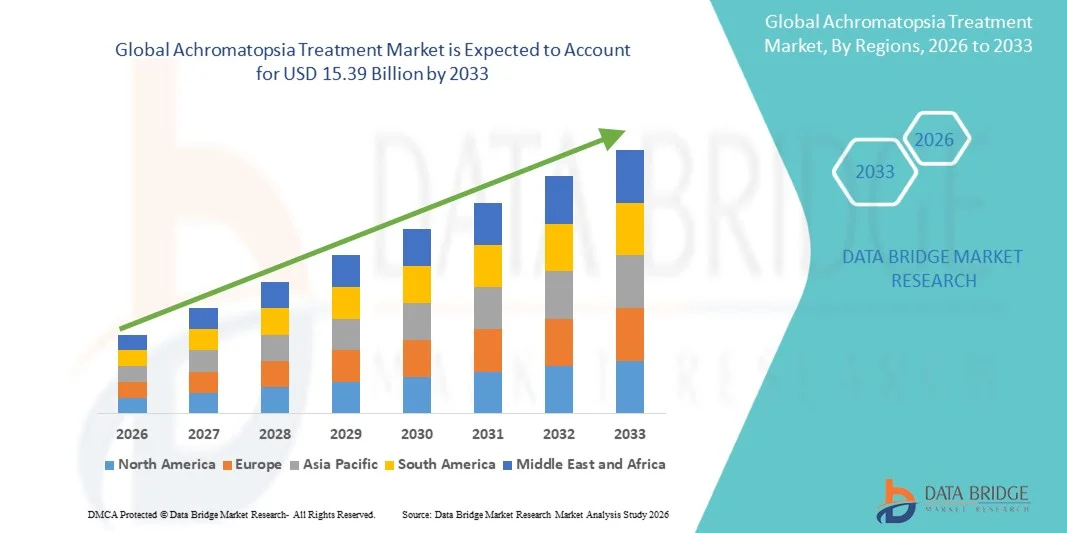
- De acuerdo con Data Bridge Market Research Analysis, el tamaño del mercado global de tratamiento de la acromotopsia fue valoradoUSD 9.30 billion in 2025y se espera que alcanceUSD 15.39 billion en 2033, aCAGR of 6.50%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente prevalencia de trastornos hereditarios de retina, en particular la acromatsia, que causa la ceguera total de color y el deterioro visual, impulsando la demanda de soluciones de tratamiento eficaces
- Además, el aumento de la demanda de terapia genética avanzada, opciones farmacológicas y de tratamiento de apoyo está estableciendo tratamientos de achromatopsia como soluciones esenciales para mejorar la visión y la calidad de vida en los pacientes afectados, lo que aumenta significativamente el crecimiento del mercado
Tamaño del mercado
- Valor mundial del mercado (2025):USD 9.30 billion
- Valor de mercado esperado (2033):USD 15.39 billion
- CAGR prefabricado (2026–2033):6.50%
Análisis del mercado del tratamiento de la cromotopsia
- Los tratamientos de acroatopsia, incluyendo terapias genéticas, intervenciones farmacológicas y soluciones de atención de apoyo, se están volviendo cada vez más esenciales tanto en entornos clínicos como de investigación debido a la creciente prevalencia de trastornos retinianos hereditarios y la necesidad de mejorar las terapias de restauración de la visión
- La creciente demanda de tratamientos de acroatópica es impulsada principalmente por avances en terapia génica y tratamientos farmacológicos dirigidos, aumento de la conciencia entre pacientes y proveedores de atención médica, e inversiones crecientes en terapias de enfermedades raras
- América del Norte dominaba el mercado de tratamiento de la achromatopsia con la mayor cuota de ingresos del 38,4% en 2025, apoyado por infraestructura sanitaria avanzada, adopción temprana de terapias genéticas innovadoras, y fuerte presencia de actores clave de la industria, con Estados Unidos presenciando un crecimiento sustancial en ensayos clínicos y disponibilidad de tratamiento
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de tratamiento de la acroatópica durante el período previsto, debido a la creciente conciencia de las terapias genéticas, el aumento de las inversiones sanitarias y la mejora del acceso a la atención especializada de la oftalmología en países como China, la India y el Japón
- El segmento de la acroatópica congénita dominó la mayor cuota de ingresos del mercado de 52.3% en 2025, impulsada por su prevalencia de por vida y origen genético
Informe Scope and Achromatopsia Tratamiento Mercado Segmentación
|
Atributos |
Tratamiento de la cromotopsia Insights del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
• Novartis AG (Suiza) |
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
Tendencias del mercado del tratamiento de la cromotopsia
“Mejora del compromiso del paciente mediante sistemas de tratamiento controlados por inteligencia artificial y voz”
- El mercado global de tratamiento de la cromotópica es testigo de una tendencia pronunciada hacia dispositivos impulsados por IA y gestión de la salud con ayuda de voz. Estas tecnologías están permitiendo cada vez más a los pacientes monitorear activamente su adherencia a la terapia, recibir recordatorios oportunos y realizar un seguimiento de las mejoras en la función visual con una intervención manual mínima, mejorando la eficiencia general del tratamiento
- Por ejemplo, varios dispositivos ahora se integran perfectamente con Amazon Alexa, Google Assistant y Apple HomeKit, lo que permite a los pacientes recibir notificaciones para las próximas sesiones de tratamiento, completar automáticamente la terapia de registro, e incluso enviar alertas a los cuidadores o médicos si se detectan patrones inusuales o sesiones perdidas. Esta integración reduce la carga de los proveedores de atención médica y fortalece la confianza del paciente
- La analítica habilitada para la IA también juega un papel transformador ofreciendo ideas predictivas sobre los resultados de la terapia. Estos sistemas pueden analizar patrones de comportamiento del paciente, adherencia histórica y métricas de respuesta para sugerir ajustes personalizados a los planes de tratamiento, mejorando la toma de decisiones clínicas
- Además, las características controladas por voz se están expandiendo más allá de los recordatorios para incluir la orientación interactiva durante las sesiones de terapia, el acceso libre de manos a los registros de tratamiento y la retroalimentación inmediata sobre el uso de dispositivos, que es particularmente beneficioso para los pacientes con limitaciones de movilidad o aquellos que administran el tratamiento independientemente en el hogar
- La tendencia es también alentadora la interoperabilidad con otras plataformas de salud digital y dispositivos portátiles, lo que permite a los pacientes monitorear su condición junto con otros parámetros de salud, como la frecuencia cardíaca, la calidad del sueño o las métricas oculares, creando una experiencia integral de salud doméstica
Dinámica del mercado de tratamiento de la cromotópica
Conductor
“Necesidad de crecimiento para soluciones de tratamiento convenientes, personalizadas y remotas”
- El aumento de la prevalencia de deficiencias visuales, junto con la preferencia del paciente por la atención en casa, está impulsando la demanda de soluciones de tratamiento de la acromatosis habilitada por la IA. Los pacientes favorecen cada vez más dispositivos que permiten una terapia cómoda, consistente y personalizada sin visitas hospitalarias frecuentes
- Por ejemplo, en abril de 2025, Onity, Inc. (Honeywell International, Inc.) anunció avances en dispositivos de monitoreo de salud basados en IoT, integrando el seguimiento de adherencia impulsado por IA para proporcionar retroalimentación y personalización de terapia automatizada. Se prevé que esas innovaciones impulsarán el crecimiento del mercado durante el período previsto
- La personalización impulsada por la IA permite a los dispositivos de tratamiento ajustar la intensidad, duración o programación de la terapia de acuerdo con las necesidades específicas del paciente, mejorando los resultados al mismo tiempo que reduce el riesgo de tratamiento excesivo o insuficiente
- Las funciones de monitoreo remoto permiten a los proveedores de atención médica supervisar virtualmente a los pacientes, facilitando intervenciones oportunas y reduciendo la necesidad de consultas físicas. Combinado con el control de voz, esto mejora la comodidad, la autonomía de los pacientes y el compromiso, especialmente para las poblaciones mayores o de movilidad reducida
- La rápida adopción de plataformas de telesalud y aplicaciones móviles de salud complementa este crecimiento, permitiendo a los pacientes sincronizar sus dispositivos con teléfonos inteligentes, tabletas y portales basados en la nube para compartir y analizar datos en tiempo real
- Aumentar la conciencia de los beneficios de intervención temprana en los trastornos visuales, junto con el aumento de la inversión en infraestructura de salud digital, está reforzando aún más la adopción de sistemas de tratamiento de la cromotópica habilitada por IA
Restraint/Challenge
“Preocupaciones por la seguridad de los datos, la fiabilidad de los dispositivos y los costos iniciales altos”
- La privacidad de los datos y la ciberseguridad siguen siendo desafíos críticos para los dispositivos de tratamiento de la cromotopsia conectados. Las plataformas conectadas a la nube y los sistemas habilitados para la IA son vulnerables a los intentos de acceso o piratería no autorizados, que pueden comprometer la información sensible de los pacientes y reducir la confianza en las tecnologías de salud digital
- Por ejemplo, varias brechas de seguridad de alto perfil en los dispositivos de atención médica de IoT han hecho que los pacientes y proveedores sean cautelosos en la adopción de soluciones totalmente conectadas. Empresas como Agosto y Nivel Home están abordando estas preocupaciones empleando encriptación de extremo a extremo, autenticación multifactorial y actualizaciones de firmware rutinaria
- La fiabilidad y la consistencia de los dispositivos también plantean problemas; los sistemas de tratamiento impulsados por IA requieren una calibración precisa y un seguimiento continuo para garantizar la exactitud de la terapia. Los fallos técnicos o fallos del dispositivo pueden afectar la adherencia y los resultados del paciente
- El coste inicial relativamente alto de los dispositivos avanzados de tratamiento de la acromatsia, en particular aquellos con análisis de IA e integración de voz, puede limitar el acceso para pacientes sensibles al precio o proveedores de atención médica más pequeños. Mientras que los dispositivos de tratamiento básicos son más asequibles, los sistemas premium a menudo ofrecen precios significativamente mayores debido a características sofisticadas
- Los pacientes en regiones en desarrollo o sin conectividad estable a Internet pueden enfrentarse a barreras adicionales para adoptar soluciones integradas por inteligencia artificial y voz, lo que podría restringir la penetración del mercado
- La superación de estos desafíos requiere estrategias multiprotagonizadas, incluyendo protocolos sólidos de ciberseguridad, campañas de educación de pacientes sobre uso seguro de dispositivos, mayor apoyo técnico y el desarrollo de opciones de tratamiento rentables de inteligencia artificial. Además, las asociaciones con proveedores de telesalud y la cobertura de seguros para dispositivos de vigilancia remota pueden facilitar aún más la adopción y el crecimiento sostenido del mercado
Achromatopsia Tratamiento Mercado Ámbito
El mercado de tratamiento de la acromatsia se segmenta sobre la base de tipo, gestión, usuario final y canal de distribución.
• Por tipo
Sobre la base del tipo, el mercado de tratamiento de la acromatsia se segmenta en la acromatsia adquirida / cromotópica, acromatsia cerebral, acromatsia congénita, y otros. El segmento de la acroatópica congénita dominó la mayor cuota de ingresos del mercado de 52.3% en 2025, impulsada por su prevalencia de por vida y origen genético. Los pacientes a menudo requieren monitoreo continuo, intervenciones adaptativas y dispositivos de asistencia desde la primera infancia, que sostiene la demanda. Los hospitales y clínicas especializadas adoptan ampliamente soluciones de diagnóstico y gestión para mejorar la calidad de vida de los pacientes. Los programas de investigación de terapia genética dirigidos a casos congénitos están contribuyendo a la adopción del tratamiento avanzado. Mejoras tecnológicas en las ayudas visuales, dispositivos de seguimiento ocular y herramientas de soporte neurooftalmico potencian los resultados del paciente. La conciencia clínica y los programas de detección genética refuerzan aún más el dominio del mercado. El apoyo público y privado a la salud para trastornos congénitos raros promueve la accesibilidad. La cobertura de seguros para intervenciones especializadas también contribuye al crecimiento de los ingresos. La investigación continua y los ensayos clínicos en la acroatópica congénita mantienen fuertes tasas de adopción. Los mercados emergentes con una mejor infraestructura de atención oftalmológica están accediendo cada vez más al tratamiento. El segmento también se beneficia de organizaciones de defensa y apoyo a pacientes que promueven la sensibilización.
Se espera que el segmento de achromatopsia/dyschromatopsia adquirido sea testigo de la CAGR más rápida del 18,5% de 2026 a 2033, alimentada por la creciente conciencia de las deficiencias de la visión de color inducida por traumas o enfermedades. Aumentar el diagnóstico de lesiones cerebrales o retinales, junto con requisitos laborales y de seguridad automotriz, demanda de unidades. Los hospitales, proveedores de cuidado de la casa y clínicas especializadas están adoptando ayudas visuales y tecnologías de asistencia para pacientes adultos. Las innovaciones tecnológicas en dispositivos portátiles, aplicaciones basadas en smartphones y lentes adaptables facilitan la adopción. El segmento también se beneficia del crecimiento de la teleoftalmología y el control remoto del paciente. La investigación clínica que identifica causas reversibles o tratables contribuye a intervenciones tempranas. Las campañas de sensibilización entre los neurólogos y los oftalmólogos apoyan un diagnóstico creciente. El crecimiento también está respaldado por economías emergentes que invierten en atención oftalmológica. La expansión de las plataformas en línea para la educación de pacientes y la distribución de dispositivos acelera la adopción. Los pacientes buscan cada vez más soluciones no invasivas y terapia génica cuando corresponda. La innovación continua en programas de rehabilitación y formación visual apoya el crecimiento del segmento.
• Por Gestión
Sobre la base de la gestión, el mercado se segmenta en terapia génica, ayudas visuales (Eyeborg) y otros. El segmento de ayudas visuales dominó la mayor cuota de ingresos del mercado del 47,8% en 2025, impulsada por su naturaleza no invasiva y beneficios inmediatos para la compensación de la visión de color. Hospitales, clínicas especializadas y proveedores de cuidado de domicilio adoptan ayudas visuales como dispositivos Eyeborg, filtros espectrales y aplicaciones de realidad aumentada para uso diario. El aumento de la conciencia entre pacientes y cuidadores contribuye a una demanda consistente. Mejoras tecnológicas aumentan la usabilidad de dispositivos, portabilidad y adaptación de color en tiempo real. Las iniciativas gubernamentales para el apoyo a las enfermedades raras y la accesibilidad de los pacientes refuerzan la adopción. Las ayudas visuales son ampliamente recomendadas para niños y adultos que no pueden acceder a la terapia génica. La integración con teléfonos inteligentes, aplicaciones y herramientas de asistencia aumenta aún más la comodidad. La alta prevalencia de achromatopsia congénita refuerza el dominio del mercado. Orientación clínica y vigilancia teleoftalmológica mejoran el cumplimiento y los resultados. La investigación en lentes adaptables y soluciones AR utilizables sustenta la innovación. Los fabricantes de dispositivos multinacionales garantizan una amplia distribución geográfica. Las clínicas especializadas suelen ofrecer paquetes de terapia combinados con ayudas visuales.
Se espera que el segmento de terapia génica sea testigo de la CAGR más rápida del 21,2% de 2026 a 2033, alimentada por avances en la investigación genética que apunta a mutaciones que causan la acromatsia. Los ensayos clínicos y las aprobaciones reglamentarias en los mercados desarrollados aceleran la adopción. Los hospitales y clínicas especializadas están adoptando cada vez más terapia genética para soluciones a largo plazo. El aumento de la inversión en terapias de enfermedades raras por las empresas biotecnológicas impulsa el crecimiento. La demanda del paciente de soluciones curativas, en lugar de intervenciones adaptativas, apoya la adopción rápida. La investigación ampliada en la edición de genes y la entrega viral de vectores aumenta la eficacia y la seguridad. Las economías emergentes están introduciendo gradualmente terapia genética en los programas piloto. El aumento de la conciencia entre los oftalmólogos y los neurólogos facilita la adopción. La integración con las pruebas genéticas garantiza un objetivo preciso de los pacientes. Telemedicina y control remoto complementan la gestión de terapia. Estudios de casos exitosos y publicaciones fortalecen la confianza de los médicos. La cobertura de los seguros en determinadas regiones apoya aún más la absorción.
• Por Usuario Final
Sobre la base del usuario final, el mercado se segmenta en hospitales, guarderías, clínicas especializadas y otros. El segmento de hospitales dominó la mayor cuota de ingresos del mercado del 55,4% en 2025, impulsada por la alta entrada de pacientes, la disponibilidad de departamentos oftalmológicos especializados y el acceso a terapia genética e infraestructura de diagnóstico. Los hospitales proporcionan atención integral, incluyendo pruebas genéticas, prescripción de ayuda visual y rehabilitación. El apoyo público y privado a la salud para trastornos congénitos raros refuerza la adopción hospitalaria. La integración de la atención multidisciplinaria, incluyendo la oftalmología y la neurología, mejora los resultados del paciente. Las políticas de reembolso y la cobertura de seguros para intervenciones hospitalarias apoyan el dominio del mercado. Los ensayos clínicos continuos realizados en hospitales refuerzan aún más la adopción. Los hospitales también desempeñan un papel fundamental en la sensibilización de los pacientes y la vigilancia posterior al tratamiento. Los avances tecnológicos integrados en los hospitales mejoran la precisión diagnóstica. El segmento se beneficia del seguimiento de pacientes a largo plazo y colaboraciones académicas. Las directrices clínicas que recomiendan la gestión estructurada de la acromatsia refuerzan la utilización hospitalaria.
Se espera que el segmento de clínicas especializadas sea testigo de la CAGR más rápida del 19,8% de 2026 a 2033, impulsada por la creciente demanda de atención personalizada, no invasiva y dispositivos de adaptación. Las clínicas especializadas ofrecen ayudas visuales, tecnología usable y servicios de consulta de terapia génica. Los pacientes prefieren clínicas para intervenciones específicas, acceso más rápido y orientación experta. La adopción de la teleoftalmología y la integración en el hogar aceleran el crecimiento. Las clínicas proporcionan formación para técnicas de compensación visual, mejorando el cumplimiento del paciente. Los mercados emergentes están presenciando un aumento en centros especializados oftálmicos y neurológicos dedicados. Las clínicas también colaboran con fabricantes de dispositivos para demostración y distribución. La expansión de programas de educación de pacientes y consultas en línea apoya la adopción rápida. Las clínicas especializadas atienden a poblaciones pediátricas y adultas. El segmento se beneficia de aumentar la preferencia de los pacientes por soluciones externas. Terapias innovadoras y ayudas visuales usables introducidas por clínicas aceleran la penetración del mercado.
• Canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en farmacia hospitalaria, farmacia en línea, farmacia minorista y otros. El segmento de farmacia hospitalaria dominó la mayor cuota de ingresos del mercado del 50,6% en 2025, impulsada por el acceso directo a pacientes hospitalarios y la integración con terapia genética prescrita o dispositivos de ayuda visual. Las farmacias hospitalarias aseguran la dispensación regulada, la asesoría de pacientes y el monitoreo de terapia. La estrecha colaboración con los departamentos de oftalmología y neurología refuerza la adopción. La disponibilidad de programas subvencionados y políticas de reembolso apoyan aún más el dominio del mercado. Los hospitales siguen siendo el principal punto de atención para la gestión de la acromatsia aguda y crónica.
Se espera que el segmento de farmacia en línea sea testigo del CAGR más rápido del 2026 al 2033, alimentado por el aumento de la adopción del comercio electrónico, la preferencia de los pacientes por la entrega en casa y la integración digital de la salud. Las farmacias en línea distribuyen ayudas visuales, dispositivos de asistencia y suplementos de apoyo. Facilidad de ordenar, acceder a las reseñas de productos y la entrega por puerta fomenta la adopción del paciente. La integración con las plataformas de telemedicina aumenta la exactitud y el cumplimiento de las prescripciones. Los canales en línea también permiten un mayor alcance geográfico, especialmente en las zonas rurales y remotas. El crecimiento se apoya en el aumento de la alfabetización digital y la ampliación del acceso a Internet a nivel mundial. Las asociaciones entre fabricantes de dispositivos y farmacias electrónicas aumentan aún más el crecimiento de los segmentos. Los mercados emergentes dependen cada vez más de la distribución en línea para el apoyo a las enfermedades raras. Los pacientes se benefician de la asequibilidad, comodidad y acceso a versiones actualizadas del dispositivo. Las plataformas en línea complementan los servicios de guardería y clínicas especializadas, asegurando la continuidad de la atención.
Achromatopsia Treatment Market Regional Analysis
- América del Norte dominaba el mercado de tratamiento de la achromatopsia con la mayor cuota de ingresos del 38,4% en 2025, apoyado por infraestructura sanitaria avanzada, adopción temprana de terapias genéticas innovadoras, y una fuerte presencia de actores clave de la industria. Estados Unidos está presenciando un crecimiento sustancial en ensayos clínicos, una mayor disponibilidad de tratamiento y un acceso paciente a terapias novedosas, lo que está impulsando la adopción y la expansión del mercado
- Los consumidores de la región son cada vez más conscientes de las opciones de tratamiento genético y avanzado, priorizando el acceso a centros especializados de oftalmología y programas de intervención temprana
- Ingresos altamente desechables, políticas de reembolso de apoyo y una población de pacientes tecnológicamente inclinada son más alentadoras la adopción de terapias avanzadas de Achromatopsia en regiones urbanas y semiurbanas
U.S. Achromatopsia Treatment Market Insight
El mercado de tratamiento de achromatopsia estadounidense captó la mayor cuota de ingresos en 2025 dentro de Norteamérica, alimentada por la rápida captación de soluciones innovadoras de terapia genética y programas de ensayo clínico. Los pacientes y proveedores de atención médica se centran cada vez más en la intervención temprana, planes de terapia personalizados y programas de rehabilitación visual a largo plazo. Además, la colaboración robusta entre empresas de biotecnología, instituciones de investigación y clínicas de oftalmología está acelerando la disponibilidad y adopción de terapia.
Europa Achromatopsia Tratamiento Mercado Insight
Se proyecta que el mercado de tratamiento de la acroatópica en Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado por el aumento de la conciencia del paciente sobre terapias genéticas, sistemas sanitarios bien establecidos y el aumento del número de centros especializados de oftalmología. Países como Alemania, Francia e Italia están presenciando un crecimiento en la inscripción de pacientes en ensayos clínicos y la adopción de terapias genéticas novedosas.
U.K. Achromatopsia Treatment Market Insight
Se espera que el mercado de tratamiento de la acroatopsia en el Reino Unido crezca constantemente, apoyado por el enfoque del Servicio Nacional de Salud en los trastornos oculares raros, aumentando las inversiones en programas de terapia genética y la demanda de planes de tratamiento personalizados. Las campañas de promoción y sensibilización de los pacientes están impulsando la adopción de terapia.
Alemania Achromatopsia Treatment Market Insight
El mercado de tratamiento de achromatopsia de Alemania se está expandiendo debido a una fuerte infraestructura sanitaria, un enfoque en la medicina de precisión y el acceso generalizado a ensayos clínicos. El énfasis del país en la innovación y la seguridad de los pacientes fomenta la adopción temprana de terapias emergentes de Achromatopsia.
Mercado de Tratamiento de Acromatsia Asia-Pacífico
Se espera que el mercado de tratamiento de la acroatopsia en Asia y el Pacífico sea la región de más rápido crecimiento durante el período previsto, impulsado por una mayor conciencia de las terapias genéticas, el aumento de las inversiones sanitarias y la mejora del acceso a la atención especializada de la oftalmología en países como China, India y Japón. Las iniciativas gubernamentales que promueven el tratamiento de enfermedades raras, la creciente infraestructura sanitaria privada y el aumento de la educación de los pacientes están acelerando la adopción de terapias avanzadas.
Japón Achromatopsia Tratamiento Mercado de visión
El mercado de tratamiento de la acroatópica de Japón está cobrando impulso debido a un ecosistema de salud de alta tecnología, una urbanización generalizada y un enfoque creciente en la rehabilitación visual basada en la terapia génica. La población envejecida y el aumento del acceso a atención especializada de oftalmología apoyan la adopción de terapia en entornos residenciales y clínicos.
China Achromatopsia Tratamiento Mercado de visión
El mercado de tratamiento de la acroatópica de China representó la mayor cuota de ingresos del mercado en Asia Pacífico en 2025, apoyada por la rápida urbanización, el aumento del gasto sanitario de clase media y el aumento del acceso a la atención de oftalmología avanzada. La expansión de centros de tratamiento especializados, la sensibilización de los pacientes y las iniciativas gubernamentales para la gestión de enfermedades raras son más favorables al crecimiento del mercado. La presencia de empresas nacionales de biotecnología que desarrollan soluciones de terapia génica también mejora la accesibilidad y asequibilidad del tratamiento.
Mercado de tratamiento de la cromotopsia Compartir
La industria del tratamiento de la acroatópica está dirigida principalmente por empresas bien establecidas, incluyendo:
•Novartis AG (Suiza)
• MeiraGTx Holdings plc (U.K.)
• GenSight Biologics (Francia)
• Spark Therapeutics, Inc. (U.S.)
• Homestead Technologies, Inc. (U.S.)
• RetroSense Therapeutics, Inc. (U.S.)
•AGTC Therapeutics, Inc. (U.S.)
• Roche Holding AG (Suiza)
• Editas Medicine, Inc. (U.S.)
•REGENXBIO Inc. (U.S.)
• Audentes Therapeutics, Inc. (U.S.)
• Terapéutica molecular 4D, Inc. (U.S.)
Biogen Inc. (U.S.)
• MeiraGTx US Inc. (U.S.)
• Janssen Pharmaceuticals (U.S.)
•Pfizer Inc. (U.S.)
• División de Terapia Genética Novartis (Suiza)
• Applied Genetic Technologies Ltd. (U.S.)
Últimas novedades en el mercado mundial de tratamiento de la cromotópica
- En junio de 2024, AGTC completó la inscripción en su ensayo clínico Fase I/II evaluando AGTC‐402 para la acromatsia relacionada con GNCB3, tratando a 21 pacientes en múltiples sitios clínicos, y anunció planes para iniciar un ensayo de fase III pivotal a principios de 2025 basado en señales de seguridad y eficacia alentadoras observadas en el estudio en curso
- En marzo de 2024, la Terapéutica del Nanoscopio recibió la designación de la FDA Fast Track para su terapia optogenética MCO‐010 dirigida al tratamiento de la cromotopsia, reconociendo el potencial de la terapia para abordar necesidades no satisfechas significativas en los trastornos hereditarios y agilizando interacciones regulatorias
- En enero de 2024, la Terapéutica ProQR anunció una alianza estratégica con Laboratoires Théa para desarrollar y comercializar terapias basadas en ARN para enfermedades hereditarias de retina, incluyendo la acroatópica, en una colaboración de hasta 200 millones de euros en pagos de hitos y responsabilidades de desarrollo compartido
- En noviembre de 2023, la Terapia de Coave completó una serie de 38 millones de euros Una ronda de financiación para avanzar en su plataforma de entrega de genes vectoriales dual‐AAV, con programas de plomo dirigidos a la acromatsia GNCB3 y otras enfermedades retinales heredadas que requieren la entrega de grandes genes terapéuticos
- En junio de 2024, exámenes clínicos reportaron que cinco ensayos clínicos de terapia genética fueron registrados para la acroatópica a mediados de 2024, incluyendo múltiples programas de Fase I/II en pruebas de terapias de reemplazo de genes AAV dirigidos a mutaciones de GNCA3 o GNCB3, mostrando resultados preliminares de seguridad y eficacia temprana
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo
- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.