


Mercado global de tratamiento de la agranulocitosis adquirida, por tratamiento (antibióticos, antimicóticos, corticosteroides, filgrastim, medicamentos inmunosupresores, trasplante de médula ósea, otros), diagnóstico (análisis de sangre y orina, pruebas genéticas, análisis de médula ósea, examen físico, otros), dosis (comprimido, inyección, enjuague bucal, otros), vía de administración (oral, intravenosa, intramuscular, otros), síntomas (fatiga, fiebre, dolor de garganta, encías sangrantes, llagas en la boca, otros), usuarios finales (clínica, hospital, otros), canal de distribución (farmacia de hospital, farmacia minorista, farmacia en línea), país (EE. UU., Canadá, México, Brasil, Argentina, Perú, resto de Sudamérica, Alemania, Francia, Reino Unido, Países Bajos, Suiza, Bélgica, Rusia, Italia, España, Turquía, Hungría, Lituania, Austria, Irlanda, Noruega, Polonia, resto de Europa, China, Japón, India, Corea del Sur, Singapur, Malasia, Australia, Tailandia, Indonesia, Filipinas, Vietnam, Resto de Asia-Pacífico, Arabia Saudita, Emiratos Árabes Unidos, Egipto, Israel, Kuwait, Sudáfrica, Resto de Medio Oriente y África) Tendencias de la industria y pronóstico hasta 2028
¿Cuál es la Agranulocitosis Adquirida Tratamiento Mercado de tamaño y tasa de crecimiento
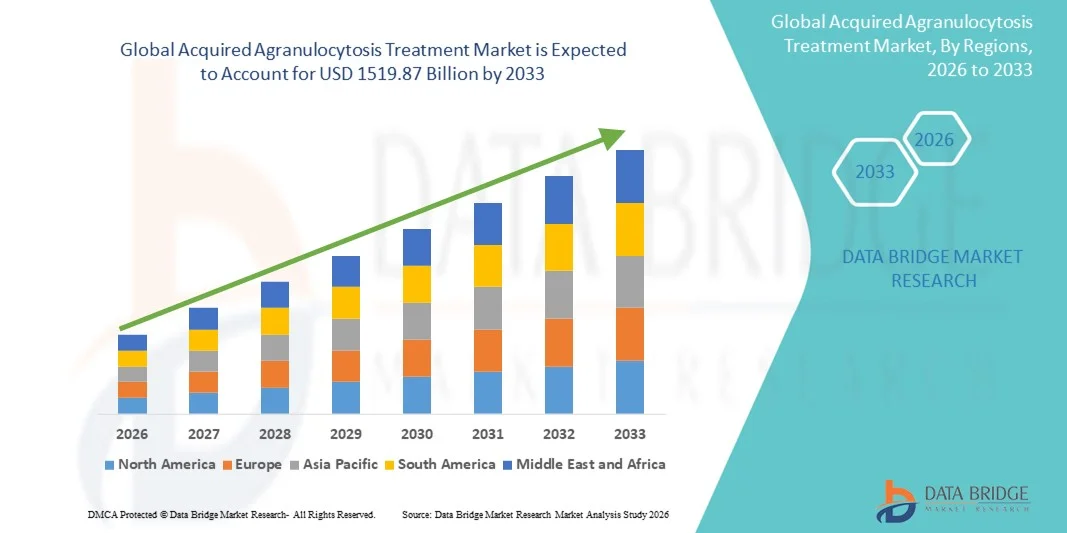
- El tamaño del mercado del tratamiento de la agranulocitosis adquirido global fue valoradoUSD 1.005.5 billion in 2025y se espera que alcanceUSD 1519.87 billion by 2033, aCAGR of 5.30%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por el aumento de la conciencia de los trastornos hematológicos raros, los avances tecnológicos en el diagnóstico, y la creciente adopción de terapias específicas, lo que lleva a mejorar los resultados de los pacientes en entornos clínicos y hospitalarios
- Además, el aumento de la demanda de opciones de tratamiento efectivas, oportunas y personalizadas para pacientes con Agranulocitosis Adquirida está impulsando la adopción de terapias avanzadas, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):1.005.500 millones de dólares
- Valor de mercado esperado (2033):USD 1519.87 billion
- CAGR prefabricado (2026–2033):5.30%
¿Cuáles son los principales Takeaways of Acquired Agranulocytosis Treatment Market
- Tratamientos de agranulocitosis requeridos, ofreciendo opciones terapéuticas específicas para la gestión de neutropenia severa y trastornos hematológicos raros, son componentes cada vez más vitales de los sistemas de salud modernos tanto en las poblaciones adultas como pediátricas debido a su eficacia, seguridad y potencial para mejorar los resultados del paciente
- La creciente demanda de tratamientos de agranulocitosis adquiridos se alimenta principalmente por la creciente conciencia del paciente, las iniciativas de diagnóstico temprano y la adopción de protocolos terapéuticos avanzados, lo que da lugar a una creciente preferencia por intervenciones clínicamente comprobadas y oportunas
- América del Norte dominaba el mercado de tratamiento de agranulocitosis adquirido con la mayor cuota de ingresos de aproximadamente 39,5% en 2025, caracterizada por una fuerte infraestructura sanitaria, una alta conciencia de trastornos hematológicos raros, y la presencia de centros de hematología farmacéutica y especial, con la contabilidad estadounidense de la mayoría de casos tratados debido al diagnóstico precoz y adopción de terapias avanzadas
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de tratamiento de agranulocitosis adquirido durante el período de previsión, registrando una CAGR proyectada de alrededor del 9,2%, impulsada por el aumento del gasto sanitario, la mejora de los servicios de hematología, la ampliación del acceso a diagnósticos avanzados, y el aumento de la conciencia de los trastornos sanguíneos raros
- El segmento Intravenoso dominaba con 55,1% de participación en 2025, debido a su idoneidad para la agranulocitosis severa y efecto terapéutico rápido
Informe Scope and Acquired Agranulocytosis Tratamiento Mercado Segmentación
|
Atributos |
Tratamiento de la agranulocitosis adquirida |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de tratamiento de la agranulocitosis adquirida
Centrarse en Diagnóstico Temprano y Terapias Personalizadas
- Una tendencia importante en el mercado global de tratamiento de agranulocitosis adquirida es el énfasis creciente en el diagnóstico temprano y protocolos de tratamiento individualizados. Los clínicos están adoptando pruebas de laboratorio más sensibles, incluyendo recuentos sanguíneos completos, evaluación de la médula ósea y detección de anticuerpos, para detectar neutropenia en una etapa anterior
- Por ejemplo, en marzo de 2023, la Asociación Europea de Hematología recomendó la integración de pruebas rutinarias de anticuerpos antineutrofios y evaluaciones tempranas de la médula ósea para pacientes con medicamentos de alto riesgo, lo que permitió iniciar más rápido la terapia personalizada
- La integración de equipos multidisciplinarios de atención, incluidos hematólogos, inmunólogos y farmacéuticos, se está volviendo común, asegurando una gestión más precisa y eficaz
- La investigación en nuevas terapias biológicas y tratamientos de apoyo está ganando impulso, reflejando el impulso hacia enfoques más específicos
- La tendencia también incluye una mayor adopción de directrices de tratamiento estandarizadas por las principales sociedades hematológicas, mejorando la coherencia en la atención
- Programas de educación de pacientes para los síntomas de autocontrol y adherencia a la terapia se están expandiendo globalmente
- Los esfuerzos por desarrollar formulaciones orales y terapias adaptadas a los pacientes ambulatorios están aumentando la comodidad y la accesibilidad
- Las innovaciones diagnósticas, incluyendo ensayos moleculares y paneles anticuerpos, están mejorando la precisión de la selección de terapia
Agranulocitosis Adquirida Dinámica del mercado de tratamiento
Conductor
Incidencia creciente y conciencia de la agranulocitosis adquirida
- La prevalencia creciente de neutropenia adquirida debido a medicamentos, trastornos autoinmunes o quimioterapia es un factor clave del crecimiento del mercado
- Por ejemplo, en julio de 2022, Novartis reportó un aumento en las referencias para la terapia G-CSF tras un estudio multicentro en EE.UU. destacando la creciente incidencia de agranulocitosis inducida por fármacos entre pacientes de oncología
- Sensibilizar a los clínicos y pacientes acerca de síntomas tempranos, como fiebre e infecciones recurrentes, está alimentando consultas médicas rápidas e iniciación del tratamiento
- La disponibilidad de terapias eficaces, incluyendo G-CSF e inmunosupresores, fomenta la adopción más amplia de protocolos de tratamiento
- El aumento del apoyo reglamentario y la cobertura de seguros para terapias novedosas en las regiones desarrolladas están impulsando la expansión del mercado
- Mejoras de la infraestructura sanitaria y establecimiento de centros especializados de hematología
- Las campañas educativas y los talleres profesionales ayudan a los clínicos a identificar y gestionar casos raros más eficazmente. La investigación sobre la agranulocitosis inducida por drogas está impulsando prácticas de prescripción más seguras e intervenciones anteriores
- Aumentar la demanda de programas de gestión hospitalaria y ambulatoria alimenta la utilización del tratamiento. Las colaboraciones mundiales entre instituciones de investigación y empresas farmacéuticas están acelerando el desarrollo de las drogas
- Las campañas de sensibilización que ponen de relieve el riesgo de infección en pacientes no tratados refuerzan la importancia de la terapia oportuna
- En general, el aumento de la carga de la enfermedad junto con la mejora de la accesibilidad al tratamiento sustenta el crecimiento del mercado
Restraint/Challenge
High Treatment Costs and Limited Access to Specialized Care
- El alto costo de las terapias biológicas, las inyecciones G-CSF y los tratamientos administrados por hospitales pueden limitar la adopción en los países en desarrollo o entre las poblaciones no aseguradas
- Por ejemplo, en febrero de 2024, un informe de la Organización Mundial de la Salud puso de relieve el acceso limitado a la terapia con el G-CSF en las regiones de bajos ingresos del África subsahariana, citando barreras de costos e infraestructura hospitalaria insuficiente para la gestión de neutropenia severa
- El acceso a los servicios especializados de hematología y a los servicios de vigilancia se limita en las regiones rurales o subsidiadas, lo que limita el tratamiento oportuno
- Los regímenes complejos de dosificación y la necesidad de un seguimiento continuo para la neutropenia severa añaden a los desafíos logísticos
- Los posibles efectos adversos de las terapias inmunosupresoras, como infecciones o citopenias, pueden llevar a la vacilación de tratamiento entre pacientes y cuidadores
- Los sistemas de atención de la salud en algunas regiones pueden carecer de protocolos estandarizados para la agranulocitosis adquirida, afectando la prestación de cuidados consistentes
- Diagnóstico retrasado debido a síntomas superpuestos con otros trastornos hematológicos puede dificultar el tratamiento oportuno
- La mala adherencia del paciente al seguimiento y la terapia en entornos ambulatorios puede reducir la eficacia
- La disponibilidad de terapias avanzadas sigue concentrada en los principales centros urbanos, limitando el uso generalizado
- Si bien existen medicamentos genéricos de apoyo, el acceso a nuevas terapias dirigidas es desigual a nivel mundial. Los altos costos combinados con las deficiencias de conciencia pueden reducir la penetración del mercado en las economías emergentes
- Para hacer frente a estos desafíos es necesario ampliar la infraestructura sanitaria, los modelos de tratamiento eficaces en función de los costos y aumentar la educación clínica y paciente a nivel mundial
¿Cómo se aumenta el mercado de tratamiento de la agranulocitosis adquirida
El mercado se segmenta sobre la base del tratamiento, diagnóstico, dosis, vía de administración, síntomas, usuario final y canal de distribución.
- Por tratamiento
Sobre la base del tratamiento, el mercado de tratamiento de la agranulocitosis adquirida se segmenta enAntibióticos, Antifungal, Corticosteroides, Filgrastim, Medicamentos inmunosupresores, Trasplante de médula ósea y otros. El segmento Filgrastim dominó la mayor parte de ingresos del mercado del 48,5% en 2025, debido a su eficacia demostrada en estimular la producción de neutrófilos y prevenir infecciones graves. Los hospitales y clínicas especializadas administran frecuentemente Filgrastim en casos de neutropenia inducidos por quimioterapia o inducidos por fármacos. Su rápida acción en condiciones críticas garantiza la seguridad del paciente y minimiza la duración de la hospitalización. La disponibilidad en jeringas prellenadas mejora la comodidad y reduce los errores de dosificación. La adopción es impulsada por fuertes resultados clínicos y recomendaciones orientativas de las sociedades hematológicas. La cobertura de seguros y las políticas de reembolso apoyan aún más su participación. El uso de Filgrastim también se está expandiendo en programas ambulatorios y de atención a domicilio. La administración repetida para casos crónicos refuerza el dominio del mercado. El aumento de la conciencia entre los profesionales de la salud acerca de la gestión de neutropenia contribuye a su prevalencia. La presencia de personal de enfermería capacitado garantiza una administración segura. Los estudios clínicos siguen validando la eficacia entre los grupos de edad. La demanda en las regiones desarrolladas sigue siendo alta debido a protocolos de tratamiento bien establecidos.
Se espera que el segmento de antibióticos sea testigo de la CAGR más rápida de 12,3% de 2026 a 2033, impulsada por la creciente incidencia de agranulocitosis relacionada con la infección y el uso profiláctico. Los hospitales y centros ambulatorios están prescribiendo antibióticos de amplio espectro para prevenir complicaciones graves. Las formulaciones orales e intravenosas proporcionan flexibilidad para la gestión aguda y crónica. El crecimiento de la telemedicina y la atención en el hogar aumenta la adhesión de los pacientes a los regímenes antibióticos. Ampliar la conciencia de las infecciones secundarias en pacientes neutropenicos alimenta la adopción. Las innovaciones farmacéuticas mejoran la tolerancia y la comodidad de dosificación. El aumento de la población geriátrica con comorbilidad contribuye al aumento del uso. Las colaboraciones estratégicas entre empresas farmacéuticas y hospitales aumentan la distribución. Los antibióticos se recomiendan cada vez más en las directrices clínicas para pacientes de alto riesgo. El menor costo en comparación con los biológicos aumenta la asequibilidad en los mercados emergentes. Los programas educativos sobre detección precoz de infecciones impulsan la iniciación oportuna de la terapia. En general, los antibióticos están presenciando un rápido crecimiento mundial.
- Diagnóstico
Sobre la base del diagnóstico, el mercado se segmenta en Blood and Urine Test,Pruebas genéticas, Prueba de médula ósea, examen físico y otros. El segmento de prueba de sangre y orina dominaba con 55,2% de participación en 2025, impulsado por su simplicidad, giro rápido y eficacia en la identificación de neutropenia. Los recuentos sanguíneos completos de rutina (CBC) y la orina son estándar en los entornos hospitalarios y ambulatorios. La detección precoz permite un tratamiento oportuno, evitando infecciones severas. Se observa una alta adopción en los programas de oncología, autoinmune y farmacovigilancia. La integración con registros médicos electrónicos permite un mejor monitoreo. La infraestructura de laboratorio en las regiones desarrolladas garantiza pruebas fiables. Los médicos confían en estas pruebas para la evaluación de síntomas agudos. Se prefieren exámenes de sangre y orina asequibles y ampliamente accesibles sobre procedimientos invasivos. La normalización y el apoyo a la directriz promueven el uso generalizado. El control del recuento de sangre es crucial para el ajuste de terapia en casos crónicos. Las campañas de sensibilización pública fomentan las pruebas oportunas. Hospitales y clínicas enfatizan el diagnóstico temprano para la seguridad del paciente.
Se espera que el segmento de Pruebas Genéticas sea testigo de la CAGR más rápida del 13,1% entre 2026 y 2033, ya que la medicina de precisión es cada vez más importante. El perfil genético ayuda a identificar pacientes con mayor riesgo de agranulocitosis inducida por medicamentos. Las innovaciones en secuenciación de próxima generación (NGS) permiten una detección rápida y precisa de mutaciones genéticas. Los médicos utilizan pruebas genéticas para orientar la terapia personalizada y reducir los eventos adversos. El crecimiento en los laboratorios de diagnóstico y el aumento de la conciencia entre los hematólogos apoyan la adopción. La integración con los sistemas hospitalarios de TI facilita la presentación de informes sin problemas. Los programas financiados por el Gobierno en los países desarrollados promueven la detección genética. Los centros de pacientes externos están ofreciendo cada vez más asesoramiento genético junto con pruebas. La expansión de las instalaciones de ensayo en los mercados emergentes impulsa el crecimiento. Las campañas educativas mejoran la aceptación de los pacientes. La prueba informa de ajustes de dosis para biológicos e inmunosupresores. En general, las pruebas genéticas están ganando rápidamente tracción a nivel mundial.
- Por dosis
Sobre la base de la dosis, el mercado se segmenta en Tablet, Injection, Mouthwash y Others. El segmento de inyección dominaba el 52,7% en 2025, debido a la rápida eficacia en casos graves o agudos de agranulocitosis. Las terapias inyectables permiten la absorción directa del torrente sanguíneo para un control de síntomas más rápido. Los hospitales y las unidades de atención de emergencia priorizan los productos inyectables para la gestión crítica. Los Filgrastim y los corticosteroides se administran con frecuencia mediante inyección. Las jeringas prellenadas aumentan la facilidad de uso y reducen los errores de dosificación. La disponibilidad en programas de hospitalización y de inyección en casa amplía el acceso. Los profesionales de la salud capacitados apoyan la administración segura. La repetición en casos crónicos refuerza la cuota de mercado. Las tasas de reembolso más altas favorecen a los inyectables. Los resultados clínicos fuertes garantizan la preferencia del médico. Los protocolos de atención crítica dependen a menudo de la terapia inyectable. La adopción es alta en los países desarrollados con infraestructura sanitaria avanzada.
Se espera que el segmento de Tablet sea testigo de la CAGR más rápida del 10,5% entre 2026 y 2033, impulsada por conveniencia para terapia a largo plazo y atención ambulatoria. Las tablas permiten autoadministrar y mejorar la adherencia del paciente. Las formulaciones orales son preferidas para casos leves o estables. La expansión de las farmacias minoristas y en línea aumenta la disponibilidad. Las innovaciones en formas de dosis aumentan la tolerancia, especialmente para los pacientes pediátricos. Los programas de tratamiento basados en el hogar fomentan un uso consistente. El aumento de la conciencia entre los cuidadores apoya la adopción. Las tablas reducen la dependencia de la infraestructura hospitalaria. La eficacia en función de los costos en comparación con las inyecciones atrae a las regiones en desarrollo. La telemedicina y el control remoto aceleran la adherencia del paciente. Las directrices clínicas incluyen cada vez más opciones orales para la terapia de mantenimiento.
- Por Ruta de Administración
Sobre la base de la ruta, el mercado se segmenta en Oral, Intravenoso, Intramuscular y Otros. El segmento Intravenoso dominaba con 55,1% de participación en 2025, debido a su idoneidad para la agranulocitosis severa y efecto terapéutico rápido. La terapia IV permite la entrega de medicamentos de dosis altas y el control inmediato de síntomas. Los hospitales y las unidades especializadas de hematología utilizan ampliamente la administración IV. El monitoreo continuo garantiza la seguridad del paciente. Las terapias de primera línea, incluyendo Filgrastim y corticosteroides, a menudo son administradas por IV. La infraestructura y el personal capacitado facilitan la infusión segura. La respuesta rápida en atención crítica impide complicaciones relacionadas con la infección. La adopción es alta en situaciones de emergencia y oncología. La terapia IV garantiza una dosis precisa para la gestión aguda. La eficacia clínica refuerza el uso repetido. La administración IV está respaldada por protocolos hospitalarios de neutropenia aguda. Los sistemas hospitalarios centralizados simplifican el suministro y la administración.
Se espera que el segmento Oral sea testigo de la CAGR más rápida de 11,1% de 2026 a 2033, debido a la comodidad para el tratamiento ambulatorio y a largo plazo. Las tabletas y cápsulas permiten a los pacientes gestionar el tratamiento en casa. La terapia oral reduce las visitas al hospital y reduce los costos de atención médica. La telemedicina y la gestión digital de recetas aceleran la adopción. Ampliar la distribución de la farmacia garantiza la accesibilidad. Las innovaciones farmacéuticas mejoran el gusto, la absorción y el cumplimiento. Los programas de gestión basados en el hogar apoyan la terapia continua. La educación de pacientes promueve la adherencia. Los médicos recomiendan cada vez más medicamentos orales para condiciones leves o estables. Costo-eficacia y fácil almacenamiento favorecen el uso generalizado. La terapia oral se está expandiendo rápidamente en mercados emergentes.
- Por los síntomas
Sobre la base de los síntomas, el mercado se segmenta en Fatiga, Fiebre, Garganta de llanto, Gums de llanta, Sores de la boca y otros. El segmento Fever dominaba con 46,8% de participación en 2025, ya que es el síntoma más común y clínicamente crítico que impulsa la intervención médica. La fiebre indica infección debido a los bajos recuentos de neutrófilos. Los hospitales priorizan el diagnóstico rápido y el tratamiento en pacientes febriles. La fiebre temprana reduce el riesgo de sepsis. Las directrices clínicas recomiendan la iniciación de terapia inmediata. La fiebre conduce el ingreso hospitalario y el uso de terapia inyectable. El monitoreo continuo garantiza la eficacia del tratamiento. La alta prevalencia entre oncología y pacientes autoinmunes refuerza el dominio. El triaje basado en fiebre es estándar en los departamentos de hematología. La educación de los pacientes hace hincapié en los cambios de temperatura. La intervención rápida mejora los resultados clínicos. La vigilancia de las fiebres es central en los programas ambulatorios y de atención a domicilio.
Se espera que el segmento de Fatiga sea testigo de la CAGR más rápida de 12,2% de 2026 a 2033, impulsada por el creciente reconocimiento de la gestión temprana de los síntomas. La fatiga es a menudo el primer signo de neutropenia. Los programas de sensibilización del paciente fomentan la consulta temprana. La telemedicina facilita la vigilancia y la orientación. La detección impulsada por fatiga aumenta la adopción de pruebas de diagnóstico. Los médicos prescriben terapia de apoyo, incluyendo Filgrastim y suplementos. Los dispositivos de monitoreo remoto ayudan a rastrear. La intervención temprana evita la progresión a casos graves. La administración de la fatiga apoya el crecimiento de la atención ambulatoria. Las campañas de sensibilización destacan el vínculo entre la fatiga y la neutropenia. La adopción aumenta en las poblaciones pediátricas y geriátricas. Las intervenciones farmacéuticas para la fatiga se están expandiendo.
- Por Final-User
Sobre la base del usuario final, el mercado se segmenta en Clínica, Hospital y Otros. El segmento hospitalario dominó con 61,3% de participación en 2025, debido a instalaciones especializadas, atención de emergencia y acceso a terapias avanzadas. Los hospitales ofrecen diagnósticos, terapia y monitoreo integrados. Las unidades de UCI y hematología apoyan tratamientos inyectables y IV. La disponibilidad de hematólogos capacitados garantiza una adecuada gestión de casos. Los hospitales proporcionan observación y seguimiento continuos de pacientes críticos. Los equipos multidisciplinarios de atención optimizan los resultados de la terapia. La cobertura del seguro apoya la absorción del tratamiento. Las farmacias hospitalarias garantizan la disponibilidad inmediata de medicamentos. Los hospitales también proporcionan seguimiento post-descarga y asesoramiento paciente. Las redes de hospitales urbanos conducen altas tasas de adopción. Los hospitales son preferidos por casos graves o agudos de agranulocitosis. El Gobierno y las instituciones privadas dominan la prestación.
Se espera que el segmento de la Clínica sea testigo de la CAGR más rápida del 13,4% de 2026 a 2033, impulsada por el aumento de la hematología y centros de rehabilitación ambulatorios especializados. Las clínicas proporcionan cuidados de seguimiento y gestión crónica. La integración de Telesalud apoya la consulta remota. Los programas de intervención temprana aumentan los resultados para pacientes pediátricos y adultos. Las clínicas ofrecen acceso a terapias orales y programas de inyección en casa. La adherencia del paciente mejora debido a una programación flexible. La expansión de las capacidades diagnósticas en las clínicas soporta la atención localizada. La conciencia entre los cuidadores impulsa la adopción. Las clínicas ayudan a reducir la congestión hospitalaria. Los programas de gestión ambulatoria aumentan la continuidad del tratamiento a largo plazo. La colaboración con las farmacias garantiza el acceso oportuno a medicamentos. Las clínicas privadas mejoran la calidad de la atención y la satisfacción de los pacientes.
- Por canal de distribución
Sobre la base de la distribución, el mercado se segmenta en Farmacia Hospitalaria, Farmacia Retail y Farmacia Online. El segmento de Farmacia Hospitalaria dominó con 58,7% de participación en 2025, proporcionando acceso inmediato a medicamentos críticos. Los hospitales mantienen almacenamiento en cadena fría para los biológicos. Las farmacias hospitalarias apoyan la rápida dispensación en casos agudos. La integración con los sistemas de gestión hospitalaria garantiza la eficiencia de la cadena de suministro. El personal capacitado guía la administración segura. Las pólizas de seguro y reembolso favorecen las compras de farmacia hospitalaria. Repetir recetas para terapia crónica sostienen la demanda. Los hospitales colaboran con compañías farmacéuticas para programas de acceso. El cumplimiento reglamentario se mantiene estrictamente. La distribución centralizada del hospital minimiza las acciones. Las farmacias del hospital urbano impulsan el dominio del mercado. Las sólidas asociaciones con proveedores refuerzan la fiabilidad.
Se espera que el segmento de Farmacia Online sea testigo de la CAGR más rápida del 16,2% de 2026 a 2033, alimentada por la adopción de la telemedicina, el crecimiento del comercio electrónico y la demanda de atención a domicilio. Los pacientes prefieren cada vez más la entrega por puerta para terapias crónicas. Las plataformas en línea amplían el alcance a las zonas rurales y remotas. Las herramientas digitales proporcionan recordatorios de recarga automatizados. El comercio electrónico garantiza una mayor disponibilidad de productos y precios competitivos. Smartphone y la penetración de Internet acelera la adopción en los mercados en desarrollo. Los medicamentos especiales, incluidos los inyectables, se ofrecen cada vez más con la entrega a domicilio. El embalaje adecuado para los pacientes mejora la usabilidad. La colaboración con los proveedores de logística mejora la velocidad de entrega. La conciencia acerca del crecimiento de la atención en casa impulsa el crecimiento. Las farmacias en línea apoyan la integración de prescripción de telesalud. El segmento está ganando rápidamente cuota de mercado mundial.
¿Qué región posee la mayor parte del mercado de tratamiento de la agranulocitosis adquirida
- América del Norte dominaba el mercado de tratamiento de agranulocitosis adquirido con la mayor cuota de ingresos de aproximadamente 39,5% en 2025
- Apoyado por una infraestructura sanitaria sólida y bien establecida, una alta conciencia de los trastornos hematológicos raros, disponibilidad generalizada de instalaciones avanzadas de diagnóstico
- La presencia de las principales empresas farmacéuticas y centros especializados de tratamiento de hematología en toda la región
U.S. Adquired Agranulocytosis Treatment Market Insight
El mercado de tratamiento de agranulocitosis adquirido por EE.UU. representó la mayor parte de la parte de América del Norte debido a su pronta adopción de protocolos de tratamiento avanzados, un fuerte enfoque en la gestión de enfermedades raras y la disponibilidad de hematólogos experimentados. El país se beneficia de una actividad de investigación clínica robusta y de redes hospitalarias bien organizadas, que apoyan el diagnóstico temprano, la intervención rápida y la gestión eficaz del paciente para casos de agranulocitosis adquiridos.
Europa Adquirió Agranulocytosis Tratamiento Mercado Insight
Se prevé que la Europa adquirida en el mercado de tratamiento de la agranulocitosis se expandirá en un CAGR sustancial durante el período previsto, impulsado por el aumento de la conciencia pública y clínica en relación con los trastornos sanguíneos, las iniciativas de salud gubernamentales de apoyo, el mejoramiento del acceso a pruebas de laboratorio y la creciente disponibilidad de terapias avanzadas en hospitales y clínicas especializadas.
U.K. Acquired Agranulocytosis Treatment Market Insight
Se espera que el mercado de tratamiento de la agranulocitosis adquirido en el Reino Unido crezca en un CAGR digno de mención, apoyado por sistemas sanitarios fuertes financiados por el gobierno, inversiones crecientes en investigación de enfermedades raras, capacidades de diagnóstico mejoradas y adopción creciente de protocolos de tratamiento estandarizados en hospitales e instituciones de investigación.
Alemania Adquirió Agranulocytosis Tratamiento Mercado Insight
Se prevé que el mercado de tratamiento de agranulocitosis adquirido en Alemania se expanda en un CAGR considerable, impulsado por una infraestructura médica avanzada, un fuerte énfasis en la investigación clínica y la innovación, y un enfoque creciente en la mejora de los resultados del tratamiento para pacientes que sufren de trastornos sanguíneos inducidos por drogas o autoinmunes.
Asia-Pacific Acquired Agranulocytosis Treatment Market Insight
Se espera que el mercado de tratamiento de la agranulocitosis adquirido en Asia-Pacífico crezca en la CAGR más rápida de alrededor del 9,2% durante el período de previsión (2026–2033), debido a la mejora rápida de los sistemas de salud, el aumento del gasto sanitario, el aumento de la disponibilidad de especialistas en hematología, la creciente conciencia de las raras condiciones de sangre y la ampliación del acceso a los modernos servicios de diagnóstico y tratamiento en países como China, India y Japón.
Japón Adquirió Agranulocytosis Tratamiento Mercado Insight
El mercado de tratamiento de la agranulocitosis adquirido por Japón está cobrando un impulso constante debido a su sistema sanitario altamente desarrollado, un fuerte enfoque en la seguridad de los pacientes, la adopción temprana de herramientas avanzadas de diagnóstico e inversiones continuas en investigación para mejorar la gestión de enfermedades hematológicas raras.
China Adquirió Agranulocytosis mercado de tratamiento
El mercado de tratamiento de la agranulocitosis adquirido en China representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, apoyada por la rápida expansión de la infraestructura sanitaria, el aumento del número de hospitales especializados, el aumento de las iniciativas gubernamentales para la gestión de enfermedades raras, la mayor disponibilidad de opciones de tratamiento asequibles, y la creciente conciencia entre los proveedores de atención de salud y los pacientes con respecto al diagnóstico precoz y tratamiento eficaz.
¿Cuáles son las mejores empresas en el mercado de tratamiento de la agranulocitosis adquirida
La industria de tratamiento de la agranulocitosis adquirida está dirigida principalmente por empresas bien establecidas, incluyendo:
- Fresenius Kabi(Alemania)
- Takeda Pharmaceutical Company Limited(Japón)
- Sanofi S.A. (Francia)
- Bristol-Myers Squibb (U.S.)
- Novartis AG(Suiza)
- Hospira, Inc. (U.S.)
- Teva Pharmaceutical Industries Ltd. (Israel)
- Amgen Inc(U.S.)
- Pfizer Inc. (U.S.)
- Gilead Sciences, Inc(U.S.)
- AbbVie Inc. (Estados Unidos)
- Astellas Pharma Inc. (Japón)
- Janssen Pharmaceuticals (Bélgica)
- Bayer AG (Alemania)
- Farmacéuticos Shire (Reino Unido)
¿Cuáles son los últimos desarrollos en el mercado de tratamiento de la agranulocitosis adquirida
- En septiembre de 2024, el comité de seguridad de EMA (Comité de Evaluación del Riesgo de Pharmacovigilancia, PRAC) recomendó información actualizada sobre seguridad para medicamentos que contienen metamizole. Esta actualización tenía como objetivo mejorar la conciencia sobre el riesgo de agranulocitosis, guiando a los profesionales de la salud para monitorear los síntomas tempranos (por ejemplo, fiebre, dolor de garganta) y interrumpir el tratamiento rápidamente si la agranulocitosis se desarrolla
- En enero de 2024, se publicó un informe de caso en el que se describía a un paciente pediátrico que desarrolló agranulocitosis después de ser tratado con Methimazole para el hipertiroidismo. El tratamiento del paciente fue gestionado con éxito mediante una combinación de terapias de apoyo, incluyendo el factor estimulante de la colonia de granulocitos (G-CSF), que ilustra estrategias de gestión del mundo real para la agranulocitosis inducida por drogas
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











