


Segmentación del mercado global de tratamiento de la lipodistrofia adquirida, por tratamiento (dieta, ejercicio, cirugía, metreleptina, estatinas, derivados del ácido fíbrico, fármacos hiperglucémicos, fármacos antihipertensivos y otros), tipo (lipodistrofia generalizada adquirida (síndrome de Lawrence), lipodistrofia parcial adquirida (síndrome de Barraquer-Simons), lipodistrofia inducida por terapia antirretroviral de alta actividad (TARGA) (LD-VIH) y lipodistrofia localizada), vía de administración (oral, intravenosa y subcutánea), diagnóstico (biopsia de piel, análisis de sangre, análisis de orina, resonancia magnética y radiografía), síntomas (hiperfagia, paniculitis, acromegalia, hepatomegalia, hipertrigliceridemia, quilomicronemia y otros), demográfico (adultos, niños y ancianos), usuarios finales (clínica, Hospital, Otros), Canal de Distribución (Farmacia Hospitalaria, Farmacia Minorista y Farmacia Online): Tendencias de la Industria y Pronóstico hasta 2033
¿Cuál es la tasa de tamaño y crecimiento del mercado de tratamiento de la lipodistrofia adquirida
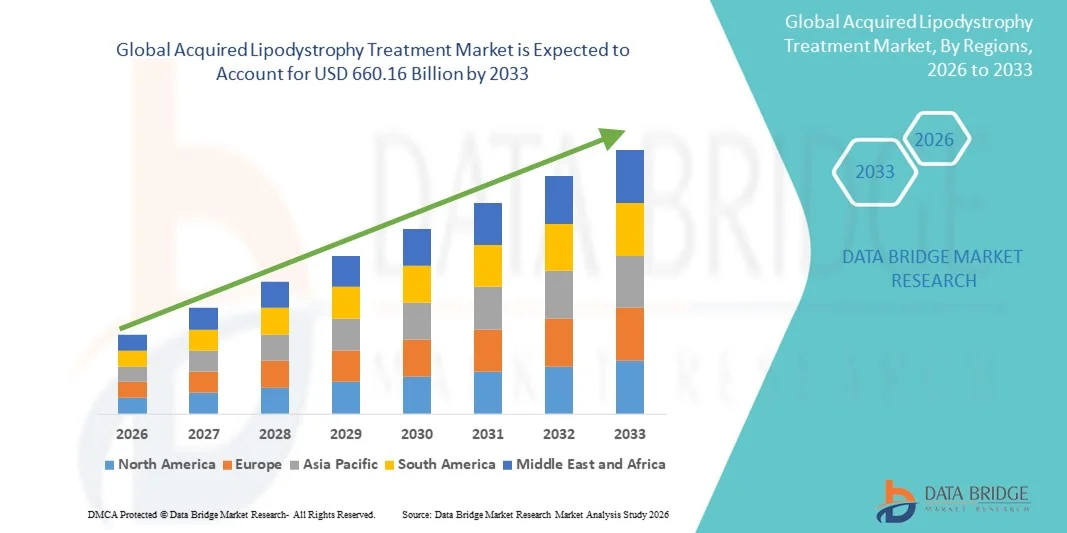
- Según Data Bridge Market Research Analysis, el tamaño del mercado mundial de tratamiento de lipodistrofia adquirido fue valoradoUSD 420.50 billion in 2025y se espera que alcanceUSD 660.16 billion by 2033, aCAGR of 5.80%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por el aumento de la conciencia de los trastornos metabólicos, el aumento de la prevalencia de la lipodistrofia asociada al VIH y los avances en las opciones terapéuticas, lo que lleva a mejorar los resultados de los pacientes tanto en los entornos clínicos como en el hogar
- Además, el creciente énfasis en enfoques de tratamiento personalizados, monitoreo de pacientes y terapias combinadas está acelerando la captación de soluciones de Tratamiento de Lipodistrofia Adquirida, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 420.50 billion
- Valor de mercado esperado (2033):USD 660.16 billion
- CAGR prefabricado (2026–2033):5.80%
¿Cuáles son los principales Takeaways of Acquired Lipodystrophy Treatment Market
- Tratamiento de Lipodystrofia Adquirida, que ofrece intervenciones terapéuticas específicas para pacientes con trastornos metabólicos y de distribución de grasa relacionados con el VIH, es cada vez más vital en los entornos de salud modernos debido a su eficacia, facilidad de administración y capacidad para mejorar la calidad de vida de los pacientes
- La creciente demanda de Tratamiento de la Lipodistrofia Adquirida se alimenta principalmente por la creciente prevalencia de complicaciones metabólicas, el aumento de la conciencia entre los proveedores de atención médica y los pacientes, y un énfasis creciente en el diagnóstico precoz y la gestión eficaz de la lipodistrofia adquirida
- América del Norte dominaba el mercado de tratamiento de lipodistrofia adquirido con la mayor cuota de ingresos del 42,5% en 2025, atribuida a infraestructuras sanitarias avanzadas, altas tasas de diagnóstico de complicaciones metabólicas y relacionadas con el VIH, y fuerte presencia de compañías farmacéuticas líderes. Estados Unidos sigue siendo el principal contribuyente, impulsado por el acceso generalizado a clínicas especializadas, programas financiados por el gobierno para el VIH y trastornos metabólicos, y la adopción temprana de nuevas terapias de tratamiento
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de tratamiento de la lipodistrofia adquirido durante el período previsto, que se expanda en una CAGR de 22,8% de 2026 a 2033, alimentada por el aumento de la conciencia sanitaria, el aumento de los ingresos desechables, la ampliación de las instalaciones sanitarias y las iniciativas gubernamentales que promueven el diagnóstico y la gestión tempranos en países como China, India y Japón
- El segmento subcutáneo dominó con una cuota de ingresos del 45,5% en 2025, principalmente debido a la terapia Metreleptin entregada subcutáneamente ofreciendo regulación metabólica efectiva y cumplimiento del paciente
Informe Scope and Acquired Lipodystrophy Tratamiento Mercado Segmentación
|
Atributos |
Tratamiento de la lipodistrofia requerida Insights del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de tratamiento de la lipodistrofia adquirida
Emergence of Novel Therapeutic Approaches and Personalized Treatments
- Una tendencia significativa y acelerante en el mercado mundial de tratamiento de la lipodistrofia adquirida es el cambio hacia enfoques terapéuticos novedosos, incluyendo terapia de leptina recombinante, intervenciones dirigidas por genes y biológicos dirigidos a mejorar los resultados metabólicos y la calidad de vida
- Por ejemplo, en junio de 2023, la FDA estadounidense concedió acceso ampliado a la terapia de metreleptina para pacientes con lipodistrofia generalizada y parcial, destacando la tendencia del mercado hacia terapias específicas y personalizadas
- Estudios recientes enfatizanmedicina de precisión, con regímenes de tratamiento personalizados basados en el tipo de lipodistrofia subyacente del paciente, perfil genético y complicaciones metabólicas
- Biologics such as metreleptin are increasingly recognized for their ability to regulate glycemic control, reduce hypertriglyceridemia, and manage hepatic steatosis in affected patients
- Los ensayos clínicos están explorando terapias combinadas y nuevos mecanismos de entrega para mejorar la eficacia al tiempo que reducen los efectos adversos, marcando un avance hacia una atención más centrada en el paciente
- Las instituciones de investigación médica se centran en estrategias de intervención temprana para prevenir complicaciones a largo plazo asociadas con la lipodistrofia adquirida, impulsando aún más la innovación en los protocolos de tratamiento
- Esta tendencia se apoya en el aumento de la conciencia del paciente, la mejora de las tecnologías de diagnóstico y la creciente colaboración entre las empresas farmacéuticas y los proveedores de atención médica para ampliar las opciones terapéuticas
Dinámica del Mercado de Tratamiento de Lipodistrofia Adquirida
Conductor
Incidencia creciente de complicaciones metabólicas y necesidades médicas no satisfechas
- La creciente prevalencia de trastornos metabólicos, resistencia a la insulina y dislipidemia en pacientes con lipodistrofia adquirida es un factor clave para el crecimiento del mercado
- Por ejemplo, en marzo de 2024, un estudio multicéntrico publicado en Diabetes Care destacó que la intervención terapéutica temprana con análogos de leptina mejoró significativamente los perfiles metabólicos en pacientes, promoviendo una adopción más amplia de terapias específicas
- El creciente reconocimiento de las complicaciones asociadas con la lipodistrofia, como el riesgo cardiovascular, la esteatosis hepática y la diabetes, motiva a los médicos a prescribir tratamientos eficaces antes
- La demanda de terapias que ofrecen beneficios metabólicos a largo plazo y mejoran la calidad de vida del paciente está impulsando la toma de opciones de tratamiento avanzadas
- Además, el apoyo reglamentario a los medicamentos huérfanos y las vías de aprobación aceleradas para los tratamientos dirigidos a trastornos metabólicos raros es fomentar la innovación farmacéutica y la expansión del mercado
- Las campañas de sensibilización de los proveedores de atención médica y los grupos de defensa de los pacientes están facilitando aún más la adopción mediante la educación sobre la importancia del diagnóstico y tratamiento tempranos
Restraint/Challenge
Altos costos de tratamiento y accesibilidad limitada
- El alto costo de las terapias biológicas y recombinantes sigue siendo un obstáculo importante para la adopción generalizada, en particular en las regiones de ingresos bajos y medianos
- Para insatnce, un informe de 2023 de la Federación Internacional de Diabetes indicó que la cobertura de seguros limitada y los altos costos de venta libre limitan el acceso a la terapia de metreleptina en varios países
- Los protocolos de administración compleja y la necesidad de un monitoreo regular aumentan la carga de los proveedores y pacientes de salud, potencialmente limitando la adherencia
- Además, hay una escasez de especialistas capacitados para manejar las raras condiciones metabólicas asociadas con la Lipodistrofia Adquirida, que pueden retrasar la toma de tratamiento
- Los desafíos en los canales de distribución mundial, incluidas las farmacias hospitalarias y las clínicas especializadas, también contribuyen a la accesibilidad desigual de las terapias
- Superar estos obstáculos mediante estrategias de reducción de costos, cobertura ampliada de seguros y formación creciente de profesionales de la salud es crucial para un crecimiento sostenido en el mercado de tratamiento de la lipodistrofia adquirida
¿Cómo se aumenta el mercado de tratamiento de la lipodistrofia adquirida
El mercado se segmenta sobre la base del tratamiento, tipo, ruta de administración, diagnóstico, síntomas, demografía, usuarios finales y canal de distribución.
- Por tratamiento
Sobre la base del tratamiento, el mercado de tratamiento de la lipodistrofia adquirida se segmenta en Dieta, Ejercicio, Cirugía, Metreleptina, Estatinas, Derivativos de ácido fibrico, Medicamentos hiperglucémicos, Medicamentos antihipertensivos y otros. El segmento de Metreleptin dominaba la mayor cuota de ingresos del mercado del 38,5% en 2025, debido a su eficacia probada en la regulación de complicaciones metabólicas como hiperglucemia e hipertriglicemia en pacientes de lipodistrofia generalizados y parciales. La terapia de metreleptina es ampliamente adoptada debido a su capacidad para mejorar la sensibilidad de la insulina, reducir la esteatosis hepática y administrar la disfunción metabólica severa. Las directrices clínicas recomiendan cada vez más Metreleptin para pacientes con respuesta inadecuada a terapias convencionales, impulsando una adopción fuerte. Además, la creciente conciencia entre los proveedores de atención médica y los pacientes respecto a sus beneficios clínicos refuerza el dominio del mercado. Las aprobaciones reglamentarias y la cobertura de seguros en los principales mercados contribuyen aún más a su gran cuota de ingresos. Las pruebas del mundo real demuestran mejores resultados de los pacientes, apoyando una mayor preferencia de mercado. Hospitales y clínicas especiales favorecen la terapia Metreleptin por su fiabilidad y eficacia mensurable. Las iniciativas de investigación siguen explorando beneficios optimizados de dosificación y largo plazo, manteniendo la confianza en su potencial terapéutico. El segmento también se beneficia de programas de apoyo al paciente, iniciativas educativas y planes de reembolso.
Se espera que el segmento de Dieta y Ejercicio sea testigo de la CAGR más rápida del 19,2% de 2026 a 2033, alimentada por una creciente conciencia sobre las intervenciones de estilo de vida para la gestión de complicaciones metabólicas y el mantenimiento de la función de tejido adiposo. Estos tratamientos no farmacológicos se recomiendan cada vez más como terapia adjunta, promoviendo la atención preventiva y el bienestar general del paciente. Los individuos conscientes de la salud prefieren la modificación de la dieta y los programas de ejercicio estructurado para complementar la farmacoterapia. El aumento de la obesidad y la prevalencia del síndrome metabólico en todo el mundo también apoyan la adopción. Las plataformas de salud digital y las aplicaciones móviles que promueven las intervenciones de dieta y ejercicio contribuyen al rápido crecimiento. Programas alimentarios y regímenes de fitness adaptados para pacientes de lipodistrofia aceleran aún más la expansión del mercado. Los gobiernos y las ONG promueven cada vez más los programas de gestión del estilo de vida como intervenciones eficaces en función de los costos. Estudios clínicos demuestran mejoras significativas en perfiles de lípidos y control glucémico, validando eficacia. Las campañas de sensibilización y la divulgación educativa fortalecen el compromiso de los pacientes. La telesalud y el entrenamiento virtual aumentan la accesibilidad, impulsando una adopción más rápida. La asequibilidad y el perfil mínimo de efectos secundarios hacen de este segmento atractivo para los mercados emergentes.
- Por tipo
Sobre la base del tipo, el mercado se segmenta en Lipodystrofia Generalizada Adquirida (síndrome de lawrence), Lipodystrofia Parcial Adquirida (síndrome de Barraquer-Simons), Terapia Antirretroviral Alta Activa (HAART) inducida Lipodystrophy (LD-HIV), y Lipodystrofia Localizada. El segmento de Lipodystrofia Generalizada Adquirida (síndrome de lawrence) dominaba el mercado con una cuota de ingresos del 41,0% en 2025, debido a la gravedad de complicaciones metabólicas que requieren intervención médica temprana y monitoreo continuo. Los pacientes con lipodistrofia generalizada exhiben una extensa pérdida de grasa y resistencia a la insulina, aumentando la dependencia de terapias como Metreleptin y derivados Fibric-acid. El aumento de la precisión diagnóstica y la detección temprana han fortalecido la adopción en este segmento. La evidencia clínica demuestra mejoras significativas en el control glucémico y lípido con terapias específicas. La atención especializada y los programas de monitoreo a largo plazo en los principales mercados contribuyen al dominio de los ingresos. Aumentar la conciencia entre endocrinólogos y especialistas en trastornos metabólicos soporta altas tasas de prescripción. La serie de sesiones también se beneficia de las políticas de reembolso en las regiones desarrolladas. Aumentar las redes de apoyo y promoción de pacientes aumenta la adherencia a la terapia.
Se espera que el segmento de Lipodystrofia inducida por HAART sea testigo de la CAGR más rápida de 18,7% de 2026 a 2033, impulsada por la creciente población mundial del VIH bajo terapia antirretroviral y las crecientes complicaciones metabólicas asociadas con el uso de HAART a largo plazo. Las tasas de supervivencia mejoradas entre los pacientes con VIH han ampliado la población que corre el riesgo de padecer LD-VIH. Opciones innovadoras de tratamiento y estrategias de intervención temprana para la lipodistrofia asociada con HAART aceleran la adopción del mercado. Las campañas de sensibilización entre especialistas en VIH y pacientes promueven la gestión oportuna. Estudios clínicos demuestran resultados positivos con dieta, ejercicio y terapias farmacológicas. Aumentar el acceso a la terapia antirretroviral en mercados emergentes demanda combustibles. Las iniciativas educativas sobre los efectos secundarios metabólicos de HAART también impulsan la adopción. La integración de intervenciones de estilo de vida con terapia médica garantiza un crecimiento más rápido. La disponibilidad de terapias combinadas apoya aún más la expansión de CAGR.
- Por Ruta de Administración
Sobre la base de la administración, el mercado se segmenta en Oral, Intravenoso y Subcutáneo. El segmento subcutáneo dominó con una cuota de ingresos del 45,5% en 2025, principalmente debido a la terapia Metreleptin entregada subcutáneamente ofreciendo regulación metabólica efectiva y el cumplimiento del paciente. Las inyecciones subcutáneas proporcionan biodisponibilidad estable, facilidad de administración del hogar y efectos terapéuticos consistentes. Esta ruta es preferida por hospitales y clínicas especializadas debido a la seguridad y la dosificación controlada. Estudios clínicos validan resultados metabólicos superiores en comparación con alternativas orales o intravenosas. La comodidad de los programas de autoadministración aumenta la adopción. Programas educativos para pacientes aseguran técnicas de inyección correctas. La cobertura de los seguros y el apoyo al reembolso de uso sostenido. Los datos de eficacia y seguridad a largo plazo refuerzan la preferencia. Las redes de farmacia especializadas y los servicios de atención a domicilio refuerzan la accesibilidad.
Se espera que el segmento Oral sea testigo de la CAGR más rápida del 17,9% de 2026 a 2033, impulsada por la comodidad, la eficacia en función de los costos, y la creciente adopción de estatinas orales, derivados fibricos-ácidos, y medicamentos hiperglucemias como terapia adjunta. Las formulaciones orales son más fáciles de adherirse a los pacientes, especialmente en las poblaciones adultas y geriátricas. La integración con regímenes de terapia rutinaria promueve una adopción más rápida. Aumentar la disponibilidad de medicamentos orales genéricos reduce los costos de tratamiento. La validación clínica de la eficacia fomenta la prescripción del proveedor de atención médica. La conveniencia de la administración para la gestión a largo plazo impulsa el rápido crecimiento. Los servicios de telemedicina y e-prescription aceleran el acceso. Las campañas de sensibilización sobre intervenciones orales aumentan el compromiso de los pacientes. Los recordatorios digitales y las plataformas móviles de salud apoyan el cumplimiento. El creciente interés en la terapia basada en el hogar fomenta una adopción más rápida.
- Diagnóstico
Sobre la base del diagnóstico, el mercado se segmenta en la biopsia de la piel, análisis de sangre, exámenes de orina, resonancia magnética y radiografía. El segmento de Pruebas de Sangre dominaba el mercado con 42,3% de participación en 2025, debido a su fiabilidad en la detección de anomalías metabólicas como la resistencia a la insulina, hipertriglicemia y cambios en la enzima hepática. Las pruebas de sangre ofrecen un método no invasivo, eficaz en función de los costos y ampliamente aceptado para la detección temprana y el monitoreo continuo de complicaciones relacionadas con la lipodistrofia. Las directrices clínicas enfatizan los análisis de sangre rutinarios tanto para la lipodistrofia generalizada como parcial. Los proveedores de atención médica dependen cada vez más de los paneles sanguíneos para evaluar la eficacia de la terapia. Las pruebas de sangre permiten ajustes de tratamiento personalizados y seguimiento de la respuesta del paciente con el tiempo. Su comodidad y reproducibilidad los hacen preferidos en hospitales y clínicas especializadas. Los sistemas de laboratorio automatizados aumentan el rendimiento y la precisión. Sensibilizar a los médicos y pacientes es compatible con pruebas frecuentes. La integración con los registros electrónicos de salud simplifica la vigilancia.
Se espera que el segmento de la RM sea testigo de la CAGR más rápida del 19,5% entre 2026 y 2033, impulsada por la creciente demanda de imágenes precisas de distribución de grasa y evaluación de la gravedad de la lipodistrofia. La IRM proporciona una evaluación detallada y no invasiva de la pérdida de grasa subcutánea y visceral, guiando la terapia dirigida. La adopción creciente en centros de investigación y atención especializada acelera el uso. Avances en tecnología de imagen, incluyendo escaneos más rápidos y resolución mejorada, mejorar la utilidad clínica. La RM ayuda a vigilar la evolución de las enfermedades y los resultados de la terapia. El aumento de la infraestructura sanitaria en las regiones emergentes contribuye a la expansión del mercado. Los médicos dependen cada vez más de la resonancia magnética para detectar complicaciones tempranas. Las campañas de sensibilización destacan los beneficios diagnósticos para las poblaciones pediátricas y adultas. Estudios de investigación validan la IRM como norma de oro para la evaluación de la composición corporal. Aumento de la cobertura de seguros y la adopción de apoyo al reembolso.
- Por los síntomas
Sobre la base de los síntomas, el mercado se segmenta en Hyperphagia, Panniculitis, Acromegalia, Hepatomegalia, Hypertriglyceridemia, Chylomicronemia y Otros. El segmento Hypertriglyceridemia dominaba el mercado con una cuota de ingresos del 39,8% en 2025, debido a su prevalencia en pacientes con lipodistrofia generalizada y parcial y su papel crítico en complicaciones metabólicas como la pancreatitis. La gestión de la hipertrigliceceridemia a través de drogas, intervenciones de estilo de vida, y la terapia Metreleptin impulsa la adopción de mercado consistente. Los proveedores de atención médica priorizan terapias que reducen eficazmente los niveles de triglicéridos. La evidencia del mundo real confirma la eficacia clínica y la seguridad. Las directrices recomiendan el monitoreo regular de perfiles de lípidos. Hospitales y clínicas especializadas enfatizan protocolos de gestión para prevenir complicaciones. El aumento de la prevalencia mundial refuerza el dominio del segmento. La educación de los pacientes en la dieta y el estilo de vida complementa la terapia. Los desarrollos farmacéuticos apuntan a una reducción efectiva de triglicéridos. La cobertura del seguro apoya el acceso a tratamientos que abordan este síntoma.
Se espera que el segmento de Hiperfagia sea testigo de la CAGR más rápida de 18,8% de 2026 a 2033, impulsada por el reconocimiento creciente del apetito excesivo como síntoma clave que requiere intervención, especialmente en poblaciones pediátricas y adultas. Las intervenciones de estilo de vida, los medicamentos que regulan el apetito y las terapias de apoyo contribuyen a una rápida adopción. La investigación clínica destaca las mejoras en la calidad de vida con la gestión específica. La conciencia de los padres y cuidadores impulsa el tratamiento oportuno en pacientes pediátricos. La creciente adopción de modelos de cuidado holístico integra terapia conductual con intervenciones farmacológicas. La telesalud y la vigilancia digital aumentan el compromiso de los pacientes. Los centros de especialidad enfatizan programas específicos de síntomas. Un mayor interés en los planes de atención individualizados acelera la absorción. Las herramientas de asesoramiento y vigilancia dietéticas apoyan la adhesión. Las campañas de sensibilización ponen de relieve la importancia de gestionar la hiperfagia para prevenir complicaciones metabólicas.
- Por Demografía
Sobre la base de la demografía, el mercado se segmenta en Adulto, Pediatría y Geriatría. El segmento de Adultos dominaba con 44.2% de cuota de ingresos en 2025, debido a la mayor prevalencia de complicaciones metabólicas y la disponibilidad de terapias específicas como Metreleptin y medicamentos adjuntos. Los adultos son más propensos a buscar tratamiento debido a trastornos metabólicos sintomáticos y comorbilidades asociadas. Los ensayos clínicos e iniciativas de investigación se centran principalmente en las poblaciones adultas, aumentando la adopción de terapia. Los centros de atención especializada atienden predominantemente a adultos. Programas de conciencia y soporte para pacientes aumentan el compromiso. La cobertura del seguro y el reembolso facilitan el acceso. Las poblaciones adultas tienen mayor capacidad de gasto sanitario, promoviendo la toma de tratamiento. La vigilancia a largo plazo garantiza la adhesión sostenida a la terapia. Hospitales y clínicas mantienen protocolos optimizados para pacientes adultos. La creciente prevalencia de obesidad y síndrome metabólico en adultos refuerza la demanda.
Se espera que el segmento pediátrico sea testigo de la CAGR más rápida del 2026 al 2033, impulsada por el diagnóstico precoz y el aumento de la conciencia entre los padres y proveedores de atención médica acerca de formas congénitas y adquiridas de lipodistrofia. Las intervenciones pediátricas, incluyendo Metreleptin y gestión del estilo de vida, están ganando tracción. Las campañas de sensibilización y la promoción de las organizaciones de pacientes contribuyen a una rápida adopción. La intervención temprana reduce las complicaciones metabólicas a largo plazo. Los centros de endocrinología pediátrica especializados promueven la terapia dirigida. Las directrices clínicas enfatizan la gestión terapéutica temprana. La cobertura de seguros para tratamientos pediátricos aumenta la accesibilidad. Las herramientas de salud digital facilitan el monitoreo y la adherencia. Las iniciativas de investigación se centran en la seguridad y la eficacia de los niños. La creciente incidencia de casos pediátricos genéticos y adquiridos impulsa el crecimiento del mercado.
- Por End-Users
Sobre la base de usuarios finales, el mercado se segmenta en Clínica, Hospital y Otros. El segmento del Hospital dominaba el 46,5% de la cuota de ingresos en 2025, debido a la presencia de unidades especializadas de trastorno metabólico, profesionales sanitarios capacitados y acceso a opciones de tratamiento avanzadas, incluyendo Metreleptin y combinaciones de drogas. Los hospitales proporcionan soluciones integrales de diagnóstico y terapéutica, impulsando una fuerte adopción. Los hospitales se benefician de la cobertura de seguros y la financiación gubernamental. Los protocolos de monitoreo y seguimiento de pacientes a largo plazo garantizan la adherencia a la terapia. Los hospitales mantienen equipos multidisciplinarios de atención que mejoran los resultados del tratamiento. Las pruebas clínicas respaldan mayores tasas de éxito en casos gestionados por hospitales. Los hospitales también ofrecen programas educativos para pacientes y cuidadores. Las instalaciones avanzadas de laboratorio e imágenes apoyan el diagnóstico preciso y el monitoreo de terapia. El creciente número de hospitales con especialización endocrina refuerza el dominio.
Se espera que el segmento clínico sea testigo de la CAGR más rápida del 18,9% de 2026 a 2033, alimentada por el aumento del establecimiento de clínicas especializadas centradas en trastornos metabólicos y enfermedades raras. Las clínicas proporcionan un cuidado conveniente, accesible y centrado en el paciente para la gestión temprana. La creciente adopción de atención ambulatoria y telemedicina acelera el tratamiento. Las clínicas ofrecen terapias específicas, guía de estilo de vida y seguimiento. Las campañas de sensibilización de las clínicas mejoran la inscripción de pacientes. Las herramientas digitales mejoran el seguimiento de adherencia y el compromiso. Las clínicas de las zonas urbanas experimentan una mayor caída de pacientes. Las asociaciones con empresas farmacéuticas apoyan el acceso a la terapia. El creciente número de clínicas contribuye mundialmente a la expansión del mercado.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en Farmacia Hospitalaria, Farmacia Retail y Farmacia Online. El segmento de Farmacia Hospitalaria dominaba el 48,1% de la cuota de ingresos en 2025, debido al acceso directo a terapias prescritas, incluyendo Metreleptin, estatinas y medicamentos hiperglucémicos, asegurando el cumplimiento y la dosis adecuada. Las farmacias hospitalarias apoyan la disponibilidad inmediata después del diagnóstico. La integración con los sistemas hospitalarios garantiza una correcta dispensación específica del paciente. La supervisión clínica durante la distribución garantiza seguridad y eficacia. La cobertura del seguro es compatible con la adopción de la farmacia hospitalaria. Los pacientes reciben orientación experta sobre administración de medicamentos. Los hospitales gestionan el inventario de manera eficiente para tratamientos de enfermedades raras. Las políticas de reembolso favorecen la distribución de farmacias hospitalarias. El apoyo educativo refuerza la adherencia de los pacientes.
Se espera que el segmento de Farmacia Online sea testigo de la CAGR más rápida del 22,3% del 2026 al 2033, impulsada por la comodidad, la ampliación de la adopción del comercio electrónico y los servicios de entrega en casa. Las farmacias en línea proporcionan acceso a terapias en áreas remotas o poco conservadas. La integración de Teleconsultation facilita la gestión de recetas. La creciente aceptación de los canales de salud digital acelera la adopción. Las plataformas en línea mejoran la adherencia a la terapia mediante recordatorios y seguimiento. El aumento de la penetración de teléfonos inteligentes e Internet aumenta la accesibilidad. Los pacientes se benefician de modelos competitivos de precios y suscripción. Aumentar las regulaciones de la farmacia e incrementar la confianza. Las opciones de entrega en el hogar apoyan la continuidad de la atención. Campañas de sensibilización y el crecimiento del mercado de la comercialización digital.
¿Qué región tiene la mayor parte del mercado de tratamiento de la lipodistrofia adquirida
- América del Norte dominaba el mercado de tratamiento de lipodistrofia adquirido con la mayor cuota de ingresos del 42,5% en 2025, atribuida a infraestructuras sanitarias avanzadas, altas tasas de diagnóstico de complicaciones metabólicas y relacionadas con el VIH, y fuerte presencia de compañías farmacéuticas líderes
- Los restos son el principal contribuyente, impulsado por el acceso generalizado a clínicas especializadas, programas financiados por el gobierno para el VIH y trastornos metabólicos, y la adopción temprana de nuevas terapias de tratamiento
- La conciencia de los pacientes, las instalaciones de diagnóstico bien establecidas y las sólidas iniciativas de investigación clínica están apoyando aún más el crecimiento del mercado en América del Norte, especialmente en hospitales, clínicas especializadas y centros de investigación, facilitando el tratamiento oportuno y la gestión de la lipodistrofia adquirida
U.S. Aquired Lipodystrophy Treatment Market Insight
El mercado de tratamiento de lipodistrofia adquirido por Estados Unidos capturó la mayor proporción de ingresos del 83% en 2025 dentro de América del Norte, impulsada por la creciente prevalencia de trastornos relacionados con el VIH y metabólicos, programas de salud respaldados por el gobierno y la introducción temprana de terapias como Metreleptin. El enfoque cada vez mayor en el diagnóstico temprano, los planes de tratamiento personalizados y la accesibilidad a los centros de atención médica especializada está impulsando la adopción de soluciones de tratamiento en poblaciones adultas, pediátricas y geriátricas.
Europa Adquirió Lipodystrophy Tratamiento Mercado Insight
Se prevé que la Europa adquirió el mercado de tratamiento de la lipodistrofia se expandirá en un CAGR sustancial durante el período previsto, impulsado principalmente por el aumento de la conciencia de las complicaciones metabólicas, el aumento del gasto sanitario y las iniciativas gubernamentales que promueven el acceso a terapias avanzadas. La región es testigo de una adopción significativa en hospitales, clínicas especializadas e institutos de investigación, especialmente en países como Alemania, Francia y el Reino Unido, donde las políticas de reembolso de apoyo fomentan la intervención temprana.
U.K. Adquired Lipodystrophy Treatment Market Insight
Se espera que el mercado de tratamiento de lipodistrofia adquirido en el Reino Unido crezca en una CAGR notable durante el período previsto, alimentada por el aumento de la conciencia de los pacientes, el aumento de la prevalencia de trastornos relacionados con el VIH y metabólicos, y la expansión de la infraestructura sanitaria. Los programas clínicos robustos y el firme apoyo gubernamental a las raras condiciones metabólicas están facilitando aún más la adopción de soluciones específicas de tratamiento en hospitales y clínicas especializadas.
Alemania Adquirió Lipodystrophy Tratamiento Mercado Insight
Se prevé que Alemania adquirió mercado de tratamiento de la lipodistrofia sea testigo de un crecimiento considerable, impulsado por altas tasas de diagnóstico, infraestructura sanitaria avanzada y adopción creciente de nuevas terapias. El enfoque de Alemania en la investigación clínica, programas de enfermedades raras respaldados por el gobierno, y el aumento de la conciencia entre los profesionales de la salud promueve la intervención temprana y una mejor gestión de casos de lipodistrofia adquiridos.
Asia-Pacific Acquired Lipodystrophy Treatment Market Insight
El mercado de tratamiento de lipodistrofia adquirido en Asia-Pacífico está destinado a crecer en la CAGR más rápida del 22,8% durante el período de previsión de 2026 a 2033, alimentado por el aumento de la conciencia sanitaria, el aumento de los ingresos desechables, la ampliación de las instalaciones sanitarias y las iniciativas gubernamentales que promueven el diagnóstico y la gestión tempranos de los trastornos metabólicos y relacionados con el VIH en países como China, India y Japón.
Japón Adquirió Lipodystrophy Tratamiento Mercado Insight
El mercado de tratamiento de la lipodistrofia adquirido por el Japón es testigo del crecimiento debido a la creciente prevalencia de trastornos metabólicos, el envejecimiento de la población y la alta conciencia de las opciones de tratamiento. Las instalaciones sanitarias avanzadas, los programas de diagnóstico temprano y las iniciativas gubernamentales de apoyo para enfermedades raras están fomentando la toma de soluciones de tratamiento en hospitales y clínicas especializadas.
China Adquirió Lipodystrophy Tratamiento Mercado Insight
El mercado de tratamiento de la lipodistrofia adquirido en China representó la mayor cuota de ingresos en Asia y el Pacífico en 2025, impulsada por la ampliación de la infraestructura sanitaria, el aumento de la prevalencia del VIH y los trastornos metabólicos, el aumento de los ingresos desechables y las políticas gubernamentales que promueven el acceso a terapias innovadoras. La adopción de soluciones de tratamiento está aumentando en hospitales, clínicas especializadas y centros de investigación, lo que favorece el crecimiento del mercado.
¿Cuáles son las mejores empresas en el mercado de tratamiento de la lipodistrofia adquirida
La industria del Tratamiento de la Lipodistrofia Adquirida está dirigida principalmente por empresas bien establecidas, incluyendo:
- Amryt Pharma(Irlanda)
- Pfizer(U.S.)
- Roche (Suiza)
- Eisai Co., Ltd.
- Sanofi(Francia)
- Takeda Pharmaceutical (Japón)
- Merck & Co(U.S.)
- AbbVie (Estados Unidos)
- GlaxoSmithKline (Reino Unido)
- Novartis(Suiza)
- AstraZeneca (Reino Unido)
- Janssen Pharmaceuticals (Bélgica)
- Boehringer Ingelheim (Alemania)
- ChemoCentryx (Estados Unidos)
- Farmacéuticos Regeneron (U.S.)
- MannKind Corporation (Estados Unidos)
- Lonza Group (Suiza)
- Esperion Therapeutics (U.S.)
- Chugai Pharmaceutical (Japón)
- Ferring Pharmaceuticals (Suiza)
¿Cuáles son los últimos avances en el mercado de tratamiento de la lipodistrofia adquirida
- En febrero de 2024, la metreleptina (MYALEPTA) fue aprobada por Health Canada como una terapia de reemplazo para pacientes con lipodistrofia deficiente de leptina (incluidos tipos generales y parciales adquiridos) de 2 años y más
- En octubre de 2022, Amryt Pharma anunció la aprobación de reembolso por su terapia de metreleptina (MYALEPT / MYALEPTA) en Holanda para pacientes con lipodistrofia generalizada y parcial, ampliando el acceso en mercados europeos
- En marzo de 2021, se documentó un programa de acceso expandido estadounidense para metreleptin en lipodistrofia generalizada adquirida, subrayando el creciente apoyo clínico y el uso real de la terapia para complicaciones metabólicas
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











