


Segmentación del mercado global de acumuladores aeroespaciales por producto (vejiga, pistón y fuelle metálico), material (acero y aluminio), aeronaves (comerciales, regionales, de negocios, helicópteros y militares): tendencias de la industria y pronóstico hasta 2033
¿Qué es el Acumulador Aeroespacial Tamaño del mercado y tasa de crecimiento
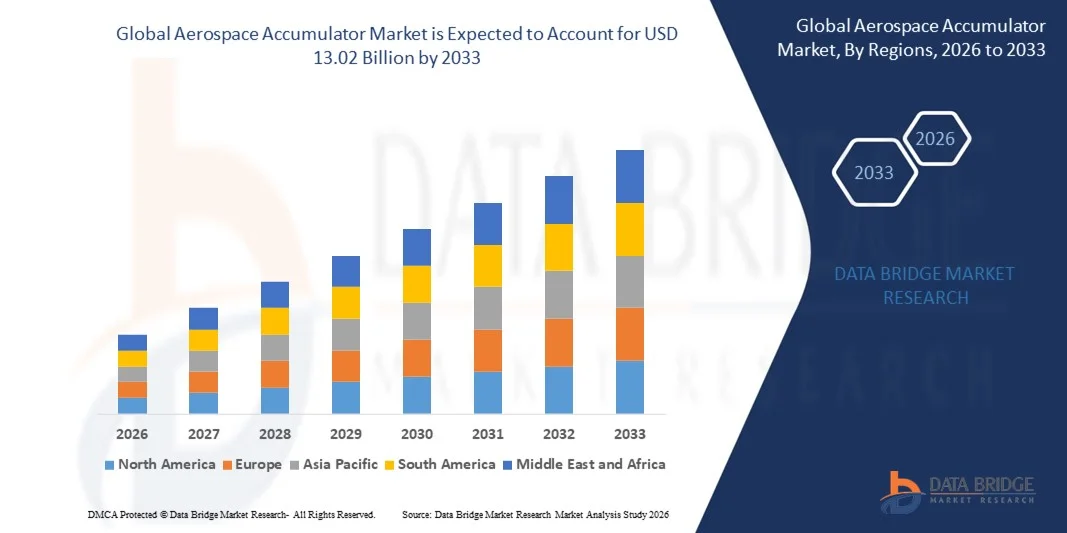
- De acuerdo con Data Bridge Market Research Analysis, se valoró el tamaño del mercado mundial de acumuladores aeroespacialesUSD 9.89 billion in 2025y se espera que alcanceUSD 13.02 billion by 2033, aCAGR of 3.50%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente demanda de sistemas hidráulicos de alto rendimiento y eficiencia energética en aeronaves comerciales, regionales, empresariales y militares, que impulsan la adopción de acumuladores aeroespaciales para la estabilización de la presión,almacenamiento de energía, y absorción de choque
- Además, el aumento de la producción de aeronaves, los programas de modernización de flotas y las estrictas normas de seguridad alientan a los fabricantes y operadores a que integren soluciones fiables de acumuladores, lo que contribuye a la expansión general del mercado de acumuladores aeroespaciales
Tamaño del mercado
Valor mundial del mercado (2025):USD 9.89 billion
Valor de mercado esperado (2033):USD 13.02 billion
CAGR prefabricado (2026–2033):3.50%
¿Cuáles son los principales Takeaways of Aerospace Accumulator Market
- Los acumuladores aeroespaciales, incluidos los tipos de pistón, vejiga y fuelles metálicos, son componentes críticos en sistemas hidráulicos de aeronaves, proporcionando mantenimiento de presión, almacenamiento energético y protección del sistema en aplicaciones de aviación comercial y de defensa
- El enfoque cada vez mayor en la eficiencia operacional, la fiabilidad del sistema y la reducción de las horas de inactividad de mantenimiento está alimentando la demanda de acumuladores, mientras que los avances tecnológicos y los materiales ligeros están mejorando aún más su adopción en las flotas modernas de aeronaves
- América del Norte dominaba el mercado de acumuladores aeroespacial con una parte demás del 45% en 2025, debido al aumento de la producción de aeronaves, la expansión de la flota y las estrictas normas de seguridad y rendimiento
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de acumuladores aeroespaciales durante el período previsto debido al aumento de la producción de aeronaves, la expansión de la flota y los programas de modernización en países como China, Japón e India
- El segmento de Piston dominaba el mercado con una cuota de mercado del 47,5% en 2025, debido a su fiabilidad demostrada en mantener la presión hidráulica estable y su compatibilidad con una amplia gama de sistemas hidráulicos de aeronaves. Los acumuladores de Piston son favorecidos por su durabilidad bajo condiciones de alta presión, bajos requisitos de mantenimiento y rendimiento predecible, por lo que son una opción preferida para aviones comerciales y militares
Report Scope and Aerospace Accumulator Market Segmentation
|
Atributos |
Acumulador Aeroespacial Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado del acumulador aeroespacial
Adopción de sistemas hidráulicos avanzados en aeronaves modernas
- Una tendencia prominente en el mercado de acumuladores aeroespaciales es la creciente integración de sistemas hidráulicos avanzados en aviones modernos, impulsados por la necesidad de aumentar la eficiencia energética, la fiabilidad y la seguridad en las operaciones de vuelo crítica. Estos sistemas permiten una accionamiento más suave de superficies de control, operaciones de aterrizaje y sistemas de frenado, posicionando a los acumuladores como componentes esenciales para los diseños de aviación contemporáneos
- Por ejemplo, Parker Hannifin y Moog suministran acumuladores aeroespaciales y soluciones hidráulicas ampliamente implementadas en aviones comerciales y militares para un control de movimiento preciso y la fiabilidad del sistema. Estos productos aumentan la eficiencia operacional y garantizan un rendimiento constante en condiciones de alta presión
- La creciente complejidad de los sistemas de aeronaves es alentar a los fabricantes a adoptar acumuladores que puedan proporcionar liberación rápida de energía, amortiguación y respaldo de energía de emergencia. Esta tendencia contribuye a la modernización de subsistemas hidráulicos a través de jets comerciales, aviones regionales y plataformas de defensa
- Hay mayor hincapié en la reducción de peso y la eficiencia del combustible, lo que motiva el uso de acumuladores compactos y de alto rendimiento capaces de mantener la estabilidad de presión al minimizar el espacio y la masa. Esto está impulsando la innovación del diseño y los avances materiales en la tecnología de acumulador
- Los sectores de defensa y aviación militar están integrando cada vez más a los acumuladores en aplicaciones críticas de la misión, como aviones de combate y aviones de transporte, donde la fiabilidad y la respuesta rápida en condiciones extremas son primordiales. Esto aumenta la importancia estratégica de los acumuladores aeroespaciales en plataformas aéreas avanzadas
- El mercado de acumuladores aeroespacial sigue creciendo a medida que los fabricantes de aeronaves y OEM se centran en la optimización del ciclo de vida y la resiliencia del sistema. Ahora se considera que los acumuladores son elementos indispensables para apoyar operaciones rutinarias y escenarios de emergencia en aviones modernos
Dinámica del mercado del acumulador aeroespacial
Conductor
Demanda creciente para componentes de aeronaves eficientes y fiables
- El enfoque cada vez mayor en la eficiencia operacional y la aviación sostenible está impulsando la demanda de acumuladores aeroespaciales que contribuyen al ahorro energético, la fiabilidad del sistema y la vida útil más larga. Los acumuladores almacenan y liberan energía hidráulica eficientemente, ayudando a optimizar el consumo de combustible y reducir el desgaste en componentes mecánicos
- Por ejemplo, Eaton Corporation suministra acumuladores aeroespaciales de alto rendimiento utilizados en sistemas hidráulicos de aeronaves comerciales para mejorar la eficiencia energética y la fiabilidad operacional. Estas soluciones ayudan a los fabricantes a cumplir con requisitos regulatorios estrictos para el rendimiento de las aeronaves y la seguridad
- La tendencia hacia los sistemas de vuelo digitales y automatizados está aumentando aún más la demanda de acumuladores capaces de apoyar un control preciso en condiciones dinámicas. Estos componentes garantizan una regulación de presión constante y una actuación receptiva en las arquitecturas modernas de control de vuelo
- La adopción de plataformas de aviones de próxima generación con mayores capacidades de carga útil y amplios rangos requiere acumuladores que proporcionen apoyo hidráulico consistente para cargas más pesadas y sistemas complejos. Esto refuerza su función de habilitadores básicos del desempeño de las aeronaves
- Además, las aerolíneas y los OEM de aeronaves están priorizando la reducción del mantenimiento y la longevidad del sistema, lo que refuerza la demanda de acumuladores robustos que puedan soportar ciclos repetidos y condiciones extremas. This focus is encouraging continued innovation in accumulator materials, design, and performance
Restraint/Challenge
Altos costos y complejidad de la integración
- El mercado del acumulador aeroespacial enfrenta desafíos debido a los altos costos de fabricación y la complejidad técnica de integrar acumuladores en sistemas hidráulicos sofisticados. La ingeniería de precisión, materiales de alta calidad y pruebas rigurosas son esenciales para cumplir con las normas de seguridad y rendimiento aeroespaciales, elevando los costos generales del sistema
- Por ejemplo, los acumuladores aeroespaciales de Moog requieren técnicas especializadas de fabricación y montaje para lograr confiabilidad en aplicaciones críticas de vuelo. Estos procesos intrincados aumentan el tiempo de producción y los gastos operacionales, limitando la flexibilidad para la reducción de costos
- La integración de los acumuladores en aviones modernos implica equilibrar el rendimiento, el peso y las limitaciones espaciales, lo que añade complejidad al diseño y amplía los plazos de desarrollo. Estos factores complican la adopción para reacondicionar las plataformas aéreas más antiguas
- Los fabricantes también deben navegar certificaciones regulatorias y normas de cumplimiento impuestas por las autoridades de aviación como la FAA y la EASA, lo que aumenta la carga técnica y financiera. Cumplir estos requisitos estrictos es esencial para garantizar la seguridad y la aprobación operacional
- El mercado sigue experimentando limitaciones relacionadas con el aumento de los acumuladores de alto rendimiento para diversos modelos de aeronaves, manteniendo al mismo tiempo la eficacia en función de los costos. Estas limitaciones desafían a los OEM y a los proveedores a optimizar las estrategias de diseño, producción e integración para satisfacer la creciente demanda preservando al mismo tiempo la fiabilidad
¿Cómo es segmentado el Mercado de Acumuladores Aeroespaciales
El mercado se segmenta sobre la base de productos, materiales y aeronaves.
- Por producto
Sobre la base del producto, el mercado acumulador aeroespacial se segmenta en tipos de vejiga, pistón y fuelles metálicos. El segmento del pistón dominó el mercado con la mayor cuota de ingresos del 47,5% en 2025, impulsada por su fiabilidad demostrada en mantener la presión hidráulica estable y su compatibilidad con una amplia gama de sistemas hidráulicos de aeronaves. Los acumuladores de Piston son favorecidos por su durabilidad bajo condiciones de alta presión, bajos requisitos de mantenimiento y rendimiento predecible, por lo que son una opción preferida para aviones comerciales y militares. El mercado también se beneficia de la capacidad de los acumuladores de pistón para apoyar las funciones de almacenamiento de energía y absorción de choque, lo que aumenta la eficiencia operacional general de las aeronaves.
Se prevé que el segmento de la vejiga sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por el aumento de la adopción en aviones modernos para sistemas hidráulicos ligeros, compactos y de alto rendimiento. Los acumuladores de vejiga proporcionan tiempos de respuesta rápidos, menores riesgos de fuga y mantenimiento simplificado, haciéndolos ideales para aplicaciones regionales, empresariales y de helicópteros. Su flexibilidad en el diseño y la integración también permite a los fabricantes optimizar los circuitos hidráulicos y cumplir con estrictos requisitos de ahorro de peso.
- Por material
Sobre la base del material, el mercado acumulador aeroespacial se segmenta en acero y aluminio. El segmento de acero mantuvo la mayor cuota de mercado en 2025, impulsada por su alta resistencia a la tensión, capacidades de manejo de presión superiores y larga vida de servicio bajo condiciones operacionales extremas. Los acumuladores de acero se utilizan comúnmente en aeronaves comerciales y militares debido a su fiabilidad en sistemas hidráulicos de alta presión y rendimiento comprobado en entornos de vuelo exigentes. El segmento también se beneficia de las normas y certificaciones de fabricación establecidas, que refuerzan aún más su adopción en toda la industria aeroespacial.
Se espera que el segmento de aluminio sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por sus características ligeras, la resistencia a la corrosión y la idoneidad para los diseños modernos de aviones eficientes en combustible. Los acumuladores de aluminio se integran cada vez más en aviones regionales y empresariales para reducir el peso general, mejorar la eficiencia del combustible y apoyar el desarrollo de arquitecturas hidráulicas avanzadas. La adaptabilidad del material permite a los fabricantes diseñar soluciones personalizadas para tipos específicos de aeronaves y perfiles de misión.
- By Aircraft
Sobre la base de las aeronaves, el mercado de acumuladores aeroespaciales se divide en aviones comerciales, regionales, empresariales, helicópteros y militares. El segmento de aeronaves comerciales dominaba el mercado en 2025, impulsado por el elevado número de aeronaves en servicio, el amplio uso de sistemas hidráulicos para el control de vuelo, el aterrizaje y las operaciones de frenado, y el enfoque en la seguridad operacional y la fiabilidad. Las aerolíneas comerciales priorizan a los acumuladores que ofrecen un rendimiento constante, un ciclo de vida largo y una facilidad de mantenimiento para minimizar los costos de inactividad y funcionamiento. El segmento también se beneficia de la integración de tecnologías hidráulicas avanzadas para mejorar la comodidad del pasajero y la eficiencia del sistema.
Se prevé que el segmento regional de aeronaves sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por la creciente demanda de vuelos de corta distancia y de conmutación, la expansión de la flota por las aerolíneas regionales y la adopción de sistemas hidráulicos ligeros y eficientes. Las aeronaves regionales dependen cada vez más de los acumuladores de vejiga y aluminio para optimizar el rendimiento, reducir el mantenimiento y cumplir con las estrictas limitaciones de peso y espacio. El crecimiento del segmento está respaldado por avances tecnológicos en el diseño de acumuladores que mejoran la capacidad de respuesta del sistema y la eficiencia energética.
¿Qué región posee la mayor parte del mercado de acumulación aeroespacial
- América del Norte dominaba el mercado de acumuladores aeroespaciales con la mayor cuota de ingresos de más del 45% en 2025, impulsado por el aumento de la producción de aeronaves, la expansión de la flota y la estricta normativa de seguridad y rendimiento
- Los operadores y fabricantes aeroespaciales de la región priorizan sistemas hidráulicos de alta fiabilidad, donde los acumuladores juegan un papel crucial en el almacenamiento de energía, absorción de choques y estabilización del sistema
- La infraestructura aeroespacial bien establecida de la región, la alta adopción de tecnologías avanzadas y el enfoque en la eficiencia operacional apoyan la adopción generalizada en aviones comerciales, militares y empresariales
U.S. Aerospace Accumulator Market Insight
El mercado de acumuladores aeroespaciales de Estados Unidos captó la mayor cuota de ingresos en 2025 dentro de Norteamérica, alimentada por una sólida base de fabricación de aviones y la modernización continua de las flotas comerciales y de defensa. Los operadores demandan cada vez más acumuladores que mejoran la fiabilidad del sistema y reduzcan el tiempo de inactividad de mantenimiento. La creciente integración de sistemas hidráulicos con soluciones avanzadas de control de vuelo y gestión de energía impulsa aún más el crecimiento del mercado. Además, el mercado estadounidense se beneficia de los principales fabricantes de acumuladores que invierten en diseños innovadores, materiales avanzados y soluciones ligeras para cumplir con los estándares de rendimiento y regulación.
Europe Aerospace Accumulator Market Insight
Se prevé que el mercado de acumuladores aeroespaciales de Europa se expandirá en un CAGR sustancial durante el período previsto, impulsado por el aumento de la producción de aviones, la modernización de la flota y las estrictas normas de seguridad aérea. Los fabricantes europeos enfatizan los sistemas hidráulicos de alto rendimiento, y los acumuladores son integrales para mejorar la eficiencia y fiabilidad de los aviones. La región también es testigo de la adopción en los programas regionales, empresariales y militares de aeronaves, con avances tecnológicos e iniciativas de sostenibilidad que promueven el uso de soluciones de acumuladores ligeros y de alta resistencia.
U.K. Aerospace Accumulator Market Insight
Se prevé que el mercado de acumuladores aeroespaciales de los Estados Unidos crecerá en una CAGR notable durante el período previsto, respaldada por el sector avanzado de fabricación aeroespacial del país y aumentando las inversiones en aviación civil y de defensa. Los acumuladores están cada vez más desplegados para mejorar el rendimiento del sistema hidráulico, reducir las conmociones del sistema y asegurar la eficiencia energética. Se espera que el enfoque del Reino Unido en la innovación, junto con el apoyo gubernamental para el desarrollo de la tecnología de la aviación, siga estimulando el crecimiento del mercado.
Alemania Mercado de Acumuladores Aeroespaciales
Se espera que el mercado de acumuladores aeroespaciales de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por la fabricación de aviones fuertes, la investigación en tecnologías hidráulicas avanzadas y la necesidad de sistemas de alto rendimiento en aeronaves comerciales y militares. El énfasis de Alemania en la excelencia de ingeniería, la fiabilidad del sistema y el cumplimiento de la seguridad fomenta la adopción de acumuladores de acero y tipo pistón. La integración de los acumuladores en arquitecturas hidráulicas eficientes y ecológicas refuerza aún más la demanda del mercado.
Mercado de Acumuladores Aeroespaciales de Asia y el Pacífico
El mercado de acumuladores aeroespaciales de Asia y el Pacífico está destinado a crecer en la CAGR más rápida durante el período de previsión de 2026 a 2033, impulsado por el aumento de la producción de aviones, la expansión de la flota y programas de modernización en países como China, Japón y la India. La creciente capacidad de fabricación aeroespacial, junto con la creciente adopción de sistemas hidráulicos en aviones comerciales y regionales, impulsa el crecimiento del mercado. Además, las iniciativas gubernamentales para apoyar el desarrollo de la tecnología aeroespacial y la producción local de componentes están mejorando la accesibilidad y la asequibilidad de los acumuladores.
Japan Aerospace Accumulator Market Insight
El mercado de acumuladores aeroespaciales de Japón está cobrando impulso debido a la avanzada tecnología de aviación del país, se centra en aviones eficientes en la energía y la adopción de sistemas hidráulicos modernos. Los fabricantes japoneses priorizan a los acumuladores que proporcionan control de presión preciso, respuesta rápida y durabilidad en aviones comerciales y regionales. Además, la integración de los acumuladores con sistemas de control de vuelo de próxima generación y seguridad apoya la expansión del mercado.
China Acumulador del mercado
El mercado de acumuladores aeroespaciales de China representó la mayor parte de ingresos de Asia y el Pacífico en 2025, atribuida al rápido crecimiento de la producción de aeronaves comerciales y regionales, la modernización de la flota y el firme apoyo gubernamental para la fabricación aeroespacial. China también está surgiendo como un centro clave para la fabricación de componentes acumuladores, el aumento de la oferta nacional y la reducción de los costos. La creciente adopción de sistemas hidráulicos en aeronaves comerciales, militares y regionales, junto con la creciente experiencia tecnológica, impulsa significativamente el mercado en China.
¿Cuáles son las mejores empresas del mercado de acumuladores aeroespaciales
La industria acumuladora aeroespacial está dirigida principalmente por empresas bien establecidas, incluyendo:
- PARKER HANNIFIN CORP(U.S.)
- Valcor Engineering Corporation (Estados Unidos)
- Eaton(U.S.)
- Arkwin Industries, Inc. (U.S.)
- HYDAC(Alemania)
- Bosch Rexroth AG(Alemania)
- Triumph Group(U.S.)
- AMETEK, Inc. (U.S.)
- Technetics Group (Estados Unidos)
- APPH (U.K.)
- LISI AEROSPACE (Francia)
- GIE Media, Inc. (U.S.)
- HYDRO SYSTEMS KG (Alemania)
¿Cuáles son los últimos desarrollos en el mercado de acumuladores aeroespaciales
- En octubre de 2025, Rolls-Royce firmó un acuerdo con Bharat Forge para fabricar y suministrar cuchillas de ventilador para los motores Pearl 700 y Pearl 10X. Esta colaboración fortalece la cadena de suministro aeroespacial y mejora la capacidad de producción de motores de Rolls-Royce. El acuerdo también apoya la estrategia de la empresa para duplicar la oferta basada en la India para 2030, que se espera reducir costos, mejorar la disponibilidad de componentes y aumentar la competitividad de los motores Rolls-Royce en el mercado global
- En julio de 2025, FDH Hardware, una división de FDH Aero, concertó un acuerdo de suministro con MS Aerospace para proporcionar agilizadores para los clientes de OEM y de postventa en todo el mundo. Este acuerdo garantiza un suministro fiable de componentes críticos en las plataformas espaciales, militares, helicópteros, aviones comerciales, misiles, jets y motores de cohetes. Se espera que el acuerdo fortalezca la presencia de FDH Hardware en mercados aeroespaciales y de defensa de alta precisión y mejore la continuidad de los servicios para los operadores globalmente
- En julio de 2025, HAECO y Liebherr-Aerospace concertaron un acuerdo de mantenimiento de componentes para apoyar los programas C909 y C919 de COMAC. La asociación tiene como objetivo ofrecer servicios de reparación y revisión para componentes hidráulicos, garantizando una seguridad y fiabilidad constantes a medida que COMAC expande su flota. Este acuerdo mejora el segmento de servicios de posventa, proporcionando a las aerolíneas y operadores soluciones de mantenimiento confiables que reducen el tiempo de inactividad y los riesgos operacionales
- En mayo de 2025, GE Aerospace finalizó un acuerdo de distribución limitado con United Aero Group (UAG) para distribuir piezas de motor CT7/T700 y repuestos. El acuerdo amplía el acceso a piezas genuinas y soluciones de mantenimiento para los operadores de CT7/T700, mejorando la eficiencia de los servicios y reduciendo el tiempo de rotación. Esta expansión refuerza la red de postventa de GE Aerospace y garantiza un mejor apoyo para los operadores regionales y militares que dependen de estas plataformas de motores
- En mayo de 2024, Topcast firmó un acuerdo de cooperación con Apollo Aerospace Components para ampliar las actividades conjuntas en hardware aeroespacial y de defensa. Bajo la asociación, Apolo suministrará una amplia gama de artículos de especificación estadounidenses y europeos, incluyendo nueces, pernos, tornillos, remaches, rodamientos, sellos, etiquetas y accesorios hidráulicos. Se espera que esta colaboración aumente la confiabilidad de la cadena de suministro, aumente el alcance del mercado y proporcione a los fabricantes aeroespaciales un mayor acceso a componentes estandarizados y de alta calidad
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











