


Segmentación del mercado mundial de combustibles para la industria aeroespacial y de defensa, por tipo de producto (gasolina de aviación, combustible para aviones, propelentes para cohetes, biocombustibles para aviación, combustible para reactores y GNC y GNL), aplicación (vigilancia, aeronaves y uso civil-militar) - Tendencias del sector y previsiones hasta 2033
¿Cuál es el tamaño y tasa de crecimiento del mercado del combustible de Aeroespacial y Defensa
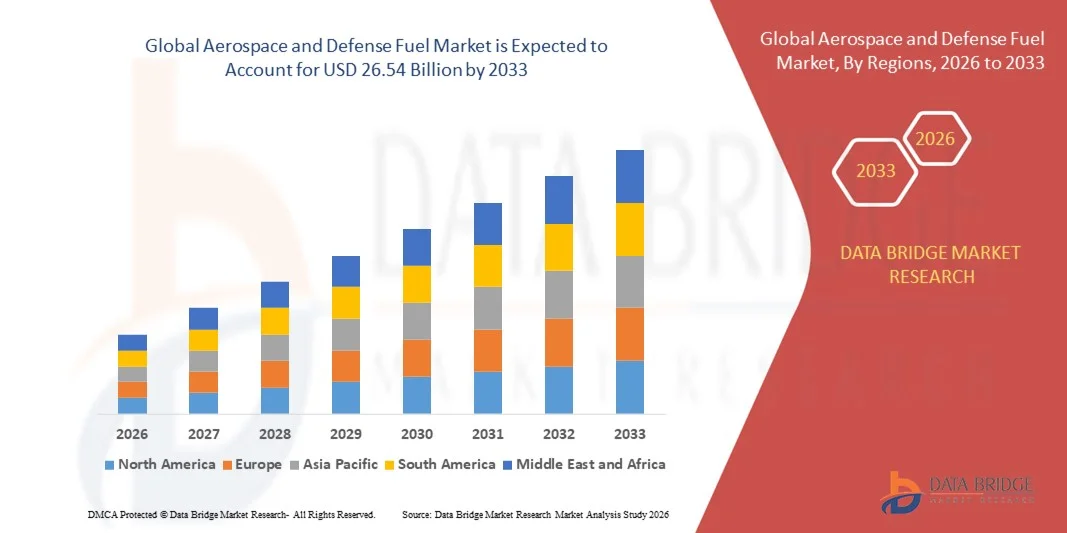
- Según Data Bridge Market Research Analysis El tamaño del mercado mundial de combustible aeroespacial y defensa fue valorado enUSD 18.52 billion in 2025y se espera que alcanceUSD 26.54 billion en 2033, aCAGR of 4.60%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la creciente demanda de combustibles eficientes y de alto rendimiento en los sectores de aviación y defensa comerciales, impulsados por el creciente número de operaciones aéreas y la modernización de las flotas militares
- Además, la atención cada vez mayor en las iniciativas de sostenibilidad y reducción del carbono está promoviendo la adopción de combustibles de aviación alternativos y basados en la biotecnología. Estos factores convergentes están acelerando la captación de combustibles aeroespaciales avanzados, lo que aumenta significativamente el crecimiento del mercado
Tamaño del mercado
- Valor mundial del mercado (2025)USD 18.52 Billion
- Valor de mercado esperado (2033): USD 26.54 billón
- Predicción de CAGR (2026–2033): 4.60%
Análisis del mercado del combustible aeroespacial y de defensa
- Los combustibles aeroespaciales y de defensa, incluidos el combustible a reacción, los biocombustibles de aviación y otros combustibles de alta energía, son fundamentales para garantizar la eficiencia operacional, la seguridad y la fiabilidad tanto en la aviación civil como militar
- La creciente demanda de estos combustibles está impulsada principalmente por la expansión de las redes de aviación comercial, la modernización de las flotas de defensa, los mandatos regulatorios para combustibles más limpios, y el aumento de las inversiones encombustible de aviación sostenibleproducción y distribución
- América del Norte dominaba el mercado de combustible aeroespacial y defensa con una parte de42.4% en 2025, debido a la alta demanda de operaciones militares y combustible aéreo comercial
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de combustible aeroespacial y de defensa durante el período previsto debido a la rápida urbanización, la expansión de la aviación comercial y la modernización de la defensa en países como China, India y Japón
- El segmento de las aeronaves dominaba el mercado con una cuota de mercado del 51,7% en 2025, debido al creciente número de operaciones comerciales y de defensa a nivel mundial. Las compañías aéreas y de defensa dependen en gran medida del combustible de alta calidad para vuelos de larga duración, misiones de capacitación y preparación operacional, haciendo hincapié en la eficiencia y los estándares de seguridad. El segmento se beneficia de una amplia infraestructura mundial de carga y de redes logísticas establecidas, garantizando cadenas de suministro ininterrumpidas y un rendimiento constante para las flotas aéreas. La creciente demanda de viajes aéreos y modernización de aeronaves militares refuerza aún más el dominio de este segmento en el mercado
Report Scope and Aerospace and Defense Fuel Market Segmentation
|
Atributos |
Aeroespacial y Defensa Fuel Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado del combustible aeroespacial y de defensa
Rising Adoption of Sustainable Aviation Fuels
- El mercado de combustible aeroespacial y de defensa es testigo de una fuerte transición hacia los combustibles de aviación sostenibles (SAF) como parte de los esfuerzos mundiales en curso para descarbonizar el transporte aéreo y las operaciones militares. Las aerolíneas y las agencias de defensa están priorizando cada vez más las FAS para reducir las emisiones de gases de efecto invernadero y cumplir con los objetivos internacionales de neutralidad en carbono establecidos por organismos como la OACI y la IATA
- Por ejemplo, en 2024, Boeing colaboró con Neste y la Fuerza Aérea de los Estados Unidos para probar el 100% de las mezclas de combustible de aviación sostenible para aviones militares y comerciales. Esta iniciativa demostró la compatibilidad de las FAS con los motores jet existentes, al tiempo que mostró reducciones mensurables en las emisiones de carbono durante las operaciones de alto rendimiento
- Los gobiernos de los principales mercados de aviación, como los Estados Unidos, la Unión Europea y el Japón, están introduciendo incentivos fiscales y mandatos de mezcla para fomentar la producción y el uso de las FAS. Estas medidas están respaldadas por iniciativas de financiación para las refinerías de biocombustibles y tecnologías de combustible basadas en hidrógeno que se ajusten a las políticas ambiciosas de emisión neta cero
- Las empresas aeroespaciales están reforzando sus capacidades de R√D para desarrollar motores compatibles con SAF, soluciones de almacenamiento y infraestructura de transporte de combustible. Empresas como Rolls-Royce y GE Aerospace están mejorando los programas de pruebas para certificar motores para el uso prolongado de SAF, asegurando la seguridad y la coherencia de rendimiento en todas las condiciones operacionales
- Esta tendencia también fomenta las asociaciones entre productores de combustible y organizaciones de defensa encaminadas a integrar los combustibles de bajo carbono en las cadenas de suministro estratégicas. Las colaboraciones se centran en establecer centros nacionales de producción de las FAS y asegurar una disponibilidad estable de materias primas para la resiliencia energética a largo plazo
- A medida que los sectores globales de aviación y defensa continúan su cambio hacia la sostenibilidad, la adopción de las FAS representa una transformación fundamental en la estrategia de combustible. Se espera que esta tendencia redefine los estándares de rendimiento, la eficiencia operacional y la rendición de cuentas ambiental en el paisaje aeroespacial y de defensa
Dinámicas del mercado del combustible de Aeroespacial y Defensa
Conductor
Demanda creciente de combustibles de alto rendimiento en aviación y defensa
- La creciente demanda de combustibles de alto rendimiento tanto en el sector de la aviación como en el de defensa es un importante conductor que moldea el mercado. La necesidad de combustibles avanzados que ofrezcan una densidad de energía superior, estabilidad en condiciones extremas y menor impacto ambiental está creciendo en consonancia con las cambiantes necesidades operacionales
- Por ejemplo, en 2024, ExxonMobil firmó un acuerdo de suministro con la Armada de los Estados Unidos para proporcionar combustibles de alta energía JP-5 y F-76 para buques de aviación naval y de superficie. Esta asociación garantizó un suministro fiable para las misiones críticas, al tiempo que apoyó la inclusión gradual de los componentes de combustible renovable en las operaciones militares
- Los motores de aviones modernos requieren combustibles que mantienen una eficiencia constante de combustión y estabilidad térmica para lograr mayores propulsiones y menores costos de mantenimiento. Los fabricantes de combustible están invirtiendo fuertemente en tecnologías de refinación para producir formulaciones limpias, térmicamente estables adecuadas para rendimientos de alta altitud y alta velocidad
- La rápida expansión de los ejercicios militares, las redes mundiales de transporte aéreo y el desarrollo de los aviones de combate de próxima generación y los VA han intensificado aún más la necesidad de sistemas eficientes de combustible. Estas aplicaciones exigen formulaciones optimizadas capaces de ofrecer mayores ratios de compresión y fiabilidad de rendimiento en diversos entornos operativos
- La creciente incorporación de propulsión híbrida y mezclas basadas en SAF en las flotas de defensa y comerciales indica una evolución significativa del mercado. Se espera que la convergencia de los requisitos de rendimiento y los objetivos de sostenibilidad propelan la innovación continua y aseguren la demanda futura de combustibles avanzados de aviación y defensa.
Restraint/Challenge
Volatilidad del precio del petróleo crudo
- Los precios fluctuantes del petróleo crudo siguen planteando un reto crítico para el mercado del combustible aeroespacial y de defensa. La dependencia de la industria en materias primas basadas en el petróleo hace que sea altamente susceptible a variaciones en los mercados mundiales de crudo, afectando los costos de producción y la estabilidad de los precios del combustible
- Por ejemplo, durante 2023 y 2024, las fluctuaciones significativas del precio del petróleo crudo impulsadas por tensiones geopolíticas perturbaron las cadenas de suministro de combustible de chorro, afectando a los principales proveedores como Shell Aviation y Chevron. Estas perturbaciones influyeron en los costos operativos de las líneas aéreas y las agencias de defensa forzadas para reevaluar las estrategias de abastecimiento de combustible
- La volatilidad de alto precio dificulta la fabricación constante de combustibles a nivel de aviación, lo que da lugar a una mayor presión presupuestaria tanto para los transportistas comerciales como para los ministerios de defensa. Los árbitros se enfrentan a dificultades para mantener los márgenes durante las recesións, mientras que los usuarios finales luchan con costos impredecibles de adquisición a lo largo de contratos a largo plazo
- Las incertidumbres en el suministro de petróleo y la capacidad de refinación agravan aún más la situación creando cuellos de botella a corto plazo y aumentando los gastos logísticos. Esta situación también retrasa la transición hacia combustibles alternativos a medida que los productores equilibran la exposición financiera y las prioridades de producción
- La estabilidad a largo plazo en la fijación de precios y el suministro de combustible dependerá de la diversificación de las fuentes de energía, la ampliación de las capacidades locales de refinación y el aumento de la producción de SAF. Establecer cadenas de suministro resistentes y adoptar mecanismos flexibles de cobertura de energía será esencial para mitigar el impacto de la volatilidad del petróleo crudo en operaciones aeroespaciales y de defensa
Alcance del mercado de combustible aeroespacial y de defensa
El mercado se segmenta sobre la base del tipo de producto y la aplicación.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado de combustible aeroespacial y de defensa se segmenta en Avgas, Avtur, propulsantes de cohetes, biocombustible de aviación, combustible de jet y GNC. El segmento de combustible de chorro dominaba el mercado con la mayor cuota de ingresos del mercado en 2025, impulsada por su uso generalizado en aviones comerciales y militares debido a la alta densidad de energía y la infraestructura de carga establecida. Las aerolíneas y las organizaciones de defensa a menudo priorizan el combustible jet por su fiabilidad, eficiencia y compatibilidad con las tecnologías de motores existentes. La serie de sesiones también se beneficia de las inversiones en curso para perfeccionar las tecnologías y la infraestructura, garantizando una calidad y disponibilidad constantes para satisfacer la creciente demanda de las operaciones de aviación. Además, la versatilidad del combustible jet en apoyar aplicaciones de aviación civil y de defensa refuerza su posición dominante del mercado.
Se prevé que el segmento de biocombustibles de aviación sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento de las iniciativas de sostenibilidad y los mandatos gubernamentales para reducir las emisiones de carbono. Por ejemplo, empresas como Neste y World Energy están ampliando las cadenas de producción y suministro de combustible de aviación sostenible para apoyar los objetivos de descarbonización de las aerolíneas. Los biocombustibles de aviación proporcionan una alternativa ecológica sin modificaciones significativas del motor, atrayendo interés tanto de las aerolíneas comerciales como de los operadores de defensa. Se espera que en los próximos años se preste una atención cada vez mayor a la responsabilidad ambiental, junto con los avances tecnológicos en el procesamiento de materias primas.
- By Application
Sobre la base de la aplicación, el mercado de combustible aeroespacial y de defensa se segmenta en vigilancia, aeronaves y militares civiles. El segmento de aeronaves mantuvo la mayor cuota de ingresos del mercado de 51,7% en 2025, impulsada por el creciente número de operaciones comerciales y de defensa a nivel mundial. Las compañías aéreas y de defensa dependen en gran medida del combustible de alta calidad para vuelos de larga duración, misiones de capacitación y preparación operacional, haciendo hincapié en la eficiencia y los estándares de seguridad. El segmento se beneficia de una amplia infraestructura mundial de carga y de redes logísticas establecidas, garantizando cadenas de suministro ininterrumpidas y un rendimiento constante para las flotas aéreas. La creciente demanda de viajes aéreos y modernización de aeronaves militares refuerza aún más el dominio de este segmento en el mercado.
Se espera que el segmento de vigilancia sea testigo de la CAGR más rápida de 2026 a 2033, alimentada por el creciente despliegue de vehículos aéreos no tripulados (UAV) y sistemas de reconocimiento para fines de defensa y vigilancia comercial. Por ejemplo, empresas como General Atomics y Northrop Grumman están integrando cada vez más sistemas energéticos eficientes en el combustible para ampliar la resistencia y las capacidades operacionales de los Emiratos Árabes Unidos. Las aplicaciones de vigilancia a menudo requieren combustibles especializados con alta densidad de energía y fiabilidad para apoyar misiones de larga duración, impulsar la innovación y la adopción de soluciones de combustible avanzadas. Se prevé que el papel cada vez mayor de los VA en la inteligencia, la vigilancia de las fronteras y la gestión de los desastres propiciará un crecimiento significativo en este segmento.
Análisis regional del mercado del combustible aeroespacial y de defensa
- América del Norte dominaba el mercado de combustible aeroespacial y de defensa con la mayor cuota de ingresos del 42,4% en 2025, impulsado por la alta demanda de operaciones de aviones militares y combustible de aviación comercial
- Los consumidores y las organizaciones de defensa de la región priorizan la fiabilidad, eficiencia y disponibilidad del combustible, asegurando operaciones ininterrumpidas tanto para flotas civiles como de defensa
- Esta adopción generalizada está respaldada por infraestructuras avanzadas, redes logísticas sólidas e inversiones en producción y almacenamiento de combustible, estableciendo América del Norte como un centro clave para el suministro de combustible aeroespacial y de defensa
U.S. Aerospace and Defense Fuel Market Insight
El mercado de combustible aeroespacial y de defensa estadounidense captó la mayor cuota de ingresos en 2025 dentro de América del Norte, alimentada por la presencia significativa de aerolíneas comerciales y flotas de aviación militar. Los operadores se centran cada vez más en la eficiencia y fiabilidad del combustible para optimizar el rendimiento operativo. La creciente adopción de aeronaves avanzadas que requieran combustibles de alto rendimiento e iniciativas gubernamentales que apoyen la seguridad energética favorecen aún más el crecimiento del mercado. Además, los avances tecnológicos en las formulaciones de combustible y la extensa infraestructura de recarga contribuyen significativamente a la expansión del mercado.
Europa Aeroespacial y Defensa Mercado de combustible
Se prevé que el mercado de combustible aeroespacial y de defensa de Europa se expanda en un CAGR sustancial durante el período previsto, impulsado principalmente por la modernización de las flotas militares y el creciente sector de la aviación civil. Las normas ambientales estrictas y el cambio hacia los combustibles de aviación sostenibles fomentan la adopción de tipos avanzados de combustible. Los países de Europa están haciendo hincapié en la eficiencia y las alternativas ecológicas para reducir las emisiones de carbono. Además, el aumento de la movilidad aérea urbana y el aumento de las colaboraciones transfronterizas de defensa están impulsando la demanda en toda la región.
U.K. Aerospace and Defense Fuel Market Insight
Se prevé que el mercado de combustible aeroespacial y de defensa de los Estados Unidos crezca en una CAGR notable durante el período previsto, impulsada por la modernización de la aviación militar y el aumento de las operaciones de aviación civil. Los incentivos gubernamentales para los combustibles con bajas emisiones de carbono y el almacenamiento estratégico de combustible están apoyando la expansión del mercado. La creciente integración de los combustibles de aviación sostenibles y las mejoras tecnológicas en la infraestructura de almacenamiento y distribución de combustible también estimula el crecimiento en el mercado de los Estados Unidos.
Alemania Aeroespacial y Defensa Mercado de combustible
Se espera que el mercado de combustible de Alemania aeroespacial y defensa se expanda en un CAGR considerable durante el período previsto, alimentado por el aumento de los programas de modernización de la defensa y la adopción de biocombustibles de aviación. La infraestructura avanzada de Alemania y el enfoque en la sostenibilidad fomentan el uso de combustibles ecológicos en la aviación civil y militar. La innovación continua en la tecnología de combustible y las redes de distribución eficientes apoyan aún más el crecimiento del mercado, alineando con los objetivos energéticos y ambientales del país.
Asia-Pacific Aerospace and Defense Fuel Market Insight
El mercado de combustible aeroespacial y de defensa de Asia-Pacífico está preparado para crecer en la CAGR más rápida durante el período de previsión de 2026 a 2033, impulsado por la rápida urbanización, la expansión de la aviación comercial y la modernización de la defensa en países como China, India y Japón. El aumento de la demanda de viajes aéreos, junto con las iniciativas gubernamentales para mejorar la infraestructura de aviación, está impulsando la adopción de combustibles de alto rendimiento y sostenibles. La región también está surgiendo como centro de fabricación de componentes de combustible de aviación, aumentando la asequibilidad y la accesibilidad para la aviación civil y de defensa.
Japón Aeroespacial y Defensa Mercado de combustible Insight
El mercado de combustible aeroespacial y de defensa de Japón está ganando impulso debido a la avanzada tecnología aeroespacial del país, enfocarse en la eficiencia energética y las operaciones militares estratégicas. El creciente uso de los VA, aviones comerciales y sistemas de defensa aumenta la demanda de combustible. La integración de los combustibles sostenibles y las iniciativas dirigidas por el Gobierno para modernizar las flotas de aviación están acelerando aún más el crecimiento del mercado en el Japón.
China Aeroespacial y Defensa Fuel Market Insight
El mercado de combustible aeroespacial y de defensa de China representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, atribuida a la rápida expansión de la aviación civil, los programas de modernización de la defensa fuerte y el aumento de los requisitos de eficiencia del consumo de combustible. Las inversiones estratégicas de China en la infraestructura de aviación y la producción nacional de combustible están potenciando el mercado. La adopción de combustibles de aviación sostenibles, junto con una flota aérea grande y creciente, son factores clave que impulsan el mercado en China.
Mercado de combustible de Aeroespacial y Defensa Share
La industria del combustible aeroespacial y de defensa está dirigida principalmente por empresas bien establecidas, incluyendo:
- Naseba (U.A.E.)
- Chennai Petroleum Corporation Limited (India)
- Royal Dutch Shell Plc. (Países Bajos)
- Chevron Corporation (Estados Unidos)
- Reliance Industries Limited (India)
- Essar (India)
- Hindustan Petroleum Corporation Limited (India)
- BP p.l.c. (Reino Unido)
- Flightworx (U.A.E.)
- Repsol (España)
- Eaton (Estados Unidos)
- Exxon Mobil Corporation (Estados Unidos)
- Gazprom Neft PJSC (Rusia)
- Skytanking Holding GmbH (Alemania)
- Commercial Aviation Alternative Fuels Initiative (U.S.)
- TotalEnergies SE (Francia)
- LUKOIL (Rusia)
- Indian Oil Corporation Ltd. (India)
- Bharat Oman Refineries Limited (India)
- China Petrochemical Corporation (China)
Últimas novedades en el mercado mundial de combustible aeroespacial y de defensa
- En junio de 2025, TotalEnergies anunció planes para aumentar la producción de combustible de aviación sostenible (SAF) a más de 500.000 toneladas anuales para 2028, con el objetivo de suministrar más del 10% de sus volúmenes europeos de combustible de jet. Esta iniciativa estratégica refuerza su posición en el mercado de combustibles aeroespaciales y de defensa acelerando la adopción de combustibles de menor carbono, asegurando la seguridad de la oferta y ajustando los requisitos reglamentarios, reforzando así TotalEnergies como un factor clave en la producción sostenible de combustible de aviación
- En junio de 2025, TotalEnergies concertó un acuerdo de suministro de materias primas de 15 años para 60.000 toneladas anuales de aceite de cocción usado para apoyar sus biorefinerías convirtiendo aceites de desecho en SAF y biodiesel. Este desarrollo aborda un reto crítico en la producción de SAF — disponibilidad constante de materia prima— mejorando la escalabilidad, la rentabilidad y la fiabilidad de la cadena de suministro de combustible aeroespacial y de defensa
- En junio de 2025, Honeywell firmó un memorando de entendimiento con NTPC Green Energy en India para explorar la producción de SAF utilizando CO2 capturado e hidrógeno verde, aprovechando tecnologías avanzadas de refinación. Esta colaboración amplía la huella geográfica de los combustibles de aviación sostenible en la región de Asia y el Pacífico, apoya los objetivos de seguridad energética y descarbonización, y demuestra el creciente papel de las alianzas innovadoras en la configuración del futuro del mercado del combustible aeroespacial y de defensa
- En febrero de 2025, Honeywell firmó un MoU con AM Green en India para evaluar la viabilidad de producir SAF de etanol, metanol verde y materias primas de CO2. Esta iniciativa amplía el panorama de innovación para los combustibles aeroespaciales y de defensa, explorando caminos alternativos y materias primas para fortalecer la base de suministro a largo plazo, mejorar la resiliencia del mercado y apoyar objetivos de sostenibilidad dentro del sector
- En enero de 2025, Jet Aviation comenzó a suministrar SAF en su operación de base fija de Zúrich durante el Foro Económico Mundial, demostrando la disponibilidad operacional para los negocios y la aviación general. Esta iniciativa impulsa la aceptación de los mercados de combustibles sostenibles dentro de las aplicaciones aeroespaciales y de defensa, demostrando que el SAF puede integrarse perfectamente en las operaciones de vuelo VIP, charter y apoyo, aumentando así la adopción en segmentos de aviación de nicho
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











