


Segmentación del mercado global de aeroestructuras por componente (fuselaje, empenaje, superficies de control de vuelo, alas, morro, góndola y pilón, y otros), material (compuestos, aleaciones y metales), plataforma (aeronaves de ala fija y aeronaves de ala rotatoria), uso final (fabricante de equipos originales (OEM) y mercado de repuestos): tendencias y pronóstico de la industria hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de las Aeroestructuras
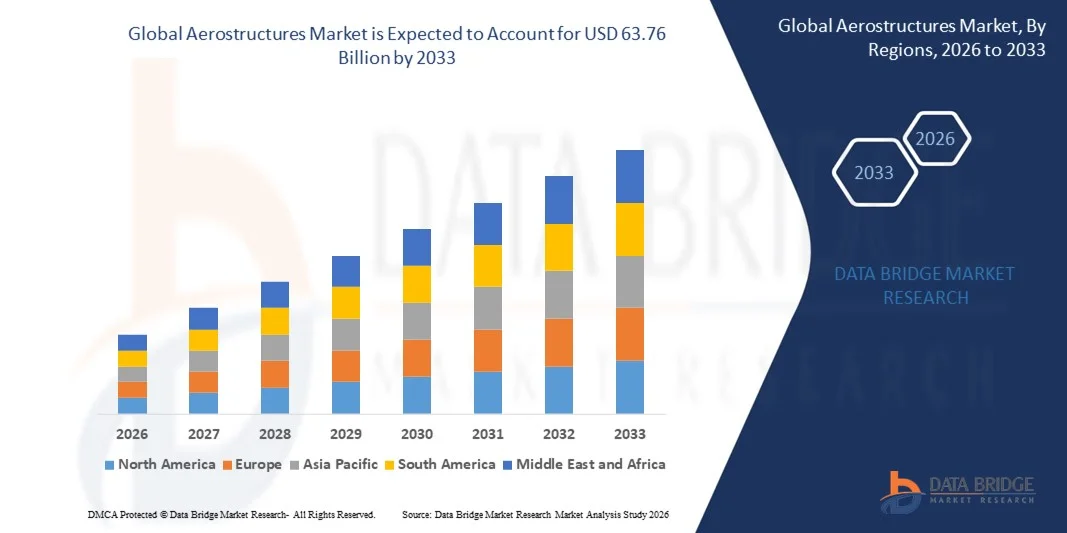
- Según Data Bridge Market Research Analysis Se valoró el tamaño del mercado de las aeroestructuras mundialesUSD 41.23 billion in 2025y se espera que alcanceUSD 63,76 billion by 2033, aCAGR of 5.60%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente demanda de aeronaves eficientes, ligeros y tecnológicamente avanzadas, que impulsa la adopción de aeroestructuras innovadoras y materiales avanzados como compuestos y aleaciones
- Además, el aumento de las inversiones de los fabricantes de aviones comerciales y de defensa en procesos de fabricación automatizada, fabricación aditiva y diseño digital permite ciclos de producción más rápidos y mayor precisión. Estos factores convergentes están acelerando la adopción de soluciones avanzadas de aeroestructura, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025): USD 41.23 billón
- Valor de mercado esperado (2033): USD 63.76 Billion
- Predicción de CAGR (2026–2033): 5.60%
Aeroestructuras Market Analysis
- Las aeroestructuras, que abarcan el fuselaje, el ala, el empeine y otros componentes estructurales, son fundamentales para el rendimiento, la seguridad y la eficiencia de las aeronaves. Son cada vez más vitales en la aviación comercial y militar debido a su papel en la reducción de peso, la mejora de la eficiencia del combustible y el apoyo a los diseños de aeronaves de próxima generación
- La creciente demanda de aeroestructuras se ve alimentada principalmente por el aumento de las entregas de aeronaves comerciales, la modernización de las flotas militares, la adopción demateriales compuestos, y avances tecnológicos en procesos de diseño y fabricación. Aumentar las alianzas entre los proveedores OEM y Tier‐1 apoyan aún más la expansión del mercado y la innovación en soluciones de aeroestructura
- América del Norte dominaba el mercado de las aeroestructuras con una parte de34.5% en 2025, debido a la presencia de los principales fabricantes de aeronaves, el aumento del gasto de defensa y la creciente demanda de aviación comercial
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de las aeroestructuras durante el período previsto debido a la rápida expansión de la aviación comercial, el aumento de los presupuestos de defensa y el aumento de las entregas de aeronaves en países como China, India y Japón
- El segmento de aeronaves fijas dominaba el mercado con una cuota de mercado del 70,5% en 2025, debido a la expansión mundial de la aviación comercial y a la creciente producción de aviones de pasajeros y carga. Las plataformas de fijación requieren aeroestructuras avanzadas para la eficiencia del combustible, la seguridad y la optimización del rendimiento. El dominio del segmento también cuenta con innovaciones en materiales ligeros, diseño de alas y arquitectura de fuselaje
Report Scope and Aerostructures Market Segmentation
|
Atributos |
Aeroestructuras Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de las aeroestructuras
Aumentar la adopción de materiales compuestos ligeros en estructuras de aeronaves
- Una tendencia importante en el mercado de las aeroestructuras es la creciente adopción de materiales compuestos ligeros como los polímeros reforzados con fibra de carbono en las estructuras de las aeronaves, impulsados por la creciente demanda de aeronaves eficientes y de alto rendimiento. Estos materiales reducen el peso de las aeronaves, aumentan la durabilidad estructural y permiten ampliar los rangos de vuelo al minimizar los costos operacionales
- Por ejemplo, Boeing incorpora compuestos avanzados en el fuselaje y alas del 787 Dreamliner, lo que da lugar a una reducción de peso aproximada del 20% en comparación con las estructuras convencionales de aluminio. Tal uso pone de relieve la importancia estratégica de los compuestos en el diseño moderno de las aeronaves para lograr eficiencia y cumplimiento ambiental
- Airbus también está ampliando su uso de materiales compuestos en aeronaves como el A350 XWB, donde los componentes de fibra de carbono forman una parte significativa de la estructura aérea, apoyando un menor consumo de combustible y reduciendo las emisiones de carbono. Esto refuerza el papel de los compuestos como habilitadores de soluciones de aviación ecológicas de próxima generación
- La tendencia se ve reforzada por iniciativas de investigación y colaboraciones encaminadas a desarrollar materiales ultraligeros y de alta resistencia capaces de soportar condiciones extremas de vuelo. Estos esfuerzos están posicionando a los compuestos avanzados como habilitadores críticos de la innovación en la fabricación aeroespacial
- El aumento de la demanda de los segmentos de aviación militar y regional está impulsando la adopción de materiales ligeros, ya que estos sectores priorizan el desempeño, la agilidad y la eficiencia operacional. Esta expansión está conformando estándares de diseño para nuevos programas de aviones a nivel mundial
- El mercado es testigo de un fuerte interés en soluciones de materiales híbridos que combinan compuestos con metales tradicionales para optimizar la integridad estructural y la rentabilidad. Esta creciente adopción refuerza la transición estratégica hacia aeroestructuras ligeras y de alto rendimiento en toda la industria aeroespacial
Aeroestructuras Dinámicas del mercado
Conductor
Aumentar la demanda de aeronaves eficientes y de próxima generación
- La demanda de aeronaves eficientes en el combustible está fomentando el crecimiento en el mercado de las aeroestructuras, ya que los fabricantes buscan materiales y diseños avanzados que reducen el peso al mismo tiempo que mejora el rendimiento. Esta tendencia se ve impulsada por el aumento de los costos de combustible, las estrictas normas ambientales y las iniciativas aéreas para reducir las huellas de carbono
- Por ejemplo, Lockheed Martin integra materiales compuestos avanzados en sus jets de combate F-35 para mejorar el rendimiento, reducir el peso y ampliar el rango de misión. Tales aplicaciones demuestran cómo la eficiencia del combustible y el rendimiento de próxima generación están conformando opciones de diseño de aeroestructura
- El creciente sector de la aviación comercial, en particular en regiones como Asia y el Pacífico, está impulsando pedidos para aeronaves equipadas con aeroestructuras optimizadas que permitan mejorar la eficiencia. Esto promueve la innovación en ingeniería de materiales y diseño estructural
- Los programas de modernización de las aeronaves por los principales transportistas están impulsando retrofits y actualizaciones que incorporan componentes más ligeros, apoyando tanto la reducción de costos operativos como el cumplimiento de las normas ambientales. Estas iniciativas refuerzan el crecimiento del mercado
- La tendencia hacia los vehículos aéreos no tripulados (UAVs) y los aviones eléctricos fomenta aún más el uso de aeroestructuras ligeras capaces de mantener un funcionamiento eficiente en la energía. Esta demanda está influyendo en la inversión de RículoD y determina el futuro del diseño de aeronaves
Restraint/Challenge
Costos de alta producción y procesos de fabricación complejos
- El mercado de aeroestructuras enfrenta desafíos debido a los altos costos asociados a la producción de componentes avanzados, que requieren maquinaria especializada, mano de obra calificada y control de calidad riguroso. Estas complejidades pueden limitar la escalabilidad de la producción y aumentar los costos unitarios
- Por ejemplo, Spirit AeroSystems emplea técnicas de fabricación automatizadas de precisión y de colocación compuesta para secciones de fuselaje de aeronaves comerciales, que requieren una inversión de capital significativa y conocimientos técnicos. Esos factores ponen de relieve los retos operacionales de la producción de aeroestructuras de alto rendimiento
- Manufacturing lightweight composites involves stringent testing and certification standards to ensure safety and structural integrity, extending production timelines and elevating costs. Estos requisitos crean barreras para los proveedores más pequeños que buscan entrar en el mercado
- La dependencia de materias primas raras o de alto rendimiento, como fibra de carbono y aleaciones de titanio, introduce vulnerabilidades de cadena de suministro y fluctuaciones de costos. Esto afecta a la planificación de las adquisiciones y a la economía general de los proyectos
- El mercado sigue luchando por equilibrar la necesidad de estructuras innovadoras y eficientes en el combustible con viabilidad económica y precios competitivos. Estas limitaciones moldean colectivamente estrategias de inversión e influyen en las tasas de adopción en los programas aeroespaciales
Alcance del mercado
El mercado se segmenta sobre la base de componentes, materiales, plataformas y uso final.
- Por componente
Sobre la base del componente, el mercado de aeroestructuras se segmenta en fuselaje, empennage, superficies de control de vuelo, alas, nariz, gólle y pilón, y otros. El segmento de fuselaje dominó el mercado con la mayor cuota de ingresos en 2025, impulsada por su papel crítico en los pasajeros de viviendas, carga y sistemas de aeronaves esenciales. Los fabricantes de aeronaves priorizan las innovaciones de fuselaje para mejorar la integridad estructural, reducir el peso y mejorar la aerodinámica. La fuerte demanda de componentes de fuselaje está respaldada además por el aumento de los viajes aéreos y la necesidad de diseños de aeronaves eficientes en el combustible. Su adaptabilidad a través de aeronaves comerciales, de defensa y regionales contribuye al dominio sostenido del mercado. El mercado ve la inversión continua en materiales avanzados de fuselaje y soluciones de diseño para cumplir normas de seguridad y eficiencia cambiantes.
Se prevé que el segmento de las alas sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la creciente demanda de estructuras de aeronaves de bajo consumo de combustible. Las alas son esenciales para la generación de ascensores, y las innovaciones como las alas compuestas y las tecnologías de ala morfadora están impulsando la adopción a través de aeronaves comerciales y regionales. Por ejemplo, el 787 Dreamliner y Airbus’ A350 de Boeing cuentan con diseños de alas avanzados utilizando materiales ligeros para optimizar el rendimiento. La integración de sensores inteligentes y mejoras aerodinámicas acelera aún más la adopción de componentes de ala. El aumento de la producción de aviones de cuerpo estrecho y cuerpo ancho también contribuye a esta tendencia de crecimiento rápido.
- Por material
Sobre la base del material, el mercado de las aeroestructuras se segmenta en compuestos, aleaciones y metales. El segmento compuesto dominaba el mercado en 2025, impulsado por su relación de fuerza a peso superior y su capacidad para mejorar la eficiencia del combustible en los aviones modernos. Los fabricantes de aeronaves prefieren cada vez más compuestos para piezas estructurales debido a su resistencia a la corrosión y capacidad para reducir los costos generales de mantenimiento. Los compuestos también permiten diseños innovadores que optimicen la aerodinámica mientras cumplen estrictos estándares de seguridad y rendimiento. El segmento se beneficia de las inversiones actuales en el desarrollo de compuestos de alto rendimiento de próxima generación. El aumento de la adopción en aviones comerciales y de defensa refuerza aún más su dominio del mercado.
Se espera que el segmento de aleaciones sea testigo de la CAGR más rápida de 2026 a 2033, impulsada por la necesidad continua de materiales de alto rendimiento que equilibran el peso y la durabilidad. Por ejemplo, las aleaciones de aluminio-litio se utilizan cada vez más en aviones Airbus y Boeing para reducir el peso estructural manteniendo la fuerza mecánica. Las aleaciones proporcionan ventajas en la resistencia a la fatiga y la fiabilidad estructural, esenciales tanto para las alas como para las secciones de fuselaje. Su versatilidad en múltiples componentes de aeroestructura contribuye al crecimiento constante. La producción aeroespacial en mercados emergentes también apoya la rápida adopción de aeroestructuras basadas en aleaciones.
- By Platform
Sobre la base de la plataforma, el mercado de las aeroestructuras se divide en aviones y helicópteros. El segmento de aviones dominaba el mercado con la mayor parte del 70,5% en 2025, impulsada por la expansión mundial de la aviación comercial y el aumento de la producción de aviones de pasajeros y carga. Las plataformas de fijación requieren aeroestructuras avanzadas para la eficiencia del combustible, la seguridad y la optimización del rendimiento. El dominio del segmento también cuenta con innovaciones en materiales ligeros, diseño de alas y arquitectura de fuselaje. Los fabricantes siguen invirtiendo en gran medida en instalaciones de producción de aeroestructura para satisfacer la creciente demanda de viajes aéreos. La mejora y modernización cada vez mayor de las aeronaves de más edad refuerzan aún más el liderazgo del mercado.
Se espera que el segmento de aviones giratorios sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento de las aplicaciones de defensa y respuesta de emergencia. Por ejemplo, Bell Helicopter y Sikorsky han introducido diseños de rotorcraft ligeros con componentes de aeroestructura mejorados para mejorar la maniobrabilidad y la capacidad de carga útil. Las aeroestructuras de rotación se optimizan cada vez más utilizando composites y aleaciones para mejorar el rendimiento en condiciones operacionales variables. La creciente adopción en búsqueda y rescate, evacuación médica y movilidad del aire urbano también acelera la expansión del mercado. El aumento de la inversión en tecnologías avanzadas de rotorcraft apoya el rápido crecimiento de segmentos.
- By End-Use
Sobre la base del uso final, el mercado de aeroestructuras se segmenta en el fabricante original de equipos (OEM) y el mercado post. El segmento OEM dominaba el mercado en 2025, impulsado por la producción de nuevos aviones y la necesidad de aeroestructuras integradas y de alto rendimiento. Los OEM se centran en materiales ligeros, integridad estructural y eficiencia del combustible para cumplir con normas de aviación estrictas. El dominio está respaldado por contratos a gran escala con fabricantes de aviones comerciales y de defensa. La innovación continua en fuselaje, ala y diseño de empennage mejora la posición del mercado del segmento. La demanda de OEM también está influenciada por el aumento de los viajes aéreos mundiales y la expansión de las flotas de aeronaves comerciales.
Se prevé que el segmento del mercado después sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento de las necesidades de mantenimiento, reparación y reacondicionamiento de las aeronaves. Por ejemplo, empresas como Lufthansa Technik y ST Engineering prestan servicios especializados de sustitución y mejora de la aeroestructura para ampliar la vida útil de los aviones. El segmento del mercado se beneficia del creciente énfasis en la modernización de la flota y la eficiencia operacional. El aumento de la demanda de reacondicionamientos estructurales y reemplazos de componentes apoya su rápida adopción. El aumento del tráfico aéreo y el envejecimiento de las flotas de aviones impulsa aún más el crecimiento del mercado después de las regiones.
Aeroestructuras Market Regional Analysis
- América del Norte dominaba el mercado de las aeroestructuras con la mayor cuota de ingresos del 34,5% en 2025, impulsada por la presencia de los principales fabricantes de aeronaves, el aumento del gasto en defensa y la creciente demanda de aviación comercial
- Las empresas aeroespaciales de la región priorizan las aeroestructuras ligeras y de alto rendimiento para mejorar la eficiencia del combustible y reducir los costos operativos, con importantes inversiones en R plagaD para materiales avanzados e innovaciones de diseño
- Esta adopción generalizada cuenta con el apoyo de cadenas de suministro aeroespaciales establecidas, conocimientos tecnológicos y contratos gubernamentales, lo que hace de América del Norte un mercado clave para las aeroestructuras comerciales y de defensa
US Aeroestructuras Market Insight
El mercado de las aeroestructuras de EE.UU. capturó la mayor cuota de ingresos en 2025 dentro de América del Norte, impulsado por el aumento de la producción de aviones comerciales y importantes programas de adquisición de defensa. Los fabricantes de EE.UU. están invirtiendo cada vez más en materiales compuestos, montaje automatizado yfabricación aditivapara mejorar la eficiencia y reducir el peso de los aviones. La demanda de aviones de cuerpo estrecho y cuerpo ancho está alimentando el requisito de los componentes avanzados de fuselaje, ala y empennage. Además, las colaboraciones entre proveedores OEM y Tier-1, como Boeing y Spirit AeroSystems, están acelerando los avances tecnológicos en las aeroestructuras.
Europe Aeroestructuras Market Insight
Se proyecta que el mercado de las aeroestructuras de Europa crecerá en un importante CAGR durante el período previsto, impulsado por sólidos programas comerciales de fabricación y modernización de defensa. Por ejemplo, la expansión de Airbus en la producción de componentes de ala y fuselaje está apoyando el crecimiento del mercado. La presencia de centros avanzados de I+D y iniciativas de innovación respaldadas por el gobierno fomenta la adopción de materiales ligeros y aeroestructuras de próxima generación. El mercado es testigo de la demanda en los segmentos de aeronaves comerciales, regionales y militares, centrándose en la eficiencia del combustible y la reducción del impacto ambiental.
U.K. Aeroestructuras Market Insight
Se prevé que el mercado de las aeroestructuras de los Estados Unidos crezca en una CAGR notable durante el período de previsión, alimentada por el gasto público en defensa y las inversiones del sector aeroespacial. El ecosistema aeroespacial del país enfatiza la innovación tecnológica, la ingeniería de precisión y procesos de fabricación sostenibles. Empresas como BAE Systems y GKN Aerospace están expandiendo las capacidades de producción en aeroestructuras compuestas y metálicas. Además, las colaboraciones con las OEM de aeronaves internacionales están mejorando aún más la experiencia y fomentando la demanda de mercado.
Alemania Aeroestructuras Market Insight
Se espera que el mercado de aeroestructuras de Alemania se amplíe en un CAGR considerable durante el período previsto, impulsado por fuertes capacidades de ingeniería y avanzada infraestructura de fabricación aeroespacial. Por ejemplo, el enfoque de Premium Aerotec en los componentes de fuselaje y alas apoya el liderazgo del país en la innovación de la aeroestructura. Los fabricantes alemanes enfatizan la precisión, calidad y adopción de materiales compuestos ligeros. El crecimiento se apoya en segmentos de aeronaves comerciales y militares, y la sostenibilidad y la eficiencia son prioridades clave para los jugadores de mercado.
Asia-Pacific Aerostructures Market Insight
El mercado de aeroestructuras Asia-Pacífico está preparado para crecer en la CAGR más rápida durante 2026–2033, impulsado por la rápida expansión de la aviación comercial, el aumento de los presupuestos de defensa y el aumento de las entregas de aeronaves en países como China, India y Japón. La región está surgiendo como un centro para la fabricación aeroespacial, con proveedores locales centrados en los componentes de fuselaje, ala y empennage. El aumento de las iniciativas de movilidad aérea urbana y el apoyo gubernamental al desarrollo de la tecnología aeroespacial están acelerando el crecimiento del mercado. Además, la disponibilidad de capacidades de fabricación y montaje competitivas en función de los costos está ampliando la adopción en los sectores de aeronaves comerciales y militares.
Japan Aeroestructuras Market Insight
El mercado de las aeroestructuras de Japón está cobrando impulso debido a las tecnologías de fabricación avanzadas del país, se centra en los componentes aeroespaciales de alta precisión y el aumento de las entregas de aeronaves comerciales. Empresas como Mitsubishi Heavy Industries están invirtiendo en aeroestructuras ligeras y de alta resistencia para programas aéreos nacionales e internacionales. El mercado hace hincapié en la integración de la automatización, la robótica y los materiales avanzados para aumentar la eficiencia de la producción. El aumento de las iniciativas de modernización de la defensa y las colaboraciones con OEM globales están impulsando aún más la demanda de aeroestructuras en Japón.
China Aeroestructuras Market Insight
El mercado de las aeroestructuras de China representó la mayor cuota de ingresos en Asia y el Pacífico en 2025, impulsada por el rápido crecimiento del sector de la aviación comercial y el aumento de los programas nacionales de fabricación de aeronaves. Por ejemplo, el programa C919 de COMAC está impulsando la demanda de componentes avanzados de ala y fuselaje. El país se beneficia de políticas gubernamentales de apoyo, inversiones en infraestructura aeroespacial y un creciente grupo de trabajadores cualificados. La expansión de los proveedores locales y la adopción de materiales compuestos y técnicas de fabricación automatizadas son factores clave que impulsan el crecimiento del mercado en China.
Aeroestructuras Market Share
La industria de las aeroestructuras está dirigida principalmente por empresas bien establecidas, incluyendo:
- AAR Corp (Estados Unidos)
- Collins Aerospace (Estados Unidos)
- RUAG Group (Suiza)
- Saab AB (Suecia)
- Boeing (Estados Unidos)
- Bombardier (Canadá)
- Lockheed Martin Corporation (Estados Unidos)
- Spirit AeroSystems, Inc (Estados Unidos)
- STELIA Aerospace (Francia)
- Elbit Systems Ltd (Israel)
- GKN Aerospace Services Limited (Reino Unido)
- Premium AEROTEC (Alemania)
- Leonardo S.p.A. (Italia)
- MITSUBISHI HEAVY INDUSTRIES, LTD (Japón)
- Kawasaki Heavy Industries, Ltd (Japón)
Últimas novedades en el mercado mundial de las aeroestructuras
- En junio de 2025, JetZero eligió Greensboro, Carolina del Norte, para una instalación de USD 4.700 millones para la fabricación de su avión Z4 de alambrado. Este desarrollo tiene por objeto impactar significativamente las aeroestructuras y el mercado avanzado de aeronaves mediante la introducción de diseños altamente eficientes en el combustible, que ofrecen una reducción de combustible de hasta un 50% en comparación con las aeronaves convencionales. La inversión pone de relieve la creciente demanda de soluciones y posiciones de aviación ecológicamente sostenibles JetZero como un elemento clave en el segmento emergente de aviones mixtos y verdes, impulsando la innovación entre materiales, aeroestructuras y tecnologías de fabricación
- En mayo de 2025, Vertical Aerospace y Honeywell ampliaron su asociación en el proyecto VX4 eVTOL bajo un contrato valorado en USD 1.000 millones. Esta colaboración refuerza el despegue y aterrizaje eléctricos verticales (eVTOL) acelerando la producción, la certificación y el desarrollo tecnológico de soluciones de movilidad aérea urbana. Se espera que la alianza aumente la adopción de aeroestructuras avanzadas, componentes ligeros y sistemas aviónicos integrados, reforzando las posiciones de ambas empresas en el segmento de movilidad aérea sostenible de rápido crecimiento
- En enero de 2024, Airbus SE concertó acuerdos con Mahindra Aerospace Structures Private Limited y Tata Advanced Systems Limited para la adquisición y producción de componentes y conjuntos para los modelos de aviones comerciales, incluyendo el A320neo, A330neo y A350. Esta asociación amplía las capacidades globales de la cadena de suministro de Airbus y está preparada para aumentar la eficiencia de producción y la innovación de componentes. La colaboración impulsa el mercado de las aeroestructuras en la India mejorando la capacidad de fabricación local, la transferencia de tecnología y la integración de materiales avanzados, fortaleciendo el papel de la India como centro aeroespacial estratégico
- En abril de 2023, Leonardo SpA anunció una colaboración con Cisco Technology para desarrollar soluciones innovadoras para sistemas de logística y transporte más seguros y sostenibles. Esta alianza impacta el mercado aeroespacial y aeroestructuras fomentando la digitalización, la automatización y la innovación basada en datos a través de procesos de producción y cadena de suministro. La integración de tecnologías inteligentes y prácticas sostenibles apoya la eficiencia operacional a largo plazo, posicionando a ambas empresas para liderar soluciones de infraestructura aeroespacial conectadas y resilientes
- En febrero de 2023, Heart Aerospace, fabricante de aeronaves eléctricas suecas, fue seleccionado por Air New Zealand como socio clave para la renovación de su flota nacional Q300. Esta colaboración fortalece el segmento de aeronaves eléctricas dentro del mercado regional de aeroestructuras promoviendo el desarrollo y la adopción de aeronaves de cero emisiones. Subraya los crecientes compromisos de las líneas aéreas con la sostenibilidad y acelera la integración de materiales ligeros, aeroestructuras avanzadas y tecnologías de propulsión eficientes en la energía, la evolución del mercado en soluciones de aviación eléctricas e híbridas
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











