


Global AI Accelerator Chips Market Segmentation, By Chip Type (GPU, ASIC, FPGA, CPU y Otros), Por Processing Type (Edge and Cloud), Por Industry (Automotive, Consumer Electronics, Healthcare, Manufacturing, and Others) - Industry Trends and Forecast to 2033
¿Cuál es la tasa de tamaño y crecimiento de los Aceleradores de la Aceleración de la Aceleración
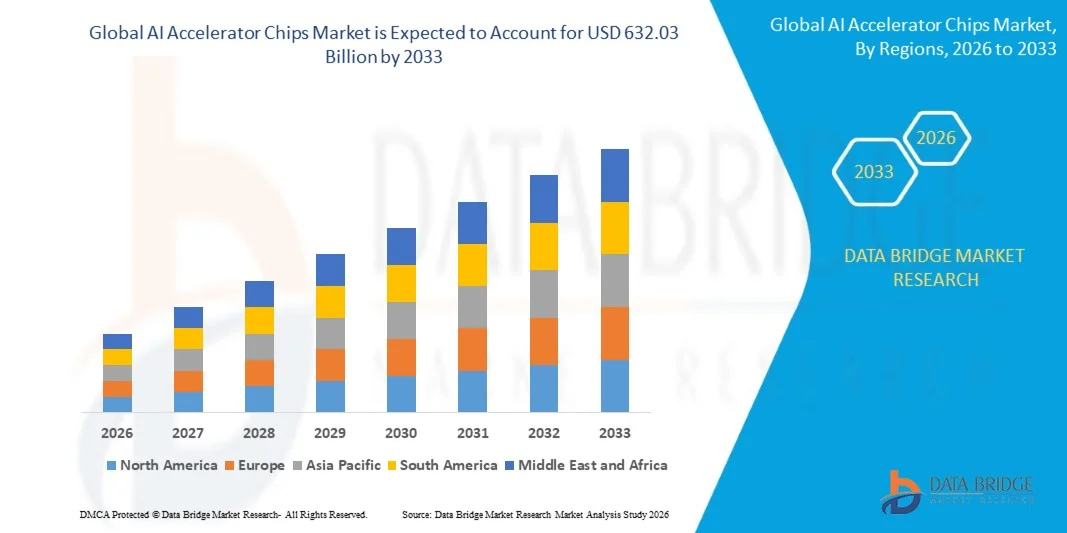
- Según el análisis del mercado, se valoró el mercado mundial de chips AceleradorasUSD 119.5 billion in 2025y se prevé que alcanceUSD 632.03 billion by 2033, creciendo en unCAGR of 23.40% from 2026 to 2033.
- El mercado es testigo de crecimiento impulsado por el creciente despliegue de inteligencia artificial (ai), aprendizaje automático, ai generativo y aplicaciones informáticas de alto rendimiento, que requieren chips especializados capaces de procesar grandes volúmenes de datos eficientemente. El aumento de las inversiones en infraestructuras de ai, la expansión de centros de datos hiperescala y la creciente demanda de un cálculo más rápido y eficiente en la energía están apoyando la adopción de chips de acelerador de ai en centros de datos, computación en la nube, computación empresarial y electrónica de consumo.
- Aumentar la adopción de ai generativo, modelos de lenguajes grandes, sistemas autónomos y aplicaciones habilitadas para los ai está creando nuevas oportunidades de crecimiento. La expansión de las cargas de trabajo de los ai en entornos de nube y locales, la creciente demanda de GPU-, TPU-, NPU- y aceleración asic-based, y los avances continuos en la fabricación de semiconductores y la arquitectura de chips están apoyando el desarrollo del mercado en centros de datos, automotriz, salud, telecomunicaciones, electrónica de consumo y aplicaciones empresariales.
Tamaño del mercado
- Valor de mercado (2025): 119.500 millones de dólares
- Valor de mercado esperado (2033): 632,03 USD
- CAGR prefabricado (2026–2033): 23,40%
- Región dirigente en 2025: Asia-Pacífico
- Región de crecimiento más rápida: Asia-Pacífico
¿Cuáles son los principales Takeaways of the AI Accelerator Chips Market
- Asia-pacific representó el 22.80% del mercado mundial de aceleradores de ai en 2025, apoyado por la expansión de la infraestructura de ai, el aumento de las inversiones en centros de datos, la creciente adopción de computación de nubes, y la presencia de importantes ecosistemas de fabricación y tecnología semiconductores en China, Japón, Corea del Sur y Taiwán. La región también se beneficia de aumentar el despliegue de la carga de trabajo de los ai en todas las aplicaciones empresariales, automotrices, telecomunicaciones y consumidores.
- Se espera que Asia-pacific sea testigo de un fuerte crecimiento en el mercado mundial de aceleradores de ai durante el período previsto, con una CAGR de 32,55%, apoyada por el aumento de las cargas de trabajo de ai, la expansión de centros de datos de hiperescala y nube, el aumento de la adopción de ai generativa y la creciente inversión en infraestructura de computación de alto rendimiento. El ecosistema semiconductor establecido de la región y el creciente despliegue de tecnologías de ai están apoyando aún más el desarrollo del mercado.
- Unidades de procesamiento de gráficos (GPUs) representaron el segmento de aceleración líder tipo ai con cuota de mercado del 77.43% en 2025, apoyado por sus altas capacidades de procesamiento paralelo, ecosistema de software establecido y uso generalizado en la formación de modelos de ai, inferencia, ai generativo y computación de alto rendimiento. En el mercado acelerador de ai de Asia-pacífico, GPUS representó, demostrando su fuerte posición dentro del segmento de tipo acelerador.
- Los aceleradores basados en la nube representaron un importante segmento de integración tecnológica del mercado de aceleradores de ai 59,26% de los ingresos en 2025, apoyado por la rápida expansión de la infraestructura cloud, el aumento de la adopción de ai-as-servicio y la creciente demanda de recursos de computación escalables. El despliegue en la nube permite a las empresas y los desarrolladores de ai acceder a la infraestructura del acelerador sin hacer inversiones equivalentes en el hardware en marcha.
- Las telecomunicaciones y él representaron un segmento de uso final líder del mercado de aceleradores de ai con una participación del 55,11% en 2025, apoyado por el aumento de las cargas de trabajo de ai, la adopción de computación en la nube, la expansión del centro de datos y el despliegue de aplicaciones generadoras y de aprendizaje automático. La demanda de acelerador de Ai aumenta a medida que las empresas y los proveedores de telecomunicaciones requieren un cálculo de alto rendimiento para la formación de ai, la inferencia, el análisis de datos y el procesamiento en tiempo real.
Report Scope Acelerador de Aceleración Chips Market Segmentation
|
Atributos |
Acelerador de la Aceleración de la Aceleración de la Aceleración de la Aceleración |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de Aceleración de Aceleración de Aceleración
- El aumento del desarrollo de chips aceleradores de IA personalizados para la informática de la inferencia y el volumen de trabajo se está convirtiendo en una tendencia clave en el mercado. Hyperscalers and technology companies are increasingly developing proprietary GPUS, TPUS, ASICS, and other specialized accelerators to improve ai performance, reduce power consumption, optimiza computing costs, and address specific training and inference requirements. Esta tendencia es particularmente relevante para centros de datos que apoyan ai generativo, modelos de idiomas grandes, agentes de ai y otras cargas de trabajo de alta intensidad.
- Por ejemplo, el 9 de abril de 2025, Google introdujo la madera de hierro, su unidad de procesamiento de tensores de séptima generación (TPU), en la nube de Google el próximo 2025. Google describió la madera de hierro como su primera TPU específicamente diseñado para la inferencia a escala. La arquitectura puede escalar a 9.216 chips refrigerados por líquido en un solo superpodo y proporciona 192 GB de HBM por chip, con ancho de banda HBM alcanzando 7.37 tb/s por chip. Google posicionado de madera de hierro para demandar ai generativo, razonamiento y cargas de trabajo de inferencia.
- El enfoque cada vez mayor en la inferencia está acelerando aún más la demanda de aceleradores de ai especializados. A medida que las aplicaciones de ai generativas se mueven de la formación modelo hacia el despliegue a gran escala, los requisitos de aceleración están cada vez más influenciados por latencia, eficiencia energética, ancho de memoria y costo por inferencia.
- La tendencia hacia las arquitecturas de aceleradores específicas para el volumen de trabajo también se está expandiendo en los ai agentes y en las cargas de trabajo diferenciadas de capacitación e inferencia.
¿Cuáles son los controladores clave del mercado de chips de Aceleración de Aceleración
- El aumento de la adopción de chips de aceleradores especializados para la inferencia y el cálculo específico del volumen de trabajo está surgiendo como un factor clave en el mercado. Hyperscalers and technology companies are increasingly developing custom TPUS, ASICS, and other dedicated accelerators to improve ai performance, reduce latency, increase energy efficiency, and optimize computing costs for specific burdens.
- El creciente despliegue de ai generativo, modelos de lenguaje grande, agentes de ai y aplicaciones de inferencia en tiempo real está aumentando la demanda de aceleración especializada más allá de las plataformas de computación convencionales para fines generales.
- Por ejemplo, el 9 de abril de 2025, Google introdujo la madera de hierro, su unidad de procesamiento de tensores de séptima generación (TPU), en la nube de Google el próximo 2025. Google describió la madera de hierro como su primera TPU específicamente diseñado para la inferencia a escala. El sistema puede escalar a 9.216 chips refrigerados por líquido en una sola configuración y fue desarrollado para apoyar los requisitos de computación y comunicación de los ai generativo avanzado y las cargas de trabajo de inferencia.
- El creciente requisito de computación de ai eficiente en energía está impulsando aún más la demanda de arquitecturas avanzadas de aceleradores. Las cargas de trabajo de Ai requieren energía computacional sustancial, ancho de banda de memoria, redes e infraestructura de refrigeración, especialmente a medida que los modelos se vuelven más grandes y aumentan los volúmenes de inferencia.
- Esto es alentador a los desarrolladores de aceleradores para optimizar el rendimiento por watt y reducir el movimiento de datos. La madera de hierro de Google, por ejemplo, se desarrolló con un enfoque en rendimiento y eficiencia de potencia, mientras que Microsoft también ha desarrollado aceleradores de ai personalizados con enfoques integrados de gestión de energía y refrigeración de líquidos para cargas de trabajo de ai a gran escala.
¿Qué factores están desafiando el crecimiento del mercado de los chips de Aceleración de la Aceleración
- Las limitaciones de suministro para los chips de acelerador de IA y componentes críticos están surgiendo como un desafío clave en el mercado. La rápida expansión de la IA generativa, los modelos de lenguajes grandes y los centros de datos AI aumenta la demanda de GPU, ASICs y otros chips aceleradores más rápido de lo que la capacidad de fabricación puede expandirse.
- Por ejemplo, en abril de 2026, The Futurum Group informó que la disponibilidad de suministro y energía del acelerador/GPU representaba las mayores limitaciones para el 49% de las organizaciones encuestadas, con un 26% citando el suministro de acelerador/GPU y un 23% citando la disponibilidad de energía y refrigeración como su mayor limitación.
- La memoria de alta ancho de banda (HBM) y las restricciones de embalaje avanzadas son más desafiantes la producción de chips Acelerador AI. Los aceleradores modernos de IA requieren HBM de alto rendimiento y tecnologías avanzadas de embalaje para lograr el ancho de banda de alta memoria e integrar múltiples componentes de manera eficiente.
- Los altos requisitos de consumo de energía y refrigeración están creando desafíos adicionales para el despliegue de aceleradores de IA. Aumentar la densidad computacional requiere electricidad sustancial y una infraestructura avanzada de gestión térmica, especialmente en grandes centros de datos AI.
¿Cómo se aumenta el mercado de Aceleración de la Aceleración
El mercado se segmenta sobre la base de Tipo de Chip, Tipo de Procesamiento e Industria.
- Tipo de Chip
Sobre la base del tipo de chip, el mercado mundial de chips Aceleradoras de Aceleración de Aceleración se segmenta en GPU, ASIC, FPGA, CPU y otros. Se prevé que el segmento de la GPU dominará el mercado con una cuota de mercado del 43,12% en 2025, respaldada por sus elevadas capacidades de procesamiento paralelo, flexibilidad en las cargas de trabajo de los ai, ecosistema de software maduro y uso amplio en la capacitación y la inferencia modelo de ai. GPUS están ampliamente desplegados en centros de datos, plataformas en la nube, sistemas autónomos y otras aplicaciones ai-intensivas. El análisis actual de la industria también identifica GPUS como la categoría de acelerador líder por los ingresos.
Se espera que el segmento Asic experimente un crecimiento significativo durante el período de previsión con un cagr de 6,43% en 2026 a 2033, apoyado por el aumento del desarrollo de aceleradores de ai específicos para el volumen de trabajo por proveedores de cloud y empresas tecnológicas de hiperescala. Asics puede ser optimizado para trabajos específicos de ai, lo que permite mejoras en el rendimiento, eficiencia energética y coste por operación.
- Por tipo de procesamiento
Sobre la base del tipo de procesamiento, el mercado mundial de chips Aceleradoras de Aceleración se segmenta en el borde y la nube. Se espera que el segmento de la nube domine el mercado con una cuota de mercado del 54,23% en 2025, respaldada por el creciente despliegue de cargas de trabajo de ai y de inferencia en centros de datos hiperescala, plataformas de nube e infraestructura de computación empresarial. Los modelos de ai a gran escala requieren recursos computacionales sustanciales, lo que hace que el despliegue de aceleradores basados en la nube sea particularmente importante para los ai generativos y las cargas de trabajo de aprendizaje automático.
Se espera que el segmento de bordes experimente un fuerte crecimiento durante el período de previsión de CAGR 5.34% en 2026 a 2033, impulsado por la creciente demanda de procesamiento de ai en tiempo real, baja latencia, privacidad de datos y menor dependencia de la infraestructura de nube centralizada. Los sistemas automotrices, la automatización industrial, los dispositivos sanitarios, la robótica, los smartphones y otros dispositivos conectados están apoyando la adopción de aceleradores de vanguardia.
- Por industria
Sobre la base de la industria, el mercado global de Aceleración de Aceleración de Aceleración se segmenta en electrónica de automoción, consumo, salud, fabricación y otros. Se espera que el segmento de electrónica de consumo represente una parte significativa del 43,23% en 2025, con el apoyo de aumentar la integración de las capacidades de ai en smartphones, pcs, cámaras inteligentes, wearables y otros dispositivos conectados. Los aceleradores de Ai permiten funciones en dispositivos como procesamiento de imágenes, reconocimiento de voz, personalización, seguridad y ai generativo.
Se espera que el segmento automotriz sea testigo de un crecimiento significativo del 7,45% de 2026 a 2033, apoyado por el aumento de la adopción de sistemas de conducción autónomos, sistemas avanzados de asistencia al conductor, sistemas inteligentes de cabina y procesamiento en vehículos. El segmento de fabricación también se está expandiendo a medida que los aceleradores de ai se despliegan cada vez más para la visión de la máquina, mantenimiento predictivo, inspección automatizada, robótica y toma de decisiones industriales en tiempo real. Las aplicaciones de atención médica están ganando tracción a través de imágenes médicas, diagnósticos y tecnologías clínicas ai-asistidas.
¿Qué región tiene la mayor parte del mercado de los chips de Aceleración de la Aceleración
- Asia-pacific representó el 22.80% del mercado mundial de aceleradores de ai en 2025, apoyado por la expansión de la infraestructura de ai, el aumento de las inversiones en centros de datos, la creciente adopción de computación de nubes, y la presencia de importantes ecosistemas de fabricación y tecnología semiconductores en China, Japón, Corea del Sur y Taiwán. La región también se beneficia de aumentar el despliegue de la carga de trabajo de los ai en todas las aplicaciones empresariales, automotrices, telecomunicaciones y consumidores.
- Se espera que Asia-pacific sea testigo de un fuerte crecimiento en el mercado mundial de aceleradores de ai durante el período previsto, con una CAGR de 32,55%, apoyada por el aumento de las cargas de trabajo de ai, la expansión de centros de datos de hiperescala y nube, el aumento de la adopción de ai generativa y la creciente inversión en infraestructura de computación de alto rendimiento. El ecosistema semiconductor establecido de la región y el creciente despliegue de tecnologías de ai están apoyando aún más el desarrollo del mercado.
U.S. AI Accelerator Chips Market Insight
El mercado Acelerador de Aceleración de la Aceleración de EE.UU. se está expandiendo a medida que aumenta la demanda de computación de alto rendimiento a través de la informática en la nube, centros de datos, IA generativa, aprendizaje automático y aplicaciones empresariales. El país se beneficia de la presencia de las principales empresas semiconductoras y tecnológicas, incluyendo NVIDIA, AMD, Intel, Google, Amazon Web Services y Microsoft, apoyando la innovación en GPUs, ASICs y procesadores especializados de IA. El aumento de las inversiones en centros de datos hiperescala y la infraestructura de IA están apoyando aún más el desarrollo del mercado. El aumento de la adopción de la IA, los sistemas autónomos y el software habilitado para la IA también está creando oportunidades para tecnologías avanzadas de aceleración en múltiples industrias.
Europe AI Accelerator Chips Market Insight
El mercado Acelerador Acelerador de Aceleración de Europa se está expandiendo a medida que aumentan las inversiones en inteligencia artificial, informática en la nube, informática de alto rendimiento y infraestructura de centro de datos en toda la región. La creciente adopción de GPU, ASICs, FPGAs y procesadores especializados de IA está apoyando aplicaciones en automoción, salud, fabricación, servicios financieros y telecomunicaciones. Los fabricantes de automóviles europeos están integrando cada vez más la informática de IA en sistemas avanzados de asistencia al conductor y tecnologías de movilidad autónomas, mientras que las empresas industriales están implementando IA para automatización, mantenimiento predictivo y visión de máquina. Las iniciativas gubernamentales que apoyan la fabricación de semiconductores, el desarrollo de la IA y la infraestructura digital están fortaleciendo aún más la demanda regional de chips de aceleradores de IA.
U.K. AI Accelerator Chips Market Insight
El mercado Acelerador de Aceleración U.K. AI Chips se está expandiendo como demanda de inteligencia artificial, aprendizaje automático, computación en la nube y computación de alto rendimiento sigue aumentando en todas las empresas y centros de datos. La creciente adopción de modelos generativos de IA y lenguajes grandes está apoyando la demanda de GPU, ASICs y otras arquitecturas de aceleradores especializados. Las inversiones en infraestructura de IA, instalaciones avanzadas de computación y capacidad de centro de datos están fortaleciendo aún más las oportunidades de mercado. Los sectores automotriz, sanitario, financiero y manufacturero también están adoptando soluciones habilitadas para IA, lo que genera una demanda adicional de tecnologías de aceleración eficientes que apoyan el procesamiento de alta velocidad y la carga de trabajo de IA en tiempo real.
Alemania Acelerador Acelerador Acelerador Acelerador
El mercado Acelerador de Aceleración de Alemania se está expandiendo a medida que continúan aumentando las inversiones en inteligencia artificial, computación de alto rendimiento, automatización industrial y infraestructura de centro de datos. La creciente adopción de IA en la fabricación automotriz, la salud, los servicios financieros y las aplicaciones industriales está apoyando la demanda de GPU, ASICs, FPGAs y otras tecnologías de aceleración especializadas. El fuerte ecosistema automotriz e industrial de Alemania fomenta el despliegue de IA para sistemas autónomos, mantenimiento predictivo, visión de máquina y fabricación inteligente. El aumento de las necesidades en materia de adopción en la nube y cálculo de bordes está apoyando aún más el desarrollo del mercado, mientras que las consideraciones de cadena de suministro de semiconductores y los altos costos de infraestructura siguen siendo factores de mercado importantes.
Asia-Pacífico Acelerador de Aceleradores de Aceleración
El mercado Acelerador de Aceleración de Aceleración de Asia y el Pacífico se está expandiendo a medida que las inversiones en infraestructura de inteligencia artificial, centros de datos, computación de nubes y fabricación avanzada de semiconductores continúan aumentando en toda la región. China, Japón, Corea del Sur y Taiwán están fortaleciendo las capacidades regionales mediante inversiones en procesadores de IA, GPU, ASIC y instalaciones de fabricación semiconductores. La creciente adopción de la IA generativa, el aprendizaje automático, la computación de bordes, los sistemas autónomos y los dispositivos inteligentes está apoyando aún más la demanda de chips aceleradores de alto rendimiento. El aumento de las cargas de trabajo de IA y la ampliación de los centros de datos de hiperescala están creando nuevas oportunidades para los fabricantes de aceleradores-chip en toda la región.
Japón Acelerador Acelerador Acelerador Acelerador
El mercado Acelerador de Aceleración de Japón se está expandiendo a medida que las inversiones en inteligencia artificial, computación de alto rendimiento, robótica y infraestructura de centro de datos siguen aumentando. El ecosistema semiconductor establecido del país, la industria electrónica avanzada y la fuerte presencia de tecnología y empresas automotriz apoyan la demanda de GPU, ASICs y otros aceleradores de IA especializados. La creciente adopción de IA a través de la fabricación, automoción, salud y electrónica de consumo está creando oportunidades adicionales para el despliegue de aceleración-chip. Aumentar las aplicaciones de IA de vanguardia también están apoyando la demanda de soluciones de cálculo de baja latencia y eficiencia energética. Sin embargo, los elevados costos de desarrollo semiconductores, la complejidad tecnológica y la competencia de los fabricantes mundiales de chips siguen siendo una consideración clave del mercado.
China Acelerador de Aceleración Chips Market Insight
El mercado Acelerador de Aceleración de China se está expandiendo a medida que las inversiones en inteligencia artificial, centros de datos, computación de nubes y computación de alto rendimiento continúan aumentando. La creciente adopción de la IA generativa, modelos de lenguajes grandes, sistemas autónomos e IA industrial está apoyando la demanda de GPUs, ASICs y otras arquitecturas de aceleradores especializados. Las empresas semiconductoras nacionales también están fortaleciendo el desarrollo de chips de IA y ampliando la capacidad de cálculo local para apoyar el aumento de la carga de trabajo. El aumento del despliegue de la IA a través de la electrónica automotriz, la electrónica de consumo, la salud y la fabricación está creando oportunidades adicionales. Sin embargo, las limitaciones de la cadena de suministro semiconductores, los requisitos de fabricación avanzados y la competencia intensa siguen siendo importantes consideraciones de mercado.
¿Cuáles son las mejores empresas en el mercado de los chips Aceleradores de AA
La industria de los Aceleradores de Aceleración de la Aceleración de la Aceleración del Mercado está dirigida principalmente por empresas bien establecidas, incluyendo:
- NVIDIA Corporation (Estados Unidos)
- Advanced Micro Devices, Inc. (AMD) (U.S.)
- Intel Corporation (Estados Unidos)
- Google LLC (Estados Unidos)
- Amazon Web Services, Inc. (AWS) (Estados Unidos)
- Microsoft Corporation (Estados Unidos)
- Qualcomm Incorporated (U.S.)
- Broadcom Inc. (Estados Unidos)
- Huawei Technologies Co., Ltd. (China)
- Cerebras Systems Inc. (U.S.)
- Groq, Inc. (U.S.)
- SambaNova Systems, Inc. (U.S.)
- Graphcore Limited (U.K.)
- Tenstorrent Inc. (Canadá)
- Samsung Electronics Co., Ltd. (South Korea)
¿Cuáles son los últimos desarrollos en AI Accelerator Chips Market
- En marzo de 2026, NVIDIA introdujo la plataforma Vera Rubin AI, reuniendo la GPU Rubin, Vera CPU, Groq 3 LPX inference accelerator, BlueField-4 DPU y tecnologías de redes. La plataforma está diseñada para apoyar las cargas de trabajo de IA que van desde la formación de modelos hasta la inferencia de agente en tiempo real, reflejando el cambio de la industria hacia la computación de IA a gran escala.
- En abril de 2026, Google introdujo su cartera de TPU de octava generación, que comprende TPU 8t para la capacitación de alto rendimiento y TPU 8i para la carga de trabajo de inferencia y refuerzo. Google declaró que TPU 8t puede soportar sistemas que contienen hasta 9.600 chips, mientras que TPU 8i está diseñado para la inferencia de baja latencia y el rendimiento mejorado por dólar.
- En junio de 2026, OpenAI y Broadcom presentaron el acelerador Jalapeño AI, un chip de inferencia centrado en LLM desarrollado como parte de una plataforma de computación multigeneracional. Las empresas declararon que el acelerador está destinado al despliegue a escala gigawatt con socios de centro de datos, con el despliegue inicial destinado a finales de 2026.
- En septiembre de 2026, TrendForce informó que el embalaje avanzado se está convirtiendo en un área de desarrollo cada vez más importante para chips de acelerador de IA. Se espera que el TSMC CoWoS-L siga siendo una solución de embalaje convencional a través de 2028, mientras que NVIDIA y AMD ya están adoptando la tecnología para aceleradores avanzados de IA. En el informe también se destacó el creciente desarrollo de Intel EMIB-T como una tecnología de embalaje alternativa.
- En agosto de 2026, AWS y NVIDIA anunciaron planes para desplegar otros 2 millones de GPU NVIDIA durante 2027-2028. El despliegue previsto incluye NVIDIA Blackwell Ultra, Rubin y Rubin Ultra GPUs en toda la infraestructura de AWS y está destinado a apoyar la IA, la computación científica, la automatización de empresas y la carga de trabajo de IA física.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











