



Global AI Accelerator Market Segmentation, By Accelerator Type (GPUs, Custom ASICs, FPGAs, Other Architectures), Workload (Inference, Training), Deployment (Cloud " Data Center, Edge " On-Device, On-Premises Enterprise), Memory Technology (HBM, GDDR, On-Chip SRAM-Centric " LPD
¿Cuál es la tasa de crecimiento y tamaño del mercado acelerador de AI
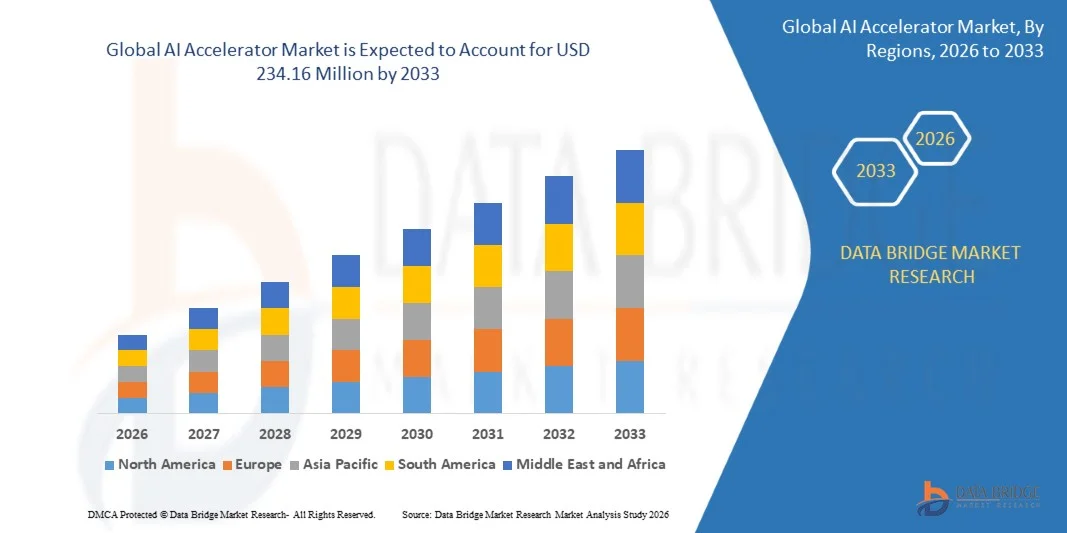
- Según el análisis de Data Bridge Market Research, el mercado de aceleradores AI se valoró enUSD 32,70 millones en 2025y se prevé que alcanceUSD 234,16 millones en 2033, creciendo en unCAGR of 27.90% from 2026 to 2033.
- El mercado se está expandiendo a un ritmo excepcional, impulsado por la rápida ampliación de la formación de IA generativa y la inferencia, los compromisos de computación multi-gigawatt de hiperescaladores y laboratorios fronterizos de IA, la llegada de nuevas generaciones de aceleradores de proveedores de chips mercantes y programas personalizados y el creciente despliegue de IA al borde.
- Los aceleradores de IA son procesadores especializados, incluyendo la unidad de procesamiento gráfico (GPUs), ASIC personalizados tales como unidades de procesamiento de tensores y neuronales, FPGAs, y arquitecturas de escala o de inferencia específica, diseñados para ejecutar las computaciones de matrices pesadas de aprendizaje automático mucho más eficiente que las CPU de uso general. Normalmente están emparejados con alta memoria ancho de banda, embalaje avanzado y interconexiones de alta velocidad, y se venden cada vez más como sistemas de rack en lugar de chips individuales. A medida que la inferencia crece para representar aproximadamente dos tercios de los gastos de computación de IA, la competencia está pasando de los resultados de la capacitación cruda hacia el costo por token, la capacidad de memoria, la eficiencia energética y la amplitud del ecosistema del software.
Tamaño del mercado
- Valor mundial del mercado (2025): 32,70 millones de dólares
- Valor de mercado esperado (2033): USD 234,16 millones
- CAGR prefabricado (2026-2033): 27,90%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia-Pacífico
¿Cuáles son los principales Takeaways of the AI Accelerator Market
- América del Norte dominaba el mercado global de aceleradores de IA con la mayor cuota de ingresos del 54,26% en 2025, apoyado por la concentración de diseñadores de aceleradores líderes, hiperescaladores y laboratorios de IA en la región, y por un ciclo continuo de despliegues gigantescos anunciados por empresas de cloud e IA estadounidenses.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 31,6% de 2026 a 2033, impulsada por el papel central de la región en la fabricación avanzada de semiconductores, el suministro de memoria y el embalaje, el aumento de la inversión de infraestructura nacional de IA y el creciente desarrollo de aceleradores caseros.
- El segmento de la GPU encabezó la categoría de acelerador con una participación del 68,42% en 2025, debido a su ecosistema de software maduro, una amplia cobertura de carga de trabajo y la rápida rampa de plataformas a gran escala.
- También se espera que el segmento de la inferencia sea testigo de la CAGR más rápida de 30,6% de 2026 a 2033, impulsada por chips de inferencia construidos a propósito, volúmenes de token crecientes y el enfoque de los compradores en costo por token.
- El segmento del centro de datos de la nube representó el 83,46% del mercado mediante el despliegue en 2025, lo que refleja la concentración de las compras de aceleradores en instalaciones de hiperescala y neocloud, creando capacidad de inteligencia artificial gigantesca.
- La alta memoria de ancho de banda (HBM) llevó a la categoría de tecnología de memoria con una cuota de 71,28% en 2025, ya que los aceleradores de capacitación y de inferencia líderes confían en HBM apilado para la capacidad de memoria y ancho de banda que los grandes modelos requieren, con capacidad de per-dispositivo aumentando fuertemente a través de nuevas generaciones.
- Se espera que el segmento de laboratorios " neoclouds " de AI sea testigo de la CAGR más rápida del 33,7% de 2026 a 2033, impulsada por desarrolladores de modelos fronterizos que contratan directamente con proveedores de chips para capacidad multi-gigawatt y por proveedores especializados de cloud GPU ampliando la capacidad de los clientes de AI.
Report Scope and AI Accelerator Market Segmentation
|
Atributos |
Acelerador de la Aceleración del Mercado Clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de aceleradores de AI
- Los proveedores aceleradores están dividiendo cada vez más sus líneas de productos por volumen de trabajo, diseñando fichas separadas para la capacitación y para la inferencia en lugar de una única parte para fines generales, ya que la economía de la inferencia, el ancho de banda de memoria y el costo por token se convierten en los principales criterios de compra.
- Esta especialización es más visible en los programas personalizados-silicon de los mayores proveedores de cloud, que pueden adaptar chips a sus propios modelos y servir pilas.
- Por ejemplo, en abril de 2026, en Google Cloud Next anunció su octava generación de unidades de procesamiento de tensores como dos chips construidos a propósito, la TPU 8t para entrenamiento y la TPU 8i para inferencia, con un superpod TPU 8t escalando a 9.600 chips, dos petabytes de memoria de alta ancho de banda compartido, y 121 exaflops de computación FP4.
- Al mismo tiempo, los laboratorios fronterizos de IA están firmando acuerdos de computación multi-gigawatt, multi-vendor que difunden la demanda en GPU y aceleradores personalizados en lugar de depender de un único proveedor.
- Por ejemplo, en julio de 2026, AMD anunció un acuerdo con Antrópico para hasta 2 gigavatios de las GPUs Instinct MI450 Series en los sistemas de rack Helios que comienzan en la primera mitad de 2027, mientras que en abril de 2026 Antrópico expandió su asociación con Google y Broadcom para asegurar hasta 5 gigavatios de capacidad TPU de próxima generación a partir de 2027.
- A medida que los chips y multivendor específicos para la carga de trabajo, los acuerdos de gigantesca escala se convierten en la norma, se espera que la diversificación más allá de una arquitectura única y el proveedor siga siendo la tendencia definitoria en el mercado de aceleradores de IA a través del período previsto.
¿Cuáles son los controladores clave del mercado de aceleradores de AI
- La ampliación de la IA generativa, los modelos de razonamiento y los agentes de IA está impulsando una demanda sin precedentes de computación, con nuevas generaciones de aceleradores que entran en producción para satisfacerla como clientes comprometen la capacidad años antes de la entrega.
- Por ejemplo, en enero de 2026, en CES, NVIDIA declaró que su plataforma Rubin había entrado en producción completa con disponibilidad en la nube prevista para la segunda mitad de 2026, y el 16 de septiembre de 2026 CoreWeave anunció que había creado un grupo multi-rack Vera Rubin NVL72 que conecta cientos de GPUs Rubin en su nube.
- La competencia entre los proveedores de aceleradores está ampliando la elección de los clientes y la capacidad adicional en el mercado, ya que los grandes compradores aseguran segundas fuentes para el cálculo AI.
- Por ejemplo, en octubre de 2025, AMD y OpenAI anunciaron un acuerdo de 6-gigawatt a través de múltiples generaciones de GPUs Instinct de AMD, con el primer gigawatt de la serie MI450 que comenzó en la segunda mitad de 2026, y el 14 de octubre de 2025, Oracle Cloud Infrastructure se nombró socio de lanzamiento para un MI450 GPU instinto de AMD inicial del calendario Q3 2026.
- Los socios de diseño personalizado-silicon también se están expandiendo rápidamente, con Broadcom anunciando el 9 de junio de 2026 su Plataforma AI XPV, con Apollo y Blackstone como inversores iniciales de ancla, diseñados para permitir más de 20 gigavatios de capacidad computarizada a través de 2028 utilizando XPUs personalizados y redes para laboratorios fronterizos de IA.
- Con la demanda generativa de IA en aumento, varias generaciones de aceleradores en 2026, y grandes compradores diversificando proveedores, se espera que la demanda de aceleradores de IA permanezca excepcionalmente fuerte durante todo el período previsto.
¿Qué factores están desafiando el crecimiento del mercado de Aceleración de la AI
- El suministro de aceleradores de IA sigue estando limitado por la limitada capacidad avanzada de fabricación de semiconductores, la disponibilidad avanzada de envases y la producción de memoria de alta ancho de banda (HBM). Estos cuellos de botella interdependientes pueden retrasar las entregas de chips y limitar el ritmo de expansión del centro de datos.
- For instance, in April 2026, TrendForce reported that surging AI demand had tightened 3 nm and 2 nm wafer capacity along 2.5D and 3D advanced packaging, highlighting persistent constraints across the semiconductor supply chain.
- El bloqueo del ecosistema de software crea desafíos adicionales porque los aceleradores a menudo requieren compiladores, bibliotecas y herramientas de optimización específicas para proveedores. El movimiento de cargas de trabajo entre plataformas puede requerir modificaciones de código, ajuste de rendimiento y recursos de ingeniería adicionales.
- Los elevados costos de adquisición, el consumo sustancial de energía, las necesidades de refrigeración y los gastos de infraestructura de apoyo pueden restringir aún más la adopción del acelerador de la IA, en particular entre las organizaciones más pequeñas. Los efectos combinados de las limitaciones de la oferta, la inversión en infraestructura y la complejidad de la migración de software pueden retrasar los despliegues y limitar la flexibilidad de los proveedores, moderando la expansión del mercado a pesar de la fuerte demanda de computadoras de inteligencia artificial.
¿Cómo se segmentó el Mercado Acelerador de AI
El mercado de aceleradores de IA se segmenta sobre la base del tipo de acelerador, el volumen de trabajo, el despliegue, la tecnología de memoria, el nodo de proceso, la aplicación y el usuario final.
- By Accelerator Type
Sobre la base del tipo de acelerador, el mercado global de aceleradores de IA se segmenta en GPUs, ASICs personalizados (TPUs, NPUs, XPUs), FPGAs y otras arquitecturas (escala de referencia, LPU, neuromorfo). El segmento de GPU dominaba el mercado con una participación del 68,42% en 2025, debido al ecosistema de software altamente maduro de las GPU, las capacidades de procesamiento paralelo y la versatilidad en diversas cargas de trabajo de IA, incluyendo la formación de modelos, el ajuste y la inferencia. Su compatibilidad con los marcos de desarrollo establecidos y el amplio apoyo de los desarrolladores refuerza aún más la adopción en todas las empresas, proveedores de servicios en la nube e instituciones de investigación. Además, el rápido despliegue de plataformas de IA a gran escala por parte de proveedores líderes está respaldando la demanda de infraestructura integrada de computación capaz de manejar cargas de trabajo de IA cada vez más complejas.
Se proyecta que el segmento ASIC personalizado registrará el crecimiento más rápido en una CAGR de 33,6% de 2026 a 2033, impulsado por hiperescaladores y laboratorios de IA principales que invierten en arquitecturas de silicio patentadas para mejorar la eficiencia computacional, reducir los costos de inferencia y fortalecer el control de la cadena de suministro. Los aceleradores dedicados, incluidas las generaciones sucesivas de unidades de procesamiento de tensores (TPU) y programas como AWS Trainium, Microsoft Maia y Meta MTIA, ilustran este cambio hacia hardware específico para aplicaciones. Mediante una colaboración más estrecha con los socios de diseño y fabricación semiconductores, las empresas están optimizando los chips para sus cargas específicas de IA, mejorando el rendimiento por vatio y reduciendo la dependencia de los aceleradores de uso general.
- Por carga de trabajo
Sobre la base del volumen de trabajo, el mercado mundial de aceleradores de IA se centra en la inferencia y la capacitación. El segmento de la inferencia dominaba el mercado con una proporción del 59,74% en 2025, lo que refleja el hecho de que la inferencia representa ahora aproximadamente dos tercios de los gastos informáticos de IA como modelos desplegados, agentes de IA y la carga de trabajo de razonamiento generan demanda continua y a gran escala de servicios.
También se espera que el segmento de la inferencia sea testigo de la CAGR más rápida del 30,6% de 2026 a 2033, impulsada por el creciente despliegue de aplicaciones generativas de IA, modelos de idiomas grandes y servicios de IA en tiempo real. Los volúmenes crecientes de token aumentan la demanda de capacidades de inferencia eficientes y de baja latencia en centros de datos en la nube, sistemas empresariales y dispositivos de borde.
- Despliegue
Sobre la base del despliegue, el mercado global de aceleradores de IA se segmenta en el centro de datos de la nube, en el borde y en la empresa local. El segmento del centro de datos de la nube dominaba el mercado con una proporción del 83,46% en 2025, refleja la concentración de inversiones de infraestructura de IA entre proveedores de nubes hiperescalas y operadores de neocloud ampliando la capacidad de cálculo para apoyar la IA generativa, modelos de lenguaje grandes y cargas de trabajo de cálculo de alto rendimiento. El despliegue de la infraestructura de gigantesca AI está impulsando una demanda sustancial de GPU, ASIC personalizados y otros procesadores especializados. Además, la disponibilidad de recursos informáticos escalables, la gestión centralizada de la infraestructura y los servicios de IA basados en la nube siguen fortaleciendo la adopción de aceleradores en todas las empresas e instituciones de investigación.
Se espera que el segmento de vanguardia en dispositivos sea testigo de la CAGR más rápida del 34,2% entre 2026 y 2033, impulsada por la creciente integración de aceleradores de baja potencia en vehículos autónomos, robótica, maquinaria industrial, smartphones y otros electrónicos de consumo. Estas aplicaciones requieren procesamiento de datos en tiempo real, baja latencia, mayor privacidad y menor dependencia de la conectividad de la nube. Los aceleradores de borde permiten que las cargas de trabajo de IA funcionen directamente en dispositivos locales, minimizando los costos de transmisión de datos y mejorando la capacidad de respuesta. Además, los avances en las arquitecturas de chips eficientes en la energía, los procesadores integrados de IA y las tecnologías de computación de bordes están ampliando las oportunidades de despliegue a través de dispositivos de fabricación, automoción, salud y consumidores inteligentes, apoyando un crecimiento fuerte durante todo el período previsto.
- Mediante la tecnología de memoria
Sobre la base de la tecnología de la memoria, el mercado mundial de aceleradores de IA se segmenta en diseños de alta ancho de banda (HBM), GDDR y en chip centrados en SRAM y LPDDR. El segmento de HBM dominó el mercado con una proporción de 71,28% en 2025, crecientes requisitos de computación y memoria de modelos de idiomas grandes, aplicaciones generativas de IA y cargas de trabajo de computación de alto rendimiento. Los aceleradores de IA líderes dependen cada vez más de la tecnología HBM apilada para ofrecer el ancho de banda de alta memoria y la capacidad necesaria para una formación eficiente de modelos e inferencia. Además, el aumento de la capacidad de memoria por dispositivo en las generaciones de aceleradores sucesivos está apoyando la demanda de soluciones avanzadas de HBM. La expansión de centros de datos hiperescala y el despliegue de modelos de IA cada vez más complejos refuerzan aún más el liderazgo del segmento.
Se espera que el segmento de diseños centrados en el SRAM en chips " LPDDR sea testigo de la CAGR más rápida del 36,4% de 2026 a 2033, impulsada por el desarrollo de arquitecturas optimizadas para la inferencia diseñadas para mejorar la eficiencia del procesamiento y reducir la dependencia de HBM. Al aprovechar la memoria estática de acceso aleatorio (SRAM) y la memoria de doble tasa de datos de baja potencia (LPDDR), estas arquitecturas pueden reducir el movimiento de datos, reducir el consumo de energía y mejorar la eficiencia de los costos para determinadas cargas de trabajo de IA. A medida que aumentan los volúmenes de inferencia y los requisitos de generación de token, los proveedores de cloud y los desarrolladores de AI están priorizando costos más bajos por token y una utilización más eficiente del hardware. Se espera que estos factores aceleren la adopción de arquitecturas de memoria alternativas, en particular en sistemas especializados de inferencia y aplicaciones de vanguardia.
- Por Nodo de Proceso
Sobre la base del nodo de proceso, el mercado mundial de aceleración de IA se segmenta en 7nm & supra, 5nm-4nm y 3nm & abajo. El segmento 5nm-4nm dominó el mercado con una proporción de 51.64% en 2025, adopción generalizada de arquitecturas de aceleradores establecidas, incluyendo las plataformas de clase Blackwell y de generación anterior de NVIDIA fabricadas con tecnologías de proceso de 4nm. Estos nodos ofrecen un equilibrio favorable de rendimiento de cálculo, eficiencia energética, madurez de fabricación y escalabilidad de producción, lo que los hace adecuados para el entrenamiento de IA a gran escala y cargas de trabajo de inferencia.
Se espera que el segmento 3nm & debajo sea testigo de la CAGR más rápida del 41,8% de 2026 a 2033, impulsada por la transición hacia procesos de fabricación semiconductores más avanzados, que permiten una mayor densidad de transistores, un mejor rendimiento por gota y una mayor capacidad computacional. La adopción anticipada de la tecnología N3P de TSMC para la generación Rubin de NVIDIA y tecnologías avanzadas de procesos para la plataforma MI450 de AMD pone de relieve el cambio de la industria hacia las arquitecturas de chips de próxima generación. Se espera que el aumento de la demanda de infraestructura de IA eficiente en la energía, el aumento de los requisitos computacionales de los modelos de idiomas grandes y la ampliación de los centros de datos hiperescala aceleren esta transición.
- By Application
Sobre la base de la aplicación, el mercado mundial de aceleradores de IA se segmenta en modelos generativos de IA " , sistemas de recomendación " , análisis de video de la visión informática " , IA conversacional " , robótica de sistemas autónomos y computación científica " HPC. El segmento de los modelos generativos de IA " dominaba el mercado con una proporción de 46,72% en 2025, refleja los sustanciales recursos informáticos necesarios para formar, ajustar y desplegar modelos de lenguaje avanzado y aplicaciones de IA generativas. La creciente adopción de la generación de contenidos impulsada por AI, auxiliares de codificación, copilotos empresariales y sistemas multimodales impulsa la demanda de aceleradores de alto rendimiento. Además, el creciente despliegue de modelos fronterizos de IA en plataformas cloud y entornos empresariales está apoyando las inversiones en infraestructuras de gran densidad de aceleradores para mejorar la velocidad de procesamiento, escalabilidad y eficiencia de la inferencia.
Se espera que el segmento robótico de los sistemas autónomos sea testigo de la CAGR más rápida del 32,9% entre 2026 y 2033, impulsada por la adopción de la IA física en vehículos autónomos, robótica industrial, fabricación inteligente y logística automatizada. Estas aplicaciones requieren aceleradores especializados capaces de procesar datos de sensores, reconocer objetos y tomar decisiones en tiempo real con una latencia mínima. La inferencia a bordo permite que los sistemas funcionen de forma fiable sin conectividad continua en la nube, mejorando la capacidad de respuesta y reduciendo los requisitos de transmisión de datos. Se espera que los avances en los procesadores eficientes en la energía, la computación de bordes, la visión de la máquina y los sistemas de control habilitados para la inteligencia artificial aceleren la adopción, posicionando los sistemas autónomos y la robótica como una importante oportunidad de crecimiento durante todo el período previsto.
- Por Usuario final
Sobre la base del usuario final, el mercado global de aceleradores de IA se segmenta en proveedores de servicios en la nube de hiperescaladores, laboratorios de IA, empresas e instituciones de investigación gubernamentales. El segmento de proveedores de servicios en la nube de hiperescaladores dominaba el mercado con una proporción de 61,38% en 2025, lo que reflejaba sus importantes gastos de capital en centros de datos AI, infraestructura de computación de alto rendimiento y despliegues de GPU a gran escala. Los principales proveedores de cloud están invirtiendo fuertemente en aceleradores avanzados para apoyar la IA generativa, los modelos de lenguaje grande y los servicios de IA empresarial. Su doble papel como compradores de aceleradores mercantes y desarrolladores de silicio personalizado refuerza aún más la demanda del mercado. Además, la expansión de las ofertas de IA basadas en la nube y la creciente necesidad de capacidad de cálculo escalable están apoyando las inversiones continuas en tecnologías de aceleración.
Se espera que el segmento de laboratorios " neoclouds " de AI sea testigo de la CAGR más rápida del 33,7% de 2026 a 2033, impulsada por desarrolladores fronterizos que aseguran una capacidad de computación a gran escala mediante acuerdos directos con proveedores de chips y socios de infraestructura. Al mismo tiempo, los proveedores especializados de nube de GPU, comúnmente conocidos como neoclouds, están ampliando su infraestructura para satisfacer la creciente demanda de las startups de AI, las organizaciones de investigación y las empresas que requieren recursos informáticos de alto rendimiento. Su atención se centra en las cargas de trabajo intensivas de aceleración, la creación de capacidad flexible y la optimización de la infraestructura de IA está fortaleciendo su posición en el mercado. Además, se espera que el aumento de la demanda de modelos de capacitación, inferencia y entornos informáticos dedicados a la IA acelere la inversión en este segmento.
¿Qué región posee la mayor parte del mercado de aceleradores de AI
- América del Norte dominaba el mercado de aceleradores de IA y representaba la mayor parte de ingresos del 54,26% en 2025, respaldada por la concentración de los principales diseñadores de aceleradores del mundo, proveedores de nubes de hiperescala y laboratorios fronterizos de IA en los Estados Unidos, y por un ciclo continuo de anuncios de despliegue a gran escala.
- La región también se beneficia de fondos de inversión profunda y de mercado público para empresas de aceleradores especializados, estrecha colaboración entre diseñadores de chips y desarrolladores de modelos AI, y una gran base de capacidad en la nube que es el primero en desplegar nuevas plataformas. Se espera que los lanzamientos continuos de sistemas a gran escala y programas personalizados de satélites refuercen el liderazgo de América del Norte durante el período previsto.
U.S. AI Accelerator Market Insight
El mercado de aceleradores de IA de los Estados Unidos tiene la posición líder en América del Norte, sustentada por la sede de NVIDIA, AMD, Broadcom, Intel y los hiperescaladores más grandes, y por la concentración de laboratorios fronterizos de IA que se contraen directamente por capacidad multi-gigawatt. Las nuevas plataformas suelen ser desplegadas primero por proveedores de cloud de los Estados Unidos, como el grupo multirack Vera Rubin NVL72 criado por CoreWeave el 16 de septiembre de 2026 y el supercluster AMD MI450 de 50.000 GPU previsto para Oracle Cloud Infrastructure desde Q3 2026. La reciente lista pública de Cerebras en mayo de 2026 ha profundizado aún más la piscina de empresas de aceleradores especializados en el país.
Canada AI Accelerator Market Insight
El mercado de aceleradores de IA de Canadá se está expandiendo rápidamente, impulsado por la creciente demanda de computadoras de alto rendimiento, IA generativa y aplicaciones de aprendizaje automático. Las inversiones en centros de datos, infraestructura en la nube y investigación de IA están aumentando la adopción de GPU, procesadores especializados y hardware avanzado de informática. Las iniciativas gubernamentales, la investigación académica sólida y la innovación tecnológica apoyan el desarrollo del mercado. Sin embargo, los elevados costos de hardware, el consumo de energía, las limitaciones de la cadena de suministro y la competencia mundial siguen siendo retos importantes, creando oportunidades para los fabricantes de semiconductores, los proveedores de cloud y los desarrolladores de infraestructura de IA.
Asia-Pacific AI Accelerator Market Insight
Se espera que el mercado de aceleradores de la IA de Asia y el Pacífico sea testigo del crecimiento más rápido a nivel mundial, impulsado por el papel central de la región en la fabricación de semiconductores, la alta producción de memoria de ancho de banda en Corea del Sur, el aumento de la inversión de infraestructura nacional de IA y el creciente desarrollo de aceleradores caseros. Los fabricantes de memoria de Corea del Sur suministran el HBM en el que dependen los aceleradores líderes, mientras que las start-ups regionales y los campeones nacionales están construyendo chips centrados en la inferencia para aplicaciones de centro de datos y bordes.
China AI Accelerator Market Insight
El mercado de aceleradores de China AI se está expandiendo rápidamente, conformado por una fuerte demanda interna de computación de IA y un énfasis en la autosuficiencia en semiconductores avanzados. Los proveedores nacionales como Huawei y Cambricon están desarrollando aceleradores de centros de datos para la capacitación y la inferencia, mientras que el acceso a los aceleradores extranjeros más avanzados y los procesos de fabricación sigue siendo limitado, reforzando la inversión en el diseño de chips locales, el embalaje y los ecosistemas de software.
Japan AI Accelerator Market Insight
El mercado de aceleradores de IA de Japón está creciendo constantemente, impulsado por el aumento de las inversiones en IA generativa, robótica, sistemas autónomos y computadoras de alto rendimiento. La demanda de GPU, circuitos integrados específicos para aplicaciones y procesadores de IA especializados está aumentando a través de aplicaciones de fabricación, salud, automoción y centros de datos. Las iniciativas gubernamentales que apoyan la transformación digital y la producción nacional de semiconductores refuerzan aún más el desarrollo del mercado. Sin embargo, los elevados costos de desarrollo, las necesidades energéticas y las dependencias mundiales de la cadena de suministro siguen siendo desafíos, creando oportunidades para fabricantes de semiconductores, proveedores de nubes e innovadores de infraestructura de IA.
¿Cuáles son las mejores empresas del mercado de aceleradores de AI
La industria del acelerador de IA está dirigida principalmente por empresas bien establecidas, incluyendo:
- NVIDIA Corporation(U.S.)
- Advanced Micro Devices, Inc.(U.S.)
- Intel Corporation(U.S.)
- Broadcom Inc.(U.S.)
- Marvell Technology, Inc.(U.S.)
- Alphabet Inc. (Google) (U.S.)
- Amazon Web Services, Inc. (U.S.)
- Microsoft Corporation (Estados Unidos)
- Meta Platforms, Inc. (U.S.)
- Qualcomm Incorporated (U.S.)
- Cerebras Systems, Inc. (U.S.)
- Groq, Inc. (U.S.)
- SambaNova Systems, Inc. (U.S.)
- Graphcore Limited (U.K.)
- Tenstorrent Inc. (Canadá)
- Etched.ai, Inc. (U.S.)
- d-Matrix Corporation (Estados Unidos)
- Huawei Technologies Co., Ltd. (China)
- Cambricon Technologies Corporation Limited (China)
- Samsung Electronics Co., Ltd. (South Korea)
- SK hynix Inc. (Corea del Sur)
- Micron Technology, Inc. (U.S.)
- Taiwan Semiconductor Manufacturing Company Limited (Taiwan)
- Alchip Technologies, Limited (Taiwan)
- MediaTek Inc. (Taiwan)
- Rebellions Inc. (Corea del Sur)
- (Japón)
- CoreWeave, Inc. (U.S.)
¿Cuáles son los últimos desarrollos en el mercado de aceleradores de AI
- En septiembre de 2026, CoreWeave anunció que había creado un clúster NVIDIA Vera Rubin NVL72 que conecta cientos de GPUs Rubin en su nube, uno de los primeros despliegues públicos de la generación Rubin de NVIDIA tras la entrada de la plataforma en producción completa anunciada en CES en enero de 2026.
- En septiembre de 2026, Broadcom reportó ingresos por semiconductores AI de USD 16.7 mil millones para el tercer trimestre del fiscal 2026, hasta 221% año sobre año, reflejando el rápido crecimiento en el acelerador personalizado y las ventas de redes AI a hiperescaladores y laboratorios fronterizos de IA.
- En julio de 2026, AMD anunció una alianza estratégica con Anthropic para desplegar hasta 2 gigawatts de AMD Instinct MI450 Series GPUs, en forma de soluciones a escala de rack Helios con GPUs MI455X, CPUs EPYC “Venice”, redes Pensando y software ROCm, comenzando en la primera mitad de 2027.
- En mayo de 2026, Cerebras Systems completó su oferta pública inicial, convirtiéndose en uno de los mayores listados de tecnología de EE.UU. en los últimos años y dando al acelerador a escala de wafer acceso especializado al capital público para ampliar su capacidad de centro de datos.
- En abril de 2026, en Google Cloud Next, Google anunció sus TPU de octava generación como dos chips construidos a propósito, la TPU 8t para entrenamiento y la TPU 8i para inferencia, con un superpod TPU 8t escalando a 9.600 chips, dos petabytes de HBM compartido, y 121 exaflops de computación FP4.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











