


Mercado mundial de medicamentos para la ambliopía, por tipo (ambliopía estrábica, ambliopía refractiva, ambliopía por privación, otras), medicamentos (atropina, otros), usuario final (laboratorios hospitalarios/clínicos, consultorios médicos, laboratorios de referencia y otros usuarios finales), canal de distribución (licitación directa, ventas minoristas y otros) – Tendencias de la industria y pronóstico hasta 2029.
¿Cuál es la tasa de tamaño y crecimiento del mercado de drogas de Amblyopia
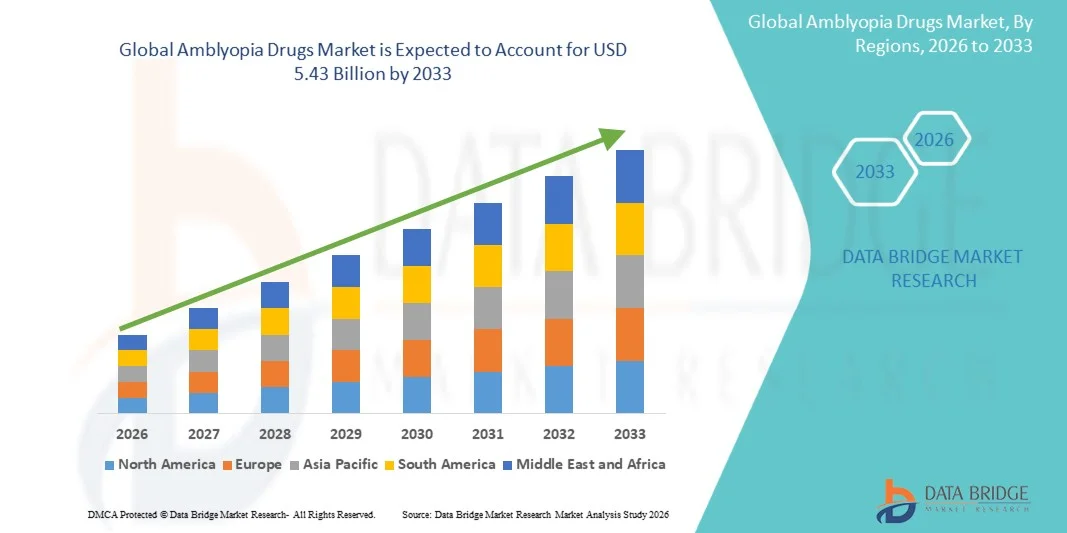
- Según Data Bridge Market Research Analysis, el tamaño del mercado mundial de las amblyopias se valoró enUSD 4.13 billion in 2025y se espera que alcanceUSD 5.43 billion en 2033, en unaCAGR of 3.50%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente prevalencia de amblyopia (ojo perezoso) en poblaciones pediátricas, junto con el aumento de la conciencia sobre el diagnóstico precoz y las intervenciones farmacológicas, lo que da lugar a una mejor adopción de tratamiento en entornos de atención oftalmológica.
- Además, la creciente demanda de terapias antidrogas no invasivas y adjuntas para complementar tratamientos tradicionales como el parche y la terapia de visión está estableciendo medicamentos de ambliopía como un componente importante del cuidado de la visión pediátrica. Estos factores convergentes están acelerando la captación de soluciones farmacológicas de amblyopia, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
Valor mundial del mercado (2025):USD 4.13 billion
Valor de mercado esperado (2033):USD 5.43 billion
CAGR prefabricado (2026–2033):3.50%
¿Cuáles son los principales Takeaways of Amblyopia Drugs Market
- Los fármacos de ambliopía, principalmente consistentes en terapias farmacológicas como gotas de ojos atropinas y agentes neuro-visuales y dopaminérgicos emergentes, se están integrando cada vez más en la práctica de oftalmología pediátrica como complementos importantes a tratamientos convencionales como el parche y la terapia de visión debido a su capacidad para mejorar la adherencia al tratamiento y apoyar el desarrollo de corteza visual en niños con ojo perezoso
- La creciente demanda de medicamentos de ambliopía se alimenta principalmente por la creciente incidencia mundial de trastornos de la visión pediátrica, el aumento de la conciencia de los primeros programas de detección e intervención de los ojos, y un creciente cambio clínico hacia enfoques de tratamiento no invasivos y farmacológicos que mejoran los resultados de recuperación visual
- América del Norte dominaba el mercado de drogas de ambliopía con la mayor cuota de ingresos del 39,4% en 2025, con el apoyo de infraestructura avanzada de atención oftalmológica, adopción fuerte de programas de detección de visión pediátrica y captación temprana de nuevas terapias farmacológicas, con el crecimiento significativo impulsado por la investigación clínica activa y el uso generalizado de tratamientos basados en atropina
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en el mercado de medicamentos de ambliopía durante el período previsto debido a una gran base de población pediátrica, mejorando el acceso a los servicios de atención de los ojos, aumentando el gasto sanitario y aumentando la conciencia sobre el diagnóstico precoz y el tratamiento del deterioro de la visión en países como China y la India
- El segmento de Atropina dominó el mercado de medicamentos de ambliopía con una cuota de mercado de 44.1% en 2025, impulsado por su eficacia clínica comprobada, facilidad de administración y preferencia creciente entre los médicos como alternativa o adjunta a la terapia de parche para mejorar el cumplimiento del tratamiento en pacientes pediátricos
Report Scope and Amblyopia Drugs Market Segmentation
|
Atributos |
Amblyopia Drogas Insights Mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
· Desarrollo de terapéuticas digitales y plataformas de formación de visión fijadas · Ampliación de modelos de terapia casera basados en recetas |
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado de drogas de Amblyopia
“Shift Toward Digital-Pharmacological Combination Therapies”
- Una tendencia significativa y aceleradora en el mercado mundial de medicamentos de ambliopía es la integración de tratamientos farmacológicos como la atropina con plataformas de terapia de visión digital y herramientas de entrenamiento neuro-visual pediátrica para mejorar la adherencia al tratamiento y los resultados de recuperación visual en niños
- Por ejemplo, los nuevos regímenes de tratamiento basados en atropina están cada vez más emparejados con programas de formación de visión basados en aplicaciones que guían a los niños mediante ejercicios oculares estructurados mientras supervisan el progreso en tiempo real bajo supervisión clínica
- La integración de la terapia antiadjunta en amblyopia permite una mejor modulación de la adaptación de la corteza visual, con una atropina de baja dosis que muestra mayor eficacia cuando se combina con protocolos de estimulación de visión estructurados en pacientes pediátricos
- El creciente uso de plataformas de teleophthalmology está facilitando la vigilancia centralizada de la respuesta a las drogas de ambliopía, permitiendo a los clínicos ajustar remotamente los planes de dosis y terapia basados en el cumplimiento del paciente y las tendencias de mejora visual
- Aumentar el enfoque de investigación en los fármacos que apuntan a la neuroplicidad está impulsando la innovación en las terapias de ambliopía de próxima generación destinadas a mejorar la recuperación de la visión binocular más allá de las ventanas convencionales de tratamiento
- La adopción creciente de algoritmos de tratamiento personalizados basados en la edad, gravedad y patrones de respuesta del paciente está permitiendo regímenes de fármacos de ambliopía más adaptados para mejorar los resultados clínicos
Amblyopia Dinámicas del mercado de drogas
Conductor
“Rising Early Screening and Expanding Pediatric Eye Care Programs”
- El creciente énfasis mundial en los programas de detección de la visión de la primera infancia y la ampliación de la infraestructura de oftalmología pediátrica es un motor clave que acelera la demanda de medicamentos de amblyopia en los mercados de salud desarrollados y emergentes
- Por ejemplo, las iniciativas nacionales de detección de la visión basadas en la escuela están determinando cada vez más la amblyopia en etapas anteriores, lo que da lugar a tasas de prescripción más elevadas de terapias farmacológicas como las caídas de los ojos de la atropina junto con métodos tradicionales de parche
- Aumentar el reconocimiento clínico de la importancia de la intervención temprana en la prevención del deterioro visual a largo plazo es alentar a los médicos a adoptar terapias adjuntas basadas en medicamentos para mejorar las tasas de éxito del tratamiento en pacientes jóvenes
- Además, el aumento de las inversiones sanitarias en los servicios de atención pediátrica de los ojos y el mejor acceso a especialistas oftálmicos están apoyando la adopción más amplia de terapias farmacológicas en entornos ambulatorios y clínicos
- La creciente preferencia por las opciones de tratamiento no invasivas y adaptadas al cumplimiento entre los padres y los médicos está impulsando aún más la integración de los enfoques basados en drogas en los protocolos estándar de gestión de la ambliopía
- La ampliación de la cobertura de seguros y el apoyo al reembolso de los tratamientos de visión pediátrica en varios países está mejorando aún más la asequibilidad y el acceso a terapias de drogas de ambliopía
Restraint/Challenge
“Protección de Eficacia a largo plazo y cuestiones de cumplimiento del tratamiento”
- Las preocupaciones relativas a pruebas clínicas limitadas a largo plazo sobre la eficacia sostenida de los fármacos de ambliopía, en particular en casos graves, plantean un reto significativo para la adopción más amplia entre los oftalmólogos y los proveedores de atención médica
- Por ejemplo, la variabilidad en la respuesta del paciente a la terapia atropina y la incertidumbre acerca de la estabilidad visual a largo plazo después de la interrupción del tratamiento de drogas han llevado a prácticas prescribientes cautelosas en algunos contextos clínicos
- Problemas de cumplimiento del tratamiento, especialmente entre los pacientes pediátricos jóvenes, siguen siendo un reto clave, ya que el uso prolongado de gotas o terapias combinadas puede conducir a la adherencia inconsistente y a la reducción de los resultados terapéuticos
- Además, los efectos secundarios leves, como la sensibilidad de la luz y la visión cercana borrosa asociada con el uso de la atropina, pueden desalentar la adherencia continua del tratamiento entre los niños y los cuidadores
- La falta de protocolos de tratamiento global estandarizados para la terapia de amblyopia crea variabilidad en la prescripción de prácticas y limita la adopción clínica consistente en todas las regiones
- La alta dependencia de la supervisión del cuidador para la administración adecuada de drogas aumenta aún más el riesgo de que se pierdan dosis y la eficacia del tratamiento suboptimal
¿Cómo se aumenta el mercado de drogas de Amblyopia
El mercado se segmenta por tipo, medicamentos, usuario final y canal de distribución.
- Por tipo
Sobre la base del tipo, el mercado de medicamentos de ambliopía se segmenta en amblyopia estrabásica, ambliopía refractiva, ambliopía de privación y otros. El segmento de ambliopía refractiva dominaba el mercado con la mayor cuota de ingresos del 41,6% en 2025, impulsada por su alta prevalencia mundial, especialmente en niños con errores refractivos no corregidos como la hiperopía y la anisometropia. Este segmento se beneficia de la detección temprana a través de programas de detección escolar, donde las terapias farmacológicas como la atropina se utilizan cada vez más como tratamiento adjunto. La preferencia clínica por combinar la corrección refractiva con la terapia farmacológica para mejorar los resultados de la agudeza visual refuerza aún más su dominio. Además, una mayor conciencia entre los padres sobre la atención ocular correctiva está apoyando la demanda sostenida de tratamiento en esta categoría. La ampliación de los servicios de oftalmología pediátrica en las regiones urbanas y semiurbanas refuerza aún más su posición líder en el mercado.
Se espera que el segmento de ambliopía estrabística sea testigo de la tasa de crecimiento más rápida del 19,8% entre 2026 y 2033, impulsada por el aumento de la incidencia de desalineamiento ocular en las poblaciones pediátricas y el aumento del diagnóstico precoz a través de tecnologías avanzadas de detección ocular. Este segmento está ganando tracción ya que los clínicos adoptan cada vez más terapias farmacológicas junto con cirugía correctiva y terapia de visión para mejorar la recuperación de la visión binocular. La creciente conciencia de las complicaciones a largo plazo del estrabismo no tratado es alentadora la intervención terapéutica temprana. Además, los avances en medicamentos neurovisuales destinados a mejorar la adaptación cortical están ampliando las posibilidades de tratamiento. El aumento de la disponibilidad de atención oftalmológica pediátrica especializada en las economías emergentes también contribuye al rápido crecimiento de este segmento.
- Por drogas
Sobre la base de las drogas, el mercado de drogas de ambliopía se segmenta en atropina y otros. El segmento atropina dominó el mercado con la mayor cuota de ingresos del 44.1% en 2025, impulsado por su eficacia clínica establecida como terapia de penalización para mejorar la visión en el ojo más fuerte y estimular el ojo más débil. Es ampliamente prescrito como alternativa o adjunto al parche debido a su facilidad de uso y mayor cumplimiento del paciente, especialmente entre los niños. Los oftalmólogos prefieren la terapia atropina de dosis baja debido a sus efectos reversibles y el respaldo clínico fuerte de múltiples estudios pediátricos. La creciente disponibilidad de formulaciones atropinas estandarizadas está fortaleciendo aún más su dominio. Además, su integración en protocolos de tratamiento combinados con terapia de visión está ampliando su aceptación clínica en todos los sistemas sanitarios.
Se espera que los otros segmentos sean testigos de la tasa de crecimiento más rápida del 21,3% entre 2026 y 2033, impulsada por la investigación creciente en agentes farmacológicos novedosos dirigidos a la neuroplicidad y estimulación visual de la corteza. Las nuevas clases de drogas centradas en la modulación dopaminérgica y el mejoramiento de la visión binocular están ganando atención en ensayos clínicos. Aumentar la inversión en el desarrollo de fármacos oftalmológicos pediátricos está acelerando la innovación más allá de la terapia tradicional atropina. Además, la creciente demanda de enfoques de tratamiento personalizados y combinados está ampliando la adopción de medicamentos terapéuticos adjuntos. Se espera que la ampliación de los productos de oleoductos de las empresas de biotecnología centrados en terapias de restauración de la visión contribuya significativamente al crecimiento del segmento.
- Por Usuario final
Sobre la base del usuario final, el mercado de medicamentos de ambliopía se segmenta en laboratorios hospitalarios, consultorios médicos, laboratorios de referencia y otros usuarios finales. El segmento de las oficinas médicas dominaba el mercado con la mayor cuota de ingresos del 46,8% en 2025, impulsada por el alto volumen de consultas pediátricas ambulatorias y servicios de detección de visión rutinaria realizados en clínicas de oftalmología. Estos ajustes son el punto primario del diagnóstico y la prescripción inicial de fármacos de ambliopía como gotas de ojos de atropina. Los médicos prefieren la gestión del tratamiento basada en oficinas debido a la facilidad de seguimiento y monitoreo de la mejora visual. El aumento de la accesibilidad de los profesionales especializados en atención a los ojos en las zonas urbanas refuerza aún más el dominio de este segmento. Además, la creciente preferencia por entornos de tratamiento no hospitalarios y rentables apoya la continua demanda en las oficinas médicas.
Se espera que el segmento de laboratorios hospitalarios y clínicos sea testigo de la tasa de crecimiento más rápida del 18,9% de 2026 a 2033, impulsada por el aumento de los programas de detección de ojos pediátricos hospitalarios y las capacidades avanzadas de diagnóstico. Los hospitales están adoptando cada vez más vías integradas de tratamiento de ambliopía que combinan terapia farmacológica con imágenes y pruebas de función visual. El aumento de los casos de ambliopía compleja o diagnosticada tardía que requieren atención multidisciplinaria está impulsando aún más la adopción del tratamiento hospitalario. La expansión de los departamentos de oftalmología pediátrica en los hospitales de atención terciaria también contribuye al crecimiento. Además, las iniciativas gubernamentales para mejorar la infraestructura de salud de los ojos de los niños están fortaleciendo la utilización del tratamiento hospitalario en todo el mundo.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado de medicamentos de ambliopía se segmenta en licitación directa, ventas al por menor y otros. El segmento de ventas minoristas dominaba el mercado con la mayor cuota de ingresos del 57,2% en 2025, impulsado por la amplia disponibilidad de gotas de los ojos recetados en las farmacias y facilidad de acceso para los padres que administran el tratamiento pediátrico a largo plazo. Las farmacias minoristas sirven como un punto de distribución conveniente para las compras recurrentes de drogas, especialmente para terapias basadas en atropina. Las sólidas redes de farmacia en las regiones urbanas y semiurbanas garantizan la disponibilidad continua de drogas. El aumento de la conciencia entre los cuidadores respecto de los regímenes de tratamiento de ambliopía prescritos está fortaleciendo aún más este segmento. Además, la creciente preferencia médica por las recetas ambulatorias contribuye al dominio sostenido del canal minorista.
Se espera que el segmento de licitación directa sea testigo de la tasa de crecimiento más rápida del 2026 al 2033, impulsada por el aumento de la adquisición de medicamentos de ambliopía a través de programas gubernamentales de salud y la compra institucional por hospitales. Las iniciativas de salud pública centradas en la detección y el tratamiento de la visión pediátrica están impulsando la adquisición de drogas a granel mediante licitaciones. El aumento de las inversiones en los programas nacionales de salud ocular, en particular en las economías emergentes, está apoyando aún más este crecimiento. Los hospitales y las clínicas dependen cada vez más de los sistemas centralizados de adquisición para asegurar el suministro constante de drogas. Además, la adquisición eficaz en función de los costos mediante licitaciones directas fomenta una adopción más amplia en los sistemas públicos de salud.
¿Qué región tiene la mayor parte del mercado de drogas de Amblyopia
- América del Norte dominaba el mercado de drogas de ambliopía con la mayor cuota de ingresos del 39,4% en 2025, apoyado por infraestructura avanzada de atención oftalmológica, adopción fuerte de programas de detección de visión pediátrica y captación temprana de nuevas terapias farmacológicas
- Los consumidores y proveedores de atención médica de la región priorizan el diagnóstico temprano y la gestión eficaz de la ambliopía, apoyado por el uso generalizado de terapias farmacológicas como gotas de ojos atropina junto con métodos de corrección de visión y parcheado
- Esta adopción generalizada cuenta con un alto gasto sanitario, una fuerte cobertura de seguro para la atención pediátrica de los ojos y un ecosistema clínico avanzado tecnológicamente que permite la intervención temprana y el seguimiento continuo de los resultados del tratamiento, estableciendo fármacos de ambliopía como componente clave de la atención pediátrica oftalmológica tanto en hospitales como en pacientes externos.
US Amblyopia Drugs Market Insight
El mercado de drogas de ambliopía estadounidense capturó la mayor cuota de ingresos del 82% en 2025 dentro de América del Norte, impulsada por una alta carga de trastornos de visión pediátrica y una fuerte adopción de programas de detección de ojos tempranos en escuelas y sistemas de salud. Los proveedores de atención médica están priorizando cada vez más intervenciones farmacológicas como gotas de ojos atropina junto con la terapia de parche tradicional para mejorar el cumplimiento del tratamiento y los resultados visuales. La creciente preferencia por enfoques de tratamiento no invasivos basados en pruebas, combinados con una fuerte cobertura de seguros para la atención oftalmológica pediátrica, apoya aún más la expansión del mercado. Además, la presencia de infraestructuras avanzadas de investigación clínica y el desarrollo continuo de terapias de visión novedosas contribuye significativamente al crecimiento del mercado.
Europa Amblyopia mercado de drogas
Se prevé que el mercado de drogas de ambliopía en Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por el aumento de las iniciativas de detección de la visión pediátrica dirigidas por el Gobierno y el aumento de la conciencia sobre el diagnóstico precoz de ambliopía. La región es testigo de la creciente adopción clínica de terapias farmacológicas como complementos para terapia de visión y parche, apoyados por sistemas de atención de oftalmología bien establecidos. Los sistemas de salud europeos enfatizan la intervención temprana, lo que fomenta una receta más amplia de tratamientos atropinos en pacientes pediátricos. Además, el aumento de los gastos de atención de la salud y el mejoramiento del acceso a los servicios especializados de atención de los ojos están fomentando un crecimiento constante del mercado en Europa occidental y oriental.
U.K. Amblyopia Drugs Market Insight
Se prevé que el mercado de medicamentos para la ambliopía de los Estados Unidos crezca en un CAGR notable durante el período de previsión, impulsado por el creciente énfasis en los programas de detección de la visión infantil y de intervención terapéutica temprana en las iniciativas de salud pública. El aumento de la conciencia entre los padres sobre los riesgos de deterioro de la visión a largo plazo es fomentar el diagnóstico precoz y la adopción del tratamiento farmacológico. El Servicio Nacional de Salud (NHS) desempeña un papel clave en el apoyo al acceso a terapias de ambliopía, incluyendo gotas de ojos atropina como parte de los protocolos de atención estándar. Además, el aumento de la integración de los instrumentos de vigilancia de la salud de los ojos digitales está mejorando la adhesión al tratamiento y la atención de seguimiento, contribuyendo al crecimiento sostenido del mercado.
Alemania Amblyopia mercado de drogas
Se espera que el mercado de drogas de ambliopía de Alemania se expanda en un CAGR considerable durante el período previsto, alimentado por una infraestructura sanitaria sólida y con un enfoque creciente en la salud oftalmológica pediátrica. El énfasis de Alemania en el diagnóstico precoz y la salud preventiva está impulsando la adopción de tratamientos farmacológicos para la ambliopía en combinación con terapias de visión correctivas. El ecosistema de investigación clínica bien desarrollado del país está apoyando la evaluación de terapias avanzadas de fármacos neuro-visuales destinadas a mejorar la visión binocular. Además, el aumento de la conciencia entre los profesionales de la salud y los padres sobre las complicaciones de la ambliopía no tratada está fortaleciendo aún más la demanda del mercado.
Asia-Pacífico Amblyopia mercado de drogas
El mercado de medicamentos para la ambliopía de Asia y el Pacífico está preparado para crecer en el CAGR más rápido del 21% durante el período de previsión de 2026 a 2033, impulsado por una gran base de población pediátrica, aumentando la prevalencia de trastornos de visión refractivas y mejorando el acceso a los servicios de atención ocular en las economías emergentes. La rápida urbanización y la creciente conciencia de la salud están apoyando el diagnóstico temprano y la adopción más amplia de terapias farmacológicas como la atropina. Los programas de examen de la visión de la escuela dirigidos por el Gobierno y la ampliación de la infraestructura de oftalmología están acelerando aún más el tratamiento. Además, el aumento de la asequibilidad de los tratamientos de atención ocular y la creciente penetración de las clínicas pediátricas especializadas contribuyen significativamente al crecimiento del mercado regional.
Japón Amblyopia mercado de drogas
El mercado de drogas de ambliopía de Japón está cobrando impulso debido al sistema de salud avanzado del país, la alta conciencia de los trastornos oculares pediátricos y el fuerte enfoque en la intervención médica temprana. La creciente adopción de terapias farmacológicas junto con los programas de formación de visión está apoyando la mejora de los resultados del tratamiento en los niños. La población envejecida de Japón y el énfasis en la conciencia de salud de la visión permanente están fortaleciendo indirectamente las prácticas de detección temprana en las poblaciones más jóvenes. Además, la integración de herramientas de salud digital y la atención oftalmológica basada en precisión está mejorando el monitoreo y la adherencia del tratamiento en entornos clínicos.
India Amblyopia mercado de drogas
El mercado de drogas de ambliopía de la India representó la mayor cuota de ingresos del mercado en Asia Pacífico en 2025, atribuida a su gran población pediátrica, aumentando la prevalencia de errores refractivos no corregidos y la rápida expansión de la infraestructura de atención ocular. El aumento de la conciencia de los trastornos de la visión infantil y la creciente penetración de los programas de detección de ojos basados en la escuela están impulsando el diagnóstico temprano y la adopción del tratamiento. La disponibilidad de opciones farmacológicas asequibles como las gotas de los ojos de atropina está apoyando aún más la accesibilidad del mercado. Además, las iniciativas gubernamentales centradas en la atención de la salud infantil y la ampliación del alcance de los servicios de oftalmología en las zonas rurales y semiurbanas son factores clave para impulsar el crecimiento del mercado.
¿Cuáles son las mejores empresas del mercado de drogas de Amblyopia
La industria farmacéutica Amblyopia está dirigida principalmente por empresas bien establecidas, incluyendo:
- Novartis AG(Suiza)
- Pfizer Inc(U.S.)
- AbbVie Inc(U.S.)
- Alcon Inc. (Suiza)
- Bausch Health(Canadá)
- Bayer AG (Alemania)
- Santen Pharmaceutical Co., Ltd. (Japón)
- Sun Pharmaceutical Industries Limited (India)
- Teva Pharmaceutical Industries Limited (Israel)
- Hikma Pharmaceuticals PLC (Reino Unido)
- Apotex Inc. (Canadá)
- AstraZeneca (Reino Unido)
- Bausch + Lomb Corporation (Estados Unidos)
- Akorn Operating Company LLC (Estados Unidos)
- ENTOD Pharmaceuticals (India)
- Terapéutica Oftalmológica LLC (U.S.)
- Genentech, Inc. (U.S.)
- Hoya Corporation (Japón)
¿Cuáles son los últimos desarrollos en Amblyopia Drug Market
- En octubre de 2025, la FDA de EE.UU. publicó una carta de respuesta completa para un candidato de terapia oftalmológica atropina de baja dosis que apuntaba a trastornos de visión pediátrica, citando preocupaciones relacionadas con resultados de eficacia inconsistente. A pesar de los perfiles positivos de seguridad en el juicio, la decisión reglamentaria atrasó la posible comercialización del tratamiento farmacológico. El revés puso de relieve los desafíos actuales para lograr una respuesta clínica uniforme en el desarrollo de fármacos relacionados con la ambliopía. También reflejó un escrutinio regulatorio más estricto para las farmacias oftalmológicas pediátricas
- En abril de 2025, ENTOD Pharmaceuticals anunció la aprobación reglamentaria del CDSCO de la India para su formulación de gota ocular atropina del 0,05% (Myatro XL) diseñada para uso pediátrico en condiciones relacionadas con la visión, incluyendo protocolos terapéuticos relacionados con la ambliopía y soporte de control refractivo. El producto se ha posicionado para un uso a largo plazo, una vez por día en niños de 6 a 12 años y tiene por objeto mejorar la adherencia al tratamiento mediante una mejor formulación y distribución equilibrada de pH
- En marzo de 2025, Luminopia recibió una autorización ampliada de la FDA para su terapéutica digital utilizada en el tratamiento de la ambliopía, ampliando su indicación a un grupo de edad pediátrica más amplio. La plataforma basada en VR ofrece estimulación visual dicoptica para mejorar la visión binocular y la agudeza visual en niños con ojo perezoso. Los resultados clínicos demostraron una mejor adherencia al paciente en comparación con la terapia tradicional de parche, destacando la creciente aceptación de tratamientos oftálmicos digitales primero. Este desarrollo refuerza el cambio hacia terapias adjuntas no invasivas, impulsadas por software en la gestión de ambliopía
- En noviembre de 2024, se suspendió un estudio clínico de etapa tardía que evalúa una formulación atropina de dosis bajas combinada con un mecanismo de suministro de drogas para los trastornos de la visión pediátrica después de no demostrar una superioridad estadísticamente significativa sobre placebo. Aunque la terapia fue bien tolerada, no se cumplieron los puntos finales de eficacia. La decisión dio lugar a una reasignación estratégica del oleoducto para la empresa patrocinadora. También reforzó los desafíos en el desarrollo de soluciones farmacológicas coherentes para el tratamiento de la ambliopía
- En julio de 2024, la evidencia clínica del mundo real de múltiples centros de oftalmología pediátrica confirmó la eficacia de la terapia de ambliopía digital limpia por la FDA para mejorar los resultados visuales en niños con ambliopía. Los pacientes con terapia mostraron una mejora significativa en la agudeza visual durante un período de tratamiento de 12 semanas. El estudio también destacó tasas de cumplimiento más altas en comparación con los métodos tradicionales de terapia de oclusión. Estos hallazgos apoyan la creciente adopción clínica de plataformas digitales interactivas en protocolos de tratamiento de ambliopía
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











