



Segmentación del mercado global de fabricación de instrumentos analíticos, por tipo (cromatografía y espectrómetros), usuario final (farmacéutico y biotecnológico, industrial y aplicado, académico y gubernamental, entre otros), aplicación (investigación, clínica, diagnóstico, entre otros): tendencias de la industria y pronóstico hasta 2033.
¿Cuál es el tamaño y tasa de crecimiento del mercado de fabricación de instrumentos analíticos
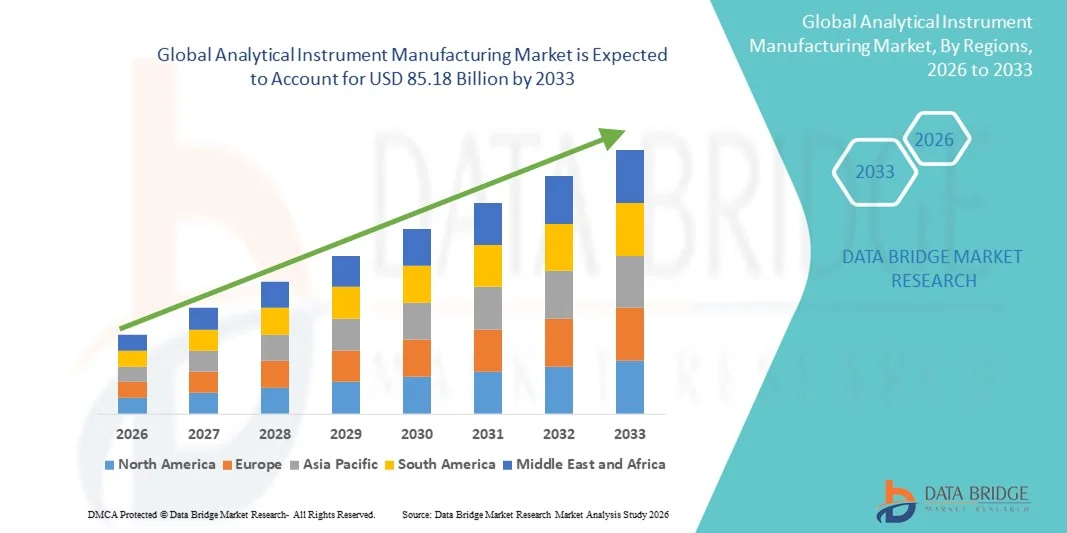
- Según el análisis del mercado de datos, el tamaño del mercado mundial de fabricación de instrumentos analíticos se valoró enUSD 52.25 billion in 2025y se espera que alcanceUSD 85.18 billion by 2033, aCAGR of 6.30%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la adopción de tecnologías avanzadas de laboratorio y la creciente necesidad de soluciones analíticas precisas y automatizadas en las industrias farmacéutica, química y biotecnológica
- Además, el aumento de la demanda de pruebas de alto rendimiento, control de calidad e investigación y desarrollo está impulsando inversiones en instrumentos analíticos innovadores, potenciando la eficiencia, precisión y reproducibilidad, lo que está acelerando la captación de soluciones de fabricación de instrumentos analíticos, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
Valor mundial del mercado (2025):USD 52.25 billion
Valor de mercado esperado (2033):USD 85.18 billion
CAGR prefabricado (2026–2033):6.30%
¿Cuáles son los principales Takeaways of Analytical Instrument Manufacturing Market
- Los instrumentos analíticos, incluidos los espectrómetros, los cromatógrafos y los sistemas de automatización del laboratorio, son componentes cada vez más vitales en las industrias farmacéutica, química, biotecnológica y alimentaria debido a su mayor precisión, eficiencia y capacidad para apoyar las pruebas de alto rendimiento y los flujos de trabajo de R plagaD
- La creciente demanda de instrumentos analíticos se basa principalmente en el creciente énfasis en el control de calidad, el cumplimiento reglamentario y la adopción de soluciones de laboratorio automatizadas e integradas, así como en la necesidad de resultados precisos y reproducibles en las aplicaciones industriales y de investigación.
- América del Norte dominaba el mercado de fabricación de instrumentos analíticos con la mayor proporción de ingresos del 38,7% en 2025, impulsada por la adopción temprana de tecnologías avanzadas de laboratorio, una infraestructura fuerte de R plagaD, una alta inversión en ciencias de la vida e industrias químicas, y la presencia de los principales fabricantes de instrumentos analíticos
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de fabricación de instrumentos analíticos durante el período previsto, registrando una CAGR de 8,5%, debido a la rápida industrialización, expansión de los sectores farmacéutico y biotecnológico, aumento de las inversiones gubernamentales en investigación y aumento de la demanda de instrumentos de laboratorio de alta precisión
- El segmento de cromatografía dominaba la mayor parte de los ingresos del mercado del 47,5% en 2025, impulsada por su adopción generalizada en laboratorios de pruebas farmacéuticas, biotecnológicas y ambientales
Report Scope and Analytical Instrument Manufacturing Market Segmentation
|
Atributos |
Fabricación de instrumentos analíticos Iluminación del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de fabricación de instrumentos analíticos
Adopción creciente de instrumentos analíticos automatizados y de alto rendimiento
- Una tendencia fundamental en el mercado mundial de fabricación de instrumentos analíticos es la adopción cada vez mayor de instrumentos automatizados de alto rendimiento en los laboratorios de pruebas farmacéuticas, biotecnológicas y ambientales
- La automatización reduce el error humano, mejora la reproducibilidad y acelera los flujos de trabajo experimentales, haciendo instrumentos como sistemas de cromatografía líquida, espectrometros de masa y máquinas PCR automatizadas altamente deseables
- Por ejemplo, en junio de 2024, Agilent Technologies lanzó su sistema UHPLC 1290 Infinity II con capacidades de automatización integradas, mejorando significativamente el rendimiento de laboratorio
- La tendencia también se debe a la creciente necesidad de análisis de varios parámetros y a la integración de instrumentos con sistemas de gestión de la información de laboratorio para la gestión de datos
- Los laboratorios se centran cada vez más en la precisión, la velocidad y la eficiencia, alimentando la demanda de instrumentos capaces de análisis de alta resolución
- Los avances tecnológicos, como sistemas microfluídicos miniaturizados y plataformas de instrumentos modulares, permiten flujos de trabajo flexibles y personalizables
- Las crecientes aplicaciones en el descubrimiento de drogas, monitoreo ambiental y diagnóstico clínico están apoyando aún más la adopción
- Empresas como Thermo Fisher Scientific y Shimadzu están invirtiendo en R plagaD para desarrollar instrumentos de próxima generación que combinan automatización, sensibilidad y versatilidad
- El cambio hacia sistemas analíticos automatizados es particularmente pronunciado en la Rácda farmacéutica, donde la precisión y la reproducibilidad son esenciales para el cumplimiento regulatorio
- En los mercados emergentes, el aumento de las iniciativas de modernización de laboratorio está acelerando la toma de instrumentos automatizados
- Las capacidades de alto rendimiento y multianálisis permiten la detección simultánea de múltiples biomarcadores, ahorrando tiempo y recursos
- En general, la tendencia hacia la automatización y la integración en la instrumentación analítica está remodelando las operaciones de laboratorio a nivel mundial, mejorando la eficiencia y la calidad de la producción
Dinámicas del mercado de fabricación de instrumentos analíticos
Conductor
Demanda creciente de investigación farmacéutica, biotécnica e académica
- El mercado mundial de fabricación de instrumentos analíticos está siendo conducido significativamente por el aumento de las actividades de investigación en productos farmacéuticos, biotecnología e instituciones académicas
- Por ejemplo: en marzo de 2025, Waters Corporation amplió su cartera de instrumentos analíticos para apoyar la detección de drogas de alto rendimiento, lo que ilustra una mayor demanda de la industria
- La necesidad de mediciones analíticas precisas, sensibles y reproducibles en el descubrimiento de drogas, el control de calidad y el diagnóstico es impulsar la adopción de instrumentos
- Los instrumentos analíticos son fundamentales para la caracterización molecular, la detección de biomarcadores y la garantía de calidad en productos farmacéuticos y biológicos
- Aumentar la prevalencia de enfermedades crónicas y centrarse cada vez más en la medicina personalizada están impulsando la demanda de instrumentos capaces de análisis de alta resolución
- Los laboratorios de ensayos de seguridad ambiental y alimentaria también contribuyen al crecimiento del mercado, requiriendo instrumentos como cromatógrafos y espectrómetros de gas
- Los avances tecnológicos que mejoran la sensibilidad, el rendimiento y la facilidad de uso fomentan aún más la adopción
- Las instituciones de investigación y las organizaciones de investigación contractuales están invirtiendo cada vez más en instrumentos de vanguardia para mejorar sus capacidades
- El aumento de los proyectos de investigación financiados por el Gobierno y la creciente colaboración entre el mundo académico y la industria son factores de crecimiento adicionales
- La expansión de centros biotecnológicos en América del Norte, Europa y Asia-Pacífico refuerza la demanda de instrumentos
- En general, la creciente necesidad de herramientas analíticas fiables, precisas y avanzadas en varios sectores está impulsando un crecimiento sostenido en el mercado
Restraint/Challenge
Costos altos y requisitos de mantenimiento Limitan la adopción
- A pesar de la fuerte demanda, el elevado costo inicial de los instrumentos analíticos avanzados constituye una limitación significativa del crecimiento del mercado
- Por ejemplo, la cromatografía líquida de alto rendimiento (UHPLC) y los sistemas de espectrometría masiva de alta resolución a menudo cuestan varios cientos de miles de dólares, por lo que son inaccesibles para laboratorios más pequeños
- Las necesidades continuas de mantenimiento, calibración y servicios aumentan aún más los gastos operacionales, disuadiendo a algunos usuarios finales. En las regiones en desarrollo, los limitados presupuestos y las deficiencias de infraestructura limitan la adopción generalizada de sistemas analíticos sofisticados
- La complejidad de los instrumentos suele requerir personal capacitado para operaciones, aumento de los costos de personal y dependencia de los conocimientos especializados. Los retrasos en el servicio o el apoyo técnico pueden afectar los flujos de trabajo de laboratorio, afectando la productividad y el ROI
- Consumibles, reactivos y actualizaciones de software añaden al costo total de propiedad, desalentando la adopción en pequeña escala. Los altos costos también pueden retrasar la sustitución de los instrumentos heredados, limitando la penetración de las nuevas tecnologías
- Algunos laboratorios se basan en pruebas de contratación externa para evitar los gastos de capital, lo que influye indirectamente en las ventas de instrumentos. Hacer frente a estos desafíos mediante modelos asequibles, instrumentos modulares y contratos de servicios ampliados es esencial para el crecimiento del mercado
- Empresas como Agilent y Shimadzu han comenzado a ofrecer opciones de alquiler y alquiler para mejorar la accesibilidad para laboratorios más pequeños. La gestión de los altos costos iniciales y los gastos operacionales sigue siendo un obstáculo fundamental, en particular para las instituciones con limitaciones presupuestarias
¿Cómo se aumenta el mercado de fabricación de instrumentos analíticos
El mercado se segmenta sobre la base de tipo, usuario final y aplicación.
- Por tipo
Sobre la base del tipo, el mercado de fabricación de instrumentos analíticos se segmenta en cromatografía y espectrometros. El segmento de cromatografía dominaba la mayor parte de los ingresos del mercado del 47,5% en 2025, impulsada por su adopción generalizada en los laboratorios de pruebas farmacéuticas, biotecnológicas y ambientales. Los instrumentos de cromatografía como HPLC, GC y UHPLC son altamente valorados por su precisión, sensibilidad y capacidad para separar y cuantificar mezclas complejas. El dominio del segmento se apoya aún más en la creciente demanda de descubrimiento de drogas, control de calidad y cumplimiento regulatorio. Innovaciones tecnológicas continuas, incluyendo cromatografía de alto rendimiento y manipulación automatizada de muestras, potenciar la eficiencia y reproducibilidad del laboratorio. América del Norte y Europa representan los mercados más grandes debido a la alta prevalencia de R clérigos farmacéuticos y requisitos regulatorios estrictos. La integración de instrumentos de cromatografía con sistemas de gestión de la información de laboratorio (LIMS) y plataformas de automatización aumenta la eficiencia operacional y la exactitud de los datos. Las instituciones académicas, las organizaciones de investigación de contratos y las empresas de biotecnología también contribuyen significativamente a los ingresos del mercado. Además, el aumento de la vigilancia ambiental y las pruebas de seguridad alimentaria amplían aún más la adopción del segmento. La versatilidad del segmento en aplicaciones, incluyendo proteomics, metabolomics y análisis clínicos, cementa su liderazgo en el mercado. En general, la cromatografía sigue siendo la técnica analítica preferida debido a la precisión, fiabilidad y aceptación reglamentaria.
Se espera que el segmento de espectros sea testigo de la CAGR más rápida del 22,3% entre 2026 y 2033, impulsada por la creciente demanda de caracterización molecular avanzada, elucidación estructural y análisis de alto rendimiento. Los espectrómetros masivos, los espectrómetros UV-Vis y los espectrómetros de absorción atómica se adoptan cada vez más en los laboratorios farmacéuticos, biotecnológicos y ambientales. Los espectrómetros ofrecen análisis rápidos, sensibles y precisos, haciéndolos ideales para el desarrollo de drogas, la proteómica y la investigación metabólica. La creciente necesidad de control de calidad y vigilancia en tiempo real de la producción farmacéutica acelera la adopción. Los avances tecnológicos, como la miniaturización, la portabilidad y la espectrometría de masas de alta resolución, aumentan aún más el crecimiento del mercado. Las economías emergentes están adoptando espectrómetros debido al aumento de las iniciativas de modernización de laboratorio. La integración con el manejo automatizado de muestras y herramientas de análisis de datos aumenta la eficiencia del flujo de trabajo. Además, los espectrómetros se utilizan cada vez más en la investigación académica y gubernamental para el análisis avanzado de materiales y químicos. El segmento se beneficia del aumento de las inversiones en biotecnología y medicina personalizada. La gestión y conectividad de datos basados en la nube mejoran la eficiencia operacional, apoyando una adopción más amplia. En general, los espectrómetros están ganando tracción rápidamente, ya que los laboratorios buscan herramientas analíticas más versátiles y de alto rendimiento.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en pharma y biotecnología, industrial " aplicada, académico " gobierno y otros. El segmento de flema y biotecnología representó la mayor cuota de ingresos del mercado del 49,1% en 2025, propulsada por altos gastos de R plagaD, estricto cumplimiento regulatorio, y un enfoque creciente en los biologicos y la medicina personalizada. Los instrumentos analíticos son fundamentales para el descubrimiento de drogas, el desarrollo de la formulación y la garantía de calidad. La innovación continua en tecnologías analíticas, incluyendo cromatografía y espectrometría, impulsa la demanda. El segmento se beneficia del aumento de la contratación externa a las organizaciones de investigación de contratos, la ampliación de los centros farmacéuticos y la necesidad de pruebas de alto rendimiento. Los instrumentos analíticos automatizados están ganando tracción para mejorar la eficiencia, la reproducibilidad y la gestión de datos. América del Norte y Europa dominan debido a industrias farmacéuticas maduras y marcos regulatorios sólidos. La creciente prevalencia de enfermedades crónicas y el énfasis en la medicina de precisión aumentan aún más la adopción. La creciente colaboración entre el mundo académico y la industria también contribuye a la demanda. En general, el flema y la biotecnología siguen siendo los principales usuarios finales debido a la inversión sostenida en investigación y requisitos analíticos basados en el cumplimiento.
Se espera que el segmento industrial " aplicado sea testigo de la CAGR más rápida del 20,9% de 2026 a 2033, impulsada por la creciente demanda de instrumentos analíticos en ensayos ambientales, seguridad alimentaria, fabricación química y análisis de materiales. Las industrias adoptan cada vez más instrumentos de alta precisión para vigilar la calidad de los productos, el cumplimiento reglamentario y la optimización de procesos. El enfoque cada vez mayor en la adopción de combustibles sostenibles de fabricación, vigilancia de la contaminación y pruebas de seguridad. Los instrumentos analíticos automatizados que reducen el error humano y aumentan la reproducibilidad son especialmente favorecidos. Las economías emergentes están modernizando laboratorios para cumplir con las normas internacionales, apoyando aún más el crecimiento del mercado. La integración de instrumentos con análisis de datos y plataformas cloud permite el monitoreo remoto y el mantenimiento predictivo. Los sectores industriales se benefician de pruebas rápidas, capacidades multianalíticas y flujos de trabajo flexibles. En general, las aplicaciones industriales y aplicadas son el segmento de mayor crecimiento debido al aumento de la presión reglamentaria y la demanda de productos analíticos de alta calidad.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en aplicaciones de investigación, aplicaciones clínicas, aplicaciones de diagnóstico y otros. El segmento de aplicaciones de investigación mantuvo la mayor cuota de ingresos del mercado del 45,8% en 2025, impulsada por un amplio uso en investigación académica, farmacéutica y biotecnológica. Los instrumentos analíticos apoyan el descubrimiento de drogas, la biología molecular, la genómica, la proteómica y los estudios metabolomicos. Las tecnologías de detección, automatización y análisis avanzados de alto rendimiento aumentan la eficiencia de la investigación. El énfasis creciente en la medicina personalizada, nuevas terapéuticas y la investigación biológica innovadora impulsa la adopción. América del Norte y Europa dominan el segmento debido a la infraestructura y financiación avanzadas de investigación. La integración de instrumentos con sistemas de gestión de la información de laboratorio mejora la eficiencia del flujo de trabajo. Los CRO, las startups biotecnológicas y las universidades contribuyen significativamente a los ingresos. El segmento se beneficia del aumento de la colaboración entre instituciones de investigación públicas y privadas. En general, las aplicaciones de investigación siguen siendo el principal impulsor de la demanda de instrumentos analíticos.
Se proyecta que el segmento de aplicaciones diagnósticas sea testigo de la CAGR más rápida del 21,4% de 2026 a 2033, alimentada por la creciente demanda de pruebas clínicas, diagnósticos moleculares y atención personalizada. Los instrumentos analíticos permiten la detección precisa de biomarcadores, patógenos y mutaciones genéticas. Los hospitales, centros de diagnóstico y laboratorios clínicos están adoptando cada vez más instrumentos de alto rendimiento y automatizados para obtener resultados más rápidos y fiables. La pandemia COVID-19 aceleró las inversiones en infraestructura de diagnóstico, mejorando la adopción a largo plazo. Los avances tecnológicos en espectrometría y cromatografía permiten realizar pruebas precisas y rápidas. La integración con registros electrónicos de salud (EHR) y sistemas de información de laboratorio (LIS) mejora la eficiencia operacional. Las regiones emergentes están ampliando las capacidades de diagnóstico para mejorar el acceso a la salud. Aumentar la conciencia de la detección temprana de enfermedades y la atención preventiva de la salud apoya la adopción. En general, el segmento de aplicaciones diagnósticas es el más rápido debido a la ampliación de los requisitos de pruebas clínicas y moleculares.
¿Qué región posee la mayor parte del mercado de fabricación de instrumentos analíticos
- América del Norte dominaba el mercado de fabricación de instrumentos analíticos con la mayor proporción de ingresos del 38,7% en 2025
- Impulsada por la adopción temprana de tecnologías avanzadas de laboratorio, una fuerte infraestructura de I+D, una alta inversión en ciencias de la vida e industrias químicas, y la presencia de los principales fabricantes de instrumentos analíticos
- Los sectores farmacéutico, biotecnológico y químico de la región son importantes contribuyentes al crecimiento del mercado
U.S. Analytical Instrument Manufacturing Market Insight
El mercado de fabricación de instrumentos analíticos de EE.UU. capturó la mayor cuota de ingresos dentro de América del Norte en 2025, alimentada por la alta adopción de sistemas de laboratorio automatizados y de alto rendimiento. Los centros de investigación académica e industrial dependen cada vez más de instrumentos analíticos avanzados para aplicaciones químicas, biológicas y farmacéuticas, impulsando la expansión del mercado.
Europe Analytical Instrument Manufacturing Market Insight
Se prevé que el mercado de fabricación de instrumentos analíticos en Europa se ampliará en un CAGR sustancial durante el período de previsión, impulsado por el crecimiento de la automatización industrial, los sectores farmacéutico y biotecnológico sólidos y la creciente demanda de instrumentos analíticos de alta calidad.
UK. Analytical Instrument Manufacturing Market Insight
Se espera que el mercado de fabricación de instrumentos analíticos de los Estados Unidos crezca constantemente debido al aumento de las inversiones en investigación científica, la adopción creciente de instrumentos avanzados de laboratorio y la creciente demanda de soluciones automatizadas en laboratorios académicos e industriales.
Alemania Mercado de fabricación de instrumentos analíticos
El mercado de fabricación de instrumentos analíticos de Alemania se va ampliando significativamente, impulsado por la infraestructura industrial y farmacéutica bien establecida del país. El crecimiento del mercado está respaldado por el fuerte énfasis de Alemania en la innovación y la precisión en la fabricación, junto con la creciente adopción de instrumentos analíticos eco-amigables, eficientes energéticas e integrados digitalmente en todos los laboratorios. El creciente interés en el control de calidad, el cumplimiento de la normativa y la investigación avanzada en productos farmacéuticos y químicos sigue impulsando la demanda de soluciones analíticas de alto rendimiento.
Asia-Pacific Analytical Instrument Manufacturing Market Insight
El mercado de fabricación de instrumentos analíticos de Asia y el Pacífico está preparado para crecer en el CAGR más rápido del 8,5% durante el período de previsión, alimentado por la rápida industrialización y la expansión de los sectores farmacéutico y biotecnológico de la región. El aumento de las inversiones gubernamentales en investigación científica, el creciente interés en las ciencias de la vida y las industrias químicas, y la creciente adopción de instrumentos de laboratorio automatizados de alta precisión son factores clave para impulsar el crecimiento del mercado. Además, las iniciativas de investigación académica e industrial en expansión de la región contribuyen a aumentar la demanda de soluciones analíticas avanzadas.
Japan Analytical Instrument Manufacturing Market Insight
El mercado de fabricación de instrumentos analíticos de Japón está cobrando impulso debido a la pronta adopción de tecnologías avanzadas de laboratorio, a las intensas actividades industriales y académicas de IRC, y a la creciente demanda de sistemas analíticos de alto rendimiento en investigación farmacéutica, química y biotecnológica. El creciente énfasis en la precisión, eficiencia e innovación en los laboratorios, junto con el apoyo gubernamental a la infraestructura de investigación, está fortaleciendo aún más la trayectoria de crecimiento del mercado.
China Analytical Instrument Manufacturing Market Insight
El mercado de fabricación de instrumentos analíticos de China representó la mayor proporción de ingresos en Asia y el Pacífico en 2025, impulsada por la rápida industrialización, el firme apoyo gubernamental a la investigación científica y la adopción de instrumentos avanzados de laboratorio analítico. Las crecientes industrias farmacéuticas y biotecnológicas del país, junto con el aumento de la inversión en el desarrollo de los instrumentos nacionales y la presencia de fuertes fabricantes de instrumentos nacionales, son importantes contribuyentes al crecimiento del mercado. Además, las crecientes iniciativas de investigación académica y los requisitos de control de calidad industrial siguen aumentando la demanda de soluciones analíticas sofisticadas.
¿Cuáles son las mejores empresas del mercado de fabricación de instrumentos analíticos
La industria de fabricación de instrumentos analíticos está dirigida principalmente por empresas bien establecidas, incluyendo:
- Tecnologías ágiles(U.S.)
- Thermo Fisher Scientific(U.S.)
- Shimadzu Corporation(Japón)
- PerkinElmer(U.S.)
- Waters Corporation (Estados Unidos)
- Bruker Corporation (Estados Unidos)
- Danaher Corporation (Estados Unidos)
- Mettler-Toledo International (Suiza)
- HORIBA, Ltd. (Japón)
- JEOL Ltd. (Japón)
- Hitachi High-Technologies Corporation (Japón)
- Bio-Rad Laboratories (U.S.)
- Analytik Jena (Alemania)
- Malvern Panalytical (U.K.)
- Oxford Instruments (U.K.)
- Metrohm AG (Suiza)
- Eppendorf AG (Alemania)
- Thermo Electron Corporation (Estados Unidos)
- Waters India Pvt. Ltd. (India)
- Agilent Technologies India Pvt. Ltd. (India)
¿Cuáles son los últimos desarrollos en el mercado de fabricación de instrumentos analíticos
- En junio de 2021, Agilent Technologies, Inc. lanzó nuevos espectrómetros masivos de LC/MS y GC/MS equipados con inteligencia de instrumentos incorporados para simplificar las operaciones de laboratorio y mejorar el rendimiento analítico en análisis de muestras complejos
- En marzo de 2022, Sartorius AG anunció la adquisición de la división de cromatografía de Novasep, añadiendo sistemas innovadores de cromatografía para el análisis de biomoléculas a su cartera de instrumentos analíticos, ampliando sus ofertas para flujos de trabajo de fabricación de biologics continuos
- En febrero de 2022, Thermo Fisher Scientific amplió su cartera de consumibles de cromatografía y espectrometría de masas, con el objetivo de mejorar el rendimiento analítico y el manejo de muestras para cromatografía y MS flujos de trabajo en laboratorios de investigación y rutina
- En junio de 2023, Malvern Panalytical Ltd lanzó el sistema de análisis de nanopartículas NanoSight Pro, ofreciendo mediciones de ultra-alta resolución con mejoras de aprendizaje automático para proporcionar análisis de partículas más rápido para aplicaciones de investigación y ciencias de materiales
- En abril de 2024, Agilent Technologies introdujo el Sistema de Dilución Avanzada (ADS 2) para los flujos de trabajo ICP-MS e ICP‐OES, diseñado para mejorar el rendimiento de laboratorio y simplificar la preparación de muestras en ensayos ambientales, farmacéuticos e industriales
- En julio de 2024, Malvern Panalytical adquirió Micromeritics Instrument Corporation, con el objetivo de ampliar su cartera de soluciones analíticas en el tamaño de partículas, superficie y medición de porosidad, fortaleciendo sus capacidades de caracterización material
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











