


Segmentación del mercado global de tratamiento de la enfermedad de Andersen por tipo (inicio perinatal e infantil), tratamiento (trasplante de hígado, terapia dietética, ejercicio, asesoramiento genético y medicación), datos demográficos (niños y adultos), síntomas (cirrosis, hepatoesplenomegalia, ascitis, varices esofágicas, miocardiopatía, atrofia y otros), diagnóstico (biopsia, análisis de sangre, análisis de orina, resonancia magnética, pruebas genéticas y otros), usuarios finales (clínica, hospital y otros), canal de distribución (farmacia hospitalaria, farmacia minorista y farmacia en línea): tendencias del sector y pronóstico hasta 2033.
¿Cuál es el tamaño y visión general del mercado de tratamiento de enfermedades andersen
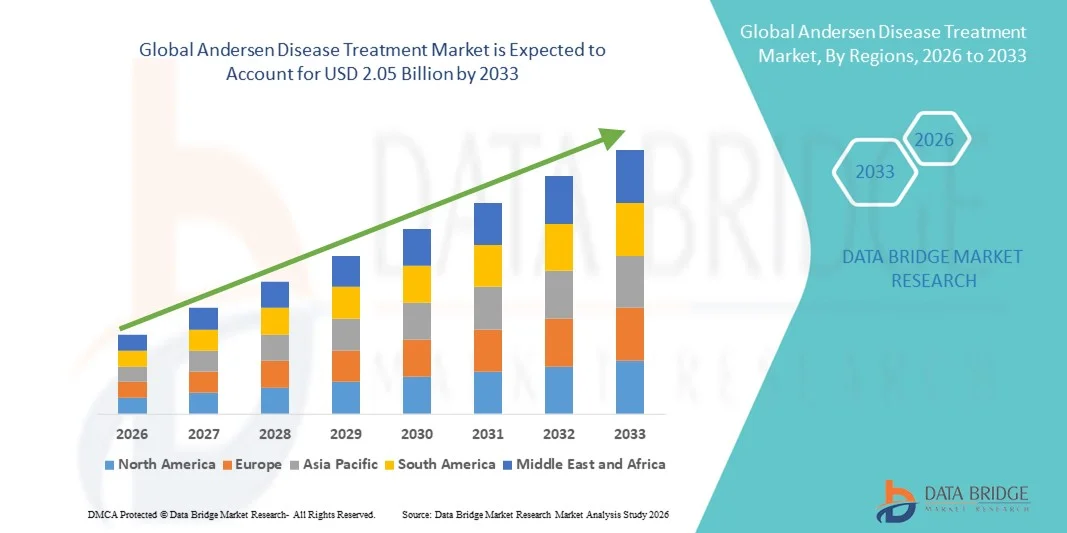
- Según el análisis de investigación del mercado de datos El tamaño del mercado mundial de tratamiento de enfermedades andersen fue valoradoUSD 1.27 billion in 2025y se espera que alcanceUSD 2.05 billion by 2033, aCAGR of 6.20%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por el aumento de la prevalencia de la enfermedad de Andersen, el aumento de la conciencia de los trastornos genéticos raros y los avances en soluciones diagnósticas y terapéuticas, lo que conduce a una mayor adopción de Tratamiento de la Enfermedad de Andersen en hospitales, clínicas y centros de atención especializados
- Además, la creciente demanda de terapias específicas, incluidos tratamientos de sustitución de enzimas, terapias genéticas y medidas de atención de apoyo, está impulsando la expansión del mercado, ya que los proveedores de atención médica se centran en mejorar los resultados de los pacientes y la calidad de vida mediante el diagnóstico precoz y planes de tratamiento integrales
Tamaño del mercado
- Valor mundial del mercado (2025): 1.27 mil millones de dólares
- Valor de mercado esperado (2033): 2.050 millones de dólares
- CAGR prefabricado (2026-2033): 6.20%
¿Cuáles son los principales Takeaways of Andersen Disease Treatment Market
- Tratamiento de la enfermedad de Andersen, que abarca terapias para el trastorno genético raro, es testigo de una creciente adopción tanto en entornos clínicos como hospitalarios debido a avances en capacidades diagnósticas, protocolos de intervención temprana y la disponibilidad de opciones de tratamiento específicas, incluyendo terapia de sustitución de enzimas y medidas de atención de apoyo
- La creciente demanda de tratamiento de enfermedades andersen se alimenta principalmente por la creciente conciencia entre los profesionales de la salud y los pacientes, la creciente incidencia de mutaciones genéticas conexas y la expansión de iniciativas gubernamentales y privadas que apoyan la investigación y gestión de enfermedades raras
- América del Norte dominaba el mercado de tratamiento de enfermedades andersen con la mayor cuota de ingresos del 43,5% en 2025, impulsado por infraestructuras sanitarias bien establecidas, alta adopción de protocolos terapéuticos avanzados, y fuerte presencia de fármacos clave ybiotecnologíaempresas, con Estados Unidos presenciando un crecimiento sustancial debido a la expansión de ensayos clínicos, terapias hospitalarias y la adopción temprana de opciones de tratamiento innovadoras
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de tratamiento de enfermedades andersen durante el período previsto, registrando una CAGR de 2026 a 2033, impulsada por el aumento de las inversiones sanitarias, el aumento de la prevalencia de trastornos genéticos raros, la expansión de centros de tratamiento especializados y el mejoramiento del acceso a terapias avanzadas en países como China y la India
- El segmento de niños dominaba el mercado, con ingresos del 49,2% en 2025, debido a una mayor prevalencia de casos de aparición perinatal e infantil, que requerían intervención temprana y cuidados intensivos. Los hospitales pediátricos y las clínicas especializadas son los principales impulsores de ingresos, ofreciendo enfoques multidisciplinarios de tratamiento
Informe Scope y Tratamiento de Enfermedades Andersen
Atributos |
Tratamiento de la enfermedad de Andersen |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de tratamiento de enfermedades de Andersen
Resultados mejorados del paciente mediante enfoques terapéuticos avanzados
- Una tendencia significativa y aceleradora en el mercado global de tratamiento de enfermedades Andersen es la creciente adopción de estrategias terapéuticas integradas que combinan cirugía, intervenciones farmacológicas y atención de apoyo. Estos enfoques están mejorando significativamente la recuperación de pacientes, reduciendo la progresión de enfermedades y mejorando la calidad general de vida
- Por ejemplo, la introducción de terapias antimicrobianas combinadas junto con procedimientos quirúrgicos mínimamente invasivos permite a los clínicos dirigirse a la causa subyacente de la enfermedad de Andersen, preservando al mismo tiempo tejidos saludables
- Los avances en el diagnóstico molecular y las tecnologías de imagen, como la IRM y la evaluación basada en la TC, permiten detectar con mayor precisión las manifestaciones de enfermedades, mejorando la planificación del tratamiento y los resultados
- Los enfoques de la medicina personalizada, incluidos los regímenes de drogas específicos y los planes de terapia para pacientes específicos, se están implementando cada vez más en entornos clínicos para optimizar la eficacia y minimizar los efectos adversos
- La integración de equipos multidisciplinarios de atención, en los que participan especialistas en enfermedades infecciosas, cirujanos y farmacéuticos clínicos, garantiza un enfoque holístico para la gestión de casos complejos de enfermedad de Andersen
- La tendencia hacia protocolos de tratamiento más precisos, oportunos y centrados en los pacientes está remodelando las expectativas clínicas para la gestión de enfermedades, destacando la importancia de las intervenciones basadas en pruebas y la vigilancia continua
- Los hospitales, clínicas especializadas e instituciones de investigación están adoptando cada vez más estos protocolos avanzados para mejorar los resultados del tratamiento y reducir al mínimo las tasas de recurrencia
Dinámica del mercado de tratamiento de enfermedades andersen
Conductor
Aumento de la prevalencia de enfermedades y ampliación de la infraestructura sanitaria
- La creciente incidencia de la enfermedad de Andersen a nivel mundial está impulsando la necesidad de intervenciones terapéuticas más eficaces
- Por ejemplo, en abril de 2025, los hospitales líderes de América del Norte ampliaron sus unidades de atención de la enfermedad de Andersen para incluir equipos multidisciplinarios capaces de gestionar casos graves y complejos
- Las inversiones en infraestructura sanitaria, instalaciones avanzadas de diagnóstico y capacitación especializada para los médicos están permitiendo un mayor acceso a tratamientos eficaces
- Desarrollo de agentes terapéuticos novedosos y protocolos clínicos mejorados apoya la adopción y mejora los resultados del paciente
- La creciente conciencia entre los proveedores de atención primaria y los especialistas en detección e intervención tempranas contribuye aún más a la demanda de soluciones de tratamiento estructuradas
- Las iniciativas gubernamentales y las políticas sanitarias que promueven la gestión de enfermedades y la seguridad de los pacientes también contribuyen al crecimiento del mercado
Restraint/Challenge
High Treatment Costs and Limited Access to Specialized Care
- El alto costo asociado con procedimientos quirúrgicos complejos, hospitalización a largo plazo y terapias farmacológicas especializadas limita la accesibilidad en ciertas regiones, especialmente en las economías en desarrollo
- Disponibilidad limitada de médicos experimentados y centros de tratamiento especializados puede retrasar la terapia, aumentar la progresión de enfermedades y complicaciones
- Por ejemplo, en 2023, un estudio en el sudeste asiático destacó los retrasos en la iniciación del tratamiento de la enfermedad de Andersen debido a un acceso insuficiente a hospitales especializados, lo que dio lugar a mayores tasas de morbilidad entre los pacientes
- El requisito de monitorización continua, intervención multidisciplinaria y planes de terapia individualizados también puede plantear problemas logísticos y financieros para los pacientes
- Si bien las inversiones en curso están mejorando el acceso a la salud, las disparidades en la disponibilidad de opciones avanzadas de tratamiento todavía restringen la penetración del mercado en las regiones emergentes
- Hacer frente a estos desafíos mediante el desarrollo de infraestructuras, programas de capacitación para proveedores de atención médica y opciones terapéuticas rentables es esencial para el crecimiento sostenido del mercado de tratamiento de enfermedades Andersen
¿Cómo se aumenta el mercado de tratamiento de enfermedades Andersen
El mercado se segmenta por tipo, tratamiento, demografía, síntomas, diagnóstico, usuarios finales y canal de distribución.
- Por tipo
Sobre la base del tipo, el mercado de tratamiento de la enfermedad de Andersen se segmenta en el inicio perinatal y el inicio de la infancia. El segmento Perinatal Onset dominaba el mercado, con una cuota de ingresos del 46,5% en 2025, debido a su manifestación temprana de síntomas y alta gravedad clínica. Los casos perinatales a menudo requieren intervención médica inmediata y vigilancia en centros especializados neonatales y pediátricos, lo que conlleva una mayor utilización hospitalaria y costos de tratamiento. El segmento se caracteriza por la progresión rápida de enfermedades, que requiere diagnóstico oportuno y tratamiento intensivo, incluyendo trasplante de hígado, terapia dietética y atención de apoyo. Los programas de sensibilización clínica y de detección genética temprana en muchas regiones han mejorado las tasas de detección temprana, fortaleciendo aún más el dominio del mercado. Los casos perinatales tienden a tener una mayor dependencia de los equipos multidisciplinarios de atención, incluidos los hepatólogos, nutricionistas y consejeros genéticos, contribuyendo a los ingresos. Los protocolos hospitalarios priorizan la intervención temprana para reducir las complicaciones a largo plazo, como la cirrosis o la hepatosplenomegalia. Las iniciativas de investigación centradas en las enfermedades hepáticas neonatales mejoran la eficacia del tratamiento y los resultados del paciente, apoyando la demanda sostenida. El seguro y la cobertura sanitaria gubernamental para la atención neonatal aumentan la adopción de terapias disponibles. Hospitales y clínicas especializadas invierten en diagnósticos avanzados para gestionar eficazmente los casos perinatales. Las campañas de sensibilización de los padres hacen hincapié en la detección temprana, mejorando las visitas oportunas a los hospitales. La disponibilidad de terapias de alto costo como trasplante de hígado aumenta aún más la contribución de los ingresos. Los programas de tratamiento multicéntrico también ayudan a mantener el liderazgo del segmento.
Se espera que el segmento de inicio infantil sea testigo de la CAGR más rápida del 18,9% de 2026 a 2033, impulsada por el aumento de la conciencia, la mejora de las instalaciones de diagnóstico y el aumento del acceso al tratamiento en las regiones emergentes. Los casos infantiles a menudo presentan síntomas retardados, como retardo de crecimiento, miopatía o alteraciones metabólicas, que requieren una combinación de terapia dietética, medicamentos y manejo de estilo de vida. Las clínicas y hospitales están invirtiendo cada vez más en unidades de especialidad pediátrica para gestionar estos casos de manera eficiente. Los avances en la prueba de genes y protocolos de intervención temprana aumentan los resultados y reducen las complicaciones de las enfermedades, alimentando el crecimiento de segmentos. Los grupos de defensa y las campañas de sensibilización de los pacientes están mejorando el reconocimiento temprano de los síntomas. Los programas de atención en el hogar complementan el tratamiento hospitalario para casos no críticos, ampliando el alcance de la terapia. La cobertura del seguro para la gestión crónica, incluyendo medicamentos y apoyo dietético, apoya la adopción. Los hospitales adoptan enfoques de cuidado integrados que combinan programas de asesoramiento genético y ejercicio para pacientes pediátricos. La colaboración entre institutos de investigación y centros pediátricos promueve estrategias innovadoras de tratamiento. Las soluciones de telemedicina mejoran la adherencia a los horarios de terapia. El aumento de las tasas de natalidad en algunas regiones contribuye a una mayor cantidad de pacientes. Los programas educativos para cuidadores aumentan la gestión eficaz de enfermedades en el hogar. Las iniciativas gubernamentales que apoyan la atención de la salud pediátrica aumentan la penetración de segmentos. Los programas avanzados de monitoreo y seguimiento aseguran mejores resultados de tratamiento, acelerando CAGR.
- Por tratamiento
Sobre la base del tratamiento, el mercado se segmenta en trasplante de hígado, terapia dietética, ejercicio, asesoramiento genético y medicamentos. El segmento de Trasplante de Vida dominaba el mercado, con un 44.7% de ingresos en 2025, debido a su condición de tratamiento más definitivo para casos graves de enfermedad de Andersen. El trasplante de hígado ofrece un enfoque curativo para las complicaciones hepáticas del estadio final, incluyendo cirrosis y hepatosplenomegalia severa. Los hospitales con unidades de trasplante generan altos ingresos debido a procedimientos quirúrgicos complejos, atención postoperatoria y seguimiento a largo plazo. El segmento se beneficia de tecnologías quirúrgicas avanzadas y mejores técnicas de conservación de órganos, mejorando las tasas de éxito. La cobertura del seguro y el apoyo gubernamental a los programas de trasplante aumentan la adopción. Los equipos multidisciplinarios de atención aseguran una gestión integral, que refuerza aún más los ingresos hospitalarios. Los hospitales implementan protocolos pre y post-transplante estrictos para maximizar la supervivencia del paciente. La conciencia global sobre el trasplante de hígado como terapia de ahorro de vida fomenta la remisión de pacientes a centros especializados. La investigación continua sobre terapias inmunosupresoras y atención post-transplante mejora los resultados. Las campañas de sensibilización pública apoyan la evaluación temprana y la inclusión de los trasplantes. Los programas de trasplante pediátrico contribuyen significativamente a la cuota de ingresos en los casos de aparición perinatal. Los marcos reguladores que apoyan los programas de donación de órganos aumentan el crecimiento del segmento.
Se espera que el segmento de terapia dietética sea testigo de la CAGR más rápida de 19,3% de 2026 a 2033, impulsada por el creciente énfasis en la gestión no invasiva de las complicaciones metabólicas. La terapia dietética es crucial para manejar síntomas como atrofia, miocardiopatía y desequilibrio metabólico. Las clínicas y hospitales recomiendan cada vez más planes de nutrición individualizados en combinación con medicamentos y ejercicio. Programas dietéticos basados en el hogar mejoran la adherencia del paciente y reducen las visitas al hospital. Los avances en la ciencia nutricional y los productos alimenticios especializados para trastornos metabólicos apoyan la adopción rápida. Los pacientes pediátricos se benefician de dietas adaptadas para gestionar el crecimiento y el desarrollo con eficacia. Los servicios de telesalud y consultas dietéticas remotas amplían el alcance de los pacientes en zonas remotas. Las políticas de seguro que abarcan la terapia nutricional contribuyen a aumentar la utilización. Los hospitales integran la terapia dietética en protocolos de tratamiento más amplios para garantizar la atención integral. Las campañas de salud pública enfatizan la gestión dietética para prevenir la progresión de enfermedades. La investigación sobre las intervenciones nutricionales sigue mejorando los resultados. La colaboración entre dietistas, consejeros genéticos y clínicos garantiza una gestión integral del paciente. Las plataformas en línea para el monitoreo dietético facilitan la adherencia y el compromiso del paciente.
- Por Demografía
Sobre la base de la demografía, el mercado se centra en niños y adultos. El segmento de niños dominaba el mercado, con ingresos del 49,2% en 2025, debido a una mayor prevalencia de casos de aparición perinatal e infantil, que requerían intervención temprana y cuidados intensivos. Los hospitales pediátricos y las clínicas especializadas son los principales impulsores de ingresos, ofreciendo enfoques multidisciplinarios de tratamiento. El diagnóstico precoz y la gestión en niños reducen complicaciones como cirrosis y miocardiopatía. Los hospitales adoptan programas de atención integral que integran terapia dietética, medicamentos, ejercicio y asesoramiento genético. Las campañas de sensibilización de los padres apoyan visitas hospitalarias oportunas y la adhesión a la terapia. Los programas de telesalud mejoran el monitoreo y el cumplimiento en pacientes pediátricos. Los programas gubernamentales y ONG dirigidos a trastornos metabólicos pediátricos impulsan la adopción. La cobertura de seguros para tratamientos pediátricos alienta las visitas al hospital. La formación especializada para proveedores de atención médica pediátrica mejora la calidad del tratamiento. Los servicios sanitarios domésticos complementan la atención hospitalaria para la gestión crónica. Los programas de nutrición y ejercicio se adaptan a los requisitos de crecimiento. Las asociaciones público-privadas amplían el acceso a centros especializados de tratamiento. La investigación en terapias pediátricas de genes sigue expandiendo opciones.
Se espera que el segmento de adultos sea testigo de la CAGR más rápida de 18,5% de 2026 a 2033, alimentada por el creciente diagnóstico de complicaciones metabólicas y hepáticas de aparición tardía en pacientes previamente no diagnosticados. Los adultos acceden cada vez más a programas de trasplante de hígado, medicamentos y gestión de estilos de vida. Los hospitales están expandiendo unidades de trastorno metabólico adulto y clínicas especializadas ambulatorias. Las campañas de sensibilización de los pacientes adultos fomentan el reconocimiento temprano de síntomas. La adopción de telemedicina apoya la gestión y la adherencia remotas. La cobertura del seguro para la atención crónica adulta fomenta la absorción del tratamiento. Los programas de salud y bienestar del lugar de trabajo apoyan la detección temprana. Las clínicas se centran en la atención integrada que combina protocolos dietéticos, de ejercicio y medicamentos. La investigación en terapias genéticas de adultos mejora las opciones de tratamiento. Los servicios sanitarios domésticos complementan la atención hospitalaria para pacientes adultos. La prevalencia de enfermedades crónicas y complicaciones relacionadas con el estilo de vida aumentan la demanda de terapia. Los equipos de atención de múltiples especialidades optimizan los resultados del tratamiento de adultos. Las plataformas en línea proporcionan educación y apoyo para pacientes adultos.
- Por los síntomas
Sobre la base de los síntomas, el mercado se segmenta en cirrosis, hepatosplenomegalia, ascitis, varices esofágicas, cardiomiopatía, atrofia y otros. El segmento de cirrosis dominaba el mercado, con un 45,9% de ingresos en 2025, debido a su alta severidad clínica y asociación con la enfermedad de estadio tardío que requiere trasplante de hígado. Los hospitales generan ingresos de intervenciones quirúrgicas, atención postoperatoria y monitoreo a largo plazo. Los protocolos de intervención temprana, las pruebas de imagen y laboratorio mejoran los resultados y la eficiencia hospitalaria. Las campañas de sensibilización pública fomentan el diagnóstico precoz para prevenir la progresión de la cirrosis. Los equipos multidisciplinarios, incluyendo hepatólogos, cirujanos y nutricionistas, contribuyen a la atención integral. La cobertura del seguro y las iniciativas gubernamentales de salud apoyan la adopción. Técnicas avanzadas de diagnóstico como RM y pruebas de genes facilitan la detección temprana. Los casos pediátricos y adultos contribuyen al crecimiento del segmento. Las farmacias hospitalarias suministran medicamentos asociados, esteroides y suplementos nutricionales. La telesalud y la vigilancia del hogar aumentan la adherencia y reducen las complicaciones. La investigación clínica mejora la eficacia del tratamiento y las tasas de supervivencia.
Se espera que el segmento de atrofia sea testigo de la CAGR más rápida del 17,8% de 2026 a 2033, impulsada por el creciente reconocimiento de complicaciones musculoesqueléticas y cardiacas que requieren programas de atención integrados. Los pacientes pediátricos y adultos con atrofia requieren terapia dietética, ejercicio y medicamentos, creando un flujo de ingresos multipronged. La adopción de la salud en el hogar apoya la adhesión a la terapia a largo plazo. Hospitales y clínicas integran fisioterapia y soporte nutricional para mitigar los efectos de atrofia. La investigación en protocolos de rehabilitación novedosos mejora los resultados. Los programas de telemedicina apoyan el monitoreo continuo y el compromiso del paciente. Los programas de sensibilización entre los cuidadores fomentan la intervención temprana. La cobertura de seguros para terapias de rehabilitación acelera la adopción. Las clínicas colaboran con hospitales para el seguimiento. Herramientas digitales y aplicaciones móviles facilitan el monitoreo del ejercicio. Las farmacias hospitalarias proporcionan suplementos de apoyo para mejorar la función muscular. El crecimiento en los trastornos metabólicos crónicos impulsa la adopción del segmento. Los programas de intervención temprana reducen las complicaciones, sustentando el crecimiento de los ingresos.
- Diagnóstico
Sobre la base del diagnóstico, el mercado se segmenta en biopsia, análisis de sangre, análisis de orina, resonancia magnética, análisis de genes y otros. El segmento de pruebas genéticas dominó el mercado, con ingresos del 46,8% en 2025, debido a su capacidad de identificar mutaciones genéticas tempranas, permitiendo la intervención oportuna y la planificación del tratamiento. Hospitales y clínicas especializadas invierten en laboratorios genéticos avanzados y protocolos de prueba. El diagnóstico temprano a través de pruebas de genes soporta terapia dietética preventiva, medicamentos y programas de monitoreo. La planificación del tratamiento multidisciplinar mejora los resultados del paciente. La conciencia pública y los programas de detección recién nacidos mejoran la adopción de pruebas. La cobertura del seguro es compatible con pruebas de genes de alto costo, fomentando la utilización. Los hospitales integran pruebas genéticas con diagnósticos rutinarios para una evaluación integral. Las pruebas genéticas facilitan planes de tratamiento personalizados, mejorando la eficacia. Las plataformas de telesalud apoyan la asesoría genética remota. El equipo avanzado de laboratorio mejora la precisión y la velocidad de las pruebas. Las poblaciones pediátricas y adultas se benefician de la detección genética temprana. La investigación y los estudios clínicos constantemente mejoran la fiabilidad de las pruebas.
Se espera que el segmento de análisis de orina sea testigo de la CAGR más rápida del 18,2% de 2026 a 2033, impulsada por la comodidad, la asequibilidad y las capacidades de detección temprana de biomarcadores basados en la orina. Las clínicas y hospitales adoptan pruebas de orina como herramientas de detección rápida y no invasivas. Los protocolos de prueba de orina complementan análisis de sangre y pruebas de genes para vigilar la progresión de enfermedades. Los kits de salud doméstico aumentan el cumplimiento del paciente. Los pacientes pediátricos y adultos se benefician de una fácil colección de muestras. Los laboratorios invierten en automatización para mejorar el rendimiento y la precisión. La intervención temprana basada en los resultados de la prueba de orina aumenta los resultados del tratamiento. La cobertura de los seguros apoya la adopción en la supervisión rutinaria. Las campañas de sensibilización ponen de relieve los beneficios de las pruebas no invasivas. Los programas de telesalud integran los resultados de las pruebas para la planificación de la atención remota. La investigación sobre biomarcadores de orina novedosos aumenta la especificidad. Las farmacias hospitalarias suministran reactivos y kits, garantizando una disponibilidad fiable. Las plataformas en línea permiten ordenar las pruebas remotas e interpretar los resultados.
- Por End-Users
Sobre la base de usuarios finales, el mercado se segmenta en clínica, hospital y otros. El segmento de hospitales dominaba el mercado, con un 52,1% de ingresos en 2025, debido a su capacidad para ofrecer modalidades complejas de tratamiento, como trasplante de hígado, asesoramiento genético y cuidados intensivos. Los hospitales están equipados con diagnósticos avanzados, unidades quirúrgicas y equipos multidisciplinarios, garantizando un tratamiento integral. La cobertura del seguro y los programas gubernamentales de salud facilitan la adopción hospitalaria. Los hospitales administran altas entradas de pacientes de casos de aparición perinatal e infantil. El apoyo a la telemedicina mejora la atención de seguimiento. Las unidades pediátricas y adultas especializadas fortalecen el liderazgo del mercado. Los hospitales mantienen alianzas estratégicas con proveedores de diagnóstico y farmacéutico. Los programas de sensibilización fomentan las visitas tempranas al hospital. Las farmacias hospitalarias proporcionan medicamentos críticos y apoyo dietético. Los programas de atención multicentro mejoran los resultados del tratamiento. Los protocolos avanzados de atención postoperatoria apoyan ingresos sostenidos. Los hospitales integran la atención sanitaria en el hogar para la gestión a largo plazo.
Se espera que el segmento de clínicas sea testigo de la CAGR más rápida del 19,0% de 2026 a 2033, impulsada por el aumento de la atención ambulatoria para casos leves y crónicos, terapia genética y programas de terapia dietética. Las clínicas ofrecen opciones de tratamiento accesibles y convenientes para la atención de seguimiento. Las plataformas de telesalud complementan los servicios inclínicos. Las clínicas colaboran cada vez más con hospitales para intervenciones especializadas. Control casero y terapia de apoyo a la adopción de la clínica. Los programas de sensibilización promueven la detección temprana en clínicas locales. La cobertura de seguros para los servicios ambulatorios fomenta la utilización. Las clínicas integran programas de ejercicio, dieta y gestión de medicamentos. Las poblaciones de pacientes pediátricos y adultos se benefician de seguimientos clínicos regulares. El seguimiento de pacientes con capacidad tecnológica mejora el cumplimiento. Las clínicas amplían los servicios para incluir asesoramiento genético y apoyo diagnóstico. Las asociaciones entre el sector público y el privado mejoran la infraestructura clínica. Las clínicas desempeñan un papel vital en la vigilancia posterior al trasplante, apoyando el crecimiento.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en farmacia hospitalaria, farmacia minorista y farmacia en línea. El segmento de farmacia hospitalaria dominaba el mercado, con ingresos del 49,3% en 2025, debido al acceso inmediato a medicamentos críticos como esteroides, suplementos dietéticos y medicamentos para el apoyo hepático. Los hospitales garantizan la disponibilidad durante la atención aguda y la terapia posterior al trasplante. La adquisición a granel y la distribución interna aumentan la eficiencia operacional. La cobertura del seguro facilita la adopción de la farmacia hospitalaria. Los sistemas avanzados de inventario mejoran la gestión de drogas. Los equipos multidisciplinarios dependen de las farmacias hospitalarias para su suministro oportuno. Las campañas de sensibilización pública fomentan la dispensación hospitalaria. Los cuidados pediátricos y adultos requieren formulaciones especializadas disponibles en farmacias hospitalarias. Los protocolos de atención de emergencia priorizan la preparación de la farmacia hospitalaria. La colaboración con las empresas farmacéuticas garantiza un suministro constante. Los hospitales integran farmacias con departamentos diagnósticos y clínicos. Las políticas de adquisición estratégicas aumentan la eficiencia de los costos.
Se espera que el segmento de farmacia en línea sea testigo de la CAGR más rápida del 20,1% de 2026 a 2033, impulsada por la creciente adopción de e-prescripción, la entrega de domicilio y las consultas de telesalud. Las farmacias en línea amplían el acceso a pacientes en regiones remotas y poco conservadas. La integración con los sistemas hospitalarios y clínicos permite el cumplimiento sin problemas de prescripción. Aplicaciones y recordatorios digitales mejoran la adherencia. Las farmacias en línea ofrecen la entrega de medicamentos basados en la suscripción. Los medicamentos especializados para pacientes pediátricos y adultos son más accesibles. La logística de cadena fría garantiza la seguridad de las drogas. Los programas de seguro y reembolso cubren cada vez más la entrega en línea. Las plataformas de telesalud y de salud móvil aumentan la comodidad del paciente. La penetración del comercio electrónico acelera el crecimiento del mercado. Las farmacias en línea reducen la carga hospitalaria mientras mejoran el cumplimiento de la terapia. La asesoría genética remota y el soporte dietético están integrados con plataformas en línea. La creciente preferencia de los pacientes para la adopción del segmento de cuidado en casa impulsa la adopción.
Análisis regional del mercado de tratamiento de enfermedades
- América del Norte dominaba el mercado Andersen Disease Treatment con la mayor cuota de ingresos del 43,5% en 2025
- Conducido por infraestructuras sanitarias bien establecidas, alta adopción de protocolos terapéuticos avanzados y fuerte presencia de empresas farmacéuticas y biotecnológicas clave
- El mercado experimentó un crecimiento sustancial debido a la expansión de ensayos clínicos, terapias hospitalarias y la adopción temprana de opciones innovadoras de tratamiento
U.S. Andersen Disease Treatment Market Insight
El mercado de tratamiento de enfermedades de Andersen capturó la mayor cuota de ingresos en 2025 dentro de América del Norte, alimentada por redes hospitalarias avanzadas, sólidas capacidades de investigación clínica y rápida captación de nuevas intervenciones terapéuticas. El aumento de las inversiones en el diagnóstico temprano, la atención multidisciplinaria y los centros de tratamiento especializados impulsaron aún más la expansión del mercado, especialmente en la gestión de casos complejos y raros.
Europe Andersen Disease Treatment Market Insight
Se proyecta que el mercado europeo de tratamiento de enfermedades Andersen se expanda en un CAGR sustancial durante todo el período previsto, impulsado por normas sanitarias estrictas, una creciente prevalencia de trastornos genéticos y raros, y una creciente adopción de enfoques terapéuticos innovadores. Mercados clave como Alemania, Francia e Italia están presenciando una creciente adopción de terapia hospitalaria y actividades de ensayo clínico para protocolos de tratamiento avanzados.
U.K. Andersen Disease Treatment Market Insight
Se prevé que el mercado de tratamiento de la enfermedad de Andersen crezca en un CAGR notable durante el período previsto, apoyado por inversiones en instalaciones sanitarias especializadas y programas de acceso temprano para tratamientos innovadores. El énfasis del país en la investigación clínica, junto con la creciente conciencia de la gestión de enfermedades raras, está impulsando una mayor adopción de intervenciones terapéuticas avanzadas.
Alemania Mercado de Tratamiento de Enfermedades Andersen
Se espera que el mercado de tratamiento de enfermedades de Alemania Andersen se amplíe en un CAGR considerable durante el período previsto, alimentado por infraestructuras hospitalarias avanzadas, un fuerte enfoque en la medicina personalizada y una alta adopción de protocolos de tratamiento novedosos. El énfasis de Alemania en la investigación y el desarrollo, combinado con inversiones sanitarias públicas y privadas, está fomentando el crecimiento en la gestión de trastornos raros y complejos.
Mercado de Tratamiento de Enfermedades Andersen Asia-Pacífico
El mercado de Tratamiento de Enfermedades Andersen Asia-Pacífico está preparado para crecer en el CAGR más rápido de 23,8% durante el período de previsión de 2026 a 2033, impulsado por el aumento de las inversiones sanitarias, el aumento de la prevalencia de trastornos genéticos raros, la expansión de centros de tratamiento especializados y la mejora del acceso a terapias avanzadas en países como China y la India. Las iniciativas gubernamentales que apoyan la atención de las enfermedades raras y el desarrollo de la infraestructura están impulsando aún más el crecimiento del mercado.
Japón Tratamiento de enfermedades Andersen Mercado de visión
El mercado de tratamiento de enfermedades Andersen de Japón está cobrando impulso debido a una fuerte infraestructura sanitaria, el énfasis en el diagnóstico temprano y la adopción de protocolos terapéuticos avanzados. La expansión de centros de atención especializados y ensayos clínicos en curso para tratamientos innovadores contribuye aún más al crecimiento en la gestión de casos complejos.
China Tratamiento de enfermedades Andersen Mercado de visión
El mercado China Andersen Disease Treatment representó la mayor cuota de ingresos en Asia-Pacífico en 2025, atribuida al aumento del gasto sanitario, el mejor acceso a opciones de tratamiento avanzadas y la creciente conciencia de la gestión de enfermedades raras. La expansión de centros médicos especializados e iniciativas de investigación clínica en curso están apoyando el crecimiento del mercado en todo el país.
Mercado de Tratamiento de Enfermedades Andersen Share
La industria de tratamiento de enfermedades de Andersen está dirigida principalmente por empresas bien establecidas, incluyendo:
•Ultragenyx Pharmaceutical Inc.(U.S.)
•Sanofi(Francia)
• Fresenius Kabi (Alemania)
• Takeda Pharmaceutical Company (Japón)
•Novartis(Suiza)
• Rare Disease Therapeutics Ltd. (U.S.)
• Farmacéutica Vertex (EE.UU.)
• Sobi (Suecia)
• Biomarin Pharmaceutical Inc. (Estados Unidos)
• Terapia Amicus (EE.UU.)
• Avrobio Inc. (U.S.)
Novedades en el mercado mundial de tratamiento de enfermedades andersen
- En febrero de 2023 se publicó una Guía de Prácticas Clínicas para el GSD IV (incluyendo su forma adulta, APBD) que proporciona las primeras recomendaciones integrales y respaldadas por expertos sobre diagnóstico y gestión, cubriendo la imagen, las pruebas genéticas y el seguimiento a largo plazo.
- En agosto de 2024, investigadores de Duke University publicaron un estudio de “historia natural” sobre GSD IV hepático, revelando por primera vez que la progresión de la enfermedad hepática en GSD IV es muy variable. Algunos pacientes progresan rápidamente a la insuficiencia hepática, mientras que otros permanecen estables durante décadas
- En marzo de 2025, la Fundación de Investigación sobre Enfermedades del Cuerpo Poliglucosano de Adultos (APBD) compartió una poderosa historia de pacientes: una madre describió el diagnóstico de su hija de GSD IV, destacando cómo las pruebas genéticas tempranas (GBE1) hicieron posible el diagnóstico y cómo el paciente y la familia quieren concienciar y empujar hacia las terapias
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











