



Mercado global de dispositivos de fijación cervical anterior, tipo (sistemas de fijación, injertos óseos), aplicación (hospital, clínicas, otros): tendencias de la industria y pronóstico hasta 2029.
¿Cuál es la tasa de tamaño y crecimiento de los dispositivos de fijación cervical anterior
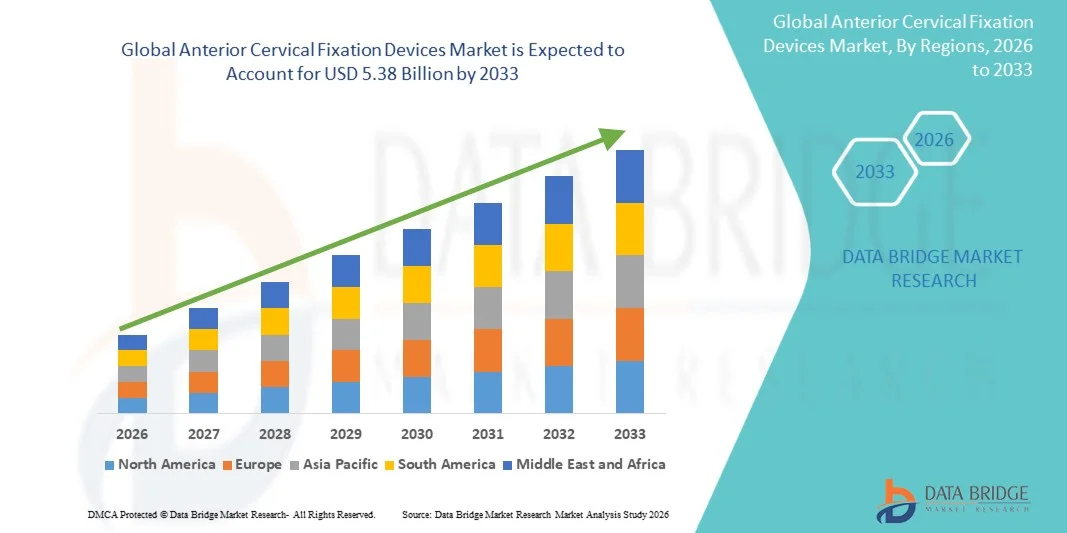
- El tamaño del mercado de los dispositivos de fijación cervical anterior global fue valoradoUSD 2.91 mil millones en 2025y se espera que alcanceUSD 5.38 mil millones en 2033, aCAGR of 8.00%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente prevalencia de trastornos de la columna cervical y el creciente número de procedimientos de fusión espinal, apoyados por avances continuos en tecnologías quirúrgicas y materiales de implante
- Además, la creciente preferencia de los pacientes por procedimientos mínimamente invasivos y la creciente demanda de soluciones de fijación eficaces, duraderas y compatibles anatómicamente están estableciendo dispositivos de fijación cervical anterior como componente crítico en los tratamientos de columnas modernos. Estos factores convergentes están acelerando la adopción de estos dispositivos, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):2.91 mil millones de dólares
- Valor de mercado esperado (2033):USD 5.38 billion
- CAGR prefabricado (2026–2033):8.00%
¿Cuáles son los principales Takeaways of Anterior Cervical Fixation Devices Market
- Los dispositivos de fijación cervical anteriores, utilizados para estabilizar la columna cervical siguiendo procedimientos como la discectomía y la fusión, son componentes cada vez más vitales de la cirugía espinal moderna debido a su capacidad de proporcionar apoyo estructural, promover la fusión y mejorar los resultados del paciente en condiciones degenerativas y traumáticas
- La creciente demanda de dispositivos de fijación cervical anterior se alimenta principalmente por la creciente prevalencia de trastornos de la columna cervical, el aumento de la población geriátrica y el creciente número de cirugías espinal, junto con los avances en el diseño de implantes y técnicas quirúrgicas mínimamente invasivas
- América del Norte dominaba el mercado anterior de dispositivos de fijación cervical con la mayor cuota de ingresos del 41,20% en 2025, caracterizada por infraestructura médica avanzada, altas tasas de adopción quirúrgica, y una fuerte presencia de liderazgodispositivo médicofabricantes, con Estados Unidos experimentando un crecimiento significativo en los procedimientos de espina dorsal impulsados por innovaciones tecnológicas y políticas de reembolso favorables
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado anterior de dispositivos de fijación cervical durante el período de previsión debido a la mejora de la infraestructura sanitaria, la concienciación sobre los tratamientos de columna y el aumento del gasto sanitario
- El segmento de sistemas de fijación dominaba el mercado anterior de dispositivos de fijación cervical con una cuota de mercado del 58,7% en 2025, impulsada por su amplio uso en los procedimientos de estabilización espinal y su papel crítico para asegurar la alineación y fusión de la columna cervical
Report Scope and Anterior Cervical Fixation Devices Market Segmentation
|
Atributos |
Dispositivos de fijación cervical anteriores claveMarket Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado anterior de dispositivos de fijación cervical
“Advancements in Minimally Invasive and Biocompatible Fixation Technologies”
- Una tendencia significativa y acelerante en el mercado mundial de dispositivos de fijación cervical anterior es el avanceCirugía mínimamente invasivatécnicas y el desarrollo de materiales de implante altamente biocompatibles como aleaciones de titanio yPEEK.Esta evolución de las tecnologías mejora significativamente la precisión quirúrgica y los resultados de recuperación de pacientes
- Por ejemplo, las placas cervicales anteriores modernas y los sistemas de fijación integrados están diseñados para reducir la exposición quirúrgica y mejorar la alineación anatómica, permitiendo a los cirujanos lograr una fijación estable con menos trastorno de tejido. Del mismo modo, los dispositivos de perfil cero minimizan la irritación del tejido blando manteniendo la estabilidad
- Los avances tecnológicos en los dispositivos de fijación permiten características como una mejor distribución de carga, un mayor apoyo a la fusión y una reducción de las tasas de complicación. Por ejemplo, algunos sistemas incorporan estructuras porosas para promover el crecimiento del hueso y la fusión más rápida manteniendo la integridad estructural. Además, las capacidades mínimamente invasivas ofrecen a los pacientes el beneficio de estancias hospitalarias reducidas, recuperación más rápida y menor dolor postoperatorio
- La integración de guías avanzadas de imágenes y herramientas de planificación quirúrgica con sistemas de fijación facilita una colocación más precisa de implantes y mejores resultados de procedimiento. A través de un único enfoque quirúrgico, los médicos pueden lograr descompresión, estabilización y alineación, creando un proceso de tratamiento más eficiente y fiable
- Esta tendencia hacia soluciones de fijación más avanzadas, centradas en el paciente y tecnológicamente mejoradas está remodelando fundamentalmente las expectativas en la cirugía espinal. En consecuencia, empresas como Medtronic están desarrollando sistemas de fijación cervical anterior de próxima generación con características tales como diseños de bajo perfil, mecanismos de bloqueo mejorados y mayor compatibilidad con procedimientos mínimamente invasivos
- La demanda de dispositivos de fijación cervical anterior que ofrezcan mejores resultados clínicos y compatibilidad mínimamente invasiva está creciendo rápidamente en entornos de salud, ya que los proveedores priorizan cada vez más la eficiencia, la seguridad y los beneficios del paciente a largo plazo
Dinámicas del mercado de dispositivos cervicales anteriores
Conductor
“Incidencia creciente de trastornos de columna cervical e intervenciones quirúrgicas”
- La prevalencia creciente de trastornos de la columna cervical entre las poblaciones de envejecimiento y las personas físicamente activas, junto con el creciente volumen de cirugías espinales, es un factor importante para la mayor demanda de dispositivos de fijación cervical anterior
- Por ejemplo, en marzo de 2025, Globus Medical, Inc. introdujo avances en tecnologías de fijación cervical destinadas a mejorar la eficiencia quirúrgica y los resultados de fusión. Se espera que esas estrategias de empresas clave impulsen el crecimiento del mercado de los dispositivos de fijación cervical anteriores en el período previsto
- A medida que los pacientes se vuelven más conscientes de las opciones de tratamiento y buscan soluciones eficaces para el dolor crónico del cuello y la inestabilidad espinal, los dispositivos de fijación cervical anterior ofrecen estabilización confiable, tasas de fusión mejoradas y recuperación funcional mejorada en comparación con los tratamientos conservadores.
- Además, la creciente adopción de técnicas quirúrgicas avanzadas y la creciente disponibilidad de instalaciones especializadas de atención espinal hacen de estos dispositivos un componente integral de protocolos modernos de tratamiento de columnas, ofreciendo mejores resultados y eficiencia procesal
- La eficacia de los sistemas de fijación en la restauración de la alineación espinal, la estabilidad inmediata y el apoyo a la fusión a largo plazo son factores clave que impulsan su adopción en hospitales y clínicas especializadas. La tendencia a la intervención quirúrgica temprana y la mejora de las capacidades de diagnóstico contribuyen aún más al crecimiento del mercado
Restraint/Challenge
“High Cost of Procedures and Risk of Surgical Complications”
- Las preocupaciones relativas al alto costo de las cirugías de espina dorsal, incluidos los procedimientos anteriores de fijación cervical, plantean un reto importante para la adopción más amplia del mercado. Como estos procedimientos implican implantes avanzados y experiencia quirúrgica especializada, pueden ser financieramente onerosos para los pacientes, especialmente en las regiones de bajos y medianos ingresos
- Por ejemplo, los informes de complicaciones post-quirúrgicas como la insuficiencia de implantes, la degeneración de segmentos adyacentes y la infección han hecho que algunos pacientes dudan en someterse a tratamiento quirúrgico con dispositivos de fijación
- Para aumentar la confianza de los pacientes es fundamental abordar estas preocupaciones mediante un mejor diseño de implantes, una mejor formación quirúrgica y una mejor atención postoperatoria. Empresas como Stryker y Zimmer Biomet enfatizan la innovación de productos y el apoyo clínico para mitigar los riesgos y mejorar los resultados. Además, los estrictos requisitos regulatorios para implantes espinal pueden retrasar las aprobaciones de productos y aumentar los costos de desarrollo, planteando retos para los fabricantes
- Si bien los sistemas de salud están ampliando gradualmente la cobertura de los procedimientos de espina dorsal, las políticas de reembolso limitadas y los problemas de asequibilidad todavía pueden restringir el acceso a tecnologías avanzadas de fijación, especialmente en los mercados emergentes
- La superación de estos desafíos mediante el desarrollo eficaz en función de los costos de los dispositivos, la mejora de los marcos de reembolso y la innovación continua en soluciones quirúrgicas más seguras y eficientes será vital para el crecimiento sostenido del mercado
¿Cómo se aumenta el mercado anterior de dispositivos de fijación cervical
El mercado se segmenta por tipo y aplicación.
- Por tipo
Sobre la base del tipo, el mercado anterior de dispositivos de fijación cervical se segmenta en sistemas de fijación y injertos de hueso. El segmento de sistemas de fijación dominó el mercado con la mayor cuota de ingresos del 58,7% en 2025, impulsada por su papel crítico en proporcionar estabilidad estructural y alineación durante los procedimientos de fusión de columna cervical. Estos sistemas, incluyendo placas, tornillos y jaulas, son ampliamente utilizados en los hospitales debido a su eficacia clínica demostrada para garantizar la inmovilización espinal y promover resultados de fusión exitosos. El segmento se beneficia de avances tecnológicos continuos, como diseños de bajo perfil y mecanismos de bloqueo mejorados, mejorando la precisión quirúrgica y reduciendo complicaciones. Aumentar la adopción de cirugías de espina dorsal mínimamente invasivas apoya aún más la demanda de sistemas de fijación ya que ofrecen una mejor recuperación de pacientes y una estancia hospitalaria reducida. Además, la fuerte preferencia entre los cirujanos por soluciones de implantes fiables y estandarizadas sigue reforzando el dominio del segmento.
Se prevé que el segmento de injertos óseos sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la creciente demanda de materiales de fusión mejorados biológicamente que mejoren la curación y el éxito quirúrgico a largo plazo. Los injertos de hueso, incluyendo autoinjertos, allografts y sucedáneos sintéticos, están ganando tracción a medida que promueven la regeneración ósea natural y aumentan las tasas de fusión en casos de espina dorsal complejos. El aumento de la atención en la reducción de la morbilidad del sitio de donantes es alentadora la adopción de sustitutos de injertos sintéticos y biomotores. Además, los avances en biomateriales e ingeniería de tejidos están ampliando la eficacia y disponibilidad de alternativas al injerto óseo. El creciente uso de injertos en combinación con sistemas de fijación en procedimientos cervicales está acelerando aún más el crecimiento del segmento. Aumentar la preferencia clínica para mejorar los resultados de fusión y reducir las cirugías de revisión también apoya la rápida expansión de este segmento.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en hospitales, clínicas y otros. El segmento hospitalario dominó el mercado con la mayor cuota de ingresos en 2025, impulsada por el alto volumen de cirugías de fusión espinal realizadas en instalaciones sanitarias avanzadas. Los hospitales están equipados con infraestructura quirúrgica especializada, sistemas avanzados de imagen y cirujanos calificados de espina dorsal, convirtiéndolos en el escenario principal de los procedimientos de fijación cervical anterior. The availability of multidisciplinary care and post-operative rehabilitation services further strengthens hospital preference. El aumento del flujo de pacientes para traumatismos, condiciones de columna degenerativas y trastornos cervicales relacionados con la edad también contribuye al dominio del segmento. Además, el firme apoyo al reembolso y la adopción de tecnologías avanzadas de implantes en los centros hospitalarios refuerzan aún más el liderazgo del mercado.
Se prevé que el segmento de clínicas sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el creciente cambio hacia los procedimientos de espina dorsal ambulatorios y enfoques quirúrgicos mínimamente invasivos. Las clínicas ortopédicas y de espina dorsal están adoptando cada vez más sistemas de fijación avanzados debido a menores costos de tratamiento y tiempos de recuperación más cortos en comparación con los hospitales. La creciente disponibilidad de especialistas en espina dorsal cualificados en los entornos clínicos está mejorando la accesibilidad procesal para los pacientes. Además, los avances tecnológicos que permiten cirugías de columna de guardería están ampliando el papel de las clínicas en los procedimientos de fijación cervical. Aumentar la preferencia del paciente por opciones de tratamiento más rápidas y eficaces en función de los costos está apoyando aún más el crecimiento del segmento. La expansión de redes privadas de salud y centros de columnas especiales también está acelerando la adopción en este segmento.
¿Qué región tiene la mayor parte del mercado anterior de dispositivos de fijación cervical
- América del Norte dominaba el mercado anterior de dispositivos de fijación cervical con la mayor cuota de ingresos del 41,20% en 2025, caracterizada por infraestructura médica avanzada, altas tasas de adopción quirúrgica, y una fuerte presencia de los principales fabricantes de dispositivos médicos
- Los proveedores de atención médica de la región valoran altamente la disponibilidad de tecnologías quirúrgicas avanzadas, sistemas de reembolso bien establecidos y la presencia de fabricantes líderes de dispositivos médicos que ofrecen soluciones innovadoras de fijación
- Esta adopción generalizada cuenta además con una infraestructura sanitaria altamente desarrollada, un aumento de la población geriátrica y una fuerte preferencia por las cirugías de columna mínimamente invasivas, estableciendo dispositivos de fijación cervical anterior como opción de tratamiento estándar en los entornos hospitalarios y de atención especial
U.S. Previo Fijación de dispositivos de mercado
El mercado anterior de dispositivos de fijación cervical de EE.UU. capturó la mayor cuota de ingresos dentro de América del Norte en 2025, impulsado por la alta incidencia de trastornos de columna cervical y un fuerte volumen de procedimientos de fusión espinal en instalaciones sanitarias avanzadas. Los pacientes y proveedores de atención médica del país están priorizando cada vez más soluciones eficaces de estabilización quirúrgica que mejoran los resultados de recuperación y reducen las complicaciones postoperatorias. La creciente preferencia por las cirugías de columna mínimamente invasivas, combinada con un fuerte apoyo al reembolso y un acceso generalizado a la atención quirúrgica avanzada, impulsa el crecimiento del mercado. Además, la presencia de empresas líderes en dispositivos médicos globales y la innovación tecnológica continua en implantes de espina dorsal fortalece significativamente la posición del mercado estadounidense.
Europa Previo Fijación Cervical Devices Market Insight
Se prevé que el mercado de dispositivos de fijación cervical anterior de Europa se expanda en un CAGR constante durante todo el período previsto, impulsado principalmente por el aumento de los casos de condiciones de columna degenerativas y una creciente población envejecida. La demanda de soluciones quirúrgicas avanzadas está creciendo a medida que los sistemas sanitarios se centran en mejorar los resultados del paciente a largo plazo y reducir las complicaciones postoperatorias. Los hospitales europeos y las clínicas especializadas están adoptando cada vez más tecnologías modernas de fijación integradas con materiales biocompatibles. Además, los marcos regulatorios de apoyo y el énfasis en las prácticas quirúrgicas basadas en pruebas están fomentando la adopción constante del mercado en toda la región.
U.K. Previo Fijación de dispositivos de mercado
Se prevé que el mercado anterior de dispositivos de fijación cervical en el Reino Unido crezca en un notable CAGR durante el período de previsión, impulsado por aumentar la conciencia de las opciones avanzadas de tratamiento de la columna y aumentar la demanda de intervenciones quirúrgicas para los trastornos cervicales. Las preocupaciones relacionadas con el dolor crónico del cuello y la inestabilidad espinal están alentando a los proveedores de atención médica públicos y privados a adoptar soluciones quirúrgicas basadas en la fijación. Además, la fuerte infraestructura sanitaria de los Estados Unidos y el creciente enfoque en técnicas quirúrgicas mínimamente invasivas están apoyando la expansión del mercado. La integración de tecnologías innovadoras de implantes en el NHS y los hospitales privados refuerza aún más las perspectivas de crecimiento.
Alemania anterior Cervical Fixation Devices Market Insight
Se espera que el mercado de dispositivos de fijación cervical anterior de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por el aumento de las inversiones en tecnologías avanzadas de atención ortopédica y de espina dorsal. El fuerte énfasis de Alemania en la innovación médica y los procedimientos quirúrgicos de precisión está fomentando la adopción de sistemas de fijación de próxima generación. Los proveedores de atención médica se centran cada vez más en mejorar la precisión quirúrgica y los resultados de recuperación de pacientes mediante diseños avanzados de implantes. Además, la infraestructura hospitalaria bien desarrollada del país y la preferencia por dispositivos médicos de alta calidad están apoyando el crecimiento sostenido del mercado.
Asia-Pacífico Prevital Fixation Devices Market Insight
El mercado de dispositivos de fijación cervical anterior de Asia-Pacífico está preparado para crecer en la CAGR más rápida durante 2026 a 2033, impulsado por el aumento del gasto sanitario, el aumento de la prevalencia de trastornos espinal y la mejora del acceso a atención quirúrgica avanzada. La región es testigo de la rápida adopción de las modernas tecnologías de fijación de columnas apoyadas por la ampliación de la infraestructura hospitalaria y el aumento de la conciencia médica. Además, el número cada vez mayor de casos de traumatismo y las condiciones de columna relacionadas con la edad contribuye a volúmenes quirúrgicos superiores. Las iniciativas gubernamentales que promueven la modernización de la salud y el turismo médico están acelerando aún más la expansión del mercado en países clave.
Japón anterior de la fijación de dispositivos cervical Insight
El mercado de dispositivos de fijación cervical anterior de Japón está cobrando impulso debido a su sistema de salud avanzado, el envejecimiento de la población y la alta demanda de cirugías de espina dorsal basadas en precisión. El país pone énfasis en técnicas quirúrgicas mínimamente invasivas y muy precisas, impulsando la adopción de sistemas de fijación avanzados. Aumentar los casos de condiciones de columna cervical degenerativas están apoyando aún más el crecimiento del mercado. Además, la integración de las tecnologías innovadoras de implantes y la fuerte atención en los resultados postoperatorios están mejorando las tasas de éxito procesal en los hospitales y clínicas especializadas.
India Previo Fijación Cervical Devices Market Insight
El mercado de dispositivos de fijación cervical anterior de la India representó una importante cuota de ingresos en Asia-Pacífico en 2025, atribuida al aumento de las inversiones sanitarias, la expansión de la población de clase media y el aumento de la prevalencia de trastornos de columna. La demanda de soluciones avanzadas de cirugía espinal está creciendo a medida que los hospitales actualizan su infraestructura y adoptan tecnologías modernas de implantes. El aumento de la conciencia de los procedimientos mínimamente invasivos y la mejora del acceso a la atención especializada de la columna están apoyando aún más el crecimiento del mercado. Además, la expansión del turismo médico y la disponibilidad de opciones quirúrgicas rentables son factores clave que impulsan la adopción del mercado en el país.
¿Cuáles son las mejores empresas del mercado anterior de dispositivos de fijación cervical
La industria anterior de dispositivos de fijación cervical está dirigida principalmente por empresas bien establecidas, incluyendo:
- Medtronic(Irlanda)
- Globus Medical, Inc(U.S.)
- NuVasive, Inc(U.S.)
- Orthofix Medical Inc. (U.S.)
- Alphatec Holdings, Inc. (U.S.)
- B. Braun SE (Alemania)
- Stryker(U.S.)
- Aesculap Implant Systems, LLC (U.S.)
- Life Spine, Inc. (U.S.)
- Zimmer Biomet(U.S.)
- ChoiceSpine, LLC (Estados Unidos)
- RTI Surgical Holdings, Inc. (U.S.)
- Spineart SA (Suiza)
- K2M Group Holdings (U.S.)
- Spineology Inc. (U.S.)
- ATEC Spine, Inc. (U.S.)
- Medacta International SA (Suiza)
- Camber Spine Technologies LLC (Estados Unidos)
- Aurora Spine Corporation (Canadá)
¿Cuáles son los últimos desarrollos en el mercado anterior de dispositivos de fijación cervical
- En febrero de 2026, Medtronic recibió la autorización de la FDA para su plataforma de cirugía de columna de vapor AXiS AI. La plataforma combina navegación, robótica y planificación basada en IA para los procedimientos de columna. Mejora la precisión en las cirugías de fijación espinal, incluyendo aplicaciones cervicales
- En junio de 2025, Spineart anunció el lanzamiento de su jaula cervical anterior asegurada SCARLET® AC-Ti después de la autorización previa de la FDA 510(k). El sistema está diseñado para mejorar los procedimientos anteriores de fusión cervical con la tecnología porosa de titanio que mejora la integración ósea
- En septiembre de 2024, Stryker recibió la autorización de la FDA para su software Spine Guidance 5 integrado con el sistema Q Guidance. El sistema mejora la precisión de navegación quirúrgica en los procedimientos de fijación de columnas. Soporta orientación en tiempo real para la colocación de implantes en cirugías cervicales y espinal complejas
- En octubre de 2023, DePuy Synthes (Johnson & Johnson MedTech) anunció la autorización de la FDA 510(k) para el sistema de giro TriALTISTM e instrumentos habilitados para la navegación. El sistema está diseñado para mejorar el flujo de trabajo quirúrgico y permitir una fijación espinal más precisa en procedimientos complejos de columna
- En octubre de 2023, Zimmer Biomet recibió la aprobación de la FDA para un nuevo dispositivo de fusión entre cuerpos cervical diseñado para mejorar la estabilidad espinal y los resultados de fusión en los procedimientos de ACDF. Esta autorización regulatoria fortaleció su cartera de columna cervical y amplió sus ofertas de cirugía de columna mínimamente invasiva en el mercado estadounidense
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











