


Mercado global de antifibrinolíticos, por fármacos (ácido aminocaproico, ácido tranexámico, otros), indicación (ginecología, sangrado gastrointestinal, angioedema hereditario, hemorragia, cirugías, otros), vía de administración (oral, inyectable, otros), usuarios finales (hospitales, atención domiciliaria, centros especializados, otros), canal de distribución (farmacia hospitalaria, farmacia en línea, farmacia minorista): tendencias de la industria y pronóstico hasta 2029.
¿Cuál es la tasa de tamaño y crecimiento del mercado antifibrinolítico
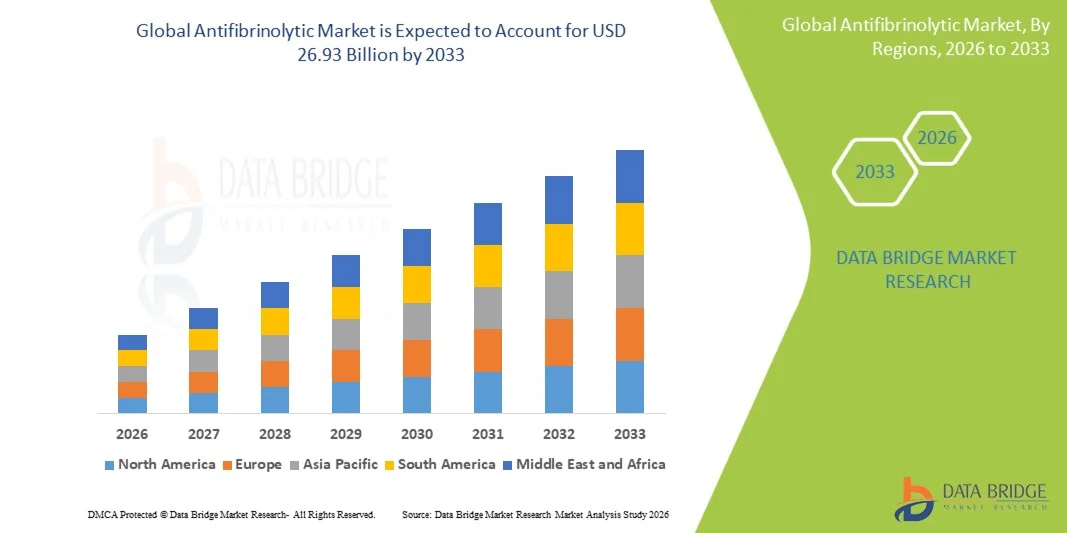
- Según Data Bridge Market Research Analysis, el tamaño global del mercado antifibrinolítico fue valoradoUSD 18.23 billion in 2025y se espera que alcanceUSD 26.93 billion by 2033, aCAGR of 5.00%durante el período previsto
- El crecimiento del mercado está impulsado en gran medida por la creciente prevalencia de procedimientos quirúrgicos, casos de traumatismo y condiciones crónicas como enfermedades cardiovasculares y trastornos hemorrágicos, que requieren una gestión eficaz de la pérdida de sangre y el control hemostático
- Además, el aumento de la demanda de terapias rentables y eficientes en la atención perioperatoria, junto con el aumento de la conciencia respecto demanejo de sangre paciente(PBM) estrategias en hospitales y sistemas de salud, está posicionando a los agentes antifibrinolíticos como componentes esenciales en la práctica clínica moderna. Estos factores combinados están acelerando significativamente la adopción de terapias antifibrinolíticas, lo que aumenta el crecimiento general del mercado
Tamaño del mercado
- Valor mundial del mercado (2025):USD 18.23 billion
- Valor de mercado esperado (2033):USD 26.93 billion
- CAGR prefabricado (2026–2033):5.00%
¿Cuáles son los principales Takeaways of Antifibrinolytic Market
- Los agentes antifibrinolíticos, que ayudan a prevenir el sangrado excesivo al inhibir el desglose de coágulos sanguíneos, son cada vez más críticos en los entornos sanitarios modernos, en particular en los procedimientos quirúrgicos, la atención de traumas y la gestión de los trastornos hemorrágicos, debido a su eficacia en la reducción de la pérdida de sangre y minimizar la necesidad de transfusiones
- La creciente demanda de antifibrinolítica se ve impulsada principalmente por el creciente volumen de cirugías en todo el mundo, el aumento de la incidencia de lesiones traumáticas y el mayor enfoque en las prácticas de manejo de sangre paciente (PBM), junto con aplicaciones en expansión en obstetricia, ortopédicos y cirugías cardíacas
- América del Norte dominaba el mercado antifibrinolítico con la mayor proporción de ingresos del 41,3% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, altos volúmenes de procedimientos quirúrgicos y fuerte adopción de protocolos de gestión de sangre basados en evidencia, con Estados Unidos presenciando un uso significativo de medicamentos antifibrinolíticos en hospitales y centros quirúrgicos ambulatorios
- Se espera que Asia-Pacífico sea la región de crecimiento más rápido del mercado antifibrinolítico durante el período previsto debido a la mejora de la infraestructura sanitaria, el aumento del gasto sanitario y el aumento de la conciencia sobre la gestión eficaz del sangrado en las economías emergentes
- El segmento de ácido tranexámico dominaba el mercado antifibrinolítico con una cuota de mercado del 45,7% en 2025, impulsado por su uso clínico generalizado, eficacia en función de los costos y fuerte perfil de eficacia en una amplia gama de aplicaciones quirúrgicas y relacionadas con traumas
Report Scope and Antifibrinolytic Market Segmentation
|
Atributos |
Antifibrinolytic Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado antifibrinolítico
“Expanding Clinical Adoption Driven by Evidence-Based Outcomes”
- Una tendencia significativa y aceleradora en el mercado antifibrinolítico global es la creciente integración de protocolos clínicos basados en evidencia y directrices que apoyan el uso rutinario de agentes antifibrinolíticos en múltiples áreas quirúrgicas y terapéuticas. Esta alineación con las vías de cuidado estandarizadas está mejorando significativamente los resultados de los pacientes y reduciendo los riesgos perioperatorios
- Por ejemplo, el ácido tranexamico se incorpora ampliamente en directrices clínicas para cirugías ortopédicas y cardíacas, donde se administra de forma rutinaria para minimizar la pérdida de sangre intraoperatoria y postoperatoria. Del mismo modo, su uso en protocolos de trauma ha sido respaldado después de ensayos clínicos a gran escala que demuestran beneficios de supervivencia
- La integración clínica de los antifibrinolíticos permite características tales como regímenes de dosificación estandarizados, mayor eficiencia quirúrgica y menor dependencia de transfusiones de sangre. Por ejemplo, los hospitales que adoptan programas de manejo de sangre de pacientes utilizan antifibrinolíticos para optimizarhemostasisy menores complicaciones relacionadas con la transfusión. Además, estos agentes soportan tiempos de recuperación más rápidos y estancias hospitalarias reducidas limitando el sangrado excesivo durante los procedimientos
- La incorporación perfecta de antifibrinolíticos en los protocolos de tratamiento hospitalario facilita la atención coordinada a través de departamentos como cirugía, medicina de emergencia y obstetricia. A través de vías clínicas unificadas, los proveedores de atención médica pueden garantizar una gestión hemorrágica coherente y eficaz, mejorando la eficiencia del tratamiento general y la seguridad del paciente
- Esta tendencia hacia un uso más estandarizado, impulsado por los resultados y basado en protocolos es fundamentalmente la remodelación de enfoques de tratamiento en la gestión del sangrado. En consecuencia, empresas como Pfizer y Sun Pharmaceutical Industries se centran en ampliar las indicaciones clínicas y mejorar la accesibilidad a la formulación para alinearse con las directrices médicas en evolución
- La demanda de antifibrinolíticos que ofrecen eficacia clínica comprobada y amplia aplicabilidad está creciendo rápidamente en hospitales y centros quirúrgicos, ya que los sistemas sanitarios priorizan cada vez más soluciones de tratamiento rentables y basadas en evidencia
- La creciente adopción de antifibrinolíticos en aplicaciones emergentes como sangrado relacionado con la oncología y procedimientos mínimamente invasivos está ampliando el alcance de estos agentes más allá del uso quirúrgico tradicional
Dinámica del mercado antifibrinolítico
Conductor
“La necesidad de crecimiento debido al aumento del volumen quirúrgico y el enfoque en la gestión de la sangre”
- El creciente volumen de procedimientos quirúrgicos en todo el mundo, junto con el creciente énfasis en las estrategias de manejo de la sangre paciente (PBM), es un factor importante para la mayor demanda de agentes antifibrinolíticos
- Por ejemplo, en marzo de 2025, una red líder del proveedor de atención médica amplió su programa PBM en múltiples hospitales, incorporando terapias antifibrinolíticas como protocolo estándar para reducir las tasas de transfusión. Se espera que esas estrategias de instituciones sanitarias clave impulsen el crecimiento del mercado antifibrinolítico en el período previsto
- A medida que los proveedores de atención médica intentan minimizar la pérdida de sangre y reducir la dependencia de la sangre de los donantes, los antifibrinolíticos ofrecen beneficios comprobados, como la disminución de los requisitos de transfusión, las tasas de complicación más bajas y los mejores resultados quirúrgicos, convirtiéndolos en un componente esencial de la atención perioperatoria moderna
- Además, la creciente incidencia de casos de traumatismo, hemorragia postparto y condiciones crónicas que requieren intervención quirúrgica están impulsando la adopción de antifibrinolíticos en diversas especialidades médicas, incluyendo ortopédicos, cardiología y obstetricia.
- La eficacia en función de los costos de las terapias antifibrinolíticas, combinada con su capacidad para mejorar la eficiencia clínica y la seguridad de los pacientes, está fomentando la adopción generalizada en los mercados de salud desarrollados y emergentes. La expansión de la infraestructura sanitaria y el acceso a medicamentos esenciales apoya el crecimiento del mercado
- El aumento de las iniciativas gubernamentales e institucionales que promueven estrategias de conservación de la sangre está acelerando aún más la integración de los antifibrinolíticos en protocolos de tratamiento estándar en los sistemas públicos de salud
- Aumentar la conciencia entre los profesionales de la salud acerca de los beneficios a largo plazo de la dependencia de la transfusión reducida está fortaleciendo la adopción de terapias antifibrinolíticas a nivel mundial
Restraint/Challenge
“Risk of Adverse Effects and Regulatory Compliance Hurdles”
- Las preocupaciones acerca de los posibles efectos adversos y las consideraciones de seguridad asociadas con el uso antifibrinolítico, incluidas las complicaciones tromboembólicas, plantean un reto importante para la adopción más amplia del mercado. A medida que estos agentes influyen en la estabilidad del coágulo, se requiere una cuidadosa selección y monitoreo del paciente
- Por ejemplo, las autoridades reguladoras han emitido directrices cautelares sobre el uso antifibrinolítico en pacientes de alto riesgo, lo que ha llevado a una adopción cautelosa entre los proveedores de atención médica en ciertos escenarios clínicos
- Abordar estas preocupaciones de seguridad a través de datos clínicos sólidos, pautas de tratamiento actualizadas y educación médica es crucial para asegurar un uso adecuado. Empresas como F. Hoffmann-La Roche Ltd y Cipla Ltd enfatizan los perfiles de seguridad y la adhesión a los estándares regulatorios en sus estrategias de desarrollo y comercialización de productos. Además, la variabilidad en las aprobaciones reglamentarias y el etiquetado en todas las regiones pueden crear barreras para la penetración uniforme del mercado
- Si bien los antifibrinolíticos son generalmente eficaces en función de los costos, una conciencia limitada en algunas regiones en desarrollo y un acceso incoherente a las instalaciones sanitarias pueden dificultar su utilización óptima, en particular en entornos rurales o subcontratados
- Superar estos desafíos mediante una investigación clínica mejorada, marcos regulatorios armonizados y un mejor acceso a los servicios de salud será vital para mantener el crecimiento del mercado a largo plazo
- Los estrictos requisitos reglamentarios para la aprobación de drogas y la vigilancia posterior al mercado pueden retrasar los lanzamientos de productos y aumentar los costos de cumplimiento de los fabricantes que operan en múltiples regiones
- Potential drug interactions and contraindications in patients with complex medical histories may limit widespread usage, necessitating careful clinic evaluation and restricting adoption in certain high-risk populations
¿Cómo se aumenta el mercado antifibrinolítico
El mercado se segmenta sobre la base de drogas, indicación, ruta de administración, usuarios finales y canal de distribución.
- Por drogas
Sobre la base de las drogas, el mercado antifibrinolítico se segmenta en ácido aminocaproico, ácido tranexamico y otros. El segmento de ácido tranexamic dominaba el mercado con la mayor cuota de ingresos del mercado del 45,7% en 2025, impulsado por su amplia adopción clínica a través de una amplia gama de indicaciones incluyendo traumatismo, cirugías y hemorragia obstétrica. Su fuerte perfil de eficacia, asequibilidad e inclusión en las listas de medicamentos esenciales en varios países han contribuido significativamente a su uso generalizado. Además, el creciente énfasis en las prácticas de gestión de la sangre de los pacientes ha fortalecido aún más su posición en los protocolos hospitalarios. La disponibilidad de múltiples formulaciones, como formas orales e inyectables, aumenta su accesibilidad y flexibilidad clínica. Aumentar la evidencia clínica que apoya su seguridad y eficacia también refuerza su dominio. El papel de la droga en la reducción de la mortalidad en casos de traumas acelera aún más su demanda mundial.
Se prevé que el segmento de ácido aminocaproico sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por su creciente uso en procedimientos quirúrgicos específicos ytrastornos hemorrágicosdonde se requiere la inhibición de la fibrinolisis dirigida. Su aplicación en cirugías cardíacas y procedimientos dentales para pacientes de alto riesgo está ganando tracción entre los proveedores de atención médica. El aumento de la conciencia sobre las opciones antifibrinolíticas alternativas también está apoyando su adopción en áreas terapéuticas nicas. El fármaco es particularmente útil en pacientes que pueden no tolerar otros antifibrinolíticos, ampliando así su relevancia clínica. El aumento del acceso a la atención de salud en los mercados emergentes contribuye a aumentar la utilización. Además, se espera que la investigación en curso sobre nuevas indicaciones genere nuevas oportunidades de crecimiento para este segmento.
- Por indicación
Sobre la base de la indicación, el mercado antifibrinolítico se segmenta en ginecología, sangrado gastrointestinal, angioedema hereditario, hemorragia, cirugías y otros. El segmento de cirugías dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por el alto volumen de procedimientos quirúrgicos a nivel mundial y la necesidad crítica de gestionar la pérdida de sangre intraoperatoria y postoperatoria. Los antifibrinolíticos son ampliamente utilizados en cirugías ortopédicas, cardiacas y trasplantes para mejorar los resultados del paciente y reducir los requisitos de transfusión. La creciente adopción de cirugías mínimamente invasivas también contribuye al uso de estos agentes para mejorar la recuperación. Los hospitales dependen cada vez más de protocolos estandarizados de manejo de hemorragias, aumentando aún más la demanda. Además, los ahorros de costos asociados a la reducción de las transfusiones de sangre son alentadoras. El aumento constante de las cirugías electivas y de emergencia en todo el mundo apoya el dominio sostenido de este segmento.
Se espera que el segmento de hemorragia sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por el aumento de los casos de traumatismos y hemorragia postparto en todo el mundo. Los antifibrinolíticos desempeñan un papel crucial en los entornos de emergencia controlando rápidamente el sangrado excesivo y mejorando las tasas de supervivencia. La creciente conciencia entre los profesionales de la salud acerca de la intervención temprana en las condiciones hemorrágicas está apoyando la expansión del mercado. La integración de los antifibrinolíticos en protocolos de atención de emergencia está acelerando aún más la adopción. El aumento de las inversiones en infraestructura sanitaria de emergencia, especialmente en las regiones en desarrollo, también contribuye al crecimiento. Además, las iniciativas mundiales de salud dirigidas a reducir la mortalidad materna están impulsando la demanda en este segmento.
- Por Ruta de Administración
Sobre la base de la vía de administración, el mercado antifibrinolítico se segmenta en oral, inyectable y otros. El segmento inyectable dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por su rápido inicio de acción y alta eficacia en atención crítica y entornos quirúrgicos. Los antifibrinolíticos inyectables se prefieren en los hospitales para manejar el sangrado agudo y durante los procedimientos quirúrgicos principales donde se requieren resultados inmediatos. Su administración precisa de dosificación y control los hace adecuados para aplicaciones de emergencia y cuidados intensivos. La amplia disponibilidad de formulaciones inyectables en los hospitales refuerza aún más este segmento. Además, su uso en el trauma y la atención perioperatoria sigue expandiéndose a nivel mundial. El creciente número de tratamientos hospitalarios refuerza su posición dominante.
Se prevé que el segmento oral será testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por su conveniencia, facilidad de administración y idoneidad para el tratamiento a largo plazo o ambulatorio. Los antifibrinolíticos orales se prescriben cada vez más para condiciones como sangrado menstrual pesado y angioedema hereditario. La preferencia cada vez mayor por la atención en el hogar y la reducción de las visitas a los hospitales está apoyando la adopción de formulaciones orales. El mejor cumplimiento de los pacientes y los menores costos de administración también son factores clave del crecimiento. Los avances farmacéuticos en las formulaciones de drogas orales están mejorando la biodisponibilidad y la eficacia. Además, el aumento de la conciencia entre los pacientes y los médicos aumenta aún más el crecimiento del segmento.
- Por End-Users
Sobre la base de los usuarios finales, el mercado antifibrinolítico se segmenta en hospitales, guarderías, centros especializados y otros. El segmento de hospitales dominó el mercado con la mayor cuota de ingresos en 2025, impulsada por el alto volumen de cirugías y tratamientos de emergencia realizados en estos entornos. Los hospitales sirven como centros primarios para administrar antifibrinolíticos, especialmente en los departamentos de atención crítica, trauma y cirugía. La presencia de profesionales sanitarios calificados e infraestructura avanzada apoya el uso efectivo de estos fármacos. Además, los hospitales son los adoptantes clave de los programas de manejo de sangre paciente, mayor demanda de conducción. El número cada vez mayor de admisiones hospitalarias en todo el mundo contribuye al crecimiento sostenido. Además, el apoyo al reembolso y los protocolos de tratamiento estandarizados aumentan el dominio de los segmentos.
Se espera que el segmento de atención a domicilio sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la tendencia creciente hacia la atención sanitaria descentralizada y el tratamiento ambulatorio. Los pacientes con condiciones crónicas que requieren terapia antifibrinolítica están optando cada vez más por soluciones de atención en casa. La comodidad y la eficacia en función de los costos de los centros de atención de la vivienda son una adopción alentadora. Los avances tecnológicos en el suministro de drogas y el apoyo a la telesalud están permitiendo aún más este cambio. El aumento de la conciencia y la preferencia del paciente por la atención personalizada también contribuyen a la expansión del segmento. Además, los sistemas sanitarios destinados a reducir la carga hospitalaria están promoviendo los servicios de atención a domicilio.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado antifibrinolítico se segmenta en farmacia hospitalaria, farmacia en línea y farmacia minorista. El segmento de farmacia hospitalaria dominó el mercado con la mayor cuota de ingresos en 2025, impulsada por la alta demanda de antifibrinolíticos en entornos hospitalarios y quirúrgicos. Las farmacias hospitalarias garantizan la disponibilidad de medicamentos esenciales para su uso inmediato en procedimientos críticos y atención de emergencia. La adquisición directa y la distribución controlada en los hospitales aumentan la eficiencia de la cadena de suministro. Además, una fuerte coordinación entre los proveedores de atención médica y las farmacias hospitalarias apoya la administración oportuna de drogas. El creciente número de procedimientos quirúrgicos aumenta aún más la demanda a través de este canal. Además, los acuerdos de compra institucional contribuyen a su posición dominante.
Se prevé que el segmento de farmacia en línea sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la rápida digitalización de los servicios de salud y el aumento de la preferencia de los consumidores por el acceso conveniente a medicamentos. Las plataformas en línea ofrecen facilidad de ordenar, entrega en casa y precios competitivos, atrayendo una base de pacientes creciente. La expansión de la infraestructura de comercio electrónico en la salud está apoyando aún más esta tendencia. El aumento de la penetración de Internet y el uso de teléfonos inteligentes también están impulsando la adopción. El apoyo normativo a las ventas farmacéuticas en línea en varias regiones está permitiendo el crecimiento del mercado. Además, el cambio hacia la atención ambulatoria aumenta la demanda a través de canales en línea.
¿Qué región posee la mayor parte del mercado antifibrinolítico
- América del Norte dominaba el mercado antifibrinolítico con la mayor proporción de ingresos del 41,3% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, altos volúmenes de procedimientos quirúrgicos y fuerte adopción de protocolos de gestión de sangre basados en evidencias
- Los proveedores de atención médica de la región valoran altamente la eficacia clínica, la rentabilidad y la acción rápida ofrecida por agentes antifibrinolíticos a través de aplicaciones quirúrgicas, traumáticas y obstétricas
- Esta adopción generalizada cuenta además con una infraestructura sanitaria avanzada, marcos sólidos de reembolso y la presencia de las principales empresas farmacéuticas, estableciendo antifibrinolíticos como componente estándar de los protocolos de tratamiento modernos en hospitales y entornos de atención especializada
US Antifibrinolytic Market Insight
El mercado antifibrinolítico estadounidense capturó la mayor cuota de ingresos del 80% en 2025 dentro de América del Norte, alimentada por el alto volumen de procedimientos quirúrgicos y la creciente adopción de programas de manejo de sangre paciente (PBM). Los proveedores de atención de salud están priorizando cada vez más la reducción de la dependencia de la pérdida de sangre y la transfusión mediante intervenciones farmacológicas eficaces. La creciente preferencia por protocolos de tratamiento basados en evidencias, combinados con una fuerte demanda de terapias rentables y mejores resultados clínicos, impulsa aún más el mercado antifibrinolítico. Además, la creciente integración de los antifibrinolíticos en las directrices de atención de traumas y las prácticas quirúrgicas contribuye significativamente a la expansión del mercado. La presencia de empresas farmacéuticas líderes y actividades de investigación clínica continua refuerzan aún más el crecimiento del mercado. Además, las políticas de reembolso favorables y la infraestructura hospitalaria avanzada apoyan la adopción generalizada en todas las instalaciones sanitarias.
Europe Antifibrinolytic Market Insight
Se proyecta que el mercado antifibrinolítico europeo se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por directrices clínicas estrictas y la necesidad creciente de una gestión eficaz del sangrado en hospitales y centros quirúrgicos. El aumento de la población envejecida, junto con el creciente número de cirugías, está fomentando la adopción de terapias antifibrinolíticas. Los proveedores de atención médica europeos también están atraídos por la eficiencia clínica y los ahorros de costos que ofrecen estos medicamentos. La región está experimentando un crecimiento significativo en aplicaciones ortopédicas, cardiacas y obstétricas, con la incorporación de antifibrinolíticos en procedimientos médicos rutinarios y complejos. El apoyo gubernamental para mejorar los resultados quirúrgicos y reducir los costos de atención de la salud acelera aún más la expansión del mercado. Además, aumentar la conciencia entre los profesionales de la salud acerca de protocolos avanzados de tratamiento es impulsar la demanda.
U.K. Antifibrinolytic Market Insight
Se prevé que el mercado antifibrinolítico de los Estados Unidos crezca en un CAGR notable durante el período de previsión, impulsado por el creciente enfoque en la mejora de los resultados quirúrgicos y la reducción de los costos de salud. Además, las preocupaciones relativas a la escasez de sangre y los riesgos relacionados con la transfusión alientan a los hospitales a adoptar terapias antifibrinolíticas. Se espera que el énfasis del Reino Unido en las vías de tratamiento estandarizadas, junto con su fuerte sistema de salud pública, siga estimulando el crecimiento del mercado. El aumento de las inversiones en infraestructura sanitaria y avances quirúrgicos también están apoyando la adopción. Además, el aumento de la conciencia de la seguridad y eficiencia de los pacientes en la atención perioperatoria está impulsando el uso de antifibrinolíticos. El creciente número de cirugías electivas y de emergencia contribuye además al crecimiento sostenido del mercado.
Alemania Antifibrinolytic Market Insight
Se espera que el mercado antifibrinolítico de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por el aumento de la conciencia de las soluciones avanzadas de gestión de hemorragias y la demanda de terapias de alta calidad basadas en pruebas. La infraestructura sanitaria bien desarrollada de Alemania, junto con su énfasis en la investigación clínica y la innovación, promueve la adopción de antifibrinolíticos, especialmente en entornos de atención quirúrgica y crítica. La integración de estas terapias en los protocolos hospitalarios también es cada vez más frecuente, con una fuerte preferencia por opciones de tratamiento seguras y eficaces que se ajusten a las normas regionales de salud. El aumento de las colaboraciones entre instituciones de investigación y empresas farmacéuticas está mejorando aún más el desarrollo de productos. Además, la creciente población geriátrica y la demanda quirúrgica contribuyen al crecimiento del mercado.
Asian-Pacific Antifibrinolytic Market Insight
El mercado antifibrinolítico de Asia-Pacífico está preparado para crecer en la CAGR más rápida del 24% durante el período de previsión de 2026 a 2033, impulsado por el aumento del gasto sanitario, el aumento de los volúmenes quirúrgicos y la mejora del acceso a tratamientos médicos en países como China, Japón y la India. El enfoque creciente de la región en el fortalecimiento de los sistemas sanitarios, apoyado por iniciativas gubernamentales que promueven mejores resultados clínicos, está impulsando la adopción de antifibrinolíticos. Además, a medida que el APAC emerge como un mercado clave para la producción genérica de drogas, la asequibilidad y accesibilidad de las terapias antifibrinolíticas se están expandiendo a una población más amplia de pacientes. La urbanización rápida y el aumento de la conciencia sobre tratamientos médicos avanzados también contribuyen al crecimiento. Además, las mejoras en la infraestructura de atención de emergencia están impulsando la demanda de soluciones de manejo de hemorragias.
Japón Antifibrinolytic Market Insight
El mercado antifibrinolítico de Japón está cobrando impulso debido al avanzado sistema sanitario del país, a la creciente población y a la demanda de atención médica de alta calidad. El mercado japonés pone un énfasis significativo en la seguridad de los pacientes, y la adopción de antifibrinolíticos es impulsada por el creciente número de procedimientos quirúrgicos y casos de enfermedad crónica. La integración de estos fármacos en directrices clínicas, junto con su uso en tratamientos especializados como cirugías cardíacas y ortopédicas, está impulsando el crecimiento. Además, es probable que la demografía envejecida de Japón estimule la demanda de soluciones eficaces de manejo de hemorragias tanto en el hospital como en el ambulatorio. Los avances tecnológicos continuos en la prestación de asistencia sanitaria también están apoyando la expansión del mercado. Además, los marcos regulatorios sólidos garantizan la disponibilidad de terapias seguras y eficaces.
India Antifibrinolytic Market Insight
El mercado antifibrinolítico de la India representó la mayor cuota de ingresos del mercado en Asia Pacífico en 2025, atribuida a la creciente infraestructura sanitaria del país, el aumento de la población y el aumento de la conciencia de las opciones de tratamiento rentables. La India es uno de los mercados de mayor crecimiento para los productos farmacéuticos genéricos, y los antifibrinolíticos son cada vez más populares en los hospitales y en los centros de atención de emergencia. El impulso hacia la mejora de los servicios de salud materna y atención de traumas, junto con la disponibilidad de opciones de medicamentos asequibles y de fabricantes nacionales fuertes, son factores clave que impulsan el mercado en la India. Las iniciativas gubernamentales para mejorar el acceso a la salud y reducir las tasas de mortalidad están apoyando aún más la adopción. Además, el creciente número de hospitales privados y centros quirúrgicos contribuye al crecimiento sostenido del mercado.
¿Cuáles son las mejores empresas del mercado antifibrinolítico
La industria antifibrinolítica está dirigida principalmente por empresas bien establecidas, incluyendo:
- Pfizer Inc. (U.S.)
- F. Hoffmann-La Roche Ltd (Suiza)
- Sanofi (Francia)
- Takeda Pharmaceutical Company Limited (Japón)
- Teva Pharmaceutical Industries Ltd. (Israel)
- Sun Pharmaceutical Industries Ltd. (India)
- Zydus Lifesciences Limited (India)
- Hikma Pharmaceuticals PLC (Reino Unido)
- Amneal Pharmaceuticals, Inc. (U.S.)
- Cipla Limited (India)
- Dr. Reddy’s Laboratories Ltd. (India)
- Lupin Limited (India)
- Aurobindo Pharma Limited (India)
- Glenmark Pharmaceuticals Limited (India)
- Intas Pharmaceuticals Ltd. (India)
- Alkem Laboratories Ltd. (India)
- Abbott (U.S.)
- Baxter (Estados Unidos)
¿Cuáles son los desarrollos recientes en el mercado mundial antifibrinolítico
- En octubre de 2025, la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) anunció actualizaciones obligatorias de etiquetado para la inyección de ácido tranexamico, incluyendo la adición de una advertencia en caja para prevenir la administración de columna incorrecta. La actualización se publicó después de identificar errores de medicamentos vinculados a rutas de administración inadecuadas. Esta acción regulatoria subraya el creciente enfoque en la seguridad de los medicamentos y el uso adecuado de terapias antifibrinolíticas en entornos clínicos, asegurando una adopción más segura en hospitales y entornos quirúrgicos
- En septiembre de 2025, los investigadores publicaron un estudio clínico en el que evaluaron el uso combinado de ácido tranexamico con anticoagulantes en cirugías de sustitución conjunta, lo que demuestra una reducción efectiva de complicaciones postoperatorias como trombosis venosa profunda. Los hallazgos apoyan la aplicación clínica en expansión de antifibrinolíticos en procedimientos ortopédicos y refuerzan su papel en la mejora de los resultados quirúrgicos. Este desarrollo destaca los esfuerzos de investigación en curso para optimizar el uso antifibrinolítico en protocolos de tratamiento complejos
- En marzo de 2025, Nexus Pharmaceuticals, LLC, anunció el lanzamiento de su inyección de ácido Tranexamic, ampliando su cartera de medicamentos hospitalarios salvavidas. El producto está diseñado para apoyar la gestión del sangrado en entornos quirúrgicos y de emergencia, asegurando la disponibilidad de terapia antifibrinolítica crítica. Este desarrollo pone de relieve la creciente importancia de los antifibrinolíticos listos para usar en las salas de operaciones y los entornos de atención aguda, al tiempo que fortalece la fiabilidad de la oferta en las instalaciones sanitarias
- En junio de 2024, Avenacy, anunció el lanzamiento por los Estados Unidos de su inyección de ácido tranexámico aprobado por la FDA, USP, una versión genérica terapéutica utilizada para prevenir o reducir el sangrado en pacientes, especialmente durante procedimientos dentales en casos de hemofilia. El lanzamiento hace hincapié en aumentar la disponibilidad de terapias antifibrinolíticas eficaces en función de los costos y apoya una adopción más amplia en los hospitales. Este desarrollo refleja el creciente enfoque en la penetración genérica de drogas para mejorar la accesibilidad y la asequibilidad en los tratamientos de manejo de hemorragias
- En noviembre de 2023, investigadores de Bio-Technology (publicación ASH) informaron del descubrimiento de un nuevo candidato antifibrinolítico, BT-114143, demostrando una potente inhibición de la fibrinolisis con potencial para mejorar la eficacia sobre las terapias existentes. El compuesto mostró resultados preclínicos prometedores y se estaba preparando para la evaluación clínica del ensayo. Este desarrollo destaca la innovación continua en los antifibrinolíticos de próxima generación destinados a mejorar los resultados del tratamiento y ampliar las opciones terapéuticas más allá de los agentes tradicionales como el ácido tranexamic
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











