



Segmentación del mercado global de gestión del ciclo de vida de las aplicaciones, por componente (software y servicios), tipo de implementación (nube y local), tamaño de la empresa (pequeñas y medianas empresas y grandes empresas), uso final (automoción y transporte, fabricación, aeroespacial y defensa, BFSI, energía y servicios públicos, comercio minorista y electrónico, atención médica, TI y telecomunicaciones, entre otros): tendencias de la industria y pronóstico hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de gestión de ciclos de vida de la aplicación
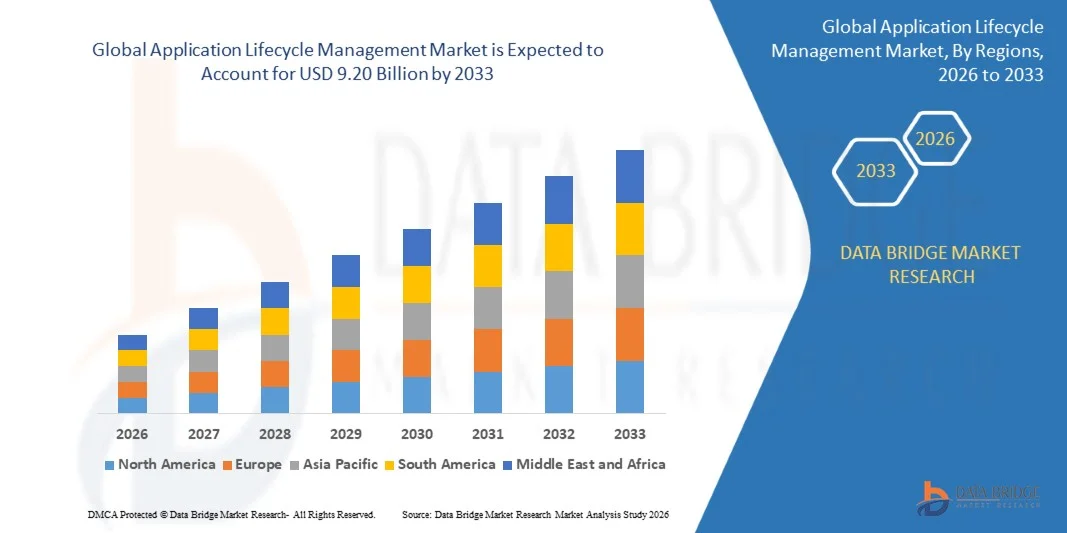
- Según Data Bridge Market Research Analysis tamaño del mercado mundial de gestión del ciclo de vida de aplicaciónUSD 4.60 billion in 2025y se espera que alcanceUSD 9.20 billion by 2033, aCAGR of 9.05%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la creciente adopción de entornos de desarrollo digital y los rápidos avances en las herramientas de ingeniería de software, lo que lleva a una mayor automatización, colaboración y optimización del flujo de trabajo en las empresas que se desplazan hacia operaciones ágiles y impulsadas por DevOps
- Además, la creciente demanda de plataformas integradas que racionalicen la planificación, el desarrollo, las pruebas y el despliegue de programas informáticos está posicionando las soluciones de ordenación sostenible de las tierras como marcos esenciales para mejorar la calidad de los productos, reducir los ciclos de liberación y aumentar la visibilidad entre los equipos. These converging factors are accelerating the uptake of ALM platforms and strengthening overall market expansion
Tamaño del mercado
- Valor mundial del mercado (2025):USD 4.60 billion
- Valor de mercado esperado (2033):USD 9.20 billion
- CAGR prefabricado (2026–2033):9.05%
Análisis del mercado de gestión de ciclos de vida
- Las soluciones de gestión del ciclo de vida de las aplicaciones, el apoyo a la gestión de los productos informáticos de fin a extremo desde la planificación hasta el despliegue, se están volviendo indispensables en todas las industrias debido a su capacidad de unificar los flujos de trabajo de desarrollo, fortalecer la gobernanza y mejorar la coherencia de la liberación en entornos de software acelerados
- La creciente demanda de plataformas ALM se alimenta principalmente por el creciente cambio hacia el desarrollo nublado, el aumento de la adopción de DevOps y la necesidad de una mayor trazabilidad, colaboración y automatización a lo largo del ciclo de vida del software
- América del Norte dominaba el mercado de gestión del ciclo de vida de aplicaciones con una proporción de 32,7%en 2025, debido al aumento de la adopción de prácticas de DevOps, el aumento de la demanda de instrumentos de desarrollo integrados y la firme atención de las empresas en la aceleración de la ejecución de programas informáticos
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de gestión del ciclo de vida de las aplicaciones durante el período previsto debido al aumento de la digitalización de las empresas, el aumento de la adopción en la nube y la rápida modernización de la tecnología en países como China, la India y el Japón
- El segmento de software dominó el mercado con una cuota de mercado del 65,5% en 2025, debido a su papel integral en la combinación de planificación, desarrollo, pruebas, despliegue y mantenimiento en un flujo de trabajo unificado. Las empresas dependen del software ALM para simplificar la colaboración de DevOps y aumentar la visibilidad de los proyectos en tiempo real en los equipos distribuidos. La creciente adopción de metodologías ágiles fortalece la necesidad de plataformas centralizadas de ciclo de vida que apoyen la automatización y el control de versiones. La expansión de los marcos de desarrollo nativos de la nube y la arquitectura de los microservicios aumenta aún más la dependencia del software avanzado de ALM. Su capacidad para reducir las ineficiencias de desarrollo y acelerar los ciclos de liberación sigue siendo un factor importante que impulsa el dominio
Informe Scope and Application Lifecycle Management Market Segmentation
|
Atributos |
Aplicación Gestión del ciclo de vida Principales perspectivas del mercado |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en el mercado de gestión del ciclo de vida de la aplicación
“Growing Integration of ALM with DevOps and AI-Driven Automation”
- El mercado mundial de gestión del ciclo de vida de las aplicaciones es testigo de un crecimiento sustancial impulsado por la creciente convergencia de las plataformas de ordenación sostenible con metodologías de DevOps y herramientas de automatización basadas en la inteligencia artificial. Esta integración permite a los equipos de desarrollo acelerar los ciclos de liberación, mejorar la colaboración y mejorar la calidad de los productos durante todo el ciclo de vida del desarrollo de software.
- Por ejemplo, Micro Focus ha integrado su ALM Octane con herramientas de CI/CD y análisis basados en AI para simplificar las pruebas, la gestión de defectos y la automatización del despliegue. Tales integraciones demuestran cómo AI y DevOps juntos están remodelando el paradigma tradicional de ALM hacia la entrega continua y las ideas predictivas.
- El uso de AI en ALM está creciendo, con capacidades como la predicción inteligente de errores, la auto-priorización de tareas y la automatización avanzada de pruebas que reducen el esfuerzo humano y aumentan la precisión durante los ciclos de desarrollo de software. Estas características ayudan a las organizaciones a minimizar errores, acortar los plazos de desarrollo y mejorar la fiabilidad del producto
- Las soluciones ALM basadas en la nube también se están convirtiendo en el centro de los entornos modernos de ingeniería de software, ya que ofrecen escalabilidad, colaboración en tiempo real y mantenimiento simplificado. Esta transición a la LMA en la nube está fomentando la coordinación de equipos multilocales y la productividad sostenida en entornos de trabajo híbridos
- La creciente adopción de DevOps en todas las empresas se ajusta al enfoque de la ordenación sostenible de las tierras en las esferas de mejora y retroalimentación continuas, creando flujos de trabajo unificados que integran la planificación, el desarrollo, las pruebas, el despliegue y el mantenimiento
- En general, la fusión de ALM con AI y DevOps está transformando las prácticas de ingeniería de software en ecosistemas más adaptables, automatizados y basados en datos que elevan la agilidad e innovación en las industrias
Aplicaciones dinámicas del mercado de gestión del ciclo de vida
Conductor
“Incremento de la necesidad de la visibilidad de fin a fin en todos los ciclos de desarrollo del software”
- Las empresas están priorizando cada vez más la plena transparencia y el control de sus procesos de desarrollo de software debido a la creciente complejidad en la gestión de equipos dispersos y diversos instrumentos. Las plataformas de ordenación sostenible de las tierras permiten un flujo de trabajo unificado que conecta las actividades de planificación, desarrollo, ensayo y despliegue en un marco único
- Por ejemplo, Jira Align de Atlassian proporciona un enfoque integrado de la OST para gestionar las iniciativas de software en toda la empresa, ofreciendo paneles que rastrean el progreso, las dependencias y la alineación con los objetivos de negocio. Tales casos ponen de relieve la creciente demanda de visibilidad en tiempo real y colaboración coordinada en proyectos de software
- La visibilidad final a fin apoya la detección proactiva de cuestiones y la asignación eficaz de recursos, la mejora de la eficiencia general de los proyectos y la reducción de las tasas de trabajo. Los directores de desarrollo obtienen información práctica a través de paneles y análisis, lo que les permite tomar decisiones informadas durante todo el ciclo de vida
- El aumento de los entornos de desarrollo remoto e híbrido amplifica aún más la necesidad de plataformas que mantengan la coherencia del flujo de trabajo y aseguren que los equipos permanezcan sincronizados a pesar de la dispersión geográfica
- A medida que las organizaciones siguen impulsando la transformación digital, la adopción de sistemas de ordenación sostenible de las tierras que proporcionen una trazabilidad completa y una integración perfecta en todo el ecosistema de desarrollo se está convirtiendo en esencial para mantener la calidad de los programas y la prestación oportuna
Restraint/Challenge
“Complejidad en la integración de herramientas ALM con sistemas de Legacy”
- La integración de los instrumentos modernos de ordenación sostenible de la tierra con la infraestructura heredada existente sigue siendo un problema importante para las empresas que dependen de soluciones tradicionales de gestión de programas. Esta integración a menudo requiere personalización, equipo intermedio adicional y amplios esfuerzos de migración de datos que pueden obstaculizar los plazos de aplicación y aumentar los costos
- Por ejemplo, la integración Rational Suite de IBM con plataformas ALM más nuevas en la nube exige a menudo reconfiguraciones complejas para garantizar la compatibilidad con modelos de desarrollo más antiguos. Esto ilustra cómo las dependencias heredadas retrasan la adopción y limitan el aumento de la eficiencia que puede lograr la integración de la ordenación sostenible de las tierras
- Los sistemas de Legacy a menudo carecen de API estandarizadas o funciones de interoperabilidad necesarias para conectarse con herramientas modernas de ALM, lo que da lugar a flujos de trabajo fragmentados y procesos redundantes de gestión de datos
- Además, las diferencias en los formatos de datos, las metodologías de desarrollo y las arquitecturas de instrumentos complican aún más la sincronización entre las infraestructuras heredadas y los entornos de ordenación sostenible de las tierras, aumentando la complejidad operacional y las cargas de mantenimiento
- Para hacer frente a estos desafíos de integración será necesario que las empresas modernicen gradualmente su infraestructura de tecnología de la información mediante enfoques modulares y asociaciones de proveedores, lo que asegurará una transición más fluida hacia los ecosistemas de ordenación sostenible unificados e integrados que apoyen las iniciativas de software existentes y de próxima generación.
Aplicación del mercado de gestión del ciclo de vida
El mercado se segmenta sobre la base de componentes, tipo de despliegue, tamaño de la empresa y uso final.
• Por componente
Sobre la base del componente, el mercado de gestión del ciclo de vida de la aplicación se segmenta en software y servicios. El segmento de software dominó el mercado con una proporción de 65,5% en 2025 debido a su papel integral en la combinación de planificación, desarrollo, pruebas, despliegue y mantenimiento en un flujo de trabajo unificado. Las empresas dependen del software ALM para simplificar la colaboración de DevOps y aumentar la visibilidad de los proyectos en tiempo real en los equipos distribuidos. La creciente adopción de metodologías ágiles fortalece la necesidad de plataformas centralizadas de ciclo de vida que apoyen la automatización y el control de versiones. La expansión de los marcos de desarrollo nativos de la nube y la arquitectura de los microservicios aumenta aún más la dependencia del software avanzado de ALM. Su capacidad para reducir las ineficiencias de desarrollo y acelerar los ciclos de liberación sigue siendo un factor importante que impulsa la dominación.
Se espera que el segmento de servicios sea testigo de la tasa de crecimiento más rápida de 2026 a 2033 debido al aumento de la demanda de consultoría, apoyo de integración y optimización de flujos de trabajo personalizados. Las organizaciones que modernizan entornos de desarrollo heredados requieren cada vez más servicios profesionales para alinear las plataformas de ordenación sostenible con los oleoductos CI/CD y las normas reglamentarias. Los proveedores de servicios permiten una transformación digital más suave al ofrecer despliegue personalizado, apoyo a la migración y experiencia en automatización del ciclo de vida. La creciente complejidad de los entornos híbridos y de desarrollo multicloud impulsa aún más la adopción de servicios. Este segmento se beneficia de la creciente necesidad de capacitación, apoyo gestionado y optimización continua en diversos ecosistemas de desarrollo a escala empresarial.
• Por tipo de despliegue
Sobre la base del tipo de despliegue, el mercado se divide en nube y locales. El segmento de la nube dominó el mercado de la ALM en 2025 debido a su escalabilidad, a bordo rápido y capacidad de apoyo a los equipos de desarrollo distribuidos. Las herramientas de ALM basadas en la nube proporcionan acceso centralizado, integración sin obstáculos con tuberías CI/CD nativas en la nube y actualizaciones automatizadas que reducen el volumen de trabajo de TI. Las organizaciones que adoptan marcos ágiles y de DevOps prefieren cada vez más el despliegue en la nube para mejorar la velocidad de colaboración y la transparencia del desarrollo. El cambio hacia las plataformas SaaS fortalece la adopción cloud a largo plazo, especialmente entre las empresas que están experimentando transformación digital. La eficiencia de los costos y la fijación de precios de suscripción flexibles también aumentan el uso de la OST basada en la nube en todas las industrias.
Se prevé que el segmento local registrará el crecimiento más rápido del 2026 al 2033, impulsado por la demanda de industrias que requieren un control estricto de datos y una gestión segura de códigos. Sectores tales como defensa aeroespacial, BFSI y gobierno priorizan la ALM prem para mantener el pleno cumplimiento regulatorio y la gobernanza local de datos. Estos entornos a menudo implican flujos de trabajo de aplicaciones sensibles que no pueden transferirse a la infraestructura de nube pública. La disponibilidad de plataformas ALM avanzadas que apoyen la integración de la nube privada refuerza el impulso de crecimiento. Aumentar la necesidad de personalización, rendimiento de baja latencia y controles de seguridad interna contribuye a acelerar la adopción del segmento.
• Por tamaño de la empresa
Sobre la base del tamaño de la empresa, el mercado se divide en grandes empresas y pequeñas empresas. El segmento de las grandes empresas dominaba el mercado en 2025 debido a sus complejos ecosistemas de desarrollo que requerían una gobernanza de alto nivel y una coordinación de varios equipos. Estas organizaciones dependen de plataformas de la ALM para gestionar carteras de proyectos a gran escala, mantener la visibilidad del desarrollo y garantizar la garantía de calidad en múltiples ciclos de lanzamiento. Las grandes empresas adoptan instrumentos de ordenación sostenible de las tierras para reducir las deficiencias operacionales y apoyar la automatización avanzada en los oleoductos de DevOps. Con presupuestos sustanciales de tecnología de la información e iniciativas de modernización en curso, este segmento sigue liderando la adopción de la ordenación sostenible de las tierras. Su necesidad de seguimiento del cumplimiento y análisis de alto nivel refuerza aún más el dominio.
Se prevé que el segmento de pequeñas y medianas empresas experimente la CAGR más rápida de 2026 a 2033 debido a la creciente adopción de soluciones asequibles de OST basadas en la nube. Las PYME priorizan plataformas ligeras y escalables que apoyan los flujos de trabajo rápidos de desarrollo sin requerir inversiones de infraestructura pesada. Los sistemas de OST nativas en la nube permiten a los equipos más pequeños simplificar la planificación de proyectos, automatizar las pruebas y mejorar la gestión de la liberación con una sobrecarga administrativa mínima. A medida que las PYMES aceleran la innovación de productos digitales, las herramientas de ALM ayudan a aumentar la productividad de los desarrolladores y a reducir el tiempo a mercado. El crecimiento de las ofertas de ordenación sostenible basadas en la suscripción permite la adopción generalizada en los ecosistemas de PYME en expansión.
• Por uso final
Sobre la base del uso final, el mercado cubre el transporte automotriz, fabricación, defensa aeroespacial, BFSI, energía & utilidades, comercio electrónico minorista, salud, telecomunicaciones IT y otros. El segmento de telecomunicaciones de TI dominaba el mercado en 2025 debido a ciclos rápidos de desarrollo de software, innovación de productos elevados, y la necesidad de una gobernanza fiable del ciclo de vida en grandes bases de código. Las plataformas de ordenación sostenible de las tierras apoyan la colaboración en tiempo real en todos los equipos de desarrollo distribuidos a nivel mundial, lo que permite liberar más rápidamente y mejorar el control de la calidad. Los proveedores de telecomunicaciones dependen cada vez más de las herramientas de la ALM para gestionar entornos inteligentes con API y ampliar las carteras de servicios digitales. La demanda de automatización, trazabilidad y entrega continua refuerza aún más la cuota de mercado líder del segmento.
Se espera que el segmento sanitario registre el crecimiento más rápido de 2026 a 2033, impulsado por la expansión de sistemas de salud digital, plataformas de software clínico y entornos de aplicación intensivos en cumplimiento. Las organizaciones de atención de la salud adoptan soluciones de ordenación sostenible de la tierra para mantener una documentación estricta, garantizar la adhesión reglamentaria y gestionar los complejos flujos de trabajo de desarrollo para programas y dispositivos médicos. La demanda de marcos de desarrollo seguros aumenta a medida que la atención sanitaria se desplaza hacia aplicaciones de pacientes basadas en la nube y plataformas basadas en datos. Las herramientas ALM permiten realizar pruebas exhaustivas, mejorar la interoperabilidad y liberar software más seguros en entornos clínicos. El crecimiento de la transformación digital en hospitales e innovadores de tecnología médica acelera la trayectoria de crecimiento segmentado.
Aplicación Mercado de Gestión de Ciclos de Vida Análisis Regional
- América del Norte dominaba el mercado de gestión del ciclo de vida de las aplicaciones con la mayor proporción de ingresos del 32,7% en 2025, impulsada por la creciente adopción de prácticas de DevOps, el aumento de la demanda de herramientas de desarrollo integradas y el fuerte enfoque empresarial en la aceleración de la ejecución de programas informáticos
- Las organizaciones de la región priorizan la automatización del flujo de trabajo, la visibilidad del ciclo de vida y los entornos de desarrollo basados en la nube, lo que da lugar a la adopción generalizada de plataformas de ordenación sostenible de las tierras en sectores como la tecnología de la información, las telecomunicaciones, la BFSI y la atención médica.
- La alta madurez digital, el uso amplio de metodologías ágiles y las fuertes inversiones en desarrollo nublado refuerzan la penetración de la ALM, posicionando a la región como un centro líder para el desarrollo avanzado de software y la optimización del ciclo de vida
U.S. Application Lifecycle Management Market Insight
EE.UU. captó la mayor cuota de ingresos dentro de América del Norte en 2025, alimentada por la rápida expansión de la adopción en la nube, el aumento de la preferencia por la gestión integrada del oleoducto y el creciente énfasis en acelerar los ciclos de entrega de aplicaciones. Las empresas de EE.UU. priorizan la automatización, la colaboración simplificada y la analítica en tiempo real para apoyar complejos ecosistemas de desarrollo de equipos múltiples. La fuerte presencia de los principales proveedores de tecnología y el alto volumen de industrias de gran densidad de software impulsan aún más la adopción de la ordenación sostenible de las tierras en todo el país. El crecimiento continuo de los programas de transformación digital y la demanda sostenida de marcos de garantía de calidad continúan impulsando el mercado de la ALM de Estados Unidos.
Europe Application Lifecycle Management Market Insight
Se prevé que Europa exhibirá un importante CAGR durante el período previsto, impulsado por el aumento de la transformación digital en todas las empresas, la adopción de modelos ágiles y de DevOps y el creciente enfoque en la mejora de la gobernanza de los programas. El énfasis de la región en el cumplimiento regulatorio, la seguridad de los datos y los flujos de trabajo de desarrollo estructurados apoya la adopción de herramientas de ordenación sostenible en sectores como BFSI, fabricación y gobierno. El aumento de las iniciativas de modernización, el aumento de la migración en la nube y la demanda de automatización en los procesos de desarrollo contribuyen al aumento de la aplicación de la ordenación sostenible de las tierras en las grandes empresas y las PYMES
U.K. Application Lifecycle Management Market Insight
Se prevé que el Reino Unido crecerá en un CAGR notable durante el período previsto, impulsado por fuertes esfuerzos de modernización de las empresas y la necesidad de ciclos de entrega acelerados de software. Las organizaciones del Reino Unido están adoptando cada vez más marcos ágiles y soluciones basadas en la nube para mejorar la colaboración y reducir los obstáculos de los proyectos. El creciente ecosistema informático del país y la creciente integración de plataformas digitales en todas las industrias refuerzan aún más el crecimiento del mercado.
Alemania Aplicación del mercado de gestión del ciclo de vida
Se espera que el mercado de Alemania se amplíe en una considerable CAGR, impulsada por el enfoque del país en la ingeniería de alta precisión, la gobernanza de datos y la transformación digital a nivel empresarial. Las industrias alemanas priorizan la gestión estructurada del ciclo de vida y marcos de documentación sólidos, apoyando una fuerte absorción de las plataformas ALM. The presence of advanced manufacturing, automotive, and industrial software environments further fuels consistent adoption of ALM systems.
Asia-Pacific Application Lifecycle Management Market Insight
El mercado de Asia-Pacífico está preparado para crecer en la CAGR más rápida durante el período de previsión, impulsado por la creciente digitalización empresarial, el aumento de la adopción en la nube y la modernización de la tecnología rápida en países como China, India y Japón. El aumento de la inversión en infraestructura de tecnología de la información, la expansión de los ecosistemas de startups y la creciente preferencia por las culturas ágiles y de desarrollo de DevOps contribuyen a una adopción regional más elevada de los instrumentos de ordenación sostenible de las tierras. El nuevo papel de la región como centro mundial de desarrollo de programas informáticos, junto con la creciente demanda de plataformas de gestión de ciclos de vida eficientes en función de los costos, acelera la expansión de la ordenación sostenible de las tierras tanto en las grandes empresas como en las PYMES
Japón Aplicación del mercado de gestión del ciclo de vida
Japón es testigo de la fuerte demanda de soluciones de ALM debido a su cultura tecnológica avanzada, el aumento del número de sistemas digitales conectados y la necesidad de marcos de calidad de software fiables. Las organizaciones del Japón hacen hincapié en la seguridad, la precisión y el desarrollo estructurado, apoyando una mayor adopción de instrumentos de ordenación sostenible en aplicaciones comerciales e industriales. La rápida urbanización y adopción de entornos de desarrollo integrados por la nube impulsan aún más el crecimiento del mercado.
China Application Lifecycle Management Market Insight
China representó la mayor cuota de ingresos en Asia y el Pacífico en 2025, impulsada por iniciativas masivas de transformación digital, la ampliación del sector de servicios de TI y la adopción elevada de plataformas de desarrollo basadas en la nube. Los robustos ecosistemas de fabricación y tecnología del país crean una demanda sustancial de herramientas de optimización del ciclo de vida. El fuerte crecimiento del desarrollo de los programas informáticos locales, junto con la creciente preferencia por la automatización y las tuberías integradas, sigue acelerando la adopción de la ordenación sostenible de las tierras en todas las empresas.
¿Cuál es el Mercado de Gestión de Ciclos de Vida de Aplicaciones
La industria de gestión del ciclo de vida de aplicaciones está dirigida principalmente por empresas bien establecidas, incluyendo:
- Atlassian Corporation Plc(Australia)
- CollabNet, Inc. (U.S.)
- HP Development Company, L.P. (U.S.)
- Inflectra Corporation (Estados Unidos)
- International Business Machines Corporation (IBM)(U.S.)
- Micro Focus International plc (U.K.)
- Microsoft(U.S.)
- NimbleWork, Inc. (U.S.)
- Parasoft Corporation (Estados Unidos)
- Polarion Software GmbH (Alemania)
- SAP SE(Alemania)
- Broadcom Inc.(U.S.)
- Siemens Digital Industries Software (Alemania)
- OpenText Corporation (Canadá)
- JetBrains s.r.o. (República Checa)
- Perforce Software, Inc. (U.S.)
Novedades en el mercado mundial de gestión de ciclos de vida
- En enero de 2025, Atlassian introdujo una actualización de inteligencia de liberación impulsada por AI dentro de Jira Software, fortaleciendo su papel en el ecosistema de ALM mejorando la evaluación predictiva de riesgos, automatizando la asignación de dependencia y mejorando la visibilidad de los equipos. Este avance pone de relieve el compromiso de Atlassian de optimizar los sistemas de suministro de software, permitiendo a las empresas reducir los retrasos en el despliegue, mejorar la toma de decisiones y aumentar la fiabilidad general de la liberación, reforzando así la posición competitiva de la empresa en la expansión del mercado de gestión del ciclo de vida de aplicaciones
- En mayo de 2024, Sonatype anunció una integración de Sonatype Lifecycle con ServiceNow, incorporando la vulnerabilidad automática de código abierto escaneando directamente en los flujos de trabajo de ServiceNow Vulnerability Response. Esta colaboración pone de relieve el enfoque de Sonatype en mejorar las prácticas de DevOps seguras, permitiendo a las empresas simplificar la identificación de vulnerabilidad, el seguimiento y la rehabilitación. Al permitir la importación sin fisuras de los resultados del escaneo en ServiceNow, la integración refuerza la gobernanza de la seguridad organizativa y fortalece la influencia de Sonatype dentro del mercado de ALM en rápida evolución
- En mayo de 2024, Microsoft Power Platform lanzó la función Block Unmanaged Customizations, permitiendo a los administradores prevenir modificaciones no autorizadas y las importaciones de soluciones no gestionadas en entornos de producción. Este desarrollo refleja el compromiso de Microsoft con el fortalecimiento de la gobernanza ALM asegurando que todos los cambios sigan los procesos aprobados del ciclo de vida. Al mejorar la fiabilidad, el cumplimiento y la auditabilidad del sistema, Microsoft consolida su posición como proveedor clave de herramientas empresariales centradas en la OST
- En abril de 2024, IBM adquirió HashiCorp por USD 6,4 mil millones en un movimiento estratégico para integrar la automatización de infraestructura multicloud de HashiCorp con las capacidades híbridas de IBM cloud y AI. Esta adquisición muestra la dedicación de IBM a proporcionar infraestructura unificada y automatización de ciclo de vida de aplicaciones en entornos híbridos y multicloud. Al ampliar sus capacidades de automatización y DevOps, IBM refuerza su liderazgo y ventaja competitiva dentro del mercado mundial de gestión del ciclo de vida de aplicaciones
- En enero de 2024, Siemens Digital Industries Software y Salesforce lanzaron la aplicación Teamcenter SLM sobre Salesforce AppExchange, combinando la experiencia PLM de Siemens con las plataformas de servicio y fabricación basadas en la nube de Salesforce. Esta integración fortalece la conectividad del ciclo de vida a través de modelos empresariales centrados en los servicios, permitiendo a las organizaciones unificar datos de productos, operaciones de servicio y flujos de trabajo de los clientes. La colaboración mejora la continuidad del ciclo de vida digital y amplía la presencia de ambas empresas dentro del paisaje ALM
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











