


Segmentación del mercado global de tratamiento de infecciones por arenavirus: tratamiento (ribavirina, antipiréticos, antiinflamatorios, anticonvulsivos y otros), dosis (comprimidos, cápsulas, soluciones y otros), vía de administración (oral, subcutánea y otros), diagnóstico (análisis de sangre, análisis de laboratorio y otros), usuarios finales (clínicas, hospitales y otros), canal de distribución (farmacia hospitalaria, farmacia minorista y farmacia en línea): tendencias del sector y pronóstico hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de infecciones Arenavirus
- Según Data Bridge Market Research Analysis, el tamaño del mercado mundial de tratamiento de infecciones de arenavirus se valoró enUSD 1.25 mil millones en 2025y se espera que alcanceUSD 1,73 mil millones en 2033, aCAGR of 4.20%durante el período previsto
- El crecimiento del mercado está impulsado en gran medida por la creciente prevalencia de enfermedades relacionadas con el estadiovirus, como la fiebre de Lassa en las regiones endémicas, junto con el creciente enfoque mundial en la preparación para brotes, el desarrollo antiviral y los sistemas de vigilancia de la salud pública
- Además, la creciente inversión en terapéuticas avanzadas, incluyendo antivirales de amplio espectro, inmunoterapias y soluciones de atención de apoyo, refuerza la necesidad de opciones de tratamiento más eficaces. Estos factores convergentes están acelerando la adopción de modalidades de tratamiento de arenavirus, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 1,25 millones
- Valor de mercado esperado (2033):USD 1,73 Billion
- CAGR prefabricado (2026–2033): 4.20%
¿Cuáles son los principales Takeaways of Arenavirus Infections Treatment Market
- Soluciones de tratamiento de infecciones de Arenavirus, que abarcan antivirales, terapias de apoyo y gestión sintomática, se están volviendo cada vez más críticos dentro de todo el mundoenfermedades infecciosascontrol debido a la expansión de las regiones endémicas, el aumento de los eventos virales de derrame, y la creciente necesidad de tratamientos de respuesta rápida contra patógenos como el virus de Lassa y otros virus de la fiebre hemorrágica
- La creciente demanda de tratamientos de arenavirus se alimenta principalmente por el aumento de los brotes en África occidental, el aumento de las preocupaciones en materia de seguridad sanitaria mundial, la mejora de las capacidades de diagnóstico y la creciente preferencia por los regímenes terapéuticos que reducen las tasas de mortalidad y aumentan los resultados clínicos
- América del Norte dominaba el mercado de tratamiento de infecciones de arenavirus con la mayor cuota de ingresos del 38,9% en 2025, con el apoyo de infraestructura avanzada R plagaD, una fuerte financiación gubernamental para la investigación antiviral, y la participación activa de empresas de biotecnología que desarrollan terapias novedosas, con la presencia de EE.UU. en ensayos clínicos, innovación de vacunas e iniciativas federales de preparación
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de tratamiento de infecciones de arenavirus durante el período previsto debido al fortalecimiento de los programas de vigilancia, el aumento del gasto sanitario y el aumento de la conciencia regional sobre las fiebres hemorrágicas virales
- El segmento de Ribavirin dominaba el mercado de tratamiento de infecciones de arenavirus con una cuota de mercado del 41,7% en 2025, impulsado por su uso de larga data como la opción terapéutica primaria para la fiebre Lassa, la eficacia clínica establecida y la inclusión continua en los protocolos de tratamiento en las regiones afectadas
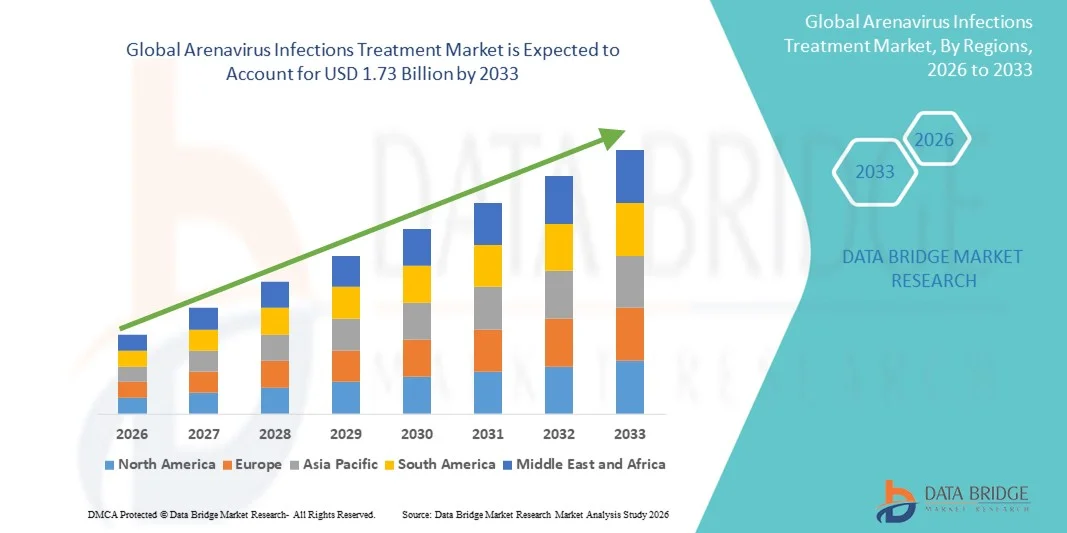
Informe Scope and Arenavirus Infecciones Tratamiento Mercado de Segmentación
|
Atributos |
Infecciones de Arenavirus Tratamiento Insights del mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado de los Treatmen Infecciones de Arenavirus
Avances en la innovación antiviral y la vigilancia de la enfermedad de AI
- Una tendencia significativa y aceleradora en el mercado mundial de tratamiento de infecciones de estadiovirus es la profundización de la integración de las investigaciones antivirales avanzadas con sistemas de vigilancia epidémica impulsados por IA, lo que permite una detección más rápida, una mejor predicción de las pautas de brotes y una mayor capacidad de respuesta al tratamiento en las regiones endémicas y no endémicas
- Por ejemplo, las plataformas de vigilancia habilitadas para IA utilizadas por las instituciones del África Occidental y los Estados Unidos ayudan a identificar grupos inusuales de fiebre vinculados a la transmisión del virus de Lassa, lo que permite el despliegue temprano de recursos médicos y acelerar las intervenciones de tratamiento
- La integración de la IA en la investigación de arenavirus permite capacidades como modelar caminos de mutación viral, mejorar la detección de candidatos antivirales y generar alertas de riesgo más precisas basadas en datos epidemiológicos en tiempo real. Por ejemplo, varias empresas biotecnológicas utilizan algoritmos de inteligencia artificial para optimizar la investigación de dosificación de ribavirina y predecir patrones de respuesta de pacientes para infecciones graves de estadiovirus
- La integración ininterrumpida del desarrollo antiviral con sistemas de monitoreo digital apoya la supervisión centralizada de la dinámica de brotes, el inventario de tratamiento y la gestión clínica de casos, permitiendo a las agencias de salud coordinar protocolos de diagnóstico, terapéuticos y cuarentena a través de plataformas unificadas
- Esta tendencia hacia sistemas de gestión epidémica más inteligentes, basados en datos e interconectados está remodelando las expectativas de preparación para enfermedades infecciosas. En consecuencia, empresas y grupos de investigación como el CEPI están acelerando el desarrollo terapéutico asistido por IA con el virus Lassa y los arenavirus conexos
- La demanda de tratamientos de arenavirus apoyados por sistemas de vigilancia y alerta temprana habilitados por IA está creciendo rápidamente en todas las regiones desarrolladas y en desarrollo, ya que los sistemas de atención médica buscan mejores capacidades de preparación y respuesta rápida
Infecciones de Arenavirus Dinámica del mercado de tratamiento
Conductor
Aumentar la necesidad debido a la creciente frecuencia de emergencia y los esfuerzos de preparación de la salud mundial
- La creciente prevalencia de brotes de arenavirus en las regiones endémicas, junto con la creciente inversión mundial en iniciativas de preparación pandémica, es un impulsor significativo que acelera la demanda de tratamientos eficaces de infección por estadiovirus
- Por ejemplo, en marzo de 2025, varios organismos de salud pública de Nigeria ampliaron los programas de tratamiento de la fiebre de Lassa y se asociaron con instituciones de investigación para fortalecer las cadenas de suministro antivirales, apoyando una adopción terapéutica más amplia durante las temporadas de transmisión pico
- A medida que aumenta la conciencia sobre las graves complicaciones de las infecciones de estadiovirus, tratamientos como ribavirina y protocolos de atención de apoyo cobran importancia debido a su capacidad de reducir la mortalidad cuando se administran temprano en el ciclo de infección
- Además, el enfoque global en las enfermedades infecciosas emergentes y el empuje para las capacidades sanitarias de respuesta rápida están haciendo de las terapias de arenavirus un área prioritaria, apoyada por la financiación internacional, colaboraciones de investigación clínica y vías regulatorias aceleradas
- La disponibilidad de mejores diagnósticos, la ampliación de la capacidad de tratamiento hospitalario y el fortalecimiento de los sistemas de vigilancia son factores clave que impulsan la adopción más amplia de protocolos de tratamiento de arenavirus en África, América del Norte y partes de Asia
- El movimiento hacia iniciativas integradas de preparación para la epidemia y el aumento de la inversión en el desarrollo antiviral contribuye aún más al crecimiento constante del mercado
Restraint/Challenge
Limitaciones de acceso al tratamiento y Cumplimiento Regulatorio
- Los problemas relacionados con el acceso limitado a un tratamiento oportuno en las regiones remotas o con recursos limitados, junto con los complejos requisitos reglamentarios para las aprobaciones antivirales, plantean importantes obstáculos a la adopción generalizada del tratamiento de los virus de arena
- Por ejemplo, la demora en la presentación de informes sobre casos de fiebre de Lassa y la infraestructura sanitaria limitada en África occidental rural a menudo conducen a la iniciación tardía del tratamiento, reduciendo la eficacia terapéutica y contribuyendo a tasas de mortalidad más elevadas
- Para mejorar los resultados de los pacientes es fundamental abordar estos problemas de accesibilidad del tratamiento mediante la ampliación de la capacidad de diagnóstico, la capacitación especializada y redes de distribución de medicamentos más amplias. Varios programas de salud enfatizan la detección temprana y la iniciación del tratamiento rápido para mitigar la gravedad de las enfermedades
- Además, el alto costo del desarrollo antiviral y los estrictos procesos regulatorios necesarios para la aprobación de terapias dirigidas a patógenos de alto riesgo pueden retrasar la innovación y limitar la disponibilidad de opciones de tratamiento más recientes
- Si bien la financiación mundial está aumentando, muchas regiones siguen enfrentando problemas de asequibilidad debido a presupuestos de salud limitados, creando lagunas en la accesibilidad a tratamientos terapéuticos avanzados y atención hospitalaria
- La superación de estos desafíos mediante el apoyo financiero internacional, las vías de aprobación aceleradas, las cadenas de suministro mejoradas y una mayor inversión en opciones de tratamiento asequibles será vital para el crecimiento a largo plazo del mercado
¿Cómo se aumenta el mercado de tratamiento de infecciones de Arenavirus
El mercado se segmenta sobre la base de tratamiento, dosis, ruta de administración, diagnóstico, usuarios finales y canal de distribución.
- Por tratamiento
Sobre la base del tratamiento, el mercado global de tratamiento de infecciones de arenavirus se segmenta en ribavirina, antipirético, antiinflamatorio, anticonvulsivos y otros. El segmento Ribavirin dominaba el mercado con la mayor cuota de ingresos del mercado del 41,7% en 2025, impulsada por su uso clínico e inclusión de larga data en la mayoría de los protocolos de tratamiento para infecciones graves del estadiovirus, como la fiebre Lassa. El perfil de seguridad establecido de Ribavirin (cuando se utiliza bajo supervisión clínica), el almacenamiento generalizado por las autoridades sanitarias en regiones endémicas, y la presencia en las directrices nacionales de tratamiento lo convierten en la opción terapéutica primaria en muchos contextos. Los hospitales y los centros de enfermedades infecciosas suelen priorizar la ribavirina para la intervención temprana porque la administración oportuna se ha asociado con la mejora de la supervivencia en los estudios observacionales. Los canales fuertes de cadena de suministro y la capacidad de fabricación genérica existente también apoyan la posición dominante del mercado de ribavirin. Además, las formulaciones orales y parenterales de ribavirin permiten un uso flexible a través de entornos de hospitalización y emergencia, reforzando la demanda constante. La familiaridad clínica continua entre los practicantes y la inclusión en los programas de tratamiento financiados por donantes sostienen aún más su cuota de mercado.
Se espera que el segmento Otros (compuesta a antivirales emergentes de amplio espectro, anticuerpos monoclonales y nuevas inmunoterapias) sea testigo de la CAGR más rápida del 22,3% de 2026 a 2033, alimentada por un aumento de la inversión de R curvaD y por vías regulatorias aceleradas para terapias que abordan patógenos de alta resolución. Por ejemplo, varios programas biotecnológicos centrados en candidatos pan-arenavirus y terapias anticuerpos están progresando a través de etapas clínicas preclínicas y tempranas, atrayendo financiamiento público-privado. El cubo “Otros” se beneficia de avances tecnológicos (por ejemplo, enfoques antivirales de plataforma) que permiten una identificación de plomo más rápida y una producción escalable. El creciente interés en el almacenamiento de terapéuticas de próxima generación para la preparación para brotes ha incentivado a los desarrolladores a seguir caminos de licencia y uso de emergencia. Además, una demostración exitosa de mejores regímenes de eficacia o dosis únicas cambiaría rápidamente la práctica clínica, creando un crecimiento generalizado en relación con los medicamentos establecidos. Las asociaciones entre los organismos mundiales de salud y la industria para el desarrollo de riesgos también aceleran la comercialización, lo que convierte a los " otros " en el subsegmento de mayor crecimiento.
- Por dosis
Sobre la base de la dosis, el mercado se segmenta en tabletas, cápsulas, solución y otros. El segmento de dosificación de Solución dominó el mercado con una cuota de ingresos del 46,2% en 2025, en gran medida porque muchos casos graves de Arenavirus presentan a hospitales donde las soluciones intravenosas o parenterales son estándar para la entrega rápida de drogas y la atención de apoyo. Las soluciones facilitan la dosificación controlada en pacientes con enfermedad crítica, permiten un rápido inicio de acción y se prefieren durante la estabilización inicial y la gestión de cuidados intensivos. Los formularios hospitalarios y los protocolos de tratamiento de emergencia comúnmente almacenan formulaciones de soluciones, que soportan mayores volúmenes de compra institucionales en comparación con los formularios ambulatorios. La necesidad de soluciones inyectables es impulsada por pacientes que no pueden tolerar la ingesta oral debido a vómitos o alteración de la conciencia durante presentaciones hemorrágicas. Las adquisiciones a través de programas nacionales de salud y existencias internacionales de emergencia a menudo apuntan a formulaciones de soluciones para la respuesta en primera línea. Patrones de práctica clínica que favorecen la administración IV en enfermedades graves, manteniendo así el dominio del segmento de solución.
Se espera que el segmento de dosificación de Tablet registre el CAGR más rápido del 19,1% entre 2026 y 2033, impulsado por la descentralización de la atención, la mejora de la capacidad de diagnóstico ambulatoria y el empuje para permitir el tratamiento oral temprano en entornos remotos o limitados por recursos. Por ejemplo, formulaciones administradas oralmente que permiten la iniciación del tratamiento en clínicas periféricas o a través de trabajadores de salud comunitarios reducen el tiempo a tratamiento y la carga hospitalaria. Las tablas simplifican el almacenamiento y la distribución en comparación con los requisitos de cadena fría o parenteral, haciéndolos atractivos para la profilaxis a gran escala o el uso posterior a la exposición en escenarios de brotes. Las empresas farmacéuticas también priorizan las formulaciones orales en los oleoductos de desarrollo para aumentar la accesibilidad y la adhesión. A medida que mejore el diagnóstico de punto de atención, la identificación de casos anteriores cambiará algún tratamiento a los regímenes orales ambulatorios, aumentando la absorción de tabletas. Aumento de la aceptación de los modelos de telemedicina y terapia domésticaapoya el crecimiento de tabletas.
- Por Ruta de Administración
Sobre la base de la vía de administración, el mercado se segmenta en orales, subcutáneas y otras. La ruta Oral dominaba el mercado con una cuota de ingresos del 53,0% en 2025, reflejando la prevalencia combinada de regímenes antivirales orales para casos leves a moderados, facilidad de distribución y preferencia paciente por terapia no invasiva. La administración oral permite la gestión ambulatoria, reduce la necesidad de camas hospitalarias y reduce los costos generales de tratamiento: factores críticos en regiones con capacidad de paciente limitada. Muchas pautas nacionales de tratamiento y programas comunitarios de salud favorecen la terapia oral cuando son clínicamente apropiadas, aumentando las adquisiciones a nivel de atención primaria. Los medicamentos orales también facilitan una rápida ampliación durante los brotes porque no requieren administración esterilizada ni una extensa infraestructura clínica. Programas de adherencia al paciente y horarios de dosificación simplificados para medicamentos orales refuerzan aún más su penetración en el mercado. La comodidad y las ventajas logísticas de las terapias orales les hacen la ruta predeterminada donde la gravedad clínica lo permita.
Se prevé que la ruta subcutánea será el crecimiento más rápido con una CAGR de 17,8% de 2026 a 2033, debido al surgimiento de formulaciones anticuerpos de acción prolongada y antivirales que pueden ser administradas subcutáneamente para protección prolongada o efecto terapéutico. Por ejemplo, nuevos anticuerpos monoclonales diseñados para uso subcutáneo de dosis única ofrecen la entrega ambulatoria de una potente actividad neutralizadora, reduciendo la necesidad de infusiones intravenosas y atención ambulatoria. La administración subcutánea también es más factible en entornos de campo o comunidad que la terapia IV y puede ser realizada por trabajadores sanitarios no físicos capacitados, ampliando el acceso. Los avances en la ciencia de la formulación que aumentan la biodisponibilidad y la estabilidad de los productos subcutáneos están acelerando el desarrollo clínico. Si las opciones subcutáneas de acción prolongada demuestran una protección duradera o un beneficio terapéutico, la adopción a través de casos profilácticos y de tratamiento aumentará rápidamente, conduciendo el crecimiento de esta ruta.
- Diagnóstico
Sobre la base del diagnóstico, el mercado se segmenta en análisis de sangre, pruebas de laboratorio y otros. El segmento de pruebas de laboratorio dominaba el mercado con una proporción del 49,4% en 2025, impulsado por el papel central del diagnóstico molecular (PCR) y la confirmación centralizada del laboratorio en el diagnóstico de infecciones de estadiovirus y decisiones de tratamiento guía. Los laboratorios regionales y de referencia realizan pruebas confirmatorias, monitoreo de carga viral y servicios de secuenciación que son críticos para la gestión clínica y vigilancia. Los sistemas de salud dependen de la infraestructura de laboratorio para diferenciar los arenavirus de otras enfermedades febriles e identificar las coinfecciones que afectan la estrategia terapéutica. La inversión en capacidad de diagnóstico centralizada por los gobiernos y los asociados internacionales durante las respuestas a los brotes sostiene el segmento de pruebas de laboratorio. Las confirmaciones de laboratorio son a menudo necesarias para la presentación de informes, la gestión de casos y la elegibilidad para ciertos programas de tratamiento o ensayos clínicos, que requieren otros anclajes. Las redes de control de calidad, acreditación y derivación de muestras transfronterizas también concentran el gasto diagnóstico en pruebas de laboratorio.
Se espera que el segmento de Pruebas de Sangre (pruebas de antígeno y serología de punto de cuidado) sea el crecimiento más rápido con una CAGR de 24,0% de 2026 a 2033, ya que los avances tecnológicos producen diagnósticos de la cama más rápidos, más baratos y precisos que permiten la iniciación inmediata del triaje y tratamiento temprano. Por ejemplo, los kits de antígeno rápido validados permiten a los médicos de las clínicas periféricas tomar decisiones de tratamiento en horas y no días, mejorando los resultados. La expansión de las pruebas descentralizadas, una mayor inversión en las plataformas de atención y la integración de las pruebas rápidas en los programas de vigilancia comunitaria impulsan la adopción. La financiación de los donantes destinada a contener brotes también prioriza el diagnóstico rápido desplegable basado en la sangre, acelerando las adquisiciones. A medida que la sensibilidad y la especificidad de las pruebas de punto de atención mejoran, los médicos cada vez más confiarán en ellos para iniciar la terapia antiviral antes, favoreciendo el crecimiento del mercado en este subsegmento.
- Por End-Users
Sobre la base de usuarios finales, el mercado se segmenta en clínica, hospital y otros. El segmento de usuarios finales del Hospital dominaba el mercado con una cuota de ingresos del 58,7% en 2025, lo que refleja que los casos de estadiovirus severo requieren tratamiento hospitalario, cuidados intensivos de apoyo y terapia parenteral que sólo están disponibles en entornos hospitalarios. Los hospitales representan la mayor parte de las compras de alto valor (soluciones IV, equipos de monitoreo, camas UCI) y son centrales en ensayos clínicos y vías de atención especializada para presentaciones hemorrágicas. Los contratos de adquisiciones, los planes de reembolso del Gobierno y las existencias de emergencia canalizan aún más los principales gastos por conducto de los hospitales. Los sistemas de remisión en las regiones endémicas concentran casos complicados en los hospitales terciarios, con un alto volumen de tratamiento hospitalario. Además, los hospitales siguen siendo centros clave para programas de capacitación, elaboración de protocolos y administración que estandarizan el uso de antivirales y terapias de apoyo.
Se espera que el segmento de la Clínica sea testigo de la CAGR más rápida del 20,5% de 2026 a 2033, impulsada por la descentralización de la atención y los esfuerzos para ampliar el diagnóstico y tratamiento tempranos a nivel de atención primaria para reducir los retrasos en la terapia. Por ejemplo, a medida que las opciones de diagnóstico rápido y tratamiento oral estén más disponibles, las clínicas comunitarias y los centros ambulatorios iniciarán el tratamiento antes y gestionarán una mayor proporción de casos leves a moderados. Redes primarias reforzadas de atención de la salud, el cambio de tareas a los trabajadores de salud de la comunidad y campañas de salud pública para aumentar el comportamiento de búsqueda de atención refuerzan la demanda clínica. Las clínicas también desempeñan un papel crucial en el seguimiento y la vigilancia después de la descarga, el aumento de los volúmenes de servicios y la adquisición asociada de formulaciones y diagnósticos ambulatorios.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en farmacia hospitalaria, farmacia minorista y farmacia en línea. El canal de Farmacia Hospitalaria dominó el mercado con una cuota de ingresos del 62,4% en 2025, ya que los hospitales adquieren y dispensan la mayoría de terapéuticas de alto valor (exposiciones IV, antivirales especiales) y mantienen inventarios de emergencia para la respuesta al brote. Las farmacias hospitalarias están integradas con equipos de atención clínica y apoyan directamente las actividades de dosificación, monitoreo terapéutico de drogas y administración. Los acuerdos de compra a granel, las adquisiciones de salud pública y las cadenas de suministro de los donantes suelen asignar las existencias a las farmacias de los hospitales primero para garantizar la preparación para casos graves. La distribución de farmacias hospitalarias también maneja compleja logística de cadena fría y substancia controlada que los canales minoristas pueden no apoyar. La centralidad de los hospitales en el tratamiento de casos graves de arenavirus por lo tanto mantiene las farmacias hospitalarias a la vanguardia de la cuota de mercado.
Se espera que el canal de Farmacia Online sea el crecimiento más rápido con un CAGR de 28,7% de 2026 a 2033, impulsado por la expansión del comercio electrónico en la salud, la mejora de los enlaces de telemedicina y la demanda de entrega a domicilio de medicamentos y diagnósticos ambulatorios. Por ejemplo, las farmacias en línea permiten la rápida reposición de antivirales orales, fármacos de gestión de síntomas y kits de autoprueba a pacientes en zonas urbanas y periurbanas, reduciendo las barreras al acceso. La modernización regulatoria en algunos países que permite la dispensación en línea, combinada con socios logísticos capaces de llegar a zonas remotas, acelera la adopción. La comodidad, las características de comparación de precios y la integración con las consultas de telesalud hacen de los canales en línea una opción cada vez más atractiva para la gestión ambulatoria y la distribución profiláctica, impulsando un crecimiento fuerte.
¿Qué región tiene la mayor parte del mercado de tratamiento de infecciones de Arenavirus
- América del Norte dominaba el mercado de tratamiento de infecciones de arenavirus con la mayor cuota de ingresos del 38,9% en 2025, con el apoyo de infraestructura avanzada R plagaD, una fuerte financiación gubernamental para la investigación antiviral, y la participación activa de empresas de biotecnología que desarrollan terapias novedosas, con la presencia de EE.UU. en ensayos clínicos, innovación de vacunas e iniciativas federales de preparación
- El liderazgo de la región está respaldado por una infraestructura sanitaria bien establecida, fuertes inversiones de R C.D y aprobaciones regulatorias más rápidas, permitiendo la disponibilidad oportuna de herramientas avanzadas de diagnóstico y opciones de tratamiento
- Además, la alta conciencia de las fiebres hemorrágicas virales entre los médicos, los programas fuertes de preparación del gobierno y el énfasis creciente en el diagnóstico temprano y la respuesta al brote han solidificado la posición de América del Norte como el mercado regional líder para el tratamiento de infecciones de estadiovirus
U.S. Arenavirus Infecciones Tratamiento Mercado de la vista
El mercado de tratamiento de infecciones de arenavirus estadounidense capturó la mayor parte de ingresos del 82% en 2025 dentro de América del Norte, impulsado por sistemas de vigilancia de enfermedades infecciosas bien establecidos y fuertes iniciativas de preparación para fiebres hemorrágicas virales. El creciente enfoque en el diagnóstico temprano, la hospitalización rápida y el acceso a terapias antivirales como la ribavirina sigue apoyando la expansión del mercado. La creciente inversión en laboratorios de alto nivel, junto con la vigilancia continua de los casos importados de regiones endémicas, demanda de nuevos combustibles para tratamientos terapéuticos avanzados. Además, el liderazgo del país en la infraestructura de respuesta de emergencia integrada y las vías reglamentarias aceleradas refuerzan considerablemente el crecimiento del mercado.
Europa Arenavirus Infecciones Tratamiento Mercado Insight
Se prevé que el mercado de tratamiento de infecciones de arenavirus en Europa se expanda en un CAGR constante durante todo el período previsto, con el apoyo de políticas estrictas de control de la enfermedad infecciosa y un énfasis creciente en la preparación para brotes. El aumento de la conciencia entre los médicos, las mejoras en las capacidades de diagnóstico de laboratorio y las respuestas coordinadas de salud pública en los estados miembros de la UE están elevando el tratamiento. La región es testigo de la creciente adopción de medicamentos antivirales, protocolos de atención de apoyo y herramientas de diagnóstico rápido en hospitales y centros de atención de emergencia. El aumento de la financiación gubernamental para la vigilancia de las enfermedades zoonóticas y el aumento de la atención en la gestión de las infecciones relacionadas con los viajes contribuyen aún más al crecimiento del mercado.
U.K. Arenavirus Infecciones Tratamiento Mercado de la vista
Se prevé que el mercado de tratamiento de infecciones de estadiovirus en el Reino Unido crecerá en un CAGR notable durante el período previsto, impulsado por la priorización cada vez mayor de preparación para la fiebre hemorrágica viral y sólidos marcos de gestión de la enfermedad infecciosa. La mayor preocupación por los casos de arenavirus asociados a los viajes, especialmente entre los viajeros que regresan de las regiones endémicas, es fomentar una mayor disponibilidad de diagnósticos y vías de atención antivirales. El fuerte sistema de salud pública del Reino Unido, junto con las avanzadas redes de laboratorio y las estrategias nacionales de respuesta, sigue apoyando la adopción del tratamiento. Además, se espera que las inversiones en curso en vigilancia patógena y preparación médica de emergencia propelan la futura expansión del mercado.
Alemania Infecciones de Arenavirus Mercado de Tratamiento
Se espera que el mercado de tratamiento de infecciones de estadiovirus de Alemania se amplíe en un CAGR considerable durante el período de pronóstico, alimentado por el creciente énfasis en las medidas de bioseguridad y la demanda de capacidades avanzadas de diagnóstico viral. La infraestructura sanitaria altamente desarrollada de Alemania, incluyendo unidades especializadas de aislamiento y instalaciones BSL-3/BSL-4, promueve la intervención rápida y la entrega efectiva del tratamiento. El compromiso de la nación con la innovación médica, la fuerte capacidad de fabricación farmacéutica y la inversión continua en investigación de enfermedades infecciosas contribuyen a una mayor accesibilidad de terapias antivirales y soluciones de atención crítica. El aumento de la conciencia pública y la rápida adopción de plataformas modernas de diagnóstico apoyan aún más el crecimiento del mercado.
Asia-Pacífico Infecciones del mercado de tratamiento
El mercado de tratamiento de infecciones de arenavirus en Asia-Pacífico está preparado para crecer en el CAGR más rápido de alrededor del 23% durante 2026–2033, impulsado por la modernización de la salud, la mejora de la infraestructura de diagnóstico, y el aumento de la atención gubernamental a las enfermedades zoonóticas y virales emergentes. Países como China, el Japón y la India están mejorando rápidamente las redes de laboratorio y adoptando instrumentos avanzados de respuesta a los brotes, que apoyan un acceso más amplio al tratamiento. El crecimiento del turismo médico, el aumento de las inversiones en investigación antiviral y la sensibilización creciente entre los médicos de fiebres virales raras están amplificando el crecimiento regional. Además, el creciente papel de Asia y el Pacífico en la fabricación farmacéutica sigue mejorando la asequibilidad y la disponibilidad de opciones de tratamiento.
Japón Arenavirus Infecciones Tratamiento Mercado de visión
El mercado de tratamiento de infecciones de arenavirus de Japón está cobrando impulso debido al sólido marco de gestión de la enfermedad infecciosa del país y a la adopción tecnológica alta en el sector sanitario. Japón hace hincapié en la detección temprana y la contención rápida de patógenos virales, impulsando la demanda de pruebas avanzadas de diagnóstico y terapéuticas antivirales. La integración de diagnósticos de estadiovirus con sistemas de información hospitalaria, junto con el aumento de dispositivos de monitoreo médico inteligente, está apoyando mejores resultados de los pacientes. Además, el envejecimiento de la población y el creciente interés en la prevención de infecciones en las instalaciones sanitarias están contribuyendo a la demanda sostenida del mercado.
India Arenavirus Infecciones Tratamiento Mercado Inflexión
El mercado de tratamiento de infecciones de arenavirus de la India representó la mayor parte de ingresos regionales en Asia-Pacífico en 2025, impulsada por mejoras rápidas en la accesibilidad de la salud, ampliación de la cobertura de diagnóstico y aumento de la conciencia de las enfermedades infecciosas emergentes. La creciente población urbana de la India, el aumento de los casos de infecciones virales asociadas a los viajes y el fortalecimiento de los sistemas de vigilancia de la salud pública están acelerando la adopción de terapias antivirales y de apoyo. Las iniciativas gubernamentales para ampliar la capacidad de laboratorio, junto con la presencia de fabricantes nacionales de productos farmacéuticos sólidos, contribuyen significativamente a la expansión del mercado. Además, aumentar la participación en colaboraciones de investigación clínica está mejorando el papel del país en el desarrollo del tratamiento de arenavirus.
¿Cuáles son las mejores empresas del mercado de tratamiento de infecciones de Arenavirus
La industria del tratamiento de infecciones Arenavirus está dirigida principalmente por empresas bien establecidas, incluyendo:
- Laboratorios Zalgen (U.S.)
- Ridgeback Biotherapeutics (Estados Unidos)
- Emergent BioSolutions (U.S.)
- SIGA Technologies (Estados Unidos)
- Profectus BioSciences (U.S.)
- Dr. Reddy's Laboratories Ltd. (India)
- Natco Pharma Ltd. (India)
- Cipla Limited (India)
- Teva Pharmaceutical Industries Ltd. (Israel)
- Hetero Labs Ltd. (India)
- Sun Pharmaceutical Industries Ltd. (India)
- Viatris Inc. (U.S.)
- Glenmark Pharmaceuticals Ltd. (India)
- Abbott (U.S.)
- Roche (Suiza)
- BIOMÉRIEUX (Francia)
- QIAGEN (Países Bajos)
- Moderna, Inc. (U.S.)
- Pfizer Inc. (U.S.)
¿Cuáles son los últimos desarrollos en el mercado de tratamiento de infecciones de Arenavirus
- En diciembre de 2024, los investigadores del CDC en EE.UU. demostraron que un antiviral oral, 4′-fluorouridina (4′-FlU), era altamente eficaz en los modelos animales que protegían a los conejillos de guinea del virus letal de Lassa (y el virus Junín) incluso cuando se retrasó el tratamiento, lo que sugiere un fuerte potencial para un amplio espectro
- En mayo de 2024, The Guardian informó que Nigeria inició los primeros ensayos clínicos para el tratamiento de la fiebre de Lassa en cuatro décadas, marcando un punto de inflexión histórico para los tratamientos farmvirus. Liderado por el consorcio multinacional INTEGRATE, los ensayos tienen como objetivo probar múltiples candidatos prometedores de drogas incluyendo nuevos antivirales y medicamentos reutilizados en regiones donde los casos de Lassa son endémicos
- En agosto de 2023, científicos de la Unidad Médica de la Universidad de Texas (UTMB), junto con los Laboratorios Zalgen, anunciaron un hito importante: Arevirumab-3, un cóctel monoclonal anticuerpo, curó con éxito macacos infectados por Lassa incluso cuando se dieron durante etapas avanzadas de enfermedad
- En octubre de 2022, el CDC publicó casos documentados en Nigeria donde dos pacientes con fiebre Lassa confirmada fueron tratados con éxito mediante una combinación de ribavirina y dexamethasona. En el informe se señalaba que la adición dexamethasona, utilizada típicamente para controlar las respuestas inflamatorias severas, contribuyó a resultados clínicos favorables
- En marzo de 2021, Kineta anunció en la Conferencia Internacional sobre Investigación Antiviral (ICAR) que su candidato antiviral LHF-535 demostró una fuerte seguridad, tolerancia y una predecible farmacocinética en voluntarios sanos. Esta molécula está diseñada para inhibir la entrada viral de arenavirus como el virus de Lassa, y los resultados fortalecieron su potencial para avanzar en el desarrollo clínico
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











