



Global Automatic Power Factor Controller Market Segmentation, By Type (Active APFC, Passive APFC), Component (Capacitors, Relays, Microcontrollers, Displays, Switches, Resistors), Tipo de instalación (AutoStanding Panels, Wall-Mounted, Rack-Mounted), Clasificación de tensión (Low Voltage, High Voltage), Tipo de conexión (Thredustr Channel
¿Cuál es la tasa de tamaño y crecimiento del mercado de control automático del factor de potencia
- Según el análisis de Data Bridge Market Research, el mercado de control automático del factor de potencia se calcula enUSD 4.39 mil millones en 2025y se prevé que alcanceUSD 6.29 billion en 2033, creciendo en unCAGR of 4.60% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento del énfasis mundial en la eficiencia energética industrial, el aumento de las penas de utilidad para un factor de energía deficiente y la continua modernización de la infraestructura eléctrica envejecida en los mercados desarrollados y emergentes.
- El aumento de la inversión industrial y comercial en la gestión de la calidad de la energía, junto con la creciente adopción de la vigilancia digital y la tecnología de bancos de condensadores habilitados por IoT, es convincente para los principales proveedores de automatización para mejorar continuamente sus carteras de productos APFC. Se espera que la industrialización continua en Asia y el Pacífico siga apoyando la demanda de categorías a largo plazo.
Tamaño del mercado
- Valor mundial del mercado (2025): USD 4.39 millones
- Valor de mercado esperado (2033): USD 6.29 millones
- CAGR prefabricado (2026–2033): 4,60%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia-Pacífico
¿Cuáles son los principales Takeaways del mercado de control automático del factor de potencia
- América del Norte dominó el Mercado Controlador de Factores Automáticos con la mayor cuota de ingresos del 43,20% en 2025, apoyado por una extensa infraestructura eléctrica industrial y comercial y un fuerte énfasis regulatorio en la eficiencia energética.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento con CAGR de 5,2% de 2026 a 2033, alimentada por una rápida industrialización, una mayor conciencia de la conservación de la energía y una creciente necesidad de optimización de la calidad de la energía en diversos sectores manufactureros de China e India.
- El segmento activo de APFC dirigió la categoría tipo con una cuota de 67,30% en 2025, impulsada por su capacidad para lograr la precisión del factor de potencia tan alta como 0.99.
- El segmento de condensadores dominó la categoría de componente con una cuota de ingresos del 35,20% en 2025, reflejando su papel fundamental en la compensación de potencia reactiva.
- El segmento de paneles autónomos llevó a la categoría tipo de instalación con una participación del 59,30% en 2025, lo que refleja una amplia preferencia por instalaciones industriales y comerciales de mayor capacidad.
- El segmento industrial dominó la categoría de usuario final con una cuota de 45,20% en 2025, impulsada por el uso amplio de grandes motores eléctricos y equipos pesados que requieren corrección de factor de potencia.
- El segmento de microcontroladores es la categoría de componentes de mayor crecimiento con un CAGR de 5,0%, lo que refleja una creciente integración de las funciones de monitoreo y conectividad digitales en los sistemas APFC modernos.
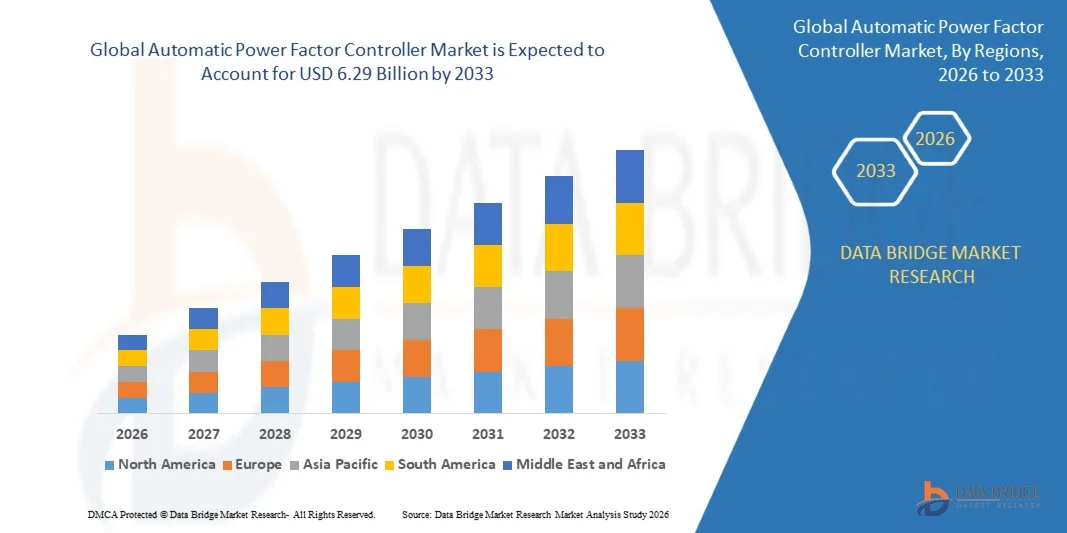
Informe Scope y Segmentación del Mercado Controlador de Factores de Potencia Automático
|
Atributos |
Controlador automático de factores de potencia |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de control automático del factor de potencia
- Los principales proveedores de automatización siguen integrando las funciones de monitoreo y conectividad digitales en los diseños de paneles de bancos de condensadores y APFC, permitiendo el mantenimiento predictivo y el diagnóstico remoto.
- Schneider Electric's EcoStruxure-ready inteligente de baja tensión de las soluciones de bancos de condensadores ilustran el cambio más amplio de la industria hacia sistemas de corrección de factor de potencia conectado que reducen los costos operativos y de capital al tiempo que mejora la eficiencia del sistema de energía.
- Los fabricantes continúan ampliando las ofertas de corrección de factor de potencia híbrido que combinan bancos de condensadores convencionales con la tecnología de filtrado armónico activo.
- Por ejemplo, en noviembre de 2024, el catálogo PowerLogic PFC de Schneider Electric describió sus bancos de condensadores inteligentes de baja tensión como soluciones para la gestión de energía reactiva, una mayor disponibilidad de energía, menores costos de electricidad y un mejor rendimiento empresarial. La gama está posicionada como parte de la cartera de gestión de potencia conectada de la empresa.
- El sistema híbrido VarSet híbrido de Schneider Electric, que integra la corrección del factor de potencia convencional con el filtrado armónico activo basado en IGBT, refleja la creciente demanda de la industria para la respuesta ultra-rapida y el control de potencia reactiva infinitamente variable en aplicaciones como el equipo de soldadura y el arranque de gran motor.
- Por ejemplo, en enero de 2025, la Comisión Europea declaró que los Estados Miembros estaban obligados a transponer nuevas normas del mercado de electricidad a la legislación nacional, y las reformas se centraron en hacer más predecibles los costos energéticos y mejorar la eficiencia del mercado energético. Esos acontecimientos normativos refuerzan el enfoque más amplio de la eficiencia energética y la gestión de costos entre los usuarios comerciales e industriales.
- Las normas de eficiencia energética regulatorias y basadas en la utilidad siguen dando forma a las pautas de adopción para la tecnología de corrección de factores de potencia en los principales mercados.
- El análisis de la industria publicado en 2025 confirmó que el énfasis mundial en la conservación de la energía, junto con estándares como la directiva ErP de la UE y el programa ENERGY STAR de EE.UU., sigue siendo un motor clave que apoya la demanda sostenida de controladores automáticos de factor de potencia en aplicaciones industriales y comerciales.
A medida que los principales proveedores siguen integrando la vigilancia digital, los filtros armónicos híbridos y las características de conectividad en sus líneas de productos APFC, se espera que el Mercado Controlador Automático de Factores de Potencia mantenga un crecimiento constante tanto en los mercados industriales maduros como emergentes.
¿Cuáles son los controladores clave del mercado de control automático del factor de potencia
- El aumento del énfasis mundial en la eficiencia energética industrial y el aumento de las penas de utilidad para el factor de energía deficiente siguen impulsando la adopción de sistemas de corrección automáticos de factores de potencia en las instalaciones industriales y comerciales.
- El análisis de la industria ha confirmado que la mejora de las instalaciones industriales para mejorar la eficiencia energética sigue siendo un motor clave que alimenta el crecimiento del mercado del controlador automático del factor de potencia, ya que las cargas inductivas de los grandes motores eléctricos y el equipo pesado siguen creando problemas de factor de potencia que requieren corrección.
- La modernización continua del envejecimiento de la infraestructura eléctrica en los mercados desarrollados sigue apoyando la sustitución y la mejora de la demanda de tecnología de corrección de factores de potencia.
- La rápida industrialización y la ampliación de la capacidad de fabricación en los mercados emergentes, en particular en Asia y el Pacífico, siguen generando una demanda incremental sustancial de sistemas de gestión de la calidad de la energía.
- El creciente énfasis regulatorio en la conservación de la energía, incluyendo estándares como la directiva ErP de la UE y el programa ENERGY STAR de EE.UU., continúa fortaleciendo la adopción de controladores automáticos de factor de potencia en aplicaciones industriales y comerciales.
Dado que las normas mundiales de eficiencia energética siguen aumentando y la electrificación industrial sigue ampliando, en particular en Asia y el Pacífico, se espera que el Mercado de Controladores de Factores de Energía Automática siga siendo una categoría fundamental en el entorno más amplio de gestión de la energía eléctrica y automatización industrial.
¿Qué factores están afectando el crecimiento del mercado de control automático del factor de potencia
- El mercado de controlador automático de factor de potencia sigue siendo una categoría relativamente madura y moderadamente fragmentada, con numerosos fabricantes regionales que compiten en el precio, limitando la potencia de fijación de precios para proveedores globales más grandes.
- Los costos de la materia prima fluctuando para componentes de grado capacitor y elementos semiconductores utilizados en sistemas activos de APFC continúan creando presión de coste para los fabricantes.
- La escasa conciencia de las ventajas de la corrección de los factores de potencia entre los usuarios finales comerciales y residenciales más pequeños de determinados mercados emergentes sigue limitando la adopción de categorías más amplias fuera de las aplicaciones industriales básicas.
- Por ejemplo, En abril de 2025, Investigación publicada en IEEE Access demostró el desarrollo de soluciones de calidad de poder unificadas que combinan la corrección del factor de potencia con el filtrado armónico y otras funciones de calidad de poder. Estas tecnologías abordan múltiples requisitos de calidad eléctrica dentro de un sistema único, aumentando la presión competitiva sobre soluciones de corrección de factores eléctricos independientes
- La competencia de plataformas integradas de gestión de la calidad de la energía que agrupan la corrección del factor de potencia con una mayor gestión de energía y funcionalidad de filtrado armónico continúa presionando ofertas de productos APFC independientes.
- La combinación de volatilidad de los costos de las materias primas, la sensibilización limitada de los usuarios finales en ciertos segmentos y la competencia de plataformas integradas de calidad de la energía sigue creando obstáculos para el mercado de controlador automático del factor de potencia, incluso a medida que la electrificación industrial sostenida y la regulación de la eficiencia energética apoyan la demanda de categoría a largo plazo.
¿Cómo se aumenta el mercado de control automático del factor de potencia
El mercado de control automático de factores de potencia se segmenta según tipo, componente, tipo de instalación, voltaje, tipo de conexión, usuario final y canal de ventas.
- Por tipo
Sobre la base del tipo, el Mercado Controlador de Factores Automáticos se segmenta en APFC activo y APFC pasivo. El segmento activo de APFC dominaba el mercado con una cuota de 67,30% en 2025, impulsada por su uso de componentes activos como diodos y transistores que permiten a los ingenieros alcanzar la precisión del factor de potencia hasta 0.99, lo que lo convierte en la opción preferida en aplicaciones comerciales, de fabricación y de utilidad.
Se prevé que el segmento APFC pasivo registrará una CAGR comparativamente modesta de 2026 a 2033, con el apoyo de un uso continuado en aplicaciones más simples y sensibles a los costos, donde la corrección precisa de factor de potencia es menos crítica.
- Por componente
Sobre la base del componente, el Mercado Controlador de Factores Automáticos se segmenta en condensadores, relés, microcontroladores, pantallas, interruptores y resistores. El segmento de condensadores dominó el mercado con una cuota de 35,20% en 2025, reflejando su papel fundamental en la compensación de potencia reactiva en todas las configuraciones del sistema APFC.
Se espera que el segmento de microcontroladores sea testigo de la CAGR más rápida del 5,0% de 2026 a 2033, impulsada por la creciente integración de la vigilancia digital, la lógica de conmutación de precisión y las características de conectividad en los sistemas APFC modernos.
- Por tipo de instalación
Sobre la base del tipo de instalación, el Mercado Controlador de Factores Automáticos se segmenta en paneles independientes, montados en pared y montados en rack. El segmento de paneles independientes dominaba el mercado con una participación del 59,30% en 2025, lo que reflejaba su preferencia generalizada por las instalaciones industriales y comerciales que requerían una compensación de potencia reactiva de mayor capacidad.
Se prevé que el segmento montado en rack será testigo de la CAGR más rápida del 4,9% entre 2026 y 2033, impulsada por la creciente demanda de formatos de instalación eficientes en instalaciones comerciales y centros de datos modernizadas.
- Por Voltage Rating
Sobre la base del voltaje, el Mercado Controlador de Factores de Potencia Automático se segmenta en baja tensión, tensión media y alta tensión. El segmento de baja tensión dominaba el mercado con la mayor cuota en 2025, reflejando su uso generalizado en edificios comerciales y instalaciones industriales ligeras.
Se espera que el segmento de tensión media sea testigo de la CAGR más rápida del 5,1% entre 2026 y 2033, impulsada por la creciente demanda de gestión de la calidad de la energía en instalaciones industriales y a escala de utilidades más grandes.
- Por tipo de conexión
Sobre la base del tipo de conexión, el Mercado Controlador de Factores Automáticos se segmenta en tres fases y una fase única. El segmento de tres fases dominaba el mercado con la mayor participación en 2025, lo que reflejaba su uso generalizado en sistemas eléctricos industriales y comerciales, que operan predominantemente en energía trifásica.
Se prevé que el segmento de una fase sea testigo de la CAGR más rápida del 5,0% de 2026 a 2033, con el apoyo de la creciente adopción de la corrección del factor de potencia en aplicaciones comerciales y residenciales más pequeñas.
- Por Usuario final
Sobre la base del usuario final, el Mercado Controlador de Factores Automáticos se segmenta en industrial, comercial, utilitario y residencial. El segmento industrial dominó el mercado con una cuota de 45,20% en 2025, impulsada por el uso amplio de grandes motores eléctricos y equipos pesados que crean retos de factor de potencia que requieren corrección para evitar sanciones de utilidad.
Se espera que el segmento comercial sea testigo de la CAGR más rápida del 4,8% entre 2026 y 2033, impulsada por el aumento de la eficiencia energética de la inversión de reacondicionamiento en edificios comerciales y centros de datos.
- Por Canal de Ventas
Sobre la base del canal de ventas, el Mercado Controlador de Factores Automáticos se segmenta en integradores de sistemas directos/OEM y distribuidores. El segmento de integradores de sistemas de distribuidores dominaba el mercado con la mayor participación en 2025, reflejando el importante papel de los socios regionales en la instalación de paneles APFC, configuración y soporte postventa.
Se proyecta que el segmento directo/OEM crecerá más rápido con una CAGR de 4,7% de 2026 a 2033, con el apoyo de relaciones continuas entre proveedores líderes de automatización y clientes industriales a nivel empresarial.
¿Qué región posee la mayor parte del mercado de control automático del factor de potencia
- América del Norte dominaba el Mercado de Controladores de Factores Automáticos y representaba la mayor parte de ingresos del 43,20% en 2025, respaldada por una amplia infraestructura eléctrica industrial y comercial, un fuerte énfasis regulatorio en la eficiencia energética y una alta adopción de tecnología avanzada de gestión de la calidad de la energía.
- La región también se beneficia de una base industrial madura, estructuras establecidas de penalización del factor de utilidad que incentivan la adopción de la tecnología penitenciaria y una fuerte presencia de proveedores de automatización líderes. Se espera que la modernización continua de la infraestructura eléctrica de envejecimiento refuerce aún más la posición de liderazgo de América del Norte en el mercado global.
U.S. Automatic Power Factor Controller Market Insight
El mercado de controlador automático de factor de potencia de Estados Unidos sigue anclado por una amplia infraestructura eléctrica industrial y comercial, un fuerte énfasis regulatorio en eficiencia energética bajo programas como ENERGY STAR, y la fuerte presencia nacional de proveedores líderes como Schneider Electric, Eaton y General Electric. La modernización continua de la infraestructura de red eléctrica de envejecimiento apoya la demanda continua de sustitución y mejora en el país.
Alemania Mercado de control automático del factor de potencia
El mercado de controlador automático de factor de potencia de Alemania se beneficia de la sólida base industrial del país y de los estrictos estándares de eficiencia energética bajo la directiva ErP de la UE. La inversión continua en tecnología de gestión de la calidad del poder por parte de los proveedores establecidos, incluido Siemens, apoya el crecimiento de la categoría en curso en el país.
Mercado de control automático de factores de potencia de Asia y el Pacífico
Se espera que el mercado de controladores automáticos de factor de potencia de Asia y el Pacífico sea testigo del crecimiento más rápido de CAGR del 5,2% a nivel mundial, impulsado por la rápida industrialización, el aumento de la sensibilización sobre la conservación de la energía y la creciente necesidad de optimizar la calidad de la energía en diversos sectores manufactureros de China e India.
India Mercado de control automático del factor de potencia
El mercado de controlador automático de factor de potencia de la India sigue beneficiándose de ampliar la capacidad industrial y los marcos reglamentarios que penalizan el factor de energía deficiente en el consumo de electricidad comercial e industrial. La creciente presencia manufacturera nacional, liderada por empresas como Crompton Greaves y Larsen " Toubro, sigue apoyando el crecimiento de la categoría en el país.
¿Cuáles son las mejores empresas del mercado de control automático de factores de potencia
La industria de controlador automático global está dirigida principalmente por empresas de automatización industrial y equipos eléctricos bien establecidas, incluyendo:
- Schneider Electric SE(Francia)
- Siemens AG(Alemania)
- ABB Ltd(Suiza)
- Eaton Corporation plc(Irlanda)
- General Electric Company(U.S.)
- Rockwell Automation, Inc.(U.S.)
- Emerson Electric Co. (Estados Unidos)
- Mitsubishi Electric Corporation (Japón)
- Crompton Greaves Consumer Electricals Ltd. (India)
- Larsen " Toubro Limited (India)
- STMicroelectronics N.V. (Suiza)
- AVEVA Group plc (U.K.)
- Fujitsu Limited (Japón)
- Havells India Ltd. (India)
- LT Electrical & Automation (India)
- Legrand SA (Francia)
- WEG S.A. (Brasil)
- Epcos AG (TDK) (Alemania)
- Vishay Intertechnology, Inc. (U.S.)
- Frako Kondensatoren- und Anlagenbau GmbH (Alemania)
¿Cuáles son los últimos desarrollos en el mercado de control automático del factor de potencia
- Durante 2025, Schneider Electric continuó ampliando su cartera de bancos de condensadores de baja tensión listo para EcoStruxure, integrando funciones de monitoreo digital y conectividad para apoyar el mantenimiento predictivo y diagnóstico de calidad de energía remota.
- Durante 2024 y 2025, los principales proveedores, entre ellos Siemens, ABB y Eaton, continuaron invirtiendo en la tecnología de corrección del factor de potencia híbrida que combina bancos de condensadores convencionales con filtros armónicos activos para hacer frente a los desafíos de calidad de poder de cargas industriales modernas no lineales.
- Durante 2025, el análisis de la industria confirmó que los sistemas activos de APFC seguían manteniendo una proporción dominante del 67,30% del segmento de tipo, lo que reflejaba la preferencia industrial y comercial sostenida por la compensación de potencia reactiva de precisión.
- Durante el año 2025, América del Norte siguió representando el mayor mercado regional de controladores automáticos de factor de potencia, apoyados por un fuerte énfasis regulatorio en la eficiencia energética y la modernización continua de la infraestructura eléctrica envejecida.
- Durante 2025, los fabricantes de Asia y el Pacífico, incluidos los agentes regionales de la India y China, siguieron ampliando la capacidad nacional de producción para el equipo de corrección de los factores de potencia en respuesta a la rápida industrialización y el aumento de la concienciación sobre la conservación de la energía.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











