


Segmentación del mercado global de bielas automotrices por material (acero, aluminio y otros), tipo de proceso (bielas forjadas, fundidas y pulvimetalúrgicas), tipo de vehículo (turismos y vehículos comerciales): tendencias y pronóstico del sector hasta 2032.
¿Cuál es la tasa de crecimiento y tamaño del mercado de la barra de conexión automática
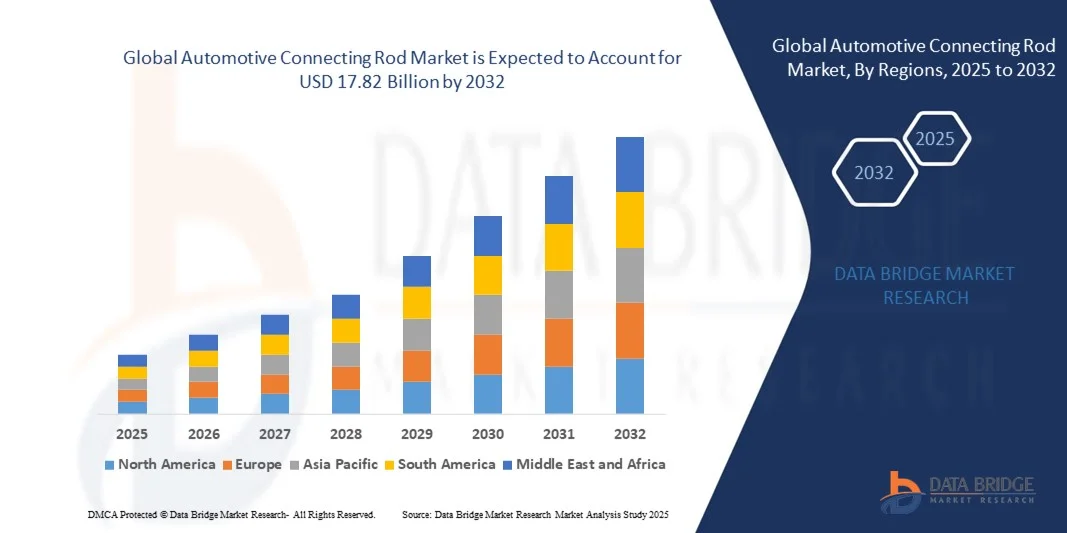
- De acuerdo con Data Bridge Market Research Analysis el tamaño global del mercado de barras de conexión automotriz fue valorado enUSD 14.29 billion in 2024y se espera que alcanceUSD 17.82 billion en 2032, aCAGR of 2.8%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la creciente producción de vehículos, los avances en el diseño de motores y la creciente demanda de componentes automotriz ligeros y de alto rendimiento que mejoran la eficiencia del combustible y reducen las emisiones
- Además, el creciente énfasis en la ingeniería de precisión, los avances tecnológicos en los procesos de forja y fundición, y la creciente adopción de vehículos híbridos y eléctricos están impulsando la innovación continua en la conexión de materiales de barras y métodos de fabricación, lo que aumenta significativamente la expansión del mercado
Tamaño del mercado
- Valor mundial del mercado (2024): 14.29 millones de dólares
- Valor de mercado esperado (2032): USD 17.82 mil millones
- CAGR prefabricado (2025-2032): 2,8%
¿Cuáles son los principales Takeaways of Automotive Connecting Rod Market
- Las barras de conexión automáticas son componentes críticos del motor que conectan el pistón con el crankshaft, convirtiendo el movimiento lineal en movimiento rotacional para conducir el vehículo. Estas barras deben soportar alta tensión, presión y temperatura, haciendo fuerza de material y diseño de precisión factores de rendimiento clave
- La creciente demanda de barras de conexión duraderas y ligeras hechas de aleaciones de acero y aluminio es impulsada por el enfoque de los fabricantes de automóviles para mejorar la eficiencia del motor y cumplir normas estrictas de emisión. El aumento de la integración de técnicas avanzadas de forja, fundición y metalurgia en polvo está transformando aún más el mercado permitiendo soluciones de varillas de conexión más fuertes y eficientes para la combustión moderna y motores híbridos
- Asia-Pacífico dominaba el mercado de barras de conexión automotriz con una participación del 43,5%en 2024, debido a la fuerte base de producción de automóviles de la región, la rápida industrialización y la creciente demanda de componentes de vehículos ligeros
- Se espera que América del Norte sea la región de mayor crecimiento en el mercado de varillas de conexión automotriz durante el período previsto debido a la creciente producción de vehículos de alto rendimiento de la región y a la creciente demanda de motores de bajo consumo de combustible
- El segmento de acero dominaba el mercado con una cuota de mercado del 63,5% en 2024, debido a su alta resistencia a la tensión, durabilidad y eficacia en función de los costos. Las barras de conexión de acero son ampliamente preferidas por los OEM por su capacidad de soportar altas presiones de combustión y variaciones de temperatura en los motores de combustión interna. Su larga fiabilidad en vehículos orientados al rendimiento y pesados consolida aún más su dominio. Además, los avances en composiciones de aleación y procesos de tratamiento superficial han mejorado la resistencia a la fatiga y la longevidad de varillas de acero, manteniendo su posición de liderazgo en el mercado
Report Scope and Automotive Connecting Rod Market Segmentation
|
Atributos |
Automotive Connecting Rod Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de análisis del mercado de la red de conexión automática
Uso creciente de materiales ligeros en las barras de conexión
- El mercado de barras de conexión automotriz es testigo de una fuerte tendencia hacia el uso de materiales ligeros como aleaciones de aluminio, titanio y compuestos de acero de alta resistencia para mejorar el rendimiento del motor y la eficiencia del combustible. Este cambio de varillas de acero forjado convencional es impulsado por el objetivo general de la industria para reducir el peso general del vehículo y mejorar la relación de potencia a peso
- Por ejemplo, MAHLE GmbH ha introducido barras de conexión de aluminio ligero que reducen significativamente la masa de reciprocación manteniendo alta resistencia a la fatiga. Del mismo modo, CP-Carrillo está desarrollando barras de conexión de titanio para aplicaciones de alto rendimiento y carreras, garantizando una mejor capacidad de respuesta y durabilidad del motor bajo condiciones de estrés extrema
- La adopción de estos materiales avanzados contribuye a una menor inercia en el motor, lo que da lugar a una mayor eficiencia y un mejor funcionamiento. A medida que los fabricantes de automóviles se centran en cumplir normas estrictas de emisión, las barras de conexión livianas están desempeñando un papel clave para lograr una mejor economía de combustible y reducir las huellas de carbono
- Además, las innovaciones tecnológicas en los procesos de recubrimiento superficial y tratamiento térmico permiten a los fabricantes mejorar la resistencia al desgaste y ampliar la vida útil de barras de conexión ligera. Estos tratamientos ayudan a superar las preocupaciones tradicionales con respecto a la menor rigidez de aluminio y titanio en comparación con el acero
- Los fabricantes colaboran estrechamente con OEMs para desarrollar diseños de barras de conexión personalizados optimizados para tipos de motores específicos como unidades híbridas y turbocargadas. Esta colaboración está fortaleciendo la integración de materiales ligeros con técnicas de diseño innovadoras que garantizan un rendimiento y fiabilidad coherentes
- A medida que la industria automotriz mundial transfiere hacia sistemas de electrificación y combustión eficiente en energía, la demanda de barras de conexión ligeras sigue creciendo. La tendencia a largo plazo apunta hacia un futuro donde la optimización de materiales y la fabricación de precisión definirán la próxima generación de tecnologías de barras de conexión para vehículos convencionales e híbridos
Automotive Connecting Rod Market Dynamics
Conductor
Demanda creciente para motores eficientes en combustible
- El aumento continuo de la demanda de vehículos eficientes en combustible es un factor importante que impulsa los avances en la conexión de diseño de barras y selección de materiales. Los fabricantes están priorizando componentes que minimizan la fricción, reducen el peso general del motor y aumentan la eficiencia de la combustión para cumplir con las regulaciones de la economía de combustible
- Por ejemplo, Thyssenkrupp AG ha desarrollado varillas de conexión de acero forjado de precisión que ayudan a reducir la fricción de la película de aceite en el montaje del motor, mejorando la eficiencia general del combustible del vehículo. Del mismo modo, empresas como Sunnen Products Company están proporcionando soluciones de perfeccionamiento que aseguran tolerancias dimensionales más estrictas, optimizando el equilibrio estructural de varillas para un rendimiento eficiente
- A medida que los consumidores se vuelven más conscientes de los beneficios del consumo reducido de combustible, los fabricantes de automóviles se centran en la introducción de componentes de motores que mejoran la producción de energía al tiempo que promueven la conservación de la energía. La varilla de conexión, siendo un vínculo crítico entre pistones y crankshafts, juega un papel único en el equilibrio de fuerza y atributos ligeros
- El énfasis mundial en la sostenibilidad y las emisiones reducidas también ha alentado a los fabricantes a adoptar técnicas de producción ecoeficientes para conectar varillas. Los avances en procesos metálicos forjados y en polvo están ayudando a alcanzar las características de fuerza deseadas al minimizar el material de desechos
- Con la creciente demanda de motores que ofrecen kilometraje superior sin comprometer la potencia, el papel de conectar varillas diseñadas para optimizar la combustión de combustible es cada vez más crucial. Se espera que la innovación en este campo siga alineando con la búsqueda colectiva de la industria automotriz de mayor eficiencia y cumplimiento de las normas ambientales
Restraint/Challenge
Costos de fabricación alta de materiales avanzados
- El uso de materiales ligeros de primera calidad como las aleaciones de aluminio de titanio y de alta resistencia en las barras de conexión presenta un importante desafío de costo para los fabricantes. El alto costo de las materias primas y los complejos requerimientos de mecanizado contribuyen a los elevados gastos de producción, especialmente para los vehículos de mercado masivo
- Por ejemplo, las varillas de conexión de titanio producidas por Pauter Machine Engineering demuestran una relación de fuerza a peso superior, pero implican procesos extensos de forja, mecanizado y tratamiento térmico que aumentan significativamente los costos de fabricación en comparación con las varillas de acero convencionales
- En muchos casos, la naturaleza oxidativa y la limitada reciclabilidad de ciertos materiales ligeros requieren tratamientos superficiales adicionales para garantizar la resistencia a la corrosión, aumentando aún más los gastos. Estos costos dificultan que algunos fabricantes de automóviles adopten materiales avanzados a mayor escala
- La integración de tecnologías de diseño de precisión como mecanizado CNC y forja 3D se suma a los requisitos de inversión de capital. Esto impide que los fabricantes más pequeños compitan con empresas que poseen infraestructura de fabricación avanzada y capacidades financieras
- Aunque el progreso tecnológico y la automatización están reduciendo gradualmente los costos de producción, la brecha de asequibilidad entre las barras de conexión tradicionales y de alto rendimiento sigue siendo sustancial. El desafío consiste en lograr un equilibrio entre la mejora del rendimiento y la eficiencia de los costos para mantener la competitividad del mercado
- En última instancia, superar estas barreras relacionadas con los costos dependerá de ampliar las innovaciones materiales, mejorar la eficiencia de fabricación y desarrollar métodos de producción eficaces en función de los costos que permitan que los beneficios de las barras de conexión de peso ligero lleguen a las principales aplicaciones automotrices
¿Cómo se aumenta el mercado de análisis del mercado de Rod
El mercado se segmenta sobre la base de material, tipo de proceso y tipo de vehículo.
- Por material
Sobre la base del material, el mercado de barras de conexión automotriz se segmenta en acero, aluminio y otros. El segmento de acero dominó la mayor cuota de ingresos del mercado de 63,5% en 2024, atribuida a su alta resistencia a la tracción, durabilidad y rentabilidad. Las barras de conexión de acero son ampliamente preferidas por los OEM por su capacidad de soportar altas presiones de combustión y variaciones de temperatura en los motores de combustión interna. Su larga fiabilidad en vehículos orientados al rendimiento y pesados consolida aún más su dominio. Además, los avances en composiciones de aleación y procesos de tratamiento superficial han mejorado la resistencia a la fatiga y la longevidad de varillas de acero, manteniendo su posición de liderazgo en el mercado.
Se prevé que el segmento de aluminio sea testigo de la tasa de crecimiento más rápida de 2025 a 2032, impulsada por el creciente énfasis en el diseño de vehículos ligeros y la mejora de la eficiencia del combustible. Las barras de conexión de aluminio se adoptan cada vez más en vehículos deportivos y de alto rendimiento para su masa reducida, lo que mejora la respuesta del motor y reduce el peso general del vehículo. Con los fabricantes de automóviles que se centran en cumplir normas estrictas de emisión, el uso de aluminio en componentes del motor permite una mejor conductividad térmica y eficiencia energética. Además, las innovaciones en los procesos de fabricación, como la forja de precisión y el tratamiento térmico, están mejorando la relación entre fuerza y peso de las barras de aluminio, lo que alimenta su rápida adopción.
- Por tipo de proceso
Sobre la base del tipo de proceso, el mercado se segmenta en varillas forjadas, fundidas y metales en polvo. El segmento forjado representaba la mayor cuota de mercado en 2024, impulsada por sus propiedades mecánicas superiores y alta resistencia a la fatiga. Las varillas de conexión forjadas ofrecen una excelente resistencia al impacto y al estrés, haciéndolos adecuados para motores de alto rendimiento y rendimiento. Los fabricantes automáticos prefieren forjar debido a la estructura de granos mejorada y la durabilidad que proporciona, lo que garantiza una vida útil más larga incluso bajo condiciones de funcionamiento extremas. La creciente demanda de componentes fiables y orientados al desempeño en los vehículos de pasajeros y comerciales aumenta aún más el dominio del segmento forjado.
Se proyecta que el segmento de metales en polvo crezca en la CAGR más rápida durante 2025–2032, propulsada por avances tecnológicos en metalurgia en polvo que permitan una alta precisión y eficiencia material. Las barras de conexión de metal de polvo están ganando tracción para su estructura ligera, ahorros de costes en la producción y consistencia en la precisión dimensional. La capacidad de personalizar composiciones y reducir las necesidades de mecanizado las hace ideales para la producción masiva. Además, su ventaja ambiental —apoyándose del mínimo desperdicio material— se alinea con los objetivos de sostenibilidad de la industria automotriz, fomentando una adopción más amplia en los próximos años.
- Por tipo de vehículo
Basado en el tipo de vehículo, el mercado se segmenta en automóviles de pasajeros y vehículos comerciales. El segmento de los automóviles de pasajeros dominaba la mayor cuota de ingresos del mercado en 2024 debido a los altos volúmenes de producción y la creciente demanda de los consumidores de vehículos ligeros y eficientes. La integración de varillas avanzadas de conexión diseñadas para mejorar el rendimiento del motor y reducir la vibración soporta la popularidad de este segmento. El crecimiento en los coches de pasajeros eléctricos e híbridos también impulsa la demanda de conectar varillas con características de peso y fuerza optimizadas. La evolución continua de motores pequeños y de alto rendimiento en automóviles de pasajeros sostiene una fuerte demanda de materiales y diseños de varillas de conexión duraderos.
Se espera que el segmento de vehículos comerciales sea testigo de la tasa de crecimiento más rápida de 2025 a 2032, con el apoyo de las industrias de logística, transporte y construcción en todo el mundo. Los vehículos comerciales requieren barras de conexión robustas y pesadas capaces de manejar horas operativas prolongadas y cargas de par alto. A medida que los operadores de flotas priorizan cada vez más la eficiencia del motor y reducen los costos de mantenimiento, los fabricantes están desarrollando varillas de conexión forjadas y compuestas para satisfacer estas necesidades. Además, la adopción de motores diesel avanzados y combustibles alternativos en las flotas comerciales acelera aún más el crecimiento de este segmento.
Automotive Connecting Rod Market Regional Analysis
- Asia-Pacífico dominaba el mercado de barras de conexión automotriz con la mayor cuota de ingresos del 43,5% en 2024, impulsado por la fuerte base de producción de automóviles de la región, la rápida industrialización y la creciente demanda de componentes de vehículos ligeros
- La creciente presencia de importantes OEM automotriz y las iniciativas gubernamentales favorables que promueven vehículos eléctricos y eficientes en el combustible apoyan la expansión del mercado
- El aumento de las inversiones en la infraestructura manufacturera, junto con los avances tecnológicos en la forja y fundición de metales, están acelerando el crecimiento del mercado en toda la región
China Automotive Connecting Rod Market Insight
China mantuvo la mayor parte del mercado de varillas de conexión automática Asia-Pacífico en 2024, apoyado por su posición como el mayor productor y exportador de automóviles del mundo. La cadena de suministro automotriz bien establecida del país, el uso amplio de aleaciones de acero y aluminio y la innovación continua en el diseño de componentes del motor son factores clave del crecimiento. La creciente demanda interna de vehículos de pasajeros y comerciales, junto con un fuerte apoyo gubernamental para la fabricación local y la movilidad eléctrica, refuerza el dominio del mercado de China.
India Automotive Connecting Rod Market Insight
La India es testigo del crecimiento más rápido de la región de Asia y el Pacífico, alimentado por el aumento de la producción de vehículos, la ampliación de las operaciones de flota comercial y los programas gubernamentales que fomentan la fabricación nacional. La iniciativa Make in India y el aumento de las inversiones en automotriz R DueD están mejorando la capacidad del país para producir varillas de conexión de alto rendimiento y peso ligero. Además, la rápida urbanización, el aumento de los ingresos desechables y la demanda de vehículos eficientes en combustible están impulsando la adopción de tecnologías avanzadas de conexión de varillas.
Europe Automotive Connecting Rod Market Insight
El mercado de varillas de conexión automotriz de Europa está creciendo constantemente, impulsado por el énfasis de la región en la reducción de emisiones, diseño de motores ligeros y estándares de fabricación de alta calidad. Los fabricantes de automóviles en Europa están adoptando cada vez más materiales avanzados como aluminio y metales en polvo para aumentar la eficiencia y reducir las emisiones de CO2. Las normas regulatorias estrictas, junto con la fuerte presencia de fabricantes de automóviles de lujo y rendimiento, están conformando una innovación continua en la conexión de la producción de varillas en todo el continente.
Alemania Automotive Connecting Rod Market Insight
Alemania lidera el mercado europeo debido a su robusta capacidad de ingeniería automotriz y a la infraestructura de fabricación avanzada. El enfoque del país en la forja de precisión, aleaciones de alto rendimiento y tecnología híbrida del motor fortalece su posición de mercado. Las intensas actividades de IRC, las asociaciones entre OEM y proveedores, y la creciente demanda de motores de combustión interna de alta eficiencia en vehículos premium contribuyen significativamente al dominio del mercado de Alemania.
U.K. Automotive Connecting Rod Market Insight
El mercado estadounidense cuenta con el apoyo de su creciente enfoque en la movilidad sostenible, la innovación del motor y la expansión de la cadena local de suministro automotriz post-Brexit. El aumento de las inversiones en el desarrollo de materiales ligeros y componentes híbridos de vehículos están impulsando la demanda de barras de conexión avanzadas. La excelencia de ingeniería del país, junto con la investigación colaborativa entre la industria y el mundo académico, sigue fomentando la innovación y fortaleciendo su papel en el paisaje de componentes automotriz de Europa.
North America Automotive Connecting Rod Market Insight
Se prevé que América del Norte crecerá en la CAGR más rápida de 2025 a 2032, impulsada por la creciente producción de vehículos de alto rendimiento de la región y la creciente demanda de motores con eficiencia energética. Los avances continuos en las tecnologías de forja y metalurgia en polvo están mejorando la calidad del producto y la eficiencia del diseño. La presencia de grandes fabricantes de automóviles, un fuerte enfoque en la sostenibilidad y la adopción de vehículos híbridos y de combustible alternativo impulsan aún más la expansión del mercado.
U.S. Automotive Connecting Rod Market Insight
Los EE.UU. representaron la mayor parte del mercado de América del Norte en 2024, sustentada por su fuerte sector automotriz, amplio ecosistema R plagaD y alta adopción de materiales avanzados. El liderazgo del país en el desarrollo de componentes ligeros y de alta resistencia del motor apoya su ventaja competitiva. Además, el aumento de la producción de vehículos eléctricos e híbridos, junto con la demanda constante de sustitución de motores de combustión interna, asegura un crecimiento sostenido del mercado de varillas de conexión en los Estados Unidos.
¿Cuáles son las empresas más importantes en el mercado de aplicación de Rod
La industria de la varilla de conexión automotriz está dirigida principalmente por empresas bien establecidas, incluyendo:
- Tianrun Crankshaft Co., Ltd. (China)
- Arrow Precision Ltd. (U.K.)
- Albon Engineering " Manufacturing plc. (U.K.)
- JD Norman Industries (U.S.)
- CP Carrillo.
- Wossner Pistons (Alemania)
- Wiseco Piston Company Inc. (U.S.)
- Pauter Machine Co. (Estados Unidos)
- INDUSTRIAS DE POWER.
- Mahle GmbH(Alemania)
- Cummins Inc.(U.S.)
- Honda Motor Co. Ltd.(Japón)
- Dover Corporation(U.S.)
- IT Forging (Tailandia) Co. Ltd. (Tailandia)
- Linamar(Canadá)
- YASUNAGA CORPORATION. (Japón)
¿Cuáles son los últimos desarrollos en el mercado de aplicación de Rod
- En abril de 2024, Linamar Corporation integró técnicas avanzadas de forja en sus operaciones de fabricación para producir barras de conexión más ligeras y más fuertes. Este desarrollo mejora la durabilidad y el rendimiento del producto al tiempo que apoya la transición de la industria hacia vehículos eléctricos y eficientes en el combustible. La empresa se centra en forjar posiciones de innovación para atender a los OEM que buscan componentes de alta resistencia que reducen el peso del motor y mejoran la eficiencia, fortaleciendo así la posición competitiva de Linamar en el mercado global de barras de conexión
- En marzo de 2024, Linamar Corporation amplió sus capacidades de producción para componentes de automoción de alto rendimiento, incluyendo varillas de conexión, para satisfacer la creciente demanda de fabricantes de vehículos eléctricos e híbridos. Este movimiento estratégico refuerza la capacidad de la empresa para ofrecer piezas duraderas y de precisión adaptadas para los entrenamientos de energía de próxima generación. La expansión subraya el compromiso de Linamar con la innovación y su adaptación proactiva a la evolución de las tendencias automotriz que favorecen los componentes ligeros y sostenibles del motor
- En marzo de 2024, MGP Connecting Rods colaboró con un importante fabricante de automóviles para diseñar y desarrollar barras de conexión personalizadas para vehículos eléctricos. Esta asociación pone de relieve la creciente necesidad de componentes especializados optimizados para el rendimiento y la eficiencia de EV. Mediante la creación conjunta de soluciones a medida, MGP está fortaleciendo su posición en el mercado emergente de componentes de vehículos eléctricos y demostrando su experiencia en ingeniería en tecnologías avanzadas de conexión de varillas
- En marzo de 2024, MGP Connecting Rods también anunció el lanzamiento de una nueva barra de conexión ligera diseñada para aplicaciones de alto rendimiento. Esta introducción de productos apoya el objetivo estratégico de la empresa para proporcionar un mayor rendimiento del motor a través de la reducción de peso y una mayor fuerza. El nuevo diseño se dirige tanto al puerto de motor como a segmentos de automoción premium, alineando con las tendencias del mercado enfatizando la optimización de potencia y la eficiencia mecánica
- En febrero de 2024, Pauter Machine Co. presentó una nueva serie de barras de conexión de titanio dirigidas a aplicaciones de automovilismo, combinando una fuerza superior con masa reducida. Esta innovación aborda las exigencias de rendimiento de los motores de carreras de alta velocidad y subraya el enfoque de la empresa en la ingeniería de precisión. La introducción de varillas de titanio mejora la cartera de productos de Pauter y solidifica su reputación como proveedor clave en el sector de componentes de automoción de alto rendimiento.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











