


Segmentación del mercado global de inductores de grado automotriz, por tipo de producto (inductores de potencia SMD e inductores de potencia enchufables), rango de inductancia (menos de 1 microHenry, de 1 a 10 microHenry, de 10 a 20 microHenry, de 20 a 30 microHenry, de 30 a 40 microHenry y más de 40 microHenry), tipo de vehículo (automóvil de pasajeros, compacto, mediano, de lujo, SUV, vehículo comercial ligero y vehículo comercial pesado), canal de distribución (fabricante de equipos originales [OEM] y posventa), aplicación (unidades de control de transmisión, controladores LED, iluminación HID y supresión de ruido): tendencias y pronóstico de la industria hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de los productores de grado automotriz mundial
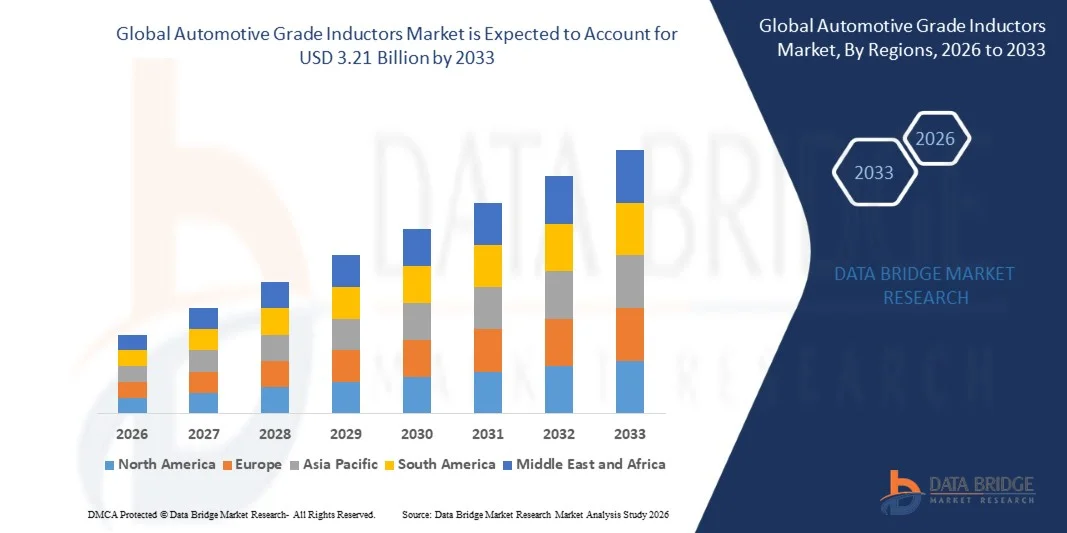
- El tamaño del mercado de los inductores de grado automotriz mundial fue valoradoUSD 2.49 billion in 2025y se espera que alcanceUSD 3.21 mil millones en 2033, aCAGR of 3.20%durante el período previsto
- El crecimiento del mercado se ve impulsado en gran medida por la creciente adopción de vehículos eléctricos e híbridos, la creciente integración de unidades de control electrónico (ECU) y la creciente complejidad de la electrónica automotriz que requiere una gestión eficiente de energía y un condicionamiento de señales
- Además, la creciente demanda de inductores de alta eficiencia energética y térmicamente estables en sistemas de transmisión eléctrica, módulos de infotenimiento y aplicaciones ADAS impulsa a los fabricantes a adoptar inductores avanzados de grado automotriz. Estos factores convergentes están acelerando la adopción de inductores a través de vehículos de pasajeros y comerciales, lo que aumenta significativamente el crecimiento de la industria
¿Cuáles son los principales Takeaways of Automotive Grade Inductors Market
- Los inductores de grado automotriz, esenciales para la regulación del voltaje, la supresión del EMI y la conversión de energía en sistemas electrónicos de vehículos, se están convirtiendo en componentes cada vez más críticos debido al aumento de los trenes eléctricos, vehículos conectados y sistemas avanzados de asistencia al conductor
- La creciente demanda de inductores de grado automotriz se alimenta principalmente por la creciente penetración de los VE, la creciente complejidad de la electrónica en vehículos, el aumento de las necesidades de seguridad y eficiencia, y la necesidad de componentes fiables, compactos y de alta corriente de manipulación
- Asia-Pacífico dominaba el mercado de productores de grado automotriz con una parte de47.7% en 2025, debido a la expansión de la producción de automóviles, el aumento del despliegue de unidades de control electrónico (ECU) y el rápido cambio hacia la movilidad eléctrica en las principales economías
- Se espera que América del Norte sea la región de más rápido crecimiento en el mercado de inductores de grado automotriz durante el período previsto debido al aumento de la adopción de vehículos eléctricos e híbridos, el aumento de la integración de los sistemas ADAS y infotainment, y fuertes inversiones en la fabricación de semiconductores automotriz
- Los inductores de energía SMD dominaron el mercado con una cuota de mercado del 62,5% en 2025, debido a su tamaño compacto, compatibilidad de superficie y adopción fuerte en ECUs, unidades de infotenimiento y electrónica de potencia. Los fabricantes de automóviles prefieren los inductores SMD ya que soportan operaciones de alta frecuencia y una regulación de potencia eficiente en circuitos automotrices modernos. Su capacidad para soportar el estrés térmico y la vibración los hace adecuados para entornos de bajo nivel en vehículos EV y vehículos híbridos. La integración frecuente en módulos ADAS y sistemas de gestión de baterías acelera aún más su liderazgo en el mercado. Los fabricantes continúan invirtiendo en diseños SMD de alta corriente y baja pérdida, reforzando el dominio de este segmento
Informe Scope and Automotive Grade Inductors Market Segmentation
|
Atributos |
Automotive Grade Inductors Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
Automotive Grade Inductors Market Trends
“Growing Use of Inductors in Electric and Hybrid Vehicles”
- Una tendencia significativa en el mercado de inductores de grado automotriz es el creciente despliegue de inductores en vehículos eléctricos e híbridos, impulsados por el aumento de la electrificación y la necesidad de una gestión eficiente de energía a través de los sistemas eléctricos y electrónicos a bordo. Esta tendencia refuerza el papel de los inductores de grado automotriz como componentes esenciales en sistemas de vehículos de alto rendimiento y eficiencia energética
- Por ejemplo, Murata Manufacturing y TDK Corporation suministran inductores de alto rendimiento para convertidores de potencia EV y sistemas de gestión de baterías. Estos componentes soportan una regulación estable del voltaje, reducen las pérdidas energéticas y aumentan la fiabilidad de los sistemas de vehículos electrificados
- La adopción de inductores avanzados en vehículos híbridos y enchufables está creciendo rápidamente, ya que estos componentes permiten la conversión efectiva de DC-DC, la supresión de EMI y el manejo actual en módulos electrónicos compactos. Esto posiciona a los inductores de grado automotriz como elementos críticos para las plataformas de movilidad de próxima generación
- Aumentar la integración de los inductores en unidades de control electrónico y módulos de alimentación está acelerando la innovación en diseños de alta corriente y térmicamente estables que aseguran un funcionamiento eficiente bajo condiciones de automoción exigentes
- Los fabricantes también están ampliando el uso de inductores en ADAS, infotainment y sistemas de conducción autónomos, destacando su importancia para mejorar la funcionalidad general del vehículo y la eficiencia energética
- El mercado está presenciando un fuerte crecimiento en la electrónica automotriz de alta tensión y alta corriente, donde los inductores avanzados contribuyen a mejorar el rendimiento del sistema, la fiabilidad y la conservación de la energía. Esta creciente incorporación refuerza la transición general hacia vehículos electrificados y conectados digitalmente
Automotive Grade Inductors Market Dynamics
Conductor
“Rising Integration of Advanced Vehicle Electronics”
- La creciente complejidad de la electrónica automotriz está impulsando la demanda de inductores de alto rendimiento capaces de apoyar la conversión de potencia, la supresión del EMI y la regulación de voltaje en ECUs, inversores y sistemas de infotainment. Estos componentes son cruciales para mantener un funcionamiento estable en vehículos electrificados y conectados
- Por ejemplo, Vishay Intertechnology and Coilcraft proporciona inductores de grado automotriz diseñados para trenes de energía híbridos y EV, lo que permite una transferencia eficiente de energía y un manejo fiable de corriente. Tales componentes refuerzan la durabilidad del sistema y aseguran un rendimiento constante bajo condiciones de funcionamiento automotriz variables
- Aumentar la adopción de sistemas de vehículos conectados, ADAS y tecnologías autónomas está impulsando aún más la demanda de inductores de precisión. Estos componentes soportan el procesamiento rápido de señales, la distribución de energía eficiente y la integración fiable del sistema
- El creciente despliegue de vehículos eléctricos y módulos electrónicos de alta potencia está creando una necesidad de inductores compactos de alta eficiencia que puedan soportar el estrés térmico y la vibración. Esta tendencia refuerza su papel como habilitadores críticos de la electrónica moderna de los vehículos
- Las crecientes inversiones OEM en EV y tecnologías híbridas, combinadas con presiones regulatorias para la eficiencia energética, están fortaleciendo la expansión del mercado. La demanda de inductores avanzados se está convirtiendo en un factor clave para permitir sistemas de automoción más seguros, eficientes y tecnológicamente sofisticados
Restraint/Challenge
“Los costos de producción y las normas estrictas de calidad”
- El mercado de inductores de grado automotriz enfrenta desafíos debido a altos costos de fabricación, estrictos requisitos de cumplimiento AEC-Q200 y la necesidad de precisión en componentes de alta corriente y térmicamente estables. Estos factores aumentan la complejidad general de la producción y elevan las estructuras de costos para los fabricantes
- Por ejemplo, Bourns y Murata implementan técnicas avanzadas de fabricación y rigurosas inspecciones de calidad para cumplir con los estándares de fiabilidad automotriz. Estos procedimientos exigen equipos especializados, mano de obra calificada y manejo preciso de materiales, elevando los gastos operacionales
- Producir inductores automotrices de alto rendimiento requiere adherencia a estándares estrictos de tolerancia y durabilidad para garantizar un funcionamiento seguro y fiable en entornos automotrices. Estos controles de calidad amplían los plazos de producción y contribuyen al aumento de los costos unitarios
- La dependencia de los materiales avanzados y los procesos de montaje de alta precisión aumenta la complejidad de la cadena de suministro y aumenta la eficiencia de los costos. Los fabricantes enfrentan dificultades para equilibrar el rendimiento, la fiabilidad y la viabilidad económica
- El mercado sigue tropezando con limitaciones en la producción de inductores compactos y de alta eficiencia manteniendo la eficacia en función de los costos. Estos desafíos presionan colectivamente a los fabricantes para innovar en la optimización de procesos y la ingeniería de materiales para satisfacer la demanda creciente
¿Cómo se aumenta el mercado de productores de grado automotriz
El mercado se segmenta sobre la base del tipo de producto, rango de inductancia, tipo de vehículo, canal de distribución y aplicación.
• Por tipo de producto
Sobre la base del tipo de producto, el mercado de inductores de grado automotriz se segmenta en inductores de potencia SMD e inductores de potencia plug-in. El segmento de inductores de energía SMD dominaba el mercado con la mayor proporción de 62,5% en 2025 debido a su tamaño compacto, compatibilidad de superficie y adopción fuerte en ECUs, unidades de infotenimiento y electrónica de potencia. Los fabricantes de automóviles prefieren los inductores SMD ya que soportan operaciones de alta frecuencia y una regulación de potencia eficiente en circuitos automotrices modernos. Su capacidad para soportar el estrés térmico y la vibración los hace adecuados para entornos de bajo nivel en vehículos EV y vehículos híbridos. La integración frecuente en módulos ADAS y sistemas de gestión de baterías acelera aún más su liderazgo en el mercado. Los fabricantes continúan invirtiendo en diseños SMD de alta corriente y baja pérdida, reforzando el dominio de este segmento.
Se proyecta que el segmento de inductores de energía enchufable sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por el aumento del uso en aplicaciones automotrices de alta potencia. Estos inductores ofrecen una estabilidad mecánica más fuerte y mayores niveles de saturación actual, haciéndolos adecuados para la electrónica de vehículos pesados. El crecimiento en vehículos eléctricos, camiones y comerciales refuerza la demanda debido a la necesidad de inductores robustos en convertidores e inversores DC-DC. Su montaje a través de agujeros garantiza una mayor durabilidad bajo condiciones de funcionamiento duras. La expansión de sistemas de iluminación LED de alta potencia y seguridad también admite la adopción. Con la creciente demanda de componentes estables y de alta corriente, los inductores de enchufe están listos para crecer rápidamente en las plataformas de vehículos de próxima generación.
• Por rango de inductancia
Sobre la base de la gama de inductancia, el mercado incluye menos de 1 micro Henry, 1–10 micro Henry, 10–20 micro Henry, 20–30 micro Henry, 30–40 micro Henry y más de 40 micro categorías Henry. El segmento de 1 a 10 micro Henry dominaba el mercado en 2025 debido a su amplio uso en circuitos de regulación de energía en ECUs, sistemas de encendido y electrónica de infotainment. Estos inductores equilibran el manejo óptimo de corriente con tamaño compacto, lo que los hace adecuados para aplicaciones de conmutación de alta frecuencia. Los fabricantes de automóviles prefieren este rango porque soporta regulación de tensión estable en unidades de control electrónico que operan a través de diversas funciones de vehículo. Su confiabilidad en condiciones de carga fluctuantes fortalece la adopción en vehículos de mercado masivo y premium. La integración en los cargadores a bordo y los convertidores DC-DC refuerza aún más su dominio del mercado.
Se proyecta que el segmento de más de 40 micro Henry experimente el crecimiento más rápido de 2026 a 2033 debido al aumento de la demanda en sistemas automotrices de alta potencia. Estos inductores soportan un mayor almacenamiento de energía, haciéndolos ideales para componentes de transmisión eléctrica, sistemas de frenado regenerativo e inversores de tracción. El cambio hacia arquitecturas EV de alto voltaje aumenta significativamente la demanda de mayores valores de inductancia. Los vehículos comerciales pesados y los autobuses eléctricos dependen cada vez más de tales inductores para una transferencia de energía estable. Su capacidad para gestionar el estrés térmico y las cargas de alta corriente soporta el despliegue acelerado en las plataformas EV de próxima generación. La creciente inversión en electrónica de energía avanzada impulsa la rápida adopción de este segmento.
• Tipo de vehículo
Sobre la base del tipo de vehículo, el mercado se segmenta en automóviles de pasajeros, compactos, medianos, de lujo, SUV, vehículos comerciales ligeros y vehículos comerciales pesados. Los coches de pasajeros dominaron el mercado en 2025 debido a la integración sustancial de unidades de control electrónico, sistemas de infotainment, iluminación LED y tecnologías de asistencia al conductor. El crecimiento de los coches de pasajeros híbridos y totalmente eléctricos aumenta aún más la necesidad de inductores de energía eficientes en sistemas de gestión de baterías y de inversor. Los fabricantes automáticos priorizan a los inductores con alta estabilidad y bajo rendimiento de EMI, fortaleciendo la demanda en los modelos de mercado masivo. Aumentar las expectativas de los consumidores para mejorar la conectividad y las características de seguridad también alimentan la adopción. La innovación electrónica continua en vehículos de pasajeros refuerza la fuerte posición de este segmento.
Se espera que el segmento SUV registre el crecimiento más rápido de 2026 a 2033 debido al aumento de la producción mundial y al aumento de la adopción de electrónica premium en vehículos. Los SUV suelen incorporar sistemas de entretenimiento más grandes, control climático avanzado y configuraciones ADAS multisensor, que requieren múltiples inductores para la entrega de energía estable. El crecimiento de los SUV eléctricos acelera la demanda de inductores en subsistemas eléctricos de alta potencia, como los convertidores DC-DC y unidades de transmisión. El segmento también se beneficia de la preferencia del consumidor hacia modelos de alto rendimiento y seguridad. A medida que los OEM expanden los programas de electrificación SUV, la demanda de inductores automotrices fiables sigue aumentando rápidamente. La mayor complejidad del entrenamiento de energía impulsa un crecimiento sostenido en esta categoría.
• Canal de distribución
Sobre la base del canal de distribución, el segmento OEM dominaba el mercado en 2025 debido a la fuerte integración de los inductores avanzados durante la fabricación de vehículos. Los fabricantes de automóviles confían en los inductores suministrados por OEM para garantizar la consistencia, calidad y compatibilidad en sistemas electrónicos complejos. El aumento de la producción de VE y vehículos premium aumenta la adquisición directa de OEM para componentes críticos como convertidores y módulos de control. Los OEM mantienen asociaciones a largo plazo con fabricantes de ductores para simplificar las cadenas de suministro y garantizar partes de alto rendimiento. Stringent automotive quality standards further encourage reliance on OEM channels. La expansión de la electrónica integrada en nuevas plataformas de vehículos refuerza el dominio de este segmento.
Se prevé que el segmento de postventa crezca más rápido de 2026 a 2033 debido al aumento de las necesidades de sustitución de los inductores en flotas de vehículos envejecidos. El aumento de la vida útil de los vehículos en todo el mundo da lugar a mejoras más frecuentes de mantenimiento y componentes. La demanda también aumenta debido a la adaptación de sistemas de iluminación LED, sistemas de audio y mejoras de rendimiento que requieren inductores de alta calidad. El crecimiento en los servicios de postventa EV aumenta la necesidad de reemplazar componentes electrónicos de energía expuestos al estrés térmico y eléctrico. Tiendas de reparación a pequeña escala y centros de servicios cada vez más fuente de inductores de forma independiente, impulsando la expansión del postmercado. El cambio hacia la electrónica automotriz DIY acelera aún más el crecimiento en este canal.
• Por aplicación
Sobre la base de la aplicación, el mercado incluye unidades de control de transmisión, controladores LED, iluminación HID y supresión de ruido. Las unidades de control de las transmisiones dominaron el mercado en 2025 debido a la creciente electrificación de los sistemas de transmisión automática y la adopción de sistemas avanzados de transmisión automática. Estas unidades dependen en gran medida de los inductores para la estabilización de tensión, el filtrado de ruido electromagnético y el procesamiento de señales de alta frecuencia. EVs e híbridos utilizan unidades de control más sofisticadas, mejorando la demanda de inductores de energía que soportan ciclos de conmutación rápida. Su requisito de un control electrónico preciso y estable refuerza la adopción generalizada. Las actualizaciones continuas en tecnologías de transmisión de vehículos refuerzan la posición líder de este segmento.
Se espera que el segmento de controladores LED sea testigo del crecimiento más rápido de 2026 a 2033 debido a la rápida expansión de los sistemas de iluminación LED automotriz. Los faros LED, las lámparas diurnas y la iluminación de cabina requieren que los inductores regulen la conversión de potencia eficiente y de corriente. Los fabricantes de automóviles adoptan cada vez más iluminación LED para la eficiencia energética, durabilidad y estética premium, lo que aumenta la demanda de circuitos de conductores usando inductores de alto rendimiento. El crecimiento en vehículos de lujo y vehículos de lujo acelera el cambio hacia arquitecturas de LED completas. El aumento de la adopción de sistemas de iluminación adaptativo aumenta la necesidad de inductores de grado superior. La expansión de módulos de iluminación inteligente garantiza un rápido crecimiento de este segmento de aplicaciones.
Automotive Grade Inductors Market Regional Analysis
- Asia-Pacífico dominaba el mercado de inductores de grado automotriz con la mayor cuota de ingresos del 47,7% en 2025, impulsado por la expansión de la producción automotriz, el aumento del despliegue de unidades de control electrónico (ECUs), y el rápido cambio hacia la movilidad eléctrica en las principales economías
- El fuerte ecosistema de fabricación de la región, el aumento de las inversiones en electrónica automotriz y la adopción a gran escala de componentes de gestión de energía están acelerando el crecimiento del mercado
- La disponibilidad de mano de obra calificada, políticas gubernamentales de apoyo y rápida industrialización en los países emergentes están contribuyendo a aumentar la demanda de inductores automotrices en VE, vehículos híbridos y sistemas de seguridad avanzados
China Automotive Grade Inductors Market Insight
China ocupó la mayor parte del mercado de inductores de grado automotriz de Asia y el Pacífico en 2025, con el apoyo de su posición como centro mundial de fabricación automotriz y producción de componentes electrónicos. La robusta cadena de suministro del país para semiconductores, la rápida adopción de VE y la producción a gran escala de ECUs y electrónica de transmisión eléctrica son factores clave de crecimiento. Las políticas que promueven nuevos vehículos energéticos y la expansión continua de las tecnologías de baterías e inverter refuerzan la demanda interna de inductores de grado automotriz. La creciente capacidad de exportación para electrónica automotriz refuerza aún más la posición líder de China.
India Automotive Grade Inductors Market Insight
La India es testigo del crecimiento más rápido de la región de Asia y el Pacífico, alimentado por el aumento de la producción de automóviles, la expansión de la fabricación de vehículos electrónicos y el aumento del uso de la electrónica en vehículos a través de modelos de mercado de masas. Las iniciativas gubernamentales como FAME II y Make in India están impulsando inversiones en electrónica automotriz y localización de componentes. El creciente ecosistema del país para envases semiconductores y montaje electrónico de energía apoya una mayor demanda de inductores. Ampliar la producción de dos ruedas, coches compactos y tres ruedas eléctricas contribuye a la rápida expansión del mercado.
Europe Automotive Grade Inductors Market Insight
El mercado de inductores de grado automotriz de Europa se está expandiendo constantemente, apoyado por la fuerte demanda de componentes de alta fiabilidad en vehículos premium, la adopción creciente de características ADAS y el liderazgo de la región en ingeniería automotriz. Las normas estrictas de seguridad y emisión están acelerando las inversiones en sistemas de control electrónico y en sistemas eléctricos. La presencia de proveedores avanzados de automoción y un fuerte empuje hacia la movilidad sostenible aumentan la demanda de inductores de alto rendimiento. El crecimiento de la producción de vehículos eléctricos e híbridos sigue impulsando la captación de componentes inductivos especializados.
Alemania Automotive Grade Inductors Market Insight
El mercado de inductores de grado automotriz de Alemania está impulsado por su liderazgo establecido en fabricación automotriz de precisión, alta adopción de unidades de control electrónico y un fuerte enfoque en la excelencia de ingeniería. Los OEM automotriz del país priorizan la electrónica de energía avanzada para una gestión eficiente de energía, lo que aumenta la demanda de inductores de alta calidad. Redes y colaboraciones robustas de RácD entre proveedores de automoción y proveedores de tecnología apoyan la innovación continua. La demanda se ve reforzada por la rápida expansión de los modelos EV y las plataformas de vehículos premium que requieren arquitecturas electrónicas complejas.
U.K. Automotive Grade Inductors Market Insight
El mercado de los Estados Unidos cuenta con el apoyo de un sector automotriz avanzado tecnológicamente, centrado cada vez más en el desarrollo de vehículos eléctricos y en la creciente demanda de electrónica de energía en las plataformas de movilidad de próxima generación. Los esfuerzos por fortalecer las cadenas nacionales de suministro y el aumento de las inversiones en el sector de los servicios de rehabilitación contribuyen a la adopción de inductores de alto rendimiento. Colaboraciones académicas-industrias y avances en sistemas de baterías EV y electrónica de transmisión estimulan aún más el crecimiento del mercado. El país sigue manteniendo una fuerte presencia en electrónica automotriz de alto valor y soluciones de gestión de energía.
North America Automotive Grade Inductors Market Insight
Se prevé que América del Norte crecerá en la CAGR más rápida de 2026 a 2033, impulsada por la creciente adopción de vehículos eléctricos e híbridos, la creciente integración de los sistemas ADAS y infotainment, y fuertes inversiones en la fabricación de semiconductores automotriz. Los desarrollos robustos en electrónica de energía, sistemas avanzados de baterías y tecnologías de vehículos conectados están impulsando la demanda de inductores de grado automotriz. La ampliación de los esfuerzos de reabastecimiento y el aumento de las asociaciones entre los fabricantes de OEM y los fabricantes de componentes electrónicos apoyan aún más la expansión del mercado regional.
U.S. Automotive Grade Inductors Market Insight
Los EE.UU. representaron la mayor parte del mercado de América del Norte en 2025, sustentada por su fuerte ecosistema de innovación automotriz, amplia capacidad de producción de VE y alta adopción de electrónica de vehículos avanzados. La inversión significativa en tecnologías de desarrollo semiconductores y gestión de energía aumenta la demanda de inductores en ECUs, inversores de tracción y cargadores a bordo. El énfasis del país en el cumplimiento de la seguridad, el avance tecnológico y las estrategias de electrificación refuerza su posición de mercado. Una base de proveedores madura y OEMs líderes refuerzan el liderazgo estadounidense en el mercado regional de inductores automotrices.
Automotive Grade Inductors Market Share
La industria de inductores de grado automotriz está dirigida principalmente por empresas bien establecidas, incluyendo:
- Laird(U.S.)
- TDK Corporation(Japón)
- Abracon(U.S.)
- TTI, Inc. (U.S.)
- Avnet, Inc.(U.S.)
- Vishay Intertechnology, Inc.(U.S.)
- Bourns, Inc.(U.S.)
- TAIYO YUDEN CO., LTD. (Japón)
- NIC Components Corp (U.S.)
- Coilmaster Electronics Co., Ltd.
- Murata Manufacturing Co., Ltd. (Japón)
- BEC Distribution Ltd (U.K.)
- Panasonic Corporation (Japón)
- Texas Instruments Incorporated (U.S.)
- Pulse Electronics (Estados Unidos)
- Coilcraft, Inc. (U.S.)
- Tokin Corporation (Japón)
- Chilisin (Taiwan)
- SUMIDA CORPORATION (Japón)
- KEMET Corporation (Estados Unidos)
- Viking Tech Corporation (Taiwan)
Novedades en el mercado mundial de productores de grado automotriz
- En septiembre de 2025, TDK Corporation (Japón) estableció una asociación estratégica con un OEM automotriz líder para desarrollar conjuntamente tecnologías de ductores avanzados adaptadas a plataformas de vehículos autónomos. Esta colaboración refuerza la posición de TDK como proveedor orientado hacia el futuro que está estrechamente alineado con las futuras demandas del sector de la movilidad. Al integrar sus capacidades de diseño directamente en la arquitectura AV de OEM, TDK fortalece su papel en la gestión de potencia de alta precisión, el condicionamiento de señales y la electrónica de sensores utilizada en sistemas autónomos. Se espera que la asociación aumente el oleoducto de componentes a largo plazo de TDK, aumente su influencia en los proyectos ADAS y autonomía, y acelere la adopción de sus inductores en las plataformas automotrices de próxima generación.
- En agosto de 2025, Murata Manufacturing Co., Ltd. (Japón) anunció el lanzamiento de una nueva serie de inductores de grado automotriz diseñados para cumplir con estrictos estándares de rendimiento EV, especialmente relacionados con eficiencia, estabilidad térmica y diseño compacto. Esta introducción del producto subraya el compromiso de Murata con la innovación y solidifica su posición competitiva en el mercado automotriz rápidamente electrizante. Al centrarse en componentes de alta eficiencia que mejoran la conversión de energía y sistemas de gestión de baterías, Murata se posiciona para captar la demanda acelerada de los fabricantes de VE que buscan inductores fiables y eficientes en el espacio. Se espera que el lanzamiento apoye la expansión del mercado de Murata abordando necesidades críticas en módulos de inversión, cargadores a bordo y convertidores DC-DC
- En julio de 2025, Vishay Intertechnology, Inc. (Estados Unidos) amplió sus capacidades operacionales mediante el establecimiento de una instalación de fabricación dedicada a los inductores de grado automotriz, subrayando su estrategia para ampliar la producción en respuesta al aumento de la demanda mundial. Esta inversión aumenta la capacidad de Vishay para ofrecer productos de mayor volumen, reducir los tiempos de plomo y asegurar un suministro constante para los fabricantes de automóviles y proveedores Tier-1. La nueva instalación refuerza la posición competitiva de Vishay mejorando la eficiencia de la producción, promoviendo las capacidades de automatización y apoyando el desarrollo de inductores de próxima generación para los sistemas eléctricos EV y electrónicos avanzados. Esto posiciona a la empresa para satisfacer la creciente demanda de segmentos de vehículos tradicionales y eléctricos
- En agosto de 2023, CODACA introdujo la serie de ductores de grado automotriz VSRU27, ofreciendo una alta capacidad de corriente, un aumento de baja temperatura y minimiza las pérdidas en ocho valores de inductancia que van desde 0.1 a 15 μH. Este desarrollo aborda la creciente necesidad de inductores duraderos y térmicamente estables en aplicaciones automotrices de alta corriente, como electrónica de transmisión eléctrica y ECUs. Al mejorar el rendimiento manteniendo el diseño compacto, CODACA refuerza su competitividad entre los proveedores de OEM y Tier-1 que buscan componentes inductivos fiables que apoyen la eficiencia energética y la estabilidad del sistema. La serie posiciona CODACA como un proveedor capaz para entornos automotrices exigentes donde la precisión eléctrica y la fiabilidad térmica son críticos
- En junio de 2023, Bourns Inc. lanzó la serie de introductores de potencia semi-shielded SRN8040HA compatible con AEC-Q200 capaz de operar en condiciones de temperatura extrema de –40°C a 150°C. Esta introducción mejora la cartera de Bourns de inductores robustos diseñados para entornos de automoción duros, incluyendo compartimentos de motores y módulos electrónicos de alta intensidad térmica. La integración de blindaje magnético basado en silicio mejora la durabilidad, reduce la interferencia electromagnética y soporta un rendimiento estable bajo carga continua. El lanzamiento refuerza la presencia de Bourns en el mercado de ductores de grado automotriz abordando la demanda OEM de componentes que combinan confiabilidad, resistencia de alta temperatura y cumplimiento de estrictas normas automotrices
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











