


Segmentación del mercado global de fundición de metales para automoción por material (hierro, aluminio, magnesio, zinc y otros), proceso (gravedad, alta y baja presión, y fundición en arena), aplicación (carrocería, motor y transmisión): tendencias y pronóstico de la industria hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de fundición de metal automotriz
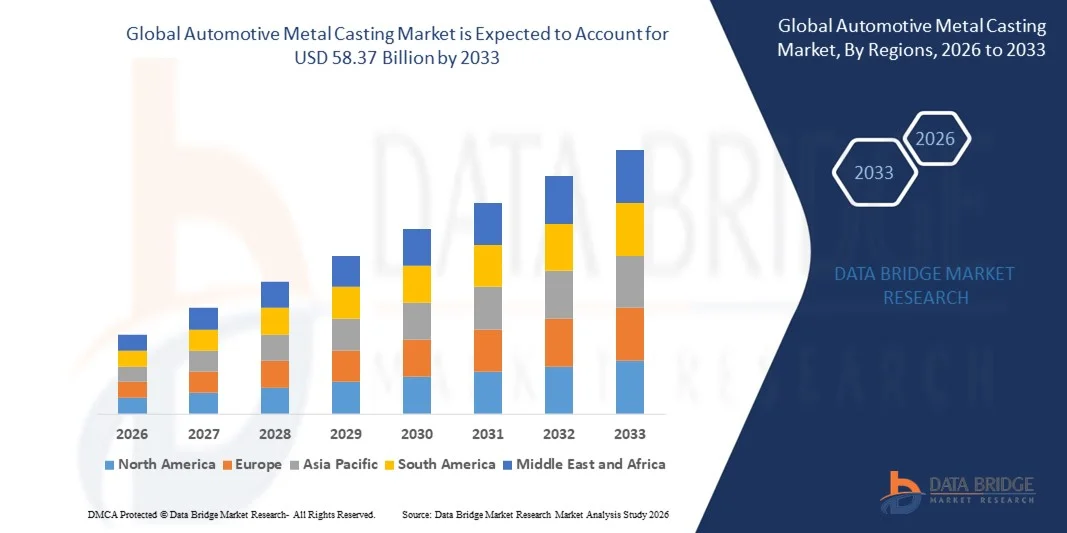
- Según Data Bridge Market Research Analysis, el tamaño del mercado mundial de fundición de metales automotriz fue valoradoUSD 31.30 billion in 2025y se espera que alcanceUSD 58.37 billion by 2033, aCAGR of 8.10%durante el período previsto
- El crecimiento del mercado de la industria de fundición de metales automotriz se ve alimentado en gran medida por la creciente demanda de componentes ligeros y de alta resistencia en vehículos, impulsados por la estricta eficiencia del combustible y las normas de emisión en los mercados mundiales
- Además, la creciente adopción de vehículos eléctricos e híbridos está acelerando la necesidad de fundición de aluminio, magnesio y aleación avanzada, ya que estos materiales ayudan a reducir el peso del vehículo sin comprometer la integridad estructural. Estas tendencias convergentes están impulsando inversiones en tecnologías avanzadas de fundición, lo que mejora significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):31.30 millones de dólares
- Valor de mercado esperado (2033):58.37 millones de dólares
- CAGR prefabricado (2026–2033): 8.10%
¿Cuáles son los principales Takeaways of Automotive Metal Casting Market
- Las fundiciones metálicas automotrices, incluyendo componentes para motores, transmisiones y conjuntos corporales, son cada vez más esenciales en los vehículos modernos debido a su capacidad de combinar durabilidad, precisión y reducción de peso, que son fundamentales para el rendimiento, seguridad y eficiencia
- La creciente demanda de componentes de fundición de metal es impulsada principalmente por el cambio hacia la movilidad eléctrica, el aumento de la producción de vehículos ligeros y los avances tecnológicos en el fundido de alta presión, el fundición de arena y otros procesos de fundición de precisión, que permiten a los fabricantes producir piezas complejas y de alta calidad a escala
- América del Norte dominaba el mercado de fundición de metales automotrices con una parte de39% en 2025, debido a la fuerte presencia de fabricantes de automóviles líderes, avances en tecnologías de fundición, y la creciente demanda de componentes de vehículos ligeros
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en el mercado de fundición de metales automotriz durante el período previsto debido al aumento de la producción de automóviles, la expansión de la fabricación de VE y la rápida industrialización en las economías emergentes
- El segmento de aluminio dominaba el mercado con una cuota de mercado del 48,1% en 2025, debido a su naturaleza ligera, una relación de alta resistencia a peso y una resistencia a la corrosión superior. Los fabricantes de automóviles adoptan cada vez más castings de aluminio para reducir el peso del vehículo, mejorar la eficiencia del combustible y cumplir con estrictas regulaciones de emisión. La flexibilidad del material para el diseño y reciclabilidad de componentes intrincados refuerza aún más su adopción tanto en el motor de combustión interna (ICE) como en vehículos eléctricos. El uso generalizado de aluminio en componentes críticos como bloques de motor, carcasas de transmisión y partes estructurales sigue alimentando su dominio en todo el mercado
Informe Scope and Automotive Metal Casting Market Segmentation
|
Atributos |
Automotive Metal Casting Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de fundición de metales automotriz
Aumento de la adopción de materiales ligeros en la fabricación de vehículos
- El mercado de fundición de metales automotriz es testigo de un aumento del crecimiento impulsado por la demanda de materiales ligeros que aumentan la eficiencia del combustible y reducen las emisiones de vehículos. El cambio hacia las aleaciones de aluminio y magnesio en los procesos de fundición es compatible con los fabricantes de vehículos para cumplir normas regulatorias estrictas y expectativas de los consumidores para vehículos más verdes
- Por ejemplo, empresas como Nemak y Georg Fischer están produciendo componentes avanzados de fundición de aluminio utilizados en vehículos eléctricos e híbridos para reducir el peso general del vehículo sin comprometer la integridad estructural. Estas innovaciones contribuyen a mejorar el rendimiento y ampliar los rangos de conducción para vehículos electrificados
- La fundición de metal ligero también permite la flexibilidad de diseño, permitiendo a los fabricantes crear piezas complejas y de alta resistencia con costes de fabricación reducidos y tiempos de plomo más cortos. Esta capacidad apoya la tendencia más amplia hacia la modularidad de vehículos y la personalización en la industria automotriz
- Además, la integración de las tecnologías de diseño asistido por computadora (CAD) y simulación optimiza los procesos de fundición, reduciendo los defectos y los desechos materiales. La adopción de estas herramientas digitales acelera los ciclos de producción y mejora el control de calidad en toda la cadena de suministro
- El enfoque cada vez mayor en la sostenibilidad es fomentar el uso de metales reciclados y métodos de fundición eficientes en la energía, que impulsan el crecimiento del mercado. El compromiso de los fabricantes de automóviles con una economía circular está impulsando a los proveedores a desarrollar soluciones innovadoras de fundición que minimizan el impacto ambiental
- En general, la creciente adopción de fundición de metal ligero representa una transformación fundamental en la fabricación automotriz. Esta evolución se alinea estrechamente con las ambiciones de la industria para desarrollar vehículos más eficientes, ecológicos y de alto rendimiento
Automotive Metal Casting Market Dynamics
Conductor
Demanda creciente para vehículos eléctricos y híbridos
- La aceleración de la demanda global de vehículos eléctricos e híbridos (EVs y HEVs) es un motor clave para la fundición de metales automotrices. Estos vehículos requieren componentes especiales de fundición como carcasas de batería, piezas de motor eléctricas y elementos estructurales ligeros para cumplir con los estándares de rendimiento y seguridad.
- Por ejemplo, Mahindra Castings ha aumentado su capacidad de producción de piezas de fundición de aluminio para suministrar fabricantes líderes de EV. Este movimiento pone de relieve el creciente requisito de fundición de metales de precisión adaptados a componentes eléctricos de alimentación
- Los incentivos gubernamentales y las reglamentaciones que promueven los vehículos de cero emisiones alientan a los fabricantes de automóviles a pasar a la electrificación, aumentando así la demanda de componentes de fundición compatibles con los diseños EV. La tendencia es motivar a los proveedores a innovar y escalar sus operaciones de fundición en consecuencia
- Además, la expansión de la infraestructura de carga y la aceptación de los consumidores de EVs está alimentando las ventas de vehículos, lo que impulsa aún más la necesidad de piezas de metal fundido fiables y ligeras. Este crecimiento está acelerando las inversiones en el desarrollo de la tecnología de fundición centradas en las necesidades de EV
- El efecto combinado de las políticas ambientales, los avances tecnológicos y las preferencias cambiantes del consumidor garantiza una demanda sostenida de fundición de metales automotrices en el segmento de vehículos eléctricos e híbridos. Esta transición en curso está remodelando las estrategias de los proveedores y las trayectorias de crecimiento del mercado
Restraint/Challenge
Costos de alta producción y volatilidad del precio material
- Los elevados costos de producción asociados a técnicas avanzadas de fundición de metal presentan un reto significativo que puede limitar la expansión del mercado. Los gastos relacionados con materias primas, consumo de energía y herramientas de precisión aumentan los costos de fabricación, especialmente para aleaciones ligeras como aluminio y magnesio
- Por ejemplo, las fluctuaciones de los precios mundiales de aluminio debido a las perturbaciones de la cadena de suministro y los factores geopolíticos afectan directamente la estructura de costos de los proveedores de fundición. Esta volatilidad impacta las estrategias de fijación de precios y los márgenes de ganancia, creando incertidumbre tanto para los fabricantes como para los compradores
- Además, la complejidad de mantener tolerancias estrictas y estándares de calidad en las fundicións automotrices requiere mano de obra calificada y maquinaria de alta gama, aumentando aún más los gastos operativos. Estos factores pueden limitar la capacidad de los jugadores más pequeños para competir eficazmente en el mercado
- Además, los descensos o cambios económicos en los volúmenes de producción automotriz pueden aumentar el impacto de los costos fijos de las plantas de fundición, reduciendo la rentabilidad general. Los fabricantes de automóviles sensibles a los costos pueden priorizar métodos o materiales de fabricación alternativos durante esos períodos, afectando la demanda de fundición
- Para hacer frente a estos problemas de volatilidad de costos y precios mediante la optimización de la cadena de suministro, la inversión en tecnologías de eficiencia energética y la innovación material será crucial. Soluciones que equilibran el control de costos con calidad consistente permitirán la competitividad a largo plazo en el mercado de fundición de metales automotriz
¿Cómo se aumenta el mercado de fundición de metales automotriz
El mercado se segmenta sobre la base de material, proceso y aplicación.
- Por material
Sobre la base del material, el mercado de fundición de metal automotriz se segmenta en hierro, aluminio, magnesio, zinc y otros. El segmento de aluminio dominaba el mercado con la mayor cuota de ingresos del 48,1% en 2025, impulsada por su naturaleza ligera, una elevada relación de fuerza a peso y una resistencia a la corrosión superior. Los fabricantes de automóviles adoptan cada vez más castings de aluminio para reducir el peso del vehículo, mejorar la eficiencia del combustible y cumplir con estrictas regulaciones de emisión. La flexibilidad del material para el diseño y reciclabilidad de componentes intrincados refuerza aún más su adopción tanto en el motor de combustión interna (ICE) como en vehículos eléctricos. El uso generalizado de aluminio en componentes críticos como bloques de motor, carcasas de transmisión y partes estructurales sigue alimentando su dominio en todo el mercado.
Se prevé que el segmento de magnesio será testigo de la tasa de crecimiento más rápida de 2026 a 2033 debido al creciente énfasis en materiales ultraligeros en vehículos de próxima generación. La fuerza excepcional de Magnesium y el 75% de peso más ligero que el acero lo hacen ideal para aplicaciones de vehículos eléctricos (EV), donde la reducción de peso influye directamente en el rendimiento de la batería y el rango de conducción. Su mayor uso en volantes, marcos de asientos y cajas de cambio refleja el cambio de la industria automotriz hacia materiales de alto rendimiento. La investigación en curso para mejorar la durabilidad y eficiencia de los costos del magnesio apoya aún más su rápida expansión del mercado.
- Por proceso
Sobre la base del proceso, el mercado de fundición de metal automotriz se segmenta en gravedad, alta " baja presión " y fundición de arena. El segmento de fundición de alta presión dominaba el mercado en 2025 debido a su capacidad de producir componentes complejos y de alta precisión con acabados superficiales superiores. Este proceso es ampliamente preferido para fabricar bloques de motor, ruedas y piezas de suspensión donde la precisión y la fuerza son cruciales. Los fabricantes de automóviles confían en fundición de alta y baja presión para una calidad consistente, una porosidad mínima y una utilización eficiente del metal, contribuyendo a su amplia aceptación tanto en la producción de vehículos de lujo como en el mercado de masas.
Se prevé que el segmento de casting de arena será testigo de la tasa de crecimiento más rápida durante el período 2026-2033, con el apoyo de su flexibilidad, eficacia en función de los costos y idoneidad para la producción de bajo volumen. La fundición de arena permite la creación de piezas grandes e intrincadas, tales como manifolds de motor y carcasas a menor costo de herramientas, lo que hace atractivo para el desarrollo de prototipos y componentes de vehículos especializados. La adaptabilidad del proceso a varios metales y la capacidad para adaptarse a los cambios de diseño rápido también fomenta su uso entre los fabricantes de vehículos eléctricos e híbridos. La innovación continua en materiales de molde de arena y tecnologías de automatización acelera aún más su crecimiento de mercado.
- By Application
Sobre la base de la aplicación, el mercado de fundición de metales automotrices se segmenta en montaje corporal, motor y transmisión. El segmento del motor mantuvo la mayor cuota de ingresos en 2025, impulsada por la demanda continua de componentes resistentes al calor tanto en ICE como en vehículos híbridos. Los metales fundidos proporcionan la fuerza mecánica necesaria y la estabilidad térmica para piezas como cabezas de cilindro, pistones y bloques de motor. El uso de aleaciones de aluminio y hierro en los sistemas de motores ayuda a los fabricantes a lograr eficiencia de rendimiento manteniendo la fiabilidad bajo altas condiciones de funcionamiento, reforzando el dominio del segmento.
Se espera que el segmento de montaje corporal registre la CAGR más rápida de 2026 a 2033, atribuida a la creciente producción de estructuras de vehículos ligeros y modulares. Los fabricantes de automóviles están utilizando cada vez más componentes de aluminio fundido y magnesio para paneles corporales, piezas de chasis y refuerzos estructurales para aumentar la eficiencia del combustible y la seguridad del choque. El cambio hacia vehículos eléctricos ha aumentado aún más la demanda de estructuras de fundición ligera para compensar paquetes de baterías pesadas. El crecimiento del segmento de montaje corporal también está respaldado por avances en tecnologías de fundición de alta presión que permiten grandes estructuras de cuerpo de una sola pieza, a menudo denominadas “gigacasting”, adoptados por los principales fabricantes de EV.
¿Qué región posee la mayor parte del mercado de fundición de metales automotriz
- América del Norte dominaba el mercado de fundición de metales automotriz con la mayor cuota de ingresos del 39% en 2025, impulsado por la fuerte presencia de fabricantes de automóviles líderes, avances en tecnologías de fundición, y la creciente demanda de componentes de vehículos ligeros
- El enfoque de la región en la mejora de la eficiencia del combustible y el cumplimiento de normas estrictas de emisión está acelerando la adopción de ruedas de aluminio y magnesio en todas las plataformas de vehículos
- La presencia de centros de fabricación automotriz establecidos e innovación tecnológica en los procesos de fundición sigue fortaleciendo la posición de América del Norte en el mercado mundial
U.S. Automotive Metal Casting Market Insight
El mercado de fundición de metal automotriz estadounidense capturó la mayor cuota de ingresos en 2025 dentro de Norteamérica, apoyada por la producción robusta de vehículos y la creciente transición hacia vehículos eléctricos (EVs). Los fabricantes de automóviles en los EE.UU. están utilizando cada vez más métodos de fundición de alta presión y precisión de arena para desarrollar piezas ligeras y de alto rendimiento. La demanda de componentes de aluminio y magnesio en motores, transmisiones y conjuntos de cuerpos se alimenta aún más con estrictas normas CAFÉ. Además, la rápida adopción de la automatización y la fabricación aditiva en fundiciones aumenta la eficiencia de producción y la calidad de componentes en todo el mercado estadounidense.
Mercado de fundición de metales automotriz Europa
Se proyecta que el mercado de fundición de metales automotrices en Europa crecerá en un importante CAGR durante todo el período previsto, impulsado por la fuerte base de fabricación automotriz de la región y las estrictas regulaciones de emisiones de CO2. Los fabricantes de automóviles europeos están adoptando rápidamente materiales de fundición avanzados para lograr una construcción ligera sin comprometer la fuerza ni la seguridad. La creciente demanda de vehículos eléctricos e híbridos estimula aún más la adopción de ruedas de aluminio y magnesio. El cambio continuo de la región hacia la sostenibilidad y la fabricación circular también promueve el uso de metales reciclados y técnicas de fundición eficientes en energía.
U.K. Automotive Metal Casting Market Insight
Se prevé que el mercado de fundición de metales automotrices de los Estados Unidos se expanda en un CAGR constante durante el período de previsión, apoyado por el crecimiento de la industria nacional de EV y el compromiso del gobierno con la neutralidad del carbono. Las fundiciones locales están invirtiendo en aleaciones livianas y tecnologías de fundición digital para satisfacer los requisitos del fabricante de automóviles para componentes duraderos de alta precisión. La presencia de marcas automotrices globales y sus centros de I+D potencia la innovación y la adopción de soluciones avanzadas de fundición de metales, especialmente en propulsión eléctrica y aplicaciones estructurales.
Alemania Automotive Metal Casting Market Insight
Se espera que el mercado de fundición de metales automotriz de Alemania experimente un crecimiento sustancial durante el período previsto, impulsado por sus sólidas capacidades de ingeniería y su posición líder en la producción de vehículos premium. Los fabricantes de automóviles alemanes utilizan cada vez más fundición de aluminio y magnesio para motores, transmisión y piezas de chasis para lograr un rendimiento ligero y eficiente. El enfoque del país en la integración de la industria 4.0 en las fundiciones, junto con las innovaciones en el fundido de alta presión, refuerza la eficiencia de la producción. Además, las prácticas de fabricación impulsadas por la sostenibilidad y las iniciativas de reciclaje se ajustan a las políticas ambientales del país, lo que contribuye a la adopción continua.
Asia-Pacific Automotive Metal Casting Market Insight
Se prevé que el mercado de fundición de metales automotriz en Asia y el Pacífico crecerá en la CAGR más rápida de 2026 a 2033, impulsada por el aumento de la producción de automóviles, la expansión de la fabricación EV y la rápida industrialización en las economías emergentes. El aumento de las inversiones de los fabricantes de automóviles mundiales y la disponibilidad de mano de obra y materias primas eficientes en función del costo aumentan la competitividad regional. La creciente demanda de materiales ligeros e incentivos gubernamentales que promueven la producción nacional de vehículos acelera aún más la expansión del mercado en China, India y Japón.
China Automotive Metal Casting Market Insight
El mercado de fundición de metales automotriz de China representó la mayor cuota de mercado en Asia y el Pacífico en 2025, con el apoyo de su vasta base de fabricación de vehículos y una fuerte demanda interna. El enfoque del país en la movilidad eléctrica, junto con las extensas inversiones en tecnologías de fundición ligera, impulsa la adopción a gran escala de aleaciones de aluminio y magnesio. Además, la presencia de numerosas instalaciones de casting y de iniciativas gubernamentales favorables que promueven la producción local refuerzan el liderazgo de China en el mercado regional.
India Automotive Metal Casting Market Insight
Se prevé que la India será el país de más rápido crecimiento en el mercado de fundición de metales automotrices de Asia y el Pacífico durante el período previsto, alimentado por el rápido crecimiento de la producción de vehículos e iniciativas gubernamentales en el marco del programa “Make in India”. La creciente adopción de componentes de vehículos ligeros y eficientes en combustible, junto con el aumento de las inversiones extranjeras en infraestructura de fundición, apoya la expansión del mercado. Los fabricantes nacionales están adoptando cada vez más sistemas automatizados de fundición y materiales avanzados para cumplir con las normas mundiales de calidad y atender a las demandas tanto de exportación como doméstica.
¿Cuáles son las mejores empresas del mercado de fundición de metales automotriz
La industria de fundición de metales automotriz está dirigida principalmente por empresas bien establecidas, incluyendo:
- Nemak S.A.B. de C.V. (México)
- Ryobi Limited (Japón)
- Georg Fischer Ltd. (Suiza)
- Rheinmetall Automotive AG (Alemania)
- Ahresty Corporation (Japón)
- Dynacast (U.S.)
- Endurance Technologies Limited (India)
- MINO Industry USA, Inc. (U.S.)
- Acast AB (Suecia)
- Aluminum Castings Company LLC (U.S.)
- Alcoa Corporation (Estados Unidos)
- Bühler AG (Suiza)
- Form Technologies (Estados Unidos)
- TOSHIBA MACHINE CO., LTD. (Japón)
¿Cuáles son los últimos avances en el mercado de fundición de metales automotriz
- En agosto de 2025, Nemak completó la adquisición de los componentes ligeros de GF Casting Solutions en Rumania, que incluye dos instalaciones de producción avanzadas en Pitești y Scornicești. Esta expansión refuerza la presencia manufacturera de Nemak en Europa y mejora su capacidad para suministrar fundición de aluminio y magnesio de alto rendimiento para vehículos eléctricos e híbridos. El desarrollo subraya la estrategia de la empresa para satisfacer la creciente demanda mundial de componentes automotriz ligeros y eficientes en energía, reforzando su liderazgo en tecnologías de fundición sostenible
- En julio de 2025, Georg Fischer AG (GF) firmó un acuerdo para despojar su división de casting automotriz, GF Casting Solutions, a Nemak S.A.B. de C.V. por aproximadamente USD 336 millones. Este movimiento permite a GF realinear su estrategia empresarial hacia aplicaciones industriales al tiempo que permite a Nemak ampliar su experiencia tecnológica y su base de clientes en fundición ligera. La transacción destaca la continua consolidación dentro de la industria de fundición de metales automotriz, ya que los principales jugadores fortalecen sus posiciones en movilidad eléctrica y soluciones de materiales avanzados
- En mayo de 2025, Alcoa Corporation introdujo una nueva serie de aleaciones de aluminio de grado automotriz diseñadas específicamente para el fundido de alta presión. Estas aleaciones proporcionan una reducción de peso superior, una mayor fuerza y una mejor reciclabilidad, alineando con la transición de la industria automotriz hacia la construcción sostenible y ligera del vehículo. Se espera que esta innovación aumente la adopción de fundición de aluminio en vehículos eléctricos e híbridos, posicionando a Alcoa como un innovador clave en materiales de fundición avanzados
- En abril de 2025, Thyssenkrupp anunció una alianza estratégica con JFE Holdings para desarrollar conjuntamente soluciones avanzadas de fundición de aluminio para vehículos eléctricos de próxima generación. La colaboración se centra en optimizar la fuerza material, mejorar el rendimiento térmico y reducir el peso general del vehículo. Esta iniciativa refleja el creciente énfasis en la innovación impulsada por la investigación para aumentar la eficiencia en la producción de EV, contribuyendo al crecimiento y modernización del mercado mundial de fundición de metales automotriz
- En marzo de 2025, Pace Industries obtuvo un contrato multianual de USD 150 millones con un fabricante mundial líder para suministrar componentes de fundición de aluminio de precisión para nuevas plataformas de vehículos eléctricos. El acuerdo refuerza el creciente papel de fundición en la fabricación de EV y fortalece la posición de Pace Industries como proveedor clave de componentes estructurales ligeros. Este desarrollo está establecido para impulsar el avance tecnológico y aumentar la eficiencia de producción dentro del sector de fundición de metales automotriz
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











