


Global Automotive Multi-Camera System Market Segmentation, By System Type (Surround View, Front Camera, Rear View, Interior Monitoring, and Others), Vehicle Type (Passenger Cars, Light Commercial Vehicles, and Heavy Commercial Vehicles), Application (Advanced Driver Assistance Systems, Parking Assistance, Driver and Occupant Monitoring, Mirror Replacement, and Others), Sales Channel (OEM and Aftermarket) Tendencias y pronósticos industriales a 2033
¿Cuál es el tamaño y tasa de crecimiento del mercado del sistema multi-camara automotriz
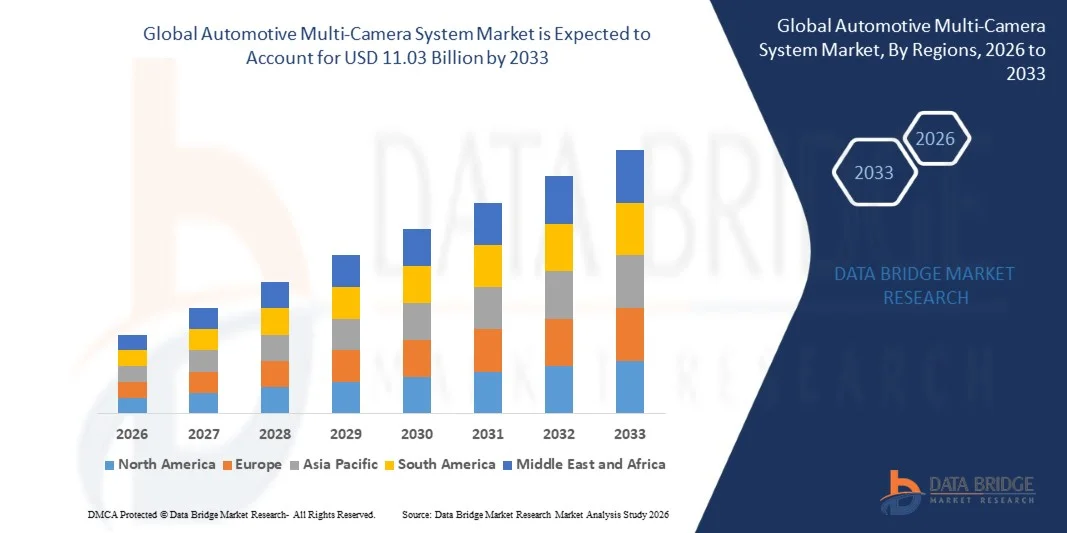
- Según el análisis de Data Bridge Market Research, el mercado del sistema multicamera automotriz se valoró enUSD 3.25 billion in 2025y se prevé que alcanceUSD 11.03 billion by 2033, creciendo en unCAGR of 16.50% from 2026 to 2033.
- El mercado está experimentando un rápido crecimiento impulsado por el aumento de la adopción de sistemas avanzados de asistencia al conductor, el endurecimiento de las normas de seguridad de los vehículos y los protocolos de calificación, y la creciente demanda de visión envolvente, estacionamiento y funciones de vigilancia del conductor en los vehículos de pasajeros y comerciales.
- El creciente cambio hacia los vehículos definidos por software y el cálculo centralizado, combinado con la creciente integración de las cámaras con el software de percepción basado en radares y AI, está apoyando la adopción del mercado. Se están aplicando sistemas multicámara ensistemas avanzados de asistencia al conductor, estacionamiento y soluciones de visión envolvente, ysistemas de vigilancia de los conductores, ofreciendo a los conductores mayor conciencia situacional y dando a los fabricantes de automóviles características de seguridad escalable construidas encámara automotrizplataforma.
Tamaño del mercado
- Valor mundial del mercado (2025): 3.25 dólares
- Valor de mercado esperado (2033): USD 11.03 millones
- CAGR de previsión (2026–2033): 16,50%
- Región líder en 2025: Europa
- Región de crecimiento más rápida: Asia-Pacífico
¿Cuáles son los principales Takeaways del Mercado del Sistema Multi-Camera Automotriz
- Europa dominó el mercado del sistema multicamara automotriz con la mayor cuota de ingresos del 33.65% en 2025, apoyado por estrictas regulaciones de seguridad de vehículos, protocolos fuertes de seguridad, y la presencia de fabricantes de automóviles líderes y proveedores de cámaras Tier 1.
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en una CAGR de 19,35% de 2026 a 2033, alimentada por la producción de vehículos elevados, la penetración rápida de ADAS en China y la India, y la ampliación de la capacidad local de fabricación de cámaras.
- El segmento de visión envolvente llevó a la categoría tipo sistema con una cuota de 39,40% en 2025, impulsada por el creciente uso de configuraciones de cuatro y cinco cámaras para la asistencia de estacionamiento y visualización de puntos ciegos.
- El monitoreo del interior es el tipo de sistema de crecimiento más rápido, proyectado para registrar un CAGR de 21.80%, lo que refleja el énfasis de seguridad y regulación en el monitoreo del conductor y ocupante.
- El segmento de automóviles de pasajeros dominaba la categoría tipo vehículo con una cuota de ingresos del 78,60% en 2025, liderada por altos volúmenes de producción y diseminación de características ADAS en modelos de segmento medio.
- Los sistemas avanzados de asistencia al conductor representaron el 46,10% de la cuota de mercado en 2025, preferida por los fabricantes de automóviles que buscan una seguridad escalable y plataformas de conducción asistida.
- El segmento de monitoreo de conductores y ocupantes es la categoría de aplicación de mayor crecimiento, con un CAGR de 22.40%, impulsado por protocolos de seguridad que recompensan el monitoreo de la atención del conductor.
Report Scope and Automotive Multi-Camera System Market Segmentation
|
Atributos |
Automotive Multi-Camera System Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado del sistema multi-camara automotriz
- Las arquitecturas de cámaras automotrices se desplazan desde cámaras de visión trasera y estacionamiento de un solo propósito hacia sistemas integrados de múltiples cámaras que combinan cámaras de visión avanzada, visión envolvente y en cabina con computación por radar y centralizada, permitiendo funciones de asistencia de controlador definidas por software en segmentos principales de vehículos.
- Por ejemplo, en enero de 2026, según Mobileye, un fabricante de automóviles de EE.UU. seleccionó su ADAS Surround de EyeQ6H, que utiliza una cámara de visión delantera, cuatro cámaras de estacionamiento de esquina y múltiples radares, con la compañía estimando la futura entrega de más de 19 millones de tales sistemas, incluyendo 9 millones del cliente recién anunciado
- La fusión de cámara y radar también cobra importancia, ya que los proveedores combinan imágenes de visión envolvente con datos de radar de corto alcance para mejorar la detección de objetos en condiciones de poca luz y adversas y reducir el número de unidades de control electrónico separadas.
- Se están añadiendo cámaras in-cabin para monitorización de conductores y ocupantes a la suite de cámaras de vehículos, lo que refleja un creciente énfasis regulatorio y de seguridad en la atención del conductor y permite características de personalización y seguridad de ocupante.
- Por ejemplo, en octubre de 2025, según Aptiv, la empresa introdujo su arquitectura de sensores PULSE, que combina datos de cámara envolvente con radar de corto alcance
- A medida que la resolución de la cámara, la potencia de procesamiento y el software de percepción siguen mejorando, se espera que los sistemas multi-cámaras evolucionen de las características de conveniencia opcionales a las plataformas de seguridad estándar y de grado de software que soportan la conducción asistida y automatizada.
¿Cuáles son los controladores clave del mercado del sistema multi-Camera automotriz
- Las regulaciones de seguridad y los programas de evaluación de vehículos aumentan constantemente el número de cámaras requeridas o recompensadas en nuevos vehículos, desde los mandatos de revisibilidad hasta los requisitos de supervisión y conducción asistida.
- El aumento de la demanda de asistencia para el estacionamiento, la visualización de 360 grados y las características de conducción libres de manos en los vehículos principales también alienta a los fabricantes de automóviles a equipar más modelos con sistemas multicámara.
- Por ejemplo, en enero de 2026, según Euro NCAP, sus protocolos de evaluación de 2026 entraron en vigor, con el monitoreo del conductor ahora valen hasta 25 puntos y crédito adicional para el seguimiento continuo del ojo y la cabeza y para vincular la información del estado del conductor con la sensibilidad de las características de asistencia del conductor.
- La disminución de los costos de cámara y procesadores, junto con la consolidación de unidades de control electrónico, hacen económicamente factible añadir múltiples cámaras a los vehículos de entrada y mitad del segmento.
¿Qué factores están afectando el crecimiento del mercado del sistema multi-camara automotriz
- La percepción basada en la cámara puede degradarse por el resplandor solar, la niebla, el polvo, la lluvia y la contaminación de los objetivos, y los sistemas deben detectar y alertar de manera fiable los controladores cuando el rendimiento de la cámara se deteriora.
- Por ejemplo, en marzo de 2026, según NHTSA, la agencia actualizó su investigación sobre el sistema de autoconducción completo de Tesla a un análisis de ingeniería que cubrió unos 3,203,754 vehículos estimados, encontrando que la detección de degradación del sistema no alertó a los conductores cuando las cámaras se vieron afectadas por el resplandor del sol, la niebla o el polvo aéreo antes de que ocurrieran accidentes.
- Los sistemas multicámara requieren calibración precisa, sincronización de tiempo, enlaces de datos de alta ancho de banda, y una potencia de procesamiento a bordo significativa, que aumenta la complejidad y el costo del sistema, mientras que la recalibración después de las reparaciones de parachoques o parachoques añade costos de servicio para los propietarios de vehículos.
- La privacidad de los datos para cámaras en cabina, los requisitos de seguridad cibernética para sensores conectados y las diferencias en las regulaciones regionales también añaden cargas de cumplimiento para los fabricantes y proveedores de automóviles.
- Por ejemplo, en octubre de 2024, según NHTSA, la agencia abrió una evaluación preliminar de unos 2,4 millones de vehículos Tesla equipados con el software Full Self-Driving después de cuatro fallos, incluyendo un accidente peatonal fatal, que ocurrió en condiciones de visibilidad de las carreteras reducidas como el resplandor del sol, la niebla o el polvo aéreo.
- La combinación de limitaciones ambientales, complejidad de integración y escrutinio regulatorio puede retrasar la adopción de arquitecturas centradas en la cámara, especialmente en programas donde los fabricantes de automóviles deben justificar el costo de cámaras adicionales contra opciones de sensores competidores.
¿Cómo se aumenta el mercado del sistema multi-camara automotriz
El mercado del sistema multicamera automotriz se segmenta sobre la base del tipo de sistema, tipo de vehículo, aplicación y canal de ventas.
- Por tipo de sistema
Sobre la base del tipo de sistema, el mercado del sistema multi-camera automotriz se segmenta en vista envolvente, cámara frontal, vista trasera, monitoreo interior y otros. El segmento de visión envolvente dominaba el mercado con 39,40% de participación en 2025, apoyado por el creciente uso de configuraciones de cuatro y cinco cámaras para la asistencia al estacionamiento, visualización de puntos ciegos y maniobra de baja velocidad. Sistemas de visión completa cosen imágenes de cámaras colocadas alrededor del vehículo en la pantalla de un pájaro o 3D, ayudando a los conductores a evitar colisiones en espacios estrechos. Su integración con sensores de radar y ultrasonidos, y su papel en el estacionamiento automatizado, están fortaleciendo la adopción en los vehículos principales y premium.
Se prevé que el segmento de monitoreo interior registrará el crecimiento más rápido en una CAGR de 21.80% de 2026 a 2033, impulsado por requisitos regulatorios y de seguridad para el monitoreo del conductor y el creciente uso de las características de ocupante. Las cámaras de interior rastrean el ojo, la cabeza y la postura para detectar somnolencia y distracción, y pueden detectar presencia infantil y pasajeros desenfrenados. Sus datos también soportan el comportamiento adaptativo de asistencia al conductor y las características de conducción sin manos que requieren confirmación de la atención del conductor. Los costes del sensor de caída y el cambio hacia cabinas definidas por software están ampliando la instalación en las clases de vehículos.
- Por tipo de vehículo
Sobre la base del tipo de vehículo, el mercado del sistema multi-camera automotriz se segmenta en automóviles de pasajeros, vehículos comerciales ligeros y vehículos comerciales pesados. El segmento de automóviles de pasajeros dominaba la categoría tipo vehículo con 78,60% de participación en 2025, con el apoyo de volúmenes de producción altos y la rápida difusión de ADAS, estacionamiento y características de monitoreo de conductores de modelos premium a mediados de segmento. Los fabricantes de automóviles utilizan sistemas multi-camera como diferenciadores visibles en calificaciones de seguridad y características de conveniencia orientadas al cliente. La preferencia de los consumidores por las vistas de 360 grados y el estacionamiento automatizado también aumenta el número de cámaras por vehículo.
Se prevé que el segmento de vehículos comerciales pesados registrará el crecimiento más rápido en una CAGR de 18,90% de 2026 a 2033, impulsado por programas de seguridad de la flota, regulaciones de puntos ciegos para camiones y autobuses, y exigirá un menor costo de accidentes y seguros. Los vehículos grandes tienen extensas zonas ciegas, haciendo cámaras de visión envolvente, vista lateral y monitorización de conductores altamente valiosas. Los operadores de flotas también utilizan datos de cámara para el entrenamiento de conductores y análisis de incidentes. Los sistemas de cámara de reemplazo de espejo, que mejoran la aerodinámica y la visibilidad, están apoyando aún más la adopción.
- By Application
Sobre la base de la aplicación, el mercado del sistema multi-camera automotriz se segmenta en sistemas avanzados de asistencia al conductor, asistencia para el estacionamiento, monitoreo de conductores y ocupantes, reemplazo de espejo y otros. El segmento avanzado de sistemas de asistencia al conductor dominaba la categoría de aplicación con 46.10% de participación en 2025, apoyado por la ampliación del uso de cámaras para el mantenimiento del carril, frenado de emergencia, reconocimiento de tráfico y conducción asistida. Los datos de la cámara se fusionan cada vez más con radar y otros sensores para mejorar la detección en condiciones variadas. Automakers y proveedores están lanzando plataformas ADAS escalables que permiten desplegar la misma arquitectura en múltiples programas de vehículos.
Se proyecta que el segmento de monitorización de conductores y ocupantes registrará el crecimiento más rápido en un CAGR de 22,40% de 2026 a 2033, impulsado por protocolos y regulaciones de seguridad que premian o requieren monitoreo de la atención del conductor. La vigilancia basada en la cámara se considera más precisa que la inferencia basada en la dirección porque rastrea el movimiento de ojos y cabeza directamente. Los fabricantes de vehículos también están explorando características específicas de ocupante, como detección de presencia infantil y configuración de cabina personalizada. La integración con funciones de conducción asistida que dependen del compromiso del conductor confirmado está acelerando aún más la demanda.
- Por Canal de Ventas
Sobre la base del canal de ventas, el mercado del sistema multi-camera automotriz se segmenta en el OEM y el mercado post. El segmento OEM dominaba la categoría de canal de ventas con 88.30% de participación en 2025, con el apoyo de la instalación de cámaras para satisfacer requisitos regulatorios, criterios de seguridad y paquetes de características. Los sistemas de cámara integrados en la fábrica están calibrados en el vehículo y conectados a la plataforma central de computación, lo que mejora la fiabilidad y permite actualizaciones sobre el aire. Los contratos de suministro a largo plazo entre fabricantes de automóviles y proveedores Tier 1 proporcionan volúmenes estables para este canal.
Se prevé que el segmento de postventa registrará el crecimiento más rápido en una CAGR de 17,60% de 2026 a 2033, impulsado por la reorganización de sistemas de visión envolvente, dash-camera y persiana en vehículos de pasajeros y comerciales antiguos. Los operadores de flotas están instalando kits multicamara para mejorar la seguridad y reducir la responsabilidad por accidentes. Los precios del hardware y la instalación más fácil están ampliando el acceso al consumidor. El crecimiento en los servicios de sustitución y recalibración después de las reparaciones de parachoques y parachoques también está apoyando los ingresos del mercado posterior.
¿Qué región posee la mayor parte del mercado del sistema multi-camara automotriz
- Europa dominó el mercado del sistema multicamera automotriz con la mayor cuota de ingresos del 33.65% en 2025, apoyado por estrictas regulaciones de seguridad de vehículos, protocolos de seguridad ampliamente seguidos, y la fuerte presencia de fabricantes de automóviles premium y proveedores de cámaras Tier 1.
- La región también se beneficia de la pronta adopción de los requisitos de supervisión de los conductores, el estacionamiento avanzado y las características de conducción asistida, y las sólidas capacidades de ingeniería en sensores y software de percepción. El creciente énfasis en la protección de los usuarios vulnerables y la atención de los conductores sigue fortaleciendo la posición de Europa en el mercado mundial.
Alemania Automotive Multi-Camera System Market Insight
El mercado del sistema multicámara automotriz de Alemania es testigo de un fuerte crecimiento debido a la presencia de fabricantes de automóviles premium líderes y proveedores mundiales Tier 1, junto con la alta adopción de sistemas de visión envolvente, estacionamiento y conducción asistida. Los fabricantes están integrando cámaras con plataformas de computación de radar y centralizadas a través de nuevas arquitecturas de vehículos. Además, las estrictas expectativas de seguridad, las sólidas capacidades de investigación y desarrollo, y el pronto despliegue de funciones de supervisión de conductores están impulsando la demanda de soluciones avanzadas de múltiples cámaras.
Asia-Pacific Automotive Multi-Camera System Market Insight
Se espera que el mercado del sistema multicámara automotriz de Asia y el Pacífico sea testigo de un rápido crecimiento, impulsado por la alta producción de vehículos, la ampliación de la adopción de ADAS, y el creciente interés de los consumidores por las características inteligentes y de estacionamiento en China, Japón, India y Corea del Sur. Los fabricantes y proveedores locales están escalando la capacidad de fabricación de cámaras y ofreciendo plataformas de percepción de precio competitivo. Además, las iniciativas de seguridad gubernamentales de apoyo y la creciente demanda de vehículos conectados están acelerando la expansión del mercado.
China Automotive Multi-Camera System Market Insight
El mercado del sistema multicamara automotriz de China está creciendo rápidamente, impulsado por la base de producción de vehículos más grande del mundo y la fuerte demanda de consumidores de características inteligentes. Los fabricantes de automóviles domésticos están ajustando múltiples cámaras como estándar en vehículos eléctricos y conectados, apoyados por los proveedores locales de cámaras y chips. Además, el apoyo del gobierno para vehículos inteligentes conectados y la intensa competencia en el contenido de las características están impulsando significativamente la demanda de sistemas de visión envolvente y control de conductores.
India Automotive Multi-Camera System Market Insight
El mercado del sistema multicámara automotriz de la India está experimentando un fuerte crecimiento, apoyado por el aumento de las ventas de vehículos de pasajeros, la creciente conciencia de la seguridad de los vehículos, y el aumento del ajuste de las cámaras ADAS y 360 grados en los coches de segmento medio y los vehículos comerciales. Los proveedores globales están estableciendo líneas de montaje locales y centros de ingeniería para servir programas nacionales y de exportación. Además, la evolución de los programas de evaluación de la seguridad y los requisitos de seguridad de la flota fomentan una adopción más amplia.
U.S. Automotive Multi-Camera System Market Insight
El mercado del sistema multicámara automotriz de EE.UU. está presenciando un crecimiento constante debido a los requisitos obligatorios de revisibilidad, la alta demanda de camiones y SUV equipados con sistemas de visión envolvente, y el desarrollo activo de características de conducción asistida. Automakers y proveedores están invirtiendo en software de monitoreo y percepción de controladores basados en cámaras. Además, el escrutinio regulatorio de sistemas de conducción basados en cámaras es alentador la redundancia, el diagnóstico y la detección mejorada de la degradación de la cámara.
U.K. Automotive Multi-Camera System Market Insight
El mercado del sistema multicámara automotriz de U.K. está experimentando un crecimiento constante, apoyado por la adopción de normas europeas de seguridad de vehículos y una fuerte atención al consumidor a las calificaciones de seguridad. Los fabricantes de automóviles que venden en el país están equipar vehículos con sistemas de cámara de visión envolvente, monitorización de conductores y puntos ciegos. Además, el crecimiento de los programas de seguridad de la flota y la presencia de instalaciones de ingeniería y pruebas de automóviles están respaldando la demanda de tecnologías avanzadas de varias cámaras.
¿Cuáles son las mejores empresas en el mercado del sistema multi-Camera automotriz
La industria automotriz del sistema multicamera está dirigida principalmente por empresas bien establecidas, incluyendo:
- Robert Bosch GmbH(Alemania)
- Continental AG(Alemania)
- Magna International Inc.(Canadá)
- Valeo SA(Francia)
- Aptiv PLC(Jersey)
- DENSO Corporation (Japón)
- ZF Friedrichshafen AG (Alemania)
- Mobileye Global Inc. (Israel)
- Hyundai Mobis Co., Ltd. (South Korea)
- Gentex Corporation (Estados Unidos)
- Sony Semiconductor Solutions Corporation (Japón)
- onsemi (Estados Unidos)
- OMNIVISION (U.S.)
- Samsung Electro-Mechanics Co., Ltd. (South Korea)
- Ficosa International, S.A. (España)
- Stoneridge, Inc. (U.S.)
- Hitachi Astemo, Ltd.
- Ambarella, Inc. (U.S.)
- LG Innotek Co., Ltd. (Corea del Sur)
- Panasonic Automotive Systems Co., Ltd. (Japón)
¿Cuáles son los últimos desarrollos en el mercado del sistema multi-Camera automotriz
- En mayo de 2026, Magna International anunció que se había adjudicado un programa de sistemas de monitorización de conductores y ocupantes con un OEM europeo, utilizando una arquitectura de cámara integrada por espejo. Este desarrollo beneficia al mercado del sistema multi-camera automotriz ampliando el uso de soluciones integradas de cámara para mejorar el monitoreo de controladores, detección de ocupantes y aplicaciones de seguridad de vehículos.
- En mayo de 2026, Valeo anunció que uno de los principales OEM de vehículos comerciales de la India había seleccionado su plataforma Valeo Smart Safety 360 ADAS para su despliegue en el mercado indio. Este desarrollo beneficia al mercado del sistema multicamera automotriz apoyando la adopción de tecnologías ADAS de visión envolvente y multicamera en vehículos comerciales y fortaleciendo la demanda de sistemas avanzados de visión de vehículos en la India.
- En abril de 2026, Valeo inauguró una nueva línea de producción de cámaras de visión envolvente HD en su instalación Sanand en Gujarat, India, para la fabricación de alto volumen de sistemas de visión de próxima generación para los principales OEM. Este desarrollo beneficia al mercado del sistema multi-camera automotriz aumentando la capacidad de producción regional para sistemas de cámaras HD y apoyando el despliegue a gran escala de tecnologías avanzadas de visión envolvente por fabricantes de automóviles.
- En septiembre de 2025, Qualcomm y Valeo ampliaron su asociación para ofrecer ADAS preintegrados y plataformas automatizadas basadas en soluciones Snapdragon Ride. Este desarrollo beneficia al mercado del sistema multicamera automotriz mejorando la integración de la percepción basada en cámaras con plataformas de computación avanzadas, apoyando el desarrollo y el despliegue de sofisticados ADAS y funciones de conducción automatizada.
- En abril de 2025, Bosch presentó una familia modular de productos ADAS, incluyendo una cámara multipropósito de próxima generación, que se debió a la producción de automóviles de pasajeros en China a mediados de 2025. Este desarrollo beneficia al mercado del sistema multicamera automotriz ampliando la disponibilidad de tecnologías de cámara escalable para vehículos de pasajeros y apoyando la adopción más amplia de funciones de ADAS basadas en cámaras.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











