


Global Automotive Pedestrian Protection System Market Segmentation, By Type (Automatic Braking and Collision avoidance, Brake Assist, External airs, and Pop-up Bonnets), Vehicle Type (Internal Combustion Engine (ICE) Vehicles, Electric Vehicles, and Hybrid Vehicles), Componente (Sensor, Actuator, Unidad de Control, Cámaras y Otros), Tecnología (Protección Peatonalista Interno Tendencias y pronósticos industriales a 2033
¿Cuál es el tamaño y tasa de crecimiento del mercado del sistema de protección peatonal automotriz
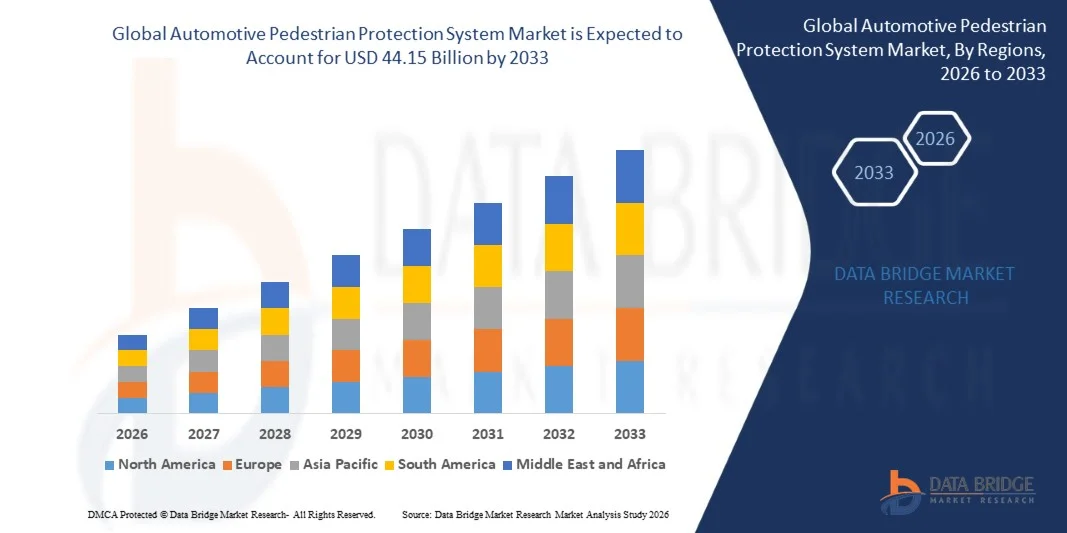
- Según el análisis de Data Bridge Market Research, se valoró el mercado del sistema de protección peatonal automotrizUSD 15.05 billion in 2025y se prevé que alcanceUSD 44.15 billion by 2033, creciendo en unCAGR of 14.40% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento de la demanda de tecnologías avanzadas de seguridad de los vehículos, el aumento de la adopción de sistemas de detección de peatones y frenos automáticos de emergencia, y la creciente integración de cámaras, radares, LiDAR y otras tecnologías de detección en vehículos modernos.
- El enfoque cada vez mayor en la seguridad peatonal y vulnerable de los usuarios de carreteras, combinado con normas más estrictas de seguridad de los vehículos y la adopción en expansión de sistemas avanzados de asistencia para el manejo de conductores (ADAS), es el fabricante de automotrices para integrar las tecnologías de protección peatonal. Los sistemas activos como frenado automático de emergencia, detección de peatones y airbags externos se combinan cada vez más con sensores avanzados y procesamiento en tiempo real para reducir los riesgos de colisión y gravedad.
Tamaño del mercado
- Valor mundial del mercado (2025): 15,05 dólares
- Valor de mercado esperado (2033): 44,15 dólares
- CAGR prefabricado (2026–2033): 14.40%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways of the Automotive Pedestrian Protection System Market
- América del Norte dominaba el mercado del sistema de protección peatonal automotriz con la mayor cuota de ingresos del 38,5% en 2025, con el apoyo de normas estrictas de seguridad de los vehículos, adopción de alta ADAS y fuertes inversiones en tecnologías avanzadas de seguridad peatonal.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 12,5% de 2026 a 2033, alimentada por el aumento de la producción de vehículos, el aumento de la adopción de ADAS, las crecientes iniciativas de seguridad vial y la expansión de la fabricación automotriz y el desarrollo de vehículos autónomos en China, Japón, Corea del Sur y la India.
- El segmento automático de frenado y evitación de colisión llevó al mercado con una cuota del 40% en 2025, impulsada por la creciente adopción de tecnologías de detección de peatones y frenado automático de emergencia.
- Los airbags externos son el tipo de crecimiento más rápido, proyectado para registrar una CAGR del 11%, lo que refleja el aumento del énfasis en la reducción de las lesiones peatonales durante las colisiones inevitables.
- El segmento del motor de combustión interna (ICE) dominaba la categoría del tipo de vehículo con una cuota de ingresos del 60% en 2025, liderada por la gran producción mundial y la base instalada de vehículos convencionales
- Sensor representó el 35% de la cuota de mercado en 2025, preferida por los fabricantes de automóviles debido a su papel crítico en la detección precisa de peatones, medición de distancia y movimiento, y permitir intervenciones oportunas de evitación de colisión y seguridad
- El segmento pasivo de protección peatonal es la categoría de tecnología de mayor crecimiento, con un CAGR de 9,2%, impulsado por el creciente énfasis en reducir la gravedad de las lesiones cuando no se pueden evitar colisiones.
Report Scope and Automotive Pedestrian Protection System Market Segmentation
|
Atributos |
Sistema de protección peatonal automotriz |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado del sistema de protección peatonal automotriz
- Los fabricantes de automoción están integrando cada vez más la detección peatonal habilitada por AI, el freno automático de emergencia (AEB) y sistemas multisensor para mejorar la protección de los usuarios de carretera vulnerables en complejos escenarios urbanos, nocturnos y de giro.
- Por ejemplo, en enero de 2025, Goodyear dio a conocer su tecnología de punta inteligente SightLine desarrollada con TNO en CES 2025, utilizando sensores integrados para detectar lluvia, nieve y hielo y proporcionar información de fricción por carretera para mejorar el momento y la eficacia de la frenada automática de emergencia, incluyendo sistemas diseñados para proteger a los peatones y otros usuarios vulnerables de carretera.
- La fusión de sensores avanzados que combina cámaras, radar, LiDAR y sensores ultrasónicos permite identificar a los peatones con mayor precisión a través de diferentes velocidades, direcciones, condiciones de iluminación y entornos de tráfico.
- Los fabricantes de vehículos también están combinando cada vez más la evitación de colisión activa con la protección pasiva del impacto, incluyendo estructuras de extremo delantero amigables con peatones y tecnologías de bonnet implementables, para reducir la gravedad de las lesiones cuando no se pueden evitar colisiones.
- Por ejemplo, en mayo de 2026, NHTSA amplió su nuevo programa de evaluación de coches (NCAP) con pruebas avanzadas del sistema de asistencia a los conductores, incluyendo el freno de emergencia automático peatonal, y el 2026 Tesla Model Y se convirtió en el primer vehículo para pasar las nuevas pruebas ADAS de la agencia, demostrando el creciente énfasis en tecnologías de detección y frenado peatonal automatizadas.
- A medida que los programas y reglamentos de evaluación de la seguridad enfatizan cada vez más la protección peatonal y ciclista, se espera que los OEM automotriz aceleren la integración de las tecnologías avanzadas de detección, percepción basada en IA y frenado automatizado, reforzando la protección peatonal como componente fundamental de los sistemas de seguridad de los vehículos.
¿Cuáles son los controladores clave del mercado del sistema de protección peatonal automotriz
- La creciente adopción de frenos automáticos de emergencia obligatorios para peatones (PAEB) y requisitos más estrictos de seguridad de los vehículos aumenta considerablemente la demanda de sistemas de protección peatonal automotriz en todo el mundo.
- Por ejemplo, en enero de 2025, el programa PARTS de NHTSA publicó hallazgos en el mundo real que muestran que el frenado automático de emergencia peatonal (PAEB) redujo los choques frontales de un solo vehículo que implicaban a los no motoristas por 9%, apoyando la creciente adopción de tecnologías de detección peatonal y freno automático para mejorar la seguridad vial.
- Los OEM automotrices están integrando las tecnologías de protección peatonal en las plataformas ADAS para satisfacer los requisitos regulatorios, mejorar las calificaciones de seguridad y reducir la gravedad de la colisión peatonal mediante la detección y frenado automatizados.
- Por ejemplo, en enero de 2025, la Alianza para la Innovación Automotriz presentó una demanda impugnando el requisito de EE.UU. para sistemas avanzados de frenado automático de emergencia, siguiendo la norma de NHTSA que requiere casi todos los coches y camiones nuevos para incorporar AEB para 2029. NHTSA estimó que la regulación podría salvar al menos 360 vidas y prevenir 24.000 lesiones anuales, reforzando la presión reglamentaria para un mayor despliegue de sistemas peatonales y de detección de vehículos
- Con los reguladores y las organizaciones de evaluación de la seguridad cada vez más priorizar la protección de los usuarios en la carretera vulnerables, la detección de peatones, el freno automatizado y las tecnologías de mitigación de impacto seguirán siendo esenciales para el desarrollo de la seguridad de los vehículos de próxima generación.
¿Qué factores están reforzando el crecimiento del mercado del sistema de protección peatonal automotriz
- Los sistemas avanzados de protección peatonal requieren importantes costos de integración y validación porque las cámaras, radar, LiDAR, unidades de control, sistemas de frenado y software crítico de seguridad deben funcionar de forma fiable como sistema coordinado.
- Por ejemplo, en diciembre de 2025, las pruebas de AAA encontraron que los nuevos sistemas de frenado automático de emergencia peatonal (PAEB) todavía mostraban limitaciones por la noche, a pesar de mejoras sustanciales en los sistemas anteriores. Los vehículos de 2024 a 2025 años modelo evitaron colisiones peatonales simuladas en el 60% de las pruebas nocturnas, en comparación con el 90% durante las pruebas diurnas, destacando el desafío de la detección peatonal fiable bajo condiciones de poca luz
- Estos altos costos pueden limitar la adopción en vehículos de nivel inicial y sensibles a los precios, en particular cuando los fabricantes deben equilibrar el contenido avanzado de seguridad contra la asequibilidad de los vehículos y otras inversiones tecnológicas.
- El rendimiento del sistema también puede deteriorarse bajo la lluvia, la niebla, la nieve, el resplandor, las condiciones de baja luz y el tráfico urbano denso, aumentando el riesgo de falsos positivos o detecciones peatonales perdidas y exigiendo una amplia validación.
- Por ejemplo, en octubre de 2025, un estudio publicado en Análisis de Accidentes " Prevención encontró que las tasas de detección de AEB peatonal cayeron del 98% durante el día al 87% por la noche utilizando rayos bajos, mientras que los fallos se produjeron en el 23% de los casos nocturnos de bajo consumo a pesar de la detección de peatones. Estos hallazgos demuestran que las condiciones de iluminación y el rendimiento de los sensores siguen siendo importantes restricciones técnicas para los sistemas de protección peatonal.
- La combinación de altos costos de integración, requisitos complejos de calibración, pruebas extensas y rendimiento de sensores variables sigue desafiando la adopción generalizada, en particular en segmentos de vehículos sensibles a los costos y mercados emergentes de automóviles.
¿Cómo se aumenta el mercado del sistema de protección peatonal automotriz
El mercado del sistema de protección peatonal automotriz se segmenta por tipo, tipo de vehículo, componente, tecnología y canal de distribución
- Por tipo
Sobre la base del tipo, el mercado del sistema de protección peatonal automotriz se segmenta en el frenado automático y la evitación de colisión, la asistencia de frenos, airbags externos y bonnets pop-up. El segmento automático de frenado y evitación de colisión dominaba el mercado con una cuota estimada del 40% en 2025, debido a la creciente adopción de tecnologías de detección de peatones y frenado automático de emergencia. Estos sistemas identifican peatones en el camino del vehículo e inician automáticamente el frenado cuando una colisión se vuelve inminente. La integración con cámaras, radares y sistemas avanzados de asistencia al conductor está fortaleciendo su despliegue en vehículos modernos. Aumentar el énfasis regulatorio en el frenado automático de emergencia está apoyando aún más la adopción. Los fabricantes de automóviles también están incorporando estas funciones en paquetes ADAS más amplios para mejorar las calificaciones de seguridad de los vehículos.
Se prevé que el segmento de airbags externos registrará el crecimiento más rápido en un CAGR estimado del 11% entre 2026 y 2033, impulsado por el creciente énfasis en la reducción de las lesiones peatonales durante las colisiones inevitables. Los airbags externos están diseñados para desplegarse alrededor del área de bonnet y parabrisas después de la detección de un impacto peatonal inminente. Crean una zona adicional de amortiguación entre peatones y estructuras de vehículos rígidos. Aumentar la atención a la protección de los cabezales peatonales es alentar a los fabricantes de automóviles a desarrollar tecnologías de mitigación de impacto más sofisticadas. Las mejoras en sensores, actuadores y mecanismos de despliegue están apoyando su desarrollo tecnológico. La integración con sistemas de detección activos puede permitir el despliegue basado en evaluaciones de colisión en tiempo real.
- Por tipo de vehículo
Sobre la base del tipo de vehículo, el mercado del sistema de protección peatonal automotriz se segmenta en vehículos del motor de combustión interna (ICE), vehículos eléctricos y vehículos híbridos. El segmento del motor de combustión interna (ICE) dominaba el mercado con una cuota estimada del 60% en 2025, apoyada por la gran producción mundial y la base instalada de vehículos convencionales. Los vehículos ICE incorporan cada vez más la detección peatonal, el frenado automático y otras funciones ADAS. Los fabricantes de automóviles están integrando las tecnologías de protección peatonal en las plataformas de vehículos ICE establecidas para satisfacer requisitos de seguridad cada vez más estrictos. Los grandes volúmenes de producción de vehículos convencionales también ofrecen oportunidades significativas para proveedores de sensores, actuadores y unidades de control. Las arquitecturas de vehículos existentes permiten a los fabricantes integrar estas tecnologías en múltiples modelos.
Se prevé que el segmento de vehículos eléctricos registrará el crecimiento más rápido en un CAGR estimado del 12% entre 2026 y 2033, apoyado por el aumento de la producción de vehículos eléctricos y la rápida adopción de sistemas de seguridad electrónicamente controlados. Los vehículos eléctricos cuentan con cámaras avanzadas, radares, sensores y arquitecturas de control electrónico centralizadas. Estas tecnologías permiten que los sistemas de detección peatonal se comuniquen eficientemente con el frenado del vehículo y otras funciones de ADAS. Los fabricantes de EV también están haciendo hincapié en tecnologías avanzadas de seguridad para diferenciar sus vehículos en mercados competitivos. Aumentar los requisitos regulatorios y las expectativas de los consumidores para las altas calificaciones de seguridad están apoyando la adopción adicional. El creciente desarrollo de capacidades de conducción autónomas y semiautónomas está creando una mayor demanda de detección peatonal.
- Por componente
Sobre la base del componente, el mercado del sistema de protección peatonal automotriz se segmenta en sensores, actuadores, unidad de control, cámaras y otros. El segmento de sensores dominaba el mercado con una cuota estimada del 35% en 2025, ya que la detección precisa es fundamental para la detección peatonal y la prevención de colisiones. Los sensores proporcionan información sobre posición peatonal, distancia, movimiento y probabilidad de colisión. Radar, ultrasónico, LiDAR y otras tecnologías de detección pueden funcionar junto con cámaras para mejorar la percepción ambiental. En consecuencia, el aumento de la adopción de arquitecturas multisensoras apoya la demanda de componentes avanzados de detección. Los sensores también son esenciales para coordinar el frenado activo y otras funciones de protección peatonal. Las mejoras en la precisión de detección, el rango de detección y el rendimiento ambiental están fortaleciendo aún más su función.
Se prevé que el segmento de cámaras registrará el crecimiento más rápido en un CAGR estimado del 12% entre 2026 y 2033, impulsado por el aumento del uso de la visión informática para el reconocimiento y clasificación peatonal. Las cámaras proporcionan información visual detallada que permite a los sistemas identificar peatones y distinguirlos de otros objetos de carretera. Los algoritmos de inteligencia artificial y aprendizaje automático están mejorando la capacidad de los sistemas basados en cámaras para interpretar entornos de tráfico complejos. Aumentar la integración de las cámaras con radar y otros sensores también mejora la fiabilidad de detección. Los costos de los componentes de la cámara están apoyando la adopción en una gama más amplia de modelos de vehículos. Las mejoras en la imagen de bajo alcance y de alto rango de dinamismo están mejorando aún más el rendimiento operacional.
- By Technology
Sobre la base de la tecnología, el mercado del sistema de protección peatonal automotriz se centra en el sistema activo de protección peatonal y el sistema pasivo de protección peatonal. El segmento activo del sistema de protección peatonal dominaba el mercado con 59% de participación en 2025, apoyado por su capacidad de detectar peatones e iniciar medidas de seguridad preventiva antes o durante una posible colisión. Los sistemas activos combinan tecnologías de detección, unidades de control electrónico y funciones de frenado para proporcionar evitación de colisión en tiempo real. Sus capacidades preventivas proporcionan una ventaja importante sobre sistemas que mitiguen principalmente las lesiones después del impacto. Aumentar la integración con el freno automático de emergencia es fortalecer la adopción en vehículos modernos. Los requisitos reglamentarios también alientan a los fabricantes a mejorar la capacidad activa de detección e intervención peatonal
Se prevé que el segmento pasivo del sistema de protección peatonal registrará el crecimiento más rápido estimado en CAGR de 9,2% de 2026 a 2033, impulsado por un mayor énfasis en la reducción de la gravedad de las lesiones cuando no se pueden evitar colisiones. Los sistemas pasivos incluyen tecnologías como mecanismos de bonnet desplegables y airbags externos que proporcionan protección adicional durante un impacto. Su integración relativamente sencilla con estructuras de vehículos apoya la adopción en diferentes plataformas de vehículos. Aumentar los requisitos de seguridad peatonal es alentar a los fabricantes de automóviles a combinar la protección pasiva con tecnologías activas de evitación de colisiones. Las mejoras en los actuadores y los mecanismos de detección de impacto están apoyando aún más el desarrollo tecnológico. Los sistemas pasivos también siguen siendo pertinentes cuando no se puede lograr la evitación total de la colisión.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado del sistema de protección peatonal automotriz se segmenta en el OEM y en el mercado postventa. El segmento OEM dominaba el mercado con un 72% de participación en 2025, apoyado por las ventajas de la integración a nivel de fábrica y la calibración específica de vehículos. La instalación OEM permite integrar sistemas de protección peatonal directamente con cámaras, sensores, sistemas de frenado, actuadores y unidades de control electrónico. La integración de fábrica también permite a los fabricantes optimizar el posicionamiento de sensores y el rendimiento del sistema durante el desarrollo del vehículo. Las pruebas de seguridad y la validación reglamentaria pueden completarse antes de que los vehículos lleguen a los consumidores. El aumento de los requisitos reglamentarios es más alentador que los fabricantes de automóviles instalen tecnologías de protección peatonal durante la producción original de vehículos.
Se prevé que el segmento de postventa registrará el crecimiento más rápido en una CAGR del 11,3% durante el período de previsión, con el apoyo de una creciente demanda de mejoras de seguridad para los vehículos existentes. Las soluciones de readaptación ofrecen la oportunidad de dotar a los vehículos de mayor edad de tecnologías de detección y alerta peatonal que no estaban disponibles cuando se fabricaron. Los operadores de flotas representan un importante grupo de clientes potenciales porque las tecnologías de seguridad se pueden implementar en grandes flotas de vehículos. Las mejoras en cámaras, sensores, conectividad inalámbrica y tecnologías de instalación están haciendo cada vez más accesibles algunas soluciones de adaptación. La creciente conciencia de la seguridad peatonal también alienta a los propietarios de vehículos a considerar equipo de seguridad adicional. Sin embargo, la integración con el frenado de vehículos y sistemas electrónicos puede hacer más compleja la instalación del postmercado.
¿Qué región tiene la mayor parte del mercado del sistema de protección peatonal automotriz
- América del Norte dominaba el mercado del sistema de protección peatonal automotriz con la mayor cuota de ingresos del 38,5% en 2025, con el apoyo de normas estrictas de seguridad de los vehículos, adopción de alta ADAS y fuertes inversiones en tecnologías avanzadas de seguridad peatonal.
- La región también se beneficia de las capacidades avanzadas de fabricación automotriz, la integración generalizada de las tecnologías ADAS, y el creciente énfasis regulatorio en el frenado automático de emergencia peatonal. Los Estados Unidos representan el centro de demanda principal, apoyado por los requisitos de seguridad de NHTSA y la creciente adopción de sistemas de detección de peatones basados en sensores. Aumentar las preocupaciones en materia de seguridad peatonal y continuar las inversiones en innovación en seguridad de los vehículos refuerza aún más la posición de América del Norte en el mercado mundial.
US Automotive Pedestrian Protection System Market Insight
El mercado del sistema de protección peatonal automotriz de los Estados Unidos es testigo de un fuerte crecimiento debido a la creciente adopción de sistemas avanzados de asistencia al conductor, frenado automático de emergencia peatonal y requisitos estrictos de seguridad de los vehículos. El ecosistema automotriz maduro del país, junto con el creciente despliegue de tecnologías de detección peatonal basadas en cámaras, radares y sensores, está impulsando la demanda a través de vehículos de pasajeros y comerciales. Además, el creciente énfasis en la reducción de las muertes peatonales y la mejora del rendimiento de seguridad de los vehículos está acelerando la integración de sistemas activos de protección peatonal en fabricantes de automóviles.
Asia-Pacific Automotive Pedestrian Protection System Market Insight
Se espera que el mercado del sistema de protección peatonal automotriz de Asia y el Pacífico experimente un rápido crecimiento, impulsado por el aumento de la producción de vehículos, la urbanización y el aumento de las inversiones en tecnologías avanzadas de seguridad automotriz en países como China, Japón y la India. El aumento de la concienciación sobre la seguridad peatonal, el aumento de la adopción de tecnologías ADAS y la ampliación de la producción de vehículos eléctricos están apoyando la expansión del mercado regional. Además, la creciente presencia de fabricantes de tecnología automotriz y la creciente aplicación de sistemas avanzados de detección están acelerando la adopción de la protección peatonal en los vehículos de pasajeros y comerciales.
Japón Automotive Pedestrian Protection System Market Insight
El mercado del sistema de protección peatonal automotriz de Japón es testigo de un crecimiento constante debido al aumento de las inversiones en tecnologías avanzadas de seguridad de los vehículos, sistemas de detección de peatones y soluciones inteligentes de movilidad. Los fabricantes de automóviles están adoptando cada vez más cámaras, radar, frenado automático de emergencia y otros sistemas avanzados para mejorar la seguridad peatonal y el rendimiento del vehículo. Además, el aumento de la integración de las tecnologías activas y pasivas de protección peatonal y el enfoque del Japón en la reducción de los accidentes de tránsito contribuyen aún más al crecimiento del mercado.
China Automotive Pedestrian Protection System Market Insight
El mercado del sistema de protección peatonal automotriz de China está creciendo rápidamente, impulsado por la expansión de la producción de vehículos, el aumento de la urbanización y el creciente énfasis del gobierno en la seguridad vial y los vehículos inteligentes. La creciente adopción de sistemas de detección de peatones habilitados por AI, frenado automático de emergencia y sistemas de seguridad basados en cámaras y radar en vehículos de pasajeros está aumentando considerablemente la demanda de mercado. Además, el rápido desarrollo de vehículos eléctricos, el aumento de las inversiones en tecnología automotriz y la creciente conciencia de los consumidores respecto de la seguridad de los vehículos están posicionando a China como uno de los mercados de mayor crecimiento para los sistemas de protección peatonal automotriz a nivel mundial.
U.K. Automotive Pedestrian Protection System Market Insight
El mercado del sistema de protección peatonal automotriz de los Estados Unidos está experimentando un crecimiento constante, apoyado por la creciente adopción de tecnologías ADAS, el freno peatonal automático de emergencia y sistemas avanzados de seguridad de los vehículos. El aumento de las inversiones en tecnologías de detección de peatones y la creciente demanda de soluciones de movilidad más seguras contribuyen al crecimiento del mercado. Además, la integración de cámaras, radar, inteligencia artificial y tecnologías automatizadas de frenado está mejorando el rendimiento de detección peatonal y evitación de colisiones, posicionando al Reino Unido como un importante mercado para tecnologías avanzadas de seguridad automotriz.
Alemania Automotive Pedestrian Protection System Market Insight
El mercado del sistema de protección peatonal automotriz de Alemania se está expandiendo constantemente debido a la fuerte base de fabricación automotriz del país, las capacidades avanzadas de tecnología de vehículos y la adopción creciente de sistemas de seguridad de próxima generación. Los fabricantes y proveedores automotrices utilizan cada vez más la detección peatonal, frenado automático de emergencia, bonnets activos y otras tecnologías de protección para mejorar la seguridad de los vehículos. Los avances continuos en la fusión de sensores, la inteligencia artificial y la integración de ADAS, junto con un fuerte énfasis en seguridad vial y pruebas de vehículos, están impulsando el crecimiento del mercado en Alemania.
¿Cuáles son las mejores empresas del mercado del sistema de protección peatonal automotriz
La industria del sistema de protección peatonal automotriz está dirigida principalmente por empresas bien establecidas, incluyendo:
- Robert Bosch GmbH(Alemania)
- ZF Friedrichshafen AG(Alemania)
- Continental AG(Alemania)
- Autoliv, Inc.(Suecia)
- Magna International Inc(Canadá)
- Valeo (Francia)
- DENSO CORPORATION (Japón)
- HYUNDAI MOBIS (South Korea)
- Aptiv (Irlanda)
- FORVIA (Francia)
- Ningbo Joyson Electronic Corp. (China)
- AISIN CORPORATION (Japón)
- Hitachi Astemo, Ltd.
- Mobileye Technologies Limited (Israel)
- NXP Semiconductors (Países Bajos)
- Texas Instruments Incorporated (U.S.)
- Autoneum (Suiza)
- HL Mando (Corea del Sur)
- Mitsubishi Electric Corporation (Japón)
- Panasonic Holdings Corporation (Japón)
¿Cuáles son los últimos desarrollos en el mercado del sistema de protección peatonal automotriz
- En enero de 2025, Goodyear y TNO demostraron la tecnología de punta inteligente SightLine en CES, utilizando la detección basada en neumáticos para identificar las condiciones de la superficie vial como lluvia, nieve y hielo y proporcionar información que puede soportar decisiones de frenado de emergencia automática. La tecnología ilustra el movimiento de la industria hacia la combinación de datos adicionales de vehículos con sistemas de seguridad existentes para mejorar el rendimiento de frenado. Tales enfoques mejorados por sensores pueden apoyar sistemas de colisión más sensibles en condiciones cambiantes de carreteras.
- En enero de 2025, WIRED informó de un creciente debate en torno a la implementación del mandato de frenado automático de emergencia estadounidense, que requiere sistemas para detectar peatones en la luz del día y la oscuridad y frenar automáticamente cuando sea necesario. La regulación está impulsando a los fabricantes de automóviles hacia tecnologías más capaces de detección y frenado de peatones, al tiempo que destaca los desafíos que implican el rendimiento, las pruebas y la implementación del sistema. Este desarrollo refuerza la importancia cada vez mayor de una protección peatonal fiable como una capacidad estándar de seguridad de los vehículos.
- En noviembre de 2024, NHTSA anunció actualizaciones de su Nuevo Programa de Evaluación de Coches (NCAP) que introdujo el freno automático de emergencia peatonal entre las avanzadas tecnologías de asistencia de controlador para ser evaluado en las calificaciones de seguridad de los vehículos. El programa actualizado también fortaleció los procedimientos de evaluación para los sistemas de frenado automático de emergencia existentes. El cambio aumenta la importancia de la detección de peatones y el rendimiento de la colisión en las evaluaciones de la seguridad de los vehículos y se espera que los fabricantes alienten a mejorar las tecnologías de protección peatonal.
- En junio de 2024, una coalición de grandes fabricantes de automóviles representada por la Alianza para la Innovación Automotriz pidió a NHTSA que reconsiderara sus nuevos requisitos de frenado automático de emergencia. El grupo de la industria sostuvo que los niveles de rendimiento establecidos, incluidos los requisitos de detección y frenado de peatones, serían difíciles de alcanzar con la tecnología actual. El desarrollo puso de relieve las crecientes demandas técnicas y de ingeniería aplicadas a los sistemas peatonales de AEB y demostró los esfuerzos de la industria para abordar los retos de implementación asociados con la protección peatonal avanzada.
- En abril de 2024, la Administración Nacional de Seguridad de Tráfico de Autopistas (NHTSA) ultimó el FMVSS No 127, requiriendo sistemas automáticos de frenado de emergencia en nuevos automóviles de pasajeros y camiones ligeros para incluir capacidades de detección de peatones. La regulación requiere que la AEB peatonal funcione en condiciones de luz y de noche más oscuras, fortaleciendo el papel de las tecnologías de protección peatonal activas en la seguridad de los vehículos. Se espera que la regla fomente a los fabricantes de automóviles para mejorar las capacidades de detección, detección y frenado automático de peatones como parte de los sistemas estándar de seguridad de los vehículos.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











