



Segmentación del mercado global de redes autónomas por componente (soluciones y servicios), por implementación (local y en la nube), por tipo de empresa (grandes empresas y pymes) y por usuario final (TI y telecomunicaciones, banca, servicios financieros y seguros, transporte, gobierno, sanidad, comercio minorista, fabricación, educación y otros): tendencias del sector y previsiones hasta 2032.
¿Cuál es la tasa de tamaño y crecimiento de las redes autónomas
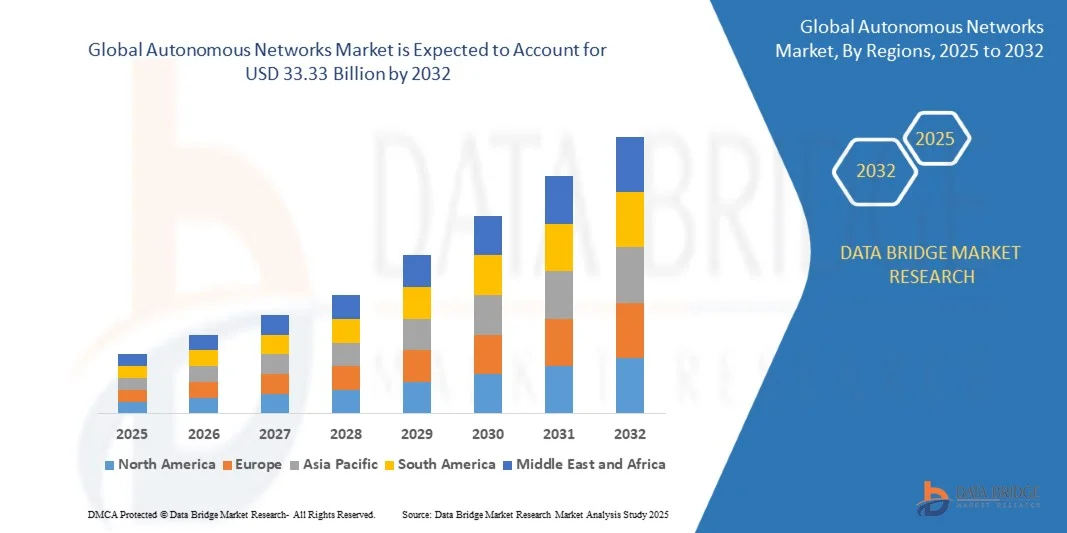
- Según Data Bridge Market Research Analysis El tamaño del mercado de las redes autónomas mundiales fue valoradoUSD 7.82 billion in 2024y se espera que alcanceUSD 33.33 billion en 2032, aCAGR of 19.87%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la rápida adopción deinteligencia artificial(AI),machine learning(ML), y tecnologías de automatización en las redes de telecomunicaciones y empresas, permitiendo la autogestión, la auto optimización y la auto-sanación de las infraestructuras de red que minimizan los costos de intervención humana y funcionamiento
- Además, el aumento de la demanda de una gestión eficiente del tráfico, un mantenimiento predictivo y una mayor fiabilidad de los servicios impulsa a las organizaciones a integrar sistemas autónomos de redes. Estos avances están transformando las operaciones tradicionales de red en ecosistemas inteligentes y adaptables, lo que acelera la expansión general del mercado
Tamaño del mercado
- Valor mundial del mercado (2024):USD 7.82 billion
- Valor de mercado esperado (2032):USD 33.33 billion
- CAGR prefabricado (2024–2032):19.87%
¿Cuáles son los principales secuestradores de opioides veterinarios
- Las redes autónomas aprovechan la IA, la analítica y la automatización para crear sistemas inteligentes de autooperación capaces de optimizar dinámicamente el rendimiento y responder a las condiciones de red en tiempo real. Estas redes se están volviendo cruciales para gestionar la creciente complejidad de los entornos 5G, IoT y basados en la nube en industrias tales como TI, telecomunicaciones y fabricación
- El creciente énfasis en la transformación digital, junto con la necesidad de una infraestructura de red de bajo nivel, escalable y resistente, está impulsando la demanda del mercado. La capacidad de las redes autónomas para reducir el tiempo de inactividad, mejorar la seguridad y mejorar la eficiencia operacional las posiciona como piedra angular de las soluciones de conectividad de próxima generación
- América del Norte dominaba el mercado de redes autónomas con una parte de43.5% en 2024, debido a la pronta adopción de tecnologías de IA, aprendizaje automático y automatización en los principales sectores de telecomunicaciones y TI
- Se espera que Asia-Pacífico sea la región de crecimiento más rápido del mercado de redes autónomas durante el período previsto debido a la rápida urbanización, el aumento de los despliegues de 5G y la creciente inversión en ecosistemas digitales
- El segmento de grandes empresas dominaba el mercado con una cuota de mercado del 68,6% en 2024, debido a las extensas infraestructuras de red e inversiones superiores en la automatización de red impulsada por AI. Las grandes organizaciones de telecomunicaciones, finanzas y fabricación están adoptando sistemas autónomos para mejorar la confiabilidad de la red, optimizar la utilización del ancho de banda y garantizar el mantenimiento predictivo. El creciente interés en la eficiencia, la adopción de decisiones basadas en datos y la resiliencia operacional sigue fomentando la adopción entre las grandes empresas
Report Scope and Autonomous Networks Market Segmentation
|
Atributos |
Redes autónomas Mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en las redes autónomas
“Automatización de red en tiempo real de AI”
- El mercado de redes autónomas se está expandiendo rápidamente a medida que las tecnologías de automatización en tiempo real impulsadas por IA transforman cómo se gestionan, optimizan y aseguran las redes. Estos sistemas aprovechan algoritmos de aprendizaje automático, analítica predictiva y automatización cerrada para tomar decisiones operativas autónomas sin intervención humana, proporcionando respuestas más rápidas y mayor fiabilidad
- Por ejemplo, Nokia ha implementado capacidades de automatización habilitadas para IA en su marco de Operaciones Autónomas, permitiendo la optimización de red en tiempo real y la rectificación de fallas para operadores de telecomunicaciones. Del mismo modo, la Intelligent Automation Platform de Ericsson utiliza políticas de IA y basadas en datos para mejorar la prestación de servicios y mejorar la experiencia de los clientes en redes multidominio complejas
- La automatización de red impulsada por la IA apoya la vigilancia continua del rendimiento, la detección de anomalías y la asignación de recursos adaptables, garantizando un funcionamiento óptimo bajo cargas de tráfico y condiciones ambientales variables. Este enfoque proactivo reduce las horas de inactividad, mejora la calidad de los servicios y aumenta la eficiencia operacional de las redes a gran escala
- El despliegue de herramientas de automatización mejoradas por AI en redes autónomas se ajusta a la creciente demanda de operaciones de cero contacto en los ecosistemas modernos de telecomunicaciones. Esto permite a los operadores de red configurar dinámicamente sistemas, priorizar la carga de trabajo y resolver problemas antes de que impacten a los usuarios
- La integración con plataformas de orquestación inteligente permite que las redes autónomas faciliten la gestión de ciclos de vida de servicio de punta a punta en tiempo real. Esta capacidad beneficia a los proveedores de servicios de telecomunicaciones, empresas y cloud asegurando un rendimiento y cumplimiento constantes al minimizar las intervenciones manuales
- El aumento de la automatización en tiempo real impulsada por AI representa un cambio fundamental en las operaciones de red, lo que permite una infraestructura altamente receptiva y auto optimizadora. A medida que la transformación digital se acelera, las redes autónomas se convierten en piedra angular para las comunicaciones de próxima generación y la prestación de servicios
Redes autónomas Dinámicas del mercado
Conductor
“Growing 5G and IoT Adoption”
- La aceleración del despliegue mundial de 5G y la expansión del despliegue de los ecosistemas de IoT son factores clave para impulsar la adopción de redes autónomas. Estas tecnologías imponen demandas sin precedentes sobre escalabilidad de red, latencia y fiabilidad, creando la necesidad de una automatización inteligente para gestionar patrones de tráfico complejos y dispositivos conectados
- Por ejemplo, Huawei Technologies integra capacidades de networking autónomas en sus soluciones básicas de 5G, permitiendo la optimización en tiempo real para despliegues de IoT densos en industrias como la fabricación y la logística. Esto permite un rendimiento constante para aplicaciones de alto rendimiento y ultra-bajo-latencia
- Las redes 5G requieren la asignación de recursos adaptables para gestionar diversas secciones de servicios, desde la automatización industrial hasta los servicios de streaming de consumidores. Las redes autónomas permiten tal optimización con algoritmos autoajustadores que mantienen acuerdos de nivel de servicio sin supervisión manual
- Las implementaciones de IoT suelen abarcar redes masivas de dispositivos, generando flujos continuos de datos variados. Sistemas autónomos monitorean y priorizan las cargas de trabajo, gestionan la congestión y aseguran la seguridad en dispositivos conectados, haciéndolos vitales para el IoT industrial y la infraestructura urbana inteligente
- Con el crecimiento de aplicaciones multiindustriales como vehículos autónomos, fabricación inteligente y asistencia sanitaria remota, la necesidad de optimizar las arquitecturas de red es cada vez más crítica. Las redes autónomas satisfacen esta demanda proporcionando resiliencia y flexibilidad a entornos de conectividad complejos y de alto rendimiento
Restraint/Challenge
“High Costs and Complexity with Legacy Networks”
- El elevado costo de la puesta en práctica de capacidades autónomas de creación de redes y la complejidad de integrarlas con infraestructuras heredadas presentan importantes retos para la expansión del mercado. Los sistemas de automatización avanzados requieren una inversión sustancial en plataformas de IA, herramientas de orquestación multidominio y recursos de computación escalables
- Por ejemplo, los operadores que pasan de los sistemas tradicionales de gestión de redes a las arquitecturas autónomas a menudo enfrentan problemas de compatibilidad con el hardware legado de múltiples proveedores. Esta complejidad de la integración aumenta los costos de ingeniería y amplía los plazos de despliegue, como se observa en proyectos multirregionales de actualización de telecomunicaciones
- Las redes de Legacy pueden carecer de la capacidad de programación y la apertura basada en API necesaria para soportar características autónomas en tiempo real, que requieren una amplia modernización antes de la integración. Esto añade obstáculos financieros y técnicos a la adopción, especialmente para los operadores de mercados con infraestructuras antiguas
- La necesidad de personal cualificado para gestionar proyectos de migración, configurar la interoperabilidad y mantener infraestructuras híbridas aumenta aún más los costos y el riesgo operacional. Los proveedores de servicios más pequeños pueden encontrar estos requisitos prohibitivos en comparación con los operadores más grandes con recursos financieros más amplios
- Mitigating these challenges will involve standardizing protocols, adopting modular automation frameworks, and implementing phased migration strategies. El aumento de la compatibilidad entre los nuevos sistemas autónomos y los entornos heredados existentes será esencial para acelerar la adopción de los mercados y controlar los costos y la complejidad operacional
¿Cómo se intensifican las redes autónomas
El mercado se segmenta sobre la base de componentes, despliegue, tipo de empresa y usuario final.
- Por componente
Sobre la base del componente, el mercado de redes autónomas se segmenta en soluciones y servicios. El segmento de solución dominó el mercado con la mayor cuota de ingresos del 65% en 2024, impulsada por el aumento del despliegue de automatización, analíticas impulsadas por AI y plataformas de orquestación para gestionar complejas infraestructuras de red. Las empresas están adoptando cada vez más soluciones de red autónomas para minimizar la intervención humana, mejorar la escalabilidad y asegurar una detección y corrección de fallas más rápidas. La necesidad de gestionar grandes volúmenes de datos de las redes IoT, 5G y edge ha acelerado aún más la adopción de soluciones de automatización integradas que optimizan el rendimiento y reducen las horas de inactividad.
Se prevé que el segmento de servicios será testigo de la tasa de crecimiento más rápida de 2025 a 2032, alimentada por la creciente demanda de servicios de consultoría, integración y gestión para apoyar el despliegue y mantenimiento de sistemas autónomos. Las organizaciones buscan el apoyo de expertos para implementar marcos de automatización basados en IA y garantizar una interoperabilidad inigualable en entornos de red heredados y modernos. Se espera que la dependencia cada vez mayor de los proveedores de servicios para la vigilancia, el análisis y las actualizaciones de software en curso mantengan el impulso de este segmento durante el período previsto.
- Despliegue
Sobre la base del despliegue, el mercado de redes autónomas se segmenta en locales y basados en la nube. El segmento de los locales mantuvo la mayor cuota de mercado en 2024, impulsada por la preferencia de las grandes empresas por mantener el control sobre la seguridad de los datos y el cumplimiento dentro de su infraestructura privada. Las industrias como BFSI y el gobierno priorizan el despliegue en locales para salvaguardar datos confidenciales y garantizar la adhesión reglamentaria. La capacidad de personalizar los sistemas de automatización de acuerdo con las políticas internas e integrarse con los marcos informáticos existentes también apoya el dominio de este segmento.
Se espera que el segmento basado en la nube crezca en la CAGR más rápida de 2025 a 2032 debido a su escalabilidad, eficiencia en costos y facilidad de gestión remota. Las redes autónomas basadas en la nube permiten un despliegue más rápido de herramientas de automatización, análisis en tiempo real y capacidades de IA en entornos distribuidos. El creciente cambio hacia modelos de trabajo híbridos, la transformación digital y la proliferación de plataformas de gestión de redes basadas en SaaS son factores clave que impulsan la rápida adopción de modelos de implementación basados en la nube.
- Por tipo de empresa
Sobre la base del tipo de empresa, el mercado se divide en grandes empresas y PYME. El segmento de grandes empresas dominaba el mercado con una participación del 68,6% en 2024, principalmente debido a las extensas infraestructuras de red y a las mayores inversiones en automatización de red impulsada por AI. Las grandes organizaciones de telecomunicaciones, finanzas y fabricación están adoptando sistemas autónomos para mejorar la confiabilidad de la red, optimizar la utilización del ancho de banda y garantizar el mantenimiento predictivo. El creciente interés en la eficiencia, la adopción de decisiones basadas en datos y la resiliencia operacional sigue fomentando la adopción entre las grandes empresas.
Se prevé que el segmento de las PYMES sea testigo del crecimiento más rápido de 2025 a 2032, apoyado por la creciente asequibilidad y accesibilidad de las herramientas de automatización basadas en la nube. Las PYMES están aprovechando soluciones de red autónomas para reducir los costos operacionales, simplificar la gestión y aumentar la visibilidad de la red sin exigir una amplia experiencia en TI interna. El aumento de los modelos de despliegue modulares y basados en la suscripción ha hecho más fácil que las PYME adoptaran esas tecnologías de manera gradual, lo que ha impulsado la expansión de los segmentos.
- Por usuario final
Sobre la base de usuarios finales, el mercado se segmenta en telecomunicaciones IT " , BFSI, transporte, gobierno, salud, retail, fabricación, educación y otros. El segmento de telecomunicaciones de TI dominaba el mercado en 2024, impulsado por la rápida puesta en marcha de redes 5G, el tráfico de datos elevado y la necesidad de optimizar y autoestablecer capacidades de red. Los operadores de Telecom están invirtiendo fuertemente en la automatización impulsada por AI para mejorar la prestación de servicios, gestionar topologías complejas de red y minimizar la latencia. La adopción de redes autónomas les permite manejar eficientemente cargas dinámicas de tráfico y garantizar una experiencia de cliente superior.
Se prevé que el segmento de salud crezca a la velocidad más rápida de 2025 a 2032, alimentado por la creciente digitalización de la infraestructura sanitaria y la creciente dependencia de la conectividad de datos en tiempo real. Las redes autónomas permiten un funcionamiento ininterrumpido de dispositivos médicos conectados, plataformas de telemedicina y sistemas de monitoreo de pacientes con mayor seguridad y fiabilidad. La necesidad de un flujo de datos ininterrumpido y un tiempo mínimo de inactividad en entornos críticos de salud es un factor importante que impulsa la adopción rápida en este sector.
¿Qué región mantiene la mayor parte de la manera es las redes autónomasSegmented
- América del Norte dominaba el mercado de redes autónomas con la mayor cuota de ingresos del 43,5% en 2024, impulsada por la adopción temprana de tecnologías de inteligencia artificial, aprendizaje automático y automatización en los principales sectores de telecomunicaciones e informática
- La región se beneficia de una fuerte presencia de los principales operadores de red e innovadores tecnológicos que invierten en sistemas de red auto-optimización y auto-sanación
- La demanda de una gestión eficiente del tráfico, una reducción de los costos operacionales y una mayor fiabilidad de los servicios están impulsando la adopción generalizada en todas las industrias. Robust 5G rollout and increasing deployment of edge computing further strengthen North America’s leadership in autonomous network development
U.S. Autonomous Networks Market Insight
El mercado de redes autónomas de EE.UU. representó la mayor parte de América del Norte en 2024, apoyada por la rápida transformación digital y las altas inversiones en soluciones de gestión de redes impulsadas por AI. Los principales operadores de telecomunicaciones y proveedores de servicios en la nube están priorizando la automatización para mejorar la calidad de los servicios y la eficiencia operacional. La creciente adopción de redes 5G, IoT y aplicaciones de gran densidad de datos requiere sistemas autónomos avanzados capaces de asignar recursos dinámicos y mantenerlos predictivos. Además, las iniciativas gubernamentales de apoyo que promueven la modernización de la infraestructura digital siguen impulsando el crecimiento del mercado en Estados Unidos.
Europa Autonomía Networks Market Insight
Se proyecta que el mercado de redes autónomas de Europa crecerá en un notable CAGR durante el período de previsión, impulsado por un fuerte apoyo regulador para la transformación digital y la conectividad inteligente. Las naciones europeas están invirtiendo cada vez más en soluciones de red basadas en inteligencia artificial para mejorar la comunicación transfronteriza de datos y la resiliencia en materia de ciberseguridad. La creciente necesidad de automatización en las redes de telecomunicaciones y empresas está impulsando la adopción, especialmente en los sectores industrial y gubernamental. El énfasis de la región en los sistemas de sostenibilidad y eficiencia energética también es alentador el despliegue de tecnologías de red inteligentes y autogestión.
U.K. Autonomía Networks Market Insight
Se espera que el mercado de redes autónomas de los Estados Unidos crezca en un importante CAGR durante el período previsto, impulsado por la rápida expansión de la infraestructura de 5G y el aumento de la dependencia de las redes de comunicación basadas en la nube y integradas por AI. Las empresas están adoptando la automatización para mejorar la agilidad operacional y reducir la latencia en la transmisión de datos. La creciente economía digital, combinada con fuertes iniciativas para proyectos urbanos inteligentes y orquestación avanzada de redes, apoya la expansión del mercado. El enfoque de U.K. en ciberseguridad e innovación en la automatización de telecomunicaciones es probable que mantenga su ventaja competitiva en Europa.
Alemania Redes Autónomas Mercado Insight
Se prevé que el mercado de redes autónomas de Alemania se expanda considerablemente durante el período previsto, alimentado por la fuerte base industrial de la nación y centrado en la adopción de la Industria 4.0. Las empresas alemanas están integrando la IA y el aprendizaje automático para la optimización de la red automatizada, especialmente en los sectores manufacturero y automotriz. El énfasis del gobierno en la transformación digital y la conectividad 5G está impulsando la innovación en la automatización de redes. Además, la presencia de infraestructura avanzada de TI y un firme compromiso con la privacidad de datos son factores clave que contribuyen al crecimiento del mercado de Alemania.
Mercado de las Redes Autónomas de Asia y el Pacífico
Se prevé que el mercado de las redes autónomas de Asia y el Pacífico registrará el CAGR más rápido de 2025 a 2032, impulsado por la rápida urbanización, el aumento de las implementaciones de 5G y la creciente inversión en ecosistemas digitales. Countries such as China, Japan, and India are leading the adoption of AI-based automatización for telecom and enterprise network management. El tráfico de datos en expansión de la región, junto con la necesidad de monitoreo inteligente de redes y gestión de fallas, está impulsando la demanda. Las iniciativas respaldadas por el Gobierno que promueven la digitalización y la infraestructura inteligente están mejorando aún más las perspectivas de mercado.
China Autonomía Networks Market Insight
China mantuvo la mayor cuota de mercado en la región de Asia y el Pacífico en 2024, impulsada por su agresivo despliegue de 5G y la inversión masiva en IA y automatización. Los gigantes de telecomunicaciones del país están a la vanguardia de desarrollar sistemas de red auto optimizadores y predictivos para apoyar su creciente IoT y marcos urbanos inteligentes. La innovación doméstica, las sólidas capacidades de fabricación y el apoyo gubernamental a la transformación digital están acelerando la adopción. Además, la creciente demanda empresarial de redes automatizadas de alta velocidad asegura que China siga dominando en la región.
Japón Autonomía Networks Market Insight
El mercado de redes autónomas de Japón es testigo de un fuerte crecimiento, sustentado por el énfasis del país en la innovación tecnológica y la conectividad avanzada. Los operadores de telecomunicaciones y TI de Japón están integrando la automatización impulsada por IA para mejorar la confiabilidad del servicio y optimizar el rendimiento de la red. El aumento de ciudades inteligentes, vehículos autónomos y ecosistemas IoT está alimentando la necesidad de autogestión de redes. Además, el enfoque del Japón en cuanto a eficiencia, precisión y tiempo mínimo de inactividad se ajusta a los objetivos básicos de la implementación de redes autónomas, situándolo como un mercado clave de crecimiento en Asia-Pacífico.
¿Cómo se intensifican las redes autónomas
La industria de redes autónomas está dirigida principalmente por empresas bien establecidas, incluyendo:
- Ciena Corporation (Estados Unidos)
- Huawei Technologies Co., Ltd(China)
- Juniper Networks, Inc(U.S.)
- NEC Corporation (Japón)
- Nokia Corporation(Finlandia)
- Broadcom (Estados Unidos)
- Cisco Systems, Inc(U.S.)
- Ericsson(Suecia)
- Extreme Networks, Inc. (U.S.)
- Hewlett-Packard Enterprise (Estados Unidos)
- IBM Corporation (Estados Unidos)
- ZTE Corporation (China)
- Versa Networks (U.S.)
- Arrcus, Inc. (U.S.)
¿Cuáles son los últimos desarrollos en redes autónomas
- En agosto de 2025, Cisco Systems lanzó su Suite Cloud de Red Autónoma, una plataforma integral que fusiona analítica impulsada por AI, redes basadas en la intención y automatización predictiva. Este avance mejora significativamente la capacidad de Cisco para ofrecer ecosistemas de red totalmente autogestionados capaces de optimizar y detectar fallas en tiempo real. Al permitir que las empresas desplieguen redes de adaptación que respondan inteligentemente a las fluctuaciones de tráfico y las amenazas de seguridad, la solución reduce las horas de inactividad y los costos operacionales. Este lanzamiento estratégico fortifica el liderazgo del mercado de Cisco y también acelera la adopción mundial de arquitecturas de red autónomas en los sectores empresarial y de telecomunicaciones
- En junio de 2025, Nokia Corporation ingresó en una asociación estratégica con Microsoft Azure para co-desarrollar soluciones de redes autónomas de próxima generación en la nube. La colaboración se centra en integrar herramientas de IA, machine learning y orquestación avanzada para optimizar el rendimiento de la red 5G y automatizar la gestión del ciclo de vida. Esta iniciativa permite a los operadores de telecomunicaciones alcanzar una mayor agilidad, escalabilidad y eficiencia energética dentro de su infraestructura de red. La alianza posiciona a Nokia como un innovador clave en la convergencia de cloud y redes autónomas, impulsando la transformación digital y mejorando la fiabilidad de los servicios en telecomunicaciones globales
- En abril de 2025, Huawei Technologies presentó su plataforma Autonomía Driving Network (ADN) 3.0, con orquestación avanzada de IA, automatización cerrada y capacidades de mantenimiento predictivo. La plataforma tiene como objetivo ofrecer operaciones de red inteligentes, auto-optimizadoras y auto-sanación en entornos de telecomunicaciones a gran escala. Al permitir que los operadores logren una prestación de servicios más rápida y una mejor gestión de fallas, Huawei refuerza su posición en el dominio de automatización de red basado en AI. Este desarrollo también apoya el cambio de la industria hacia redes más verdes y más eficientes que satisfacen las exigencias de los crecientes despliegues de 5G e IoT
- En marzo de 2025, Arista Networks presentó una serie de proyectos de redes de IA centrados en infraestructuras basadas en Ethernet para satisfacer los crecientes requisitos de ancho de banda de IA y grupos de servidores de aprendizaje automático. La iniciativa se centra en mejorar la escalabilidad, la automatización y la eficiencia de rendimiento en los centros de datos de alta densidad. Al alinear sus soluciones de networking con las crecientes demandas de entornos informáticos impulsados por AI, Arista refuerza su liderazgo en la prestación de soluciones de red autónomas de alto rendimiento, asegurando un flujo de datos fiable y una latencia mínima para las cargas de trabajo de IA
- En febrero de 2025, Redwire Corporation finalizó la adquisición de Edge Autonomy por $925 millones, marcando un movimiento estratégico para ampliar su huella en la automatización y la integración de sistemas autónomos. Esta adquisición amplía las capacidades de Redwire para aprovechar sistemas aéreos no creados junto con tecnologías inteligentes autónomas de redes. La fusión mejora su potencial de innovación en aplicaciones de defensa, aeroespacial y automatización industrial, solidificando su presencia en el mercado de redes autónomas y allanando el camino para sistemas avanzados de gestión de redes impulsados por IA
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











