


Segmentación del mercado global de buques autónomos, por autonomía (automatización parcial, totalmente autónomos y operación remota), solución (hardware y software), tipo de buque (comercial [graneleros, petroleros, carga seca, contenedores y otros] y defensa), usuario final (adaptación y modernización de líneas) - Tendencias de la industria y pronóstico hasta 2032
¿Cuál es la tasa global de tamaño y crecimiento de los buques autónomos
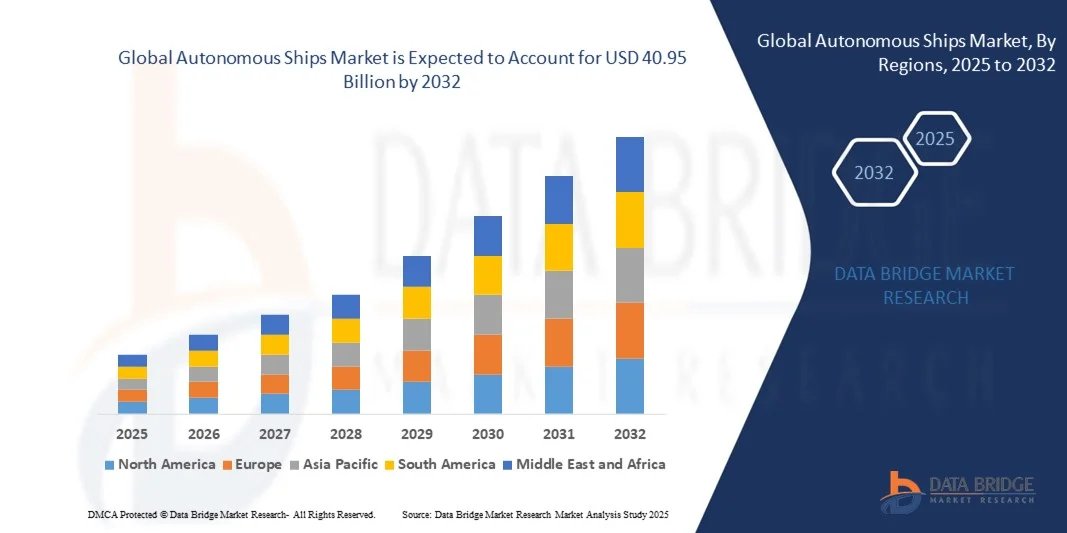
- Según Data Bridge Market Research Analysis El tamaño global del mercado de buques autónomos fue valorado en USD 20.25 mil millones en 2024 y se proyecta alcanzar USD 40.95 mil millones en 2032, creciendo en una CAGR de 9,20% durante el período de previsión
- La expansión del mercado está impulsada por avances rápidos en IA, tecnología de sensores y conectividad marítima, lo que permite una mayor automatización, eficiencia y seguridad en las operaciones navales
- Además, el creciente enfoque en la reducción del error humano, la mejora de la eficiencia del combustible y la mejora de la seguridad marítima está posicionando a los buques autónomos como solución transformadora, impulsando un fuerte impulso de la industria
Tamaño del mercado
- Valor mundial del mercado (2024):USD 20.25 billion
- Valor de mercado esperado (2032):USD 40.95 billion
- CAGR prefabricado (2024–2032): 9.20%
¿Cuáles son los principales secuestradores de buques autónomos globales
- Los buques autónomos, aprovechando tecnologías avanzadas como AI, sensores, GPS e IoT, están surgiendo como innovaciones cruciales en las operaciones marítimas modernas, ofreciendo mayor seguridad, reducción del error humano, menores costos operacionales y mayor eficiencia del combustible tanto en aplicaciones comerciales como militares
- La creciente adopción de buques no tripulados y operados a distancia se alimenta principalmente por el impulso de la industria marítima hacia la transformación digital, el aumento de la demanda de logística eficiente, y normas más estrictas sobre seguridad y emisiones de la tripulación
- Asia-Pacífico dominaba el mercado de buques autónomos con la mayor cuota de ingresos del 41,2% en 2024, impulsada por un fuerte apoyo gubernamental, importantes inversiones navales, y la presencia de empresas líderes de tecnología marítima, especialmente en países como Noruega y Finlandia encabezando ensayos y despliegues marítimos autónomos
- Se espera que Europa sea la región de mayor crecimiento en el mercado de buques autónomos durante el período previsto debido a la rápida expansión del comercio marítimo, los avances tecnológicos y el aumento de los presupuestos de defensa en países como China, Japón y Corea del Sur
- El segmento de automatización parcial mantuvo la mayor cuota de mercado del 54,6% en 2024, impulsada por la creciente adopción de sistemas digitales a bordo como radar avanzado, piloto automático y navegación basada en sensores.
Report Scope and Global Autónoma Ships Market Segmentation
|
Atributos |
Autonomía Naves Key Market |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en los buques autónomos globales
Aumento de la eficiencia operacional mediante la navegación autónoma y por vía aérea
- Una tendencia significativa y aceleradora en el mercado mundial de buques autónomos es la integración más profunda de la inteligencia artificial (AI), el aprendizaje automático (ML) y las tecnologías de navegación autónomas, que están transformando las operaciones marítimas aumentando la eficiencia, reduciendo costos y mejorando la seguridad. Estos sistemas permiten a los buques realizar tareas críticas como la evitación de colisión, la optimización de rutas y la toma de decisiones en tiempo real sin intervención humana.
- Por ejemplo, los buques autónomos de Kongsberg utilizan una combinación de IA, radar, lidar y fusión avanzada de sensores para interpretar los datos ambientales y tomar decisiones de navegación autónomas. Del mismo modo, el sistema SM300 de Sea Machines Robotics permite el mando remoto y autónomo de las lanchas de trabajo y los barcos comerciales, ofreciendo una conciencia de situación avanzada y control inteligente.
- La integración de AI en buques autónomos permite el mantenimiento predictivo, la optimización del consumo de combustible y la analítica conductual basada en el rendimiento de los buques y las condiciones ambientales. Por ejemplo, algunos sistemas pueden ajustar automáticamente las rutas para evitar el clima o la congestión de tráfico adversos, reduciendo el riesgo y ahorrando tiempo operativo.
- La integración ininterrumpida de los sistemas autónomos con centros de control basados en la costa y plataformas de gestión del tráfico marítimo apoya operaciones coordinadas, monitoreo de flotas y cumplimiento regulatorio, permitiendo la gestión centralizada de múltiples buques. Este enfoque mejora la escalabilidad y reduce la dependencia de la tripulación a bordo.
- Esta tendencia hacia embarcaciones inteligentes, conectadas y autoavivadoras está reorganizando fundamentalmente las expectativas de la industria marítima para las operaciones navales y navales. Empresas como Wärtsilä y Rolls-Royce son los principales desarrollos en tecnologías marinas habilitadas para AI que soportan buques totalmente autónomos y operados a distancia, con aplicaciones que abarcan el transporte de carga, operaciones offshore y defensa.
- La demanda de buques que ofrezcan una integración ininterrumpida de la IA y capacidades autónomas está creciendo rápidamente en los sectores comercial y de defensa, ya que los interesados priorizan cada vez más la seguridad, la eficacia en función de los costos y la resiliencia operacional en la logística marítima global.
Dinámica del mercado mundial de buques autónomos
Conductor
Necesidad de crecimiento Debido al aumento de la seguridad, las demandas de eficiencia y la automatización marítima
-
El creciente hincapié en la seguridad marítima, la eficiencia operacional y la reducción de la dependencia humana están impulsando considerablemente la demanda de buques autónomos. El aumento del comercio mundial, la escasez de mano de obra en la industria naviera y la creciente presión para reducir las emisiones están empujando a los interesados hacia soluciones marítimas autónomas.
- Para Instance, en marzo de 2024, Wärtsilä Voyage lanzó su plataforma NaviFleet de próxima generación, diseñada para optimizar el rendimiento de la flota y permitir decisiones de navegación más inteligentes a través de ideas impulsadas por AI. Estos acontecimientos ilustran cómo los principales actores de la industria están acelerando la automatización en las operaciones marítimas.
- Los buques autónomos ofrecen ventajas convincentes, como la reducción de los costos de la tripulación, la mejora de la precisión de navegación y la mejora de la seguridad mediante la vigilancia en tiempo real y la capacidad de mantenimiento predictivo. Estos beneficios son cada vez más atractivos tanto en aplicaciones comerciales como militares.
- Además, el aumento de la congestión portuaria, la demanda de prácticas de transporte sostenible y la integración de sistemas digitales en las flotas están posicionando buques autónomos como centrales para el futuro de la logística marítima. La capacidad de operar de forma remota o automatizar completamente los buques también ayuda en entornos de alto riesgo como las rutas de navegación ártica o el reconocimiento militar.
- La tendencia hacia operaciones de buques más inteligentes y propulsadas por la IA está cobrando impulso tanto en las economías marítimas desarrolladas como en desarrollo, con naciones como Noruega, el Japón y Corea del Sur invirtiendo fuertemente en tecnología marina autónoma. Estas inversiones, junto con el creciente apoyo reglamentario para los ensayos autónomos de navegación, están fomentando la rápida adopción en toda la industria.
Restraint/Challenge
Los riesgos de ciberseguridad y la incertidumbre reguladora plantean desafíos significativos
- Las vulnerabilidades de seguridad cibernética presentan un reto importante para la adopción generalizada de buques autónomos. Dado que estos buques dependen en gran medida de los sistemas digitales, la comunicación por satélite y la navegación impulsada por la IA, son inherentemente susceptibles a amenazas cibernéticas, como la lucha por GPS, las violaciones de datos y el secuestro de sistemas.
- Por ejemplo, varios incidentes marítimos relacionados con la interferencia o la toma de señales de GPS han suscitado preocupación por la fiabilidad y seguridad de las operaciones autónomas en aguas abiertas. This has prompted global maritime authorities to reassess ciber resilience protocols for unmanned vessels.
- Para hacer frente a estos riesgos se necesitan marcos sólidos de seguridad cibernética, como encriptación de extremo a extremo, detección de amenazas en tiempo real, sistemas de comandos seguros y actualizaciones periódicas de software. Empresas como Northrop Grumman y Sea Machines Robotics están invirtiendo en funciones de ciberseguridad basadas en AI para mitigar los riesgos operacionales.
- Además, la incertidumbre reglamentaria que rodea a los buques autónomos está dificultando la adopción del mercado más rápida. Las leyes marítimas actuales, incluidas SOLAS y COLREG, se construyen alrededor de naves tripuladas, y todavía no se alojan plenamente los buques no tripulados o operados a distancia.
- La falta de normativa mundial estandarizada para el transporte marítimo autónomo da lugar a restricciones operacionales, límites para el despliegue de larga distancia y vacilación entre las empresas navieras para invertir fuertemente en marcos no comprobados.
- Para superar estos obstáculos es esencial una mayor colaboración internacional entre las autoridades marítimas, los proveedores de tecnología y los constructores navales. Establecer normas claras de seguridad, actualizar las convenciones internacionales y demostrar el éxito de los despliegues piloto será clave para desbloquear todo el potencial del mercado de buques autónomos.
¿Cómo se aumentan los buques autónomos globales
El mercado se segmenta sobre la base de la autonomía, solución, tipo de barco y usuario final.
- Por Autonomía
Sobre la base de la autonomía, el mercado de barcos autónomos se segmenta en automatización parcial, totalmente autónoma y operada remotamente. El segmento de automatización parcial mantuvo la mayor cuota de mercado del 54,6% en 2024, impulsada por la creciente adopción de sistemas digitales a bordo como radar avanzado, piloto automático y navegación basada en sensores. La automatización parcial permite a los operadores navales mejorar la seguridad y reducir el error humano sin eliminar completamente a los miembros de la tripulación, lo que lo convierte en la opción más viable y compatible con las normas marítimas vigentes.
Se proyecta que el segmento totalmente autónomo es testigo de la CAGR más rápida del 22,9% de 2025 a 2032, alimentada por el aumento de los avances en IA, teleobservación y aprendizaje automático. Estos buques operan totalmente sin presencia humana a bordo, ofreciendo ahorros y eficiencia a largo plazo, especialmente en operaciones de carga de alto riesgo y de larga distancia. Varios proyectos piloto en Noruega y Asia están acelerando el desarrollo y el apoyo reglamentario para buques plenamente autónomos.
- Por Solución
Por solución, el mercado se segmenta en hardware y software. En 2024, el segmento de hardware dominaba el mercado con la mayor cuota de ingresos del 62,8%, respaldada por una fuerte demanda de sistemas físicos, incluyendo unidades de propulsión, sensores de navegación autónomos, sistemas de control y dispositivos de comunicación marítima. Estos componentes son esenciales para la adquisición de datos en tiempo real y la operación naval, haciendo del hardware la columna vertebral de cualquier sistema marítimo autónomo.
Se espera que el segmento de software crezca en la CAGR más rápida de 23,6% de 2025 a 2032, debido a la creciente necesidad de algoritmos de navegación avanzados, plataformas de toma de decisiones basadas en AI, paneles de gestión de flotas y sistemas de ciberseguridad. Con la digitalización creciente, el software desempeña un papel fundamental en la optimización de las rutas, la vigilancia de la salud de los buques, la predicción del mantenimiento y la habilitación de operaciones remotas basadas en la costa. El aumento de la inversión en analítica marítima y sistemas autónomos de IA impulsa el crecimiento de este segmento.
- Por tipo de nave
Basado en el tipo de barco, el mercado se clasifica en comercial (carreteras, tanques, carga seca, contenedores, otros) y defensa. El segmento comercial representó la mayor cuota de mercado del 68,4% en 2024, impulsada por la necesidad global de aumentar la eficiencia logística, reducir los costos operativos y mejorar la seguridad de los buques. Los operadores comerciales están adoptando cada vez más tecnologías autónomas para buques de carga, buques cisterna y buques de contenedores para simplificar las operaciones a largo plazo y superar la escasez de tripulación.
Se proyecta que el segmento de Defensa crecerá en la CAGR más rápida del 21,4% de 2025 a 2032, impulsada por el aumento de las inversiones gubernamentales en sistemas navales autónomos. Las aplicaciones de defensa incluyen buques de vigilancia no tripulados, buques autónomos de contramedidas de minas y interceptores de alta velocidad. Los principales contratistas de defensa y las marinas de los EE.UU., el Reino Unido y China están priorizando la autonomía marítima para mejorar la capacidad de misión, reducir el riesgo para el personal y permitir operaciones de patrullaje y reconocimiento.
- Por Usuario final
Sobre la base del usuario final, el mercado de barcos autónomos se segmenta en línea ajustada y retrofit. El segmento de línea ajustada mantuvo la mayor cuota de mercado del 57,9% en 2024, debido a la creciente demanda de buques recién construidos equipados con sistemas autónomos totalmente integrados. Los constructores navales están colaborando cada vez más con las empresas tecnológicas para ofrecer a los buques preequipados con sistemas inteligentes de navegación, comunicación y propulsión, asegurando una mejor optimización de diseño y fiabilidad operativa desde el principio.
Se espera que el segmento de reacondicionamiento registre el CAGR más rápido del 22,1% de 2025 a 2032, impulsado por la necesidad de modernizar flotas envejecidas y cumplir con las normas reglamentarias y operacionales emergentes. Retrofitting permite actualizar los vasos existentes con capacidades autónomas como monitoreo remoto, sistemas de evitación de colisiones y análisis avanzados sin el costo de reemplazo completo. Este enfoque es especialmente popular entre los operadores que buscan ampliar la vida y eficiencia de sus flotas actuales.
¿Qué región mantiene la mayor parte de cómo se aumentan los buques autónomos globales
- Asia-Pacífico dominaba el mercado mundial de buques autónomos con la mayor cuota de ingresos del 41,2% en 2024, respaldada por un fuerte patrimonio marítimo, iniciativas reglamentarias tempranas e inversiones importantes en investigación y desarrollo de la autonomía marítima. Countries like Norway, Finland, and the Netherlands are at the forefront of deploymenting and testing autonomous vessel technologies in real-world commercial and research operations
- La región ha visto la rápida adopción de sistemas semiautónomos y totalmente autónomos, en particular en los transportes marítimos cortos, las vías fluviales interiores y el transporte de carga, impulsados por objetivos para reducir las emisiones, mejorar la eficiencia operacional y hacer frente a la escasez de personal
- Además, los programas respaldados por el gobierno, las colaboraciones entre constructores navales y empresas tecnológicas, y las regulaciones de apoyo de la Agencia Europea de Seguridad Marítima (EMSA) han acelerado la innovación. La combinación de mandatos ambientales, infraestructura digital y una mano de obra marítima calificada posiciona a Europa como un centro clave para los avances marítimos autónomos en todos los sectores comerciales y de defensa
Mercado de buques autónomos de Japón
El mercado de barcos autónomos de Japón está cobrando impulso, impulsado por su industria marítima tecnológicamente avanzada e incentivos gubernamentales que promueven el envío inteligente. La fuerza de trabajo marítima envejece y se centra en la seguridad laboral intensifica la demanda de buques autónomos y operados a distancia. La integración de la tecnología autónoma con la infraestructura portuaria inteligente de Japón y los sistemas IoT facilita la eficiencia operacional y la seguridad mejorada. Además, el liderazgo de Japón en robótica e IA apoya el desarrollo de sofisticados sistemas de navegación autónomos, lo que lo convierte en un importante contribuyente a la trayectoria de crecimiento del mercado mundial.
China Autonomía Barcos Mercado Insight
China representó la mayor cuota de ingresos del mercado en Asia y el Pacífico en 2024, atribuida a su vasta flota de transporte marítimo comercial y a inversiones agresivas en tecnologías marítimas autónomas. Las iniciativas estratégicas del gobierno chino que promueven el envío inteligente, los puertos digitales y las soluciones de envío verde aceleran la adopción de buques autónomos. Los proveedores nacionales de industria naval y tecnología de China están innovando rápidamente la navegación autónoma, los sistemas de sensores y las plataformas de operación remotas. Aumentar la demanda de las empresas de transporte marítimo comercial para reducir costos, mejorar la seguridad y cumplir con las regulaciones ambientales posiciones China como fuerza dominante en el mercado mundial de buques autónomos.
U.S. Self Ships Market Insight
El mercado mundial de buques autónomos estadounidense capturó la mayor cuota de ingresos del 38% en América del Norte en 2024, impulsada por importantes inversiones en tecnología marítima autónoma y fuerte apoyo gubernamental para el despliegue de buques no tripulados. La rápida adopción de sistemas de navegación digital, controles de buques impulsados por las IA y buques operados a distancia en los sectores de transporte y defensa comercial está acelerando el crecimiento del mercado. Además, las empresas tecnológicas y constructores navales de EE.UU. lideran innovaciones en la fusión de sensores, la ciberseguridad y el análisis de datos, mejorando la seguridad de los buques y la eficiencia operacional. Aumentar las preocupaciones sobre la seguridad de la tripulación y las regulaciones ambientales alimentan aún más el cambio hacia buques autónomos y operados a distancia, posicionando a Estados Unidos como un jugador clave en el mercado global.
Europa Autonomía Barcos Mercado Insight
Europa dominó el mercado mundial de buques autónomos con la mayor cuota de ingresos del 39,8% en 2024, respaldada por normas estrictas de seguridad marítima y objetivos ambiciosos de descarbonización. Países como Noruega, Finlandia y los Países Bajos son pioneros en juicios a gran escala y despliegues comerciales de buques autónomos, especialmente en operaciones de transporte marítimo de corta duración y offshore. El marco regulatorio de la Agencia Europea de Seguridad Marítima y los proyectos de colaboración entre gobiernos, academias e industria están acelerando la adopción de buques totalmente autónomos y parcialmente automatizados. El aumento de las inversiones en tecnologías ecológicas e infraestructura digital también apoya la fuerte posición de la región en el mercado.
U.K. Autonomía Ships Market Insight
Se espera que el mercado de barcos autónomos de los Estados Unidos crezca en un notable CAGR a través de 2032, impulsado por un fuerte respaldo gubernamental, startups marítimas innovadoras y un enfoque en tecnologías inteligentes de puertos. El énfasis estratégico del país en la digitalización de las operaciones de transporte marítimo y la mejora de la eficiencia portuaria fomenta el desarrollo y el despliegue de soluciones autónomas de transporte marítimo. Además, las preocupaciones por la seguridad marítima, el bienestar de la tripulación y la reducción de los costos operacionales motivan a los interesados a adoptar tecnologías autónomas de navegación y operación remota. El robusto patrimonio marítimo y el apoyo regulatorio del Reino Unido continúan promoviendo la expansión del mercado tanto en segmentos comerciales como de defensa.
Alemania Autónomo Barcos Mercado Insight
Se prevé que el mercado mundial de buques autónomos de Alemania será testigo de un crecimiento considerable, alimentado por su industria avanzada de construcción naval y su compromiso con las tecnologías de la Industria 4.0. La integración de la IoT, la IA y el análisis de los grandes datos en las operaciones de los buques está ganando tracción, especialmente en los sectores de transporte marítimo comercial y offshore. El enfoque de Alemania en las prácticas marítimas sostenibles y la reducción de las emisiones es alentadora la adopción de buques parcialmente autónomos. La colaboración entre constructores de buques, proveedores de tecnología e instituciones de investigación fomenta la innovación, con una creciente preferencia por soluciones autónomas seguras, eficientes y ecológicas alineadas con estrictas regulaciones de la UE.
¿Cuáles son las mejores empresas en buques autónomos globales
La industria autónoma de los buques está dirigida principalmente por empresas bien establecidas, incluyendo:
- ABB(Suiza)
- ASELSAN A.Ş.
- BAE Systems(U.K.)
- Fugro (Países Bajos)
- GE (General Electric)(U.S.)
- Honeywell International Inc.(U.S.)
- Kongsberg Gruppen Maritime (Noruega)
- L3 ASV (U.S.)
- Northrop Grumman (U.S.)
- Rolls-Royce plc(U.K.)
- Siemens Energy (Alemania)
- Wärtsilä (Finlandia)
- Marine Technologies LLC (Estados Unidos)
- Ulstein Group ASA (Noruega)
- Mitsui (Japón)
- Máquinas de mar Robotics Inc.(U.S.)
- Neptec Technologies Corp. (Canadá)
¿Cuáles son los avances recientes en el mercado mundial de buques autónomos
- En abril de 2023, Kongsberg Gruppen ASA, líder mundial en automatización marítima y soluciones de defensa, lanzó una iniciativa estratégica en Sudáfrica para promover tecnologías de transporte autónomo adaptadas para aplicaciones comerciales y offshore regionales. Este esfuerzo pone de relieve el compromiso de Kongsberg de ofrecer sistemas de navegación autónomos de vanguardia y capacidades de operación remota, abordando los desafíos locales de seguridad marítima y eficiencia, al tiempo que fortalece su posición en el mercado mundial de buques autónomos en expansión.
- En marzo de 2023, Sea Machines Robotics, pionero en sistemas autónomos de control de buques, presentó su nuevo sistema autónomo de navegación SM400 diseñado específicamente para buques comerciales costeros e interiores. El sistema mejora la seguridad y la eficiencia operativa permitiendo un control remoto avanzado y una maniobra autónoma, reflejando la dedicación de Sea Machines a la innovación en tecnología marítima autónoma para los sectores de transporte y defensa comerciales.
- En marzo de 2023, Mitsubishi Heavy Industries (MHI) desplegó con éxito el proyecto de buques autónomos Yokohama en Japón, con el objetivo de revolucionar la logística portuaria urbana mediante operaciones de buques totalmente autónomas. Esta iniciativa aprovecha los sistemas habilitados para IoT y AI para optimizar la eficiencia y la seguridad en el transporte marítimo ocupado, destacando el liderazgo de MHI en la integración de tecnologías inteligentes en el transporte marítimo sostenible.
- En febrero de 2023, Wärtsilä Corporation, proveedor líder de soluciones marinas inteligentes, anunció una asociación estratégica con la Autoridad Marítima y Portuaria de Singapur (MPA) para desarrollar un corredor autónomo de pruebas de buques. Esta colaboración facilita los ensayos en el mundo real de tecnologías autónomas de navegación y operación remota, subrayando el compromiso de Wärtsilä de acelerar la innovación y el desarrollo regulatorio en el transporte marítimo autónomo.
- En enero de 2023, Rolls-Royce Marine, bajo la dirección de su división autonómica de transporte marítimo, introdujo la plataforma de buques de nueva generación operados a distancia en la Conferencia de Nor-Shipping 2023. Equipado con funciones avanzadas de fusión de sensores, navegación por IA y ciberseguridad, la plataforma faculta a los operadores de transporte para realizar monitoreo y control remoto con mayor seguridad y eficiencia. Este lanzamiento refuerza el enfoque estratégico de Rolls-Royce en la integración de tecnologías de automatización de vanguardia en el mercado mundial de buques autónomos.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











