


Segmentación del mercado global de tecnología de trenes autónomos por componente (tacómetro, Doppler, acelerómetro, cámara, antena y equipo de radio), tecnología (CBTC, ERTMS, PTC y ATC), tipo de tren (metro/monorraíl, tren ligero y tren bala de alta velocidad), automatización (GOA1, GOA2, GOA3 y GOA4): tendencias de la industria y pronóstico hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado mundial de la tecnología de trenes autónomos
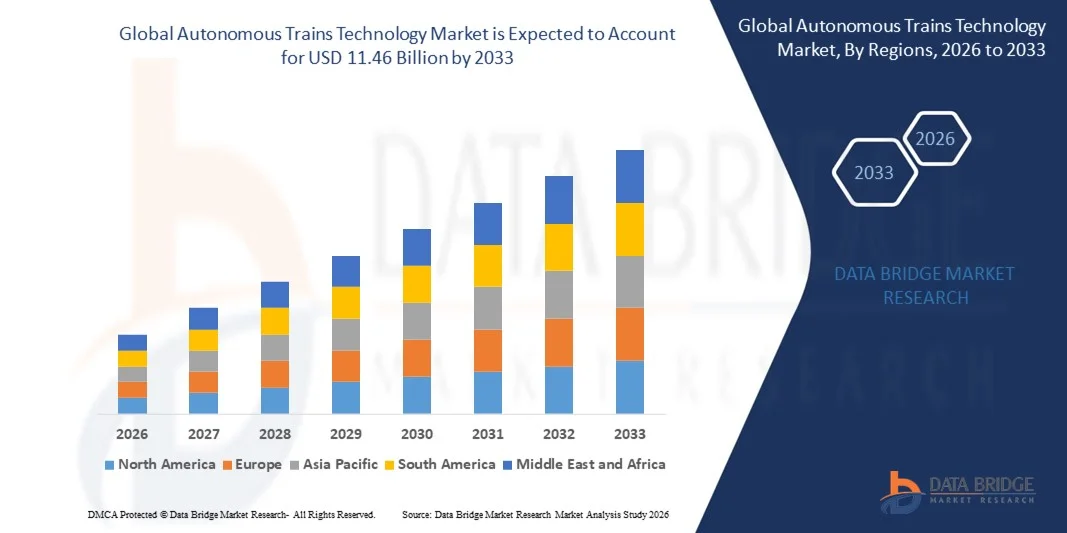
- De acuerdo con Data Bridge Market Research Analysis, el tamaño del mercado mundial de la tecnología de trenes autónomos se valoró enUSD 7.88 billion in 2025y se espera que alcanceUSD 11.46 billion en 2033, aCAGR of4.80%durante el período previsto
- La adopción de un transporte autónomo debido al continuo avance en la tecnología del transporte, el impacto positivo de la tecnología en todos los modos de transporte como trenes y la creciente demanda de seguridad, seguridad y transporte eficiente son los principales factores que impulsan el mercado de la tecnología de trenes autónomos
- El avance tecnológico en los ferrocarriles, el empleo de la tecnología avanzada como cámaras de alta potencia, sistemas avanzados de navegación, sensores y sistemas informáticos a bordo y la popularidad de estos tipos de trenes que poseen hasta el menor tiempo que tardan en comparación con los trenes regulares aceleran el crecimiento de la tecnología de trenes autónomos
Tamaño del mercado
- Valor mundial del mercado (2025):7.88 millones de dólares
- Valor de mercado esperado (2033):USD 11,46 billón
- CAGR prefabricado (2026–2033): 4.80%
¿Cuáles son los principales Takeaways del Mercado de Tecnología de Trenes Autónomos
- La implementación de la tecnología autónoma en trenes con el propósito de reducir el número de accidentes y contaminación y disminuir la carga en combustibles fósiles y un aumento de eficiencia y el alto uso de estos trenes ya que se sabe que tienen un servidor conectado ayudándoles a medir la distancia exacta entre los trenes son factores que influyen en el mercado de tecnología de trenes autónomos
- Además, las elevadas prestaciones de seguridad y servicios para los pasajeros a bordo y el aumento de las asignaciones presupuestarias para el desarrollo de ferrocarriles afectan positivamente al mercado de tecnología de trenes autónomos. Además, el desarrollo de trenes de carga autónomos y bajos costos de consumo energético y de funcionamiento de trenes autónomos ofrecen oportunidades rentables a los agentes del mercado de la tecnología de trenes autónomos
- Asia-Pacífico dominaba el mercado de tecnología de trenes autónomos con una cuota de ingresos del 44,12% en 2025, impulsada por la urbanización rápida, la expansión de las redes de metro, y la adopción acelerada de tecnologías de trenes autónomas e impulsivas en China, Japón, Corea del Sur y la India
- Se prevé que América del Norte registrará el CAGR más rápido del 12,23% entre 2026 y 2033, con el apoyo de una rápida modernización de la infraestructura ferroviaria, una fuerte adopción de sistemas avanzados de señalización y una creciente demanda de soluciones de trenes automatizadas y operadas a distancia
- El segmento de Cámara dominó el mercado con un 31,6% de participación en 2025, impulsado por la creciente integración de sistemas de visión de alta resolución para la detección de obstáculos, monitoreo de plataformas, inspección de pistas y toma de decisiones autónomas
Report Scope and Autonomous Trains Technology Market Segmentation
|
Atributos |
Autonomía Tecnologia Insights Mercado clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
¿Cuál es la tendencia clave en el mercado tecnológico de trenes autónomos
Aumentar el cambio hacia sistemas autónomos de alta velocidad, inteligente y totalmente integrados
- El mercado de tecnología de trenes autónomos es testigo de la rápida adopción de sistemas de adopción de decisiones habilitados por IA, ricos en sensores y en tiempo real que mejoren la seguridad, la precisión de la automatización y la eficiencia operacional
- Los fabricantes están introduciendo unidades avanzadas de control a bordo, software de tren sin conductor, herramientas de mantenimiento predictivas y plataformas de fusión multisensor que integran LiDAR, radar, cámaras y comunicación V2X
- La creciente demanda de soluciones de tren semiautónomos y totalmente autónomas para eficiencia energética está acelerando el despliegue en redes de metro, ferrocarriles de alta velocidad y corredores de carga
- Por ejemplo, empresas como Alstom, Siemens, Hitachi Rail y CRRC están mejorando las plataformas de automatización con una mejor localización, una mejor detección de obstáculos y sistemas de mando conectados a la nube
- Aumentar la necesidad de un tránsito más rápido, reducir el error humano y automatizar la gestión del tráfico está fortaleciendo la transición hacia niveles de automatización superiores (GoA 2–4)
- A medida que se aceleren las redes ferroviarias y la urbanización, la tecnología de trenes autónomos seguirá siendo esencial para la movilidad ferroviaria segura, de alta capacidad y sostenible en todo el mundo
¿Cuáles son los principales impulsores del mercado tecnológico de trenes autónomos
- Aumento de la demanda de operaciones ferroviarias seguras, eficientes y sin conductor para reducir los accidentes, mejorar la puntualidad y optimizar el flujo de tráfico ferroviario
- Por ejemplo, en 2025, jugadores globales como Alstom, Thales y Siemens Mobility fortalecieron sus carteras de trenes autónomos con sistemas de señalización mejorados, sistemas de colisión y soluciones de control de trenes digitales
- La creciente adopción de la movilidad inteligente, la expansión del ferrocarril urbano y la modernización del ferrocarril de alta velocidad en los Estados Unidos, Europa y Asia-Pacífico está impulsando la inversión en automatización
- Los avances en el CBTC, el nivel 3 del ETCS, la vigilancia basada en la inteligencia artificial, la vigilancia en tiempo real y el mantenimiento habilitado por el IoT están mejorando la fiabilidad del sistema y el desempeño operacional
- El creciente uso de sensores conectados, software de automatización y redes inteligentes de comunicación impulsa la demanda de soluciones ferroviarias autónomas de próxima generación
- Con el apoyo de fuertes gastos gubernamentales, programas de transformación digital de ferrocarriles y compromisos de sostenibilidad, se espera que el mercado de tecnología de trenes autónomos sea testigo de un crecimiento robusto a largo plazo
¿Qué factor está afectando el crecimiento del mercado tecnológico de trenes autónomos
- Los altos costos iniciales asociados con la señalización avanzada, los sistemas de control autónomos y las tecnologías de seguridad multisensor limitan la adopción, especialmente en las regiones en desarrollo
- Por ejemplo, durante 2024–2025, el aumento de los costos de la electrónica, la escasez de chipsets especializados y los plazos de despliegue más largos aumentaron los gastos de integración del sistema para varios fabricantes mundiales de ferrocarriles
- Complejidad en la implementación de sistemas de decisión basados en IA, gestión de tráfico mixto y automatización de 4 niveles GoA aumenta la necesidad de ingenieros altamente cualificados y programas de capacitación avanzados
- La escasa sensibilización y la lenta adopción de tecnología en los mercados emergentes dificultan el despliegue a gran escala de sistemas ferroviarios autónomos
- Competencia de tecnologías ferroviarias semiautónomas, actualizaciones convencionales de señalización y operaciones ferroviarias manuales crea presión de precios y retrasa las transiciones de automatización completa
- Para abordar estas cuestiones, las empresas se centran en la arquitectura de automatización optimizada en función de los costos, el mantenimiento predictivo, la vigilancia basada en la nube y las soluciones de automatización modulares para aumentar la adopción mundial de la tecnología de trenes autónomos
¿Cómo se aumenta el mercado de tecnología de trenes autónomos
El mercado se segmenta sobre la base decomponente, tecnología, tipo de tren y automatización.
- Por componente
Sobre la base del componente, el mercado de tecnología de trenes autónomos se segmenta en Tachometer, Doppler, Accelerometer, Cámara, Antena y Radio Set. El segmento de Cámara dominó el mercado con una cuota del 31,6% en 2025, impulsada por la creciente integración de sistemas de visión de alta resolución para la detección de obstáculos, monitoreo de plataformas, inspección de pistas y toma de decisiones autónomas. Las cámaras soportan análisis basados en AI, procesamiento de vídeo en tiempo real y predicción conductual, haciéndolos esenciales para la automatización de seguridad a través de metros, carril ligero y trenes de alta velocidad. Su papel en la sensibilización sobre la situación y la conducción asistida por computadora fortalece el despliegue generalizado.
Se espera que el segmento de Antena crezca en la CAGR más rápida de 2026 a 2033, alimentada por una creciente adopción de comunicaciones V2X, posicionamiento basado en satélites, actualizaciones de CBTC y ecosistemas de trenes conectados. El aumento de la dependencia de la comunicación inalámbrica, la localización precisa y el intercambio de datos ininterrumpido están acelerando la demanda de sistemas avanzados de antena en proyectos ferroviarios autónomos globales.
- By Technology
Sobre la base de la tecnología, el mercado se divide en CBTC, ERTMS, PTC y ATC. El segmento CBTC (Communication-Based Train Control) dominaba el mercado con una participación del 42,3% en 2025, apoyada por la modernización de metro a gran escala, los títulos más cortos, la mejora de la gestión del tráfico y los niveles de automatización más altos adoptados en toda Europa, Asia y el Pacífico y el Oriente Medio. Los sistemas CBTC ofrecen una precisión superior, comunicación continua y flexibilidad para las operaciones GoA2–GoA4, lo que los convierte en el estándar global para los metros sin conductor.
Se proyecta que el segmento ERTMS (European Rail Traffic Management System) crezca en el CAGR más rápido de 2026 a 2033, impulsado por la expansión de las redes ferroviarias de alta velocidad, los programas de interoperabilidad transfronteriza y la transformación digital ferroviaria respaldada por el gobierno. El aumento de la adopción de ETCS Level-2 y Level-3 para mejorar la seguridad, la mayor capacidad y la avanzada protección automática de trenes está impulsando la demanda de ERTMS en Europa, Asia y mercados emergentes.
- Por tipo de tren
Sobre la base del tipo de tren, el mercado de tecnología de trenes autónomos se segmenta en Metro/Monorail, Light Rail y High-Speed Rail/Bullet Train. El segmento Metro/Monorail dominaba el mercado con una participación del 49,1% en 2025, impulsada por la urbanización rápida, las iniciativas de gestión de congestión y el despliegue generalizado de redes de metro automatizadas en China, India, Europa y la región del Golfo. Los sistemas de metro utilizan la automatización avanzada para mejorar la puntualidad, reducir los costos operacionales y mejorar la seguridad de los pasajeros, convirtiéndolos en el área de aplicación primaria de las tecnologías autónomas.
Se espera que el segmento de tren de alta velocidad crezca en el CAGR más rápido de 2026 a 2033, impulsado por la expansión nacional de alta velocidad, las inversiones gubernamentales en corredores autónomos de larga distancia y la demanda de mantenimiento predictivo, inspección automatizada y control de tráfico en tiempo real. El aumento de la atención mundial en el transporte rápido y sostenible entre las ciudades está acelerando el despliegue de tecnologías ferroviarias de alta velocidad habilitadas por la autonomía.
- Por nivel de automatización
Sobre la base de la automatización, el mercado se segmenta en GOA1, GOA2, GOA3, y GOA4. El segmento GOA2 (Operación semiautomática de Tren) dominó el mercado con una cuota de 38,7% en 2025, ya que representa el nivel de automatización más implementado en todos los sistemas mundiales de metro. GOA2 ofrece una mayor eficiencia, reducción del error humano y automatización parcial manteniendo la supervisión del operador, lo que lo hace ideal para las redes de transición.
Se espera que el segmento GOA4 (Fully Driverless, Notended Train Operation) crezca en el CAGR más rápido de 2026 a 2033, impulsado por la adopción creciente de metros totalmente autónomos, optimización laboral, características de seguridad mejoradas y operaciones rentables. El aumento de la dependencia del CBTC avanzado, el monitoreo basado en IA, los centros de operaciones remotas y el mantenimiento predictivo está posicionando el GOA4 como el futuro estándar para la infraestructura ferroviaria autónoma global.
¿Qué región posee la mayor parte del mercado tecnológico de trenes autónomos
- Asia-Pacífico dominaba el mercado de tecnología de trenes autónomos con una cuota de ingresos del 44,12% en 2025, impulsada por la urbanización rápida, la expansión de las redes de metro, y la adopción acelerada de tecnologías de trenes autónomas y sin conductor en China, Japón, Corea del Sur e India. Las fuertes inversiones en ferrocarriles de alta velocidad, proyectos de infraestructura a gran escala y sistemas de señalización de próxima generación refuerzan el liderazgo regional
- Los gobiernos y las autoridades ferroviarias de Asia y el Pacífico están adoptando cada vez más el CBTC, los sistemas compatibles con el ERTMS, la vigilancia basada en la inteligencia artificial y las arquitecturas de comunicación avanzadas, lo que aumenta el despliegue a gran escala de tecnologías de automatización
- Los sólidos ecosistemas de fabricación, la expansión de las actividades de RículoD y la rápida adopción de la transformación digital del ferrocarril refuerzan aún más el dominio de la región en la innovación ferroviaria autónoma
China Autonomía Trenes Tecnología Mercado Insight
China es el principal contribuyente debido a la expansión masiva del metro, las redes ferroviarias avanzadas de alta velocidad y las iniciativas dirigidas por el gobierno que promueven el transporte inteligente y los sistemas de tránsito totalmente automatizados. El rápido despliegue de las líneas de metro GoA3 y GoA4, junto con las tecnologías de señalización indígenas, acelera la adopción de soluciones de trenes autónomos de próxima generación.
Japón Autonomía Trenes Mercado de Tecnología
Japón mantiene un crecimiento constante apoyado por normas ferroviarias avanzadas, ingeniería de precisión y una mayor adopción de automatización en redes de metro, suburbana y de alta velocidad. Un fuerte énfasis en la seguridad, la fiabilidad y las unidades de mantenimiento predictivas exigen sistemas de control autónomo sofisticados en todo el país.
Mercado de Tecnología de Trenes Autónomos de la India
India está surgiendo como un mercado de rápido crecimiento debido al desarrollo de metro a gran escala, la modernización de las redes ferroviarias regionales y el fuerte enfoque gubernamental en la movilidad inteligente. Aumentar la adopción de líneas de metro basadas en la CBTC, sistemas de conductores y centros de operaciones automatizados alimenta la penetración del mercado en las principales ciudades.
Norte América Autonomía Trenes Tecnología Mercado Insight
Se prevé que América del Norte registrará el CAGR más rápido del 12,23% entre 2026 y 2033, apoyado por una rápida modernización de la infraestructura ferroviaria, una fuerte adopción de sistemas avanzados de señalización, y una creciente demanda de soluciones de trenes automatizadas y operadas remotamente. Las inversiones de la región en mantenimiento predictivo, el material rodante habilitado para IoT y las redes inteligentes de transporte siguen acelerando las mejoras tecnológicas en los sistemas ferroviarios de carga y pasajeros.
Mercado de Tecnología de Trenes Autónomos
Estados Unidos es el mayor contribuyente de América del Norte, impulsado por el fuerte despliegue de sistemas de carga autónomos, propuestas ferroviarias de alta velocidad y la adopción avanzada del PTC en los ferrocarriles nacionales. Aumentar las inversiones en la vigilancia impulsada por la IA, los gemelos digitales y las herramientas de gestión de flotas en tiempo real aumentan la eficiencia operacional y la seguridad. La fuerte participación de los líderes tecnológicos, la expansión de las plataformas de mantenimiento basadas en robótica y las iniciativas de modernización en los sistemas metropolitanos de tránsito requieren más energía para las tecnologías autónomas de trenes.
Canadá Mercado de Tecnología de Trenes Autónomos
El Canadá contribuye considerablemente al crecimiento regional debido a las mejoras en curso en las redes ferroviarias, de metro y de larga distancia. Aumentar la adopción de sistemas de señalización inteligentes, frenado automatizado y tecnologías controladoras fortalece la expansión del mercado. Los programas de innovación respaldados por el Gobierno, la investigación académica sólida y la modernización de los corredores de carga apoyan la integración acelerada de las características autónomas en todo el ecosistema ferroviario canadiense.
¿Cuáles son las mejores empresas del mercado tecnológico de trenes autónomos
La industria de la tecnología de trenes autónomos está dirigida principalmente por empresas bien establecidas, incluyendo:
- Alstom (Francia)
- Siemens (Alemania)
- Bombardier (Canadá)
- Hitachi, Ltd. (Japón)
- Kawasaki Heavy Industries, Ltd. (Japón)
- General Electric (Estados Unidos)
- Thales Group (Francia)
- Mitsubishi Heavy Industries, Ltd. (Japón)
- CRRC Corporation Limited (China)
- ABB (Suiza)
- Charities Aid Foundation (U.K.)
- CalAmp (U.S.)
- Bharat Forge (India)
- Tech Mahindra Limited (India)
- HollySys Asia Pacific Pte Ltd. (Singapur)
- Deutsche Bahn (Alemania)
- DEUTA-WERKE GmbH (Alemania)
- Belden Inc. (U.S.)
- American Equipment Company (Estados Unidos)
- Ingeteam (España)
- Wabtec Corporation (Estados Unidos)
¿Cuáles son los últimos avances en el mercado tecnológico de trenes autónomos
- En agosto de 2025, Alstom obtuvo un contrato para suministrar 234 automóviles de metro de Metropolis junto con un avanzado sistema de señalización de Control de Trenes Basados en Comunicaciones (CBTC) y cinco años de servicios de mantenimiento para Mumbai Metro Line 4, fortaleciendo las capacidades de automatización de metro de la región y mejorando la eficiencia operacional en todo el corredor
- En enero de 2025, Siemens Mobility obtuvo contratos por valor de 670 millones de euros para HS2, que cubren la Operación Automática de Tren (ATO) sobre los sistemas de energía de alta tensión ETCS Nivel 2, y las telecomunicaciones a lo largo de un tramo de 225 kilómetros, lo que marca un avance significativo en la modernización del ferrocarril de alta velocidad y la automatización de red
- En enero de 2025, la Administración Federal de Ferrocarriles autorizó el piloto de vehículos ferroviarios sin tripulaciones de Parallel Systems en el Ferrocarril Central de Georgia, marcando la primera operación autónoma de flete en Estados Unidos y demostrando la creciente adopción de tecnologías ferroviarias sostenibles y sin conductor
- En julio de 2024, The Bengaluru Metro Rail Corporation Limited (BMRCL) inició pruebas dinámicas de señalización para el primer tren sin conductor en la línea amarilla de Namma, cubriendo un tramo de 19 kilómetros desde la ciudad de Electronics y R V Road hasta Bommasandra, que espera revolucionar el transporte público con trenes que operan a intervalos de 20 minutos
- En noviembre de 2022, Alstom SA, en colaboración con Lineas y ProRail, demostró el más alto nivel de automatización, GoA4, en una locomotora reluciente en Holanda, permitiendo el inicio, conducción, parada y manejo de eventos inesperados sin personal a bordo, mostrando el futuro de operaciones ferroviarias totalmente autónomas
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











