



Global Biosimilars Market, By Molecule (Denosumab, Aflibercept, Ustekinumab, Adalimumab, Pegfilgrastim, Bevacizumab, Ranibizumab, Trastuzumab, Filgrastim, Rituximab, Teriparatide, Etanercept, Tocilizumab, Epoetin alfa Tendencias y pronósticos industriales a 2033
Biosimilars Market Overview
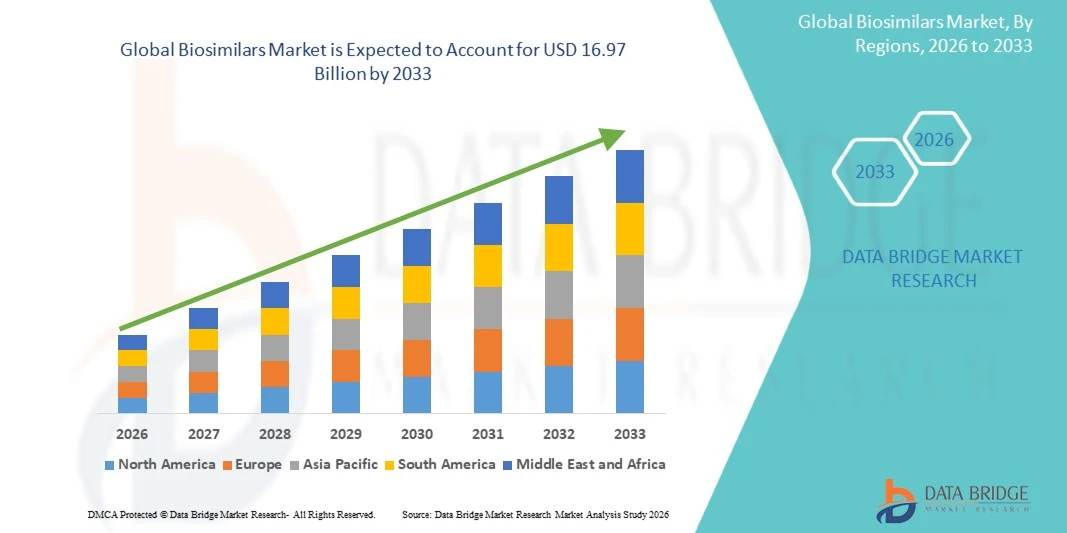
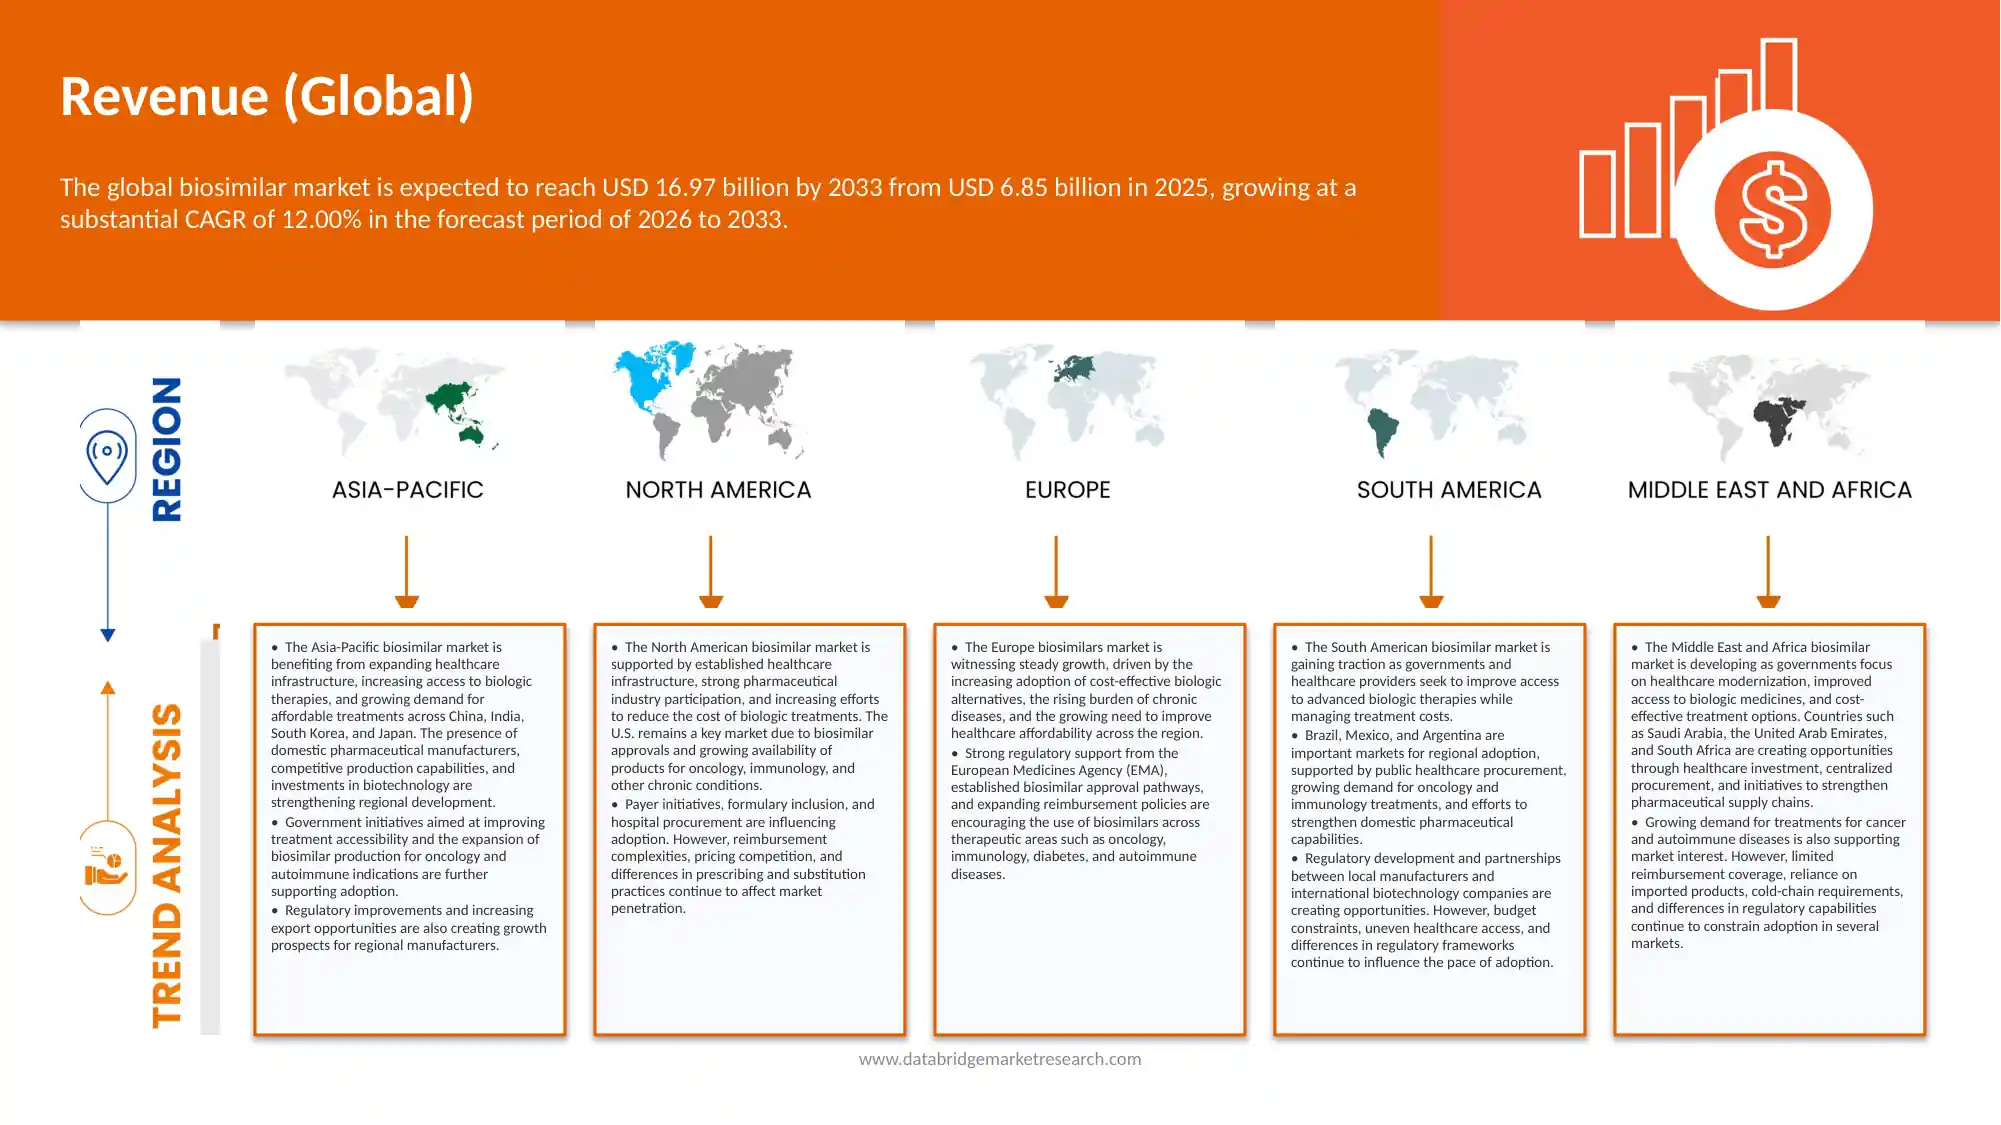
El Mercado Mundial de Biosimilares fue valoradoUSD 6,85 Billón en 2025y se prevé que alcanceUSD 16.97 Billion by 2033, creciendo en unCAGR of 12.00% from 2026 to 2033El crecimiento del mercado se debe al aumento de la demanda de alternativas rentables a los medicamentos biológicos, el aumento de la prevalencia de enfermedades crónicas y la expansión de aplicaciones en oncología, inmunología, trastornos inflamatorios y diabetes. Aumentar la presión para reducir el gasto sanitario y mejorar el acceso de los pacientes a terapias avanzadas es fomentar la adopción de biosimilares. Además, la expiración de patentes para los principales fármacos biológicos, avances en la fabricación biofarmacéutica y marcos regulatorios de apoyo están creando oportunidades para los fabricantes biosimilares. Asia-Pacífico ofrece importantes oportunidades de crecimiento debido a la expansión de la infraestructura sanitaria, el aumento de las inversiones biotecnológicas y la creciente demanda de tratamientos biológicos asequibles.
Tamaño del mercado
- Valor mundial del mercado (2025): 6,85 dólares
- Valor de mercado esperado (2033): USD 16.97 millones
- CAGR prefabricado (2026–2033): 12.00%
- Región líder en 2025: Europa
- Región de crecimiento más rápida: Asia sudoriental
Principales tendencias del mercado "
- Europa dominaba el mercado mundial de biosimilares, lo que representaba la mayor proporción de ingresos del 57,43% en 2025, con el apoyo de marcos regulatorios establecidos, la adopción generalizada de medicamentos biosimilares y sistemas sanitarios sólidos. Las vencimientos de patentes de drogas biológicas, las iniciativas de costos y las políticas de adquisición que promueven tratamientos asequibles han apoyado la absorción biosimilar en los principales países europeos.
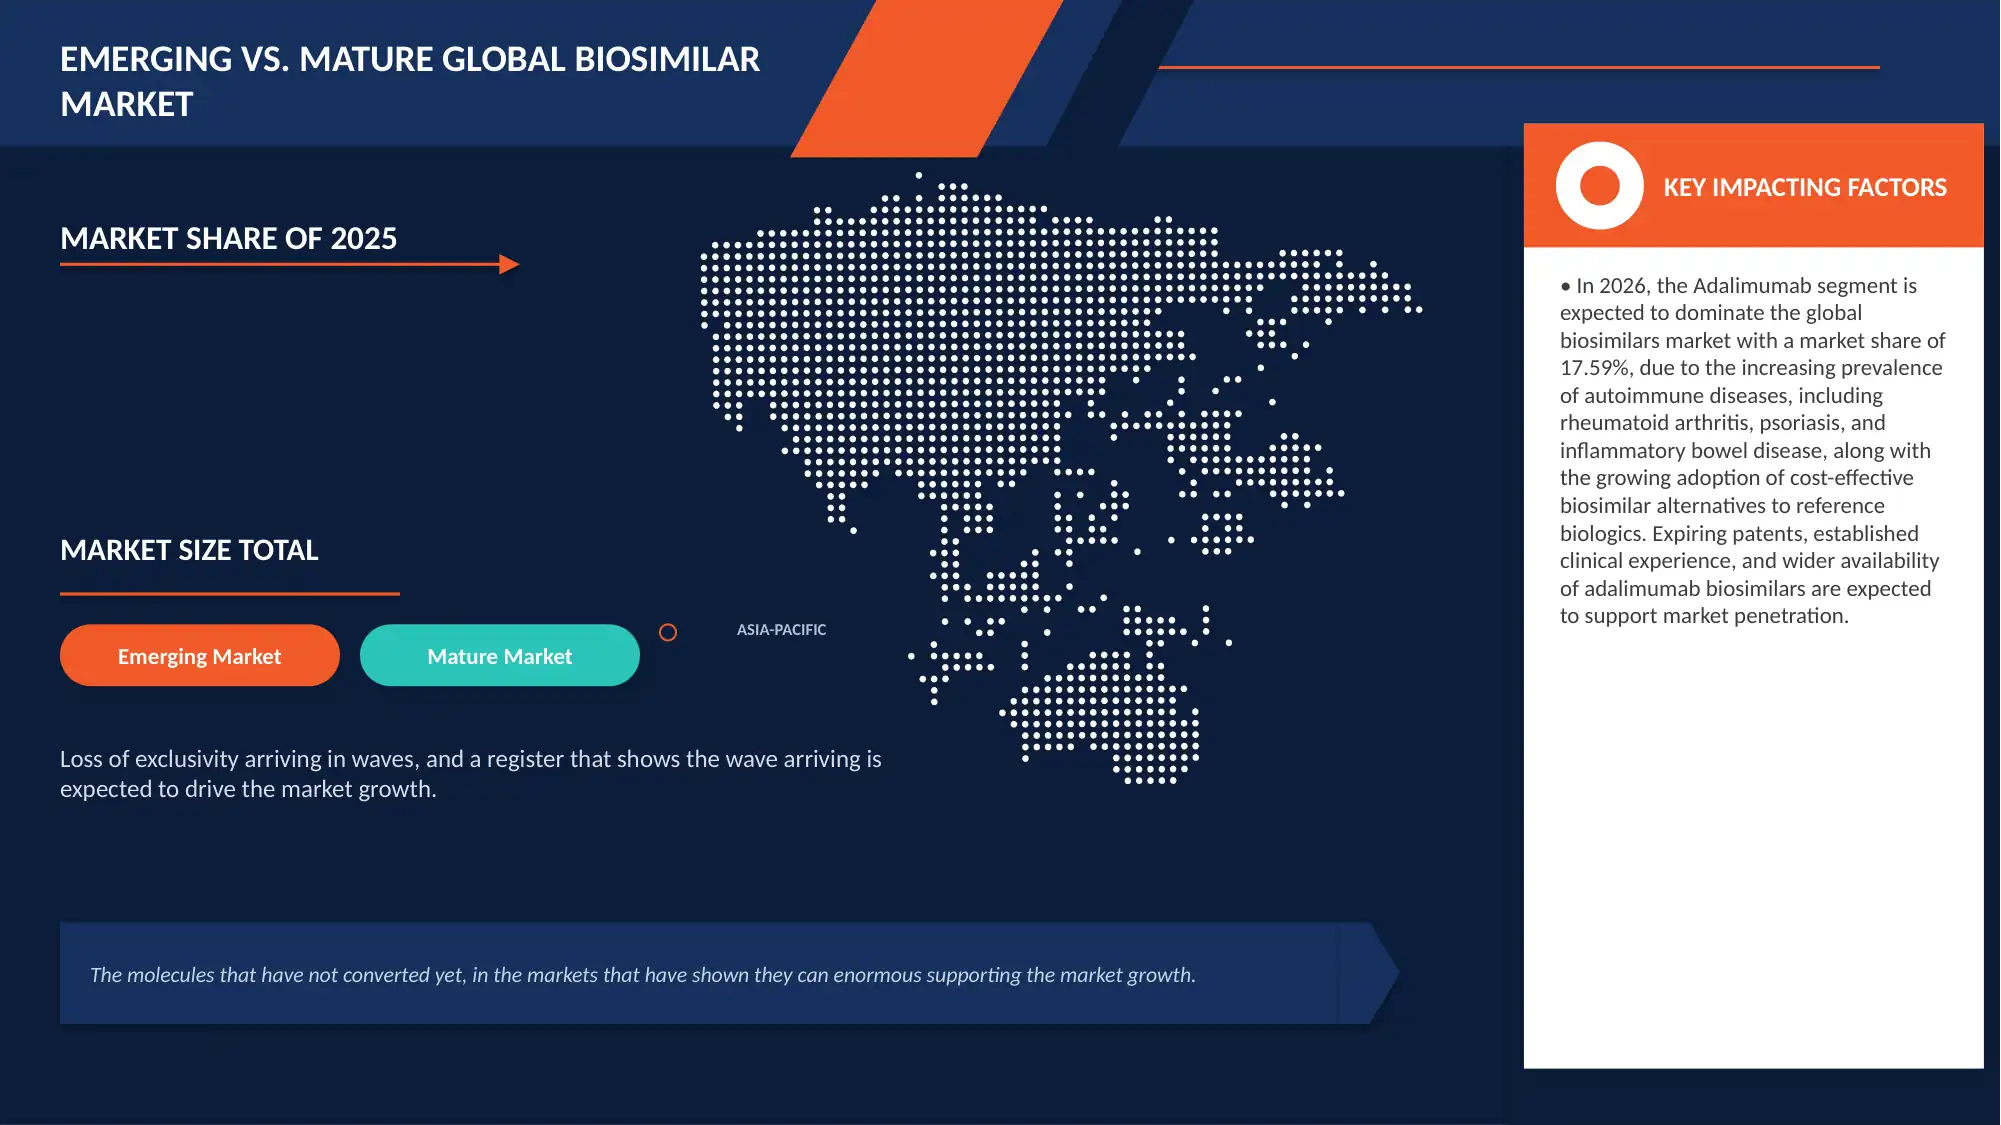
- El segmento adalimumab dominaba el mercado mundial de biosimilares, con una cuota de ingresos del 17,59% en 2025, impulsado por su amplio uso en el tratamiento de las condiciones autoinmunes e inflamatorias, incluyendo artritis reumatoide, psoriasis, enfermedad de Crohn y colitis ulcerativa.
- Se espera que Asia sudoriental sea la región de más rápido crecimiento en el mercado mundial de biosimilares, registrando un CAGR de 12.00% durante 2026–2033. El crecimiento está respaldado por la creciente demanda de terapias biológicas asequibles, la ampliación de la infraestructura sanitaria y la creciente prevalencia de enfermedades crónicas.
- El segmento de inmunología e inflamación dominaba el mercado mundial de biosimilares, con una cuota de ingresos del 44,12% en 2025, impulsada por el uso generalizado de medicamentos biológicos para las condiciones inflamatorias autoinmunes y crónicas. Aumentar la demanda de tratamientos para artritis reumatoide, psoriasis, enfermedad de Crohn y colitis ulcerativa está apoyando la adopción biosimilar.
- El segmento comercializado dominaba el mercado mundial de biosimilares, con una cuota de ingresos del 99,52% en 2025, reflejando la disponibilidad comercial establecida de productos biosimilares aprobados en múltiples áreas terapéuticas. Aumentar la adopción por hospitales, clínicas especializadas y proveedores de atención médica está apoyando la demanda de productos comercializados.
- El segmento hospitalario dominó el mercado mundial de biosimilares, con una cuota de ingresos del 52,75% en 2025, impulsada por la administración generalizada de medicamentos biológicos en entornos hospitalarios, especialmente para oncología, inmunología y enfermedades inflamatorias. Los hospitales se benefician de profesionales sanitarios especializados, infraestructura adecuada de administración de drogas y sistemas centralizados de adquisición
- Se espera que el segmento de licitación pública sea el canal de distribución más rápido en el mercado mundial de biosimilares, registrando una CAGR de 14,37% durante 2026–2033. El crecimiento está impulsado por los esfuerzos gubernamentales para mejorar el acceso a medicamentos biológicos asequibles y controlar el gasto público en salud. La licitación competitiva, la adquisición centralizada y la compra de grandes volúmenes por los hospitales públicos y las instituciones sanitarias son alentadoras la adopción biosimilar.
Report Scope and Biosimilars Market Segmentation
|
Atributos |
Biosimilars Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Europa
América Latina
China Asia sudoriental
Oriente Medio y África septentrional
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
Biosimilars Market Trends
Tendencia: Ampliación de Carteras y Avances Biosimilares en Biomanufactura
El mercado mundial de biosimilares se centra cada vez más en la ampliación de las carteras de productos, la mejora de la eficiencia de la fabricación y el desarrollo de alternativas rentables a los medicamentos biológicos de referencia. Los fabricantes están introduciendo biosimilares en áreas terapéuticas como oncología, inmunología, enfermedades inflamatorias y diabetes para mejorar el acceso de los pacientes a tratamientos biológicos. Los vencimientos de patentes de los principales medicamentos biológicos están creando oportunidades para los nuevos participantes en el mercado, mientras que los avances en el desarrollo de la línea celular, la optimización de procesos, la caracterización analítica y las tecnologías de fabricación están apoyando el desarrollo de productos. Además, el creciente énfasis en la contención de costos sanitarios, el aumento de las aprobaciones reglamentarias y la aceptación más amplia entre los profesionales de la salud son la adopción biosimilar. Las colaboraciones estratégicas, las inversiones de fabricación y las capacidades de comercialización ampliadas están conformando aún más la competencia en el mercado mundial de biosimilares.
Por ejemplo,
- En octubre de 2025, la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) anunció medidas propuestas para simplificar el desarrollo biosimilar, incluyendo reducir los requisitos innecesarios de pruebas clínicas y hacer más eficiente el desarrollo de la intercambiabilidad. Estas iniciativas reglamentarias tenían por objeto reducir los costos de desarrollo y apoyar el acceso más amplio de los pacientes a medicamentos biológicos asequibles.
- En noviembre de 2025, la FDA aprobó Poherdy (pertuzumab-dpzb), desarrollada por Shanghai Henlius Biologics, como un biosimilar intercambiable a Perjeta. Esto marcó la primera aprobación biosimilar para Perjeta y opciones de tratamiento expandidas para pacientes con cáncer de mama positivo HER2.
- En abril de 2026, Biocon Biologics anunció el lanzamiento comercial de Bosaya y Aukelso, denosumab biosimilars referenciando Prolia y Xgeva. El lanzamiento amplió la disponibilidad de opciones de tratamiento biosimilar en salud ósea e indicaciones relacionadas con la oncología, demostrando las crecientes oportunidades comerciales asociadas con biosimilares para medicamentos biológicos establecidos.
En general, estos acontecimientos ponen de relieve la creciente importancia de la innovación normativa, las aprobaciones de productos y la expansión comercial en el mercado mundial de biosimilares. El aumento de las vencimientos de patentes, los esfuerzos por reducir el gasto sanitario y la demanda de terapias biológicas asequibles están alentando a los fabricantes a ampliar sus carteras y fortalecer las capacidades de producción y distribución. Se espera que la inversión continua en biomanufactura, alianzas estratégicas y desarrollo regulatorio apoye la innovación biosimilar y el crecimiento del mercado durante el período previsto.
Biosimilars Market Dynamics
Conductor del mercado clave: demanda creciente de terapias biológicas rentables y adopción ampliada
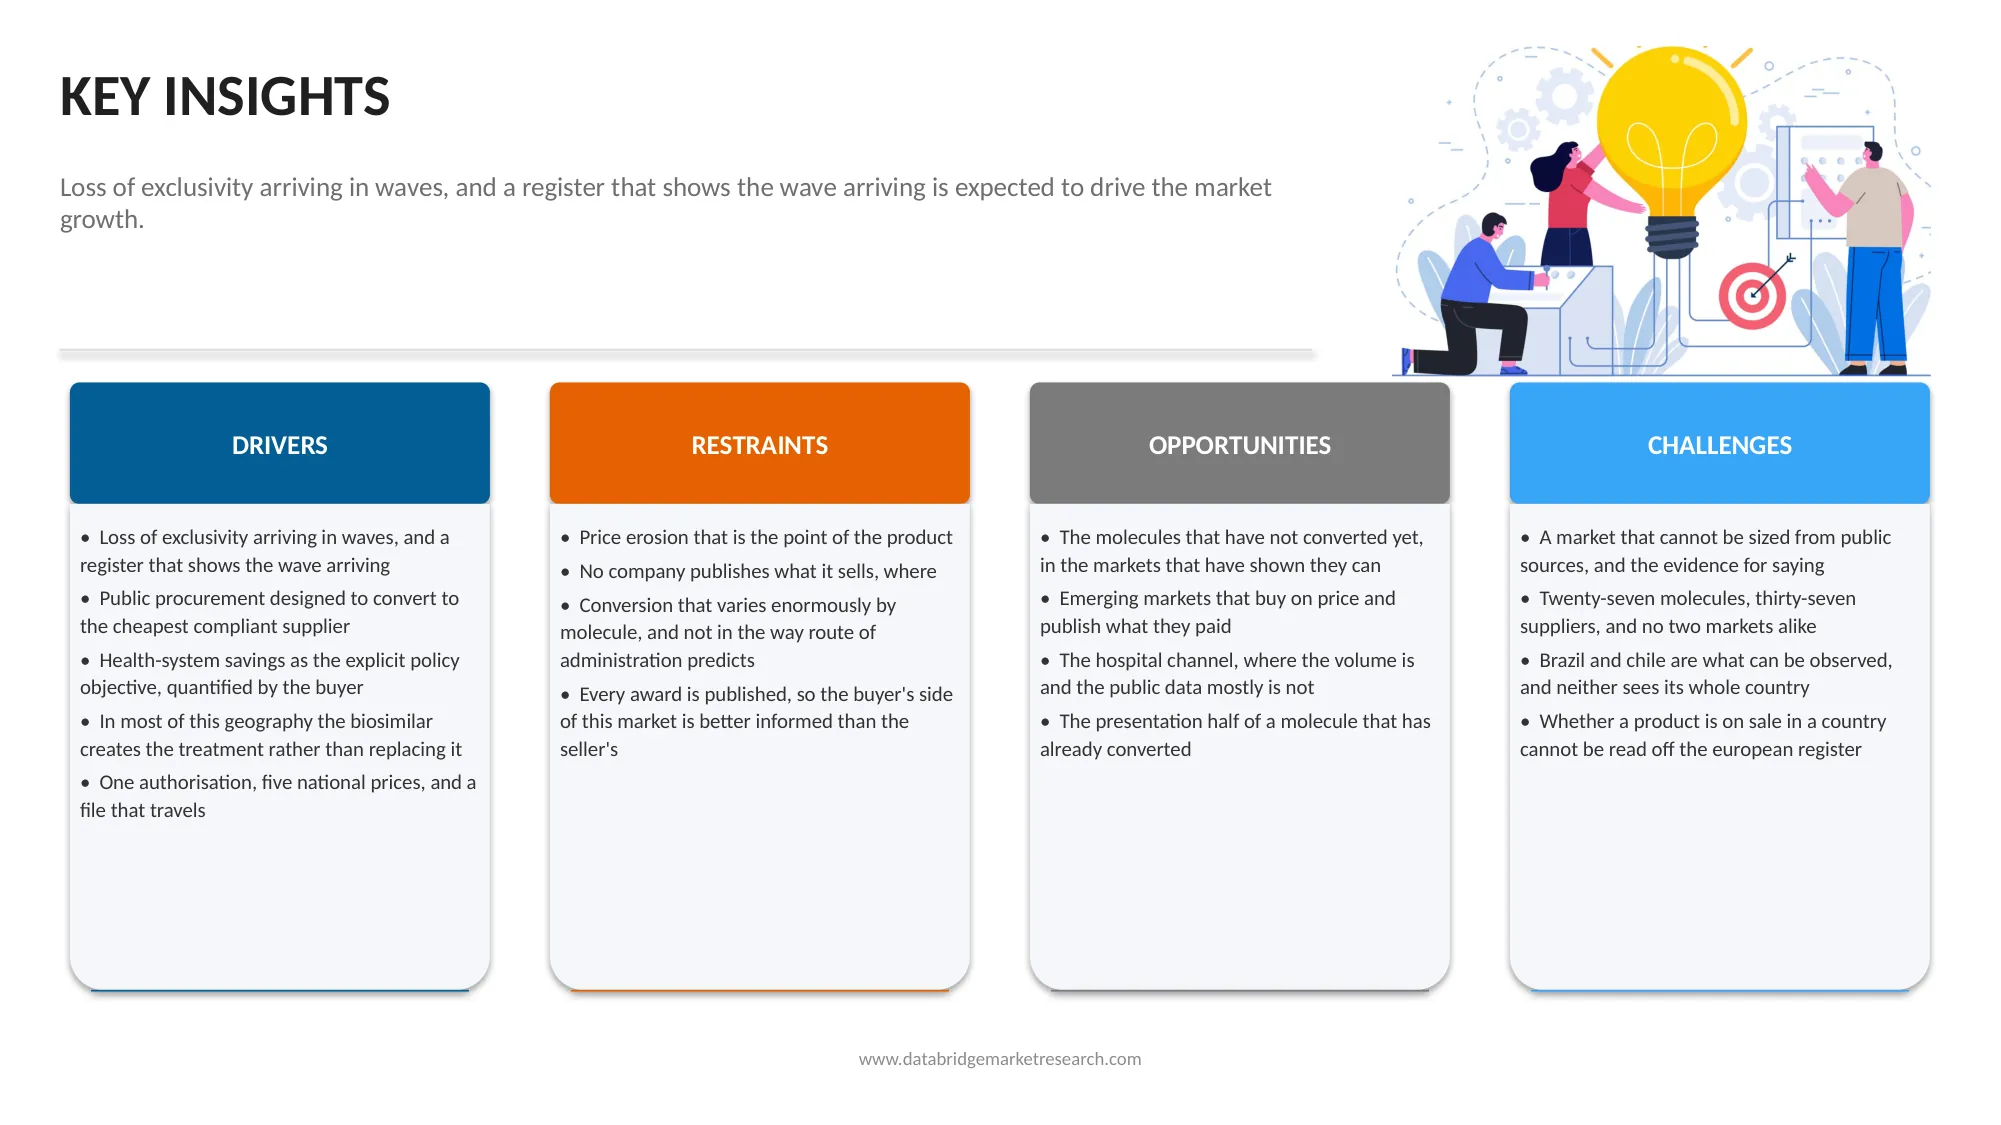
El mercado mundial de biosimilares está experimentando un crecimiento debido a la creciente demanda de alternativas asequibles a los medicamentos biológicos de referencia y a la necesidad de reducir el gasto sanitario. Los biosimilares se están adoptando cada vez más en áreas terapéuticas como oncología, inmunología, enfermedades inflamatorias y diabetes, donde los tratamientos biológicos son ampliamente utilizados. La expiración de patentes y la exclusividad de mercado para los principales medicamentos biológicos está creando oportunidades para los fabricantes para introducir productos biosimilares y aumentar la competencia. Además, la creciente presión sobre los sistemas de salud para mejorar el acceso de los pacientes a tratamientos avanzados es alentar a los hospitales, proveedores de atención médica y beneficiarios a considerar biosimilares. Las mejoras en las tecnologías de biomanufactura, la evolución de las vías reglamentarias y la creciente aceptación entre los médicos están apoyando aún más el desarrollo del mercado. Estos factores están creando oportunidades para que los fabricantes biosimilares amplíen sus carteras de productos y fortalezcan su presencia en los mercados farmacéuticos mundiales.
Por ejemplo,
- En octubre de 2025, la Administración de Alimentos y Medicamentos de EE.UU. propuso cambios para simplificar los estudios de desarrollo biosimilar y reducir los ensayos clínicos innecesarios. The initiative aimed to streamline regulatory requirements and facilitate the development of more affordable biosimilar medicines.
- En marzo de 2026, la FDA publicó un proyecto de guía en el que se recomendaba que las pruebas farmacocinéticas innecesarias (PK) se racionalizaran cuando se justificaban científicamente. El enfoque propuesto tenía por objeto reducir los costos de desarrollo y apoyar un desarrollo biosimilar más eficiente.
- En mayo de 2026, la FDA aprobó Immgolis e Immgolis Intri, los primeros biosimilares intercambiables a Simponi y Simponi Aria, respectivamente. Los productos ampliaron las opciones de tratamiento biosimilar para artritis reumatoide y colitis ulcerosa, apoyando la competencia en el segmento de inmunología e inflamación.
En general, estos acontecimientos ponen de relieve la creciente importancia de las opciones de tratamiento eficaces en función de los costos, las vías reglamentarias simplificadas y la ampliación de las aplicaciones terapéuticas en el mercado mundial de biosimilares. Aumentar la demanda de medicamentos biológicos asequibles, vencimientos de patentes y avances en el desarrollo biosimilar son alentadores los fabricantes para ampliar sus tuberías de productos y carteras comerciales. Se espera que el apoyo reglamentario continuo y la adopción creciente del sistema de salud generen nuevas oportunidades para los fabricantes de biosimilares durante el período previsto.
Restricción clave / desafío: Complejidad Reguladora, Altos Costos de Desarrollo y Acceso a Mercados
El mercado mundial de biosimilares se enfrenta a problemas relacionados con complejos requisitos reglamentarios, altos costos de desarrollo y dificultades para lograr una adopción generalizada del mercado. A diferencia de los medicamentos genéricos convencionales, los biosimilares requieren una amplia caracterización analítica, estudios comparativos y pruebas que demuestren similitud con los productos biológicos de referencia en términos de calidad, seguridad y eficacia. Estas necesidades aumentan los plazos de desarrollo y las inversiones financieras para los fabricantes. Además, las diferencias en las vías reglamentarias de todos los países pueden complicar las aprobaciones de productos y la comercialización internacional. Presión de precios, restricciones de reembolso y competencia entre múltiples fabricantes biosimilares también puede afectar la rentabilidad. La familiaridad médica limitada, las preocupaciones de los pacientes respecto al cambio de los biologicos de referencia, y las diferencias en las políticas de prescripción y sustitución pueden retrasar aún más la adopción. En consecuencia, los fabricantes deben equilibrar los precios competitivos con la inversión necesaria para mantener la calidad de fabricación, cumplir los estándares regulatorios y establecer confianza entre los profesionales de la salud y los pacientes.
Por ejemplo,
- En octubre de 2025, la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) anunció cambios propuestos en la orientación para el desarrollo biosimilar, incluidas medidas para reducir los estudios innecesarios de eficacia comparativa y simplificar los requisitos de desarrollo. These changes were intended to reduce development costs and accelerate access to biosimilar medicines.
- En agosto de 2025, el Departamento de Salud y Servicios Humanos de EE.UU. publicó un análisis de los retos de entrada de mercado biosimilar, destacando cómo los costos de desarrollo, los rendimientos comerciales inciertos y la baja adopción pueden desalentar a los fabricantes a entrar en el mercado. Las conclusiones subrayaron la importancia de mejorar el acceso a los mercados y crear incentivos sostenibles para el desarrollo biosimilar.
- En julio de 2025, el Departamento de Salud y Servicios Humanos de EE.UU. publicó un análisis de la competencia en el mercado de biologicos terapéuticos de EE.UU., informando que la competencia biosimilar seguía siendo limitada para muchos medicamentos biológicos a pesar de la terminación de la protección de patentes. Los resultados pusieron de relieve los desafíos relacionados con la fijación de precios, la penetración del mercado y la transición de los biologicos de referencia a los biosimilares.
En términos generales, estos acontecimientos ponen de relieve la importancia de las vías reglamentarias eficaces, las estrategias de fijación de precios sostenibles y la adopción más firme de los mercados para hacer frente a los problemas en el mercado mundial de biosimilares. Los altos costos de desarrollo, las disputas de patentes, los diferentes requisitos regulatorios y la limitada confianza médica o paciente pueden retrasar la comercialización y restringir la penetración del mercado. Para apoyar la competencia y mejorar el acceso a medicamentos biosimilares durante el período previsto será importante seguir mejorando la reglamentación, mejorar la educación de los interesados y adoptar políticas de reembolso y adquisiciones más previsibles.
Oportunidad de mercado clave: Ampliación de las costos de patente y creciente demanda de terapias biológicas rentables
El mercado mundial de biosimilares presenta importantes oportunidades a medida que expiran los períodos de patentes y exclusividad de mercado de los principales medicamentos biológicos, permitiendo a los fabricantes introducir alternativas biosimilares en múltiples áreas terapéuticas. Aumentar la demanda de tratamientos asequibles para el cáncer, trastornos autoinmunitarios, enfermedades inflamatorias y diabetes es alentar a las empresas farmacéuticas a ampliar sus carteras biosimilares. Los fabricantes están invirtiendo en tecnologías avanzadas de bioprocesamiento, capacidad de fabricación, caracterización analítica y capacidades regulatorias para apoyar el desarrollo y comercialización de biosimilares. Además, la creciente presión sobre los sistemas sanitarios para controlar los costos de tratamiento y mejorar el acceso a medicamentos biológicos está apoyando la adopción en hospitales, clínicas especializadas y programas de salud pública. Las iniciativas de adquisición pública, la licitación competitiva y las colaboraciones entre empresas biotecnológicas están creando nuevas oportunidades para los fabricantes biosimilares para fortalecer el acceso a los mercados y ampliar su presencia geográfica.
Por ejemplo,
- En octubre de 2025, la Administración de Alimentos y Medicamentos (FDA) anunció medidas propuestas para acelerar el desarrollo biosimilar y reducir los costos de desarrollo, incluyendo simplificar ciertos estudios de biosimilaridad y facilitar el desarrollo de biosimilares intercambiables. Estas medidas tenían por objeto apoyar la competencia y mejorar el acceso de los pacientes a tratamientos biológicos de menor costo.
- En abril de 2026, Biocon anunció el lanzamiento comercial estadounidense de Bosaya y Aukelso, sus biosimilares denosumab referenciando Prolia y Xgeva, respectivamente. El lanzamiento amplió la disponibilidad de opciones de tratamiento biosimilar para la osteoporosis y la prevención de complicaciones relacionadas con el esqueleto asociadas con el cáncer, creando oportunidades en la salud ósea y terapias relacionadas con la oncología.
- En octubre de 2026, Samsung Bioepis y Teva ampliaron su asociación estratégica para desarrollar y comercializar hasta seis posibles candidatos biosimilares, incluyendo los candidatos a la referencia Fasenra (benralizumab) e Ilaris (canakinumab). La colaboración combina las capacidades de desarrollo y fabricación de Samsung Bioepis con el alcance comercial de Teva, apoyando el avance de posibles opciones de tratamiento para enfermedades inflamatorias e inmunitarias.
En general, estos acontecimientos ponen de relieve la creciente importancia de los avances reglamentarios, los lanzamientos de productos comerciales y las colaboraciones estratégicas en el mercado mundial de biosimilares. El aumento de la demanda de terapias biológicas asequibles, junto con las próximas expiraciones de patentes y los esfuerzos por racionalizar los procesos de desarrollo, es alentador que los fabricantes amplíen sus tuberías de productos y sus capacidades comerciales. Se prevé que la inversión continua en biotecnología, infraestructura de fabricación y asociaciones creará nuevas oportunidades para los fabricantes de biosimilares durante el período previsto.
Biosimilars Market Scope
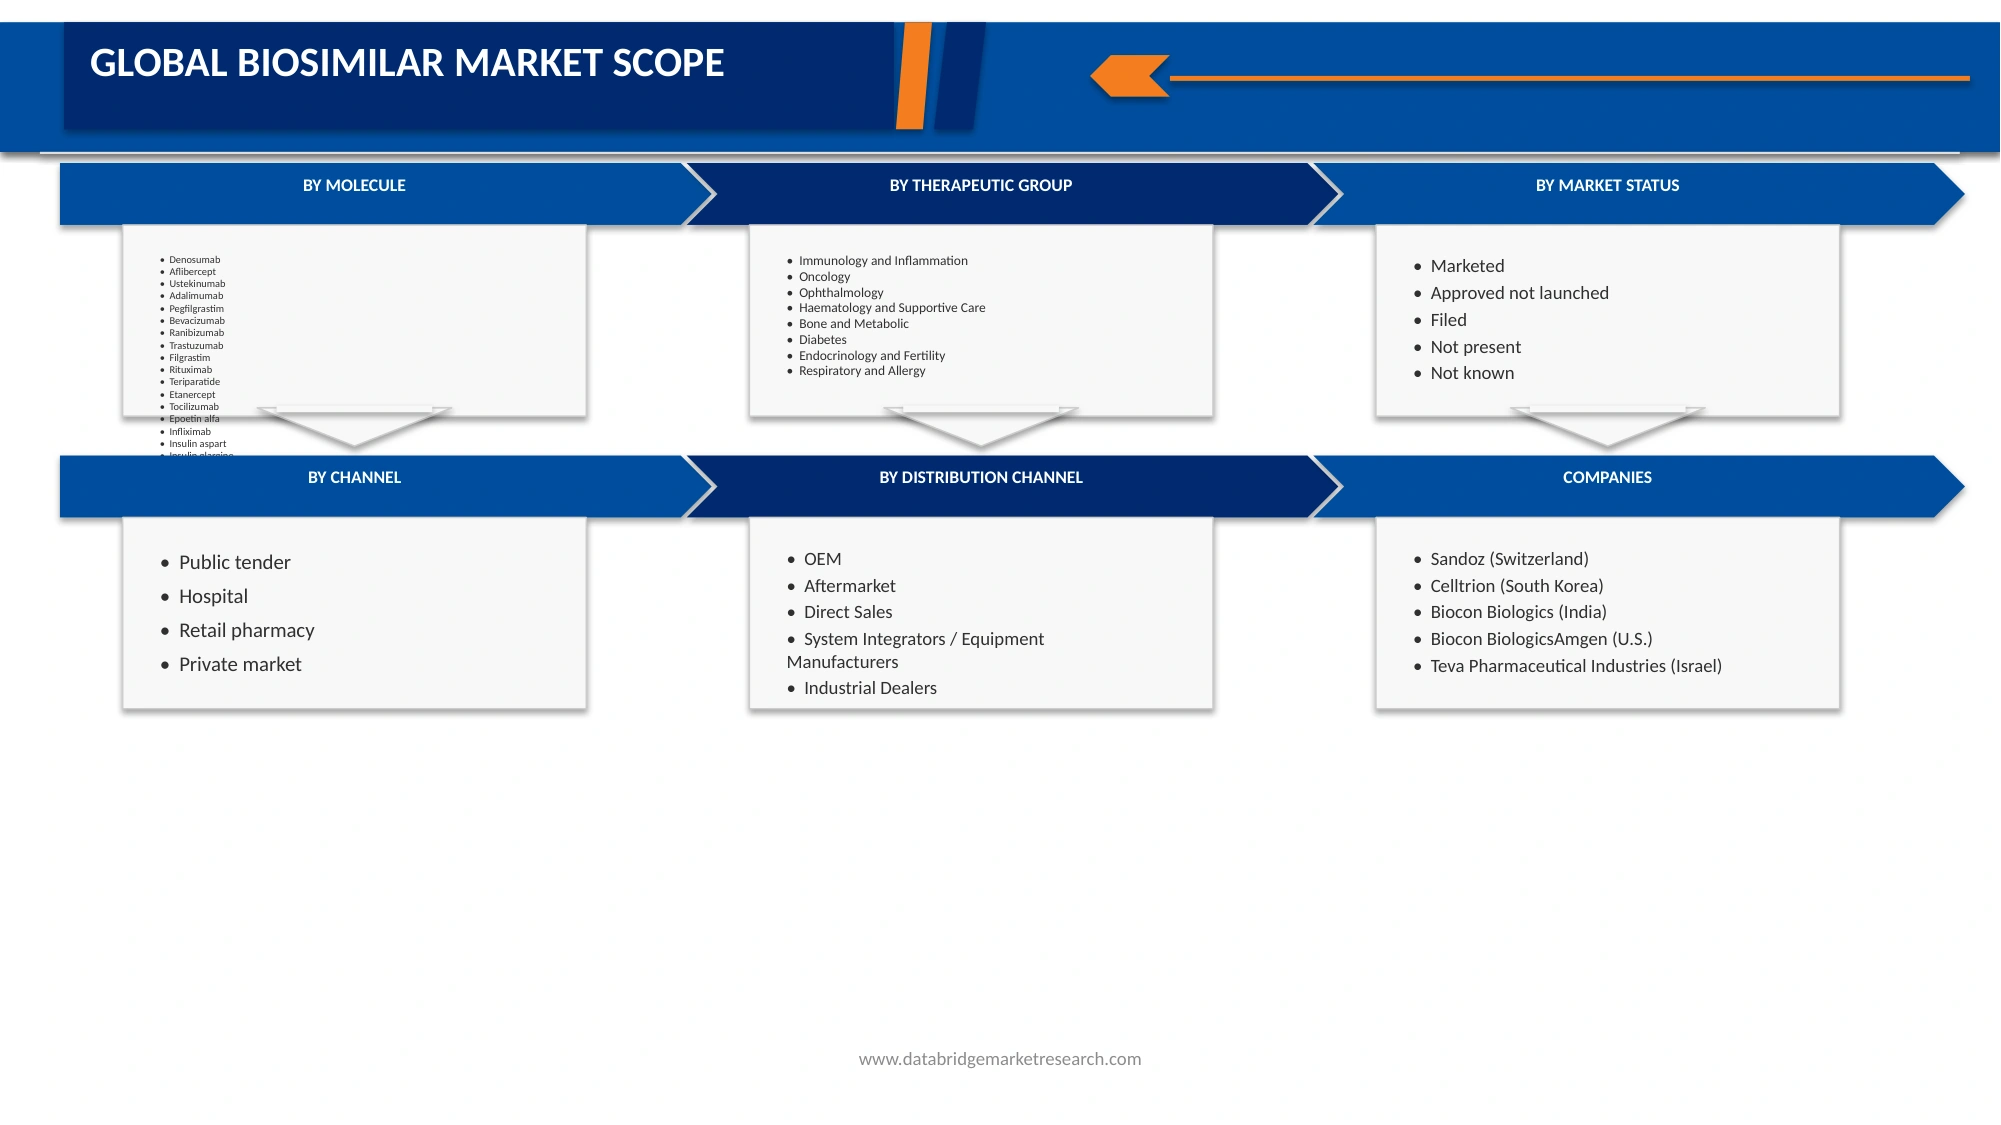
El mercado biosimilar global se segmenta en cinco segmentos notables basados en molécula, grupo terapéutico, estado de mercado, canal y canal de distribución.
- Por molécula
Sobre la base de la molécula, el mercado biosimilar global se segmenta en denosumab, aflibercept, ustekinumab, adalimumab, pegfilgrastim, bevacizumab, ranibizumab, trastuzumab, filgrastim, rituximab, teriparatide, etanercept, tocilizumab, epoetin En 2025, se espera que el segmento adalimumab domine el mercado mundial de biosimilares con una cuota de mercado del 18,99%, debido a su amplio uso en el tratamiento de las condiciones autoinmunes e inflamatorias, incluyendo artritis reumatoide, psoriasis, enfermedad de Crohn, colitis ulcerativa y espondilitis anquilosante. La expiración de la exclusividad para Humira, la referencia biológica, ha permitido la entrada de múltiples biosimilares adalimumab, aumentando la competencia y ampliando las opciones de tratamiento.
Se proyecta que el segmento tocilizumab registre la CAGR más rápida de 18,58% de 2026 a 2033, debido a la creciente demanda de tratamientos biológicos rentables para las condiciones autoinmunes e inflamatorias, especialmente artritis reumatoide y arteritis celular gigante. Los biosimilares de Tocilizumab ofrecen alternativas de menor costo a la biológica de referencia, Actemra, apoyando los esfuerzos para reducir el gasto sanitario y mejorar el acceso de los pacientes.
- Por grupo terapéutico
Sobre la base del grupo terapéutico, el mercado biosimilar global se segmenta en inmunología e inflamación, oncología, oftalmología, hamatología y atención de apoyo, hueso y metabólico, diabetes, endocrinología y fertilidad, y respiratoria y alergia. En 2025, se espera que el segmento de inmunología e inflamación domine el mercado mundial de biosimilares con una cuota de mercado del 44,69%, debido a la creciente prevalencia de enfermedades inflamatorias autoinmunes y crónicas, incluyendo artritis reumatoide, psoriasis, enfermedad de Crohn y colitis ulcerosa. El uso generalizado de medicamentos biológicos como adalimumab, infliximab y etanercept, junto con la disponibilidad de alternativas biosimilares, está apoyando el crecimiento del segmento.
Se prevé que el segmento de inmunología e inflamación registrará el CAGR más rápido del 13,33% entre 2026 y 2033, debido a la creciente prevalencia de enfermedades inflamatorias autoinmunes y crónicas, la creciente demanda de terapias biológicas a largo plazo y la creciente disponibilidad de alternativas biosimilares rentables. La expiración de patentes para los biológicos establecidos, incluyendo adalimumab, infliximab y etanercept, está creando oportunidades para los fabricantes para introducir productos competidores y ampliar el acceso al tratamiento.
- Por estado de mercado
Sobre la base de la situación de mercado, el mercado mundial biosimilar se segmenta en el mercado, aprobado no lanzado, archivado, no presente y no conocido. En 2025, se prevé que el segmento comercializado dominará el mercado mundial de biosimilares con una cuota de mercado del 99,52%, debido a la disponibilidad comercial establecida de productos biosimilares aprobados en múltiples áreas terapéuticas, incluyendo inmunología, oncología, hematología y diabetes. Estos productos han completado la revisión reglamentaria necesaria y están disponibles para su uso en mercados elegibles, apoyando la adopción entre proveedores de atención médica, hospitales y pacientes.
Se prevé que el segmento comercializado registrará el CAGR más rápido de 12.00% de 2026 a 2033, debido a la creciente disponibilidad comercial y adopción de productos biosimilares aprobados en áreas terapéuticas, incluyendo inmunología, oncología, hamatología y diabetes. La creciente demanda de alternativas rentables a los biologicos de referencia, junto con la expiración de patentes para los principales medicamentos biológicos, está creando oportunidades para que los biosimilares comercializados amplíen su presencia en el mercado.
- Por canal
Sobre la base del canal, el mercado biosimilar global se segmenta en licitación pública, hospital, farmacia minorista y mercado privado. En 2025, se espera que el segmento de licitación pública domine el mercado mundial de biosimilares con una cuota de mercado de 50.00%, debido a la creciente adquisición de medicamentos biológicos a través de programas gubernamentales de salud, hospitales públicos y agencias de compras centralizadas. Las licitaciones públicas permiten a los sistemas sanitarios negociar precios competitivos invitando a ofertas de múltiples fabricantes biosimilares, ayudando a reducir los costos de tratamiento y mejorar el acceso a terapias biológicas esenciales.
Se prevé que el segmento de licitación pública registrará el CAGR más rápido del 13,80% del 2026 al 2033, debido al creciente enfoque de los gobiernos y los sistemas públicos de salud en la reducción de los costos de tratamiento biológico y la mejora del acceso a medicamentos asequibles. La licitación competitiva permite a las autoridades sanitarias negociar precios favorables de múltiples fabricantes biosimilares, fomentando una adopción más amplia en hospitales públicos y programas nacionales de salud.
Biosimilars Market Regional Analysis
Europa dominaba el mercado mundial de biosimilares y representaba la mayor proporción de ingresos del 57,43% en 2025, impulsada por el marco regulatorio bien establecido de la región, la adopción temprana de medicamentos biosimilares y el fuerte énfasis en la reducción del gasto sanitario. La Agencia Europea de Medicamentos (EMA) ha desempeñado un papel importante en el establecimiento de vías reglamentarias que apoyen el desarrollo biosimilar, la aprobación y la entrada en el mercado. Además, el uso generalizado de biosimilares en oncología, inmunología y enfermedades inflamatorias, junto con políticas de reembolso de apoyo, prácticas de adquisición competitivas y una mayor aceptación entre los profesionales de la salud, ha fortalecido el crecimiento del mercado regional.
Además, se prevé que la región de Europa registre la CAGR más alta de 12.00% durante 2026–2033, impulsada por la creciente adopción de medicamentos biosimilares eficaces en función de los costos, la creciente demanda de tratamientos para enfermedades crónicas y autoinmunes, y los continuos esfuerzos por reducir el gasto sanitario. El marco regulatorio establecido de la región, apoyado por la Agencia Europea de Medicamentos, facilita el desarrollo biosimilar y la entrada en el mercado. Además, se espera que la expiración de patentes para los principales medicamentos biológicos, la ampliación de la disponibilidad de productos, las prácticas competitivas de licitación y la creciente aceptación entre los profesionales de la salud aceleren la absorción biosimilar en los hospitales y sistemas sanitarios de toda Europa.
China Biosimilars Market Insight
El mercado de biosimilares de China está experimentando crecimiento debido a la creciente prevalencia de enfermedades crónicas, la creciente demanda de terapias biológicas asequibles y las iniciativas gubernamentales para mejorar la accesibilidad de la salud. La Administración Nacional de Productos Médicos (NMPA) ha establecido vías reglamentarias que apoyan el desarrollo y aprobación biosimilares, alentando a las empresas farmacéuticas nacionales a ampliar sus carteras de productos. Además, los programas de adquisición centralizados, las crecientes inversiones biotecnológicas y la expiración de patentes para medicamentos biológicos importantes están fortaleciendo la competencia de mercado. Se espera que el aumento de las aplicaciones en oncología, inmunología y enfermedades inflamatorias apoye la expansión del mercado durante todo el período previsto.
Japón Biosimilars Market Insight
Se espera que el mercado de biosimilares de Japón crezca constantemente, impulsado por la creciente prevalencia de enfermedades crónicas, una población envejecida y el aumento del gasto sanitario. La creciente demanda de tratamientos asequibles para el cáncer, los trastornos autoinmunitarios y las condiciones inflamatorias favorece la adopción de medicamentos biosimilares. El marco regulatorio establecido por Japón, apoyado por la Agencia de Farmacéuticos y Dispositivos Médicos, facilita la revisión y aprobación de productos biosimilares. Además, se espera que las iniciativas gubernamentales para promover la utilización genérica y biosimilar, reducir los costos médicos y mejorar el acceso a terapias biológicas avanzadas apoyen la expansión del mercado durante el período previsto.
Europa Biosimilars Market Insight
El mercado europeo de biosimilares está experimentando un fuerte crecimiento, apoyado por un marco regulatorio establecido, aumentando las iniciativas de costos de atención sanitaria y aceptación generalizada de medicamentos biosimilares. La región se beneficia de las vías reglamentarias de la Agencia Europea de Medicamentos, que facilitan la aprobación y comercialización de biosimilares. Aumentar la demanda de tratamientos asequibles para oncología, trastornos autoinmunes y enfermedades inflamatorias está apoyando aún más la expansión del mercado. Además, se espera que las vencimientos de patentes de los principales medicamentos biológicos, las prácticas de licitación competitivas y la adopción creciente en los hospitales y los sistemas públicos de salud fortalezcan el mercado durante todo el período previsto.
North America Biosimilars Market Insight
El mercado de biosimilares de América del Norte está impulsado por la creciente demanda de terapias biológicas rentables, el aumento del gasto sanitario y la creciente prevalencia de cáncer, trastornos autoinmunes y enfermedades inflamatorias crónicas. Estados Unidos representa una parte importante de la demanda regional, apoyada por la ampliación de las aprobaciones biosimilares, el aumento de la competencia entre los fabricantes, e iniciativas para mejorar el acceso de los pacientes a tratamientos asequibles. Además, las vencimientos de patentes de los principales medicamentos biológicos y la creciente participación de las empresas farmacéuticas están creando oportunidades para la expansión del mercado. Sin embargo, las complejidades de los reembolsos, las presiones de precios y las variaciones de la aceptación de los médicos pueden influir en la adopción en toda la región.
Biosimilars Market Share
La industria mundial de biosimilares está dirigida principalmente por empresas bien establecidas, incluyendo:
- Sandoz (Suiza)
- Celltrion (South Korea)
- Biocon Biologics (India)
- Amgen (Estados Unidos)
- Teva Pharmaceutical Industries (Israel)
- Organon (Estados Unidos)
- Samsung Bioepis (Corea del Sur)
- Fresenius Kabi (Alemania)
- STADA Arzneimittel AG (Alemania)
- Accord Healthcare (U.K.)
- Viatris (Estados Unidos)
- Pfizer (Estados Unidos)
- Coherus BioSciences (U.S.)
- Gan & Lee Pharmaceuticals (China)
Novedades en el mercado de biosimilares
- En octubre de 2026, Samsung Bioepis y Teva ampliaron su asociación para desarrollar y comercializar hasta seis candidatos biosimilares, incluyendo las referencias de los candidatos Fasenra e Ilaris. Fortalece el gasoducto de desarrollo y el alcance comercial a través de Estados Unidos, Europa y Canadá.
- En agosto de 2026, Amneal Pharmaceuticals completó su adquisición de Kashiv BioSciences. Combina capacidades de investigación, desarrollo, fabricación y comercialización biosimilares para apoyar futuros lanzamientos de productos.
- En julio de 2026, Formycon se asoció con OneSource Specialty Pharma para la fabricación biosimilar. Amplia las capacidades de fabricación de sustancias y productos de drogas para apoyar programas biosimilares globales.
- En mayo de 2026, Formycon y Klinge Biopharma lanzaron los productos biosimilares aflibercept Ahzantive y Baiama en la UE, con los primeros lanzamientos en Alemania, Francia e Italia. Amplia la competencia en la oftalmología y ofrece opciones adicionales de tratamiento para enfermedades retinales.
- En marzo de 2026, Samsung Bioepis se asoció con Sandoz para desarrollar y comercializar hasta cinco candidatos biosimilares, incluyendo un candidato vedolizumab que hace referencia a Entyvio. Fortalece el oleoducto biosimilar en inmunología y apoya la comercialización más amplia en mercados globales.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 RESUMEN EJECUTIVO
2 DEFINICIÓN DEL MERCADO, ESPERANZA Y SEGMENTACIÓN
2.1 PRODUCTOS INCLUIDOS
2.2 SEGMENTATION AXES AND THEIR VALUES
2.3 PAÍSES Y GRUPOS REGIONALES
2.4 PRODUCTOS APPEARING IN BOTH REPORTS
3 METODOLOGÍA DE INVESTIGACIÓN Y CUESTIONES DE DATOS
3.1 HIERARCHY DE CORAZÓN Y LO QUE CUANDO ACUERDA
3.2 REPORTED, DERIVED AND ESTIMATED: EX-U.S. AND EX-INDIA
3.3 COVERAGE MAP: EX-U.S. AND EX-INDIA
3.4 ASSUMPTIONS AND LIMITATIONS
4 BIOSIMILARS MARKET GENERAL
5 MARKET DYNAMICS
5.1 DRIVERS
5.1.1 Pérdida de la EXCLUSIVIDAD ARRIVANDO EN WAVES, Y un REGÍSTRATE que muestra la Ola
5.1.2 PUBLIC PROCUREMENT DESIGNED TO CONVERT TO THE CHEAPEST COMPLIANT SUPPLIER
5.1.3 SAVINGS HEALTH-SYSTEM AS THE EXPLICIT POLICY OBJETIVE, QUANTIFIED BY THE BUYER
5.1.4 En la mayor parte de esta GEOGRAFÍA, el BIOSIMILAR resuena el TRATAMIENTO más allá de representarlo
5.1.5 UNA AUTHORISACIÓN, FIVE NATIONAL PRICES, Y UNA ESFERA
5.2 RESTRAINTS
5.2.1 erosión primitiva que es el punto del producto
5.2.2 NO COMPANY PUBLISHES LO QUE SE DAN,
5.2.3 CONVERSIÓN QUE VARIES ENORMOUSLY BY MOLECULE, AND NOT IN THE WAY ROUTE OF ADMINISTRATION PREDICTS
5.2.4 Todo el mundo está lleno, así que el lado de este mercadillo está mejor informado que el del limpiador
5.3 OPORTUNIDADES
5.3.1 Los MOLECULOS QUE NO HA CONVENIDO YET, en los MARKETS que han mostrado que pueden
5.3.2 MERCADOS DE EMERGACIÓN QUE BUEN PRECIO Y PUBLISH LO QUE PAIÓ
5.3.3 El CHANNEL HOSPITAL, donde está el VOLUME y la Mensajería de Datos PÚBLICOS NO ES
5.3.4 EL HALF PRESENTACIÓN DE UN MOLECULO QUE HA CONVENIDO
5.4
5.4.1 Un mercadillo que no se puede saciar de los espacios púbicos, y la evidencia para decirlo
5.4.2 TWENTY-SEVEN MOLECULES, THIRTY-SEVEN SUPPLIERS, AND NO TWO MARKETS ALIKE
5.4.3 BRASIL Y CHILE ES LO QUE PUEDE SER OBSERVADO, Y NEGOCIOS NECESITA SE QUE SU PAÍS
5.4.4 Por lo que otro producto está en venta en un país no puede ser visto por el REGÍSTRATE EUROPEO
5.5 EMERGANTES EN LA INDUSTRIA
5.5.1 El movimiento de la salvia de la ONCOLOGÍA INTRATIVA EN LA IMMUNOLÓGICA
5.5.2 CONSOLIDATION OF SUPPLY INTO A SMALL NUMBER OF INTEGRATED BIOLOGICS MANUFACTURERS
5.5.3 Datos de la CONVERSIÓN DE PUBLISHING COMO INSTRUMENTO DE POLÍTICA
5.5.4 TENDER WINS BECOMING THE GROWTH LINE IN SUPPLIERS' OWN ACCOUNTS
5.5.5 EL PRODUCTO DE REFERENCIA moviéndose a una PRESENTACIÓN NO BIOSIMILAR HAS YET COPIED
5.6 ANÁLISIS IMPACT: DRIVERS, RESTRAINTS, OPPORTUNITIES, CHALLENGES
5.7 PORTER FIVE FORCES ANALISIS
5.8 ANÁLISIS PESTEL
5.9 ANÁLISIS SWOT
6 ANÁLISIS PRINCIPAL
6.1 PRICE BY TYPE: LIST, EX-FACTORY, REIMBURSED, TENDER, RETAIL
6.2 PRICE PER STANDARD UNIT BY COUNTRY
6.3 MOVIMIENTO PRECIO, 2018-2025
6.4 PRICE OUTLOOK, 2026-2033
6.5 PRICE IN LOCAL CURRENCY AGAINST USD, with STATED RATE
6.6 MOVIMIENTO PRECIO CONSTANT-CURRENCY: ARGENTINA, TURKEY, EGIPTO
7 TENDER AND PUBLIC PROCUREMENT ANALYSIS
7.1 TENDROS PROPUESTAS POR PAÍSES, BUYER Y COMPAÑANZA
7.2 VOLUME AWARDED AND PRICE BY MOLECULE
7.3 PUBLIC AGAINST PRIVATE CHANNEL MIX
7.4 TENDER PRICE AGAINST LIST PRICE BY COUNTRY
7.5 COVERAGE CHANNEL Y QUÉ ECLUYE
8 PRODUCT AND MOLECULE LANDSCAPE
8.1 UNIVERSIDAD DE PRODUCTOS POR PAÍSES: BRANDO, MOLECULE, STRENGTH, FORM
8.2 AUTHORISATION HOLDER, MANUFACTURER, PARTNER, DISTRIBUTOR
8.3 APPROVAL AND LAUNCH DATE BY COUNTRY
8.4 MARKETED AGAINST REGISTERED-NO-MARKETED
9 MARCO REGULATORIO Y PATHWAY APROVAL
9.1 APPROVAL PATHWAY AND GOVERNING BODY BY COUNTRY
9.2 NECESIDADES DE REGISTRACIÓN Y TIEMPOS TIPICOS
9.3 PRECUPACIÓN Y REIMBUCIÓN CONTROL POR PAÍSES
10 BIOSIMILAR PENETRATION CONTRA EL ORIGINATOR
10.1 PENETRATION BY VALUE AND VOLUME, BY MOLECULECULE AND COUNTRY
10.2 ORIGINATOR AGAINST BIOSIMILAR PRICE AND DISCOUNT
10.3 Desplazarse en la zona contra el desastre grave
10.4 SHARE MOVEMENT SINCE BIOSIMILAR ENTRY
10.5 ROWS with NO BRAND IDENTIFIED, BY MOLECULE AND COUNTRY
11 MARKET MARKET BY-MOLECULE
11.1 COMPANIES AND BRANDS PRESENT PER CELL
12 BIOSIMILARS MARKET, BY MOLECULE, 2018–2033 (USD MILLION)
12.1 Examen general
12.2 DENOSUMAB
12.3 AFLIBERCEPT
12.4 USTEKINUMAB
12.5 ADALIMUMAB
12.6 PEGFILGRASTIM
12,7 BEVACIZUMAB
12.8 RANIBIZUMAB
12.9 TRASTUZUMAB
12.1 FILGRASTIMO
12.11 RITUXIMAB
12.12 TERIPARATIDE
12.13 ETACEPT
12.14 OCILIZUMAB
12.15 EPOETIN ALFA
12.16 INFLIXIMAB
12.17 INSULIN ASPART
12.18 GLARGINA DE INSULIN
12.19 ECULIZUMAB
12.2 EPOETIN ZETA
12.21 FOLLITROPIN ALFA
12.22 GOLIMUMAB
12.23 INSULIN LISPRO
12.24 ENOXAPARIN SODIUM
12.25 NATALIZUMAB
12.26 OMALIZUMAB
12.27 PERTUZUMAB
12.28 SOMATROPIN
13 BIOSIMILARS MARKET, POR THERAPEUTIC GROUP, 2018–2033 (USD MILLION)
13.1 Examen general
13.2 IMMUNOLOGY AND INFLAMMATION
13.3 ONCOLOGY
13.4 OPHTHALMOLOGY
13.5 HAEMATOLOGÍA Y CARE SUPPORTIVA
13.6 BONE and METABOLIC
13.7 DIABETES
13.8 ENDOCRINOLOGÍA Y FERTILIDAD
13.9 RESPIRATORIO Y ALLERGY
14 BIOSIMILARS MARKET, BY MARKET STATUS, 2018–2033 (USD MILLION)
14.1 Examen general
14.2 MARKETED
14.3 APROBADO NO LABALIZADO
14.4 FILIZADO
14.5 NO PRESENTAR
14.6 NO CONOCIDO
15 BIOSIMILARS MARKET, BY CHANNEL, 2018–2033 (USD MILLION)
15.1 Examen general
15.2 PUBLIC TENDER
15.2.1 DENOSUMAB
15.2.2 AFLIBERCEPT
15.2.3 USTEKINUMAB
15.2.4 ADALIMUMAB
15.2.5 PEGFILGRASTIM
15.2.6 BEVACIZUMAB
15.2.7 RANIBIZUMAB
15.2.8 TRASTUZUMAB
15.2.9 FILGRASTIM
15.2.10 RITUXIMAB
15.2.11 TERIPARATIDE
15.2.12 ETANERCEPT
15.2.13 TOCILIZUMAB
15.2.14 EPOETIN ALFA
15.2.15 INFLIXIMAB
15.2.16 ASPART
15.2.17 GLARGINA INSULIN
15.2.18 ECULIZUMAB
15.2.19 EPOETIN ZETA
15.2.20 FOLLITROPIN ALFA
15.2.21 GOLIMUMAB
15.2.22 INSULIN LISPRO
15.2.23 ENOXAPARIN SODIUM
15.2.24 NATALIZUMAB
15.2.25 OMALIZUMAB
15.2.26 PERTUZUMAB
15.2.27 SOMATROPIN
15.3 HOSPITAL
15.3.1 DENOSUMAB
15.3.2 AFLIBERCEPT
15.3.3 USTEKINUMAB
15.3.4 ADALIMUMAB
15.3.5 PEGFILGRASTIM
15.3.6 BEVACIZUMAB
15.3.7 RANIBIZUMAB
15.3.8 TRASTUZUMAB
15.3.9 FILGRASTIMO
15.3.10 RITUXIMAB
15.3.11 TERIPARATIDE
15.3.12 ETANERCEPT
15.3.13 TOCILIZUMAB
15.3.14 EPOETIN ALFA
15.3.15 INFLIXIMAB
15.3.16 ASPART
15.3.17 GLARGINA INSULIN
15.3.18 ECULIZUMAB
15.3.19 EPOETIN ZETA
15.3.20 FOLLITROPIN ALFA
15.3.21 GOLIMUMAB
15.3.22 INSULIN LISPRO
15.3.23 ENOXAPARIN SODIUM
15.3.24 NATALIZUMAB
15.3.25 OMALIZUMAB
15.3.26 PERTUZUMAB
15.3.27 SOMATROPIN
15.4 RETAIL PHARMACY
15.4.1 DENOSUMAB
15.4.2 AFLIBERCEPT
15.4.3 USTEKINUMAB
15.4.4 ADALIMUMAB
15.4.5 PEGFILGRASTIM
15.4.6 BEVACIZUMAB
15.4.7 RANIBIZUMAB
15.4.8 TRASTUZUMAB
15.4.9 FILGRASTIM
15.4.10 RITUXIMAB
15.4.11 TERIPARATIDE
15.4.12 ETANERCEPT
15.4.13 TOCILIZUMAB
15.4.14 EPOETIN ALFA
15.4.15 INFLIXIMAB
15.4.16 ASPART
15.4.17 GLARGINA INSULIN
15.4.18 ECULIZUMAB
15.4.19 EPOETIN ZETA
15.4.20 FOLLITROPIN ALFA
15.4.21 GOLIMUMAB
15.4.22 INSULIN LISPRO
15.4.23 ENOXAPARIN SODIUM
15.4.24 NATALIZUMAB
15.4.25 OMALIZUMAB
15.4.26 PERTUZUMAB
15.4.27 SOMATROPIN
15.5 MARCO PRIVADO
15.5.1 DENOSUMAB
15.5.2 AFLIBERCEPT
15.5.3 USTEKINUMAB
15.5.4 ADALIMUMAB
15.5.5 PEGFILGRASTIM
15.5.6 BEVACIZUMAB
15.5.7 RANIBIZUMAB
15.5.8 TRASTUZUMAB
15.5.9 FILGRASTIMO
15.5.10 RITUXIMAB
15.5.11 TERIPARATIDE
15.5.12 ETANERCEPT
15.5.13 TOCILIZUMAB
15.5.14 EPOETIN ALFA
15.5.15 INFLIXIMAB
15.5.16 ASPART
15.5.17 GLARGINA INSULIN
15.5.18 ECULIZUMAB
15.5.19 EPOETIN ZETA
15.5.20 FOLLITROPIN ALFA
15.5.21 GOLIMUMAB
15.5.22 INSULIN LISPRO
15.5.23 ENOXAPARIN SODIUM
15.5.24 NATALIZUMAB
15.5.25 OMALIZUMAB
15.5.26 PERTUZUMAB
15.5.27 SOMATROPIN
16 BIOSIMILARS MARKET, BY GEOGRAPHY, 2018–2033 (USD MILLION)
16.1 Examen general
16.2 GLOBAL
16.2.1 UE-5
16.2.1.1 ALEMANIA
16.2.1.2 FRANCIA
16.2.1.3
16.2.1.4 ESPAÑA
16.2.1.5 REINO UNIDO
16.2.2 AMÉRICA LATINA
16.2.1 BRASIL
16.2.2.2 MEXICO
16.2.2.3 ARGENTINA
16.2.4 COLOMBIA
16.2.5 CHILE
16.2.3 CHINA
16.2.3.1 CHINA
16.2.4 ASIA SUR
16.2.4.1 INDONESIA
16.2.4.2 THAILAND
16.2.4.3 VIETNAM
16.2.4.4 PHILIPPINES
16.2.4.5 MALAYSIA
16.2.4.6 SINGAPORE
16.2.5 MENA
16.2.5.1 ARABIA SAUDIO
16.2.5.2 EMIRATES DE LAS NACIONES UNIDAS
16.2.5.3 EGIPTO
16.2.5.4 TURKEY
17 LANDSCAPE COMPETITIVE
17.1 COMPANY SHARE BY VALUE AND VOLUME, 2025
17.2 COMPANY RANKING BY COUNTRY AND REGION
17.3 NUMBER OF MARKETED PRODUCTS PER COMPANY
17.4 SALES GROWTH BY COMPANY
18 EMPRESAS
18.1 EMPRESAS ANUNCIADAS
18.1.1 SANDOZ
18.1.1.1 Examen general de la demanda
18.1.1.2 ANÁLISIS REVENIDO
18.1.1.3 PRESENCIA GEOGRÁFICA
18.1.1.4 M PulA
18.1.1.5 CAPACIDAD DE PRODUCCIÓN
18.1.1.6 LAUNCHE DE PRODUCTOS
18.1.1.7
18.1.1.8 PRODUCTO PORTFOLIO
18.1.1.9 ACONTECIMIENTOS RECIENTES
18.1.2 CELLTRION
18.1.2.1 Examen general de la demanda
18.1.2.2 ANÁLISIS REVENIDO
18.1.2.3 PRESENCIA GEOGRAFÍA
18.1.2.4 PRODUCTOS
18.1.2.5
18.1.2.6 PRODUCTO PORTFOLIO
18.1.2.7 ACONTECIMIENTOS RECIENTES
BIOCON BIOLOGICS
18.1.3.1 Examen general de la demanda
18.1.3.2 ANÁLISIS REVENIDO
18.1.3.3 PRESENCIA GEOGRÁFICA
18.1.3.4 M PulA
18.1.3.5
18.1.3.6 PRODUCTO PORTFOLIO
18.1.3.7 ACONTECIMIENTOS RECIENTES
18.1.4 AMGEN
18.1.4.1 Examen general de la demanda
18.1.4.2 ANÁLISIS REVENIDO
18.1.4.3 PRESENCIA GEOGRÁFICA
18.1.4.4 OTROS
18.1.4.5 PRODUCTO PORTFOLIO
ACONTECIMIENTOS RECIENTES
18.1.5 TEVA
18.1.5.1 Examen general de la demanda
18.1.5.2 ANÁLISIS REVENIDO
18.1.5.3 PRESENCIA GEOGRAFÍA
18.1.5.4 LAUNCHE DE PRODUCTOS
18.1.5.5. OTROS
18.1.5.6 PRODUCTO PORTFOLIO
18.1.5.7 ACONTECIMIENTOS RECIENTES
18.1.6 ORGANON
18.1.6.1 Examen general de la demanda
18.1.6.2 ANÁLISIS REVENIDO
18.1.6.3 PRESENCIA GEOGRAFÍA
18.1.6.4 LAUNCHE DE PRODUCTOS
18.1.6.5
18.1.6.6 PRODUCTOS PORTFOLIO
18.1.6.7 ACONTECIMIENTOS RECIENTES
18.2 OTRAS EMPRESAS
18.2.1 SAMSUNG BIOEPIS
18.2.1.1 Examen general de la demanda
18.2.1.2 ANÁLISIS REVENIDO
18.2.1.3 PRESENCIA GEOGRAFÍA
18.2.1.4 COLABORACIÓN
18.2.1.5
18.2.1.6 PRODUCTO PORTFOLIO
18.2.1.7 ACONTECIMIENTOS RECIENTES
18.2.2 FRESENIUS KABI
18.2.2.1 Revisión general de la empresa
18.2.2.2 ANÁLISIS REVENIDO
18.2.2.3 PRESENCIA GEOGRÁFICA
18.2.2.4 COLABORACIÓN
18.2.2.5 PRODUCTOS
18.2.2.6 Otros
18.2.2.7 PRODUCTO PORTFOLIO
18.2.2.8 ACONTECIMIENTOS RECIENTES
18.2.3 STADA
18.2.3.1 Examen general de la demanda
18.2.3.2 ANÁLISIS REVENIDO
18.2.3.3 PRESENCIA GEOGRÁFICA
18.2.3.4 COLABORACIÓN
18.2.3.5
18.2.3.6 PRODUCTO PORTFOLIO
18.2.3.7 ACONTECIMIENTOS RECIENTES
18.2.4
18.2.4.1 Examen general de la demanda
18.2.4.2 ANÁLISIS REVENIDO
18.2.4.3 PRESENCIA GEOGRÁFICA
18.2.4.4.4 ACCIÓN DE PRODUCTOS
18.2.4.5
18.2.4.6 PRODUCTO PORTFOLIO
18.2.4.7 ACONTECIMIENTOS RECIENTES
18.2.5 VIATRIS
18.2.5.1 Examen general de la demanda
18.2.5.2 ANÁLISIS REVENIDO
18.2.5.3 PRESENCIA GEOGRAFÍA
18.2.5.4 M PulA
18.2.5.5.5 OTROS
18.2.5.6 PRODUCTO PORTFOLIO
18.2.5.7 ACONTECIMIENTOS RECIENTES
18.2.6 PFIZER
18.2.6.1 Examen general de la demanda
18.2.6.2 ANÁLISIS REVENIDO
18.2.6.3 PRESENCIA GEOGRAFÍA
18.2.6.4
18.2.6.5 PRODUCTO PORTFOLIO
ACONTECIMIENTOS RECIENTES
18.2.7 COHERUS
18.2.7.1 Examen general de la demanda
18.2.7.2
18.2.7.3 MAJOR DEALS
18.2.7.4
18.2.7.5 Otros
18.2.7.6 PRODUCTO PORTFOLIO
18.2.7.7 ACONTECIMIENTOS RECIENTES
18.2.8 GAN " LEE
18.2.8.1 Revisión general de la empresa
18.2.8.2 ANÁLISIS REVENIDO
18.2.8.3 PRESENCIA GEOGRÁFICA
18.2.8.4 EXPANSIÓN DE CAPACIDAD DE PRODUCCIÓN
18.2.8.5 Otros
18.2.8.6 PRODUCTOS PORTFOLIO
18.2.8.7 ACONTECIMIENTOS RECIENTES
19 COMMERCIAL PRESENCE AND ROUTE TO MARKET
19.1 DIRECT AGAINST PARTNER-LED MODEL BY COUNTRY
19.2 DISTRIBUTORES Y MARKETS NAMED
19.3 TAMAÑO DE FUERZA FUERA, LO QUE ES OBTENIBLE
20 COUNTRY DEEP-DIVES
21 DELIVERABLES, SOURCES AND LIMITATIONS
21.1 Bases de datos y su conjunto
21.2 SOURCES BY CLASS, with COVERAGE and DATE ACCESS
21.3 Lo que no puede ser obstinado, y por qué
Lista de Tablas
CUADRO 1 IMPACT OF EACH FORCE, BY SEGMENT
CUADRO 2 ANÁLISIS PESTEL
CUADRO 3 SWOT: STRENGTHS AND WEAKNESSES
CUADRO 4: OPPORTUNITIES Y TREAS
CUADRO 5 PRECIO DE TYPE: LISTA, EX-FACTORIA, REIMBUIDO, TENDER, RETAIL
CUADRO 6 PRICE PER STANDARD UNIT BY COUNTRY
CUADRO 7 MESESTIONES OBSERVADAS EN RECORD, AS PUBLISHED
CUADRO 8 PRECIO EN CURRENCÍA LOCAL CONTRA USD, CON STATED RATE
CUADRO 9 DE APROBACIÓN Y LA ORDENACIÓN DEL PAÍS
Cuadro 10
CUADRO 11 PATHWAY APROVAL Y EL ÓRGANO DE GOBIERNO, POR PAÍS
CUADRO 12 QUIÉN DECIende lo que un BIOSIMILAR es pagado, Y CÓMO
CUADRO 13 PENETRACIÓN POR VALOR Y VOLUMO, POR MOLECULO Y PAÍS
CUADRO 14 ORIGINATOR AGAINST BIOSIMILAR PRICE AND DISCOUNT
CUADRO 15 DESCUENTO A LA PRIMERA OBSERVACIÓN Y LATESTA, POR MOLECULO
CUADRO 16 BIOSIMILAR DE PACKS, PRIMERA OBSERVACIÓN
CUADRO 17 LÍNEAS CON NO RESOLVADAS
CUADRO 18 EMPRESAS Y BRANDS PRESENTE PER CELL
CUADRO 19 BIOSIMILARS MARKET, BY MOLECULE, 2018-2025 (USD MILLION)
CUADRO 20 BIOSIMILARS MARKET, BY MOLECULE, 2026-2033 (USD MILLION)
CUADRO 21 BIOSIMILARS MARKET, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 22 BIOSIMILARS MARKET, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 23 BIOSIMILARS MARKET, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 24 BIOSIMILARS MARKET, POR MARKET STATUS, 2026-2033 (USD MILLÓN)
CUADRO 25 BIOSIMILARS MARKET, BY CHANNEL, 2018-2025 (USD MILLION)
CUADRO 26 BIOSIMILARS MARKET, BY CHANNEL, 2026-2033 (USD MILLION)
CUADRO 27 PUBLIC TENDER, POR TYPE, 2018-2025 (USD MILLION)
CUADRO 28 PUBLIC TENDER, POR TYPE, 2026-2033 (USD MILLION)
CUADRO 29 HOSPITAL, POR TYPE, 2018-2025 (USD MILLION)
CUADRO 30 HOSPITAL, POR TYPE, 2026-2033 (USD MILLION)
CUADRO 31 PHARMACY RETAIL, POR TYPE, 2018-2025 (USD MILLION)
CUADRO 32 PHARMACY RETAIL, POR TYPE, 2026-2033 (USD MILLION)
CUADRO 33 MERCADO PRIVADO, POR TYPE, 2018-2025 (USD MILLION)
CUADRO 34 MERCADO PRIVADO, POR TYPE, 2026-2033 (USD MILLION)
CUADRO 35 BIOSIMILARS MARKET, POR GEOGRAPHY, 2018-2025 (USD MILLION)
CUADRO 36 BIOSIMILARS MARKET, POR GEOGRAPHY, 2026-2033 (USD MILLION)
CUADRO 37 UE-5, POR PAÍSES, 2018-2025 (USD MILLION)
CUADRO 38 UE-5, POR PAÍS, 2026-2033 (US$ MILLION)
CUADRO 39 UE-5, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 40 UE-5, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 41 UE-5, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 42 UE-5, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 43 UE-5, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 44 UE-5, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 45 UE-5, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 46 UE-5, POR CHANNEL, 2026-2033 (USD MILLION)
CUADRO 47 GERMANY, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 48 GERMANY, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 49 ALEMANIA, POR GRUPO THERAPEUTIC, 2018-2025 (MILLION USD)
CUADRO 50 ALEMANIA, POR GRUPO THERAPEUTIC, 2026-2033 (MILLÓN DE USD)
CUADRO 51 ALEMANIA, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 52 ALEMANIA, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 53 ALEMANIA, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 54 ALEMANIA, POR CHANNEL, 2026-2033 (USD MILLION)
CUADRO 55 FRANCIA, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 56 FRANCE, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 57 FRANCE, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 58 FRANCIA, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 59 FRANCE, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 60 FRANCIA, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 61 FRANCE, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 62 FRANCE, BY CHANNEL, 2026-2033 (USD MILLION)
CUADRO 63 ITALIA, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 64 ITALIA, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 65 ITALIA, POR GRUPO THERAPEUTIC, 2018-2025 (MILLION USD)
CUADRO 66 ITALIA, POR EL GRUPO THERAPEUTIC, 2026-2033 (USD MILLION)
CUADRO 67 ITALIA, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 68 ITALIA, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 69 ITALIA, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 70 ITALIA, POR CHANNEL, 2026-2033 (USD MILLION)
CUADRO 71 ESPAÑA, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 72 ESPAÑA, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 73 ESPAÑA, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 74 ESPAÑA, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 75 ESPAÑA, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 76 ESPAÑA, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 77 ESPAÑA, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 78 ESPAÑA, POR CHANNEL, 2026-2033 (USD MILLION)
CUADRO 79 UNITED KINGDOM, BY MOLECULE, 2018-2025 (USD MILLION)
CUADRO 80 UNITED KINGDOM, BY MOLECULE, 2026-2033 (USD MILLION)
CUADRO 81 UNITED KINGDOM, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 82 UNITED KINGDOM, BY THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 83 REINO UNIDO, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 84 REINO UNIDO, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 85 REINO UNIDO, BY CHANNEL, 2018-2025 (USD MILLION)
CUADRO 86 UNITED KINGDOM, BY CHANNEL, 2026-2033 (USD MILLION)
CUADRO 87 AMERICA LATINA, POR PAÍSES, 2018-2025 (US$ MILLION)
CUADRO 88 AMERICA LATINA, POR PAÍS, 2026-2033 (US$ MILLION)
CUADRO 89 AMERICA LATINA, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 90 AMERICA LATINA, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 91 AMERICA LATINA, POR GRUPO THERAPEUTIC, 2018-2025 (MiLLION USD)
CUADRO 92 AMERICA LATINA, POR EL GRUPO THERAPEUTIC, 2026-2033 (USD MILLION)
CUADRO 93 AMÉRICA LATINA, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 94 AMERICA LATINA, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 95 AMERICA LATINA, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 96 AMERICA LATINA, POR CHANNEL, 2026-2033 (USD MILLION)
CUADRO 97 BRASIL, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 98 BRASIL, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 99 BRASIL, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 100 BRASIL, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 101 BRASIL, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 102 BRASIL, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 103 BRASIL, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 104 BRASIL, BY CHANNEL, 2026-2033 (USD MILLION)
CUADRO 105 MÉXICO, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 106 MÉXICO, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 107 MÉXICO, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 108 MÉXICO, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 109 MÉXICO, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 110 MÉXICO, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 111 MÉXICO, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 112 MÉXICO, POR CHANNEL, 2026-2033 (USD MILLION)
CUADRO 113 ARGENTINA, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 114 ARGENTINA, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 115 ARGENTINA, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 116 ARGENTINA, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 117 ARGENTINA, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 118 ARGENTINA, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 119 ARGENTINA, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 120 ARGENTINA, POR CHANNEL, 2026-2033 (USD MILLION)
CUADRO 121 COLOMBIA, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 122 COLOMBIA, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 123 COLOMBIA, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 124 COLOMBIA, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 125 COLOMBIA, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 126 COLOMBIA, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 127 COLOMBIA, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 128 COLOMBIA, POR CHANNEL, 2026-2033 (USD MILLION)
CUADRO 129 CHILE, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 130 CHILE, BY MOLECULE, 2026-2033 (USD MILLION)
CUADRO 131 CHILE, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 132 CHILE, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 133 CHILE, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 134 CHILE, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 135 CHILE, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 136 CHILE, BY CHANNEL, 2026-2033 (USD MILLION)
CUADRO 137 CHINA, POR PAÍS, 2018-2025 (USD MILLION)
CUADRO 138 CHINA, POR PAÍS, 2026-2033 (USD MILLION)
CUADRO 139 CHINA, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 140 CHINA, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 141 CHINA, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 142 CHINA, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 143 CHINA, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 144 CHINA, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 145 CHINA, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 146 CHINA, BY CHANNEL, 2026-2033 (USD MILLION)
CUADRO 147 CHINA, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 148 CHINA, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 149 CHINA, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 150 CHINA, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 151 CHINA, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 152 CHINA, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 153 CHINA, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 154 CHINA, BY CHANNEL, 2026-2033 (USD MILLION)
CUADRO 155 SOUTHEAST ASIA, POR PAÍS, 2018-2025 (USD MILLION)
CUADRO 156 SOUTHEAST ASIA, POR PAÍS, 2026-2033 (USD MILLION)
CUADRO 157 SOUTHEAST ASIA, BY MOLECULE, 2018-2025 (USD MILLION)
CUADRO 158 SOUTHEAST ASIA, BY MOLECULE, 2026-2033 (USD MILLION)
CUADRO 159 SOUTHEAST ASIA, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 160 SOUTHEAST ASIA, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 161 SOUTHEAST ASIA, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 162 SOUTHEAST ASIA, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 163 SOUTHEAST ASIA, BY CHANNEL, 2018-2025 (USD MILLION)
CUADRO 164 SOUTHEAST ASIA, BY CHANNEL, 2026-2033 (USD MILLION)
CUADRO 165 INDONESIA, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 166 INDONESIA, POR MOLECULEO, 2026-2033 (USD MILLION)
CUADRO 167 INDONESIA, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 168 INDONESIA, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 169 INDONESIA, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 170 INDONESIA, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 171 INDONESIA, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 172 INDONESIA, POR CHANNEL, 2026-2033 (USD MILLION)
CUADRO 173 THAILAND, BY MOLECULE, 2018-2025 (USD MILLION)
CUADRO 174 THAILAND, BY MOLECULE, 2026-2033 (USD MILLION)
CUADRO 175 THAILAND, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 176 THAILAND, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 177 THAILAND, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 178 THAILAND, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 179 THAILAND, BY CHANNEL, 2018-2025 (USD MILLION)
CUADRO 180 THAILAND, BY CHANNEL, 2026-2033 (USD MILLION)
CUADRO 181 VIETNAM, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 182 VIETNAM, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 183 VIETNAM, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 184 VIETNAM, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 185 VIETNAM, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 186 VIETNAM, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 187 VIETNAM, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 188 VIETNAM, POR CHANNEL, 2026-2033 (USD MILLION)
CUADRO 189 PHILIPPINES, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 190 PHILIPPINES, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 191 PHILIPPINES, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 192 PHILIPPINES, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 193 PHILIPPINES, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 194 PHILIPPINES, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 195 PHILIPPINES, BY CHANNEL, 2018-2025 (USD MILLION)
CUADRO 196 PHILIPPINES, BY CHANNEL, 2026-2033 (USD MILLION)
CUADRO 197 MALAYSIA, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 198 MALAYSIA, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 199 MAYSIA, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 200 MALAYSIA, POR EL GRUPO THERAPEUTIC, 2026-2033 (MILIÓN USD)
CUADRO 201 MALAYSIA, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 202 MALAYSIA, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 203 MALAYSIA, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 204 MALAYSIA, POR CHANNEL, 2026-2033 (USD MILLION)
CUADRO 205 SINGAPORE, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 206 SINGAPORE, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 207 SINGAPORE, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 208 SINGAPORE, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 209 SINGAPORE, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 210 SINGAPORE, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 211 SINGAPORE, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 212 SINGAPORE, POR CHANNEL, 2026-2033 (USD MILLION)
CUADRO 213 MENA, POR PAÍS, 2018-2025 (USD MILLION)
CUADRO 214 MENA, POR PAÍS, 2026-2033 (USD MILLION)
CUADRO 215 MENA, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 216 MENA, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 217 MENA, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 218 MENA, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 219 MENA, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 220 MENA, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 221 MENA, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 222 MENA, BY CHANNEL, 2026-2033 (USD MILLION)
CUADRO 223 SAUDI ARABIA, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 224 SAUDI ARABIA, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 225 SAUDI ARABIA, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 226 SAUDI ARABIA, POR THERAPEUTIC GROUP, 2026-2033 (USD MILLION)
CUADRO 227 SAUDI ARABIA, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 228 SAUDI ARABIA, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 229 SAUDI ARABIA, BY CHANNEL, 2018-2025 (USD MILLION)
CUADRO 230 SAUDI ARABIA, BY CHANNEL, 2026-2033 (USD MILLION)
CUADRO 231 EMIRATOS ÁRABES DE LAS NACIONES UNIDAS, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 232 EMIRATOS ÁRABES DE LAS NACIONES UNIDAS, POR MOLECULEO, 2026-2033 (USD MILLION)
CUADRO 233 EMIRATOS ÁRABES DE LAS NACIONES UNIDAS, POR EL GRUPO THERAPEUTIC, 2018-2025 (Millón USD)
CUADRO 234 EMIRATES DE LAS NACIONES UNIDAS, POR EL GRUPO THERAPEUTIC, 2026-2033 (MILIÓN DE USD)
CUADRO 235 EMIRATES DE LAS NACIONES UNIDAS, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 236 EMIRATES DE LAS NACIONES UNIDAS, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 237 EMIRATES DE ÁRABE, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 238 EMIRATES DE LAS NACIONES UNIDAS, POR CHANNEL, 2026-2033 (USD MILLION)
CUADRO 239 EGIPTO, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 240 EGIPTO, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 241 EGIPTO, POR EL GRUPO THERAPEUTIC, 2018-2025 (MILLÓN USD)
CUADRO 242 EGIPTO, POR EL GRUPO THERAPEUTIC, 2026-2033 (US$ MILLION)
CUADRO 243 EGIPTO, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 244 EGIPTO, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 245 EGIPTO, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 246 EGIPTO, POR CHANNEL, 2026-2033 (USD MILLION)
CUADRO 247 TURKEY, POR MOLECULE, 2018-2025 (USD MILLION)
CUADRO 248 TURKEY, POR MOLECULE, 2026-2033 (USD MILLION)
CUADRO 249 TURKEY, POR THERAPEUTIC GROUP, 2018-2025 (USD MILLION)
CUADRO 250 TURQUÍA, POR EL GRUPO THERAPEUTIC, 2026-2033 (US$ MILLION)
CUADRO 251 TURQUÍA, POR MARKET STATUS, 2018-2025 (USD MILLION)
CUADRO 252 TURQUÍA, POR MARKET STATUS, 2026-2033 (USD MILLION)
CUADRO 253 TURQUÍA, POR CHANNEL, 2018-2025 (USD MILLION)
CUADRO 254 TURQUÍA, POR CHANNEL, 2026-2033 (USD MILLION)
CUADRO 255 COMPANY SHARE DE VALUE Y VOLUME, 2025
CUADRO 256 UE-5: COMPANY SHARE BY VOLUME, 2025
CUADRO 257 AMERICA LATINA: COMPANY SHARE BY VOLUME, 2025
CUADRO 258 SOUTHEAST ASIA: COMPANY SHARE BY VOLUME, 2025
CUADRO 259 MENA: COMPANY SHARE BY VOLUME, 2025
CUADRO 260 CHINA: COMPANY SHARE BY VOLUME, 2025
CUADRO 261 UE-5: COMPANY SHARE BY VALUE, 2025
CUADRO 262 AMERICA LATINA: COMPANY SHARE BY VALUE, 2025
CUADRO 263 SOUTHEAST ASIA: COMPANY SHARE BY VALUE, 2025
CUADRO 264 MENA: COMPANY SHARE BY VALUE, 2025
CUADRO 265 CHINA: COMPANY SHARE BY VALUE, 2025
CUADRO 266 NUMBER DE PRODUCTOS MARKETED PER COMPANY
CUADRO DE 267 SALES POR LA COMPAÑÍA
CUADRO 268 SANDOZ: PRODUCTO PORTFOLIO
CUADRO 269 SANDOZ: ACONTECIMIENTOS RECIENTES
CUADRO 270 CELLTRION: PRODUCTO PORTFOLIO
CUADRO 271 CELLTRION: ACONTECIMIENTOS RECIENTES
CUADRO 272 BIOCON BIOLOGICS: PRODUCTOS PORTFOLIO
CUADRO 273 BIOCON BIOLOGICS: ACONTECIMIENTOS RECIENTES
CUADRO 274 AMGEN: PRODUCTO PORTFOLIO
CUADRO 275 AMGEN: ACONTECIMIENTOS RECIENTES
CUADRO 276 TEVA: PRODUCTO PORTFOLIO
CUADRO 277 TEVA: ACONTECIMIENTOS RECIENTES
CUADRO 278 ORGANON: PRODUCTO PORTFOLIO
CUADRO 279 ORGANON: ACONTECIMIENTOS RECIENTES
CUADRO 280 SAMSUNG BIOEPIS: PRODUCTO PORTFOLIO
CUADRO 281 SAMSUNG BIOEPIS: ACONTECIMIENTOS RECIENTES
CUADRO 282 FRESENIUS KABI: PRODUCTO PORTFOLIO
CUADRO 283 FRESENIUS KABI: ACONTECIMIENTOS RECIENTES
CUADRO 284 ESTADA: PRODUCTO PORTFOLIO
CUADRO 285 ESTADA: ACONTECIMIENTOS RECIENTES
CUADRO 286 ACORD HEALTHCARE: PRODUCT PORTFOLIO
CUADRO 287 ACONTECIMIENTOS RECIENTES
CUADRO 288 VIATRIS: PRODUCTO PORTFOLIO
CUADRO 289 VIATRIS: ACONTECIMIENTOS RECIENTES
CUADRO 290 PFIZER: PRODUCTO PORTFOLIO
CUADRO 291 PFIZER: ACONTECIMIENTOS RECIENTES
CUADRO 292 COHERUS: PRODUCTO PORTFOLIO
CUADRO 293 COHERUS: ACONTECIMIENTOS RECIENTES
CUADRO 294 GAN & LEE: PRODUCTO PORTFOLIO
CUADRO 295 GAN " LEE: RECENT DEVELOPMENTS
CUADRO 296 DISTRIBUTORES NAMEDES Y CUADROS, Y Cuantas veces cada empresa utiliza
CUADRO 297 SOURCES BY CLASS, CON COVERAGE Y DATE ACCESS
CUADRO 298 Lo que no puede ser obstinado, Y por qué
Lista de figuras
FIGURE 1 EX-U.S. AND EX-INDIA BIOSIMILARS MARKET, 2018-2033 (USD MILLION)
FIGURE 2 EX-U.S. AND EX-INDIA BIOSIMILARS MARKET: SEGMENTATION at A GLANCE, 2025
FIGURE 3 EX-U.S. AND EX-INDIA BIOSIMILARS MARKET: DRIVERS IMPACT ANALYSIS
FIGURE 4 EX-U.S. AND EX-INDIA BIOSIMILARS MARKET: FIVE FORCES DE PORTER
FIGURE 5 EX-U.S. AND EX-INDIA BIOSIMILARS MARKET: PESTLE ANALYSIS
FIGURE 6 EX-U.S. AND EX-INDIA BIOSIMILARS: SWOT ANALYSIS
FIGURE 7 BIOSIMILARS MARKET, BY MOLECULE: KEY FINDINGs
FIGURE 8 BIOSIMILARS MARKET, BY MOLECULE, 2025
FIGURE 9 EX-U.S. AND EX-INDIA BIOSIMILARS MARKET, BY MOLECULE, 2033 (USD MILLION)
FIGURE 10 BIOSIMILARS MARKET, POR THERAPEUTIC GROUP: KEY FINDINGs
FIGURE 11 BIOSIMILARS MARKET, POR THERAPEUTIC GROUP, 2025
FIGURE 12 BIOSIMILARS MARKET, BY MARKET STATUS: KEY FINDINGs
FIGURE 13 BIOSIMILARS MARKET, POR MARKET STATUS, 2025
FIGURE 14 BIOSIMILARS MARKET, BY CHANNEL: KEY FINDINGs
FIGURE 15 BIOSIMILARS MARKET, BY CHANNEL, 2025
FIGURE 16 BIOSIMILARS MARKET, BY GEOGRAPHY: KEY FINDINGs
FIGURE 17 BIOSIMILARS MARKET, BY GEOGRAPHY, 2025
FIGURE 18 EU-5, BY COUNTRY, 2025
FIGURE 19 AMERICA LATINA, POR PAÍS, 2025
FIGURE 20 CHINA, POR PAÍS, 2025
FIGURE 21 SOUTHEAST ASIA, BY COUNTRY, 2025
FIGURE 22 MENA, POR PAÍS, 2025
FIGURE 23 SANDOZ, SHARE OF THE EX-U.S. AND EX-INDIA BIOSIMILARS MARKET, 2025
FIGURE 24 SANDOZ: COMPANY SNAPSHOT
FIGURE 25 CELLTRION, SHARE OF THE EX-U.S. AND EX-INDIA BIOSIMILARS MARKET, 2025
FIGURE 26 CELLTRION: COMPANY SNAPSHOT
FIGURE 27 BIOCON BIOLOGICS, SHARE OF THE EX-U.S. AND EX-INDIA BIOSIMILARS MARKET, 2025
FIGURE 28 BIOCON BIOLOGICS: COMPANY SNAPSHOT
FIGURE 29 AMGEN, SHARE OF THE EX-U.S. AND EX-INDIA BIOSIMILARS MARKET, 2025
FIGURE 30 AMGEN: COMPANY SNAPSHOT
FIGURE 31 TEVA: SNAPSHOT COMPANY
FIGURE 32 ORGANON, SHARE OF THE EX-U.S. AND EX-INDIA BIOSIMILARS MARKET, 2025
FIGURE 33 ORGANON: COMPANY SNAPSHOT
FIGURE 34 SAMSUNG BIOEPIS, SHARE OF THE EX-U.S. AND EX-INDIA BIOSIMILARS MARKET, 2025
FIGURE 35 SAMSUNG BIOEPIS: COMPANY SNAPSHOT
FIGURE 36 FRESENIUS KABI: COMPANY SNAPSHOT
FIGURE 37 STADA: COMPANY SNAPSHOT
FIGURE 38 ACCORD HEALTHCARE: COMPANY SNAPSHOT
FIGURE 39 VIATRIS: COMPANY SNAPSHOT
FIGURE 40 PFIZER: SNAPSHOT COMPANY
FIGURE 41 COHERUS: SNAPSHOT COMPANY
FIGURE 42 GAN & LEE: COMPANY SNAPSHOT

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











