


Reforzamiento del mercado de los textiles globales, por tipo de producto (tejidos tejidos, tejidos no tejidos, compuestos, otros), Tipo de fibra (poliester, polipropileno, nylon, fibra de vidrio, otros), revestimiento y tratamiento (repelente al agua, antimicrobiano, resistente a los rayos UV, otros)
¿Cuál es la tasa de tamaño y crecimiento del mercado de Textiles Buildtech
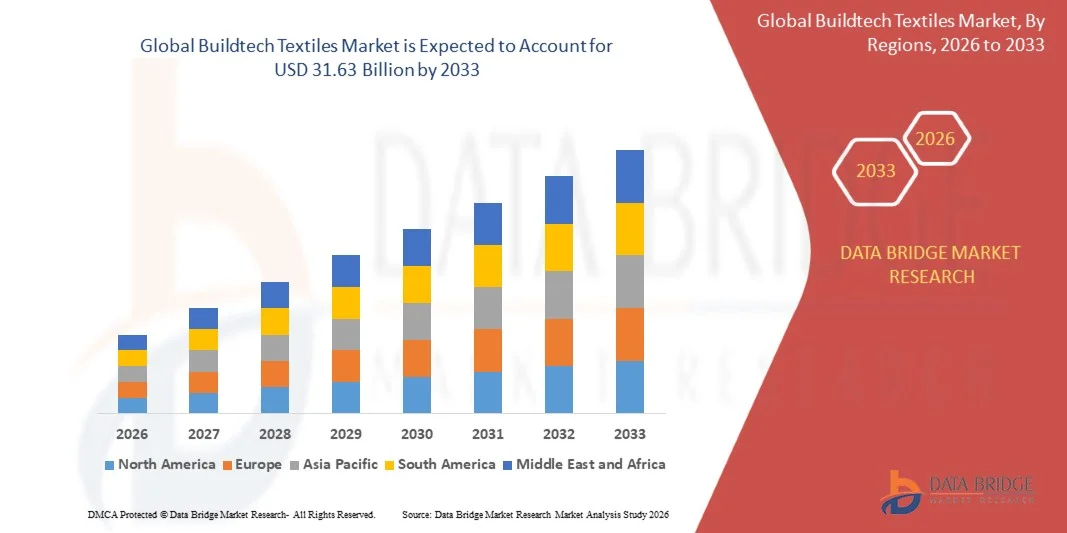
- Según el análisis de Data Bridge Market Research, el mercado mundial de textiles buildtech se valora enUSD 20.30 billion in 2025y se prevé que alcanceUSD 31.63 billion by 2033, creciendo en unCAGR of 5.70% from 2026 to 2033.
- El mercado registra un crecimiento constante impulsado por el aumento de la conciencia entre los constructores sobre el uso de materiales de absorción de sonido y aislamiento térmico que son sostenibles y duraderos, junto con el aumento de las inversiones en infraestructura y construcción comercial.
- Ampliación de infraestructura urbana y códigos de seguridad contra incendios obligan a los constructores a sustituir materiales convencionales por tejidos de construcción diseñados que cumplan requisitos de durabilidad más estrictos. Los cambios en las normas gubernamentales relativas a la reducción de las emisiones de gases de efecto invernadero y la promoción del desarrollo de edificios de eficiencia energética y de energía cero siguen complementando el crecimiento del mercado, posicionando a los fabricantes centrados en la sostenibilidad para obtener ventajas competitivas a largo plazo.
Tamaño del mercado
- Valor mundial del mercado (2025):20,30 millones de dólares
- Valor de mercado esperado (2033):USD 31.63 Billion
- CAGR prefabricado (2026–2033): 5.70%
¿Cuáles son los principales Takeaways del mercado de Textiles Buildtech
- Asia-Pacífico domina el mercado mundial de textiles de tecnología de construcción como la mayor región generadora de ingresos en 2025, valorada en USD 5.98 mil millones, impulsado por el rápido desarrollo de la infraestructura y el creciente énfasis en las prácticas de construcción sostenibles en las economías en desarrollo.
- Asia-Pacífico también registra el crecimiento más rápido entre las regiones, y China espera registrar la CAGR más alta a nivel nacional de 2026 a 2033, lo que refleja la expansión de la inversión nacional de construcción e infraestructura del país.
- El segmento de tejidos lidera el mercado con la mayor parte del 25.42% en 2025, impulsado por su uso establecido a través de refuerzos de hormigón, membranas de tejado y aplicaciones de arquitectura tensil que requieren alta resistencia a la tracción.
- El segmento de compuestos registra el CAGR más rápido del 8,24% entre 2026 y 2033, impulsado por la creciente demanda de materiales de refuerzo ligeros y de alta resistencia en proyectos de construcción comerciales e infraestructura.
- El segmento de poliéster lidera el mercado con la mayor proporción de 28,12% en 2025, lo que refleja su uso establecido a través de los tejados, impermeabilización y aplicaciones geotextiles debido a su durabilidad y rentabilidad.
- El segmento de nylon registra un CAGR de 5,2% de 2026 a 2033, impulsado por su alta resistencia a la tensión, alta elasticidad y excelente resistencia a la abrasión en aplicaciones estructurales exigentes.
- El segmento repelente de agua lidera el mercado con la mayor parte del 22,12% en 2025, impulsado por requisitos generales para propiedades resistentes al agua y resistentes a las grietas a través de aplicaciones de techo y construcción de sobres.
- El segmento pirorretardante registra el CAGR más rápido de 8,10% de 2026 a 2033, impulsado por estrictos códigos de seguridad de incendios urbanos que obligan a los constructores a reemplazar materiales convencionales con tejidos diseñados que cumplen con requisitos de durabilidad estrictos.
Report Scope and Buildtech Textiles Market Segmentation
|
Atributos |
Buildtech Textiles Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis de exportaciones de importaciones, visión general de la capacidad de producción, análisis de consumo de producción, escenario de cambio climático, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis PESTLE Analysis, análisis, análisis de PESTLE, análisis de valores y análisis de valores. |
¿Cuál es la tendencia clave en el mercado de textiles Buildtech
- Los principales fabricantes de textiles técnicos siguen persiguiendo adquisiciones que expanden sus carteras de telas recubiertas y materiales de construcción.
- En septiembre de 2024, Freudenberg Performance Materials completó la adquisición del negocio principal de Heytex Group en Alemania y China, fusionando posteriormente el negocio adquirido con su negocio existente de Mehler para crear una nueva marca combinada, MehlerHeytex, fortaleciendo sus capacidades de textiles técnicos recubiertos para la construcción y aplicaciones arquitectónicas.
- Los fabricantes siguen desarrollando soluciones estructurales y de tapicería basadas en bio con la ampliación de la certificación de contenidos renovables.
- En mayo de 2024, Serge Ferrari Group continuó ampliando su solución de tapicería basada en bio, que ahora contiene un 47% de contenido bio-basado y mantiene la aprobación USDA, combinando el cumplimiento de la resistencia al fuego, garantía de durabilidad quinquenal y credenciales de sostenibilidad para aplicaciones arquitectónicas y de construcción.
- Los fabricantes siguen ampliando su presencia en mercados de construcción emergentes mediante una colaboración directa con compradores regionales de materiales de construcción.
- En febrero de 2024, Serge Ferrari Group participó en la exposición saudí de 5 grandes constructos en Riyadh, colaborando directamente con compradores regionales de materiales de construcción y construcción para ampliar su presencia en el mercado de construcción del Consejo de Cooperación del Golfo.
- A medida que los fabricantes líderes siguen llevando a cabo adquisiciones de tejidos recubiertos, ampliando las carteras de materiales bio-basados y colaborando directamente con los mercados de construcción emergentes, el mercado mundial de textiles de buildtech mantiene un crecimiento constante tanto en las economías de infraestructura maduras como en rápida evolución.
¿Cuáles son los controladores clave del mercado de textiles Buildtech
- El aumento de la conciencia entre los constructores sobre materiales de absorción de sonido y aislamiento térmico sostenibles y duraderos sigue impulsando la demanda de productos en la construcción comercial y residencial.
- En septiembre de 2024, la adquisición por Freudenberg Performance Materials del negocio principal de Heytex Group y su posterior fusión en la nueva marca MehlerHeytex ilustra la inversión continua del fabricante en la ampliación de las capacidades textiles técnicos recubiertos para satisfacer la creciente demanda del sector de la construcción.
- El aumento de las inversiones en infraestructura y construcción comercial sigue alimentando la demanda de productos en los mercados desarrollados y emergentes.
- El cambio en las normas gubernamentales relativas a la reducción de las emisiones de gases de efecto invernadero y la promoción del desarrollo de edificios de eficiencia energética y energía cero sigue complementando el crecimiento del mercado y la adopción de tejidos de construcción diseñados.
- La integración de textiles inteligentes con sensores integrados para la vigilancia estructural en tiempo real sigue ampliando el mercado de aplicaciones textiles avanzadas de buildtech.
- Con las inversiones en infraestructura y construcción comercial que siguen aumentando y las reglamentaciones gubernamentales siguen afianzando la eficiencia energética, el mercado mundial de textiles de construcción sigue siendo una categoría de crecimiento duradero dentro de los textiles técnicos y materiales de construcción más amplios.
¿Qué factores están desafiando el crecimiento del mercado de textiles Buildtech
- La gran diferencia en las estimaciones de tamaño de mercado publicadas en los analistas de la industria, que van desde menos de 3.000 millones de dólares a más de 111 mil millones de dólares de los EE.UU. para los años de base comparables, refleja la dificultad inherente para definir y medir con precisión la categoría dadas las diferentes definiciones de alcance en los tipos y aplicaciones de los productos.
- La volatilidad de los precios de materia prima para los insumos de poliester, polipropileno y fibra de vidrio sigue generando presión de coste para los fabricantes de todo el sector.
- En septiembre de 2026, los precios de poliéster en el sector textil hecho por el hombre de la India aumentaron en aproximadamente 20 segundos por kg, creando presión adicional para los fabricantes. Los representantes de la industria atribuyeron el aumento de las condiciones de mercado de materia prima y pidieron que se adoptaran medidas para mejorar la vigilancia de los precios y reducir la presión sobre los costos de entrada.
- La complejidad técnica de lograr tanto el cumplimiento de la resistencia al fuego como la certificación de contenidos basados en bio requiere una inversión continua sustancial de investigación y desarrollo de los fabricantes que buscan cumplir con las normas de construcción ecológica en evolución.
- La intensificación de la competencia entre los fabricantes europeos establecidos y los productores asiáticos emergentes sigue presionando los precios y los márgenes en toda la industria.
- En junio de 2026, un examen científico puso de relieve el persistente desafío técnico de desarrollar materiales textiles bio-basados en llamas que ofrezcan simultáneamente beneficios efectivos de protección contra incendios y sostenibilidad. En la investigación se examinaron diferentes materiales bio-basados de retardantes de llama, su funcionalidad, rendimiento térmico y requisitos de aplicación, reflejando el desarrollo técnico en curso necesario para los textiles resistentes al fuego sostenibles.
- La combinación de ambigüedad de definición en toda la categoría, volatilidad de los costos de las materias primas e intensificación de la presión competitiva de fijación de precios sigue creando obstáculos para el mercado de textiles de buildtech, aun cuando la infraestructura sostenida y la inversión en edificios verdes apoyen el crecimiento de la categoría a largo plazo.
¿Cómo se aumenta el mercado de Textiles Buildtech
El mercado mundial de textiles buildtech se segmenta sobre la base del tipo de producto, tipo de fibra, revestimiento y tratamiento, aplicación, industria de uso final, canal de ventas y perfil de sostenibilidad.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado mundial de textiles buildtech se segmenta en tejidos tejidos, tejidos no tejidos, tejidos de punto, compuestos y otros. El segmento de tejidos lidera el mercado con la mayor parte del 25.42% en 2025, impulsado por su uso establecido a través de refuerzos de hormigón, membranas de tejado y aplicaciones de arquitectura tensil que requieren alta resistencia a la tracción.
El segmento de compuestos registra el CAGR más rápido del 8,24% entre 2026 y 2033, impulsado por la creciente demanda de materiales de refuerzo ligeros y de alta resistencia en proyectos de construcción comerciales e infraestructura.
- Por tipo de fibra
Sobre la base del tipo de fibra, el mercado mundial de textiles buildtech se segmenta en poliéster, polipropileno, nylon, fibra de vidrio y otros. El segmento de poliéster lidera el mercado con la mayor proporción de 28,12% en 2025, lo que refleja su uso establecido a través de los tejados, impermeabilización y aplicaciones geotextiles debido a su durabilidad y rentabilidad.
El segmento de nylon registra un CAGR de 5,2% de 2026 a 2033, impulsado por su alta resistencia a la tensión, alta elasticidad y excelente resistencia a la abrasión en aplicaciones estructurales exigentes.
- Cocción y tratamiento
Sobre la base del recubrimiento y tratamiento, el mercado mundial de textiles buildtech se segmenta en retardante de llama, repelente de agua, antimicrobiano, resistente a los rayos UV y otros. El segmento repelente de agua lidera el mercado con la mayor parte del 22,12% en 2025, impulsado por requisitos generales para propiedades resistentes al agua y resistentes a las grietas a través de aplicaciones de techo y construcción de sobres.
El segmento pirorretardante registra el CAGR más rápido de 8,10% de 2026 a 2033, impulsado por estrictos códigos de seguridad de incendios urbanos que obligan a los constructores a reemplazar materiales convencionales con tejidos diseñados que cumplen con requisitos de durabilidad estrictos.
- By Application
Sobre la base de la aplicación, el mercado mundial de textiles buildtech se segmenta en refuerzos de hormigón, aislamiento de techos, construcción de interiores, geomembranas de geotextiles y prevención del ruido. El segmento de refuerzo de hormigón lidera el mercado con la mayor proporción de 32.11% en 2025, impulsado por el uso generalizado en aplicaciones estructurales permanentes y temporales que requieren resistencia a las grietas y durabilidad.
El segmento de aislamiento de techos registra el CAGR más rápido de 8.2% de 2026 a 2033, impulsado por la creciente demanda de tejidos de aislamiento ligeros y transpirables que mejoran el rendimiento de aislamiento térmico y sonoro en la construcción residencial y comercial.
- Por End-Use Industry
Sobre la base de la industria del uso final, el mercado mundial de textiles buildtech se centra en la construcción comercial, la construcción residencial, la infraestructura, el transporte y otros. El segmento de construcción comercial lidera el mercado con la mayor proporción del 29,01% en 2025, impulsado por el aumento de la demanda de espacios de oficina y sus requisitos de atractivo estético en las economías en desarrollo y desarrolladas.
El segmento de infraestructura registra el CAGR más rápido del 8,80% del 2026 al 2033, impulsado por el aumento de las inversiones en estructuras de ingeniería civil y proyectos de desarrollo de infraestructura a nivel mundial.
- Por Canal de Ventas
Sobre la base del canal de ventas, el mercado mundial de textiles buildtech se segmenta en minoristas directos/OEM y distribuidores. El segmento de distribuidores " minoristas lidera el mercado con la mayor participación del 58,20% en 2025, lo que refleja el importante papel de los socios regionales en el logro de contratistas de construcción y proveedores de materiales de construcción.
El segmento directo/OEM registra la CAGR más rápida del 6.66% entre 2026 y 2033, con el apoyo de relaciones continuas entre fabricantes líderes y grandes empresas de construcción.
- Por Sustentability Profile
Sobre la base del perfil de sostenibilidad, el mercado mundial de textiles buildtech se segmenta en convencional y reciclado/bio-basado. El segmento convencional lidera el mercado con la mayor proporción de 62,13% en 2025, lo que refleja su uso generalizado en aplicaciones de construcción de mercados masivos.
El segmento reciclado/bio-basado registra el CAGR más rápido del 7,81% entre 2026 y 2033, impulsado por las regulaciones gubernamentales que promueven edificios eficientes y de energía cero y reducen las emisiones de gases de efecto invernadero.
¿Qué región posee la mayor parte del mercado de Textiles Buildtech
- Asia-Pacífico domina el mercado mundial de textiles de la tecnología de la construcción como la mayor región generadora de ingresos en 2025, impulsada por la rápida urbanización, el desarrollo de la infraestructura y el creciente énfasis en las prácticas de construcción sostenible en las economías en desarrollo.
- La región se beneficia de la ampliación de la capacidad de fabricación nacional, el aumento de la inversión en infraestructura gubernamental y la adopción creciente de normas de construcción eficientes en la energía. La continua expansión de la actividad de construcción comercial y residencial refuerza la posición de liderazgo de Asia-Pacífico en el mercado global.
China Buildtech Textiles Market Insight
El mercado de textiles de China buildtech registra la tasa de crecimiento más alta a nivel nacional a nivel mundial de 2026 a 2033, lo que refleja la expansión de la inversión nacional de construcción e infraestructura del país junto con la creciente adopción de tejidos de construcción diseñados en proyectos comerciales y residenciales.
Alemania Buildtech Textiles Market Insight
El mercado de textiles de Alemania buildtech sigue anclado por la fuerte presencia nacional de fabricantes líderes, incluyendo materiales de rendimiento Freudenberg y Verseidag-Indutex, reforzado por la adquisición de Heytex Group en septiembre de 2024 y su integración en la nueva marca MehlerHeytex.
Francia Buildtech Textiles Market Insight
El mercado de textiles de Francia construyetech se beneficia de la presencia nacional de Serge Ferrari Group, un fabricante mundial líder de membranas compuestas flexibles para aplicaciones de construcción, reforzado por la continua innovación de material bio-basado de la empresa y la expansión en mercados emergentes de construcción, incluyendo su participación de febrero de 2024 en la exposición de Big 5 Construct Saudi.
U.S. Buildtech Textiles Market Insight
El mercado de textiles de construcción de EE.UU. sigue creciendo constantemente, apoyado por la presencia nacional de fabricantes líderes como DuPont, Owens Corning, Hexcel y 3M, junto con la infraestructura sostenida y la inversión comercial de construcción en todo el país.
India Buildtech Textiles Market Insight
El mercado de textiles de la India sigue expandiéndose, apoyado por la presencia interna de SRF Limited y la creciente inversión en infraestructura en los sectores de construcción comercial y residencial del país.
¿Cuáles son las mejores empresas del mercado de textiles Buildtech
La industria mundial de textiles de buildtech está dirigida principalmente por empresas técnicas de textiles y materiales de construcción bien establecidas, entre ellas:
- Serge Ferrari Group(Francia)
- Freudenberg Performance Materials SE & Co. KG(Alemania)
- DuPont de Nemours, Inc.(U.S.)
- Toray Industries, Inc.(Japón)
- Saint-Gobain S.A.(Francia)
- Owens Corning(U.S.)
- Verseidag-Indutex GmbH (Alemania)
- Ahlstrom Oyj (Finlandia)
- SKAPS Industries (Estados Unidos)
- SRF Limited (India)
- Officine Maccaferri S.p.A. (Italia)
- TenCate Geosynthetics (Países Bajos)
- Hexcel Corporation (Estados Unidos)
- 3M Company (U.S.)
- Sika AG (Suiza)
- BASF SE (Alemania)
- Propex Operating Company, LLC (Estados Unidos)
- Solmax International Inc. (Canadá)
- GKD Gebr. Kufferath AG (Alemania)
- Low & Bonar (Grupo Freudenberg) (Reino Unido)
¿Cuáles son los últimos desarrollos en el mercado de textiles Buildtech
- En septiembre de 2024, Freudenberg Performance Materials completó la adquisición del negocio principal de Heytex Group en Alemania y China, posteriormente fusionándolo con su negocio existente de Mehler para crear una nueva marca combinada, MehlerHeytex.
- En mayo de 2024, Serge Ferrari Group continuó ampliando su solución de tapicería basada en bio, conteniendo ahora un 47% de contenido bio-basado y manteniendo la aprobación USDA, combinando el cumplimiento de la resistencia al fuego y una garantía de durabilidad de cinco años.
- En febrero de 2024, Serge Ferrari Group participó en la exposición saudí de 5 grandes constructos en Riyadh, colaborando directamente con compradores regionales de materiales de construcción y construcción para ampliar su presencia en el mercado de construcción del Consejo de Cooperación del Golfo.
- En noviembre de 2025, Freudenberg Group informó de ventas totales de USD 13,383.3 millones para el año fiscal 2025, con textiles técnicos restantes entre los segmentos principales del mercado de la empresa a pesar de la demanda más débil en ciertos mercados finales básicos, incluyendo la automoción.
- En marzo de 2025, los fabricantes líderes continuaron desarrollando textiles inteligentes con sensores integrados para el monitoreo estructural en tiempo real, junto con la adopción creciente de nanotecnología para mejorar la durabilidad y funcionalidad de materiales.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO GLOBAL DE TEXTILES BUILDTECH
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL TAMAÑO DEL MERCADO GLOBAL DE TEXTILES BUILDTECH
2.3 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.4 MERCADOS CUBIERTOS
2.5 ÁMBITO GEOGRÁFICO
2,6 AÑOS CONSIDERADOS PARA EL ESTUDIO
2.7 METODOLOGÍA DE LA INVESTIGACIÓN
2.8 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.9 MODELADO MULTIVARIADO
2.1 ENTREVISTAS PRINCIPALES CON LÍDERES DE OPINIÓN CLAVE
2.11 CUADRÍCULA DE POSICIÓN DE MERCADO DBMR
2.12 CUADRÍCULA DE COBERTURA DE APLICACIONES DEL MERCADO
2.13 MATRIZ DE DESAFÍOS DEL MERCADO DBMR
2.14 DATOS DE IMPORTACIÓN Y EXPORTACIÓN
2.15 FUENTES SECUNDARIAS
2.16 MERCADO GLOBAL DE TEXTILES DE TECNOLOGÍA DE CONSTRUCCIÓN: INSTANTÁNEA DE LA INVESTIGACIÓN
2.17 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 COBERTURA DE MATERIA PRIMA
5.2 ANÁLISIS DE PRODUCCIÓN Y CONSUMO
5.3 ESCENARIO DE IMPORTACIÓN Y EXPORTACIÓN
5.4 AVANCES TECNOLÓGICOS DE LOS FABRICANTES
5.5 LAS CINCO FUERZAS DE PORTER
5.6 CRITERIOS DE SELECCIÓN DE PROVEEDORES
5.7 ANÁLISIS PESTEL
5.8 COBERTURA DE LA REGULACIÓN
6 ANÁLISIS DE LA CADENA DE SUMINISTRO
6.1 INFORMACIÓN GENERAL
6.2 ESCENARIO DE COSTOS LOGÍSTICOS
6.3 IMPORTANCIA DE LOS PROVEEDORES DE SERVICIOS LOGÍSTICOS
7 ESCENARIO DE CAMBIO CLIMÁTICO
7.1 PREOCUPACIONES AMBIENTALES
7.2 RESPUESTA DE LA INDUSTRIA
7.3 EL PAPEL DEL GOBIERNO
7.4 RECOMENDACIONES DE LOS ANALISTAS
8 MERCADO GLOBAL DE TEXTILES DE TECNOLOGÍA DE LA CONSTRUCCIÓN, POR FIBRA, (2020-2029), (MILLONES DE USD) (MILLONES DE METROS CUADRADOS)
(Se proporcionará el valor y volumen de cada segmento)
8.1 DESCRIPCIÓN GENERAL
8.2 ALGODÓN
8.3 YUTE
8.3.1 VALOR
8.3.2 VOLUMEN
8.4 SINTÉTICO
8.4.1 VALOR
8.4.2 VOLUMEN
8.4.3 POLIÉSTER
8.4.4 POLIURETANO
8.4.5 NYLON
8.4.6 POLIETILENO
8.4.7 ACRÍLICO
8.4.8 POLICARBONATO
8.4.9 POLIPROPILENO
8.4.10 ETFE
8.4.11 OTROS
8.5 OTROS
9 MERCADO GLOBAL DE TEXTILES BUILDTECH, POR PRODUCTO (2020-2029), (MILLONES DE USD) (MILLONES DE METROS CUADRADOS)
(Se proporcionará el valor y volumen de cada segmento)
9.1 INFORMACIÓN GENERAL
9.2 HILO
9.2.1 VALOR
9.2.2 VOLUMEN
9.2.3 ALGODÓN
9.2.4 YUTE
9.2.5 SINTÉTICO
9.2.5.1. POLIÉSTER
9.2.5.2. POLIURETANO
9.2.5.3. NYLON
9.2.5.4. POLIETILENO
9.2.5.5. ACRÍLICO
9.2.5.6. POLICARBONATO
9.2.5.7. POLIPROPILENO
9.2.5.8. ETFE
9.2.5.9. OTROS
9.2.6 OTROS
9.3 TELAS
9.3.1 VALOR
9.3.2 VOLUMEN
9.3.3 TEJIDO
9.3.3.1. ALGODÓN
9.3.3.2. YUTE
9.3.3.3. SINTÉTICO
9.3.3.3.1. POLIÉSTER
9.3.3.3.2. POLIURETANO
9.3.3.3.3. NYLON
9.3.3.3.4. POLIETILENO
9.3.3.3.5. ACRÍLICO
9.3.3.3.6. POLICARBONATO
9.3.3.3.7. POLIPROPILENO
9.3.3.3.8. ETFE
9.3.3.3.9. OTROS
9.3.3.4. OTROS
9.3.4 TEJIDO
9.3.4.1. ALGODÓN
9.3.4.2. YUTE
9.3.4.3. SINTÉTICO
9.3.4.3.1. POLIÉSTER
9.3.4.3.2. POLIURETANO
9.3.4.3.3. NYLON
9.3.4.3.4. POLIETILENO
9.3.4.3.5. ACRÍLICO
9.3.4.3.6. POLICARBONATO
9.3.4.3.7. POLIPROPILENO
9.3.4.3.8. ETFE
9.3.4.3.9. OTROS
9.3.4.4. OTROS
10 MERCADO GLOBAL DE TEXTILES BUILDTECH, POR RED DE DISTRIBUCIÓN, (2020-2029), (MILLONES DE USD) (MILLONES DE METROS CUADRADOS)
(Se proporcionará el valor y volumen de cada segmento)
10.1 INFORMACIÓN GENERAL
10.2 FABRICANTES
10.2.1 VALOR
10.2.2 VOLUMEN
10.3 DISTRIBUIDORES
10.3.1 VALOR
10.3.2 VOLUMEN
10.4 MAYORISTAS
10.4.1 VALOR
10.4.2 VOLUMEN
10.5 MINORISTAS
10.5.1 VALOR
10.5.2 VOLUMEN
10.6 OTROS
10.6.1 VALOR
10.6.2 VOLUMEN
11 MERCADO GLOBAL DE TEXTILES BUILDTECH, POR SEPARADO, (2020-2029), (MILLONES DE USD) (MILLONES DE METROS)
(Se proporcionará el valor y volumen de cada segmento)
11.1 INFORMACIÓN GENERAL
11.2 EXTERIOR
11.2.1 VALOR
11.2.2 VOLUMEN
11.3 INTERIOR
11.3.1 VALOR
11.3.2 VOLUMEN
12 MERCADO GLOBAL DE TEXTILES DE TECNOLOGÍA DE LA CONSTRUCCIÓN, POR UTILIDAD, (2020-2029), (MILLONES DE USD) (MILLONES DE METROS CUADRADOS)
(Se proporcionará el valor y volumen de cada segmento)
12.1 INFORMACIÓN GENERAL
12.2 REFUERZO DEL HORMIGÓN
12.2.1 VALOR
12.2.2 VOLUMEN
12.3 SISTEMAS DE CIMENTACIÓN DE FACHADA
12.3.1 VALOR
12.3.2 VOLUMEN
12.4 CONSTRUCCIÓN DE INTERIORES
12.4.1 VALOR
12.4.2 VOLUMEN
12.5 AISLAMIENTO
12.5.1 VALOR
12.5.2 VOLUMEN
12.6 MATERIALES DE PRUEBA
12.6.1 VALOR
12.6.2 VOLUMEN
12.7 AIRE ACONDICIONADO
12.7.1 VALOR
12.7.2 VOLUMEN
12.8 PREVENCIÓN DEL RUIDO
12.8.1 VALOR
12.8.2 VOLUMEN
12.9 PROTECCIÓN VISUAL
12.9.1 VALOR
12.9.2 VOLUMEN
12.1 PROTECCIÓN CONTRA EL SOL
12.10.1 VALOR
12.10.2 VOLUMEN
12.11 SEGURIDAD EN LA EDIFICACIÓN
12.11.1 VALOR
12.11.2 VOLUMEN
12.12 OTROS
12.12.1 VALOR
12.12.2 VOLUMEN
13 MERCADO GLOBAL DE TEXTILES BUILDTECH, POR APLICACIÓN, (2020-2029), (MILLONES DE USD) (MILLONES DE METROS CUADRADOS)
(Se proporcionará el valor y volumen de cada segmento)
13.1 DESCRIPCIÓN GENERAL
13.2 VALLAS Y SEÑALIZACIONES
13.2.1 VALOR
13.2.2 VOLUMEN
13.3 SCRIM
13.3.1 VALOR
13.3.2 VOLUMEN
13.3.3 PARAVIENTOS
13.3.4 REDES PARA AVES
13.3.5 PROTECTORES SOLARES
13.3.6 BARRERAS DE SEGURIDAD
13.3.7 OTROS
13.4 TOLDOS Y MARQUESINAS
13.4.1 VALOR
13.4.2 VOLUMEN
13.5 LONADAS
13.5.1 VALOR
13.5.2 VOLUMEN
13.6 MEMBRANAS ARQUITECTÓNICAS
13.6.1 VALOR
13.6.2 VOLUMEN
13.7 MATERIALES PARA TECHO
13.7.1 VALOR
13.7.2 VOLUMEN
13.8 OTROS
13.8.1 VALOR
13.8.2 VOLUMEN
14 MERCADO GLOBAL DE TEXTILES DE TECNOLOGÍA DE LA CONSTRUCCIÓN, POR USO FINAL, (2020-2029), (MILLONES DE USD) (MILLONES DE METROS CUADRADOS)
(Se proporcionará el valor y volumen de cada segmento)
14.1 INFORMACIÓN GENERAL
14.2 RESIDENCIAL
14.2.1 VALOR
14.2.2 VOLUMEN
14.2.3 RESIDENCIAL, POR FIBRA
14.2.3.1. ALGODÓN
14.2.3.2. YUTE
14.2.3.3. SINTÉTICO
14.2.3.4. OTROS
14.3 NO RESIDENCIAL
14.3.1 VALOR
14.3.2 VOLUMEN
14.3.3 NO RESIDENCIAL POR TIPO
14.3.3.1. CONSTRUCCIÓN DE CARRETERAS Y AUTOPISTAS
14.3.3.2. FERROCARRILES
14.3.3.3. OBRAS PÚBLICAS
14.3.3.4. DESARROLLO RURAL
14.3.3.5. AGRICULTURA
14.3.3.6. AGUA Y SANEAMIENTO
14.3.3.7. EDIFICIO DE SALUD
14.3.3.8. MINERÍA Y TELECOMUNICACIONES
14.3.3.9. OTROS
14.3.4 NO RESIDENCIAL, POR FIBRA
14.3.4.1. ALGODÓN
14.3.4.2. YUTE
14.3.4.3. SINTÉTICO
14.3.4.4. OTROS
15 MERCADO GLOBAL DE TEXTILES BUILDTECH, POR REGIÓN
(TODA LA SEGMENTACIÓN PROPORCIONADA ANTERIORMENTE ESTÁ REPRESENTADA EN ESTE CAPÍTULO POR PAÍS)
15.1 AMÉRICA DEL NORTE
15.1.1 EE. UU.
15.1.2 CANADÁ
15.1.3 MÉXICO
15.2 EUROPA
15.2.1 ALEMANIA
15.2.2 Reino Unido
15.2.3 ITALIA
15.2.4 FRANCIA
15.2.5 ESPAÑA
15.2.6 SUIZA
15.2.7 RUSIA
15.2.8 TURQUÍA
15.2.9 BÉLGICA
15.2.10 PAÍSES BAJOS
15.2.11 RESTO DE EUROPA
15.3 ASIA-PACÍFICO
15.3.1 JAPÓN
15.3.2 CHINA
15.3.3 COREA DEL SUR
15.3.4 INDIA
15.3.5 SINGAPUR
15.3.6 TAILANDIA
15.3.7 INDONESIA
15.3.8 MALASIA
15.3.9 FILIPINAS
15.3.10 AUSTRALIA Y NUEVA ZELANDA
15.3.11 RESTO DE ASIA-PACÍFICO
15.4 SUDAMÉRICA
15.4.1 BRASIL
15.4.2 ARGENTINA
15.4.3 RESTO DE SUDAMÉRICA
15.5 ORIENTE MEDIO Y ÁFRICA
15.5.1 SUDÁFRICA
15.5.2 EGIPTO
15.5.3 ARABIA SAUDITA
15.5.4 EMIRATOS ÁRABES UNIDOS
15.5.5 ISRAEL
15.5.6 RESTO DE ORIENTE MEDIO Y AMÉRICA
16 MERCADO GLOBAL DE TEXTILES BUILDTECH, PANORAMA EMPRESARIAL
16.1 ANÁLISIS DE LAS ACCIONES DE LA EMPRESA: GLOBAL
16.2 ANÁLISIS DE ACCIONES DE EMPRESAS: AMÉRICA DEL NORTE
16.3 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
16.4 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA-PACÍFICO
16.5 FUSIONES Y ADQUISICIONES
16.6 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
16.7 EXPANSIONES
16.8 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
17 ANÁLISIS FODA
18 MERCADO GLOBAL DE TEXTILES BUILDTECH – PERFIL DE LA EMPRESA
18.1 SIOEN INDUSTRIES NV
18.1.1 INSTANTÁNEA DE LA EMPRESA
18.1.2 ANÁLISIS DE INGRESOS
18.1.3 PORTAFOLIO DE PRODUCTOS
18.1.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.1.5 ANÁLISIS FODA
18.1.6 DESARROLLOS RECIENTES
18.2 DUPONT
18.2.1 INSTANTÁNEA DE LA EMPRESA
18.2.2 ANÁLISIS DE INGRESOS
18.2.3 PORTAFOLIO DE PRODUCTOS
18.2.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.2.5 ANÁLISIS FODA
18.2.6 DESARROLLOS RECIENTES
18.3 BAJO Y BONAR
18.3.1 INSTANTÁNEA DE LA EMPRESA
18.3.2 ANÁLISIS DE INGRESOS
18.3.3 PORTAFOLIO DE PRODUCTOS
18.3.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.3.5 ANÁLISIS FODA
18.3.6 DESARROLLOS RECIENTES
18.4 SATTLER AG
18.4.1 INSTANTÁNEA DE LA EMPRESA
18.4.2 ANÁLISIS DE INGRESOS
18.4.3 PORTAFOLIO DE PRODUCTOS
18.4.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.4.5 ANÁLISIS FODA
18.4.6 DESARROLLOS RECIENTES
18.5 CORPORACIÓN TAIYO KOGYO
18.5.1 INSTANTÁNEA DE LA EMPRESA
18.5.2 ANÁLISIS DE INGRESOS
18.5.3 PORTAFOLIO DE PRODUCTOS
18.5.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.5.5 ANÁLISIS FODA
18.5.6 DESARROLLOS RECIENTES
18.6 SERGE FERRARI
18.6.1 INSTANTÁNEA DE LA EMPRESA
18.6.2 ANÁLISIS DE INGRESOS
18.6.3 PORTAFOLIO DE PRODUCTOS
18.6.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.6.5 ANÁLISIS FODA
18.6.6 DESARROLLOS RECIENTES
18.7 HIRAOKA CO., LTD.
18.7.1 INSTANTÁNEA DE LA EMPRESA
18.7.2 ANÁLISIS DE INGRESOS
18.7.3 PORTAFOLIO DE PRODUCTOS
18.7.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.7.5 ANÁLISIS FODA
18.7.6 DESARROLLOS RECIENTES
18.8 VERSEIDAG-INDUTEX GMBH
18.8.1 INSTANTÁNEA DE LA EMPRESA
18.8.2 ANÁLISIS DE INGRESOS
18.8.3 PORTAFOLIO DE PRODUCTOS
18.8.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.8.5 ANÁLISIS FODA
18.8.6 DESARROLLOS RECIENTES
18.9 SAINT-GOBAIN
18.9.1 INSTANTÁNEA DE LA EMPRESA
18.9.2 ANÁLISIS DE INGRESOS
18.9.3 PORTAFOLIO DE PRODUCTOS
18.9.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.9.5 ANÁLISIS FODA
18.9.6 DESARROLLOS RECIENTES
18.1 TORAY INDUSTRIES, INC.
18.10.1 INSTANTÁNEA DE LA EMPRESA
18.10.2 ANÁLISIS DE INGRESOS
18.10.3 PORTAFOLIO DE PRODUCTOS
18.10.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.10.5 ANÁLISIS FODA
18.10.6 DESARROLLOS RECIENTES
18.11 CORPORACIÓN DE MARINOS
18.11.1 INSTANTÁNEA DE LA EMPRESA
18.11.2 ANÁLISIS DE INGRESOS
18.11.3 PORTAFOLIO DE PRODUCTOS
18.11.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.11.5 ANÁLISIS FODA
18.11.6 DESARROLLOS RECIENTES
18.12 STRUCTURFLEX
18.12.1 INSTANTÁNEA DE LA EMPRESA
18.12.2 ANÁLISIS DE INGRESOS
18.12.3 PORTAFOLIO DE PRODUCTOS
18.12.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.12.5 ANÁLISIS FODA
18.12.6 DESARROLLOS RECIENTES
18.13 SEFAR AG
18.13.1 INSTANTÁNEA DE LA EMPRESA
18.13.2 ANÁLISIS DE INGRESOS
18.13.3 PORTAFOLIO DE PRODUCTOS
18.13.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.13.5 ANÁLISIS FODA
18.13.6 DESARROLLOS RECIENTES
18.14 IASO
18.14.1 INSTANTÁNEA DE LA EMPRESA
18.14.2 ANÁLISIS DE INGRESOS
18.14.3 PORTAFOLIO DE PRODUCTOS
18.14.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.14.5 ANÁLISIS FODA
18.14.6 DESARROLLOS RECIENTES
18.15 SRF LIMITADA
18.15.1 INSTANTÁNEA DE LA EMPRESA
18.15.2 ANÁLISIS DE INGRESOS
18.15.3 PORTAFOLIO DE PRODUCTOS
18.15.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.15.5 ANÁLISIS FODA
18.15.6 DESARROLLOS RECIENTES
18.16 SEELE
18.16.1 INSTANTÁNEA DE LA EMPRESA
18.16.2 ANÁLISIS DE INGRESOS
18.16.3 PORTAFOLIO DE PRODUCTOS
18.16.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.16.5 ANÁLISIS FODA
18.16.6 DESARROLLOS RECIENTES
18.17 DELCOTEX
18.17.1 INSTANTÁNEA DE LA EMPRESA
18.17.2 ANÁLISIS DE INGRESOS
18.17.3 PORTAFOLIO DE PRODUCTOS
18.17.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.17.5 ANÁLISIS FODA
18.17.6 ACONTECIMIENTOS RECIENTES
18.18 INDUSTRIAS SKAPS
18.18.1 INSTANTÁNEA DE LA EMPRESA
18.18.2 ANÁLISIS DE INGRESOS
18.18.3 PORTAFOLIO DE PRODUCTOS
18.18.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.18.5 ANÁLISIS FODA
18.18.6 DESARROLLOS RECIENTES
18.19 OFFICINE MACCAFERRI SPA
18.19.1 INSTANTÁNEA DE LA EMPRESA
18.19.2 ANÁLISIS DE INGRESOS
18.19.3 PORTAFOLIO DE PRODUCTOS
18.19.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.19.5 ANÁLISIS FODA
18.19.6 ACONTECIMIENTOS RECIENTES
18.2 GRUSCHWITZ TEXTILWERKE AG
18.20.1 INSTANTÁNEA DE LA EMPRESA
18.20.2 ANÁLISIS DE INGRESOS
18.20.3 PORTAFOLIO DE PRODUCTOS
18.20.4 DESCRIPCIÓN GENERAL DE LA CAPACIDAD DE PRODUCCIÓN
18.20.5 ANÁLISIS FODA
18.20.6 ACONTECIMIENTOS RECIENTES
NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE ADAPTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PRESENTA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
19 CUESTIONARIO
20 INFORMES RELACIONADOS
21 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











