


Segmentación del mercado mundial de nitrógeno no proteico para alimentación animal, por tipo (urea, amoníaco y otros), forma (seco, líquido y gránulos) - Tendencias del sector y previsiones hasta 2032
¿Cuál es la tasa de tamaño y crecimiento del mercado de nitrógeno no alimentado mundial
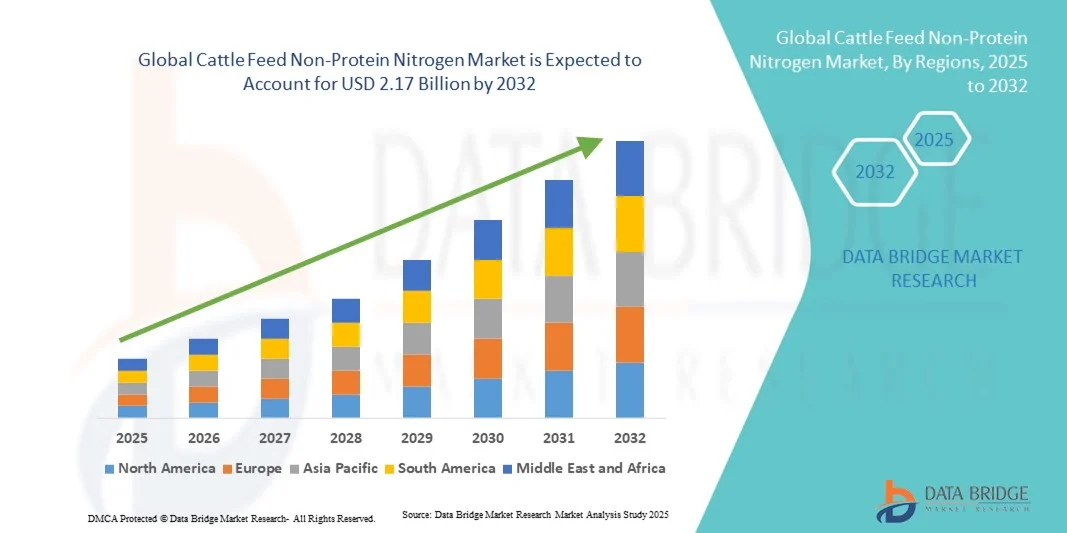
- Según Data Bridge Market Research Analysis El tamaño del mercado mundial de nitrógenos alimentados con ganado no proteína fue valoradoUSD 1.52 mil millones en 2024y se espera que alcanceUSD 2.17 billion by 2032, aCAGR of 4.60%durante el período previsto
- El aumento de la demanda de urea es el factor vital que intensifica el crecimiento del mercado, también el aumento del costo de las alternativas, el aumento del crecimiento de la industria lechera, el aumento extremo de la demanda de productos animales, el aumento del consumo de carne y ganado, la disponibilidad de nitrógeno no proteína en el mercado, el aumento de la población ganadera, el aumento del desarrollo de la cadena fría
- aumento de la presencia de proteínas en comparación con otras fuentes de alimentación, aumento de la inversión cooperativa y privada y cambios de los mecanismos de mercado, mejora creciente de las tecnologías de procesamiento de leche y aumento de las normas de capacitación de agricultores y estricta seguridad alimentaria por parte del gobierno son los principales factores entre otros que impulsan el crecimiento del mercado de nitrógeno no proteína
Tamaño del mercado
- Valor mundial del mercado (2024):USD 1.52 billion
- Valor de mercado esperado (2032):USD 2.17 billion
- CAGR prefabricado (2024–2032):4.60%
¿Cuáles son los principales Takeaways of Cattle Feed Non-Protein Nitrogen Market
- El aumento de la demanda de las economías emergentes y el aumento de los avances tecnológicos en el equipo agrícola crearán nuevas oportunidades para el mercado de nitrógenos de alimentos ganaderos
- Sin embargo, el aumento de la estructura reglamentaria estricta, la creciente toxicidad del nitrógeno no proteína en los rumiantes y las crecientes causas de la toxicidad del nitrógeno no proteína son los principales factores entre otros que actúan como restricciones, mientras que los nutricionistas no recomiendan aún más el crecimiento del mercado de nitrógeno no proteína en el período previsto mencionado anteriormente.
- Asia-Pacífico dominaba el mercado de nitrógeno no proteína con la mayor proporción de ingresos del 42,6% en 2024, impulsado por la creciente población ganadera, la expansión de la producción de leche y carne, y el aumento de la conciencia sobre la nutrición ganadera
- El mercado de nitrógeno no proteína alimenta ganado de América del Norte está destinado a crecer en la CAGR más rápida del 9,5% de 2025 a 2032, impulsada por los avances tecnológicos de la región en la formulación de alimentos, haciendo mayor hincapié en la eficiencia de los costos y aumentando el consumo de carne y lácteos.
- El segmento de urea dominaba el mercado con la mayor cuota de ingresos del 64,3% en 2024, impulsada por su alto contenido de nitrógeno, eficacia en función de los costos y uso generalizado como sustituto de proteínas en las formulaciones de alimentos rumiantes
Report Scope and Cattle Feed Non-Protein Nitrogen Market Segmentation
|
Atributos |
Cattle Feed Non-Protein Nitrogen Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en el mercado del nitrógeno de las semillas de ganado
Cambio hacia fuentes de nitrógeno sostenibles y basadas en bio
- Una tendencia importante y rápidamente emergente en el mercado de nitrógeno no proteína alimentador de ganado es la transición hacia compuestos de nitrógeno ecológicos basados en bios derivados de fuentes renovables. Este cambio está impulsado por el creciente énfasis mundial en la sostenibilidad, la reducción de la huella ambiental y las prácticas de economía circular
- Por ejemplo, las empresas están invirtiendo cada vez más en alternativas de amoníaco natural y ingredientes de nitrógeno basados en fermentación para mejorar la eficiencia de la nutrición animal al tiempo que reducen las emisiones de gases de efecto invernadero. BASF SE y Yara International ASA, por ejemplo, se centran en el desarrollo de soluciones de nitrógeno de carbono más bajas para la alimentación ganadera
- Esta tendencia apoya el movimiento mundial hacia la agricultura sostenible minimizando la dependencia de los fertilizantes sintéticos y optimizando la utilización del nitrógeno en las dietas rumiantes. Además, las innovaciones en formulaciones de nitrógeno de liberación controlada y de acción lenta están mejorando la eficiencia de los piensos y reduciendo los desechos de nitrógeno
- La adopción de compuestos de nitrógeno bioproteína (NPN) está transformando las formulaciones de piensos ganaderos, ayudando a los productores a alcanzar objetivos ambientales y de productividad. A medida que crece la conciencia del consumidor sobre la producción sostenible de alimentos, los fabricantes priorizan las fuentes de nitrógeno ecológicas para ajustarse a las expectativas del mercado y las normas reglamentarias
- En resumen, esta tendencia marca un cambio fundamental en la industria hacia los aditivos de alimentos verdes, mejorando tanto la productividad como la sostenibilidad, a la vez que se abren nuevas vías para la innovación en la nutrición ganadera
¿Cuáles son los controladores clave del mercado de nitrógeno de ganado alimentado no proteína
- La creciente demanda mundial de proteínas animales de alta calidad y la necesidad de soluciones de alimentación rentables son los principales impulsores del mercado de Nitrógeno No Proteína de Cattle Feed (NPN). Fuentes del NPN como urea y biureto proporcionan una manera económica de mejorar el suministro de proteínas en las dietas ganaderas, promoviendo una eficaz actividad microbiana de rumen y una mejor producción de leche y carne
- Por ejemplo, en abril de 2024, Yara International ASA amplió su capacidad de producción aditiva basada en el nitrógeno para satisfacer la creciente demanda mundial, especialmente en Asia-Pacífico y América Latina, donde la producción ganadera está aumentando rápidamente
- El enfoque creciente en la productividad de los rumiantes, junto con la necesidad de reducir los costos de alimentación, está impulsando a los agricultores y a los fabricantes de alimentos a adoptar soluciones basadas en NPN. Estos aditivos proporcionan una alternativa sostenible a las fuentes tradicionales de proteínas como la comida de soja, que se están volviendo cada vez más costosas y con gran intensidad de recursos
- Además, el avance de las tecnologías de nutrición de precisión permite una dosis precisa y una utilización eficiente del nitrógeno no proteína en la alimentación ganadera, minimizando los desechos y mejorando el rendimiento animal. Las empresas están desarrollando formulaciones innovadoras para garantizar la asimilación óptima del nitrógeno y la salud del rumen
- El cambio mundial hacia la agricultura sostenible y la integración de los productos del PNN en estrategias de alimentación equilibradas están impulsando el crecimiento del mercado, lo que hace que estas soluciones sean indispensables para los sistemas modernos de ganadería
¿Qué factor está reforzando el crecimiento del mercado de nitrógeno no alimentado por ganado
- Un reto importante que dificulta el crecimiento del mercado de nitrógeno no proteína alimenta el ganado es el riesgo de toxicidad amoníaca y uso indebido de nitrógeno en ganado debido a la formulación incorrecta de alimentos o el uso excesivo. La mala gestión de las tasas de inclusión del PNN puede dar lugar a una reducción de la eficiencia alimentaria y los problemas de salud entre los ganaderos, desalentando la adopción entre los pequeños agricultores
- Por ejemplo, varios organismos reguladores, entre ellos la Autoridad Europea de Seguridad Alimentaria (EFSA), han emitido directrices estrictas sobre los límites de inclusión de urea en las dietas rumiantes para prevenir el envenenamiento de nitrógeno y garantizar el bienestar animal
- Another significant restraint is the lack of awareness and technical knowledge among livestock farmers in developing regions regarding the proper handling and use of NPN additives. Sin una formación adecuada, los beneficios de estos productos siguen subutilizados, limitando la penetración del mercado
- Además, la fluctuación de los precios de las materias primas y las estrictas reglamentaciones ambientales relacionadas con las emisiones de nitrógeno plantean retos para los fabricantes, lo que influye en la rentabilidad y la escalabilidad de la producción
- Superar estos desafíos a través de programas de educación de agricultores, formulaciones innovadoras de seguridad y alineación regulatoria será vital para la expansión del mercado a largo plazo. A medida que los jugadores de la industria invierten en soluciones NPN más seguras y eficientes, se espera que el mercado alcance un crecimiento constante, equilibrando la productividad con la salud animal y la sostenibilidad ambiental.
¿Cómo es segmentado el mercado de nitrógenos sin proteína de ganado
El mercado se segmenta por tipo y forma.
- Por tipo
Sobre la base del tipo, el mercado de nitrógeno no proteína alimenta ganado se segmenta en urea, amoníaco y otros. El segmento de urea dominaba el mercado con la mayor cuota de ingresos del 64,3% en 2024, impulsada por su alto contenido de nitrógeno, eficacia en función de los costos y uso generalizado como sustituto de proteínas en las formulaciones de alimentos rumiantes. Urea mejora la síntesis de proteínas microbianas en el rumen, apoyando el crecimiento y productividad óptimos en los ganados lácteos y de carne de res. Su fácil disponibilidad y bajo costo de producción refuerzan aún más su dominio en el mercado.
Se espera que el segmento de amoníaco sea testigo de la CAGR más rápida de 2025 a 2032, debido a su creciente adopción como fuente de nitrógeno no proteína sostenible. El amoníaco líquido ofrece ventajas como la liberación rápida de nitrógeno, la mezcla fácil con otros ingredientes de pienso, y el costo de alimentación reducido. A medida que los productores buscan una utilización más eficiente y controlada del nitrógeno, se espera que las soluciones NPN basadas en amoníaco obtengan una tracción significativa durante el período previsto
- Por formulario
Sobre la base de la forma, el mercado de nitrógeno no proteína alimenta ganado se segmenta en seco, líquido y pellets. El segmento de la forma seca representó la mayor cuota de ingresos del mercado del 57,6% en 2024, principalmente debido a su facilidad de almacenamiento, larga vida útil de estante, y la idoneidad para mezclarse con otros ingredientes de alimentación. Los productos secos de NPN, como urea depurada y gránulos recubiertos, son ampliamente utilizados por los agricultores y fabricantes de alimentos debido a su estabilidad y compatibilidad con los métodos convencionales de procesamiento de alimentos.
Se prevé que el segmento de forma líquida registrará la CAGR más rápida de 2025 a 2032, alimentada por la creciente demanda de formulaciones fáciles de mezclar y la mejora de la eficiencia de absorción de nutrientes. Las formas líquidas de NPN ofrecen una mejor dispersión y consistencia en la alimentación, asegurando la ingesta de nutrientes uniforme y la disminución del desperdicio. Con avances en tecnologías de procesamiento de alimentos y sistemas de mezcla automatizados, las formulaciones líquidas están ganando popularidad en las operaciones ganaderas intensivas, en particular en las granjas lecheras a gran escala.
¿Qué región posee la mayor parte del mercado de nitrógenos alimentados por ganado
- Asia-Pacífico dominaba el mercado de nitrógeno no proteína con la mayor proporción de ingresos del 42,6% en 2024, impulsado por la creciente población ganadera, la expansión de la producción de leche y carne, y el aumento de la conciencia sobre la nutrición ganadera. La gran base ganadera de la región, especialmente en China, India y Australia, ha dado lugar a una demanda significativa de suplementos de nitrógeno no proteína como urea y amoníaco para aumentar la eficiencia y productividad de los alimentos
- Los agricultores de Asia y el Pacífico están adoptando cada vez más alternativas rentables para satisfacer la creciente demanda de alimentos, respaldadas por programas gubernamentales que promueven la agricultura ganadera sostenible
- Esta dominación se ve reforzada aún más por una fuerte infraestructura agrícola, avances tecnológicos en la formulación de piensos, y el aumento de las inversiones de los principales fabricantes de piensos para mejorar la nutrición rumiante y optimizar el rendimiento, consolidando la posición líder de Asia y el Pacífico en el mercado mundial
China de ganado alimentado no proteína mercado de nitrógeno
El mercado de nitrógenos no proteínas alimentado por el ganado chino representó la mayor parte de los ingresos en Asia y el Pacífico en 2024, con el apoyo de su amplia población ganadera y fuertes iniciativas gubernamentales para mejorar la productividad animal. El enfoque cada vez mayor en la eficiencia de los alimentos y la utilización de nutrientes en los sectores de los productos lácteos y los arrecifes de China está fomentando la adopción de fuentes de nitrógeno no proteínas como los alimentos basados en la urea. La rápida industrialización de las granjas ganaderas y el aumento de la demanda de los consumidores de productos de leche y carne de alta calidad están impulsando la expansión del mercado. Los fabricantes nacionales también contribuyen al suministro de formulaciones asequibles y de alto nivel de nitrógeno adaptadas a las necesidades regionales.
India Cattle Feed Non-Protein Nitrogen Market Insight
Se espera que el mercado de nitrógeno no proteína alimenta ganado de India sea testigo de un crecimiento sólido durante todo el período previsto, impulsado por la creciente población ganadera del país y la creciente industria láctea. Los agricultores indios están adoptando cada vez más residuos de cultivos tratados con urea y suplementos basados en amoníaco para compensar las deficiencias de proteínas en los alimentos tradicionales. Los programas gubernamentales que apoyan la productividad ganadera y el desarrollo rural, junto con la expansión de los molinos de pienso organizados, están fortaleciendo el crecimiento del mercado. El enfoque de la India en soluciones de alimentación sostenible eficientes en función de los costos aumenta aún más su participación en el mercado regional.
Australia Cattle Feed Non-Protein Nitrogen Market Insight
Se prevé que el mercado de nitrógeno no proteína de Australia crezca constantemente, apoyado por un sector ganadero maduro centrado en los sistemas de alimentación basados en pastos. La integración de aditivos nitrógenos no proteínas en bloques de alimentación y suplementos secos está ayudando a mejorar la actividad microbiana del ron y la eficiencia de la digestión. El creciente énfasis en la producción de carne de res orientada a la exportación, junto con los esfuerzos por mejorar las tasas de conversión de piensos, sigue alimentando la demanda de suplementos de nitrógeno de alta calidad en toda la industria ganadera australiana.
¿Cuál región es la región de cultivo más rápida en el mercado de nitrógenos sin proteína
El mercado de nitrógeno no proteína alimenta ganado de América del Norte está destinado a crecer en la CAGR más rápida del 9,5% de 2025 a 2032, impulsada por los avances tecnológicos de la región en la formulación de alimentos, haciendo mayor hincapié en la eficiencia de los costos y aumentando el consumo de carne y leche. El sector ganadero bien establecido de la región, junto con la creciente conciencia sobre la salud del rumen y la suplementación de proteínas, está acelerando la adopción de soluciones de alimentación de nitrógeno no proteína.
U.S. Cattle Feed Non-Protein Nitrogen Market Insight
EE.UU. representó la mayor parte del 83% en América del Norte en 2024, debido a las operaciones ganaderas a gran escala del país y a la alta demanda de alimentos equilibrados nutricionalmente. Aumentar la adopción de prácticas de nutrición de precisión y la integración de fuentes de nitrógeno no proteínas como la urea y el biureto para mejorar la eficiencia de las proteínas favorecen el crecimiento del mercado. Además, el cambio de la industria alimentaria estadounidense hacia la sostenibilidad y la mejora de la utilización de nutrientes se alinea con el creciente uso de aditivos de nitrógeno no proteína.
Canada Cattle Feed Non-Protein Nitrogen Market Insight
Se espera que el mercado de nitrógeno no proteína del ganado del Canadá experimente un crecimiento sustancial, impulsado por la expansión de las industrias lácteas y de la carne de res y por la creciente concentración en la nutrición ganadera sostenible. La adopción de alimentos ricos en nitrógeno ayuda a los agricultores canadienses a optimizar los costos de producción manteniendo la salud animal. El aumento de la colaboración entre los productores de alimentos y las instituciones de investigación promueve el desarrollo de formulaciones innovadoras de alimentos que incorporan productos nitrógenos de liberación controlada.
Mexico Cattle Feed Non-Protein Nitrogen Market Insight
El mercado de nitrógeno no proteína en México se está expandiendo rápidamente, respaldado por el aumento del número de ganado y la creciente demanda de soluciones de alimentación rentables y de alto nitrógeno. Con un mayor apoyo gubernamental para mejorar la eficiencia alimentaria y la producción ganadera, los agricultores de México están adoptando aditivos alimentarios urea para mejorar la fermentación y productividad del rumen. La proximidad del país a los principales proveedores de alimentos en los EE.UU. también facilita el acceso a formulaciones avanzadas de nitrógeno no proteína, acelerando el crecimiento del mercado en toda la región.
¿Cuáles son las mejores empresas en el mercado de nitrógeno de ganado alimentado no proteína
La industria del nitrógeno no proteína alimenta ganado está dirigida principalmente por empresas bien establecidas, incluyendo:
- ADM Animal Nutrition(U.S.)
- Yara International ASA(Noruega)
- Antonio Tarazona (España)
- Alltech(U.S.)
- Fertiberia, S.A. (España)
- Kemin Industries, Inc. (U.S.)
- CF Industries Holdings, Inc. (U.S.)
- Nutrien Ltd.(Canadá)
- GROUP DF (Ucrania)
- OCI N.V. (Países Bajos)
- EuroChem (Suiza)
- SABIC(Arabia Saudita)
- Orica Limited (Australia)
- URALCHEM JSC (Rusia)
- IFFCO (India)
- Qatar Fertiliser Company (Qatar)
- Koch Fertilizer, LLC (Estados Unidos)
- Haldor Topsoe A/S (Dinamarca)
- Trammo, Inc. (U.S.)
- OCI Nitrogen (Países Bajos)
- MITSUBISHI GAS CHEMICAL COMPANY, INC. (Japón)
- Praxair Technology, Inc. (U.S.)
- Linde plc(Irlanda)
¿Cuáles son los desarrollos recientes en el mercado mundial de nitrógenos alimentados por ganado no proteína
- En junio de 2025, líderes agroquímicos como Nutrien Ltd. y Yara International lanzaron formulaciones de Nitrógeno No Proteína Proteína (NPN), fusionando la urea de liberación lenta y compuestos de amoníaco con sistemas avanzados de gestión de alimentos digitales. Estas innovaciones mejoraron la dosificación específica, minimizaron la escorrentía de nitrógeno y aumentaron la eficiencia de la síntesis de proteínas de rumen al tiempo que apoyaron los objetivos globales de sostenibilidad y cumplimiento ambiental. Esta iniciativa marcó un paso importante hacia prácticas tecnológicamente avanzadas y ecológicas de nutrición ganadera
- En enero de 2025, Nutrien Ltd. amplió su línea de productos NPN mediante la adquisición de Actagro, integrando tecnologías ecológicas de eficiencia en el uso de nutrientes para mejorar la productividad del suelo y los alimentos. Durante el mismo período, Alltech y Novozymes formaron una empresa conjunta para desarrollar inoculantes microbianos adaptados a las formulaciones de NPN, diseñada para mejorar el ciclismo de nutrientes, optimizar la síntesis de proteínas de rumen y promover la agricultura ganadera sostenible. Estas colaboraciones estratégicas reforzaron el cambio global hacia soluciones de alimentación más ecológicas y impulsadas por la innovación.
- En septiembre de 2021, Archer Daniels Midland Company (ADM) adquirió una participación del 75% en Pedigree Ovens, PetDine, NutraDine y The Pound Bakery, jugadores claves en el sector del tratamiento y suplemento de mascotas. Esta adquisición amplió la huella de ADM en el segmento especializado de nutrición animal, alineando con su visión a largo plazo de integrar soluciones de alimentación de alta calidad y mejorar el valor en los mercados de salud animal y nutrición. El movimiento subrayó el compromiso de ADM con la diversificación y el crecimiento sostenible en la industria de la nutrición animal
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











