



Segmentación del mercado global de RAN (red de acceso por radio) centralizada por componente (infraestructura, software y servicios), tipo de red (2G y 3G, 4G y 5G), modelo de implementación (interior y exterior), aplicación (grandes espacios públicos, zonas urbanas exteriores específicas, zonas urbanas de alta densidad, zonas suburbanas y rurales), usuario final (operadores y empresas de telecomunicaciones), tamaño de celda (celdas pequeñas y macroceldas), tecnología (fibra dedicada, WDM (multiplexación por división de longitud de onda), OTN (red de transporte óptico), PON (red óptica pasiva), Ethernet, microondas, ondas milimétricas, G.Fast y otras) - Tendencias del sector y pronóstico hasta 2033
¿Cuál es la tasa de tamaño y crecimiento del mercado del RAN centralizado (Radio Access Network)
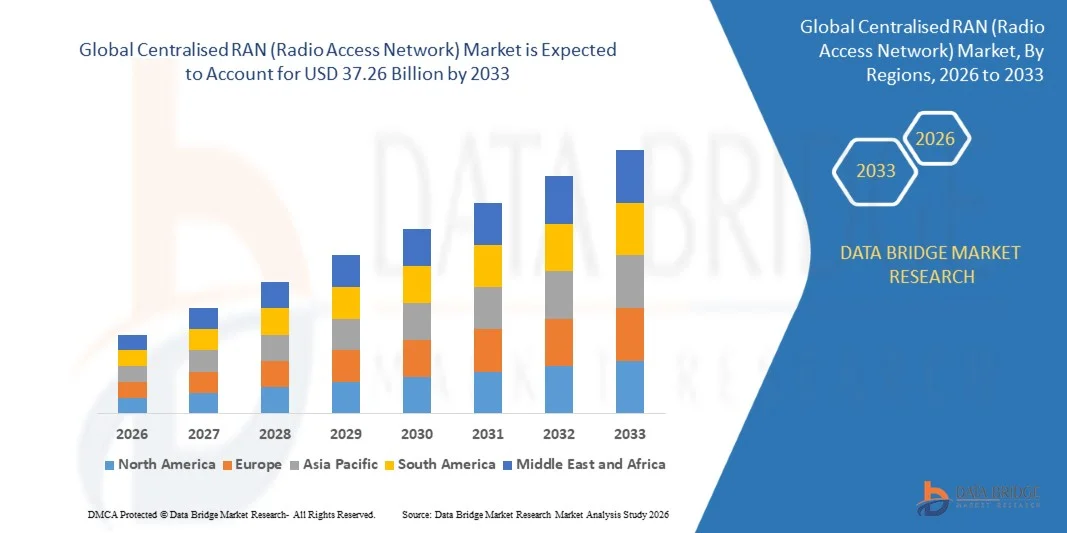
- Según Data Bridge Market Research Analysis, el tamaño global de mercado RAN centralizado (Radio Access Network) fue valorado enUSD 7.79 billion in 2025y se espera que alcanceUSD 37.26 billion en 2033, aCAGR of 21.60%durante el período previsto
- El crecimiento del mercado está impulsado en gran medida por el creciente despliegue de redes 4G y 5G, la rápida digitalización en las zonas urbanas y rurales y la creciente demanda de conectividad de datos móviles de alta velocidad. Estas tendencias están impulsando a los operadores de telecomunicaciones a adoptar arquitecturas RAN centralizadas (Radio Access Network) para mejorar la eficiencia de la red, reducir los costos operacionales y apoyar la prestación de servicios escalable
- Además, el enfoque cada vez mayor en la virtualización, RAN nativa en la nube (Radio Access Network), y redes definidas por software permite a los operadores aumentar la flexibilidad de la red, automatizar la gestión de los recursos y proporcionar conectividad sin problemas en entornos urbanos y redes empresariales densos. Estos avances tecnológicos están acelerando la adopción de soluciones RAN centralizadas (Radio Access Network), lo que contribuye significativamente a la expansión del mercado
Tamaño del mercado
- Valor mundial del mercado (2025): 7.79 millones de dólares
- Valor de mercado esperado (2033): USD 37.26 mil millones
- CAGR prefabricado (2026–2033): 21.60%
¿Cuáles son los principales Takeaways of Centralised RAN (Radio Access Network) Market
- El RAN centralizado (Radio Access Network), que consolida el procesamiento de banda base para múltiples sitios de radio en un lugar centralizado, se está convirtiendo en un componente crítico de las redes modernas de telecomunicaciones debido a su capacidad de optimizar el uso del espectro, reducir la infraestructura a nivel del sitio y mejorar el rendimiento de la red para los servicios 4G y 5G
- La creciente adopción de arquitecturas RAN centralizadas (Radio Access Network) se alimenta principalmente por el aumento del tráfico de datos móviles, la necesidad de redes de baja latencia y de alto rendimiento y el aumento de la inversión en infraestructura de telecomunicaciones de próxima generación. Además, los operadores de red están aprovechando las tecnologías de cloud y virtualización para permitir una expansión de red rentable, apoyar soluciones de conectividad empresarial y mejorar la calidad general de los servicios
- Asia-Pacífico dominaba el mercado RAN centralizado (Radio Access Network) con una parte de 39.2%en 2025, debido al rápido despliegue de redes 4G y 5G, el aumento del consumo de datos móviles y el aumento de las inversiones en infraestructura de telecomunicaciones
- Se espera que América del Norte sea la región de mayor crecimiento en el mercado centralizado de RAN (Radio Access Network) durante el período previsto debido a la rápida adopción de 5G, el alto consumo de datos móviles y las amplias iniciativas de modernización de la red
- El segmento exterior dominaba el mercado con una cuota de mercado del 61,8% en 2025, debido al despliegue a gran escala en corredores urbanos, carreteras e infraestructura pública. El RAN al aire libre centralizado permite a los operadores consolidar los recursos de procesamiento al tiempo que mejora la cobertura y la capacidad sobre amplias zonas geográficas
Report Scope and Centralised RAN (Radio Access Network) Market Segmentation
|
Atributos |
RAN centralizado (Radio Access Network) |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado RAN centralizado (Radio Access Network)
“Rising Adoption of Cloud-Native and Virtualized RAN Architectures”
- Una tendencia significativa en el mercado RAN centralizado (Radio Access Network) es la creciente adopción de soluciones RAN nativas y virtualizadas, impulsadas por la necesidad de redes móviles escalables, flexibles y automatizadas. Estas arquitecturas permiten a los operadores centralizar el procesamiento de la banda base, optimizar la utilización del espectro y simplificar la gestión de la red, mejorando así la eficiencia general de la red y la calidad del servicio
- Por ejemplo, Ericsson y Vodafone están implementando RAN nativa de la nube (Radio Access Network) en varios mercados europeos y de Oriente Medio, permitiendo a los operadores de telecomunicaciones reducir la complejidad operacional, automatizar la asignación de recursos y mejorar el rendimiento de la red para los servicios de 5G. Tales implementaciones demuestran cómo el RAN basado en la nube (Radio Access Network) se está convirtiendo en la base para redes móviles de próxima generación
- Los operadores de telecomunicaciones están aprovechando cada vez más RAN virtualizado (Radio Access Network) para mejorar la flexibilidad de la red, lo que permite el rápido despliegue de nuevos servicios y una respuesta más rápida a los aumentos de tráfico en entornos urbanos y empresariales. Esto está posicionando soluciones RAN centralizadas (Radio Access Network) como habilitadores críticos para la cobertura urbana densa, aplicaciones de baja latencia y actualizaciones de red rentables
- El mercado es testigo de una fuerte captación de arquitecturas centralizadas tanto en las regiones urbanas como en las suburbanas, donde la alta demanda de datos y la densidad de los usuarios requieren una gestión eficiente de los recursos. Las tecnologías de cloud y virtualización permiten a los operadores consolidar los recursos de hardware manteniendo al mismo tiempo alta calidad de servicio
- Las economías emergentes están invirtiendo en despliegues RAN centralizados (Radio Access Network) para acelerar la cobertura 4G y 5G, optimizar el rendimiento de la red y reducir las necesidades de infraestructura a nivel de sitio. Esta tendencia apoya iniciativas más amplias de digitalización y mejora de la conectividad en los sectores residencial, comercial e industrial
- Las soluciones RAN de alto rendimiento (Radio Access Network) también están siendo integradas con redes definidas por software y plataformas de gestión de redes impulsadas por AI, mejorando la automatización, el mantenimiento predictivo y la optimización del tráfico en tiempo real. Esta convergencia de tecnologías refuerza la transición hacia redes de telecomunicaciones más inteligentes, flexibles y fiables
Dinámica de mercado de RAN centralizada (Radio Access Network)
Conductor
“Growing Demand for High-Speed 4G and 5G Connectivity”
- La creciente adopción de redes 4G y 5G está impulsando la demanda de soluciones RAN centralizadas, ya que los operadores requieren arquitecturas capaces de soportar datos de alta velocidad, baja latencia y entornos de usuario densos. Estas redes permiten un uso eficiente del espectro, reducir los costos operacionales y mejorar la calidad del servicio para consumidores y empresas
- Por ejemplo, la transición a Cloud RAN (Radio Access Network) permite al operador gestionar el tráfico comercial de manera más eficiente, reducir la latencia y apoyar nuevas aplicaciones y servicios empresariales. El despliegue demuestra que las soluciones RAN centralizadas (Radio Access Network) son esenciales para satisfacer los crecientes requisitos de ancho de banda y rendimiento de las redes modernas de telecomunicaciones
- El aumento del consumo de datos móviles, alimentado por streaming, servicios en la nube y conectividad IoT, está acelerando la adopción de arquitecturas centralizadas que puedan gestionar eficientemente las cargas de red. Los operadores están aprovechando estas soluciones para mejorar la fiabilidad, capacidad y escalabilidad de la red
- La puesta en marcha de redes privadas de 5G para empresas también contribuye al crecimiento, ya que RAN centralizado (Radio Access Network) proporciona una manera flexible y rentable de desplegar redes seguras de alta velocidad para aplicaciones industriales, minoristas y campus
- Las inversiones en modernización de la red, incluido el RAN virtualizado y definido por software (Radio Access Network), están fortaleciendo la adopción del mercado. Los operadores están priorizando cada vez más las arquitecturas centralizadas para mejorar la prestación de servicios, reducir el tiempo de inactividad y la infraestructura de red a prueba de futuro contra la creciente demanda de conectividad
Restraint/Challenge
“Alta expansión de capital e integración de redes complejas”
- El mercado RAN centralizado (Radio Access Network) enfrenta desafíos debido a los altos costos iniciales asociados con el despliegue de infraestructura centralizada, incluyendo unidades de banda base, redes de fronthaul y plataformas de virtualización. Estos gastos pueden retrasar la adopción, especialmente para operadores más pequeños o en mercados emergentes
- Por ejemplo, el despliegue de soluciones RAN nativas en la nube (Radio Access Network) requiere una inversión sustancial en hardware, software y personal cualificado, lo que puede limitar el despliegue rápido de la red y la escalabilidad. La complejidad de integrar los sistemas de múltiples proveedores y garantizar la interoperabilidad añade obstáculos técnicos y operacionales adicionales
- La gestión del procesamiento centralizado para múltiples sitios exige una planificación y coordinación avanzadas, en particular al mejorar las redes heredadas o garantizar la continuidad de los servicios durante el despliegue
- Las dependencias de la cadena de suministro de equipo especializado, fibra de alta capacidad y soluciones de transporte óptico complican aún más la integración de la red y aumentan los plazos de los proyectos
- Los operadores deben equilibrar cuidadosamente los beneficios de mejorar la eficiencia y la escalabilidad de la red frente a los importantes desafíos financieros y técnicos, que pueden afectar a la ROI y la lenta penetración del mercado a pesar de la fuerte demanda de conectividad de alta velocidad
¿Cómo se aumenta el mercado de tendencias de mercado de RAN centralizado (Radio Access Network)
El mercado se segmenta sobre la base de componentes, tipo de red, modelo de implementación, aplicación, usuario final, tamaño celular y tecnología.
• Por componente
Sobre la base del componente, el mercado RAN centralizado (Radio Access Network) se segmenta en infraestructura, software y servicios. El segmento de infraestructura dominó el mercado con la mayor cuota de ingresos en 2025, impulsada por altas inversiones en unidades centralizadas de banda base, fronthaul y equipo de backhaul necesarios para apoyar la consolidación de la red a gran escala. Los operadores de telecomunicaciones priorizan la infraestructura, ya que constituyen la base para el fomento de la capacidad, la reducción de la latencia y la utilización eficiente del espectro. El cambio hacia arquitecturas centralizadas para reducir la complejidad a nivel de sitio apoya aún más el dominio de la infraestructura.
Se prevé que el segmento de software será testigo del crecimiento más rápido de 2026 a 2033, apoyado por la adopción creciente de virtualización, RAN nativa en la nube (Radio Access Network), y plataformas de automatización de redes. Los operadores se centran en funcionalidades definidas por software para permitir la asignación dinámica de recursos, mejoras más rápidas y gastos operacionales más bajos. El creciente énfasis en la optimización de red impulsada por AI y la interoperabilidad RAN abierta acelera aún más la adopción de software.
• Por tipo de red
Sobre la base del tipo de red, el mercado RAN centralizado (Radio Access Network) se segmenta en 2G y 3G, 4G y 5G. El segmento 4G dominó la cuota de ingresos del mercado en 2025 debido a su amplia base instalada y la continua demanda de expansión de la capacidad en las zonas urbanas y suburbanas. Los operadores siguen centralizando las redes 4G para mejorar la eficiencia espectral, gestionar el aumento del tráfico de datos y ampliar los ciclos de vida de la red mientras controlan los costos.
Se espera que el segmento 5G registre la tasa de crecimiento más rápida de 2026 a 2033, impulsada por los rápidos despliegues de 5G y la necesidad de una latencia ultra-bajo y un alto rendimiento. Las arquitecturas RAN centralizadas (Radio Access Network) soportan casos avanzados de uso de 5G como banda ancha móvil y corte de red. El aumento de las inversiones en redes 5G independientes refuerza aún más el crecimiento en este segmento.
• Modelo de Despliegue
Sobre la base del modelo de implementación, el mercado RAN centralizado (Radio Access Network) se segmenta en interiores y exteriores. El segmento exterior dominó el mercado con la mayor proporción de 61,8% en 2025, apoyado por el despliegue a gran escala en corredores urbanos, carreteras e infraestructura pública. El RAN al aire libre centralizado permite a los operadores consolidar los recursos de procesamiento al tiempo que mejora la cobertura y la capacidad sobre amplias zonas geográficas.
Se prevé que el segmento interior será testigo del crecimiento más rápido durante el período previsto, impulsado por la creciente demanda de cobertura interior de alta calidad en oficinas, centros comerciales, aeropuertos y estadios. El RAN centralizado (Radio Access Network) mejora la calidad de la señal, reduce la interferencia y soporta una alta densidad de usuario. La creciente digitalización empresarial y el despliegue de redes privadas aceleran aún más la adopción interior.
• Por aplicación
Sobre la base de la aplicación, el mercado se centra en grandes espacios públicos, zonas urbanas al aire libre, zonas urbanas de alta densidad, zonas suburbanas y zonas rurales. Las zonas urbanas de alta densidad dominaron la cuota de ingresos del mercado en 2025 debido al consumo pesado de datos móviles y las poblaciones de usuarios densas. El RAN centralizado (Radio Access Network) ayuda a los operadores a gestionar eficientemente las cargas de tráfico y optimizar el uso del espectro en entornos urbanos congestionados.
Se espera que grandes espacios públicos experimenten el crecimiento más rápido de 2026 a 2033, impulsado por la necesidad de una conectividad fiable de alta capacidad durante los eventos. Las arquitecturas centralizadas apoyan el rápido escalado y la gestión de movilidad perfecta para miles de usuarios concurrentes. El aumento de las iniciativas inteligentes de ciudades y lugares inteligentes contribuye aún más al crecimiento.
• Por Usuario Final
Sobre la base del usuario final, el mercado RAN centralizado (Radio Access Network) se segmenta en operadores y empresas de telecomunicaciones. Los operadores de telecomunicaciones dominaron el mercado en 2025, impulsado por programas nacionales de modernización de redes y estrategias de optimización de costos. El RAN centralizado (Radio Access Network) permite a los operadores reducir el equipo a nivel del sitio, reducir el consumo de energía y simplificar la gestión de la red en todas las regiones.
Se prevé que la serie de sesiones de la empresa sea testigo del crecimiento más rápido durante el período previsto, con el apoyo de la adopción creciente de redes privadas de LTE y 5G. Las empresas aprovechan arquitecturas centralizadas para mejorar el control, la seguridad y la gestión del rendimiento. El creciente uso en las redes de fabricación, logística y campus acelera la expansión de segmentos.
• Tamaño de la célula
Sobre la base del tamaño celular, el mercado RAN centralizado (Radio Access Network) se segmenta en pequeñas células y macrocélulas. El segmento de macrocélulas dominaba la cuota de ingresos del mercado en 2025 debido a su papel crítico en la provisión de cobertura de área amplia y conectividad de columna vertebral. La centralización del procesamiento de macrocélulas mejora la eficiencia de la red y apoya el manejo de tráfico a gran escala.
Se espera que el segmento de células pequeñas registre el crecimiento más rápido de 2026 a 2033, impulsado por el aumento de los requisitos de densificación en entornos urbanos e interiores. El RAN centralizado (Radio Access Network) apoya despliegues de células pequeñas coordinados, reduciendo interferencias y mejorando la experiencia del usuario. Aumentar la demanda de cobertura localizada de alta capacidad alimenta el crecimiento.
• Por tecnología
Sobre la base de la tecnología, el mercado RAN centralizado (Radio Access Network) se segmenta en fibra dedicada, WDM, OTN, PON, Ethernet, microondas, onda milímetro, G.Fast y otros. La fibra dedicada dominaba el mercado en 2025, apoyada por su alto ancho de banda, baja latencia y fiabilidad para la conectividad de fronthaul y backhaul. Los operadores prefieren la fibra para cumplir con estrictos requisitos de rendimiento de las redes centralizadas y 5G.
Se prevé que la tecnología de onda de milímetros sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por su capacidad para ofrecer tasas de datos ultra altas donde el despliegue de fibra es difícil. Apoya el rápido despliegue de arquitecturas centralizadas en zonas urbanas densas. Los avances en tecnologías inalámbricas de apoyo refuerzan aún más la adopción.
Centralised RAN (Radio Access Network) Market Regional Analysis
- Asia-Pacífico dominaba el mercado RAN centralizado (Radio Access Network) con la mayor cuota de ingresos del 39,2% en 2025, impulsado por rápidos despliegues de redes 4G y 5G, el aumento del consumo de datos móviles y el aumento de las inversiones en infraestructura de telecomunicaciones
- El entorno de implementación de redes rentable de la región, la creciente adopción de soluciones RAN basadas en la nube y virtualizadas, y la fuerte presencia de fabricantes de equipos de telecomunicaciones están acelerando la expansión del mercado
- La disponibilidad de mano de obra especializada en telecomunicaciones, políticas gubernamentales favorables que apoyen la infraestructura digital y la creciente urbanización en las economías en desarrollo contribuyen a una mayor adopción de arquitecturas RAN centralizadas
China Centralizada RAN (Radio Access Network) Market Insight
China ocupó la mayor parte en el mercado de RAN centralizado de Asia-Pacífico (Radio Access Network) en 2025, debido a su liderazgo en la implantación de 5G, una fuerte infraestructura nacional de telecomunicaciones, y la participación activa de los principales proveedores de equipos de red como Huawei y ZTE. Las políticas gubernamentales de apoyo del país, la extensa red de fibras y el enfoque en iniciativas inteligentes de la ciudad son factores clave del crecimiento. La demanda se ve impulsada por la modernización continua de las redes 4G y la expansión de los servicios de banda ancha móvil de alta velocidad.
India Centralizó RAN (Radio Access Network) Market Insight
India está presenciando el crecimiento más rápido de la región de Asia y el Pacífico, impulsado por la rápida expansión de la red de telecomunicaciones, el aumento de la penetración de los teléfonos inteligentes y las crecientes iniciativas gubernamentales como los ensayos de Digital India y 5G. Las inversiones de operadores de telecomunicaciones en densificación de redes, conectividad rural y adopción de soluciones RAN virtualizadas y basadas en la nube (Radio Access Network) están fortaleciendo el crecimiento del mercado. Además, la creciente demanda de servicios móviles de datos de alta velocidad y soluciones de conectividad empresarial está acelerando la adopción.
Europe Centralised RAN (Radio Access Network) Market Insight
El mercado europeo RAN centralizado (Radio Access Network) se está expandiendo constantemente, apoyado por el aumento de implementaciones 5G, la demanda de eficiencia de red y la adopción de soluciones RAN definidas y virtualizadas por software (Radio Access Network). La región hace hincapié en las redes de eficiencia energética, el servicio de alta calidad y el cumplimiento reglamentario de la infraestructura de telecomunicaciones. La creciente inversión en proyectos urbanos inteligentes y soluciones de conectividad urbana aumenta aún más el crecimiento del mercado.
Germany Centralised RAN (Radio Access Network) Market Insight
El mercado RAN centralizado de Alemania (Radio Access Network) está impulsado por infraestructuras avanzadas de telecomunicaciones, fuertes requisitos de conectividad industrial y empresarial, y una alta adopción de 5G y soluciones de red virtualizadas. El país se beneficia de iniciativas robustas de RículoD, colaboraciones público-privadas y presencia de los principales operadores de telecomunicaciones y proveedores de equipos. La demanda es particularmente fuerte en zonas urbanas de alta densidad, fabricación inteligente y conectividad de espacios públicos.
U.K. Centralised RAN (Radio Access Network) Market Insight
El mercado de los Estados Unidos cuenta con el apoyo de la expansión de las redes 5G, el creciente enfoque en la eficiencia de la red y la adopción de soluciones RAN centralizadas y basadas en la nube. Los operadores de telecomunicaciones están invirtiendo en proyectos de densificación, mejoras de cobertura interior y servicios móviles de próxima generación. El aumento del apoyo del Gobierno a la infraestructura digital, la modernización de las redes institucionales y las colaboraciones de la red de empresas siguen impulsando el crecimiento del mercado.
North America Centralised RAN (Radio Access Network) Market Insight
Se prevé que América del Norte crecerá en la CAGR más rápida de 2026 a 2033, impulsada por la adopción rápida de 5G, el alto consumo de datos móviles y las amplias iniciativas de modernización de la red. Los operadores de telecomunicaciones se centran en la densificación de redes, la virtualización y el despliegue de soluciones avanzadas de RAN (Radio Access Network) tanto para cobertura urbana como rural. Además, las inversiones empresariales y gubernamentales en redes privadas y arquitecturas RAN basadas en la nube están apoyando la expansión del mercado.
U.S. Centralised RAN (Radio Access Network) Market Insight
EE.UU. representó la mayor participación en el mercado de América del Norte en 2025, sustentada por una industria de telecomunicaciones madura, una fuerte red de 5G y una inversión significativa en soluciones RAN definidas por cloud y software. El enfoque del país en la innovación, la transformación digital y la conectividad de alta velocidad está impulsando la adopción en redes urbanas y empresariales. La presencia de proveedores clave de equipos de red y operadores de telecomunicaciones a gran escala refuerza aún más la posición líder de Estados Unidos en la región.
¿Cuáles son las mejores empresas en el mercado centralizado RAN (Radio Access Network)
La industria RAN centralizada (Radio Access Network) está dirigida principalmente por empresas bien establecidas, incluyendo:
- Cisco Systems, Inc(U.S.)
- Nokia Corporation(Finlandia)
- Huawei Technologies Co., Ltd(China)
- NEC Corporation (Japón)
- Samsung Electronics Co., Ltd(Corea del Sur)
- Telefonaktiebolaget LM Ericsson(Suecia)
- Altiostar Networks, Inc. (U.S.)
- ZTE Corporation (China)
- Fujitsu Limited (Japón)
- Intel Corporation (Estados Unidos)
- Mavenir Systems, Inc. (U.S.)
- ASOCS Ltd. (Israel)
- Radisys Corporation (Estados Unidos)
- CommScope, Inc. (U.S.)
- Artiza Networks, Inc. (U.S.)
- Anritsu Corporation (Japón)
- EXFO Inc. (Canadá)
- Airspan Networks, Inc. (U.S.)
- 6WIND S.A. (Francia)
- VIAVI Solutions Inc. (U.S.)
¿Cuáles son los últimos desarrollos en el mercado compartido RAN centralizado (Radio Access Network)
- En octubre de 2025, Ericsson y Vodafone anunciaron una importante alianza estratégica de cinco años para modernizar la infraestructura de red de Vodafone en Irlanda, Holanda, Portugal, Alemania, Rumania y Egipto, implementando soluciones avanzadas de RAN que apoyan las capacidades de red 5G Standalone y programable. Se espera que esta asociación acelere la adopción de tecnologías RAN centralizadas y nubladas en múltiples mercados europeos y del Oriente Medio, permitiendo a los operadores consolidar unidades de banda base, reducir la complejidad operacional y mejorar la eficiencia espectral. El despliegue mejora la automatización de red, proporciona una prestación de servicios más rápida y permite la introducción de soluciones de conectividad diferenciadas tanto para segmentos de consumo como para empresas, fortaleciendo el posicionamiento competitivo de Vodafone en regiones urbanas e industriales de alta demanda
- En junio de 2025, Ericsson demostró con éxito una llamada Cloud RAN 5G usando el último servidor HPE ProLiant Compute Gen12 e Intel Xeon 6 system-on-chip, mostrando la preparación técnica de Cloud RAN en plataformas informáticas nativas de la nube moderna. Este hito destaca la escalabilidad, el rendimiento de baja latencia y la capacidad flexible de asignación de recursos de arquitecturas RAN centralizadas. Se espera que aliente a los operadores de telecomunicaciones de todo el mundo a adoptar soluciones de RAN basadas en la nube, optimizar los costos de red, apoyar la interoperabilidad de múltiples proveedores y acelerar los despliegues de 5G de próxima generación, especialmente en entornos urbanos y empresariales de alta densidad
- En febrero de 2024, O2 Telefónica comenzó a desplegar Ericsson Cloud RAN para 5G Standalone (SA) en Offenbach, Alemania, utilizando tecnologías avanzadas de virtualización y cloud para mejorar la flexibilidad de red, escalabilidad y prestación de servicios. Este despliegue fortalece la infraestructura 5G de Alemania, permitiendo la gestión centralizada de los recursos de la banda base, reduciendo la necesidad de equipo físico en cada sitio y facilitando una rápida implantación de nuevos servicios. La aplicación también apoya la utilización eficiente del espectro, la mejora de la cobertura en las zonas urbanas y suburbanas, y el potencial para aplicaciones empresariales y de consumo avanzadas, como soluciones inteligentes de la ciudad y conectividad industrial de baja latencia
- En febrero de 2024, AT plagaT y Ericsson completaron la transición a RAN virtualizado (vRAN), con AT plagaT ahora manejando tráfico comercial en sitios Cloud RAN. Esta transformación permite a AT limitadaT gestionar el tráfico de datos de manera más rentable, mejorando la agilidad de la red, la automatización y la eficiencia operativa. El despliegue fomenta un ecosistema abierto para los desarrolladores para crear aplicaciones y servicios innovadores, mejora la escalabilidad de la red para satisfacer la creciente demanda de datos móviles, y posiciona AT plagaT como líder en redes móviles modernas y definidas por software capaces de apoyar 5G SA y soluciones empresariales avanzadas
- En julio de 2023, Telstra y Ericsson desplegaron la infraestructura Cloud RAN en la red comercial 5G de Telstra en varios sitios operativos, marcando el primer despliegue de Cloud RAN de Australia. La aplicación mejora la eficiencia de la red, permite una gestión centralizada de los recursos y permite una rápida escalada para satisfacer las exigencias de alta capacidad en las zonas urbanas y regionales. Apoya la capacidad de Telstra de ofrecer servicios de 5G de próxima generación en todo el país, incluyendo una banda ancha móvil mejorada, conectividad de latencia ultra-bajo y aplicaciones de nivel empresarial, reduciendo al mismo tiempo los gastos de capital y operacionales asociados con despliegues tradicionales distribuidos de RAN
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











