Segmentación del mercado global de anorexígenos de acción central para la obesidad, por tipo de producto (anorexígenos monocomponentes, fármacos combinados, agonistas del receptor GLP-1 que actúan sobre el SNC), tipo de fármaco (medicamentos con receta, medicamentos de venta libre), vía de administración (oral, inyectable), canal de distribución (farmacias hospitalarias, farmacias minoristas, farmacias en línea): tendencias del sector y pronóstico hasta 2032.
¿Cuál es la Anoréctica Interina Central Obesidad Medicamentos Tamaño del mercado y tasa de crecimiento
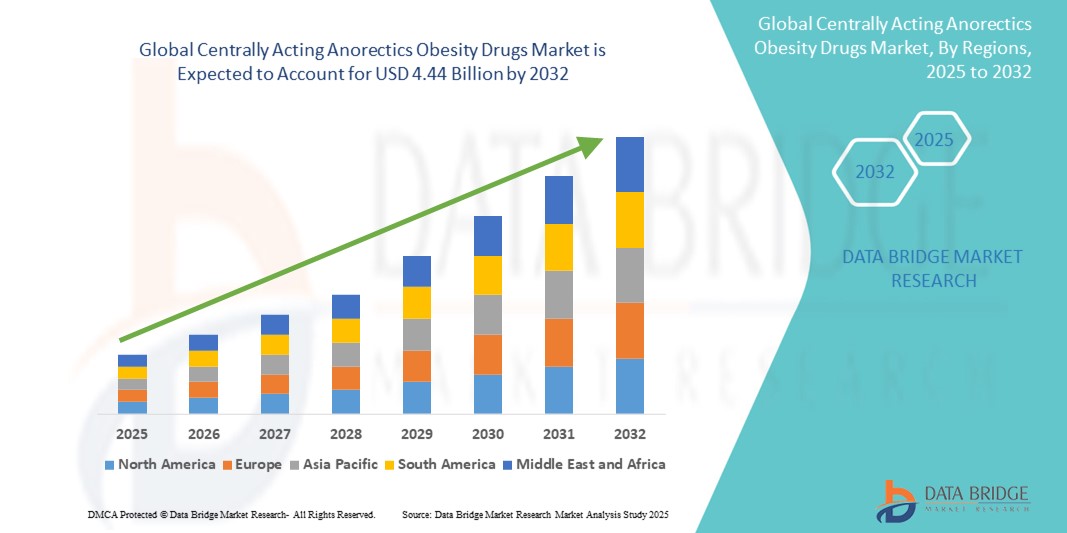
- Se valoró el tamaño del mercado mundial de la anorectics de acción centralizada de la obesidadUSD 1.44 billion in 2024y se espera que alcanceUSD 4.44 billion by 2032, aCAGR of 15.13%durante el período previsto
- El crecimiento del mercado está impulsado en gran medida por la creciente prevalencia de la obesidad y la creciente demanda de intervenciones farmacológicas que actúan directamente en el sistema nervioso central para suprimir el apetito y promover la pérdida de peso
- Además, el aumento de la conciencia sobre los riesgos de salud relacionados con la obesidad y el aumento de la aprobación y comercialización de terapias combinadas de acción del CNS y análogos del GLP-1 refuerzan la expansión del mercado. Estos factores convergentes están mejorando la adopción clínica de la anoréctica de actuación central, lo que acelera significativamente el crecimiento de la industria
¿Cuáles son los principales Takeaways of Centrally Acting Anorectics Obesity Drugs Market
- Las anorécticas que actúan centralmente, que suprimen el apetito al enfocar los centros de satisfacción y recompensa del cerebro, se están convirtiendo en componentes cada vez más esenciales de la gestión moderna de la obesidad debido a su eficacia, mecanismos específicos del SNC, y capacidad para apoyar el control de peso a largo plazo en entornos clínicos y ambulatorios
- La creciente demanda de estos fármacos está impulsada principalmente por el aumento global de las tasas de obesidad, la mayor conciencia de las comorbilidades relacionadas con la obesidad, y la creciente disponibilidad de nuevas farmacias de actuación central como los agonistas del receptor GLP-1 y terapias combinadas
- América del Norte dominó el mercado de drogas de la anorectics de acción central con la mayor cuota de ingresos del 60,5% en 2024, atribuida a las aprobaciones regulatorias tempranas, infraestructura sanitaria fuerte, prevalencia creciente de obesidad, y la presencia de los principales fabricantes farmacéuticos, especialmente en los Estados Unidos, que ha visto aumentar las recetas de agentes de acción de la CNS como semaglutide y bupropion-naltrexone
- Se espera que Asia-Pacífico sea la región de crecimiento más rápido de este mercado durante el período previsto debido a la modificación de los hábitos alimentarios, el aumento del gasto sanitario y la ampliación del acceso a tratamientos antiobesidad en países como China, India y Corea del Sur
- El segmento agonista del receptor GLP-1 de acción del CNS dominaba el mercado de anorécticas de actuación central con una proporción del 85,5% en 2024, impulsado por su eficacia superior de la pérdida de peso, la supresión del apetito mediada por el CNS y la adopción generalizada de médicos y pacientes en formulaciones inyectables y orales
Report Scope and Centrally Acting Anorectics Obesity Drugs Market Segmentation
|
Atributos |
Anorectics interina central Obesity Drugs Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, análisis de precios, análisis de acciones de la marca, análisis de la demografía, análisis de la cadena de suministro, análisis de la cadena de valor, visión general de materias primas/consumibles, criterios de selección de proveedores, análisis de PESTLE Analysis, análisis de PESTLE, análisis, análisis de Porter, análisis de Porter y marco regulador. |
Tendencias del mercado de las drogas de la obesidad interina
¿Cuál es la tendencia clave en el mercado de drogas de la obesidad interina central
“I-Driven Personalization and Digital Health Integration”
- Una tendencia importante y aceleradora en el mercado mundial de la anorectics de actuación central es la integracióninteligencia artificial(AI) y plataformas de salud digital para mejorar la adherencia de los pacientes y la personalización del tratamiento. Esta convergencia permite enfoques de terapia a medida basados en respuestas metabólicas individuales, datos conductuales y monitoreo de estilos de vida
- Por ejemplo, plataformas como Noom y Oura, aunque no desarrolladores de drogas, están siendo integradas con medicamentos anti-obesidad para proporcionar soporte conductual, optimizar los horarios de dosificación y alertar a los proveedores de atención médica a señales tempranas de incumplimiento o reacciones adversas
- Las herramientas propulsadas por IA se utilizan cada vez más en el monitoreo remoto de pacientes, capturando datos como dieta, actividad física, sueño y uso de medicamentos para protocolos de tratamiento finos. Los jugadores farmacéuticos están explorando algoritmos de dosificación basados en AI para mejorar la eficacia y minimizar los efectos secundarios
- La integración con los ecosistemas de terapéutica digital y telesalud apoya aún más la recopilación centralizada de datos y la capacitación sanitaria en tiempo real, la mejora de los resultados del tratamiento y la gestión de peso a largo plazo
- Este cambio hacia un tratamiento de obesidad más inteligente y dotado de tecnología está remodelando las expectativas del mercado y impulsando a las empresas farmacéuticas a desarrollar paquetes de terapia integral que combinan medicamentos de acción central con intervenciones basadas en aplicaciones y los lazos de retroalimentación de datos de pacientes del mundo real
- A medida que los sistemas de salud y los aseguradores priorizan el reembolso basado en los resultados, la demanda de intervenciones de drogas mejoradas digitalmente y respaldadas por pruebas crece tanto en los mercados desarrollados como en los emergentes
Anorectics interina central Obesity Drugs Market Dynamics
Conductor
“Escalating Global Obesity Burden and Unmet Need for Effective CNS Therapies”
- La creciente prevalencia global de las comorbilidades relacionadas con la obesidad y la obesidad, como la diabetes, las enfermedades cardiovasculares y la hipertensión, es un importante factor de crecimiento para la anorexia central. Según estimaciones de la OMS, más de 1.000 millones de personas en todo el mundo se clasifican actualmente como obesas
- Medicamentos de acción central que apuntan caminos de señalización de hambre, como los agonistas de receptores GLP‐1 y naltrexone-bupropion, proporcionan un enfoque farmacológico eficaz para la gestión de peso a largo plazo, particularmente cuando la modificación de estilo de vida por sí sola ha fracasado
- Por ejemplo, la aprobación por la FDA de Wegovy (semaglutide) y el creciente uso fuera de la etiqueta de otros fármacos GLP-1 como Ozempic para la pérdida de peso han aumentado significativamente la conciencia de los medicamentos de obesidad que actúan centralmente como una solución médica general
- La necesidad clínica insatisfecha de terapias eficaces y sostenibles de reducción de peso está impulsando un fuerte interés de proveedores, pagadores y pacientes, como por ejemplo, reforzados aún más por las crecientes inversiones en RcienteD e innovación farmacéutica dentro del espacio neuroendocrino y regulación del apetito
- Además, el aumento de la cobertura de seguros y el reconocimiento de políticas de la obesidad como una enfermedad crónica en mercados como Estados Unidos están ayudando a expandir la población paciente elegible y impulsar la adopción de drogas
Restraint/Challenge
“High Treatment Cost and Long-Term Adherence Issues”
- A pesar de la eficacia clínica, el alto costo de los fármacos de obesidad que actúan centralmente, especialmente los agonistas del receptor GLP 1 sigue siendo una barrera importante para la adopción más amplia, especialmente en los países de ingresos bajos y medianos y entre las poblaciones no aseguradas
- Por ejemplo, el costo mensual fuera de la caja para los tratamientos basados en semaglutida puede superar cientos de dólares en los mercados sin un seguro sólido, desalentando la adhesión a largo plazo
- Además, los efectos secundarios tales como náuseas, vómitos y problemas gastrointestinales (común con muchos fármacos que actúan centralmente) pueden llevar a la interrupción del tratamiento temprano, especialmente entre los pacientes no preparados para tales reacciones.
- Adherence to centrally acting obesity drugs also wanes when patients do not see rapid weight loss or are not concurrently supported with behavioural interventions, highlighting the importance of integrated care models
- Además, la variabilidad reguladora y de reembolso en los mercados mundiales presenta retrasos y desafíos en la entrada y comercialización del mercado, y varios gobiernos siguen tratando la obesidad más como un problema de estilo de vida que una enfermedad crónica tratable
- Hacer frente a estas barreras mediante reformas de precios, educación de pacientes y herramientas de compromiso digital será fundamental para mantener el crecimiento del mercado a largo plazo y realizar el pleno potencial de la anoréctica de actuación central
¿Cómo se aumenta el mercado de las drogas de la obesidad interina centralmente
El mercado se segmenta sobre la base del tipo de producto, tipo de fármaco, ruta de administración y canal de distribución.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado mundial de fármacos de acción central se segmenta en anorectics monocomponentes, fármacos combinados y agonistas receptores GLP-1 de acción CNS. El segmento agonista del receptor GLP-1 de acción del CNS dominaba el mercado con una proporción de 85,5% en 2024, impulsado por su eficacia superior de la pérdida de peso, la supresión del apetito mediada por el CNS y la adopción generalizada de médicos y pacientes en formulaciones inyectables y orales.
El segmento de agonistas del receptor GLP-1 de acción del CNS también está proyectado para presenciar la tasa de crecimiento más rápida de 2025 a 2032 debido a su doble beneficio de regulación del apetito y control glucémico. Estos fármacos, como la liraglutida y la semaglutida, modulan la señalización central de la saciedad, ofreciendo resultados sustanciales de pérdida de peso respaldados por ensayos clínicos robustos. Se espera que su aplicación en expansión en la gestión de la obesidad más allá de la diabetes vuelva a configurar los paradigmas de tratamiento en los próximos años.
- Por tipo de drogas
Sobre la base del tipo de drogas, el mercado mundial de drogas anórecticas de acción central se segmenta en medicamentos recetados y medicamentos de venta libre. El segmento de medicamentos recetados dominaba el mercado en 2024, debido a las restricciones reglamentarias sobre la anorexia central y la necesidad de supervisión clínica debido a posibles efectos secundarios y riesgos de uso indebido. Los médicos tienden a preferir tratamientos basados en recetas para garantizar el seguimiento y el cumplimiento adecuados de los pacientes.
Se espera que el segmento de drogas de la OTC crezca constantemente durante el período previsto, apoyado por el aumento del interés del consumidor en la gestión de peso autodirigida y la disponibilidad de formulaciones más suaves. However, this segment remains limited in centrally acting anorectics due to regulatory and safety concerns.
- Por Ruta de Administración
Sobre la base de la vía de la administración, el mercado mundial de drogas de acción central anorectics obesidad se segmenta en forma oral e inyectable. El segmento oral representó la mayor cuota de mercado en 2024, impulsada por la preferencia de los pacientes por la administración no invasiva, la facilidad de dosificación y la disponibilidad más amplia de medicamentos anoréticos orales. Las tabletas y cápsulas siguen dominando debido a la comodidad, especialmente para la terapia a largo plazo.
Se prevé que el segmento inyectable registrará una tasa de crecimiento significativa de 2025 a 2032, principalmente debido al creciente uso de agonistas de receptores GLP-1 inyectables, como la semaglutida. Estos inyectores ofrecen formulaciones de liberación prolongada y eficacia superior, atrayendo una adopción creciente tanto entre los proveedores de atención médica como los pacientes.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado mundial de medicamentos anóreticos de acción central se clasifica en farmacias hospitalarias, farmacias minoristas y farmacias en línea. El segmento de farmacias hospitalarias mantuvo la parte dominante en 2024, debido a los altos volúmenes de prescripción para medicamentos de acción central y la supervisión reglamentaria en la dispensación de sustancias controladas. Los hospitales siguen siendo los principales puntos de acceso para iniciar el tratamiento bajo supervisión médica.
Se proyecta que el segmento de farmacias en línea crecerá a un ritmo más rápido hasta 2032, impulsado por el cambio global hacia la salud digital, el aumento de la comodidad del consumidor y la expansión de las plataformas de telesalud. A medida que más regiones adoptan modelos de prescripción electrónica y entrega de drogas en línea, se espera que este canal obtenga una tracción sustancial, especialmente en entornos urbanos.
¿Qué región tiene la mayor parte del mercado de drogas de la obesidad interina central
- América del Norte dominó el mercado de drogas de la anorectics de acción central con la mayor cuota de ingresos del 60,5% en 2024, atribuida a las aprobaciones reglamentarias tempranas, infraestructura sanitaria fuerte, prevalencia creciente de obesidad, y la presencia de los principales fabricantes farmacéuticos
- La región exhibe una alta demanda de opciones de gestión de peso supervisadas médicamente, con anorécticas de actuación central ganando tracción debido a su eficacia comprobada y a las aprobaciones reglamentarias.
- Factores como marcos de reembolso favorables, creciente inversión en investigación de obesidad y mayor conciencia pública sobre comorbilidades relacionadas con el peso apoyan una fuerte penetración del mercado tanto en Estados Unidos como en Canadá, lo que hace de la región un centro líder para los avances terapéuticos en la atención de la obesidad
U.S. Centrally Acting Anorectics Obesity Drugs Market Insight
El mercado de drogas de la anorexia centralizada estadounidense capturó la mayor parte de ingresos de 78,4% en 2024 dentro de América del Norte, alimentada por altas tasas de obesidad, políticas de reembolso favorables y una mayor adopción de medicamentos de pérdida de peso recetados. Un marco regulatorio robusto y aceleró las aprobaciones de la FDA para terapias de actuación central refuerzan aún más el mercado. El aumento de la conciencia del paciente, las intervenciones dirigidas por médicos y el apoyo integrado a la salud digital para la gestión del peso contribuyen a la continua demanda de anorexias de actuación central en entornos clínicos y minoristas.
Europa Centralmente Anorectics Obesity Drugs Market Insight
Se prevé que el mercado de la obesidad de la anorectics en Europa se expanda en un notable CAGR durante todo el período previsto, impulsado principalmente por el aumento de la prevalencia de la obesidad y el aumento de las estrategias de salud pública dirigidas a los trastornos metabólicos. Los gobiernos de toda la región están promoviendo intervenciones farmacéuticas como parte de los programas nacionales de reducción de la obesidad. La creciente preferencia por la medicina personalizada y la disponibilidad de anorécticas combinadas están fomentando el crecimiento del mercado, especialmente en países de Europa occidental como Alemania, Francia y los Países Bajos.
U.K. Centrally Acting Anorectics Obesity Drugs Market Insight
Se prevé que el mercado de drogas de la obesidad que actúa centralmente en el Reino Unido crezca en una CAGR saludable durante el período previsto, con el apoyo de iniciativas del NHS, el aumento de las colaboraciones entre los sectores público y privado y la creciente demanda de alternativas de tratamiento de la obesidad no invasiva. La apertura del consumidor a las nuevas farmacias y la confianza clínica en los agentes de actuación central, en particular los agonistas del receptor GLP-1 con actividad central del sistema nervioso, refuerza la expansión del mercado. Las campañas de salud pública aumentan aún más la sensibilización y el acceso a tratamientos de obesidad.
Alemania Anorectics interina central Obesity Drugs Market Insight
Se espera que el mercado de drogas de la obesidad de Alemania se expanda considerablemente durante el período previsto, impulsado por un sistema de salud estructurado, programas de gestión de la obesidad proactiva y la fuerte presencia del país de las compañías farmacéuticas globales. La demanda está aumentando para las anorexias con eficacia comprobada a largo plazo, especialmente en el tratamiento de pacientes con diabetes o riesgos cardiovasculares vinculados a la obesidad. El apoyo normativo y el reembolso de los medicamentos de nueva generación son aceleradores clave para el crecimiento del mercado.
Asia-Pacific Centrally Acting Anorectics Obesity Drugs Market Insight
El mercado de las drogas de la obesidad en Asia-Pacífico está preparado para crecer en la CAGR más rápida de 2025 a 2032, impulsada por una creciente incidencia de obesidad relacionada con el estilo de vida y un mayor acceso a tratamientos terapéuticos avanzados en las economías emergentes. Countries such as China, India, and South Korea are witnessing increased investment in obesity care infrastructure, with pharmaceutical companies launching centrally acting formulations tailored to local needs. El mercado se beneficia de mejorar el acceso a la salud, de campañas de sensibilización sanitaria respaldadas por el Gobierno y de aumentar los ingresos desechables.
Japan Centrally Acting Anorectics Obesity Drugs Market Insight
El mercado de drogas de la obesidad que actúa centralmente en Japón está ganando impulso debido a una población envejecida, una prevalencia creciente de síndrome metabólico y un fuerte interés público en el envejecimiento saludable y el control de peso. Los médicos son cada vez más prescribiendo anorécticas de actuación central para manejar el peso en pacientes con comorbilidades asociadas. La integración de la terapia farmacológica en los planes nacionales de salud y la preferencia por intervenciones científicamente validadas apoyan la captación del mercado, especialmente entre las poblaciones urbanas.
India Interino Centralmente Anorectics Obesity Drugs Market Insight
El mercado de la obesidad de la India representa la mayor parte de los ingresos en el mercado de Asia y el Pacífico en 2024, con el apoyo de tasas crecientes de obesidad en los centros urbanos, una mayor conciencia de los riesgos para la salud relacionados con el peso y un mejor acceso a opciones médicas de pérdida de peso. La creciente demanda de anorexias recetadas en clínicas y hospitales privados, junto con un aumento del desarrollo local de drogas, está impulsando la expansión del mercado. Las plataformas de tecnología de la salud y la telemedicina también están mejorando la accesibilidad y la adhesión a las drogas en diversos grupos socioeconómicos.
Centrally Acting Anorectics Obesity Drugs Market Share
La industria de la obesidad de las drogas anorécticas de actuación central está dirigida principalmente por empresas bien establecidas, incluyendo:
- Novo Nordisk A/S(Dinamarca)
- Lilly (Estados Unidos)
- Amgen Inc.(U.S.)
- Pfizer Inc. (U.S.)
- Currax Farmacéuticos LLC(U.S.)
- Boehringer Ingelheim International GmbH (Alemania)
- SanofiFrancia)
- Zealand Pharma A/S (Dinamarca)
- Otsuka Pharmaceutical Co., Ltd. (Japón)
- Altimmune, Inc. (U.S.)
- Hanmi Pharmaceutical Co., Ltd. (South Korea)
- Gelesis, Inc. (U.S.)
- Structure Therapeutics Inc. (U.S.)
- Rhythm Pharmaceuticals, Inc. (U.S.)
- Vivus LLC (Estados Unidos)
- AstraZeneca plc (Reino Unido)
- Regeneron Pharmaceuticals, Inc. (U.S.)
- Zydus Lifesciences Limited (India)
- Innovent Biologics, Inc. (China)
- Viking Therapeutics, Inc. (U.S.)
¿Cuáles son los desarrollos recientes en el mercado mundial de drogas de la obesidad interina en la atmósfera
- En mayo de 2024, Novo Nordisk A/S lanzó un estudio de evidencia en el mundo real para su agonista central de receptores GLP-1 Wegovy en múltiples regiones, con el objetivo de evaluar la seguridad, la adherencia y los resultados cardiovasculares a largo plazo en pacientes obesos. El estudio subraya el compromiso de la empresa de promover la validación clínica y ampliar el acceso a sus terapias innovadoras de actuación central como aumentos de demanda de soluciones farmacológicas a la obesidad
- En abril de 2024, Eli Lilly y Compañía anunciaron la aprobación de la FDA de Zepbound (tirzepatide), un dual GIP/GLP-1 agonista con actividad central del sistema nervioso, para la gestión crónica del peso. Esto marca un hito significativo en el paisaje de la obesidad terapéutica, con Zepbound ofreciendo una eficacia sustancial en la supresión del apetito y regulación metabólica. El lanzamiento posiciona a Lilly a la vanguardia del desarrollo central de la obesidad de las drogas
- En marzo de 2024, Currax Pharmaceuticals LLC amplió la distribución de su fármaco de obesidad de actuación central, Contrave (naltrexone HCl/bupropion HCl), en varios nuevos mercados europeos tras la autorización reglamentaria. El movimiento refleja la intención estratégica de la empresa de globalizar el acceso a medicamentos recetados para la pérdida de peso y atender a la creciente demanda de terapias anticoréticas combinadas con actividad central.
- En febrero de 2024, Gelesis Inc. inició ensayos clínicos para una formulación anoréctica basada en hidrogeles de próxima generación con efectos centrales dirigidos a vías neurohormonales implicadas en la regulación del apetito. Si bien la empresa es más conocida por sus supresores mecánicos del apetito, esta innovación indica una diversificación en modalidades de actuación central, alineando con las tendencias emergentes en la farmacoterapia obesidad.
- En enero de 2024, Amgen Inc. anunció resultados prometedores del ensayo Fase 1 para AMG 133, un nuevo receptor GLP-1 y GIPR agonista con mecanismos centrales de acción. El candidato demostró una reducción significativa del apetito y la pérdida de peso en individuos obesos, impulsando el avance a ensayos clínicos de última etapa. El desarrollo refleja la entrada de Amgen en el mercado de tratamientos de obesidad centrados en el SNC
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo
- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.