


Global Chip Scale Electronics Packaging Market Segmentation, By Package Type (Flip Chip Chip Scale Package, Wire Bonding Chip Scale Package, Wafer Level Chip Scale Package, Fan-In Chip Scale Package, Fan-Out Chip Scale Package, and Others), Material (Plastic, Metal, Glass, and Others), Application (Consumer Electronics, Aeromo Tendencias y pronósticos industriales a 2033
¿Cuál es el mercado de tamaño y tasa de crecimiento de Chip Scale Electronics Packaging
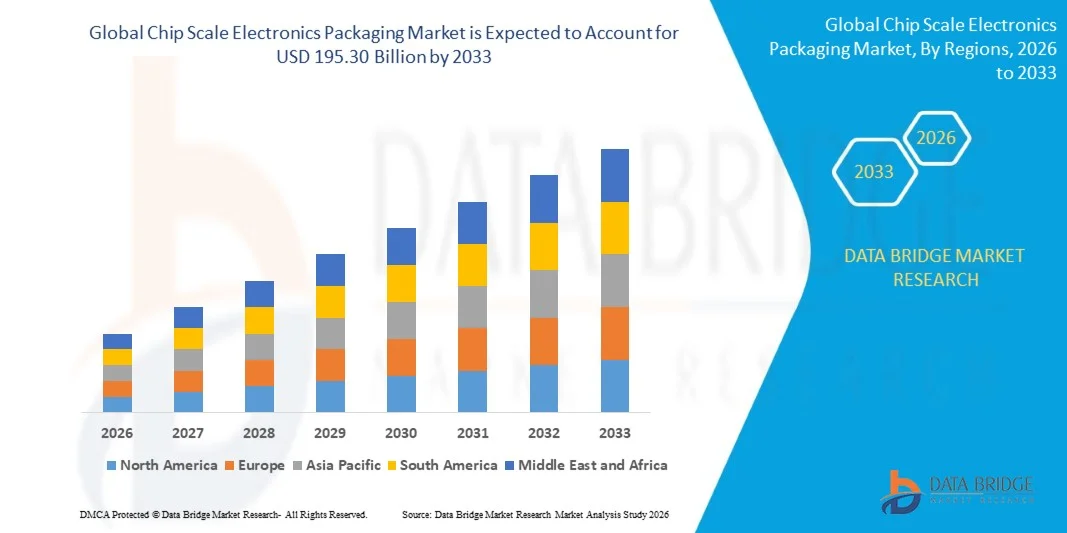
- Según el análisis de Data Bridge Market Research, el mercado de embalaje electrónico de escala de chips fue valorado enUSD 54.12 billion in 2025y se prevé que alcanceUSD 195.30 billion by 2033, creciendo en unCAGR of 17.40% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por la creciente demanda de dispositivos electrónicos miniaturizados y de alto rendimiento, avances ensemiconductorTecnologías de embalaje y creciente adopción de envases a gran escala en electrónica de consumo, automoción, telecomunicaciones y otras aplicaciones.
- La creciente adopción de IoT y dispositivos inalámbricos, junto con la creciente demanda de electrónica de consumo y la continua innovación en la industria electrónica, es un fabricante de semiconductores convincente para adoptar soluciones compactas y eficientes de embalaje a escala de chips. Estos paquetes permiten factores de forma más pequeños, un mejor rendimiento y una integración eficiente de componentes semiconductores, apoyando su uso en expansión en mercados desarrollados y en desarrollo
Tamaño del mercado
- Valor mundial del mercado (2025): 54,12 dólares
- Valor de mercado esperado (2033): USD 195.30 millones
- CAGR prefabricado (2026–2033): 17,40%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del mercado de embalaje electrónico de Chip Scale
- América del Norte dominaba el mercado de embalaje electrónico a escala de chips con la mayor cuota de ingresos del 35,4% en 2025, con el apoyo de la fuerte presencia de empresas semiconductoras líderes, capacidades avanzadas de fabricación e inversiones crecientes en tecnologías nacionales de producción y embalaje semiconductores.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 10,2% de 2026 a 2033, alimentada por la expansión de la fabricación de semiconductores, la creciente demanda de electrónica de consumo y el aumento de las inversiones en tecnologías avanzadas de embalaje a escala de chips.
- El segmento de la escala de chips de nivel de wafer llevó al mercado con una cuota del 45% en 2025, impulsada por su huella compacta, trayectorias eléctricas cortas y fabricación eficiente a nivel de onda
- El paquete de escala de chips Fan-out es el tipo de paquete de mayor crecimiento, proyectado para registrar un CAGR de 9.0%, reflejando el aumento de la demanda de interconexiones de alta densidad y paquetes semiconductores avanzados miniaturizados.
- El segmento de plástico dominó la categoría de tipo material con una cuota de ingresos del 55% en 2025, liderada por su eficacia en función del costo, características ligeras, propiedades de aislamiento eléctrico y idoneidad para el embalaje semiconductor de alto volumen.
- La electrónica de consumo representaba el 40% de la cuota de mercado en 2025, preferida por el amplio uso de tecnologías CSP en smartphones, tabletas, wearables y otros dispositivos electrónicos compactos.
- El segmento automotriz es la categoría de aplicación de mayor crecimiento, con un CAGR de 9,2%, impulsado por el aumento del contenido electrónico en vehículos, electrificación de vehículos y la adopción creciente de sistemas avanzados de asistencia de conductores
Report Scope and Chip Scale Electronics Packaging Market Segmentation
|
Atributos |
Chip Scale Electronics Packaging Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de embalaje electrónico de la escala de Chip
- Los fabricantes de semiconductores están adoptando cada vez más envases de nivel de onda de ventilación, integración heterogénea y embalaje avanzado de nivel de onda para lograr factores de forma más pequeños, mayor densidad de I/O, mayor eficiencia energética y mayor rendimiento en aplicaciones informáticas de IA, móviles y de alto rendimiento.
- Por ejemplo, en octubre de 2024, Amkor Technology y TSMC anunciaron una colaboración para aportar capacidades avanzadas de embalaje y ensayo a Arizona, incluyendo las tecnologías de Fan-Out Integrado (InFO) y Chip on Wafer on Substrate (CoWoS), para apoyar aplicaciones de computación de alto rendimiento, AI y comunicaciones.
- Aumentar la integración de chiplets, capas de redistribución y apilamiento 3D permite a los fabricantes integrar múltiples componentes semiconductores dentro de paquetes compactos, mejorando el rendimiento de ancho de banda y nivel de sistema.
- El embalaje avanzado también se está expandiendo más allá de los teléfonos inteligentes en aceleradores AI, procesadores de centro de datos,electrónica automotriz, equipo de networking y sistemas de computación de alto rendimiento, aumentando la demanda de arquitecturas compactas y de paquetes de alta densidad.
- Por ejemplo, en mayo de 2025, ASE Technology anunció su FOCoS-Bridge con tecnología de empaquetado a través de Silicon Via (TSV), que reduce la pérdida de energía por 3× mientras aumenta la densidad de I/O y la disipación térmica para aplicaciones de computación de alto rendimiento y demuestra el cambio de la industria hacia la integración de chips de alta densidad y heterogénea.
- A medida que los diseños semiconductores continúan avanzando hacia la integración heterogénea, mayor densidad I/O y más pequeñas huellas de paquetes, se espera que la adopción de envases avanzados a escala de chip acelere, reforzando el nivel de onda, ventilador y embalaje 3D como tecnologías importantes para la electrónica de próxima generación.
¿Cuáles son los controladores clave del mercado de empaquetado de electrónica de Chip
- El rápido crecimiento de AI, computación de alto rendimiento, 5G y dispositivos conectados ha aumentado considerablemente la demanda de paquetes semiconductores compactos capaces de ofrecer mayor ancho de banda, mayor eficiencia energética y mayor integración a nivel de sistema.
- Por ejemplo, en enero de 2025, el CEO de NVIDIA Jensen Huang declaró que la demanda de envases avanzados del TSMC seguía siendo fuerte ya que NVIDIA transfirió sus últimos chips Blackwell AI hacia el embalaje CoWoS-L, con el aumento de la capacidad del TSMC para satisfacer los crecientes requisitos de computación de IA.
- La electrónica de consumo, los fabricantes de automóviles y las empresas de tecnología de centro de datos están integrando cada vez más el embalaje a nivel de chips y wafer para reducir el tamaño del dispositivo, mejorar el rendimiento eléctrico y apoyar arquitecturas semiconductoras cada vez más complejas.
- Por ejemplo, en mayo de 2026, Amkor Technology anunció tierras adicionales en Arizona para ampliar su empaque semiconductor avanzado y su huella de prueba, citando la creciente demanda de envases avanzados y los crecientes requisitos de IA y aplicaciones informáticas de alto rendimiento.
- Con fabricantes de electrónica que priorizan cada vez más la miniaturización, el rendimiento más alto y la integración heterogénea eficiente, la demanda de envases electrónicos a gran escala seguirá siendo fuerte en las aplicaciones informáticas, comunicaciones, automotrices y electrónicas de consumo de próxima generación.
¿Qué factores están desafiando el crecimiento del mercado de embalaje de electrónica de escala de Chip
- Los embalajes avanzados a nivel de chip y wafer requieren una inversión significativa en equipos especializados de fabricación, materiales, control de procesos e inspección de alta precisión, aumento de los costos de producción y aumento de las barreras para los fabricantes de envases más pequeños.
- Por ejemplo, en mayo de 2025, Semiconductor Engineering informó que los embalajes avanzados multi-die enfrentan problemas de desalineamiento die-to-RDL, cambios en los perfiles de warpage, y coeficiente de expansión térmica (CTE), lo que complica la fabricación y fiabilidad a medida que las estructuras de paquetes se vuelven más heterogéneas
- La creciente complejidad de la integración multi-die, las capas de redistribución de punta fina y las estructuras 3D crea desafíos relacionados con el rendimiento, la gestión térmica, la página de guerra, la fiabilidad y la consistencia de fabricación.
- Por ejemplo, en septiembre de 2025, NIST destacó que los envases semiconductores avanzados se enfrentan al estrés mecánico, la distorsión, la interferencia eléctrica, los efectos ambientales y los mecanismos de falla, mientras que la industria todavía requiere una mejor caracterización de materiales y métodos de medición estandarizados para controlar las fallas costosas del embalaje.
- Las altas necesidades de capital y la complejidad técnica asociadas con los embalajes avanzados siguen restringiendo la adopción entre los fabricantes más pequeños, mientras que los problemas de caracterización de materiales, metrología y estandarización de procesos pueden aumentar aún más el tiempo de desarrollo y los costos de producción.
¿Cómo se aumenta el mercado de embalaje de Chip Scale Electronics Packaging
El mercado de embalaje electrónico de escala chip se segmenta sobre la base del tipo de paquete, material, aplicación y usuario final.
- Por tipo de paquete
Sobre la base del tipo de paquete, el mercado de embalaje electrónico de escala de chips se segmenta en paquete de escala de chips de volteretas, paquete de escala de chips de conexión de alambre, paquete de escala de chips de nivel de onda, paquete de escala de chips de fan-out, y otros. El segmento del paquete de la escala de chips de nivel de wafer dominaba el mercado con un porcentaje del 45% en 2025, debido a su huella compacta, las vías eléctricas cortas y la fabricación eficiente del nivel de onda. WLCSP es ampliamente utilizado en smartphones, sensores, componentes RF y otros dispositivos electrónicos con control espacial. La tecnología reduce el tamaño y el peso del paquete manteniendo un rendimiento eléctrico fuerte y apoyando la producción de alto volumen. Su compatibilidad con la electrónica de consumo minimizada ha fortalecido su posición como una arquitectura CSP líder
Se prevé que el segmento de paquetes de chips de salida de ventilador registrará el crecimiento más rápido en un CAGR de 9,0% durante el período previsto, impulsado por el aumento de la demanda de interconexiones de alta densidad y paquetes semiconductores avanzados miniaturizados. El embalaje/envase de ventilador permite más conexiones I/O que estructuras convencionales de ventilador sin aumentar sustancialmente las dimensiones del paquete. Se utiliza cada vez más en smartphones, dispositivos IoT, computación de alto rendimiento y electrónica automotriz avanzada. La tecnología también ofrece mejores características eléctricas y térmicas acortando caminos de interconexión. La creciente complejidad semiconductora y los requerimientos de integración heterogénea son fabricantes alentadores para invertir en capacidades de fabricación de ventiladores.
- Por material
Sobre la base del material, el mercado de embalaje electrónico de escala de chips se segmenta en plástico, metal, vidrio y otros. El segmento de plástico dominaba el mercado con 55% de participación en 2025, apoyado por su eficacia en función de los costos, características de peso ligero, propiedades de aislamiento eléctrico y idoneidad para el embalaje semiconductor de alto volumen. Los materiales de embalaje basados en plástico se utilizan ampliamente en la electrónica de consumo donde los fabricantes priorizan dimensiones compactas y la producción económica. También proporcionan flexibilidad en las geometrías de paquetes complejos de moldeo e integran componentes semiconductores en pequeños dispositivos. Aumentar la producción de teléfonos inteligentes, wearables, dispositivos IoT y otros electrónicos portátiles está apoyando la demanda de materiales de embalaje plástico. Las mejoras en los compuestos de moldeo y las tecnologías de encapsulación están mejorando aún más la fiabilidad del paquete y el rendimiento térmico.
Se prevé que el segmento de vidrio será testigo del crecimiento más rápido en una CAGR de 8,5% durante el período previsto, con el apoyo de la creciente demanda de sustratos avanzados de embalaje y aplicaciones semiconductoras de alto rendimiento. El vidrio proporciona una excelente estabilidad dimensional y baja pérdida eléctrica, lo que lo hace atractivo para arquitecturas de interconexión de alta densidad. Su coeficiente favorable de expansión térmica también puede ayudar a mejorar la fiabilidad en paquetes semiconductores avanzados. Se está fomentando la adopción creciente de sustratos e interponentes basados en vidrio, aumentando los requisitos para la integración electrónica de alta densidad y ancho de banda. La demanda de AI, computación de alto rendimiento, telecomunicaciones y electrónica de consumo avanzada está creando nuevas oportunidades para tecnologías de embalaje basadas en vidrio.
- By Application
Sobre la base de la aplicación, el mercado de embalaje electrónico de escala chip se segmenta en electrónica de consumo, defensa aeroespacial, automotriz, telecomunicaciones y otros. El segmento de electrónica de consumo dominaba el mercado con un 40% de participación en 2025, apoyado por el amplio uso de tecnologías CSP en smartphones, tabletas, wearables y otros dispositivos electrónicos compactos. Los fabricantes de electrónica de consumo requieren continuamente paquetes más pequeños para adaptarse a la creciente funcionalidad dentro de las huellas limitadas del dispositivo. Las tecnologías CSP proporcionan un tamaño reducido de paquete, caminos eléctricos más cortos y una integración eficiente de componentes semiconductores. El ciclo de reemplazo rápido de teléfonos inteligentes y otros electrónicos portátiles también genera demanda sostenida de paquetes semiconductores compactos. Aumentar la adopción de dispositivos de consumo habilitados por IoT está ampliando aún más el mercado de soluciones de CSP.
Se prevé que el segmento automotriz registrará el crecimiento más rápido en una CAGR del 9,2% durante el período previsto, impulsado por el aumento del contenido electrónico en vehículos, la electrificación de vehículos y la adopción creciente de sistemas avanzados de asistencia al conductor. Las tecnologías CSP permiten a los fabricantes de automóviles integrar componentes semiconductores en unidades de control electrónico cada vez más compactas y sistemas de sensores. La expansión de los vehículos eléctricos aumenta la demanda de gestión de energía, detección, conectividad y electrónica de control. Las aplicaciones automotrices también requieren tecnologías de embalaje capaces de ofrecer fiabilidad bajo temperatura, vibración y otras condiciones de funcionamiento exigentes. Aumentar la integración de radares, cámaras, módulos de conectividad y procesadores ADAS está creando demanda adicional para paquetes semiconductores compactos.
- Por Usuario final
Sobre la base del usuario final, el mercado de embalaje electrónico a escala de chips se segmenta en fabricantes de equipos originales, fabricantes de diseño originales y proveedores de servicios de fabricación electrónica. El segmento original de fabricantes de equipos dominaba el mercado con una cuota del 45% en 2025, apoyada por el control directo que estas compañías tienen sobre especificaciones semiconductores, arquitectura de productos y requisitos de embalaje. Los OEMs especifican cada vez más soluciones CSP compactas y de alto rendimiento para satisfacer los requisitos de miniaturización y funcionalidad de productos electrónicos acabados. Los principales fabricantes de electrónica y semiconductores utilizan tecnologías CSP en electrónica de consumo, automoción, telecomunicaciones y aplicaciones industriales. Sus grandes volúmenes de producción ofrecen una demanda estable de soluciones avanzadas de embalaje y fomentan relaciones a largo plazo con los proveedores de embalaje. Los OEM también influyen en la selección de paquetes a través de hojas de ruta de productos y requisitos de rendimiento.
Se prevé que el segmento de proveedores de servicios de fabricación electrónica será testigo del crecimiento más rápido en un CAGR de 8,0% durante el período previsto, con el apoyo de aumentar la externalización de actividades de montaje, ensayo y fabricación electrónicas. Los proveedores de EMS gestionan cada vez más la adquisición y la reunión de componentes para los OEM y los ODM, creando una demanda indirecta para las tecnologías de CSP. Su capacidad para servir a múltiples clientes a través de electrónica de consumo, telecomunicaciones, mercados industriales y automotrices proporciona una demanda diversificada de paquetes semiconductores compactos. La creciente complejidad de los productos electrónicos también alienta a los OEMs a depender de empresas especializadas de EMS con capacidades avanzadas de fabricación. Los proveedores de EMS pueden consolidar los requisitos de embalaje en múltiples programas de productos, mejorando la eficiencia de fabricación y la utilización de cadena de suministro.
¿Qué región posee la mayor parte del mercado de embalaje electrónico de escalas de Chip
- América del Norte dominaba el mercado de envases electrónicos a escala de chips con la mayor cuota de ingresos del 35,4% en 2025, con el apoyo de la fuerte presencia de empresas semiconductoras líderes, capacidades avanzadas de fabricación e inversiones crecientes en tecnologías nacionales de producción y embalaje semiconductores
- La región también se beneficia del aumento de las inversiones en la fabricación nacional de semiconductores, la adopción creciente de soluciones avanzadas de embalaje y la fuerte demanda de electrónica de consumo, automoción, telecomunicaciones y aplicaciones informáticas de alto rendimiento. Las iniciativas gubernamentales que apoyan la producción de semiconductores y la presencia de empresas tecnológicas establecidas siguen fortaleciendo la posición de liderazgo de América del Norte en el mercado mundial.
U.S. Chip Scale Electronics Packaging Market Insight
El mercado de embalaje electrónico a escala de chips de los Estados Unidos está presenciando un fuerte crecimiento debido al aumento de las inversiones en envases semiconductores avanzados, fabricación de chips nacionales y tecnologías electrónicas de próxima generación. El ecosistema semiconductor maduro del país, junto con la creciente adopción de soluciones de embalaje avanzadas para aplicaciones de AI, IoT, automotriz y telecomunicaciones, impulsa la demanda del mercado. Además, las iniciativas gubernamentales que apoyan la producción nacional de semiconductores y la ampliación de las capacidades de embalaje y ensayo están acelerando la adopción de tecnologías de embalaje a escala de chips en todo Estados Unidos.
Asia-Pacífico Chip Scale Electronics Packaging Market Insight
Se espera que el mercado de envases electrónicos a escala de chips de Asia y el Pacífico experimente un rápido crecimiento, impulsado por la fuerte presencia de fabricantes de semiconductores, la expansión de la producción electrónica y el aumento de las inversiones en infraestructuras avanzadas de embalaje en países como China, Japón y Corea del Sur. La creciente demanda de dispositivos electrónicos compactos y de alto rendimiento, el aumento de la adopción de tecnologías avanzadas de embalaje y el apoyo gubernamental a la fabricación de semiconductores están apoyando la expansión del mercado regional. Además, la creciente presencia de las principales empresas semiconductoras y empaquetadoras está acelerando la adopción de paquetes a escala de chips en electrónica de consumo, automoción, telecomunicaciones y otras aplicaciones.
Japón Chip Scale Electronics Packaging Market Insight
El mercado de embalaje electrónico de la escala de chips de Japón es testigo de un crecimiento constante debido al aumento de las inversiones en fabricación semiconductora, tecnologías avanzadas de embalaje y componentes electrónicos de alto rendimiento. Los fabricantes de semiconductores, empresas electrónicas y proveedores de tecnología están adoptando cada vez más soluciones de embalaje a escala de chips para apoyar la miniaturización, el rendimiento mejorado y la integración eficiente de dispositivos. Además, el ecosistema establecido de materiales y equipos semiconductores de Japón, junto con la creciente demanda de dispositivos electrónicos avanzados, está contribuyendo aún más al crecimiento del mercado.
China Chip Scale Electronics Packaging Market Insight
El mercado de embalaje electrónico de escala de chips de China está creciendo rápidamente, impulsado por la ampliación de las capacidades de fabricación de semiconductores, el aumento de la producción electrónica y la fuerte demanda de dispositivos electrónicos compactos y de alto rendimiento. La creciente inversión en infraestructura semiconductora interna y tecnologías avanzadas de embalaje están impulsando significativamente la demanda de mercado en electrónica de consumo, automoción, telecomunicaciones y otras aplicaciones. Además, el apoyo gubernamental a la autosuficiencia semiconductora y la creciente presencia de fabricantes nacionales de envases están posicionando a China como un importante mercado de crecimiento para el embalaje electrónico a escala de chips.
U.K. Chip Scale Electronics Packaging Market Insight
El mercado de embalaje electrónico a escala de chips de U.K. está experimentando un crecimiento constante, apoyado por el aumento de las inversiones en tecnologías semiconductoras, sistemas electrónicos avanzados y aplicaciones de alto valor. La creciente demanda de soluciones de embalaje compactas y fiables a través de aplicaciones automotrices, telecomunicaciones, aeroespaciales y electrónicas de consumo contribuye al desarrollo del mercado. Además, el aumento de los esfuerzos para fortalecer las capacidades nacionales de semiconductores y mejorar la resiliencia de la cadena de suministro está apoyando la adopción de tecnologías avanzadas de embalaje de chips en el Reino Unido.
Alemania Chip Scale Electronics Packaging Market Insight
El mercado de embalaje electrónico de escala de chips de Alemania se está expandiendo constantemente debido a la fuerte base de fabricación automotriz del país, el ecosistema avanzado de semiconductores y la creciente demanda de componentes electrónicos de alto rendimiento. Los fabricantes de automóviles, empresas semiconductoras y proveedores de tecnología utilizan cada vez más soluciones avanzadas de embalaje para apoyar la electrónica de vehículos, sistemas industriales y aplicaciones de movilidad de próxima generación. Las inversiones continuas en fabricación semiconductora, capacidades avanzadas de embalaje y electrónica automotriz, junto con la fuerte infraestructura de investigación e ingeniería de Alemania, están impulsando el crecimiento del mercado.
¿Cuáles son las mejores empresas en Chip Scale Electronics Packaging Market
La industria de embalaje electrónico de escala chip está dirigida principalmente por empresas bien establecidas, incluyendo:
- Amkor Technology, Inc(U.S.)
- Intel Corporation(U.S.)
- Taiwan Semiconductor Manufacturing Company Limited(Taiwan)
- ASE Technology Holding Co., Ltd. (Taiwan)
- Jiangsu Changjiang Electronics Technology Co., Ltd.(China)
- TongFu Microelectronics Co., Ltd. (China)
- Powertech Technology Inc. (Taiwan)
- King Yuan ELECTRONICS CO., LTD. (Taiwan)
- INC. (Taiwan)
- Unisem (M) Berhad (Malasia)
- UTAC Holdings Ltd (Singapur)
- Siliconware Precision Industries Co., Ltd. (Taiwan)
- NEPES Corporation (Corea del Sur)
- Samsung Electronics Co., Ltd. (South Korea)
- SK HYNIX INC.
- JCET Group Co., Ltd. (China)
- Tianshui Huatian Technology Co., Ltd. (China)
- Hana Micron Inc. (Corea del Sur)
- Chipbond Technology Corporation (Taiwan)
- Carsem (M) Sdn. Bhd. (Malasia)
¿Cuáles son los últimos desarrollos en Chip Scale Electronics Packaging Market
- En mayo de 2025, Advanced Semiconductor Engineering, Inc. (ASE) anunció su FOCoS-Bridge con la tecnología de envasado de Silicon Via (TSV), diseñada para apoyar aplicaciones de informática de alta eficiencia y próxima generación. La tecnología utiliza TSV para crear vías de señal más cortas, permitiendo una mayor densidad de I/O, una mejor disipación térmica y una mayor eficiencia energética. El desarrollo fortalece la avanzada cartera de envases de ASE para chiplet y la integración de memoria de alta ancho de banda.
- En octubre de 2024, Amkor Technology y TSMC anunciaron un memorando de entendimiento para colaborar en capacidades avanzadas de embalaje y ensayo en Arizona. La asociación utilizará tecnologías como el ventilador integrado de TSMC (InFO) y Chip on Wafer on Substrate (CoWoS) para apoyar aplicaciones de computación de alto rendimiento, comunicaciones y otras aplicaciones semiconductoras avanzadas. Se espera que la colaboración fortalezca el ecosistema de envasado semiconductor estadounidense y proporcione a los clientes una solución de fabricación más integrada.
- En mayo de 2023, el TSMC mostró nuevos desarrollos en su plataforma de embalaje avanzada 3DFabric, incluyendo una solución ampliada de CoWoS diseñada para acomodar más procesadores y memoria de alta ancho de banda dentro de un solo paquete. TSMC también introdujo la tecnología de microbump SoIC-P para apilar chips tridimensionales y un lenguaje de diseño 3Dblox actualizado para simplificar los diseños complejos de IC 3D. Estos acontecimientos ponen de relieve el creciente papel de los embalajes avanzados en aplicaciones de computación de alto rendimiento y AI.
- En octubre de 2022, ASE anunció avances en su tecnología de empaque Fan-Out Chip on Substrate (FOCoS) bajo la plataforma VIPack, introduciendo soluciones FOCoS-CF y FOCoS-CL para aplicaciones informáticas de alto rendimiento. El desarrollo permite la integración multichip y chiplet al mismo tiempo que mejora el rendimiento eléctrico y la fiabilidad a nivel de la junta, abordando las crecientes necesidades de interconexión de alta densidad, alta velocidad y baja latencia en redes y aplicaciones de inteligencia artificial.
- En junio de 2022, ASE introdujo VIPack, una plataforma de embalaje avanzada diseñada para permitir soluciones de paquetes verticalmente integradas. La plataforma combina tecnologías de alto nivel de redistribución y eliminación de capas, chip-on-substrate, puente de fan-out, sistema-en-package y tecnologías basadas en TSV 2.5D y 3D IC. El lanzamiento tuvo como objetivo abordar los crecientes requisitos de mayor rendimiento, funcionalidad, eficiencia energética y integración multichip en aplicaciones de IA, 5G, HPC, IoT y automoción.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO MUNDIAL DE EMPAQUETADO DE PRODUCTOS ELECTRÓNICOS A ESCALA DE CHIP
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL MERCADO MUNDIAL DE ENVASES ELECTRÓNICOS A ESCALA DE CHIP
2.2.1 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.2.2 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.2.3 GUÍA DE MERCADO
2.2.4 CUADRÍCULA DE POSICIONAMIENTO DE LA EMPRESA
2.2.5 ANÁLISIS DE LA CUOTA DE MERCADO DE LA EMPRESA
2.2.6 MODELADO MULTIVARIADO
2.2.7 ANÁLISIS DE ARRIBA A ABAJO
2.2.8 NORMAS DE MEDICIÓN
2.2.9 ANÁLISIS DE PARTICIPACIÓN DE PROVEEDORES
2.2.10 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.2.11 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.3 MERCADO GLOBAL DE EMPAQUES ELECTRÓNICOS A ESCALA DE CHIP: RESUMEN DE LA INVESTIGACIÓN
2.4 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 LAS CINCO FUERZAS DE PORTERS
5.2 NORMAS REGULADORAS
5.3 TENDENCIAS TECNOLÓGICAS
5.4 ESTUDIO DE CASO
5.5 ANÁLISIS DE LA CADENA DE VALOR
5.6 ANÁLISIS DE PRECIOS
5.7 ANÁLISIS COMPARITIVO DE EMPRESAS
6 MERCADO MUNDIAL DE EMPAQUES ELECTRÓNICOS A ESCALA DE CHIP, POR TIPO
6.1 INFORMACIÓN GENERAL
6.2 CSP A NIVEL DE OBLEA
6.2.1 POR TECNOLOGÍA
6.2.1.1. ENTRADA DE VENTILADOR
6.2.1.2. ABANICO
6.3 CSP DE CHIP INFLADO
6.4 CSP DEL MARCO DE CONDUCCIÓN
6.5 UNIÓN DE CABLES CSP
6.6 ARREGLO DE REJILLA DE BOLAS CSP
6.7 OTROS
7 MERCADO MUNDIAL DE EMPAQUES ELECTRÓNICOS A ESCALA DE CHIP, POR MATERIAL
7.1 INFORMACIÓN GENERAL
7.2 PLÁSTICO
7.3 VIDRIO
7.4 METAL
7.5 OTROS
8 MERCADO MUNDIAL DE EMPAQUETADO DE ELECTRÓNICA A ESCALA DE CHIP, POR TAMAÑO DE CHIP
8.1 INFORMACIÓN GENERAL
8.2 HASTA 5 MM
8.3 5 – 10MM
8.4 10 – 20 MM
8.5 POR ENCIMA DE 20 MM
9 MERCADO MUNDIAL DE EMPAQUETADO DE ELECTRÓNICA A ESCALA DE CHIP, POR APLICACIÓN
9.1 INFORMACIÓN GENERAL
9.2 TARJETA DE MEMORIA
9.3 DESTELLO
9.4 CONTROLADOR
9.5 COMUNICACIÓN POR RADIO
9.6 CI DE GESTIÓN DE ENERGÍA
9.7 RADIOFRECUENCIA
9.8 DISPOSITIVO OPTOELECTRÓNICO
9.9 TELÉFONO CELULAR
9.1 OTROS
10 MERCADO MUNDIAL DE EMPAQUES ELECTRÓNICOS A ESCALA DE CHIP, POR USUARIO FINAL
10.1 INFORMACIÓN GENERAL
10.2 ELECTRÓNICA Y SEMICONDUCTORES
10.2.1 POR TIPO
10.2.1.1. CSP A NIVEL DE OBLEA
10.2.1.2. CSP DE CHIP INFLADO
10.2.1.3. CSP DE MARCO DE CONDUCCIÓN
10.2.1.4. UNIÓN DE CABLES CSP
10.2.1.5. ARREGLO DE REJILLA DE BOLAS CSP
10.2.1.6. OTROS
10.2.2 POR APLICACIÓN
10.2.2.1. TARJETA DE MEMORIA
10.2.2.2. DESTELLO
10.2.2.3. RESPONSABLE DEL TRATAMIENTO
10.2.2.4. COMUNICACIÓN POR RADIO
10.2.2.5. CI DE GESTIÓN DE ENERGÍA
10.2.2.6. RADIOFRECUENCIA
10.2.2.7. DISPOSITIVO OPTOELECTRÓNICO
10.2.2.8. TELÉFONO CELULAR
10.2.2.9. OTROS
10.3 AUTOMOTRIZ
10.3.1 POR TIPO
10.3.1.1. CSP A NIVEL DE OBLEA
10.3.1.2. CSP DE CHIP INFLADO
10.3.1.3. CSP DE MARCO DE CONDUCCIÓN
10.3.1.4. UNIÓN DE CABLES CSP
10.3.1.5. ARREGLO DE REJILLA DE BOLAS CSP
10.3.1.6. OTROS
10.3.2 POR APLICACIÓN
10.3.2.1. TARJETA DE MEMORIA
10.3.2.2. DESTELLO
10.3.2.3. RESPONSABLE DEL TRATAMIENTO
10.3.2.4. COMUNICACIÓN POR RADIO
10.3.2.5. CI DE GESTIÓN DE ENERGÍA
10.3.2.6. RADIOFRECUENCIA
10.3.2.7. DISPOSITIVO OPTOELECTRÓNICO
10.3.2.8. TELÉFONO CELULAR
10.3.2.9. OTROS
10.4 TI Y TELECOMUNICACIONES
10.4.1 POR TIPO
10.4.1.1. CSP A NIVEL DE OBLEA
10.4.1.2. CSP DE CHIP INFLADO
10.4.1.3. CSP DE MARCO DE CONDUCCIÓN
10.4.1.4. UNIÓN DE CABLES CSP
10.4.1.5. ARREGLO DE REJILLA DE BOLAS CSP
10.4.1.6. OTROS
10.4.2 POR APLICACIÓN
10.4.2.1. TARJETA DE MEMORIA
10.4.2.2. DESTELLO
10.4.2.3. RESPONSABLE DEL TRATAMIENTO
10.4.2.4. COMUNICACIÓN POR RADIO
10.4.2.5. CI DE GESTIÓN DE ENERGÍA
10.4.2.6. RADIOFRECUENCIA
10.4.2.7. DISPOSITIVO OPTOELECTRÓNICO
10.4.2.8. TELÉFONO CELULAR
10.4.2.9. OTROS
10.5 AEROESPACIAL Y DEFENSA
10.5.1 POR TIPO
10.5.1.1. CSP A NIVEL DE OBLEA
10.5.1.2. CSP DE CHIP INFLADO
10.5.1.3. CSP DE MARCO DE CONDUCCIÓN
10.5.1.4. UNIÓN DE CABLES CSP
10.5.1.5. ARREGLO DE REJILLA DE BOLAS CSP
10.5.1.6. OTROS
10.5.2 POR APLICACIÓN
10.5.2.1. TARJETA DE MEMORIA
10.5.2.2. DESTELLO
10.5.2.3. RESPONSABLE DEL TRATAMIENTO
10.5.2.4. COMUNICACIÓN POR RADIO
10.5.2.5. CI DE GESTIÓN DE ENERGÍA
10.5.2.6. RADIOFRECUENCIA
10.5.2.7. DISPOSITIVO OPTOELECTRÓNICO
10.5.2.8. TELÉFONO CELULAR
10.5.2.9. OTROS
10.6 OTROS
11 MERCADO MUNDIAL DE EMPAQUES ELECTRÓNICOS A ESCALA DE CHIP, POR GEOGRAFÍA
11.1 MERCADO MUNDIAL DE EMPAQUETADO DE ELECTRÓNICA A ESCALA DE CHIP (TODA LA SEGMENTACIÓN PROPORCIONADA ANTERIORMENTE SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
11.1.1 AMÉRICA DEL NORTE
11.1.1.1. EE. UU.
11.1.1.2. CANADÁ
11.1.1.3. MÉXICO
11.1.2 EUROPA
11.1.2.1. ALEMANIA
11.1.2.2. FRANCIA
11.1.2.3. Reino Unido
11.1.2.4. ITALIA
11.1.2.5. ESPAÑA
11.1.2.6. RUSIA
11.1.2.7. TURQUÍA
11.1.2.8. BÉLGICA
11.1.2.9. PAÍSES BAJOS
11.1.2.10. NORUEGA
11.1.2.11. FINLAND
11.1.2.12. SUIZA
11.1.2.13. DINAMARCA
11.1.2.14. SUECIA
11.1.2.15. POLONIA
11.1.2.16. RESTO DE EUROPA
11.1.3 ASIA PACÍFICO
11.1.3.1. JAPÓN
11.1.3.2. CHINA
11.1.3.3. COREA DEL SUR
11.1.3.4. INDIA
11.1.3.5. AUSTRALIA
11.1.3.6. NUEVA ZELANDA
11.1.3.7. SINGAPUR
11.1.3.8. TAILANDIA
11.1.3.9. MALASIA
11.1.3.10. INDONESIA
11.1.3.11. FILIPINAS
11.1.3.12. TAIWÁN
11.1.3.13. VIETNAM
11.1.3.14. RESTO DE ASIA PACÍFICO
11.1.4 SUDAMÉRICA
11.1.4.1. BRASIL
11.1.4.2. ARGENTINA
11.1.4.3. RESTO DE SUDAMÉRICA
11.1.5 ORIENTE MEDIO Y ÁFRICA
11.1.5.1. SUDÁFRICA
11.1.5.2. EGIPTO
11.1.5.3. ARABIA SAUDITA
11.1.5.4. Emiratos Árabes Unidos
11.1.5.5. OMÁN
11.1.5.6. BAHREIN
11.1.5.7. ISRAEL
11.1.5.8. KUWAIT
11.1.5.9. CATAR
11.1.5.10. RESTO DE ORIENTE MEDIO Y ÁFRICA
11.2 INFORMACIÓN PRINCIPAL CLAVE: POR PAÍSES PRINCIPALES
12 PANORAMA EMPRESARIAL DEL MERCADO GLOBAL DE EMPAQUES ELECTRÓNICOS A ESCALA DE CHIP
12.1 ANÁLISIS DE LAS ACCIONES DE LA EMPRESA: GLOBAL
12.2 ANÁLISIS DE ACCIONES DE EMPRESAS: AMÉRICA DEL NORTE
12.3 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
12.4 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA PACÍFICO
12.5 FUSIONES Y ADQUISICIONES
12.6 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
12.7 EXPANSIONES
12.8 CAMBIOS REGLAMENTARIOS
12.9 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
13 MERCADO GLOBAL DE EMPAQUETADO DE ELECTRÓNICA A ESCALA DE CHIP, ANÁLISIS FODA Y DBMR
14 MERCADO GLOBAL DE EMPAQUETADO DE ELECTRÓNICA A ESCALA DE CHIP, PERFIL DE LA EMPRESA
14.1 QUALCOMM TECHNOLOGIES, INC.
14.1.1 INSTANTÁNEA DE LA EMPRESA
14.1.2 ANÁLISIS DE INGRESOS
14.1.3 PORTAFOLIO DE PRODUCTOS
14.1.4 DESARROLLO RECIENTE
14.2 TECNOLOGÍA AMKOR
14.2.1 INSTANTÁNEA DE LA EMPRESA
14.2.2 ANÁLISIS DE INGRESOS
14.2.3 PORTAFOLIO DE PRODUCTOS
14.2.4 DESARROLLO RECIENTE
14.3 SAMSUNG ELECTRO-MECÁNICA
14.3.1 INSTANTÁNEA DE LA EMPRESA
14.3.2 ANÁLISIS DE INGRESOS
14.3.3 PORTAFOLIO DE PRODUCTOS
14.3.4 DESARROLLO RECIENTE
14.4 TECNOLOGÍAS DECA
14.4.1 INSTANTÁNEA DE LA EMPRESA
14.4.2 ANÁLISIS DE INGRESOS
14.4.3 PORTAFOLIO DE PRODUCTOS
14.4.4 DESARROLLO RECIENTE
14.5 FRAUNHOFER ISIT
14.5.1 INSTANTÁNEA DE LA EMPRESA
14.5.2 ANÁLISIS DE INGRESOS
14.5.3 PORTAFOLIO DE PRODUCTOS
14.5.4 DESARROLLO RECIENTE
14.6 FUJITSU
14.6.1 INSTANTÁNEA DE LA EMPRESA
14.6.2 ANÁLISIS DE INGRESOS
14.6.3 PORTAFOLIO DE PRODUCTOS
14.6.4 DESARROLLO RECIENTE
14.7 CHINA WAFER LEVEL CSP CO., LTD
14.7.1 INSTANTÁNEA DE LA EMPRESA
14.7.2 ANÁLISIS DE INGRESOS
14.7.3 PORTAFOLIO DE PRODUCTOS
14.7.4 DESARROLLO RECIENTE
14,8 microcruces
14.8.1 INSTANTÁNEA DE LA EMPRESA
14.8.2 ANÁLISIS DE INGRESOS
14.8.3 PORTAFOLIO DE PRODUCTOS
14.8.4 DESARROLLO RECIENTE
14.9 MADPCB
14.9.1 INSTANTÁNEA DE LA EMPRESA
14.9.2 ANÁLISIS DE INGRESOS
14.9.3 PORTAFOLIO DE PRODUCTOS
14.9.4 DESARROLLO RECIENTE
14.1 ASE
14.10.1 INSTANTÁNEA DE LA EMPRESA
14.10.2 ANÁLISIS DE INGRESOS
14.10.3 PORTAFOLIO DE PRODUCTOS
14.10.4 DESARROLLO RECIENTE
14.11 GRUPO JCET
14.11.1 INSTANTÁNEA DE LA EMPRESA
14.11.2 ANÁLISIS DE INGRESOS
14.11.3 PORTAFOLIO DE PRODUCTOS
14.11.4 DESARROLLO RECIENTE
14.12 INDUSTRIAS DE PRECISIÓN DE SILICONWARE CO., LTD.
14.12.1 INSTANTÁNEA DE LA EMPRESA
14.12.2 ANÁLISIS DE INGRESOS
14.12.3 PORTAFOLIO DE PRODUCTOS
14.12.4 DESARROLLO RECIENTE
14.13 TECNOLOGÍA POWERTECH INC.
14.13.1 INSTANTÁNEA DE LA EMPRESA
14.13.2 ANÁLISIS DE INGRESOS
14.13.3 PORTAFOLIO DE PRODUCTOS
14.13.4 DESARROLLO RECIENTE
14.14 UNISEM
14.14.1 INSTANTÁNEA DE LA EMPRESA
14.14.2 ANÁLISIS DE INGRESOS
14.14.3 PORTAFOLIO DE PRODUCTOS
14.14.4 DESARROLLO RECIENTE
14.15 UTAC
14.15.1 INSTANTÁNEA DE LA EMPRESA
14.15.2 ANÁLISIS DE INGRESOS
14.15.3 PORTAFOLIO DE PRODUCTOS
14.15.4 DESARROLLO RECIENTE
14.16 KING YUAN ELECTRÓNICA CO., LTD.
14.16.1 INSTANTÁNEA DE LA EMPRESA
14.16.2 ANÁLISIS DE INGRESOS
14.16.3 PORTAFOLIO DE PRODUCTOS
14.16.4 DESARROLLO RECIENTE
14.17 CHIPMOS TECHNOLOGIES INC.
14.17.1 INSTANTÁNEA DE LA EMPRESA
14.17.2 ANÁLISIS DE INGRESOS
14.17.3 PORTAFOLIO DE PRODUCTOS
14.17.4 DESARROLLO RECIENTE
14.18 TECNOLOGÍA ECI
14.18.1 INSTANTÁNEA DE LA EMPRESA
14.18.2 ANÁLISIS DE INGRESOS
14.18.3 PORTAFOLIO DE PRODUCTOS
14.18.4 DESARROLLO RECIENTE
14.19 DISPOSITIVOS ANALÓGICOS, INC.
14.19.1 INSTANTÁNEA DE LA EMPRESA
14.19.2 ANÁLISIS DE INGRESOS
14.19.3 PORTAFOLIO DE PRODUCTOS
14.19.4 DESARROLLO RECIENTE
14.2 CORPORACIÓN KLA.
14.20.1 INSTANTÁNEA DE LA EMPRESA
14.20.2 ANÁLISIS DE INGRESOS
14.20.3 PORTAFOLIO DE PRODUCTOS
14.20.4 DESARROLLO RECIENTE
14.21 BREWER SCIENCE, INC
14.21.1 INSTANTÁNEA DE LA EMPRESA
14.21.2 ANÁLISIS DE INGRESOS
14.21.3 PORTAFOLIO DE PRODUCTOS
14.21.4 DESARROLLO RECIENTE
14.22 CORPORACIÓN DE TECNOLOGÍA CHIPBOND
14.22.1 INSTANTÁNEA DE LA EMPRESA
14.22.2 ANÁLISIS DE INGRESOS
14.22.3 PORTAFOLIO DE PRODUCTOS
14.22.4 DESARROLLO RECIENTE
NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE ADAPTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PRESENTA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
15 CONCLUSIÓN
16 CUESTIONARIO
17 INFORMES RELACIONADOS
18 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











