


Reforzamiento del mercado de la energía, por tipo de producto (Acero galvanizado, Acero galávalo, Acero coado de zinc-aluminio, Acero pre-pagado y otros), Proceso (Cocción Hot-Dip, Electro-Galvanización y Coil Coating), Aplicación (Roofing " Wall Cladding, Paneles de cuerpo " Componentes, Marco de vivienda Tendencias y pronósticos industriales a 2033
¿Cuál es la tasa de tamaño y crecimiento del mercado de acero calentado
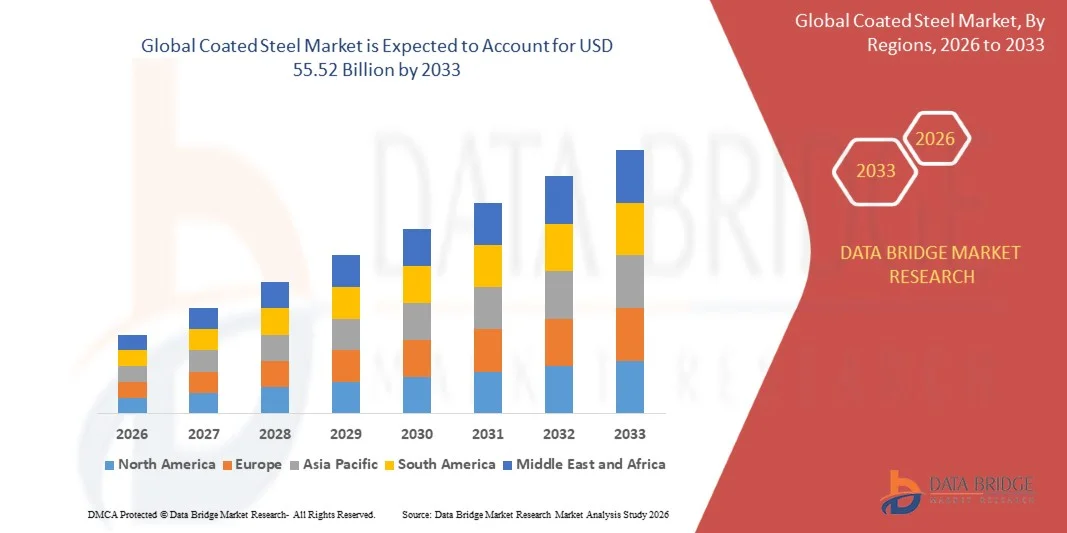
- Según el análisis de Data Bridge Market Research, el mercado de acero recubierto fue valorado enUSD 35.37 billion in 2025y se prevé que alcanceUSD 55,52 mil millones en 2033, creciendo en unCAGR of 5.80% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por el aumento de la inversión en construcción e infraestructura, el aumento de la producción automotriz y el alivio, y la creciente demanda de productos de acero resistentes a la corrosión, duraderos y de bajo mantenimiento en aplicaciones de construcción, movilidad y energía.
- El creciente cambio hacia productos galvanizados, galvalorizados y pre-painados con valor añadido, combinado con la creciente adopción derevestimientos de aleación de zinc-aluminio-magnesioygrado avanzado de alta resistencia recubierto, está apoyando la adopción del mercado. El acero calentado se aplica a través de techos y revestimientos murales, paneles de cuerpo automotriz, carcasas de aprovisionamiento y estructuras de energía renovable, ofreciendo una vida útil más larga y un costo de ciclo de vida más bajo para los usuarios finales.
Tamaño del mercado
- Valor mundial del mercado (2025): 35,37 dólares
- Valor de mercado esperado (2033): 55,52 dólares
- CAGR prefabricado (2026–2033): 5,80%
- Región dirigente en 2025: Asia-Pacífico
- Región de crecimiento más rápida: Oriente Medio y África
¿Cuáles son los principales Takeaways del mercado de acero calentado
- Asia-Pacífico dominaba el mercado de acero recubierto con la mayor cuota de ingresos del 54,35% en 2025, apoyado por la gran base de producción de acero de la región, la extensa actividad de construcción e infraestructura, y la fabricación de automóviles y aparatos fuertes.
- Se espera que Oriente Medio y África sean la región de más rápido crecimiento en una CAGR del 7,85% entre 2026 y 2033, alimentada por la urbanización rápida, la expansión de programas de vivienda e infraestructura, y el aumento de las inversiones industriales y energéticas.
- El segmento de acero galvanizado lideró el mercado con una cuota de 48,60% en 2025, impulsada por su protección de corrosión rentable, larga vida útil y amplio uso a través de aplicaciones de construcción, automoción y aplicación.
- El acero recubierto de zinc-aluminio-magnesio es el tipo de producto de más rápido crecimiento, proyectado para registrar una CAGR de 8.35%, reflejando el aumento de la demanda de protección de corte superior y vida útil más larga en pesos de recubrimiento inferiores.
- El segmento de recubrimiento en caliente dominó la categoría de proceso con una cuota de ingresos del 71,25% en 2025, liderada por una amplia capacidad de galvanización continua y su idoneidad para la producción de alto volumen.
- La cubierta " revestimiento mural representaba el 34,55% de la cuota de mercado en 2025, preferida por el aumento del uso de acero recubierto en sobres industriales, comerciales y residenciales.
- El segmento de estructuras de energía renovable es la categoría de aplicación de mayor crecimiento, con un CAGR de 9.40%, impulsado por el aumento de la instalación de sistemas de montaje solar y otra infraestructura energética que requiere acero resistente a la corrosión.
Report Scope and Coated Steel Market Segmentation
|
Atributos |
Coated Steel Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de acero calentado
- Los productores de acero calentado se están moviendo constantemente de las calidades galvanizadas de productos básicos hacia productos de valor añadido, incluyendo recubrimientos de aleación de zinc-aluminio-magnesio, grados avanzados de alta resistencia automotriz y acero pre-pintado que ofrecen una vida útil más larga, una mejor protección de corte y un mantenimiento de ciclo de vida más bajo.
- Por ejemplo, en febrero de 2026, según The Korea Herald, POSCO estableció una estructura dedicada “One Team” para ocho productos de acero estratégico, incluyendo PosMAC, su chapa de acero resistente a la corrosión utilizada ampliamente en estructuras de energía renovable, y GigaSteel, un acero automotriz ultra-alta resistencia ligera, destacando la creciente prioridad comercial de la prima recubierta y alta resistencia.
- Se están diseñando nuevas líneas de galvanización continua en torno a la calidad de la superficie de grado automotriz, un control más estricto del peso del revestimiento y la capacidad de procesar sustratos avanzados de alta resistencia, lo que refleja el cambio del sector hacia aplicaciones expuestas y de seguridad crítica.
- Los requisitos de sostenibilidad también están conformando el desarrollo de los productos, ya que los fabricantes de acero y productos de construcción buscan recubrimientos que extienden la vida de los activos, reducen los ciclos de reposición y sustitución, y apoyan la construcción y movilidad de bajas emisiones de carbono.
- Por ejemplo, en junio de 2025, según John Cockerill y Tata Steel, la primera bobina fue producida en Continuous Galvanizing Line 1 en la planta Kalinganagar de Tata Steel, una línea equipada con una tercera generación de aire-knife con estabilizador magnético y una cámara de oxidación y diseñada para aceros automotriz y de electrodomésticos recubiertos, lo que ilustra la expansión de la capacidad avanzada de galvanización en India.
- A medida que la electrificación automotriz, la instalación de energía renovable y la construcción prefabricada continúan avanzando, se espera que el acero recubierto evolucione de un material básico de protección de la corrosión a un producto diseñado y específico para aplicaciones a través de la construcción, movilidad e infraestructura energética.
¿Cuáles son los controladores clave del mercado de acero calentado
- La creciente construcción, infraestructura y actividad automotriz aumenta la demanda de acero recubierto, que combina la fuerza y la formabilidad del acero con resistencia a la corrosión, durabilidad y bajos requisitos de mantenimiento.
- Por ejemplo, en abril de 2026, según la World Steel Association (worldsteel), se prevé que la demanda de acero en la India crecerá un 7,4% en 2026 y un 9,2% en 2027, con el apoyo de la construcción dirigida por infraestructura, un sector automotriz fuerte y la expansión de la red ferroviaria, destacando la atracción de grandes sectores de uso final del mercado emergente.
- Los fabricantes de productos de construcción, los productores de electrodomésticos y los OEM automotrices están especificando cada vez más el acero galvanizado, galvalume y pre-painado para ampliar la vida del producto, reducir los costos de reparación y repainado, y cumplir con requisitos de durabilidad y sostenibilidad.
- Por ejemplo, en enero de 2022, según Nucor Corporation, la empresa seleccionó West Virginia para un nuevo molino de chapa que costó aproximadamente USD 2.700 millones, con capacidad de tres millones de toneladas al año y dos líneas galvanizadoras, una para acero automotriz avanzado y otra para acero de grado de construcción; en julio de 2026, funcionarios de la empresa dijeron que la construcción estaba alrededor del 85% con la producción de chapas planeada para 2027, demostrando una inversión continuada para el productor.
- Con la renovación de la infraestructura, los proyectos de transición energética y la producción de vehículos que siguen creciendo en distintas regiones, se espera que el acero recubierto siga siendo un material esencial para soluciones de ingeniería duraderas, resistentes a la corrosión y rentables.
¿Qué factores están afectando el crecimiento del mercado de acero calentado
- Las barreras comerciales, los aranceles de importación y el cambio de las corrientes comerciales están aumentando los costos de adquisición y cobrando incertidumbre a los productores de acero recubierto, los importadores y los fabricantes de aguas abajo, en particular en los mercados que dependen de la bobina importada.
- Por ejemplo, en junio de 2025, según The White House, los Estados Unidos elevaron los aranceles de la Sección 232 sobre las importaciones de acero y aluminio del 25% al 50%, con efecto 4 de junio de 2025, manteniendo al mismo tiempo una tasa del 25% para las importaciones del Reino Unido, cambiando materialmente la estructura de costos y decisiones de abastecimiento para los productos de acero importados.
- La volatilidad en los precios del sustrato de acero, zinc, aluminio y energía aumenta los costos de producción y exprime los márgenes, ya que las líneas de recubrimiento son intensivas en capital y energía y requieren una operación continua y de alta utilización para seguir siendo competitiva.
- La competencia de materiales alternativos como el aluminio, los plásticos diseñados y los compuestos, junto con el endurecimiento de las emisiones de carbono y los requisitos de cumplimiento ambiental para las operaciones de recubrimiento y pretratamiento, puede limitar aún más el crecimiento en aplicaciones sensibles a los precios.
- Por ejemplo, en abril de 2026, según el sistema mundial, se prevé que la demanda mundial de acero crezca en tan solo un 0,3% en 2026 a 1.724 millones de toneladas, con la demanda en China espera disminuir un 1,5% a medida que su corrección del mercado de vivienda se aproxima a un fondo, destacando el fondo de la demanda suave que puede limitar el crecimiento del volumen en los productos de acero recubierto vinculados a la construcción.
- La combinación de incertidumbre comercial, volatilidad de los costos de entrada, intensidad de capital y demanda desigual de la construcción puede limitar la adopción y rentabilidad, en particular entre los molinos más pequeños y en las regiones sensibles a los precios, donde el acero incoado o de menor especificación ya cumple los requisitos básicos.
¿Cómo se aumenta el mercado de acero calentado
El mercado de acero recubierto se segmenta sobre la base del tipo de producto, proceso, aplicación e industria de uso final.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado de acero recubierto se segmenta en acero galvanizado, acero galvalor, acero recubierto de zinc-aluminio-magnesio, acero pre-pintado y otros. El segmento de acero galvanizado dominaba el mercado con 48,60% de participación en 2025, apoyado por su protección de corrosión rentable, larga vida útil y uso amplio en aplicaciones de construcción, automoción y aplicación. La capa de zinc sacrificial protege el acero base, incluso cuando la superficie está arañada o cortada, haciendo que el producto sea adecuado para techos, secciones estructurales, conductos y fabricación general. La capacidad de galvanización continua establecida en las principales regiones productoras de acero es compatible con una oferta fiable y un precio competitivo. Su compatibilidad con los procesos de pintura, formación y unión aguas abajo refuerza aún más la demanda. La aceptación amplia en los códigos de construcción y las especificaciones de OEM sigue reforzando su posición principal.
Se proyecta que el segmento de acero recubierto de zinc-aluminio-magnesio registrará el crecimiento más rápido en una CAGR de 8,35% de 2026 a 2033, impulsada por el aumento de la demanda de recubrimientos que ofrezcan una protección de corte superior y una vida útil más larga en pesos de recubrimiento más bajos. Estos revestimientos se especifican cada vez más para estructuras de montaje solar, edificios agrícolas, infraestructura costera y componentes automotrices expuestos. Los fabricantes de acero están actualizando líneas galvanizadoras continuas para manejar baños de aleación, ampliando la disponibilidad de productos. La reducción de las ventajas del mantenimiento y el costo del ciclo de vida es alentar a los especificadores a pasar de la galvanización convencional. El crecimiento de las instalaciones de energía renovable está creando una demanda adicional de acero estructural resistente a la corrosión. El desarrollo continuo de productos también está mejorando la formabilidad y la calidad de la superficie para una gama más amplia de aplicaciones.
- Por proceso
Sobre la base del proceso, el mercado de acero recubierto se segmenta en recubrimiento de dip caliente, electrogalvanización y recubrimiento de bobinas. El segmento de recubrimiento de dip caliente dominaba el mercado con 71,25% de participación en 2025, apoyado por su capacidad de depositar capas gruesas, duraderas de zinc y aleación de zinc a altas velocidades de línea. Las líneas continuas de hot-dip ofrecen economías de escala para los productos de bobina utilizados en la fabricación de la construcción, la automoción y electrodomésticos. El proceso es compatible con una gama de farmacias de revestimiento, incluyendo aleaciones galvanizadas, galvanizadas y de aluminio-zinc. Gran capacidad instalada en Asia-Pacífico, América del Norte y Europa apoya la disponibilidad constante. La inversión continua en líneas nuevas y actualizadas sigue fortaleciendo la posición del segmento.
Se proyecta que el segmento de recubrimiento de bobinas registrará el crecimiento más rápido en una CAGR del 6,90% del 2026 al 2033, impulsado por la creciente demanda de acero pre-pintado que llega listo para fabricar e instalar. Los revestimientos orgánicos aplicados por fábrica eliminan la pintura post-fabricación, reducen el trabajo in situ y proporcionan un color y acabado consistentes. Los revestimientos reflexivos solares y fríos están ganando tracción en climas calientes. La construcción prefabricada y modular está creando un volumen adicional para paneles pre-painados. Las reglas de emisiones más estrictas sobre la pintura basada en solventes también favorecen operaciones de recubrimiento de bobinas controladas. La innovación de productos en poliéster, poliéster de silicona y sistemas fluoropolímeros está ampliando la gama de aplicaciones.
- By Application
Sobre la base de la aplicación, el mercado de acero recubierto se segmenta en revestimientos " muros " , paneles corporales " componentes, estructura " estructural " , viviendas de aprovisionamiento, estructuras de energía renovable y otros. El segmento de revestimiento de la pared dominaba la categoría de aplicación con 34.55% de participación en 2025, apoyado por el uso amplio de acero recubierto en sobres industriales, comerciales y residenciales. El acero calentado ofrece peso ligero, instalación rápida, resistencia al tiempo y bajo mantenimiento en comparación con materiales alternativos de techo. La creciente urbanización y construcción de almacenes y logística siguen apoyando la demanda. El gasto público en edificios públicos e infraestructura también contribuye al volumen. Su versatilidad a través de climas y presupuestos sigue reforzando su posición principal.
Se prevé que el segmento de estructuras de energía renovable registrará el crecimiento más rápido en una CAGR del 9.40% de 2026 a 2033, impulsado por el aumento de la instalación de sistemas de montaje solar, estructuras de transmisión y otras infraestructuras energéticas que requieren protección de la corrosión de larga vida. Estas estructuras están expuestas al clima, la humedad y los entornos costeros o agrícolas durante décadas. Los grados de aleación reduzcan las necesidades de mantenimiento y sustitución durante la vida del proyecto. Ampliar la inversión en energía solar y cuadrícula a escala de utilidades está creando demanda adicional. Los productores están desarrollando productos dedicados para aplicaciones energéticas. Se espera que el apoyo del Gobierno a la capacidad renovable sostenga el impulso de la serie de sesiones.
- Por End-Use Industry
Sobre la base de la industria del uso final, el mercado de acero recubierto se segmenta en la construcción, automoción " transporte, electrodomésticos " durables del consumidor, maquinaria industrial y utilidades energéticas " . El segmento de construcción " dominaba la categoría de uso final con 44.30% de participación en 2025, apoyado por un amplio uso en tejados, revestimientos, encuadres, conductos y estructuras prefabricadas. El acero calado proporciona resistencia a la durabilidad y a la corrosión con un mantenimiento de ciclo de vida inferior a alternativas no cubiertas. La creciente actividad de construcción residencial, comercial e industrial en las economías emergentes sigue respaldando la demanda. Los programas de renovación de infraestructura en los mercados desarrollados están creando requisitos adicionales. La creciente concentración en edificios eficientes y sostenibles en la energía refuerza aún más la adopción.
Se proyecta que el segmento de transporte automotriz registrará el crecimiento más rápido en un CAGR del 7,20% entre 2026 y 2033, impulsado por el aumento de la producción de vehículos y la creciente demanda de materiales resistentes a la corrosión, de alta resistencia y ligeros. Los fabricantes de automóviles utilizan calificaciones galvanizadas y galvanizadas para paneles corporales, cierres y partes estructurales para cumplir con garantías de corrosión prolongadas. Las plataformas de vehículos eléctricos están aumentando la demanda de grados recubiertos de alta calidad para recintos de batería y componentes estructurales. Los fabricantes de acero están encargando nuevas líneas de galvanización de grado automotriz para cumplir con los requisitos expuestas de los paneles. La localización de la producción de vehículos en mercados emergentes también apoya la demanda regional. La mejora continua en la adherencia al revestimiento y la calidad de la superficie está expandiendo el uso en aplicaciones premium.
¿Qué región posee la mayor parte del mercado de acero calentado
- Asia-Pacífico dominaba el mercado de acero recubierto con la mayor cuota de ingresos del 54,35% en 2025, apoyado por la gran base de producción de acero de la región, la extensa actividad de construcción e infraestructura, y la fabricación de automóviles y aparatos fuertes.
- La región también se beneficia de la inversión continua en nuevas líneas de galvanización y revestimiento de bobinas, la urbanización rápida y la presencia de los principales productores de acero en China, Japón, Corea del Sur y la India. Según el sistema mundial, la producción de acero crudo de la India aumentó un 10,4% a 164,9 millones de toneladas en 2025, reforzando el liderazgo de la región en la producción de acero y el consumo de acero recubierto.
China Coated Steel Market Insight
El mercado de acero recubierto de China está evolucionando hacia productos de mayor valor, apoyados por la producción de fabricación a gran escala, la producción de automóviles y el rendimiento, y la demanda de exportación, incluso como demanda de construcción nacional moderadas. Según el sistema mundial, China produjo aproximadamente 1.005 millones de toneladas de acero crudo en 2024, lo que representa más de la mitad de la producción mundial, dando escala a los recubridores domésticos y cerca de los usuarios de aguas abajo. Además, la inversión continua en capacidad de galvanización de grado automotriz, incluida la nueva línea de 400.000 toneladas en Angang Guangzhou, está mejorando la mezcla de productos hacia grados de calidad expuesta y alta superficie.
India Coated Steel Market Insight
El mercado de acero recubierto de la India es testigo de un rápido crecimiento debido a la construcción dirigida por la infraestructura, la expansión de la producción automotriz y la creciente demanda de los consumidores duraderos. Según el sistema mundial, India es el mercado de acero más rápido del mundo. Además, nuevas líneas galvanizadoras encargadas por Tata Steel, Jindal Steel & Power, y AM/NS India están ampliando la disponibilidad nacional de productos galvanizados, galvaluados y recubiertos de grado automotriz.
Japan Coated Steel Market Insight
El mercado de acero recubierto de Japón es testigo de un crecimiento constante debido a la demanda de aceros recubiertos de alta resistencia a la corrosión, formables y ligeros compatibles con el peso de los automóviles, aplicaciones y aplicaciones de construcción. Los productores nacionales, incluidos Nippon Steel y JFE Steel, siguen perfeccionando productos de aleación y pre-pintado para durabilidad, bajo mantenimiento y entornos costeros e industriales. Además, el fuerte énfasis en la calidad, precisión y la fabricación de acero con bajas emisiones de carbono está apoyando la mejora continua de los productos en el país.
US Coated Steel Market Insight
El mercado de acero recubierto de EE.UU. está siendo testigo de un crecimiento constante debido a la inversión sostenida en capacidad nacional de galvanización, gasto de infraestructura y demanda de fabricantes de construcción, automoción y aplicaciones. Los productores como Nucor están agregando líneas galvanizantes, incluyendo una línea USD 425 millones en Nucor Steel Berkeley en Carolina del Sur y dos líneas galvanizantes en su nuevo molino de hojas West Virginia. Además, los aranceles de la Sección 232 del 50% sobre las importaciones de acero están cambiando el suministro hacia la oferta nacional y las adiciones de capacidad de apoyo de los molinos estadounidenses.
Alemania Coated Steel Market Insight
El mercado de acero recubierto de Alemania se está expandiendo constantemente debido a la fuerte base automotriz y maquinaria del país, capacidades avanzadas de ingeniería y papel como el mayor productor de acero de la Unión Europea. La demanda de acero galvanizado y pre-painado de alta calidad continúa en la fabricación de vehículos, electrodomésticos, sobres de construcción y equipo industrial. Además, productores como el tissenkrupp y Salzgitter están invirtiendo en rutas de acero de menor carbono, que está conformando carteras de productos y requisitos del cliente.
¿Cuáles son las mejores empresas del mercado de acero calentado
La industria del acero recubierto está dirigida principalmente por empresas bien establecidas, incluyendo:
- ArcelorMittal S.A.(Luxemburgo)
- Nippon Steel Corporation(Japón)
- China Baowu Steel Group Corporation Limited (China)
- POSCO Holdings Inc.(Corea del Sur)
- JFE Steel Corporation(Japón)
- Tata Steel Limited(India)
- JSW Steel Limited (India)
- Nucor Corporation(U.S.)
- Dongkuk Steel Mill Co., Ltd. (South Korea)
- Cleveland-Cliffs Inc. (U.S.)
- BlueScope Steel Limited (Australia)
- tissenkrupp AG (Alemania)
- voestalpine AG (Austria)
- SSAB AB (Suecia)
- Salzgitter AG (Alemania)
- Hyundai Steel Company (Corea del Sur)
- China Steel Corporation (Taiwan)
- Jindal Steel " Power Limited (India)
- Ansteel Group Corporation Limited (China)
- Steel Dynamics, Inc. (U.S.)
¿Cuáles son los últimos desarrollos en el mercado de acero calentado
- En junio de 2026, Angang Guangzhou produjo la primera bobina en su nueva línea de galvanización No 2 que tiene una capacidad anual de 400.000 toneladas métricas y está diseñada para grados de acero automotriz expuestos que requieren alta calidad de superficie. El grupo SMS proporcionó el proyecto en línea completa, incluyendo equipos mecánicos, hornos y equipos de proceso, y sistemas eléctricos y de automatización.
- En mayo de 2026, AM/NS India comenzó su línea de recogida y molino de frío tándem para la hoja automotriz, aproximadamente un año después de la puesta en marcha de una línea de galvanización continua de 500.000 toneladas por año y una línea de galvanización continua de 1 millón de toneladas por año que requieren sustrato en frío. La compañía dijo que la demanda de acero plano automotriz de la India asciende a 7,8 millones de toneladas anuales y se prevé que crecerá un 6–7% anual.
- En junio de 2025, Jindal Steel & Power encargó su primera línea de galvanización continua (CGL 1) en el Complejo de acero integrado Angul en Odisha, India. La línea procesa espesores de 0,15 mm a 1,50 mm y anchos de 700 mm a 1.400 mm, y produce productos galvanizados y galvaluados bajo las marcas Jindal Panther y ZINKALUME para aplicaciones de implemento, automotriz, infraestructura y construcción.
- En mayo de 2025, ANDRITZ anunció una actualización de la línea de galvanización continua No 5 en Tangsteel de China para cubrir una gama de producción más amplia y grados de acero más altos para aplicaciones automotrices, con la puesta en marcha prevista para el cuarto trimestre de 2025. La línea, originalmente encargada en 2017, suministra principalmente material para aplicaciones de automoción de alta gama y de implemento doméstico.
- En septiembre de 2022, la Junta Directiva de Nucor aprobó una línea de galvanización de USD 425 millones en Nucor Steel Berkeley en Carolina del Sur para aumentar la participación de la empresa en los mercados de automoción y consumo duraderos. La línea, descrita como la octava línea galvanizadora de propiedad total de Nucor, inicialmente se esperaba que comenzara a mediados de 2025, y la prensa comercial ha reportado desde mediados de 2026 start-up.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











