


Mercado global de insuficiencia cardíaca congestiva, por tipo (insuficiencia cardíaca sistólica, insuficiencia diastólica, insuficiencia cardíaca izquierda, insuficiencia cardíaca derecha), estadios (estadio I, estadio II, estadio III, estadio IV), diagnóstico (electrocardiograma, ecocardiograma, resonancia magnética , prueba de esfuerzo, análisis de sangre, cateterismo cardíaco, otros), tratamiento (medicación, cirugía), vía de administración (oral, parenteral, otros), usuarios finales (hospitales, atención domiciliaria, centros especializados, otros), canal de distribución (farmacia hospitalaria, farmacia en línea, farmacia minorista): tendencias de la industria y pronóstico hasta 2029.
¿Cuál es la tasa de crecimiento y tamaño del mercado de falla cardíaca congestiva
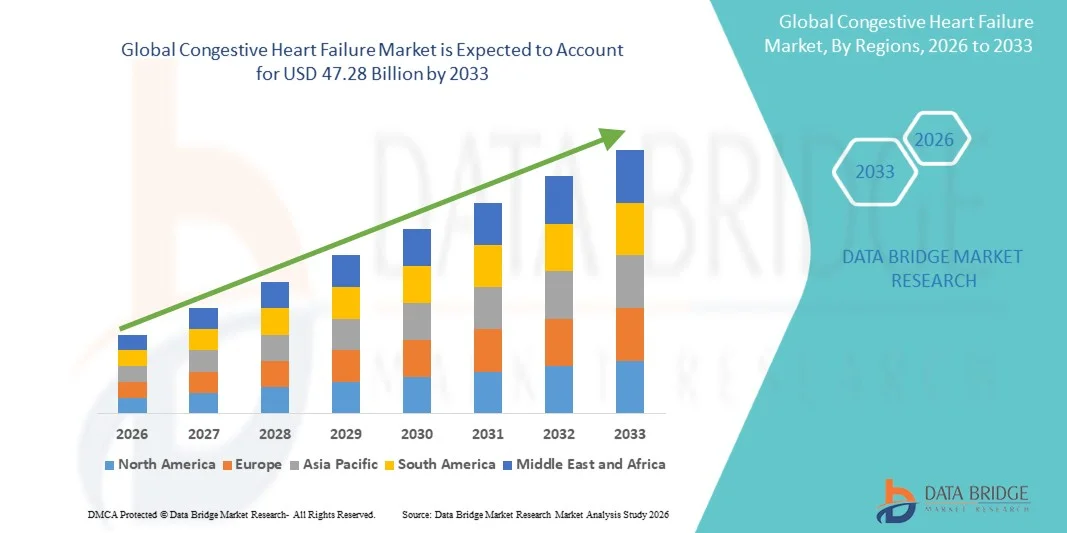
- Según el análisis de Data Bridge Market Research, el tamaño del mercado mundial de insuficiencia cardíaca congestiva fue valoradoUSD 27.52 billion in 2025y se espera que alcanceUSD 47.28 billion en 2033, aCAGR of 7.00%durante el período previsto
- El crecimiento del mercado está impulsado en gran medida por la creciente prevalencia de enfermedades cardiovasculares y la creciente incidencia de insuficiencia cardíaca debido al envejecimiento de las poblaciones y factores de riesgo relacionados con el estilo de vida, como la hipertensión, la diabetes y la obesidad
- Además, los avances crecientes en las opciones de tratamiento, incluyendo nuevas terapias de drogas,dispositivos médicos, y mejores tecnologías de diagnóstico, están mejorando los resultados de los pacientes y impulsando la adopción. Aumentar la conciencia, el diagnóstico temprano y la expansión de la infraestructura sanitaria están acelerando aún más la demanda de soluciones eficaces de gestión de insuficiencia cardíaca congestiva, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2025):USD 27.52 billion
- Valor de mercado esperado (2033):USD 47.28 billion
- Predicción de CAGR (2026-2033):7.00%
¿Cuáles son los principales Takeaways del mercado de falla cardíaca congestiva
- La insuficiencia cardíaca congestiva (CHF), una condición progresiva crónica que afecta a la capacidad del corazón para bombear la sangre de manera eficiente, sigue siendo un área de enfoque crítico en los sistemas de salud globales debido a su alta morbilidad, mortalidad y carga económica en las regiones desarrolladas y emergentes
- La creciente demanda de tratamientos congestivos de insuficiencia cardíaca se debe principalmente al aumento de la prevalencia de enfermedades cardiovasculares, el aumento de la población geriátrica y la creciente incidencia de factores de riesgo, comohipertensión, diabetes y obesidad, además de mejorar las tasas de sensibilización y diagnóstico
- América del Norte dominaba el mercado congestivo de insuficiencia cardíaca con la mayor cuota de ingresos de 4,01% en 2025, caracterizada por infraestructuras sanitarias avanzadas, altos gastos sanitarios y fuerte presencia de las principales empresas farmacéuticas y de dispositivos médicos, y Estados Unidos presenciaba una adopción significativa de nuevas tecnologías de monitoreo terapéutico y de pacientes remotos
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de insuficiencia cardíaca congestiva durante el período previsto debido a la expansión de la infraestructura sanitaria, el aumento de la población de pacientes y el aumento de las iniciativas gubernamentales para mejorar la atención cardiovascular
- El segmento de insuficiencia cardíaca sistólica dominó el mercado de insuficiencia cardíaca congestiva con una cuota de mercado del 43,2% en 2025, impulsada por su mayor prevalencia y vías de diagnóstico y tratamiento bien establecidas en comparación con otros tipos de insuficiencia cardíaca
Informe Scope and Congestive Heart Failure Market Segmentation
|
Atributos |
Congestive Heart Failure Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado de falla cardíaca congestiva
“Advancements in Digital Health and Remote Patient Monitoring Integration”
- Una tendencia significativa y aceleradora en el mercado mundial de insuficiencia cardíaca congestiva es la creciente integración de las tecnologías de salud digital ycontrol remoto del pacientesistemas con cuidado cardiovascular. Esta convergencia mejora significativamente la gestión de enfermedades y los resultados de los pacientes
- Por ejemplo, los dispositivos implantables y las tecnologías utilizables, como los monitores cardíacos, permiten un seguimiento continuo de la función cardíaca y los parámetros vitales, permitiendo que los médicos detecten signos tempranos de deterioro e intervengan rápidamente. Del mismo modo, las plataformas de telesalud facilitan consultas virtuales y el monitoreo en tiempo real de pacientes con ICC
- La integración de la salud digital permite características como la recopilación de datos en tiempo real, la analítica predictiva para la detección temprana de riesgos y los ajustes de tratamiento personalizados basados en métricas de salud específicas para los pacientes. Por ejemplo, algunos sistemas avanzados de monitoreo utilizan algoritmos de inteligencia artificial para identificar patrones anormales y alertar a los proveedores de atención médica para una intervención oportuna. Además, las capacidades de monitoreo remoto ofrecen a los pacientes la comodidad de recibir atención continua sin visitas hospitalarias frecuentes
- La integración perfecta de herramientas de monitoreo remoto con sistemas de salud facilita la gestión centralizada de datos de pacientes y la atención coordinada entre los proveedores de atención médica. Mediante plataformas unificadas, los médicos pueden vigilar la progresión de las enfermedades, ajustar los planes de tratamiento y mejorar la adherencia de los pacientes a las terapias prescritas, mejorando la eficiencia general de la atención
- Esta tendencia hacia soluciones sanitarias más conectadas, basadas en datos y centradas en el paciente está fundamentalmente remodelando la gestión de la insuficiencia cardíaca congestiva. En consecuencia, las empresas están desarrollando dispositivos avanzados de terapéutica digital y monitoreo con características tales como alertas automatizadas, diagnóstico predictivo e integración con registros electrónicos de salud
- La demanda de soluciones integradas de salud digital en la gestión de insuficiencia cardíaca congestiva está creciendo rápidamente en todas las regiones desarrolladas y emergentes, ya que los sistemas de atención de la salud priorizan cada vez más los resultados mejorados y las estrategias de atención a largo plazo eficaces en función de los costos
- Aumentar la integración de las aplicaciones móviles de salud con dispositivos portátiles está permitiendo un mejor compromiso con los pacientes, seguimiento de la adherencia a los medicamentos y comunicación en tiempo real con los proveedores de atención médica, apoyando modelos de atención continua
Dinámica del mercado de falla cardíaca congestiva
Conductor
“Rising Disease Burden and Increasing Adoption of Advanced Therapeutics”
- La creciente prevalencia de enfermedades cardiovasculares y la creciente carga mundial de insuficiencia cardíaca congestiva, junto con los avances en las opciones de tratamiento, es un factor importante para la mayor demanda de terapias eficaces de la ICC
- Por ejemplo, en los últimos años, las principales empresas farmacéuticas han introducido nuevas clases de drogas como los inhibidores de SGLT2 y terapias combinadas avanzadas que han demostrado mejores tasas de supervivencia y menores riesgos de hospitalización en pacientes con insuficiencia cardíaca. Se espera que esas estrategias de empresas clave impulsen el crecimiento del mercado de insuficiencia cardíaca congestiva en el período previsto
- A medida que los pacientes y los proveedores de atención médica se vuelven más conscientes de los riesgos a largo plazo asociados con la insuficiencia cardíaca no tratada, hay una creciente demanda de diagnóstico temprano y soluciones eficaces de gestión de enfermedades, impulsando la adopción de tratamientos farmacológicos y basados en dispositivos
- Además, el creciente énfasis en la atención preventiva y la gestión crónica de enfermedades es fomentar el uso de diagnósticos avanzados y soluciones de monitoreo continuo, apoyando la intervención temprana y mejorar los resultados de los pacientes
- La disponibilidad de opciones innovadoras de tratamiento, mejores marcos de reembolso en las regiones desarrolladas, y el aumento de las inversiones sanitarias son factores clave que impulsan la adopción de terapias de insuficiencia cardíaca congestiva en los mercados mundiales. La expansión del acceso a la salud en las economías emergentes contribuye además al crecimiento del mercado
- Aumentar las actividades de investigación clínica y los oleoductos de desarrollo de drogas centrados en la insuficiencia cardíaca están acelerando la introducción de terapias más eficaces y específicas en el mercado
- Aumentar las iniciativas gubernamentales y los programas de salud pública destinados a reducir la carga de las enfermedades cardiovasculares están apoyando aún más el diagnóstico precoz y ampliando el acceso a opciones de tratamiento
Restraint/Challenge
“High Treatment Costs and Limited Accessibility in Emerging Regions”
- El alto costo asociado con tratamientos avanzados de insuficiencia cardíaca congestiva, incluyendo terapias novedosas de drogas, dispositivos implantables y cuidados a largo plazo, plantea un desafío significativo a la penetración más amplia del mercado. Como la ICC requiere una gestión continua, la carga financiera de los pacientes y los sistemas de salud puede ser sustancial
- Por ejemplo, terapias costosas como desfibriladores de cardioverter implantables (ICD) y terapia de resincronización cardiaca (CRT) a menudo son inaccesibles para pacientes en regiones de bajos y medianos ingresos, limitando la adopción del tratamiento
- Para mejorar la accesibilidad es fundamental abordar estos problemas relacionados con los costos mediante la mejora de las políticas sanitarias, la ampliación de la cobertura de los seguros y el desarrollo de alternativas de tratamiento eficaces en función de los costos. Además, las disparidades en la infraestructura sanitaria y la disponibilidad limitada de centros de atención cardiaca especializados en ciertas regiones restringen aún más el diagnóstico y tratamiento oportunos
- Si bien los avances en las tecnologías de tratamiento siguen mejorando los resultados, la asequibilidad y la accesibilidad de estas soluciones siguen siendo preocupaciones fundamentales, en particular en las economías en desarrollo donde los recursos sanitarios se ven limitados
- Superar estos desafíos mediante la fijación de precios estratégicos, el aumento de las iniciativas gubernamentales y las inversiones en infraestructura sanitaria será vital para garantizar un acceso equitativo y un crecimiento sostenido en el mercado de insuficiencia cardíaca congestiva
- Procesos de aprobación regulatorio estrictos y plazos prolongados de ensayo clínico para nuevas terapias pueden retrasar los lanzamientos de productos y limitar la disponibilidad de opciones de tratamiento innovadoras
- La baja adherencia de los pacientes a regímenes de tratamiento a largo plazo y las modificaciones de estilo de vida plantea un desafío a la gestión eficaz de las enfermedades y los resultados generales del tratamiento
¿Cómo se aumenta el mercado de falla cardíaca congestiva
El mercado se segmenta sobre la base de tipo, etapas, diagnóstico, tratamiento, ruta de administración, usuarios finales y canal de distribución.
- Por tipo
Sobre la base del tipo, el mercado de insuficiencia cardíaca congestiva se segmenta en insuficiencia cardíaca sistólica, insuficiencia diastólica, insuficiencia cardíaca del lado izquierdo y insuficiencia cardíaca del lado derecho. El segmento de insuficiencia cardíaca sistólica dominaba el mercado con la mayor cuota de ingresos del mercado del 43,2% en 2025, impulsada por su mayor prevalencia global y reconocimiento clínico bien establecido. Esta afección se asocia comúnmente con la reducción de la fracción de eyección, lo que la hace más frecuentemente diagnosticada y tratada en entornos de salud. Los médicos a menudo priorizan la insuficiencia cardíaca sistólica debido a la disponibilidad de pautas de tratamiento estandarizadas y una amplia gama de terapias farmacológicas aprobadas. La creciente carga de cardiopatía isquémica e infarto miocárdico contribuye aún más al dominio de este segmento. Además, los avances continuos en terapias de drogas e intervenciones basadas en dispositivos han mejorado los resultados de gestión para pacientes con insuficiencia cardíaca sistólica.
Se prevé que el segmento de falla diastólica sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento de la conciencia y la mejora de las capacidades de diagnóstico. La insuficiencia cardíaca diastólica, también conocida como insuficiencia cardíaca con fracción de eyección preservada, se está reconociendo cada vez más en las poblaciones envejecidas. La creciente prevalencia de comorbilidades como la hipertensión y la diabetes contribuye a su rápido aumento. Los avances en tecnologías de imagen y ecocardiografía están permitiendo un diagnóstico más preciso de esta afección. Además, se espera que las investigaciones en curso y los ensayos clínicos dirigidos a desarrollar terapias específicas aceleren el crecimiento del segmento.
- Por etapas
Sobre la base de las etapas, el mercado de insuficiencia cardíaca congestiva se segmenta en la Etapa I, Etapa II, Etapa III y Etapa IV. El segmento II dominó el mercado con la mayor cuota de ingresos en 2025, impulsada por el elevado número de pacientes diagnosticados durante la primera fase sintomática. En esta etapa, los pacientes comienzan a presentar síntomas leves, lo que provoca consultas médicas e iniciación del tratamiento. Los proveedores de atención médica se centran en estrategias de intervención temprana para prevenir la progresión de enfermedades, contribuyendo a aumentar la demanda de terapias. La disponibilidad de medicamentos eficaces y programas de gestión de estilos de vida apoya aún más el dominio del segmento. Además, el aumento de las iniciativas de detección y sensibilización está dando lugar a mayores tasas de diagnóstico en pacientes de estadio II.
Se espera que el segmento III sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la creciente progresión de casos no tratados o mal gestionados. Los pacientes en esta etapa experimentan síntomas más pronunciados, que requieren cuidados médicos intensivos y monitoreo. La demanda de terapias avanzadas, incluyendo regímenes combinados de drogas y tratamientos basados en dispositivos, es significativamente mayor en este grupo. Las crecientes admisiones hospitalarias relacionadas con la insuficiencia cardíaca avanzada contribuyen aún más al crecimiento del segmento. Además, el aumento de las inversiones en instalaciones especializadas de atención cardiaca está apoyando una mejor gestión de los pacientes de estadio III.
- Diagnóstico
Sobre la base del diagnóstico, el mercado de insuficiencia cardíaca congestiva se segmenta en electrocardiograma, ecocardiograma, IRM, test de estrés, análisis de sangre, cateterización cardíaca y otros. El segmento ecocardiograma dominó el mercado con la mayor cuota de ingresos en 2025, impulsado por su uso generalizado como una herramienta de diagnóstico primario para la insuficiencia cardíaca. Proporciona información detallada sobre la estructura y función cardíaca, lo que permite una evaluación precisa de la fracción de eyección y la gravedad de la enfermedad. Los clínicos dependen en gran medida de la ecocardiografía debido a su naturaleza no invasiva y eficacia en función de los costos. El aumento de la disponibilidad de sistemas avanzados de imagen aumenta aún más su adopción. Además, su papel en el monitoreo continuo de pacientes contribuye a la demanda sostenida.
Se prevé que el segmento de IRM sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por sus capacidades de imagen superiores y la caracterización detallada del tejido. La IRM cardíaca proporciona imágenes de alta resolución que ayudan en el diagnóstico preciso y la diferenciación de las condiciones cardíacas. La creciente demanda de diagnóstico preciso y temprano está impulsando la adopción de RM en casos complejos. Los avances tecnológicos y la mejora de la accesibilidad están apoyando aún más la expansión de los segmentos. Además, el aumento de las aplicaciones de la IRM en las enfermedades cardiovasculares aumenta su trayectoria de crecimiento.
- Por tratamiento
Sobre la base del tratamiento, el mercado de insuficiencia cardíaca congestiva se segmenta en medicamentos y cirugía. El segmento de medicamentos dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por su papel como tratamiento de primera línea para la mayoría de los pacientes con insuficiencia cardíaca. Los medicamentos recetados comúnmente incluyen inhibidores de ACE, betabloqueadores, diuréticos y nuevas clases de drogas que mejoran la supervivencia y la calidad de vida. La disponibilidad generalizada y la eficacia en función de los costos de los medicamentos los convierten en la opción preferida en todos los entornos sanitarios. La innovación continua en terapias farmacológicas fortalece aún más el dominio del segmento. Además, la dependencia a largo plazo de los medicamentos para la gestión de enfermedades contribuye a la demanda sostenida.
Se espera que el segmento de cirugía sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la adopción creciente de intervenciones quirúrgicas avanzadas. Los procedimientos como los trasplantes cardíacos, el implante de dispositivos ventriculares y las cirugías de reparación de válvulas son cada vez más comunes en casos graves. El creciente número de pacientes con insuficiencia cardíaca avanzada está alimentando la demanda de tratamientos quirúrgicos. Los avances tecnológicos y los mejores resultados quirúrgicos son una adopción alentadora. Además, aumentar la disponibilidad de centros cardíacos especializados está apoyando el crecimiento del segmento.
- Por Ruta de Administración
Sobre la base de la vía de administración, el mercado de insuficiencia cardíaca congestiva se segmenta en oral, parenteral y otros. El segmento oral dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por la conveniencia y el uso generalizado de medicamentos orales en la gestión de enfermedades a largo plazo. Los pacientes prefieren terapias orales por facilidad de administración y mejor cumplimiento. La mayoría de los medicamentos de primera línea de insuficiencia cardíaca están disponibles en formulaciones orales, apoyando su dominio. La disponibilidad de alternativas genéricas aumenta aún más la accesibilidad. Además, los regímenes de tratamiento en curso dependen en gran medida de los medicamentos orales para el control sostenido de enfermedades.
Se prevé que el segmento parenteral será testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento del uso en casos agudos y graves. Las terapias intravenosas se administran comúnmente en entornos hospitalarios para la gestión rápida de síntomas. El creciente número de admisiones hospitalarias para episodios agudos de insuficiencia cardíaca está impulsando la demanda de segmentos. Los avances en las formulaciones de drogas inyectables están apoyando aún más el crecimiento. Además, la necesidad de una acción terapéutica inmediata en condiciones críticas aumenta la importancia de la administración parental.
- Por End-Users
Sobre la base de los usuarios finales, el mercado de insuficiencia cardíaca congestiva se segmenta en hospitales, hogares, centros especializados y otros. El segmento de hospitales dominó el mercado con la mayor cuota de ingresos en 2025, impulsada por el alto volumen de admisión de pacientes y disponibilidad de instalaciones de tratamiento avanzado. Los hospitales sirven como centros primarios para el diagnóstico, tratamiento y manejo de insuficiencia cardíaca. La presencia de profesionales sanitarios cualificados y el acceso a herramientas avanzadas de diagnóstico apoya aún más el dominio del segmento. Además, el aumento de los casos de emergencia y los procedimientos quirúrgicos contribuyen a una mayor entrada de pacientes.
Se espera que el segmento de atención a domicilio sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la creciente preferencia por la gestión de enfermedades en el hogar. Los pacientes con insuficiencia cardíaca crónica están optando cada vez más por la atención en casa para reducir las visitas hospitalarias. La adopción de dispositivos de control remoto y servicios de telesalud está apoyando esta tendencia. La eficacia en función de los costos y la mejora de la comodidad del paciente aumentan el crecimiento del segmento. Además, el envejecimiento de la población contribuye a aumentar la demanda de servicios de atención a domicilio.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado de insuficiencia cardíaca congestiva se segmenta en farmacia hospitalaria, farmacia en línea y farmacia minorista. El segmento de farmacia hospitalaria dominó el mercado con la mayor cuota de ingresos en 2025, impulsado por el alto volumen de recetas generadas dentro de los entornos hospitalarios. Los pacientes que reciben tratamiento o hospitalización dependen principalmente de farmacias hospitalarias para el acceso inmediato a medicamentos. La disponibilidad de medicamentos especializados y orientación de expertos refuerza aún más esta serie de sesiones. Además, la integración con los sistemas hospitalarios garantiza una distribución eficiente de drogas.
Se prevé que el segmento de farmacia en línea sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la creciente adopción de plataformas sanitarias digitales. Los pacientes están recurriendo cada vez más a canales en línea para un acceso conveniente a medicamentos y servicios de entrega en casa. El crecimiento del comercio electrónico y los sistemas de pago digital está apoyando esta tendencia. La fijación de precios competitivos y la disponibilidad de productos más amplios aumentan aún más el atractivo de los segmentos. Además, la creciente penetración de Internet y el uso de teléfonos inteligentes están acelerando la expansión de los servicios de farmacia en línea.
¿Qué región posee la mayor parte del mercado de falla cardíaca congestiva
- América del Norte dominaba el mercado congestivo de insuficiencia cardíaca con la mayor cuota de ingresos de 4,01% en 2025, caracterizada por infraestructura sanitaria avanzada, alto gasto sanitario y fuerte presencia de las principales empresas farmacéuticas y de dispositivos médicos
- Los pacientes y proveedores de atención médica de la región priorizan el diagnóstico temprano, la gestión eficaz de enfermedades y el acceso a terapias innovadoras como clases de drogas novedosas y tecnologías de monitoreo remoto
- Esta adopción generalizada cuenta además con una infraestructura sanitaria avanzada, un alto gasto sanitario y una fuerte presencia de las principales empresas farmacéuticas y de dispositivos médicos, estableciendo una atención integral de insuficiencia cardíaca como enfoque clave en hospitales y centros especializados
U.S. Congestive Heart Failure Market Insight
El mercado de insuficiencia cardíaca congestiva estadounidense capturó la mayor proporción de ingresos del 81% en 2025 dentro de América del Norte, alimentada por la alta prevalencia de enfermedades cardiovasculares y la creciente adopción de soluciones de tratamiento avanzadas. Los pacientes están priorizando cada vez más el diagnóstico temprano y la gestión eficaz de enfermedades a través de terapias innovadoras de drogas y sistemas de monitoreo. La creciente preferencia por el control remoto del paciente, junto con la fuerte demanda de enfoques de tratamiento personalizados e integración digital de la salud, impulsa aún más el mercado. Además, la creciente adopción de terapéuticas avanzadas e integración de las tecnologías sanitarias contribuye significativamente a la expansión del mercado.
Europa congestive Heart Failure Market Insight
Se prevé que el mercado de insuficiencia cardíaca congestiva de Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por el aumento de la carga de la enfermedad cardiovascular y la creciente necesidad de opciones avanzadas de tratamiento. El aumento de la población envejecida, junto con la creciente conciencia sanitaria, está fomentando la adopción de soluciones eficaces de gestión de insuficiencia cardíaca. Los pacientes europeos también están atraídos a mejorar los servicios de salud y las capacidades de diagnóstico temprano. La región está experimentando un crecimiento significativo en hospitales, centros especializados y entornos de atención en el hogar, ya que se están incorporando tratamientos de CHF en programas de atención de rutina y tratamiento especializado.
U.K. Congestive Heart Failure Market Insight
Se prevé que el mercado de insuficiencia cardíaca congestiva de los Estados Unidos crezca en un CAGR notable durante el período de previsión, impulsado por la creciente prevalencia de las condiciones relacionadas con el corazón y un fuerte enfoque en la mejora de los resultados de los pacientes. Además, las preocupaciones relativas a la carga crónica de la enfermedad alientan tanto a los pacientes como a los proveedores de atención médica a adoptar soluciones avanzadas de tratamiento y vigilancia. Se espera que el énfasis del Reino Unido en la adopción digital de la salud, junto con su infraestructura sanitaria bien establecida, siga estimulando el crecimiento del mercado.
Alemania Mercado de falla cardíaca congestiva
Se espera que el mercado de insuficiencia cardíaca congestiva de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por el aumento de la conciencia sobre la salud cardiovascular y la demanda de soluciones de tratamiento tecnológicamente avanzadas. El sistema sanitario bien desarrollado de Alemania, combinado con su énfasis en la innovación y la investigación médica, promueve la adopción de terapias avanzadas, especialmente en hospitales y clínicas especializadas. La integración de las soluciones de salud digital con la atención al paciente también es cada vez más frecuente, con una fuerte preferencia por un tratamiento eficiente y de alta calidad que se ajuste a las normas sanitarias locales.
Asia-Pacific Congestive Heart Failure Market Insight
El mercado de insuficiencia cardíaca congestiva de Asia-Pacífico está preparado para crecer en el CAGR más rápido del 24% durante el período de previsión de 2026 a 2033, impulsado por el aumento de la prevalencia de enfermedades cardiovasculares, el aumento del gasto sanitario y la mejora del acceso a servicios médicos en países como China, Japón y la India. El enfoque creciente de la región en el diagnóstico temprano y la gestión crónica de enfermedades, apoyado por iniciativas gubernamentales de salud, está impulsando la adopción de tratamientos de la CHF. Además, a medida que la APAC fortalece su infraestructura sanitaria y amplía el acceso a terapias avanzadas, la accesibilidad y disponibilidad de opciones de tratamiento están mejorando para una población más amplia de pacientes.
Japón congestive Heart Failure Market Insight
El mercado de insuficiencia cardíaca congestiva de Japón está ganando impulso debido a la población envejecida del país, el sistema de salud avanzado y el fuerte enfoque en la gestión de enfermedades. El mercado japonés pone un énfasis significativo en el diagnóstico precoz y el tratamiento eficaz, y la adopción de terapias de la ICC es impulsada por el creciente número de pacientes ancianos. La integración de herramientas avanzadas de diagnóstico y sistemas de monitoreo está impulsando el crecimiento. Además, es probable que la población envejecida de Japón estimule la demanda de soluciones de gestión de insuficiencia cardíaca a largo plazo, eficientes y accesibles tanto en el hospital como en el hogar.
India Congestive Heart Failure Market Insight
El mercado de insuficiencia cardíaca congestiva de la India representó la mayor cuota de ingresos del mercado en Asia Pacífico en 2025, atribuida a la gran población paciente del país, aumentando la prevalencia de enfermedades cardiovasculares y mejorando el acceso a la atención médica. La India es uno de los mercados de mayor crecimiento para la gestión crónica de enfermedades, y los tratamientos de la ICC son cada vez más accesibles en hospitales, clínicas y centros de atención. El impulso hacia el fortalecimiento de la infraestructura sanitaria y el aumento de la conciencia, junto con la disponibilidad de opciones de tratamiento rentables, son factores clave que impulsan el mercado en la India.
¿Cuáles son las mejores empresas del mercado de falla cardíaca congestiva
La industria de falla cardíaca congestiva está dirigida principalmente por empresas bien establecidas, incluyendo:
- Merck & Co., Inc. (U.S.)
- Bristol-Myers Squibb Company(U.S.)
- AstraZeneca PLC (U.K.)
- Pfizer Inc.(U.S.)
- Novartis AG(Suiza)
- Bayer AG (Alemania)
- Eli Lilly and Company(U.S.)
- Amgen Inc. (U.S.)
- Boehringer Ingelheim International GmbH(Alemania)
- Otsuka Pharmaceutical Co., Ltd. (Japón)
- Novo Nordisk A/S (Dinamarca)
- Sanofi (Francia)
- GSK plc (U.K.)
- Teva Pharmaceutical Industries Ltd. (Israel)
- Medtronic (Irlanda)
- Abbott (U.S.)
- Boston Scientific Corporation (Estados Unidos)
- BIOTRONIK SE " Co. KG (Alemania)
- Terumo Corporation (Japón)
¿Cuáles son los desarrollos recientes en el mercado mundial de falla cardíaca congestiva
- En noviembre de 2025, Alnylam Pharmaceuticals recibió una recomendación positiva de la autoridad sanitaria del Reino Unido por su fármaco Amvuttra (vutrisiran) para tratar la amioidosis transtirretina con miocardiopatía, condición que conduce a la insuficiencia cardíaca. La terapia trabaja reduciendo la producción de proteínas causantes de enfermedades, representando un cambio hacia tratamientos basados en el ARN y mecanismos innovadores de acción en la gestión de insuficiencia cardíaca
- En julio de 2025, Bayer anunció que la FDA de EE.UU. aprobó KERENDIA® (finrenona) para el tratamiento de pacientes con insuficiencia cardíaca con fracción de eyección ≥40% izquierda, ampliando su indicación más allá de la enfermedad renal crónica y marcando un avance significativo en los tratamientos de insuficiencia cardíaca. La aprobación fue apoyada por el ensayo FINEARTS-HF, que demostró una reducción de los eventos de muerte cardiovascular y insuficiencia cardíaca, posicionando la finrenona como un nuevo pilar en la atención integral de insuficiencia cardíaca
- En abril de 2025, Bayer reveló planes para lanzar Beyonttra (acoramidis), una nueva terapia dirigida a la insuficiencia cardíaca relacionada con la amicloidosis transtiretina, con potencial de bloqueo superior a USD 1 mil millones en ventas anuales. Este desarrollo pone de relieve el creciente énfasis en terapias especializadas y específicas para enfermedades que abordan causas subyacentes de insuficiencia cardíaca
- En agosto de 2024, Eli Lilly reportó resultados positivos del ensayo clínico mostrando que su tirzepatida de fármaco redujo significativamente el riesgo de hospitalizaciones relacionadas con insuficiencia cardíaca y muerte cardiovascular en un 38% en pacientes obesos. Este avance subraya el creciente papel de las terapias metabólicas y de pérdida de peso en la prevención y gestión de la insuficiencia cardíaca, especialmente en pacientes con condiciones comorbidas
- En abril de 2024, Abbott Laboratories recibió la aprobación de la FDA para su dispositivo TriClip, un sistema de reparación de válvula transcatéter mínimamente invasivo diseñado para tratar la regurgitación tricuspid, un importante contribuyente a la insuficiencia cardíaca. El dispositivo ofrece una alternativa menos invasiva a la cirugía de corazón abierto, mejorando la seguridad del paciente y ampliando las opciones de tratamiento intervencionista para las condiciones relacionadas con la insuficiencia cardíaca
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO MUNDIAL DE LA INSUFICIENCIA CARDÍACA CONGESTIVA
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL TAMAÑO DEL MERCADO MUNDIAL DE LA INSUFICIENCIA CARDÍACA CONGESTIVA
2.2.1 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.2.2 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.2.3 MODELO DE VALIDACIÓN DE DATOS TRIPOD
2.2.4 GUÍA DE MERCADO
2.2.5 MODELADO MULTIVARIADO
2.2.6 ANÁLISIS DE ARRIBA A ABAJO
2.2.7 MATRIZ DE DESAFÍO
2.2.8 CUADRÍCULA DE COBERTURA DE LA APLICACIÓN
2.2.9 NORMAS DE MEDICIÓN
2.2.10 ANÁLISIS DE PARTICIPACIÓN DE PROVEEDORES
2.2.11 MÉTODO BASADO EN EPIDEMIOLOGÍA
2.2.12 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.2.13 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.3 MERCADO MUNDIAL DE LA INSUFICIENCIA CARDÍACA CONGESTIVA: INSTANTÁNEA DE LA INVESTIGACIÓN
2.4 SUPUESTOS
3 RESUMEN EJECUTIVO
4 PERSPECTIVAS PREMSUM
4.1 LAS 5 FUERZAS DE PORTER
4.2 ANÁLISIS PESTEL
5 EPIDEMIOLOGÍA
5.1 INCIDENCIA DE TODOS POR GÉNERO
5.1.1 PREVALENCIA DE LA INSUFICIENCIA CARDÍACA CONGESTIVA
5.1.1.1. INCEDENCIA DE LA INSUFICIENCIA CARDÍACA CONGESTIVA TRATADA CON CIRUGÍA
5.2 TASA DE TRATAMIENTO
5.3 TASA DE MORTALIDAD
5.4 MODELO DE ADHERENCIA A MEDICAMENTOS Y CAMBIO DE TERAPIA
5.5 TASAS DE ÉXITO DEL TRATAMIENTO DE PATENTES
6 PERSPECTIVAS DE LA INDUSTRIA
6.1 ANÁLISIS DE PATENTES
6.2 TASA DE TRATAMIENTO MEDICAMENTOSO POR MERCADOS MADUROS
6.3 TENDENCIAS DEMOGRÁFICAS: IMPACTOS EN TODAS LAS TASAS DE INCIDENCIA
6.4 DIAGRAMA DE FLUJO DEL PACIENTE
6.5 ESTRATEGIAS CLAVE DE PRECIOS
6.6 ESTRATEGIAS CLAVE PARA LA INSCRIPCIÓN DE PACIENTES
6.7 ENTREVISTAS CON NEURÓLOGO
6.8 ENTREVISTAS CON FISIOTERAPEUTA
6.9 ENTREVISTAS CON ESPECIALISTA EN GENÉTICA
6.1 OTRAS INSTANTÁNEAS DE KOL
7 ESCENARIO REGULATORIO
7.1 APROBACIONES DE LA FDA
7.2 APROBACIONES DE LA EMA
8 FUSIONES Y ADQUISICIONES
8.1 LICENCIAS
8.2 ACUERDOS DE COMERCIALIZACIÓN
9 ANÁLISIS DE TUBERÍAS DE PRODUCCIÓN
9.1 ENSAYOS CLÍNICOS Y ANÁLISIS DE FASE
9.2 PROCESO DE FARMACIA
9.3 CANDIDATOS DE LA FASE III
9.4 CANDIDATOS DE LA FASE II
9.5 CANDIDATOS DE LA FASE I
9.6 OTROS (PRECLÍNICOS Y DE INVESTIGACIÓN)
10 PANORAMA GENERAL DEL MERCADO
10.1 CONTROLADORES
10.2 RESTRICCIONES
10.3 OPORTUNIDAD
10.4 DESAFÍOS
11 MERCADO MUNDIAL DE LA INSUFICIENCIA CARDÍACA CONGESTIVA, POR TRATAMIENTO
11.1 DESCRIPCIÓN GENERAL
11.2 MEDICAMENTOS
11.2.1 INHIBIDORES DE LA ENZIMA CONVERTIDORA DE ANGIOTENSINA (ECA)
11.2.1.1. ENALAPRRIL
11.2.1.1.1. VALOR DE MERCADO (USD MN)
11.2.1.1.2. VOLUMEN DE MERCADO (UM)
11.2.1.1.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.1.2. LISINOPRIL
11.2.1.2.1. VALOR DE MERCADO (USD MN)
11.2.1.2.2. VOLUMEN DE MERCADO (UM)
11.2.1.2.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.1.3. CAPTOPRIL
11.2.1.3.1. VALOR DE MERCADO (USD MN)
11.2.1.3.2. VOLUMEN DE MERCADO (UM)
11.2.1.3.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.1.4. OTROS
11.2.2 BLOQUEADORES DEL RECEPTOR DE ANGIOTENSINA II
11.2.2.1. LOSARTÁN
11.2.2.1.1. VALOR DE MERCADO (USD MN)
11.2.2.1.2. VOLUMEN DE MERCADO (UM)
11.2.2.1.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.2.2. VALSARTAN
11.2.2.2.1. VALOR DE MERCADO (USD MN)
11.2.2.2.2. VOLUMEN DE MERCADO (UM)
11.2.2.2.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.2.3. CANDESARTÁN
11.2.2.3.1. VALOR DE MERCADO (USD MN)
11.2.2.3.2. VOLUMEN DE MERCADO (UM)
11.2.2.3.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.2.4. OTROS
11.2.3 BLOQUEADORES BETA
11.2.3.1. CARVEDILOL
11.2.3.1.1. VALOR DE MERCADO (USD MN)
11.2.3.1.2. VOLUMEN DE MERCADO (UM)
11.2.3.1.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.3.2. METOPROLOL
11.2.3.2.1. VALOR DE MERCADO (USD MN)
11.2.3.2.2. VOLUMEN DE MERCADO (UM)
11.2.3.2.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.3.3. BISPROLOL
11.2.3.3.1. VALOR DE MERCADO (USD MN)
11.2.3.3.2. VOLUMEN DE MERCADO (UM)
11.2.3.3.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.3.4. OTROS
11.2.4 DIURÉTICOS
11.2.4.1. FUROSEMIDA
11.2.4.1.1. VALOR DE MERCADO (USD MN)
11.2.4.1.2. VOLUMEN DE MERCADO (UM)
11.2.4.1.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.4.2. OTROS
11.2.5 ANTAGONISTA DE LA ALDOSTERONA
11.2.5.1. ESPIRONOLACTONA
11.2.5.1.1. VALOR DE MERCADO (USD MN)
11.2.5.1.2. VOLUMEN DE MERCADO (UM)
11.2.5.1.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.5.2. EPLERENONA
11.2.5.2.1. VALOR DE MERCADO (USD MN)
11.2.5.2.2. VOLUMEN DE MERCADO (UM)
11.2.5.2.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.5.3. OTROS
11.2.6 DIGOXINA
11.2.6.1. VALOR DE MERCADO (USD MN)
11.2.6.2. VOLUMEN DE MERCADO (SU)
11.2.6.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.7 VERICIGUAT (VERQUVO)
11.2.7.1. VALOR DE MERCADO (USD MN)
11.2.7.2. VOLUMEN DEL MERCADO (SU)
11.2.7.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.8 INOTROPOS POSITIVOS
11.2.8.1. VALOR DE MERCADO (USD MN)
11.2.8.2. VOLUMEN DE MERCADO (SU)
11.2.8.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.9 MEDICAMENTOS COMBINADOS
11.2.9.1. HIDRALAZINA Y DINITRATO DE ISOSORBIDA (BIDIL)
11.2.9.1.1. VALOR DE MERCADO (USD MN)
11.2.9.1.2. VOLUMEN DE MERCADO (UM)
11.2.9.1.3. PRECIO DE VENTA PROMEDIO (USD)
11.2.9.2. OTROS
11.3 DISPOSITIVOS
11.3.1 MARCAPASOS
11.3.1.1. MARCAPASOS UNICAMARIL
11.3.1.1.1. MARCAPASOS COMPATIBLE CON MRI
11.3.1.1.2. MARCAPASOS CONVENCIONAL
11.3.1.2. MARCAPASOS BICAMAR
11.3.1.2.1. MARCAPASOS COMPATIBLE CON MRI
11.3.1.2.2. MARCAPASOS CONVENCIONAL
11.3.1.3. MARCAPASOS BIVENTRICULAR/TRC
11.3.1.3.1. MARCAPASOS COMPATIBLE CON MRI
11.3.1.3.2. MARCAPASOS CONVENCIONAL
11.3.2 TERAPIA DE RESINCONIZACIÓN CARDÍACA
11.3.2.1. MARCAPASOS PARA TERAPIA DE RESINCRONIZACIÓN CARDÍACA (TRC-P)
11.3.2.1.1. DISPOSITIVOS CRT-P COMPATIBLES CON MRI
11.3.2.1.1.1 VALOR DE MERCADO (USD MN)
11.3.2.1.1.2 VOLUMEN DEL MERCADO (UNIDADES)
11.3.2.1.1.3 PRECIO DE VENTA PROMEDIO (USD)
11.3.2.1.2. DISPOSITIVOS CRT-P CONVENCIONALES
11.3.2.1.2.1 VALOR DE MERCADO (USD MN)
11.3.2.1.2.2 VOLUMEN DEL MERCADO (UNIDADES)
11.3.2.1.2.3 PRECIO DE VENTA PROMEDIO (USD)
11.3.2.2. DESFIBRILADOR DE TERAPIA DE RESINCRONIZACIÓN CARDÍACA (TRC-D)
11.3.2.2.1. DISPOSITIVOS CRT-D COMPATIBLES CON MRI
11.3.2.2.1.1 VALOR DE MERCADO (USD MN)
11.3.2.2.1.2 VOLUMEN DEL MERCADO (UNIDADES)
11.3.2.2.1.3 PRECIO DE VENTA PROMEDIO (USD)
11.3.2.2.2. DISPOSITIVOS CRT-D CONVENCIONALES
11.3.2.2.2.1 VALOR DE MERCADO (USD MN)
11.3.2.2.2.2 VOLUMEN DEL MERCADO (UNIDADES)
11.3.2.2.2.3 PRECIO DE VENTA PROMEDIO (USD)
11.3.3 DESFIBRILADORES CARDIOVERTORES IMPLANTABLES
11.3.3.1. DESFIBRILADOR CARDIOVERTIDOR IMPLANTABLE TRANSVENOSO
11.3.3.1.1. VALOR DE MERCADO (USD MN)
11.3.3.1.2. VOLUMEN DEL MERCADO (UNIDADES)
11.3.3.1.3. PRECIO DE VENTA PROMEDIO (USD)
11.3.3.2. DESFIBRILADORES CARDIOPATÁNICOS IMPNATABLES SUBCUTÁNEOS
11.3.3.2.1. VALOR DE MERCADO (USD MN)
11.3.3.2.2. VOLUMEN DEL MERCADO (UNIDADES)
11.3.3.2.3. PRECIO DE VENTA PROMEDIO (USD)
11.3.3.3. OTROS
11.3.4 DISPOSITIVOS DE ASISTENCIA VENTRICULAR
11.3.4.1. VALOR DE MERCADO (USD MN)
11.3.4.2. VOLUMEN DEL MERCADO (UNIDADES)
11.3.4.3. PRECIO DE VENTA PROMEDIO (USD)
11.4 CIRUGÍA
11.5 OTROS
12 MERCADO MUNDIAL DE LA INSUFICIENCIA CARDÍACA CONGESTIVA, POR VÍA DE ADMINISTRACIÓN
12.1 DESCRIPCIÓN GENERAL
12.2 ORAL
12.2.1 PÍLDORA
12.2.2 CÁPSULA
12.2.3 TABLETAS
12.2.4 OTROS
12.3 PARENTERAL
12.3.1 INTRAVENOSA
12.3.2 SUBCUTÁNEA
12.3.3 INTRAMUSCULAR
12.4 OTROS
13 MERCADO MUNDIAL DE LA INSUFICIENCIA CARDÍACA CONGESTIVA, POR USUARIO FINAL
13.1 DESCRIPCIÓN GENERAL
13.2 HOSPITAL
13.2.1 HOSPITALES DE CUIDADOS DE LARGA DURACIÓN
13.2.2 HOSPITALES DE CUIDADOS AGUDOS
13.2.3 CENTROS DE ENFERMERÍA
13.3 CLÍNICAS
13.4 ATENCIÓN MÉDICA DOMICILIARIA
13.5 OTROS
14 MERCADO MUNDIAL DE INSUFICIENCIA CARDÍACA CONGESTIVA, POR CANAL DE DISTRIBUCIÓN
14.1 DESCRIPCIÓN GENERAL
14.2 LICITACIÓN DIRECTA
14.3 FARMACIA DE HOSPITALES
14.4 FARMACIA MINORISTA
14.5 FARMACIA EN LÍNEA
14.6 OTROS
15 MERCADO MUNDIAL DE LA INSUFICIENCIA CARDÍACA CONGESTIVA, POR GEOGRAFÍA
MERCADO MUNDIAL DE INSUFICIENCIA CARDÍACA CONGESTIVA (TODA LA SEGMENTACIÓN PROPORCIONADA ANTERIORMENTE SE REPRESENTA EN ESTE CAPÍTULO POR PAÍS)
15.1 AMÉRICA DEL NORTE
15.1.1 EE. UU.
15.1.1.1. MERCADO DE INSUFICIENCIA CARDÍACA CONGESTIVA EN EE. UU., POR TRATAMIENTO
15.1.1.2. MERCADO DE INSUFICIENCIA CARDÍACA CONGESTIVA EN EE. UU., POR VÍA DE ADMINISTRACIÓN
15.1.1.3. MERCADO DE INSUFICIENCIA CARDÍACA CONGESTIVA EN EE. UU., POR USUARIO FINAL
15.1.1.4. MERCADO DE INSUFICIENCIA CARDÍACA CONGESTIVA EN EE. UU., POR CANAL DE DISTRIBUCIÓN
15.1.2 CANADÁ
15.1.3 MÉXICO
15.1.4 REPÚBLICA DOMINICANA
15.1.5 JAMAICA
15.1.6 PANAMÁ
15.2 EUROPA
15.2.1 ALEMANIA
15.2.2 FRANCIA
15.2.3 Reino Unido
15.2.4 HUNGRÍA
15.2.5 LITUANIA
15.2.6 AUSTRIA
15.2.7 IRLANDA
15.2.8 NORUEGA
15.2.9 POLONIA
15.2.10 ITALIA
15.2.11 ESPAÑA
15.2.12 RUSIA
15.2.13 TURQUÍA
15.2.14 PAÍSES BAJOS
15.2.15 SUIZA
15.2.16 RESTO DE EUROPA
15.3 ASIA-PACÍFICO
15.3.1 JAPÓN
15.3.2 CHINA
15.3.3 TAIWÁN
15.3.4 COREA DEL SUR
15.3.5 INDIA
15.3.6 AUSTRALIA
15.3.7 SINGAPUR
15.3.8 TAILANDIA
15.3.9 MALASIA
15.3.10 INDONESIA
15.3.11 FILIPINAS
15.3.12 VIETNAM
15.3.13 RESTO DE ASIA-PACÍFICO
15.4 SUDAMÉRICA
15.4.1 BRASIL
15.4.2 ECUADOR
15.4.3 CHILE
15.4.4 COLOMBIA
15.4.5 VENEZUELA
15.4.6 ARGENTINA
15.4.7 PERÚ
15.4.8 CURAZAO
15.4.9 PARAGUAY
15.4.10 URUGUAY
15.4.11 TRINIDAD Y TOBAGO
15.4.12 RESTO DE SUDAMÉRICA
15.5 ORIENTE MEDIO Y ÁFRICA
15.5.1 SUDÁFRICA
15.5.2 ARABIA SAUDITA
15.5.3 Emiratos Árabes Unidos
15.5.4 EGIPTO
15.5.5 KUWAIT
15.5.6 ISRAEL
15.5.7 BOLIVIA
15.5.8 RESTO DE ORIENTE MEDIO Y ÁFRICA
15.5.9 INFORMACIÓN PRINCIPAL CLAVE: POR PAÍSES PRINCIPALES
16 ANÁLISIS DEL MERCADO GLOBAL DE LA INSUFICIENCIA CARDÍACA CONGESTIVA, FODA Y DBMR
17 MERCADO MUNDIAL DE LA INSUFICIENCIA CARDÍACA CONGESTIVA, PANORAMA EMPRESARIAL
17.1 ANÁLISIS DE ACCIONES DE LA EMPRESA: GLOBAL
17.2 ANÁLISIS DE ACCIONES DE EMPRESAS: AMÉRICA DEL NORTE
17.3 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
17.4 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA-PACÍFICO
17.5 FUSIONES Y ADQUISICIONES
17.6 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
17.7 EXPANSIONES
17.8 CAMBIOS REGLAMENTARIOS
17.9 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
18 MERCADO MUNDIAL DE LA INSUFICIENCIA CARDÍACA CONGESTIVA, PERFIL DE LA EMPRESA
18.1 PFIZER INC.
18.1.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.1.2 ANÁLISIS DE INGRESOS
18.1.3 PRESENCIA GEOGRÁFICA
18.1.4 PORTAFOLIO DE PRODUCTOS
18.1.5 DESARROLLOS RECIENTES
18.2 NOVARTIS AG
18.2.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.2.2 ANÁLISIS DE INGRESOS
18.2.3 PRESENCIA GEOGRÁFICA
18.2.4 PORTAFOLIO DE PRODUCTOS
18.2.5 DESARROLLOS RECIENTES
18.3 GENENTECH, INC.
18.3.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.3.2 ANÁLISIS DE INGRESOS
18.3.3 PRESENCIA GEOGRÁFICA
18.3.4 PORTAFOLIO DE PRODUCTOS
18.3.5 DESARROLLOS RECIENTES
18.4 Bayer AG
18.4.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.4.2 ANÁLISIS DE INGRESOS
18.4.3 PRESENCIA GEOGRÁFICA
18.4.4 PORTAFOLIO DE PRODUCTOS
18.4.5 DESARROLLOS RECIENTES
18.5 JANSSEN GLOBAL SERVICES, LLC
18.5.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.5.2 ANÁLISIS DE INGRESOS
18.5.3 PRESENCIA GEOGRÁFICA
18.5.4 PORTAFOLIO DE PRODUCTOS
18.5.5 DESARROLLOS RECIENTES
18.6 CORPORACIÓN CELGENE
18.6.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.6.2 ANÁLISIS DE INGRESOS
18.6.3 PRESENCIA GEOGRÁFICA
18.6.4 PORTAFOLIO DE PRODUCTOS
18.6.5 DESARROLLOS RECIENTES
18.7 AMGEN INC.
18.7.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.7.2 ANÁLISIS DE INGRESOS
18.7.3 PRESENCIA GEOGRÁFICA
18.7.4 PORTAFOLIO DE PRODUCTOS
18.7.5 DESARROLLOS RECIENTES
18.8 ELI LILLY Y COMPAÑÍA
18.8.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.8.2 ANÁLISIS DE INGRESOS
18.8.3 PRESENCIA GEOGRÁFICA
18.8.4 PORTAFOLIO DE PRODUCTOS
18.8.5 DESARROLLOS RECIENTES
18.9 MERCK & CO.
18.9.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.9.2 ANÁLISIS DE INGRESOS
18.9.3 PRESENCIA GEOGRÁFICA
18.9.4 PORTAFOLIO DE PRODUCTOS
18.9.5 DESARROLLOS RECIENTES
18.1 ABBVIE INC.
18.10.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.10.2 ANÁLISIS DE INGRESOS
18.10.3 PRESENCIA GEOGRÁFICA
18.10.4 PORTAFOLIO DE PRODUCTOS
18.10.5 DESARROLLOS RECIENTES
18.11 TEVA PHARMACEUTICALS
18.11.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.11.2 ANÁLISIS DE INGRESOS
18.11.3 PRESENCIA GEOGRÁFICA
18.11.4 PORTAFOLIO DE PRODUCTOS
18.11.5 DESARROLLOS RECIENTES
18.12 LABORATORIOS DR. REDDY
18.12.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.12.2 ANÁLISIS DE INGRESOS
18.12.3 PRESENCIA GEOGRÁFICA
18.12.4 PORTAFOLIO DE PRODUCTOS
18.12.5 DESARROLLOS RECIENTES
18.13 PRODUCTOS FARMACÉUTICOS SUN
18.13.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.13.2 ANÁLISIS DE INGRESOS
18.13.3 PRESENCIA GEOGRÁFICA
18.13.4 PORTAFOLIO DE PRODUCTOS
18.13.5 DESARROLLOS RECIENTES
18.14 MEDTRONIC
18.14.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.14.2 ANÁLISIS DE INGRESOS
18.14.3 PRESENCIA GEOGRÁFICA
18.14.4 PORTAFOLIO DE PRODUCTOS
18.14.5 DESARROLLOS RECIENTES
18.15 ABBOTT
18.15.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.15.2 ANÁLISIS DE INGRESOS
18.15.3 PRESENCIA GEOGRÁFICA
18.15.4 PORTAFOLIO DE PRODUCTOS
18.15.5 DESARROLLOS RECIENTES
18.16 BOSTON SCIENTIFIC
18.16.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.16.2 ANÁLISIS DE INGRESOS
18.16.3 PRESENCIA GEOGRÁFICA
18.16.4 PORTAFOLIO DE PRODUCTOS
18.16.5 DESARROLLOS RECIENTES
18.17 ABIOMED INC
18.17.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.17.2 ANÁLISIS DE INGRESOS
18.17.3 PRESENCIA GEOGRÁFICA
18.17.4 PORTAFOLIO DE PRODUCTOS
18.17.5 ACONTECIMIENTOS RECIENTES
18.18 CORAZÓN DE BERLÍN
18.18.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.18.2 ANÁLISIS DE INGRESOS
18.18.3 PRESENCIA GEOGRÁFICA
18.18.4 PORTAFOLIO DE PRODUCTOS
18.18.5 DESARROLLOS RECIENTES
18.19 BIOTRONIK SE
18.19.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.19.2 ANÁLISIS DE INGRESOS
18.19.3 PRESENCIA GEOGRÁFICA
18.19.4 PORTAFOLIO DE PRODUCTOS
18.19.5 ACONTECIMIENTOS RECIENTES
18.2 JARVIK HEART INC
18.20.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.20.2 ANÁLISIS DE INGRESOS
18.20.3 PRESENCIA GEOGRÁFICA
18.20.4 PORTAFOLIO DE PRODUCTOS
18.20.5 ACONTECIMIENTOS RECIENTES
18.21 LEPU MÉDICO
18.21.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.21.2 ANÁLISIS DE INGRESOS
18.21.3 PRESENCIA GEOGRÁFICA
18.21.4 PORTAFOLIO DE PRODUCTOS
18.21.5 DESARROLLOS RECIENTES
18.22 CORPORACIÓN CIENTÍFICA MICROPORT
18.22.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.22.2 ANÁLISIS DE INGRESOS
18.22.3 PRESENCIA GEOGRÁFICA
18.22.4 PORTAFOLIO DE PRODUCTOS
18.22.5 ACONTECIMIENTOS RECIENTES
18.23 STRYKER
18.23.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.23.2 ANÁLISIS DE INGRESOS
18.23.3 PRESENCIA GEOGRÁFICA
18.23.4 PORTAFOLIO DE PRODUCTOS
18.23.5 DESARROLLOS RECIENTES
18.24 KONINKLIJKE PHILIPS NV
18.24.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.24.2 ANÁLISIS DE INGRESOS
18.24.3 PRESENCIA GEOGRÁFICA
18.24.4 PORTAFOLIO DE PRODUCTOS
18.24.5 DESARROLLOS RECIENTES
18.25 BIOTRINIK
18.25.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.25.2 ANÁLISIS DE INGRESOS
18.25.3 PRESENCIA GEOGRÁFICA
18.25.4 PORTAFOLIO DE PRODUCTOS
18.25.5 ACONTECIMIENTOS RECIENTES
18.26 MINDRAY MEDICAL INTERNATIONAL LTD
18.26.1 DESCRIPCIÓN GENERAL DE LA EMPRESA
18.26.2 ANÁLISIS DE INGRESOS
18.26.3 PRESENCIA GEOGRÁFICA
18.26.4 PORTAFOLIO DE PRODUCTOS
18.26.5 ACONTECIMIENTOS RECIENTES
*NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE AJUSTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PERFILA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
19 INFORMES RELACIONADOS
20 CONCLUSIÓN
21 CUESTIONARIO

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











